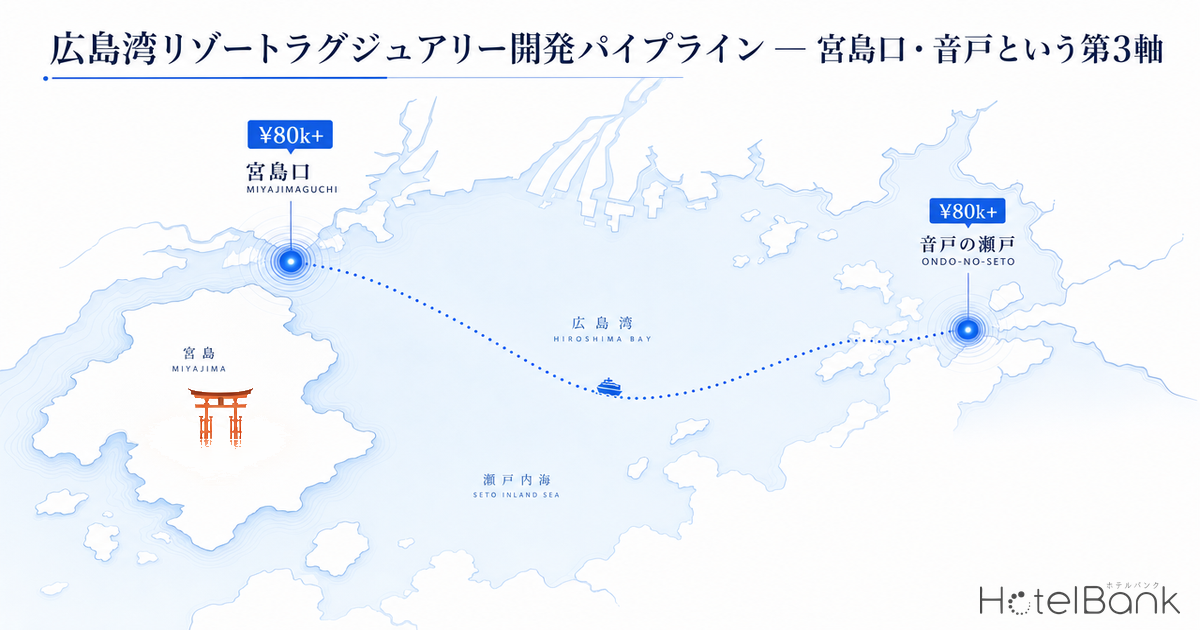
広島の宿泊市場はこれまで、八丁堀・紙屋町を核とする都心ビジネス供給と、広島駅前の再開発供給という都市型の二極で語られてきた。しかし2024年以降、まったく別の第3の軸が立ち上がりつつある。世界遺産・宮島を対岸に望む宮島口(廿日市市)、そして瀬戸内の渦潮で知られる音戸の瀬戸(呉市)という、リゾートラグジュアリーの立地軸である。本稿では、ヒルトンLXR宮島口西(2028年開業計画)とギャリア/ダーワ音戸(2029年度開業計画)を供給パイプラインの起点として位置づけ、世界遺産対岸という希少立地が成立させるADR階層と投資ポテンシャルを定量的に読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けること、および1名利用の予約も2名料金で集計されることから、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県・市区町村レベルのマクロ集計でのみ使用します。
- データ出典:メトロエンジンリサーチ&コンサルティング
結論を先に述べる。広島湾のリゾートラグジュアリーは、都心ビジネス供給とは需要構造・価格帯・立地の三点で完全に分離した第3の市場である。宮島口エリアのADRは都心の2.3倍に達し、既存のラグジュアリー旅館はADR¥52,000〜¥141,000の階層を形成している。一方で、この帯域に外資ブランドの大規模供給は存在せず、ヒルトンLXR・ギャリアの参入はこの空白に向けた最初の動きといえる。世界遺産登録30周年(2026年)と来島者数の連続最多更新が需要の追い風となり、希少立地ゆえの価格決定力が成長余地の核となる。
- — 宮島口・音戸を都市型供給と切り分ける「第3の軸」として位置づけ、世界遺産・厳島神社の対岸という希少立地のリゾート開発ポテンシャルを分析する。
- — 広島県ラグジュアリー帯の推定OCCは99.6%(2026年5月時点・推定値、ADR¥100,000相当以上の8施設集計)とほぼ満室で、新規供給を吸収する需要の厚みがある。
- — 都心ラグジュアリーが¥45,000の天井に直面するのに対し、リゾート軸では¥80,000〜¥120,000のADR階層が現実的な射程に入る。
- — 2028・2029年度に外資ブランドの参入が供給パイプラインに並び、宮島の連続来島者数最多更新が需要側を支える。
- — 投資ポテンシャルの源泉は宮島周遊×瀬戸内クルーズ需要の取り込みにあり、業務需要薄・レジャー需要厚の立地特性が単価上振れを後押しする。
第3の軸 — 都市型供給と切り分けるリゾート立地
広島の宿泊供給を語る際、これまでの焦点は都心の二極だった。一つは八丁堀・紙屋町を中心とするビジネスホテル集積、もう一つは2025年の広島駅ビル建て替えに伴う駅前再開発供給である。いずれも業務需要・都市観光需要を前提とした都市型の軸であり、ADRは概ね¥16,000〜¥24,000のレンジに収まる。この都心二極の供給パイプラインそのものについては、広島ホテル供給二極化 — 八丁堀×広島駅前、2027-2029年パイプライン分析で詳しく整理している。
これに対して、本稿が焦点を当てるのはまったく異質な立地である。市区町村別にADRを集計すると、宮島・宮島口を含む廿日市市は¥55,700と、広島県全体の平均¥33,800を大きく上回り、広島市中区(¥24,100)の実に2.3倍に達する。瀬戸内の島嶼部である江田島市(¥85,100)や、たけはら町並み保存地区を擁する竹原市(¥49,900)、しまなみ海道の尾道市(¥47,800)も上位に並び、広島県の高単価市場は都心ではなく沿岸・島嶼のリゾート立地に分布していることがわかる。
この価格構造の背後にあるのは需要主体の違いである。後述する周辺商圏データが示す通り、宮島口・音戸はともにオフィス系就業者比率が9.1%にとどまる純然たるレジャー立地であり、価格は業務出張の予算制約ではなく、世界遺産観光・瀬戸内クルーズというレジャー需要の支払意思額によって決まる。都市型供給の価格上限が¥45,000前後(後述の都心ラグジュアリー)であるのに対し、リゾート軸ではADR¥100,000超の施設が複数成立している。両者は同じ「広島」でありながら、価格決定のメカニズムが根本的に異なる。
市場動向 — 来島者数の連続最多更新と世界遺産30周年
リゾート軸の成長余地を測る出発点は、需要のトレンドである。広島県観光のフラッグシップである宮島は、来島者数が記録的な伸びを続けている。廿日市市の発表によれば、2025年の宮島来島者数は約496万7,000人と、2024年(約485万人)を上回り2年連続で過去最多を更新した。このうち外国人観光客は前年比約11万人増の約75万人に達している。2019年のコロナ前ピークを20万人近く上回る水準であり、インバウンドの回復が需要の構造的な底上げになっていることがうかがえる。
加えて、2026年は厳島神社の世界遺産登録30周年という節目にあたる。記念事業や情報発信の強化が見込まれ、観光需要の押し上げ要因となる。来島者の絶対数が増える一方で、宮島島内の宿泊キャパシティは島の保全規制により限定的であり、対岸の宮島口は「世界遺産を望みながら島の制約を受けない宿泊立地」として希少性を帯びる。需要が伸び続け、供給制約が強い——この需給ギャップこそが、外資ブランドが宮島口に着目する理由である。
県全体の宿泊需給も逼迫している。メトロエンジンリサーチの推定稼働率(OTA販売在庫に基づく推定値)では、2026年5月の広島県ラグジュアリー帯(ADR¥100,000相当以上の8施設)の推定OCCは99.6%、旅館カテゴリーも98.5%と、ほぼ満室に近い水準で推移している。高単価帯ほど在庫が薄く、需要が供給を上回る構造が読み取れる。
立地分析 — 世界遺産対岸の希少性と交通結節点
| 地震・津波 | 中 内海で外洋型津波の影響は限定的 |
| 高潮・浸水 | 中 湾奥沿岸部は要配慮 |
| 土砂災害 | 中 背後斜面の傾斜地に留意 |
宮島口の立地的価値は、三つの交通モードが結節する点にある。第一にJR山陽本線・広電宮島口による広島都心からの鉄道アクセス(広島駅から約30分)、第二に山陽自動車道廿日市ICからの車アクセス、そして第三に宮島連絡船による対岸の世界遺産への海上アクセス(約10分)である。陸・海の交通が一点に集約され、かつ世界遺産・厳島神社の大鳥居を望む眺望が得られる立地は、瀬戸内全体を見渡しても代替性が極めて低い。
地価のトレンドも、この立地への評価上昇を裏づけている。宮島口の公示地価は2022年の¥107,200/㎡から2026年の¥131,850/㎡へと5年連続で上昇し、変動率は+0.10%(2022年)から+5.12%(2026年)へと加速している。商業地としての最高地点は¥197,000/㎡に達する。地価上昇は取得コストの増加を意味する一方で、立地希少性が市場に織り込まれつつある証左でもあり、早期に立地を押さえる開発の優位性を示している。
災害リスクは瀬戸内海の内海特性により全般に限定的である。外洋に面した太平洋沿岸と比べ、湾内は津波の波高が相対的に小さく、地震・津波リスクは中程度にとどまる。ただし湾奥の沿岸低地では高潮・浸水への配慮、背後の傾斜地では土砂災害への留意が必要であり、立地選定と設計段階でのリスク回避が前提となる。リスクは管理可能な範囲にあると評価できる。
周辺商圏 — レジャー需要厚・業務需要薄のリゾート立地タイプ
宮島口・音戸がリゾート立地であることは、周辺商圏データが明確に裏づけている。宮島口フェリーターミナル周辺(半径1km)の就業構造を見ると、事業所数224・従業者数1,778人のうちオフィス系就業者は161人、比率はわずか9.1%である。これは業務需要が極めて薄いことを意味し、平日のビジネス出張に依存しないレジャー特化型の需要構造であることを示す。居住人口(半径1.5km)は2025年で13,228人だが、2040年には11,618人へと12.2%減少する見通しであり、地元の常住需要も縮小傾向にある。
音戸の瀬戸はこの傾向がさらに顕著である。半径1km圏のオフィス系就業者比率は宮島口と同じく9.1%、居住人口は2025年の2,890人から2040年には1,909人へと33.9%減少し、高齢者比率は52.9%に達する。常住人口の減少が進む地域だからこそ、外資系リゾートの誘致は地域再生(リジェネレーション)の起爆剤として位置づけられる。実際、音戸の瀬戸公園の再整備は呉市が空中回廊・展望デッキ・ドッグランなどの公共整備を担い、民間が高級ホテルを開発する官民連携プロジェクトとして構想されている。
ここで重要なのは、これらの数値が居住人口・常住就業者という「地元の母数」であり、宮島口の年間約496万人という来島者(滞在・通過需要)を含まないという点である。つまり、地元の常住需要は薄くとも、外部から流入する観光需要は厚いという、典型的なリゾート立地のプロファイルが描き出される。レジャー需要に特化した立地では、業務需要の薄さは弱点ではなく、むしろ週末・連休・インバウンド主導の高単価需要を取り込む余地として読める。
供給パイプライン — 2028・2029年度の外資ブランド参入
広島湾リゾート軸の最大のニュースは、外資系ラグジュアリーブランドが相次いで参入を計画している点である。供給パイプラインの起点となる2件を整理する。
| プロジェクト | 所在地 | 客室数 | 運営 | 開業計画 | 位置づけ |
|---|---|---|---|---|---|
| ヒルトンLXR宮島口西 | 廿日市市宮島口西 | 約60室 | ヒルトン | 2028年 | LXRホテルズ&リゾーツ(国内2軒目) |
| ギャリア音戸 | 呉市音戸の瀬戸公園 | 100室 | バンヤン・グループ | 2029年度 | ラグジュアリー |
| ダーワ音戸 | 呉市音戸の瀬戸公園 | 60室 | バンヤン・グループ | 2029年度 | 個人旅行者向けカジュアル |
ヒルトンLXR宮島口西は、ひろぎんホールディングスの保養施設跡地に計画されている。LXRホテルズ&リゾーツはヒルトンの最上位ラグジュアリーブランド群(ウォルドーフ・アストリア、コンラッドと並ぶ)の一角を占め、国内では京都に続く2軒目となる。約60室のほか、オールデイダイニング、バー、屋外プール、スパ、フィットネス、ミーティングスペースを備える計画で、開発は宮島開発合同会社、運営をヒルトンが担う。世界遺産・厳島神社の大鳥居を望む立地が最大の差別化要素である。
音戸の瀬戸公園では、シンガポールのバンヤン・グループが2つのブランド——ラグジュアリーの「ギャリア」(100室)と個人旅行者向けの「ダーワ」(60室)——を計画している。呉市が公園の公共整備(空中回廊・展望デッキ・ドッグラン等)を担い、民間グループがホテルを開発する官民連携の再整備事業として、地域の観光振興と経済活性化を狙う。2029年度の開業が目指されている。これら3施設が出揃えば、広島湾リゾート軸に外資ブランド計220室が新たに加わることになる。
※供給パイプラインに関する注記:本セクションの開業計画は各事業者の公表(中国新聞等の報道、廿日市市・呉市の発表)に基づく現時点での計画であり、開業年・客室数・施設内容は今後変動する可能性があります。建築計画ベースのパイプラインは確認申請の追加により件数が増加する見込みであり、現時点での確定パイプラインの下限値として参照ください。
ポジショニング — 世界遺産対岸が成立させるADR階層
外資ブランドの参入余地を測るには、既存市場のADR階層を把握する必要がある。広島湾リゾート軸と都心の価格構造を1枚のマップに重ねると、明確な階層と空白が浮かび上がる。
マップが示す構造は明快である。広島市中心部のアーバンラグジュアリー(ヒルトン広島¥45,000/420室、ホテルグランヴィア広島¥45,000、リーガロイヤルホテル広島¥45,000、グランドプリンスホテル広島¥43,000)は、客室規模400〜510室の大規模帯にありながら、ADRは¥42,000〜¥45,000の天井に収れんしている。都市型供給は規模で稼ぐビジネスモデルであり、単価には明確な上限がある。
一方、宮島・宮島口エリアの既存ラグジュアリー旅館は、まったく異なる階層を形成している。みやじまの宿 岩惣(¥106,900/39室)、錦水館(¥132,500/39室)、宮島グランドホテル 有もと(¥89,900/55室)、庭園の宿 石亭(¥141,500/12室・宮浜温泉)といった施設が、ADR¥80,000〜¥140,000台の高単価帯に分布する。客室規模は10〜55室と中小規模ながら、世界遺産対岸という希少立地と歴史ある宿としてのブランド力で、都心の3倍前後の単価を実現している。
充足 都心アーバンラグジュアリー
¥42k〜¥45k × 400〜510室
大規模シティホテルが集積。単価上限が明確で、新規大型供給の余地は限定的。
WS① リゾートラグジュアリー(中規模・外資)
¥60k〜¥120k × 60〜100室
既存は10〜55室の旅館中心。60〜100室規模の外資ブランド型がほぼ空白——ヒルトンLXR・ギャリアが狙う帯域。
参照 超ハイエンド旅館
¥120k+ × 10〜40室
錦水館・庭園の宿石亭等が成立。小規模・高単価の到達点で、需要の支払意思額の上限を示す。
ここに成長余地(ホワイトスペース)が見える。既存のリゾートラグジュアリーは小規模旅館が主体であり、60〜100室規模で国際的なブランド基準のサービス・施設(屋外プール、スパ、オールデイダイニング等)を備えた施設は事実上空白である。ヒルトンLXR(60室)とギャリア(100室)は、まさにこの帯域に向けた供給といえる。外資ラグジュアリーの新規開発が立地希少性をどこまで投資妥当性に転換できるかは、白馬・野沢温泉は「第二のニセコ」になるのかでも論点を掘り下げている。既存の超ハイエンド旅館がADR¥120,000超で成立している事実は、この立地の需要支払意思額が外資ラグジュアリーの想定単価(¥80,000前後)を十分に上回ることを示しており、新規参入の価格的な裏づけとなる。
投資ポテンシャル — 宮島周遊×瀬戸内クルーズ需要の取り込み
広島湾リゾート軸の投資ポテンシャルを、立地希少性・需要トレンド・価格決定力の3つの観点から整理する。
| 評価軸 | 宮島口(廿日市市) | 音戸(呉市) | 広島都心(参照) |
|---|---|---|---|
| 立地希少性 | 世界遺産対岸・代替性極小 | 瀬戸内渦潮・公園一体整備 | 都市内・代替性あり |
| 需要トレンド | 来島496万人・2年連続最多 | クルーズ・瀬戸内周遊 | 業務+都市観光 |
| 就業構造(オフィス比率) | 9.1%(レジャー特化) | 9.1%(レジャー特化) | 業務需要厚 |
| エリアADR(2026/5) | ¥55,676 | ¥29,663 | ¥24,054(中区) |
| 既存ラグジュアリー単価上限 | ¥141,500(旅館) | —(新規開発) | ¥45,000(シティ) |
| 外資パイプライン | ヒルトンLXR 60室(2028) | ギャリア+ダーワ 160室(2029年度) | — |
広島湾リゾートの強みは、単一の観光資源に依存しない需要の重層性にある。宮島口は世界遺産・宮島周遊の玄関口として、宮島島内に泊まれない来訪者の受け皿となる。同時に、瀬戸内海全体がクルーズ・サイクリング(しまなみ海道)・島嶼周遊のデスティネーションとして国際的な評価を高めており、宮島口・音戸はその回遊ルート上の宿泊拠点として機能しうる。点(宮島)の需要だけでなく、面(瀬戸内)の需要を取り込める立地である。瀬戸内全体を面で捉えたラグジュアリー開発の投資構造については、高松×直島マンダリンオリエンタルを起点とした瀬戸内エリア投資分析も参考になる。
価格決定力の観点では、既存旅館がADR¥100,000超を実現している実績が、外資ブランドの価格戦略に明確な上値余地を与える。国際ブランドの予約網・ロイヤルティプログラム・富裕層チャネルを活用すれば、世界遺産対岸という物語性を最大限に収益化できる。都心ラグジュアリーが¥45,000の天井に直面するのとは対照的に、リゾート軸では¥80,000〜¥120,000の単価設定が現実的な射程に入る。県内ラグジュアリー帯の推定稼働率が99.6%(2026年5月時点・推定値)とほぼ満室であることも、この帯域に新規供給を吸収する需要の厚みを示している。
もちろん、外資系ホテルの相次ぐ進出は地域内の競争環境を変える。ただし、これは既存施設にとっても、エリア全体のブランド価値向上を通じた成長機会となりうる。宮島口・音戸という第3の軸が確立すれば、広島は「都市」と「リゾート」の二つの顔を持つデスティネーションとして、瀬戸内インバウンドの中核を担う潜在力を持つ。世界遺産登録30周年を起点に、広島湾リゾートラグジュアリーは構造的な成長フェーズに入りつつあるといえる。
まとめ
広島の宿泊市場は、都心ビジネス・駅前再開発という都市型の二極に加えて、宮島口・音戸というリゾートラグジュアリーの第3軸が立ち上がりつつある。宮島口エリアのADRは都心の2.3倍に達し、既存ラグジュアリー旅館はADR¥52,000〜¥141,000の階層を形成する。来島者数の2年連続最多更新(2025年496万人)と世界遺産登録30周年(2026年)が需要を押し上げ、就業構造(オフィス系9.1%)が示すレジャー特化の立地特性が高単価を支える。
この市場には、60〜100室規模の外資ブランド型リゾートラグジュアリーという明確な空白が存在し、ヒルトンLXR宮島口西(2028年計画)・ギャリア/ダーワ音戸(2029年度計画)はこの帯域への最初の供給となる。既存旅館の¥120,000超という単価実績が需要支払意思額の高さを裏づけ、外資ブランドの価格戦略に上値余地を与える。世界遺産対岸という代替性の低い立地希少性を起点に、広島湾リゾートラグジュアリーは構造的な成長余地を備えた投資テーマとして読み解くことができる。
あわせて読みたい
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- 広島ホテル供給二極化 — 八丁堀×広島駅前、2027-2029年パイプライン分析
- 高松×直島マンダリンオリエンタル開発を起点とした瀬戸内エリア投資分析|1室3億円事業費の利回り構造とエリア波及効果
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算
- 白馬・野沢温泉は「第二のニセコ」になるのか — ラグジュアリー開発パイプラインと投資妥当性の境界線分析
- リブランド型 vs 新設型 — 地方ラグジュアリー外資進出の2スキーム比較【斑尾Mギャラリー×高松マンダリン2027】
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングのOTA公開価格データ(ADR)、OTA販売在庫に基づく推定稼働率(OCC)、市区町村別ADR集計、および国土交通省・e-Stat・観光統計、各ブランド公式リリース・地元報道を併用した。OCC・ADRは2026年5月時点の推定値。
■ 試算前提
ラグジュアリー帯はADR¥100,000相当以上の8施設を母集団とした。リゾート軸のADR射程¥80,000〜¥120,000は、都心ラグジュアリーの上限¥45,000と県内ラグジュアリー帯の需給逼迫(推定OCC99.6%)から導いた相対ポジショニングであり、特定物件の事業計画を保証するものではない。
■ 限界・留意点
推定OCC/ADRはOTA公開在庫に基づく推定値であり、館全体の実績稼働・実質単価とは差異が生じうる。供給パイプラインの開業時期・室数は計画段階のものを含み、変更の可能性がある。来島者数・観光需要は外部環境に依存する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(ADR)、推定稼働率(OCC)、市区町村別ADR集計
■ 政府統計・公的データ
- 国土交通省 地価公示(宮島口)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」
- 総務省・経済産業省「経済センサス-活動調査(2021)」(境界=国勢調査2020小地域)
■ 行政・観光統計
■ ニュース・プレスリリース