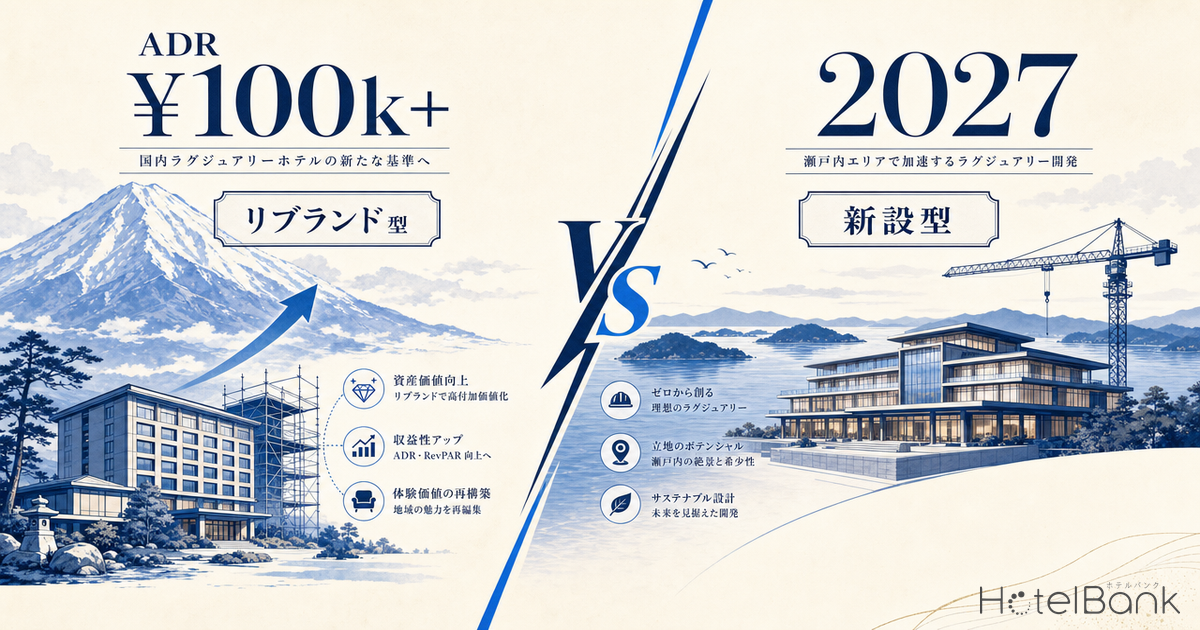
2027年、地方ラグジュアリーホテル市場に外資ブランドが2つの異なる手法で進出する。ひとつは長野・斑尾高原の既存施設を改修してアコーの「Mギャラリーコレクション」へ転換するリブランド型。もうひとつは香川・高松サンポートにゼロから建設する「マンダリン オリエンタル 瀬戸内」の新設型だ。本記事では、この2案件を事業スキームの観点から並列比較し、投資コスト・契約形態・ADRプレミアム・期待利回りの構造的な違いを、メトロエンジンリサーチ&コンサルティングのOTA公開価格データと公的統計から読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- GOP(営業粗利益率)/IRR(内部収益率):本記事の試算値は公開情報をもとにした概算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
- データ出典:メトロエンジンリサーチ&コンサルティング
結論を先に示す。両案件はいずれも、既存市場の価格上限(長野¥49k/高松¥36k)を2倍以上引き離す¥100,000超の価格帯を狙う。これは「需要の空白地帯(ホワイトスペース)」を新ブランドで切り拓く戦略だが、そこへ至る投資経路が根本的に異なる。リブランド型は既存躯体を活かし改修コストで抑える代わりにブランド適合の制約を負い、新設型は理想的な仕様を実現できる代わりにグラウンドアップの高コストと工期リスクを背負う。以下、エリア需要・スキーム・収益構造の順に分析する。
- — 斑尾Mギャラリー(80室)と高松マンダリン(92室)はいずれも想定ADR ¥100,000前後を狙い、既存市場上限(長野¥49k/高松¥36k)を約2.8〜2.9倍引き離すホワイトスペース戦略。
- — リブランド型は既存躯体流用で建設費を新築比概ね5〜7割に圧縮、工期短縮でキャッシュフローを早期化し「投資額という分母」でIRRを底上げ。
- — 新設型は坪単価310〜350万円+期中インフレ(年率+5.0〜5.6%)を背負うが、理想設計で「高ADR×規模という分子」を最大化。2拠点計約250億円・県融資約80億円規模。
- — 両案件ともMC/HMA(資産と運営の分離)を採用し、外資ブランドは不動産を保有せず運営フィーで参画。オーナーが不動産リスクを取る構図。
- — リスク耐性はリブランド型が高く(低BEP稼働率)、新設型は開業初期の需要立上りスピードが成否を左右。高松は瀬戸内国際芸術祭・直島の周遊型需要が大きなアップサイド。
2案件の基本スキーム — 既存改修80室 vs 新築92室
まず両案件の輪郭を整理する。斑尾高原ホテル(長野県飯山市、現行110室)は、シンガポール拠点のペイシャンスキャピタルグループが保有・運営し、アコーの「Mギャラリーコレクション」として全面改修のうえ2027年末に全80室で再開業する。日本の雪山にMギャラリーが展開する初の事例となる。一方、マンダリン オリエンタル 瀬戸内 − 高松(香川県高松市サンポート地区)は、四国電力・JR四国・複数地銀などが出資する合同会社が事業主体となり、地上13階・延床約18,500㎡を新築、全92室の都市型リゾートとして2027年夏に開業する。
| 項目 | リブランド型 斑尾 Mギャラリー | 新設型 高松 マンダリン |
|---|---|---|
| 立地 | 長野県飯山市・斑尾高原(スノーリゾート) | 香川県高松市サンポート(都市臨海) |
| 客室数 | 80室(現行110室から再構成) | 92室(新築) |
| 開発手法 | 既存躯体の全面改修(コンバージョン) | グラウンドアップ新築(地上13階) |
| 運営ブランド | アコー Mギャラリーコレクション | マンダリン オリエンタル |
| 所有・事業主体 | ペイシャンスキャピタルグループ | 合同会社(四電・JR四国・地銀等) |
| 開業予定 | 2027年末 | 2027年夏(竣工2027年2月予定) |
| 市場の位置づけ | 雪山ラグジュアリー初進出 | 瀬戸内 周遊型リゾート構想の中核 |
注目すべき構造差は2点ある。第一に客室数。新設型の高松は当初92室と、既存改修の斑尾80室を上回るが、いずれも100室未満の中規模ラグジュアリーレンジに収まる。これは1室あたり収益を最大化しつつ運営の細やかさを担保する、外資ラグジュアリーの定石的なサイジングといえる。第二に資金の出し手。斑尾はシンガポール系PEファンドの単独主導であるのに対し、高松は地元インフラ・金融が連合する官民連携型であり、地域経済への波及を組み込んだ構図になっている。
長野・香川の宿泊需要バックグラウンド — 季節性と価格上限
外資が狙う¥100k超の価格帯が「空白」であることを、まず既存市場のデータで裏づける。長野県と香川県のOTA公開ADRを直近14ヶ月でみると、両者は明確に異なる季節パターンを持つ。長野県は8月(高原避暑)に¥49,127、ゴールデンウィーク・新緑期の5月に¥45,728とピークを形成し、スノーシーズンの冬季も¥40,000台を維持する通年型のリゾート市場だ。対して香川県は8月¥39,547を山に、年間を通じて¥31,000〜37,000のレンジで推移するビジネス+観光のハイブリッド市場である。
ここで重要なのは、両エリアとも市場全体の平均ADRが¥40,000前後を上限とし、ピーク月でも¥50,000に届かない点だ。長野の通年¥40,000台は、上高地・軽井沢・白馬などのリゾート群を含む県全体の押し上げ効果を反映している。それでも県平均で¥49kが天井ということは、¥100,000超を恒常的に取れる施設は極めて限られることを意味する。香川に至っては県全体で¥40k未満であり、高単価帯は事実上空白だ。両ブランドの想定ADR「¥100,000前後」は、この上限を2〜3倍引き離す水準にある。
マクロ環境の追い風も確認できる。上場ホテルREITの直近月次(2026年4月)では、ジャパン・ホテル・リート投資法人(8985)がADR¥21,133・前年同月比+4.6%、星野リゾート・リート投資法人(3287)がADR¥21,583と、宿泊単価の上昇基調が続く。インバウンドの地方分散も進んでおり、瀬戸内国際芸術祭(直島・高松圏)や信州のスノーツーリズムは、いずれも外貨を取り込む高単価需要の受け皿として位置づけられている。
高松サンポート 立地分析 — 商業地・地価上昇・周遊型の起点
新設型の舞台である高松サンポート地区は、JR高松駅・高松港・サンポートホール高松が集積する香川県の海の玄関口だ。地価面では、高松市の商業地公示地価の平均は約¥149,000/㎡(前年比+1.2%)と県内最高水準で、緩やかな上昇基調にある。サンポートは港湾・商業利用を前提とした臨海エリアであり、13階建ての都市型ホテルを成立させる用途・容積条件を備える。高松空港から車で約30分、直島・小豆島へのフェリー発着港に隣接する地の利は、マンダリンが掲げる「高松・直島・もう1島」を結ぶ周遊型モデルの起点として機能する。
| 商業地 平均 | ¥149,000/㎡ |
| 前年比変動率 | +1.2% |
| 県全体 商業地平均 | ¥90,596/㎡ |
サンポートエリアの既存宿泊供給を半径3km圏でみると、観測できる152施設の最上位はJRホテルクレメント高松(300室、ADR¥36,245)であり、それ以外は東横イン・ダイワロイネット・スーパーホテルといったビジネス/エコノミー帯が大半を占める。つまり高松の都心臨海には、規模を持ちながら¥40,000を超える価格を恒常的に取れる施設が存在しない。新規供給の動きも乏しく、メトロエンジンリサーチが把握する範囲では香川県の新規開業は2024年0軒・2025年45軒・2026年0軒(OTA掲載確認ベース)と、ラグジュアリー帯の新規参入は確認できていない。マンダリンはこの空白に最初に旗を立てる構図になる。高松・直島を結ぶ周遊型モデルの利回り構造とエリア波及効果は、高松×直島マンダリン開発の投資分析で1室あたり事業費の観点から詳しく掘り下げている。
本記事の新規開業軒数はOTA掲載確認ベースの集計です。OTA事前掲載は全体の約19%にとどまり、半数以上が開業後の掲載のため、直近以降の月・年(2026年など)は今後の掲載で軒数が増加する可能性があります。確認申請ベースの建築計画パイプライン(国土交通省「建築物動態統計調査」)と併せて参照することを推奨します。
斑尾高原 立地分析 — 雪山リゾートの通年化という勝ち筋
リブランド型の斑尾高原は、長野県飯山市の標高約1,000mに位置するスノーリゾートだ。半径15km圏で観測できる100施設のうち、現行の斑尾高原ホテル(110室、ADR¥34,229、レビュースコア3.9)が規模・価格とも上位に位置するが、周辺はペンション・中小旅館・スキー宿が中心で、客室規模20〜30室・ADR¥20,000〜30,000台のゾーンに密集している。この市場で全80室・¥100k帯のMギャラリーが登場すれば、エリアの価格構造を一段引き上げる存在になる。
斑尾でアコーが選んだ「リブランド型」の合理性は、雪山リゾートの構造的課題である季節偏重の通年化にある。スキー宿は冬季に需要が集中し、グリーンシーズンの稼働確保が長年の課題だった。Mギャラリーは温泉・複数レストラン・プールバー・会議施設を備えるオールシーズン型に再構成することで、夏の高原避暑・トレッキング、秋の紅葉といった通年需要を取り込む設計になっている。長野県全体のADRが冬だけでなく夏(¥49k)・新緑(¥46k)にもピークを持つ通年型であることは、この戦略の追い風だ。既存躯体を活かしながら通年型ラグジュアリーへ転換する——これがリブランド型の勝ち筋である。なお、新築開業より早く安くブランド化できるリブランド戦略の一般的な構造については、外資ブランドへのリブランド戦略でより広い事例とともに整理している。
ポジショニング分析 — 両エリアに広がるラグジュアリーのホワイトスペース
両エリアの主要施設を「客室規模 × ADR」のマップに配置すると、外資ブランドが狙う領域が視覚的に浮かび上がる。下図では、高松・斑尾とも既存施設が客室規模を問わず¥40,000以下のゾーンに集中しており、¥80,000超の価格帯はほぼ無人だ。両ブランドが想定する¥100,000帯(赤いゾーン)は、現状の市場に競合が存在しない明確なホワイトスペースである。
埋まっている領域
¥10k〜¥40k × 全規模
ビジネス・エコノミー・中小旅館が密集。両エリアとも新規参入の差別化は困難で、価格競争に陥りやすい。
WS① 高原ラグジュアリー(斑尾)
¥80k+ × 50〜80室
雪山×通年型の中規模ラグジュアリーは空白。Mギャラリーが既存改修でこのレンジに到達する。
WS② 都市リゾート(高松)
¥100k+ × 90室前後
都心臨海で高単価を取れる施設が皆無。マンダリンが新築でこの最上位帯を独占的に開拓する。
スキーム比較① — 投資コスト:改修 vs グラウンドアップ
2つのスキームを分ける最大の論点は投資コスト構造だ。リブランド型(斑尾)は既存躯体・基礎・主要構造を流用するため、グラウンドアップ新築に比べ建設費を大きく圧縮できる。一般に、躯体を残すコンバージョン改修は新築の概ね5〜7割程度のコストで上質な仕様を実現できるとされ、加えて工期短縮による開業前倒し=キャッシュフロー早期化のメリットも大きい。半面、既存の柱割り・天井高・動線がブランド基準に合わない場合、客室面積や設備配置に制約が残る。斑尾が110室を80室へ「減築・大型化」するのは、既存スペースをラグジュアリー基準の広めの客室へ再構成する典型的な手法だ。建設費高騰下で改装投資が新築を上回る損益分岐の境界線については、建設費高騰時代の改装投資の境界線分析が複数案件の投資単価から定量的に検証している。
新設型(高松)は理想的なグランドデザインを実現できる代わりに、グラウンドアップの高コストを負う。建設費の前提として、国土交通省「建築着工統計」をもとにした2025年実績ベースの坪単価は、S造で約240.5万円、RC造で約202.6万円(archi-book 2025年版)。アッパーミッド〜ラグジュアリー帯のホテルは仕様グレードが高く、坪単価は310〜350万円規模に達する。さらに建設期間中のインフレを織り込む必要がある。
Turner & Townsendの予測では建設費は2025年+5.6%、2026年+5.3%、2027年+5.0%と上昇が続く見込みだ。2027年開業のグラウンドアップ案件は、施工期間中にこの複利上昇を被る。高松マンダリンは高松・直島の2拠点合計で約250億円の事業規模とされ、物価高による事業費増を背景に、香川県が約80億円の融資を行う方針が報じられている——これは新設型の資金調達がいかに重い負担になるかを端的に示している。皮肉なことに、この建設費高騰は新規供給全体を抑制し、先行して開業する施設の競争環境をむしろ緩和するアップサイド要因にもなる。
| コスト項目 | リブランド型(斑尾80室) | 新設型(高松92室) |
|---|---|---|
| 初期投資の性格 | 改修費中心(躯体流用) | 土地+グラウンドアップ建設 |
| 建設費水準 | 新築比 概ね5〜7割(一般論) | 坪310〜350万円帯+期中インフレ |
| 工期 | 短い(開業前倒し) | 長い(竣工2027年2月予定) |
| 仕様の自由度 | 既存躯体に制約 | 理想設計を実現可能 |
| 資金の出し手 | PEファンド単独 | 官民連携(地銀・自治体融資) |
| 事業規模の目安 | 非開示(改修主体) | 2拠点計 約250億円・県融資約80億円 |
スキーム比較② — 契約形態:MC/HMA という「資産と運営の分離」
両案件に共通する構造が、外資ブランドが資産を保有せず運営に特化するMC(マネジメントコントラクト)/HMA(ホテルマネジメント契約)だ。アコーもマンダリン オリエンタルも、自ら不動産を取得するのではなく、オーナー(斑尾=ペイシャンスキャピタル、高松=合同会社)が資産を保有し、ブランド側がブランド・予約網・運営ノウハウを提供して運営フィーを得る構造をとる。これにより、ブランド側は少ない資本で日本市場へのブランド露出を拡大でき、オーナー側は世界的ブランド力と運営力を「借りる」ことで高単価・高稼働を狙える。
HMA構造のもとでは、オーナーはベースフィー(総売上の数%)+インセンティブフィー(GOPの一定割合)をブランドに支払うのが一般的だ。リブランド型・新設型を問わずこの枠組みは共通だが、両者で意味合いがやや異なる。リブランド型では、既にエリアで認知のある既存施設にグローバルブランドを「上書き」することで、改修投資に対して即座にブランドプレミアムを乗せられる。新設型では、無名の新築にいきなりトップブランドを冠することで、開業初日から最上位の価格設定が可能になる。いずれもオーナーが不動産リスクを取り、ブランドが運営リスクを部分的に共有する形だ。
スキーム比較③ — 想定ADRプレミアムと期待利回り
両ブランドが目指すADRは「¥100,000前後」(高松は明示的に1泊10万円前後を標榜)だ。これを既存市場の上限と比較すると、プレミアムの大きさが際立つ。下図は、各エリアの実勢ADR上限とブランド想定ADRを並べたものだ。高松では既存上限¥36,000に対し想定¥100,000で約2.8倍、斑尾では既存¥34,000(自施設実績)に対し約2.9倍のプレミアムを狙う計算になる。
期待利回り(IRR)の観点では、両スキームのトレードオフが鮮明になる。新規開業ホテルの初年度GOP率は、稼働安定前のため保守的に見るべきだ。参考として、インヴィンシブル投資法人(8963)が開示する運営実績ではGOP率は概ね38〜40%(既存安定物件)だが、開業初年度のラグジュアリーはこれを下回ることが多い。以下は両スキームの収益構造を概念的に対比した試算フレームである。実際の数値は非開示部分が多く、ここでは構造の理解を目的とした概算にとどめる。
| 収益・投資ドライバー | リブランド型(斑尾) | 新設型(高松) |
|---|---|---|
| 想定ADR | ¥100,000前後 | ¥100,000前後 |
| 既存比プレミアム | 約2.9倍(自施設¥34k基準) | 約2.8倍(エリア上限¥36k基準) |
| 初期投資 | 低(改修中心) | 高(土地+新築+期中インフレ) |
| キャッシュフロー立上り | 速い(工期短・開業前倒し) | 遅い(長工期) |
| IRRの効き方 | 分母(投資額)圧縮で底上げ | 分子(高ADR×規模)で押し上げ狙い |
| 主なリスク | 既存躯体起因の仕様制約・改修中の機会損失 | 建設費高騰・工期遅延・需要立上り |
整理すると、リブランド型は「投資額という分母を圧縮することでIRRを底上げする」スキームであり、新設型は「高ADR×理想規模という分子を最大化することでリターンを取りに行く」スキームだといえる。前者は低リスク・中リターンで早期回収を志向し、後者は高コスト・高ポテンシャルで地域のランドマーク化と長期収益を狙う。どちらが優れているという話ではなく、立地特性(斑尾=既存スノーリゾート資産あり/高松=臨海の白地)と事業主体の性格(PEファンド/官民連携)に応じて最適なスキームが選択されている、と読むのが正確だ。
投資判断サマリーと感度
地方ラグジュアリーへの外資進出は、もはや単発の話題ではなく潮流である。アコーはMギャラリーやラッフルズの国内展開を加速し、マンダリン オリエンタルは東京に次ぐ2拠点目として瀬戸内に周遊型構想を打ち出した。共通するのは、(1) インバウンドと富裕層国内需要を背景に¥100k帯のホワイトスペースを狙う、(2) MC/HMAで資産と運営を分離し外資は運営フィーで参画する、(3) 立地に応じてリブランド型と新設型を使い分ける、という3点だ。
感度面では、両スキームのリスク耐性が異なる。リブランド型は初期投資が軽いため、想定ADRが下振れしても損益分岐稼働率が低く抑えられ、ダウンサイド耐性が比較的高い。新設型は投資額が重いぶん、ADRや稼働の下振れが利回りに与える影響が大きく、開業初期の需要立上りスピードが成否を左右する。ただし高松は瀬戸内国際芸術祭や直島という強力な需要源を背後に持ち、周遊型モデルが軌道に乗れば、単体施設を超えた地域全体の高単価化という大きなアップサイドが見込める。
⚠ 将来日程のADRおよび試算に関する注意:本記事のエリアADRは調査時点でOTAに公開されている販売価格の平均であり、今後変動します。両案件の投資コスト・想定ADR・利回りは公開情報に基づく概算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。建設費・需要見通しは前提条件の変化により大きく振れる点にご留意ください。
あわせて読みたい
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算
- 高松×直島マンダリンオリエンタル開発を起点とした瀬戸内エリア投資分析|1室3億円事業費の利回り構造とエリア波及効果
- 外資ブランドへのリブランド戦略:新築開業より早く・安いブランド化の構造
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線 — 2026年大規模リニューアル5案件で読み解く投資単価とADRリフト
- マリオットvsハイアット日本展開戦略をデータで対比、122軒15ブランドと22軒7ブランド、地方の次の外資進出候補は
- カペラ京都3/22開業×宮川町花街ラグジュアリー — 元新道小学校跡地が描くウルトララグジュアリー投資の方程式
参考資料・出典一覧
■ データソース
エリアADRはメトロエンジンリサーチ&コンサルティングのOTA公開価格データ(長野県 N≈1,800施設/香川県 N≈400施設、2名1室・税込・全プラン平均、2025年12月〜2026年5月)を基礎とし、公示地価は国土交通省「地価公示」/香川県、建設費坪単価は国土交通省「建築着工統計」(archi-book 2025年版)、建設費上昇率はTurner & Townsend予測、REIT月次はジャパン・ホテル・リート(8985)・星野リゾート・リート(3287)・インヴィンシブル(8963)の開示資料を参照した。
■ 試算前提
想定ADRは両ブランドの公表(¥100,000前後)を採用。プレミアム倍率は各エリアの実勢ADR上限(高松¥36,245/斑尾自施設¥34,229)を基準に算出。改修コストは「新築比5〜7割」、ラグジュアリー坪単価は310〜350万円を中位前提とした概算であり、IRR・GOPは構造理解を目的とした概念試算にとどめる。
■ 限界・留意点
OTA公開ADRは成約価格より平均+25〜30%上振れする構造を持ち、稼働率・実投資額・運営フィー率は非開示部分が多い。新規開業軒数はOTA掲載確認ベース(事前掲載率約19%)のため直近月は過少表示の可能性がある。実際の投資判断には詳細なフィージビリティ・スタディが必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(長野県 N≈1,800施設/香川県 N≈400施設)、エリア競合分布
■ 政府統計・公的データ
- 香川県「地価公示」(高松市商業地 公示地価)
- 国土交通省「建築着工統計」(建設費坪単価の基礎)
■ REIT・業界レポート
- ジャパン・ホテル・リート投資法人(8985)「月次運営状況 2026年4月」
- 星野リゾート・リート投資法人(3287)「月次運営状況 2026年4月」
- インヴィンシブル投資法人(8963)運営実績(GOP率参考)
■ ニュース・プレスリリース