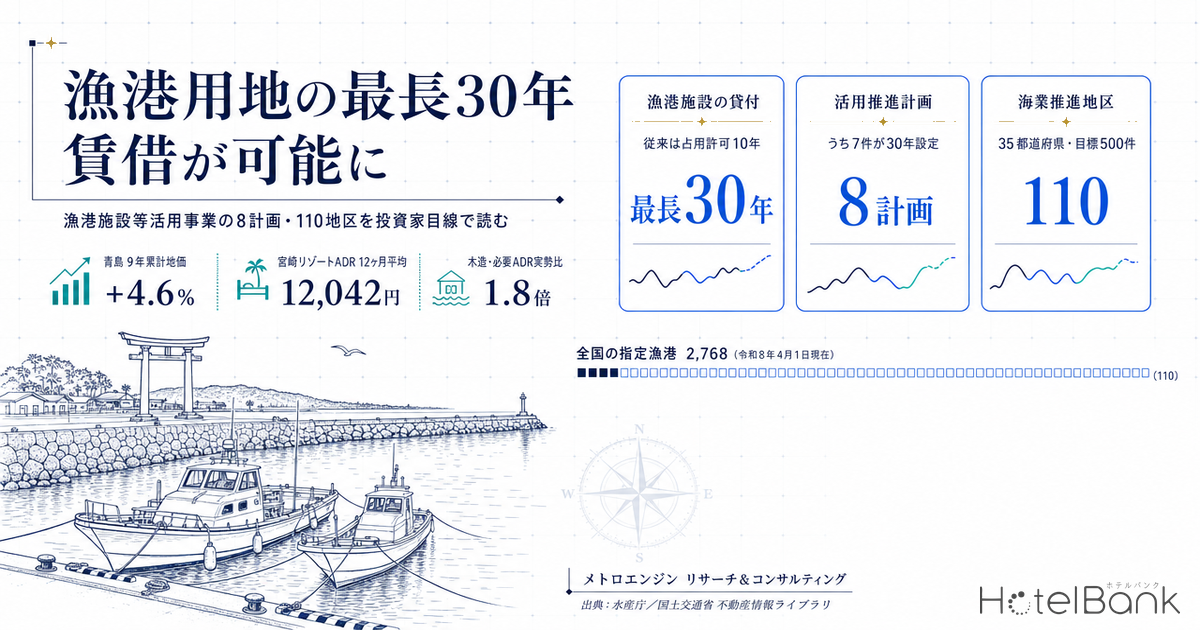
海に面した土地は、日本ではほとんどの場合、民間が長期に使える不動産ではない。漁港の区域内にある水域・公共空地・漁港施設は行政財産または国有財産であり、国有財産法第18条第1項および地方自治法第238条の4第1項によって貸付けは原則として禁じられてきた。使えるのは漁港管理条例に基づく「占用許可」で、模範漁港管理規程例に倣った運用では期間は最大10年、しかも行政処分であるため借地借家法の保護も第三者対抗力もない。つまり、水際にホテルや宿泊施設を建てるという発想は、制度の側で最初から成立しにくかった。
その前提が2024年4月1日に変わった。漁港漁場整備法及び水産業協同組合法の一部を改正する法律(令和5年法律第34号)で創設された「漁港施設等活用事業」により、漁港施設は最長30年の貸付け、水域と公共空地は最長30年の占用が可能になり、加えて抵当権を設定できる物権的権利まで用意された。本稿では、水産庁が公表する一次資料と当社の宿泊施設データを突き合わせ、この制度が投資対象としてどこまで成立するのかを、占有期間・権利の性質・出口・リスクの順に検証する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt程度の精度を確認済)。都道府県・市区町村レベルのマクロ集計としてのみ用い、個別施設には適用していません。
- 掲載価格:2名1室利用時の1室あたり料金(税込)・全プラン平均。ADRとは別基準です。
- データ出典:メトロエンジンリサーチ&コンサルティング/水産庁/国土交通省 不動産情報ライブラリ
- — 最長30年の貸付け・占用が可能になった(2024年4月施行の漁港施設等活用事業)。従来の占用許可は最大10年の行政処分だった。
- — 策定済みの活用推進計画は8件。全国2,768漁港の0.3%、海業推進地区110地区の7.3%にとどまり、宿泊施設を明記するのは青島漁港の1件のみ。
- — 借地借家法3・4・13・14条が適用除外。法定更新も建物買取請求権もなく、30年後は自己負担での原状回復が前提になる。
- — 海業推進地区が所在する39町村の宿泊在庫は中央値7室、30室以上は6.7%(全国22.1%)。事業規模の施設がほぼ存在しない市場である。
- — 木造・20室・利回り8%前提の必要ADRは21,800円で、宮崎県リゾートホテルの推定成約ADR12,042円の1.8倍。RC造では2.7倍に開く。
制度の中身 — 10年の「許可」から30年の「契約」へ、権利の性質が変わった
改正法は2023年3月10日に閣議決定され、同年5月26日に公布、2024年4月1日に施行された。農林水産大臣は施行に先立つ2023年12月21日に「漁港施設等活用事業の推進に関する基本方針」を策定・公表し、2024年4月には漁港管理者向けの「漁港施設等活用事業の推進に関する手引き(案)」が出ている。投資判断に効くのは、この手引きが活用スキームを3つに整理し、それぞれの期間と権利の性質を明示している点である。
第一に、漁港施設の貸付け(漁港法第44条)。従来は国有財産法・地方自治法で原則禁止だった行政財産の貸付けが、認定を受けた計画の範囲内で可能になった。手引きはこれを「公法上の行政処分である使用許可ではなく私法上の賃貸借契約」と位置づけており、特段の定めがない限り民法と借地借家法が適用される。期間は活用推進計画の実施期間の範囲内、すなわち最長30年である。
第二に、水域および公共空地の占用(漁港法第39条第1項ただし書)。認定計画実施者は同条に基づく占用許可が不要となり、最長30年の占用ができる。従来の占用許可が模範漁港管理規程例で最大10年だったことと比べると、期間は3倍になった。
第三に、漁港水面施設運営権(漁港法第52条)。これは水面を排他独占的に占用させる「みなし物権」で、存続期間は10年以内(第57条第1項)だが、活用推進計画で定めた実施期間の範囲内で更新できる(同条第2項)。手引きは、この権利が財産的価値を有する性質上「抵当権を設定することが可能となっており、認定計画実施者が事業を実施するための初期投資に要する資金を円滑に確保する一助ともなります」と明記している。第三者対抗要件は農林水産大臣への登録で具備され、手続は漁港水面施設運営権登録令(令和5年政令第328号)と同令施行規則(令和5年農林水産省令第62号)に定められている。
| 比較軸 | 従来の占用許可(漁港管理条例) | 漁港施設の貸付け(第44条) | 漁港水面施設運営権(第52条) |
|---|---|---|---|
| 法的性質 | 行政処分(許可) | 私法上の賃貸借契約 | みなし物権(財産権) |
| 期間 | 最大10年(模範漁港管理規程例) | 最長30年 | 10年以内・実施期間内で更新可 |
| 第三者対抗力 | なし | 借地借家法の一部適用 | 登録により具備 |
| 抵当権の設定 | 不可 | 建物に対して可 | 運営権自体に可 |
| 対象 | 漁港施設・水域・公共空地 | 漁港施設(用地を含む) | 水域(水面固有の資源利用に限定) |
| 取消・更新の裁量 | 漁港管理者の裁量が大きい | 契約条件による | 法定要件に適合すれば更新するものとする |
ただし運営権の対象事業は狭い。基本方針は、漁港水面施設運営権を設定できるのは「遊漁、漁業体験活動又は海洋環境に関する体験活動若しくは学習の機会の提供」を行う事業に限られると定めている。宿泊施設そのものに運営権を設定することはできない。宿泊を伴う計画では、用地は貸付け、水面は占用または運営権、という組み合わせで設計することになる。
期間と出口 — 借地借家法の4条文が外され、30年後の原状回復が前提になる
30年という数字だけを見て一般の事業用定期借地権と同列に扱うと、出口条件を読み違える。手引きは貸付けについて「漁港法第44条第2項の規定により、借地借家法第3条、第4条、第13条及び第14条の規定は適用されない点に、ご留意下さい」と明記している。第3条は借地権の存続期間、第4条は更新後の存続期間、第13条は建物買取請求権、第14条は第三者の建物買取請求権を定めた条文である。つまり、法定の期間下限も、法定更新も、期間満了時に建物を買い取らせる権利も、この制度には付いてこない。
裏返せば、30年後の建物は自己負担で撤去する前提になる。手引きは原状回復措置の実効性を確保する方策として、行政代執行、連帯保証人の確保、不履行時の所有権移転の取り決め、費用の一部の積み立て・前払い、担保の確保を並べ、「原状回復措置に要する費用の一部をあらかじめ賃料等に上乗せして徴収しておくこと」を漁港管理者側の選択肢として示している。投資家側から見れば、賃料に解体費相当が上乗せされる可能性を初期のプロフォーマに織り込んでおく必要がある。減価償却は30年で償却しきる設計、残存価値ゼロが基本線になる。用地を取得せず地代を払って建てる形式が事業として成立する条件は、借地でホテルを建てる事業性 — 9市場で上限地代を逆算でも上限地代の観点から検証している。
国有財産を借りる場合はさらに制約が加わる。手引きは国有財産法第21条の準用を挙げており、土地および土地の定着物の貸付けは30年以内だが、建物その他の物件の貸付けは10年以内である。加えて、公共空地の上に造成された盛土としての漁港施設用地は「工作物とみなし、土地そのものとならないため、借地借家法の適用がなされない」とされている。埋立・盛土でつくられた岸壁背後の平場は、土地に見えても土地として扱われない可能性がある。どの区画がどの法的カテゴリに属するかは、投資前に漁港管理者と一つずつ確認すべき論点である。
もう一つ、宿泊施設に固有の制約がある。手引きは宿泊施設の運営を「附帯事業」(漁港法第4条の2第3号)に分類し、附帯事業は「消費増進事業又は交流促進事業を実施するために必要となる事業であること」「消費増進事業又は交流促進事業と一体的に実施する事業であること」を要件としている。水揚げされた水産物の販売・飲食提供や、遊漁・漁業体験といった中核事業がまずあり、宿泊はその附帯として位置づけられる。宿泊単体で計画を立てることはできない設計になっている。
パイプライン — 2,768漁港・110地区に対して、計画は8件
制度の量的な広がりを見る。水産庁「漁港一覧」総括表によれば、全国の指定漁港数は令和8年4月1日現在で2,768港。内訳は第1種2,031港、第2種524港、第3種101港、特定第3種13港、第4種99港で、管理者別では都道府県が811港、市町村が1,957港を管理している。水産庁は「5年間でおおむね500件の漁港における新たな海業等の取組実施」を掲げ、その支援対象として「海業の推進に取り組む地区」を指定してきた。指定数は令和6年3月に54地区、令和7年3月に32地区、令和8年3月に24地区が加わり、累計110地区・35都道府県に及ぶ。うち10地区は「実証的に海業の計画策定に取り組む地区」に位置づけられている。
一方で、漁港法第41条に基づく「漁港施設等活用事業の推進に関する計画」(活用推進計画)が実際に策定されたのは、2026年8月時点で8漁港にとどまる。2,768港に対して0.3%、110地区に対して7.3%である。制度施行から2年半でこの水準というのは、投資家にとっては二つの読み方ができる。案件が枯れているのではなく、母集団の側にまだ在庫が積み上がっている段階だという読み方と、漁業権者・漁協との調整コストが想定より重いという読み方である。申請者の構成はその手がかりになる。110地区の申請者を分類すると、自治体が50件、漁業協同組合が36件、協議会・一般社団法人等が17件で、申請者名に会社形態(株式会社等)を含む地区は7件にとどまる。事業者の参入はまだこれからという段階にある。
| # | 策定日 | 漁港(所在地) | 漁港管理者 | 実施期間 | 事業の概要(活用スキーム) |
|---|---|---|---|---|---|
| 1 | 2025/1/7 | 加布里漁港(福岡県糸島市) | 糸島市 | 30年 | 牡蠣・ハマグリ等の飲食提供・販売(漁港施設用地の貸付) |
| 2 | 2025/3/7 | 鐘崎漁港(福岡県宗像市) | 宗像市 | 30年 | フグ・ブリ・イカ等の飲食提供・販売(貸付) |
| 3 | 2025/7/9 | 丸山漁港(兵庫県南あわじ市) | 兵庫県 | 30年 | 飲食提供・販売+海洋環境学習(貸付)、遊漁体験(水面の占用) |
| 4 | 2025/8/29 | 奈良尾漁港(長崎県新上五島町) | 長崎県 | 30年 | プレジャーボート受入+水産物の調理・提供施設(貸付) |
| 5 | 2025/12/22 | 青島漁港(宮崎県宮崎市) | 宮崎県 | 30年 | 水産物の飲食提供・販売+自然空間を活かした宿泊施設・休憩施設(貸付) |
| 6 | 2026/1/30 | 三崎漁港(神奈川県三浦市) | 神奈川県 | 1年 | プレジャーボート受入等(貸付+特別泊地の占用許可) |
| 7 | 2026/1/30 | 岡田漁港(東京都大島町) | 東京都 | 30年 | 島内水産物の販売・提供施設(BBQ等)+釣り・遊漁体験(占用・貸付、水面の占用) |
| 8 | 2026/3/31 | 富津漁港・下洲地区(千葉県富津市) | 千葉県 | 30年 | ノリ・カキ等の販売・飲食+漁業体験+プレジャーボート受入(貸付、水域の占用) |
8計画のうち7件が30年、すなわち漁港法第41条第3項が定める上限(基本方針は「30年を超えない範囲で適切に定める」と規定)をそのまま採っている。漁港管理者が期間を出し惜しみしていないという点は、事業者にとって明確な追い風である。例外は三崎漁港で、実施期間は2026年4月1日から2027年3月31日までの1年、事業もプレジャーボート受入に絞られている。計画概要には「上記の周辺エリアを含めた活用推進計画を令和9年に策定することを検討中」と付記されており、特定第3種漁港という大規模港での本格展開に向けた助走段階と読める。
宿泊施設を事業内容に明記しているのは、8件のうち青島漁港の1件のみである。「自然空間を活かした宿泊施設や休憩施設等を運営する事業」として、漁港施設用地の貸付を想定している。宿泊を軸に据えた漁港活用の実例が、いま全国で1件しかないという事実そのものが、この分野の現在地を示している。
ケーススタディ:青島漁港 — 水際の地価は9年で+4.6%、供給は27施設687室
宿泊施設を含む唯一の計画である青島漁港(宮崎県宮崎市、第2種漁港、漁港管理者は宮崎県)を、立地・地価・供給の3面から見る。
地価の動きは投資家にとって重要な示唆を含んでいる。青島港近くの標準地の公示価格は2018年に21,800円/㎡(前年比-0.5%)を付けて以降、2019年から2023年まで5年連続で21,800円/㎡・前年比0.0%で完全に横ばいだった。上昇に転じたのは2024年(+1.4%)からで、2025年+1.4%、2026年+1.8%と加速はしているものの、2018年から2026年までの9年間の累計上昇率は+4.6%にとどまる。地方の海辺の土地は、キャピタルゲインを取りにいく対象ではない。この制度で得られるのは値上がり益ではなく、値段が付いていなかった水際の場所に30年の占有権が生まれるという、それ自体の希少性である。
供給側を見る。当社が把握する範囲で、宮崎市青島の住所を持つ宿泊施設は27施設・687室。うち30室以上は4施設で、これが客室数の大半(577室)を占める。残る23施設は1〜16室のミニマム規模である。青島という、国内でも知名度の高い海岸観光地でさえ、宿泊在庫の実態はこの構造にある。
供給の実勢 — 海業推進地区の39町村では、30室以上の施設が6.7%しかない
青島だけの特殊事情かを確かめるため、「海業の推進に取り組む地区」110地区が所在する98市町村について、当社の施設マスターから宿泊施設の規模構成を集計した。市町村を「市」と「町村」に分け、全国平均と並べたのが次の分布である。
海業推進地区が所在する39町村では、客室数が判明する1,140施設・13,645室に対し、客室数の中央値は7室、30室以上の施設は76施設(6.7%)、100室以上はわずか9施設(0.8%)である。全国では30室以上が22.1%、100室以上が6.8%であることを踏まえると、漁村部の宿泊在庫は全国平均の3分の1以下の割合でしか事業規模の施設を持たない。カテゴリー構成でも民宿440施設・旅館367施設が上位を占め、貸別荘95施設、ゲストハウス56施設と続く。一方、同じ110地区でも「市」に区分される59市では30室以上が18.6%、100室以上が6.9%と全国平均に近く、都市部の漁港と漁村部の漁港ではまったく別の市場を見ていることになる。
| 市町村 | 施設数 | 客室数 | 中央値 | 30室以上 | 最大規模 | 主要カテゴリー |
|---|---|---|---|---|---|---|
| 福岡県糸島市 | 58 | 683 | 4室 | 4(7.7%) | 257室 | 貸別荘14/ゲストハウス8/旅館8 |
| 福岡県宗像市 | 37 | 1,211 | 8室 | 8(22.9%) | 291室 | 旅館10/民宿9/リゾートホテル5 |
| 兵庫県南あわじ市 | 122 | 1,488 | 5室 | 9(7.8%) | 329室 | 貸別荘39/民宿34/旅館19 |
| 長崎県新上五島町 | 54 | 540 | 8室 | 2(3.9%) | 46室 | 民宿17/ビジネスホテル13/旅館9 |
| 宮崎県宮崎市 | 169 | 9,731 | 20室 | 65(41.4%) | 736室 | ビジネスホテル47/大人専用27/旅館14 |
| 神奈川県三浦市 | 69 | 733 | 6室 | 3(4.8%) | 292室 | 民宿41/旅館9/貸別荘5 |
| 東京都大島町 | 105 | 740 | 5室 | 3(3.1%) | 40室 | 民宿37/貸別荘19/ゲストハウス16 |
| 千葉県富津市 | 108 | 684 | 2室 | 5(4.8%) | 55室 | 貸別荘52/旅館18/民宿8 |
この表からは、8計画が置かれた市場が二層に分かれていることが読み取れる。宮崎市は30室以上が41.4%・最大736室と、既にホテル市場として成立している。宗像市も30室以上が22.9%と全国平均並みである。残る6市町村は30室以上が3.1〜7.8%、中央値2〜8室という、事業規模の宿泊施設がほぼ存在しない市場である。とくに富津市は中央値2室、貸別荘52施設という構成で、宿泊在庫が一棟貸し型に極端に偏っている。
需要側 — 計画が置かれた7都県の推定稼働率は81.7〜93.1%
供給が薄いことは、それだけでは投資機会にならない。需要が伴っているかを、当社の推定稼働率で確認する。8計画が所在する7都県の2026年7月の推定OCCは以下の通りである。
全施設ベースでは東京都93.1%、福岡県91.1%、兵庫県88.7%、千葉県86.5%、神奈川県85.6%、宮崎県84.2%、長崎県81.7%と、7都県すべてが80%を超えている。リゾートホテルに絞ると千葉県87.7%、福岡県85.0%、兵庫県83.7%、東京都82.9%、宮崎県79.8%、長崎県76.6%、神奈川県74.3%で、旅館は東京都90.1%、兵庫県82.8%が高い。夏季ピークの月であることを差し引く必要はあるが、これらの市場で新規の宿泊供給が需要側の制約を受ける状況ではない。
制約となるのは単価である。宮崎県のリゾートホテルカテゴリーの推定成約ADRは、2025年8月から2026年7月までの12ヶ月平均で12,042円(N=13〜16施設)。同期間の県全体では6,913円(N=159〜169施設)である。前者は月次のサンプルが14施設前後と薄いため、幅を持って読む必要がある。いずれにせよ、この単価水準が事業性の制約条件になる。
事業性の試算 — 30年の占有権があっても、必要ADRは実勢の1.8〜3.2倍になる
制度が使えることと、投資が成立することは別である。宿泊施設を附帯事業として組む場合の必要ADRを、建設費から逆算する。前提は20室・延床1,000㎡(302.5坪)・客室部分比率60%、稼働率70%(通年ベース)、GOP率30%、目標利回り8%(対建設費)とした。同じ逆算の考え方を商圏別に適用した結果は、政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算するにまとめている。
■ 試算前提の根拠
建設費の坪単価は国土交通省「建築着工統計」に基づく2025年の宿泊業用建築の構造別実績(木造138.2万円、RC造202.6万円、S造240.5万円)を用いた。GOP率30%は、リゾートホテルの業界目安20〜40%の中位であり、インヴィンシブル投資法人が開示するMHM運営91物件のGOP実績38.9%(2024年12月期)を上回らない保守値として設定している。稼働率70%は、宮崎県リゾートホテルの2026年7月推定OCC79.8%を夏季ピークとみなし、通年ベースで割り引いた水準である。土地代は計上していない。この制度では用地を取得せず、貸付料または占用料を支払うためである。
| 構造 | 坪単価 | 建設費 | 必要ADR | 実勢比 |
|---|---|---|---|---|
| 木造 | 138.2万円 | 4.18億円 | 21,800円 | 1.8倍 |
| RC造 | 202.6万円 | 6.13億円 | 32,000円 | 2.7倍 |
| S造 | 240.5万円 | 7.28億円 | 38,000円 | 3.2倍 |
| 木造(インフレ後) | — | 4.72億円 | 24,700円 | 2.0倍 |
| RC造(インフレ後) | — | 6.93億円 | 36,100円 | 3.0倍 |
| S造(インフレ後) | — | 8.22億円 | 42,900円 | 3.6倍 |
■ 感度分析
稼働率60%(通年ベース)・GOP率25%まで前提を落とすと、必要ADRは木造で30,500円、RC造で44,800円、S造で53,200円まで跳ね上がる。逆に、この試算が示すのは、漁港区域での宿泊開発が成立する条件は極めて限定的だということである。木造・低層・小規模で建て、ADRを2万円台に乗せられる商品性を持たせる。この一本に絞られる。RC造やS造の中層ホテルを漁港区域に建てる合理性は、少なくとも地方漁村の単価水準では見出しにくい。
■ 3シナリオでの必要ADR(木造・20室)
| シナリオ | 必要ADR | 実勢比 | 前提 |
|---|---|---|---|
| 楽観 | 17,500円 | 1.4倍 | 通年稼働率75%・GOP率35%。飲食・体験と一体運営で客室外収益が寄与する前提 |
| 中位 | 21,800円 | 1.8倍 | 本文の基本前提。通年稼働率70%・GOP率30% |
| 悲観 | 34,500円 | 2.9倍 | 通年稼働率60%・GOP率25%、建設費を年+5%で2.5年分織り込み |
実勢比は宮崎県リゾートホテルの推定成約ADR12ヶ月平均12,042円(2025年8月〜2026年7月、N=13〜16施設)に対する倍率。出典: メトロエンジンリサーチ&コンサルティング/国土交通省「建築着工統計」(2025年)より試算
3シナリオを並べると、木造・20室という最も軽い構成であっても、実勢単価に対して最低1.4倍、建設費のインフレと稼働の下振れが重なれば2.9倍の単価が必要になる。楽観シナリオですら実勢を4割上回るという事実が、この制度で宿泊を成立させる難度を示している。
| / | 通年稼働率 55% | 通年稼働率 60% | 通年稼働率 65% | 通年稼働率 70% | 通年稼働率 75% |
|---|---|---|---|---|---|
| GOP率 40% | 20,800円 | 19,100円 | 17,600円 | 16,400円 | 15,300円 |
| GOP率 35% | 23,800円 | 21,800円 | 20,100円 | 18,700円 | 17,500円 |
| GOP率 30% | 27,800円 | 25,500円 | 23,500円 | 21,800円 | 20,400円 |
| GOP率 25% | 33,300円 | 30,500円 | 28,200円 | 26,200円 | 24,400円 |
網掛けは必要ADRが2万5,000円以下に収まる領域。宮崎県リゾートホテルの推定成約ADR(2025年8月〜2026年7月の12ヶ月平均)12,042円に対しては、いずれの組み合わせでも1.2倍以上の単価が必要になる。出典: メトロエンジンリサーチ&コンサルティング/国土交通省「建築着工統計」(2025年)より試算
ここで効いてくるのが、制度が与える「値段の付いていない場所」へのアクセスである。青島の標準地は22,800円/㎡だから、仮に1,000㎡の敷地を購入しても2,280万円にすぎず、建設費4億円に対して土地代の節約効果は5%程度でしかない。この制度の投資価値は、土地代が浮くことではない。岸壁に接する、市場に出回らない立地に30年間の排他的な地位を得られること、そして水面側については登録により第三者対抗要件を備え抵当権まで設定できる権利が用意されていること——この2点にある。ADRを2万円台に乗せるための商品性は、まさにその立地からしか出てこない。
リスクの所在 — 契約条件が標準化されておらず、貸付料は自治体ごとに決まる
| 区分 | 内容 | 影響度 | 投資家側の対応 |
|---|---|---|---|
| 賃料水準 | 貸付料は「地方公共団体毎に定める公有財産の貸付に関するルール」に従って設定され、全国共通の基準がない | 高 | 活用推進計画の公表段階で条件が示されるかを確認。事前提示は制度上妨げられていない |
| 出口・原状回復 | 借地借家法第13条・第14条の適用除外により建物買取請求権がない。期間満了時は原状回復が原則 | 高 | 解体費を初期プロフォーマに計上。賃料への上乗せ徴収の有無を契約前に確認 |
| 事業範囲 | 宿泊は附帯事業であり、消費増進事業または交流促進事業と一体で実施することが要件 | 中 | 飲食・物販・体験の中核事業を含む事業体で計画を組成 |
| 漁業調整 | 水面施設運営権の設定には都道府県知事の同意が必要(漁港法第49条第2項)。漁港の漁業上の利用の確保が前提 | 中 | 漁協・漁業権者との合意形成を計画策定前段階から進める |
| 土地の法的性質 | 盛土による漁港施設用地は工作物とみなされ、借地借家法の適用外。国有財産では建物の貸付は10年以内 | 中 | 対象区画ごとに行政財産/国有財産/工作物の別を漁港管理者に確認 |
| 市場規模 | 漁村部の宿泊市場は中央値7室・30室以上6.7%と小さく、比較可能な事例が乏しい | 中 | 単価を取れる商品性を優先し、規模は抑える |
| 自然災害 | 沿岸低地に立地するため、津波・高潮・液状化のリスク評価が必須 | 高 | 個別地点でのハザード評価と設計対応、保険条件の確認 |
最も読みにくいのは賃料である。手引きは貸付料について「地方公共団体毎に定める公有財産の貸付に関するルールに従って、設定をしてください」とするのみで、全国的な算定基準を置いていない。同時に「認定計画実施者との貸付契約を円滑に締結できるよう、漁港管理者や行政財産を貸し付ける地方公共団体の判断であらかじめ、活用推進計画の公表などのタイミングで条件を示すことは、妨げません」とも書かれている。裏を返せば、条件が示されないまま計画だけが公表されるケースもありうる。案件を評価する側としては、活用推進計画の公表と同時に貸付料・占用料の目安が示されているかどうかが、その漁港管理者の本気度を測る実務的な指標になる。あわせて、沿岸低地という立地そのものが抱える災害リスクをどう投資判断に織り込むかは、南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク分析が太平洋沿岸の観光地を対象に定量化している。
成立しやすい形
木造・低層・20室前後
建設費4〜5億円、ADR2万円台。飲食・体験を中核に据え、宿泊を附帯として組む。既存の民宿・旅館とは規模で競合しない。
成立しにくい形
RC造・S造の中層ホテル
必要ADRが3万円台後半〜4万円台。地方漁村の実勢単価12,042円との乖離が大きく、30年の占有権では埋まらない。
いま確認すべきこと
110地区の計画化タイミング
計画策定は8件(110地区の7.3%)。事業者の参入余地は残っている。貸付料の事前提示と漁協の合意状況を見て案件を選別する。
まとめ
漁港施設等活用事業は、海に面した公物を民間が長期に使えるようにした点で、日本の沿岸不動産の制度前提を変えた。漁港施設は最長30年の貸付け、水域と公共空地は最長30年の占用、水面施設運営権は10年(更新可)の物権的権利として抵当権の設定と登録による第三者対抗が可能になった。従来の最大10年・行政処分ベースの占用許可と比べれば、資金調達を伴う事業の器としては別物である。
一方で、投資判断としてはまだ助走段階にある。全国2,768の指定漁港のうち活用推進計画が策定されたのは8件、宿泊施設を明記するのは青島漁港の1件のみ。海業推進地区110地区の申請者も自治体50件・漁協36件が中心で、会社形態を含む申請者は7件にとどまる。供給側を見れば、これらの地区が所在する39町村の宿泊在庫は中央値7室、30室以上が6.7%と、事業規模の施設がほとんど存在しない市場である。需要は7都県すべてで推定稼働率80%超(2026年7月時点・OTA販売在庫ベースの推定値)と底堅いが、単価は宮崎県リゾートホテルで12,042円と低く、必要ADRとの乖離は木造でも1.8倍ある。
したがって、当面この制度を投資機会として見るなら、規模を追わず単価を追う設計になる。木造・低層・小規模で建て、飲食や漁業体験と一体で組み、水際という立地からしか出てこない商品性で2万円台のADRを取りにいく。そのうえで、貸付料の水準と原状回復の負担条件を契約前に固める。110地区という母集団に対して計画化が7.3%という現状は、選別の余地が大きいことも意味している。
あわせて読みたい
- 借地でホテルを建てる事業性 — 9市場で上限地代を逆算、所有比1.38倍の地価に届く
- 島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差、価格の階層はこうできている
- 広島湾リゾートラグジュアリーの開発パイプライン — 宮島口・音戸という第3の軸
- 三浦市二町谷地区 海業振興を目指す用地活用プロジェクト
- 新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- 改正旅館業法6/15施行『1室営業解禁』— 小規模町家・古民家・ヴィラ業態への構造シフト
- 企業保養所コンバージョンの投資経済性 — 温泉・高原5エリアの地価×ADRで読む3シナリオ利回り
参考資料・出典一覧
■ データソース
制度・計画・漁港数の記述は水産庁の一次資料(基本方針、手引き(案)、活用推進計画概要、漁港一覧総括表)に基づく。地価公示・用途地域は国土交通省 不動産情報ライブラリ。宿泊施設の施設数・客室数・カテゴリー構成、推定成約ADR、推定稼働率はメトロエンジンリサーチ&コンサルティングの集計データ(対象期間 2025年8月〜2026年7月、稼働率は2026年7月)。
■ 試算前提
必要ADRの逆算は、20室・延床1,000㎡(302.5坪)・客室部分比率60%、稼働率70%(通年ベース)、GOP率30%、目標利回り8%(対建設費)、土地代不計上を基本前提とする。坪単価は国土交通省「建築着工統計」2025年の宿泊業用建築の構造別実績(木造138.2万円/RC造202.6万円/S造240.5万円)。感度分析は通年稼働率55〜75%、GOP率25〜40%の範囲で再計算し、インフレ考慮ケースは建設物価 年+5%で2.5年分を織り込んだ。
■ 限界・留意点
推定成約ADR・推定稼働率はOTA公開情報に基づく推定値であり、各施設の実際の成約価格・会計数値とは異なる。宮崎県リゾートホテルのADRは月次サンプルが13〜16施設と薄く、幅を持って読む必要がある。必要ADRの逆算は建設費と目標利回りから導いた粗い水準であり、貸付料・占用料、借入条件、運営費の個別事情、原状回復費の積立を含まない。個別案件の事業性判断に代替するものではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR、推定稼働率(OTA販売在庫ベース)、宿泊施設マスター(施設数・客室数・カテゴリー)
■ 法令・行政資料(一次出典)
- 水産庁「『漁港施設等活用事業の推進に関する基本方針』の策定について」(令和5年12月21日)
- 水産庁「漁港施設等活用事業の推進に関する手引き(案)」(令和6年4月・PDF)
- 水産庁「漁港施設等活用基本方針」(令和5年12月21日策定・PDF)
- 水産庁「海業の推進」(活用推進計画一覧・海業の推進に取り組む地区一覧)
- 水産庁「漁港一覧」(指定漁港数一覧表・令和8年4月1日現在)
- 改正後の漁港及び漁場の整備等に関する法律(e-Gov法令検索)
- 国土交通省 不動産情報ライブラリ(地価公示・用途地域)
- 国土交通省「建築着工統計」(宿泊業用建築の構造別工事費、2025年)
■ 業界ベンチマーク
本記事の試算について:事業性の試算は公表統計に基づく簡易試算であり、実際の投資判断には個別地点でのフィージビリティ・スタディが必要です。貸付料・占用料は漁港管理者および行政財産を貸し付ける地方公共団体が個別に設定するため、本試算には含めていません。推定稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。