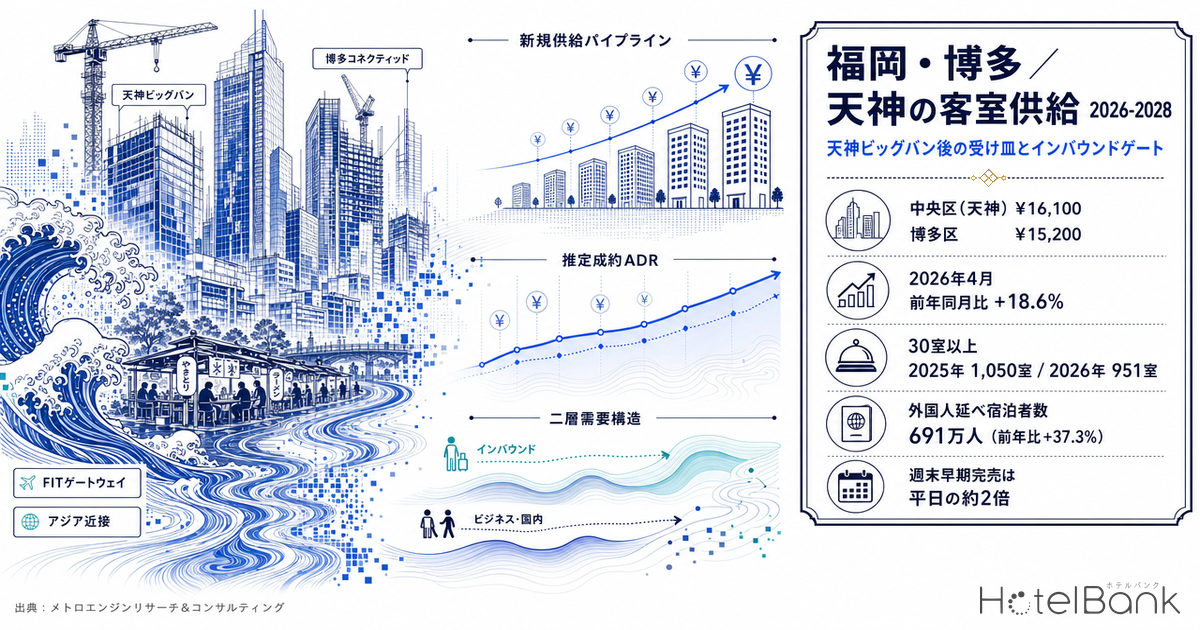
九州の玄関口・福岡市では、天神ビッグバンと博多コネクティッドという二大再開発が2026年に大きな節目を迎える。オフィス供給が先行するなか、宿泊マーケットではどの程度の客室が積み上がり、需要はどこから来ているのか。本稿では、メトロエンジンリサーチが把握する範囲の新規開業データ、OTA公開価格、そして個別ホテルの残室推移をもとに、博多・天神・福岡空港周辺の供給余地とインバウンドゲートとしての受け皿を定量的に読み解く。
本記事における指標の定義
※ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込・全プラン平均)です。新規開業・客室数はメトロエンジンリサーチ&コンサルティングが把握する範囲(OTA掲載確認ベース)であり、全数調査ではありません。データ出典:メトロエンジンリサーチ。
- — 都心の実質供給は年約1,000室規模 — 30室以上に絞ると直近3年で23施設・約2,190室が積み上がった
- — 推定成約ADRは天神プレミアム — 中央区¥16,100 > 博多区¥15,200(2026年5月)、都心3区で天神が博多をわずかに上回る
- — ADRは前年比+18.6%の上昇基調 — 福岡県2026年4月¥12,500(前年同月¥10,500)、秋の需要期に高まる季節性も明瞭
- — 需要は平日=業務・週末=観光/インバウンドの二層構造 — 週末の早期完売施設数は平日の約2倍
- — アジア近接のFITゲート — 外国人延べ宿泊者数は2024年691万人(前年比+37.3%)で全国6位、受け皿余地は前向き
2026年、二大再開発が節目を迎える福岡都心
天神ビッグバンは、福岡市が2015年に打ち出した天神エリアの建て替え促進策である。福岡市の公表資料によれば、2025年3月末時点で建築確認申請は93棟、竣工は74棟に達し、当初目標の30棟を大きく上回った。2026年末に一つの区切りを迎える見通しで、2026年6月竣工・8月開業予定の天神ビジネスセンター2期、米系「エースホテル」が入居し2026年12月末竣工予定の天神1-7計画など、宿泊機能を伴う複合ビルが仕上げ段階に入っている。
一方、博多駅周辺の博多コネクティッドは2019年から続く再開発の総称で、西日本シティビルが2026年4月に竣工予定である。博多駅前の福岡センタービルは2026年9月に閉館し建て替えが検討されるなど、更新の動きが続く。なお、博多駅の線路上空を活用しラグジュアリーホテルを組み込む予定だった「博多駅空中都市プロジェクト」は、建設費・人件費の高騰を受けて2025年9月に計画中止が発表された。オフィス・商業主導の再開発が進むなかで、宿泊供給は再開発ビルの一部機能として、また周辺の中小規模ホテルとして積み上がっているのが実態である。
新規供給パイプライン — 実質供給は年1,000室規模
メトロエンジンリサーチが把握する福岡県の新規開業(OTA掲載確認ベース)は、2024年42施設・約390室、2025年58施設・約1,350室、2026年31施設・約1,111室であった。件数の多くは1室規模の貸別荘・町家が占めるため、ホテル・旅館としての実質供給を捉えるには30室以上の施設に絞って見るのが妥当である。30室以上に限ると、2024年3施設・189室、2025年12施設・1,050室、2026年8施設・951室で、直近3年間の合計は23施設・約2,190室となる。都心の実質供給はおおむね年1,000室規模で推移していると読める。
ここで重要な留意点がある。新規開業データはOTA掲載を確認できた時点で計上されるため、開業の数ヶ月前にしか掲載が出ない構造上、直近以降の月は今後の掲載反映で件数・客室数が増える。2026年後半以降の数値は現時点での下限値として捉えるべきである。全国の開業集中が単価・稼働に与えるインパクトについては、2026年5-8月開業集中4ヶ月の供給ショック分析でエリア別に掘り下げている。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=131施設・福岡県2024-2027)
2025-2026年に開業した主な都心ホテルは下表の通りである。天神では2025年のザ・ゲートホテル福岡 by HULIC(171室)とONE FUKUOKA HOTEL(41室)に続き、2026年4月にTHE KNOT FUKUOKA Tenjin(206室)が加わった。博多側でもKOKO HOTEL Premier 博多(120室)、BASE LAYER HOTEL 福岡(126室)、バウンシー・バイ・リーガ 福岡博多(117室)が相次ぎ、シーサイドももち地区には福岡プリンスホテル ももち浜(229室)が開業している。100室超のシティ・ビジネス系が供給の中心を成している点が特徴である。
| 開業 | 施設名 | 客室数 | カテゴリ | エリア |
|---|---|---|---|---|
| 2025-04 | ザ・ゲートホテル福岡 by HULIC | 171 | シティ | 天神 |
| 2025-04 | ONE FUKUOKA HOTEL | 41 | シティ | 天神 |
| 2025-10 | クインテッサホテル福岡渡辺通 | 66 | ビジネス | 渡辺通 |
| 2026-02 | KOKO HOTEL Premier 博多 | 120 | ビジネス | 博多 |
| 2026-03 | 福岡プリンスホテル ももち浜 | 229 | シティ | ももち |
| 2026-04 | THE KNOT FUKUOKA Tenjin | 206 | シティ | 天神 |
| 2026-04 | BASE LAYER HOTEL 福岡 | 126 | ビジネス | 博多周辺 |
| 2026-09 | バウンシー・バイ・リーガ 福岡博多 | 117 | シティ | 博多 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
出典:メトロエンジンリサーチ&コンサルティング(地図)/円の大きさ=客室数
ADR階層 — 天神が博多をわずかに上回る都心プレミアム
2026年5月の推定成約ADRを区別に見ると、天神を擁する中央区が¥16,100(N=83)で最も高く、博多駅を抱える博多区が¥15,200(N=147)で続く。福岡空港・箱崎エリアを含む東区は¥13,000(N=12)と、都心中核より一段低い水準にある。糸島方面のリゾートを含む西区・早良区は¥24,000台と高いが、対象施設数が4施設と少なく、少数のリゾート施設が押し上げている点に留意が必要である。ビジネス・シティ系が集積する都心3区では、天神が博多をわずかに上回るプレミアムを維持している構図が確認できる。
出典:メトロエンジンリサーチ&コンサルティング作成(2026年5月・推定成約ADR)
業態別(福岡県、2026年5月・推定成約ADR)では、ビジネスホテルが¥11,500(N=341)、シティホテルが¥18,800(N=40)、リゾートホテルが¥17,400(N=14)となっている。供給の中心である100室超のシティ系がビジネス系の1.6倍前後の単価帯を形成しており、都心再開発を背景としたアップグレード需要の受け皿となっていることがうかがえる。福岡のビジネスホテル単価を他の出張都市と比較した視点は、出張都市の宿泊単価2026(札幌・仙台・広島・福岡)も参考になる。
ADRの季節性 — 前年同月比で着実な上昇基調
福岡県全体の推定成約ADRを月次で追うと、2026年4月は¥12,500(前年同月¥10,500、前年同月比+18.6%)、5月は¥12,400(前年同月¥11,200、同+10.3%)と、前年を明確に上回って推移している。秋の需要期に単価が高まる季節性も明瞭で、2025年11月には¥13,300の水準をつけた。カレンダー月で年次を重ねると、2026年は概ね一段高い軌道を描いており、都心の単価は着実な上昇基調にあると読める。
出典:メトロエンジンリサーチ&コンサルティング作成(福岡県・推定成約ADR、2026年7月以降は調査時点の掲載水準に基づく推定)
需給の二層構造 — 業務は平日、観光・インバウンドは週末を厚くする
福岡都心の需要は、平日を支える業務(ビジネス)層と、週末に厚みを増す観光・インバウンド層の二層で構成される。この構造を、個別ホテルの残室推移(室ベース)から確認した。2026年8月上旬の平日(木曜・8月6日)と週末(土曜・8月8日)を対象に、OTA公開枠が総客室の30%以上ある福岡県内施設を集計したところ、平日は集計対象143施設、週末は120施設であった(調査時点の進行中の予約状況、いずれもチェックインまで約15〜18日)。
早期完売(残室が初めて0室に到達したリードタイムがLT30以上)の施設数は、平日が業務系7・観光レジャー系5に対し、週末は業務系12・観光レジャー系10と、いずれの層でも週末が約2倍に増える。注目されるのは、業務系の完売リードタイム中央値が平日でもLT43と早く、平日需要が構造的に厚いことである。これに週末の観光・インバウンド需要が上乗せされることで、都心の稼働が二層で底支えされている様子が読み取れる。
出典:メトロエンジンリサーチ&コンサルティング作成(早期完売=残室が初めて0室に到達したLTがLT30以上の施設数)
週末に早期完売が目立った施設の例を挙げると、ホテルニューガイアドーム前(71室、ビジネス)はLT90時点で残室0室、完売観測40日と、イベント連動で早期に埋まる需要の強さを示した。天神南のホテル一楽 南天神(147室、ビジネス)も平日・週末ともにLT90で完売を観測しており、業務・観光の双方から支持される立地の強さがうかがえる。都心の中規模ホテルが平日・週末を問わず高い充足を実現している点は、追加供給の受け皿余地を裏づける材料といえる。
アジア近接のFITゲートとしての受け皿余地
福岡はソウル・上海・台北など東アジア主要都市から2時間前後という近接性を武器に、個人旅行(FIT)のゲートウェイとして存在感を高めている。観光庁の宿泊旅行統計調査によれば、福岡県の外国人延べ宿泊者数は2024年に691万人(前年比+37.3%、2019年比+62.3%)に達し、全国第6位となった。空路・海路ともにアジア主要都市と直結する立地は、週末の観光・インバウンド層を厚くする構造的な追い風である。空港近接という立地条件がもたらす需給については、空港隣接ホテルの投資余地(福岡ほか5空港)で詳しく分析している。
供給面では、都心の実質供給が年1,000室規模で積み上がる一方、平日は業務、週末は観光・インバウンドという二層需要が稼働を底支えしている。天神ビッグバン・博多コネクティッドによる都心機能の更新が続くなか、100室超のシティ・ビジネス系を中心とした受け皿の拡充は、アジア近接のFITゲートとしての成長余地と整合的である。再開発でオフィス・商業・宿泊が一体化する新ビルが仕上がる2026年以降、都心の宿泊マーケットはさらに厚みを増していく可能性が高い。
⚠ 将来日程・将来供給に関する注意:本記事のADRのうち2026年7月以降は調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれ変動します。また新規開業・供給の将来分はOTA掲載確認ベースの下限値であり、今後の掲載反映で件数・客室数が増加する見込みです。個別ホテルの残室状況は調査時点の進行中の予約状況を示すものです。
まとめ
福岡・博多/天神の宿泊マーケットは、①都心で年1,000室規模の実質供給が積み上がり、②ADRは天神・博多を中心に前年比プラスの上昇基調にあり、③平日の業務層と週末の観光・インバウンド層という二層需要が稼働を底支えする、という三点で整理できる。天神ビッグバン・博多コネクティッドが2026年に節目を迎えるなか、アジア近接のFITゲートとしての受け皿余地は前向きに評価できる。追加供給が需要の二層構造と噛み合うかどうかが、今後の単価と稼働のバランスを左右する焦点となる。
あわせて読みたい
- 2026年5-8月開業集中4ヶ月の供給ショック分析 — 100室超新規開業ホテルの月別・エリア別インパクト
- 出張都市の宿泊単価2026 — 札幌・仙台・広島・福岡のビジホADRを25ヶ月で読む
- 空港隣接ホテルの投資余地 — 関空・福岡・那覇・新千歳・中部 5空港の客室需給分析
- 【取材】福岡・白金にやまや初の一棟貸し宿「白金はなれ」 開業
- 空港3km圏のホテル148軒・14,827室 — LCC増便とFITインバウンドが選ぶ「翌朝発」の構造
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
参考資料・出典一覧
- メトロエンジンリサーチ&コンサルティング — 新規開業データ(OTA掲載確認ベース)、OTA公開価格に基づく推定成約ADR、個別ホテルの残室推移
- 福岡市「天神ビッグバン」(福岡市 住宅都市局)
- 福岡市「博多コネクティッド」(福岡市 住宅都市局)
- 福岡再開発動向2026 終盤戦を迎えた天神ビッグバン(NetIB-News、2026年)
- 訪日宿泊客 福岡は前年比37.3%増(西日本新聞、観光庁調査)
- 福岡市観光統計「福岡市の観光・MICE」2025年版(福岡市)
- 観光庁「宿泊旅行統計調査」
■ データソース
メトロエンジンリサーチ&コンサルティングの新規開業データ(OTA掲載確認ベース)、OTA公開価格に基づく推定成約ADR、個別ホテルの残室推移を主データとし、福岡市および観光庁の公表統計を併用した。
■ 試算前提
ADRは各施設のOTA最安プラン水準(2名1室・税込)に業態別補正係数を適用した推定成約単価(税抜相当)。エリアADRは対象施設の中央値。都心の実質供給は30室以上の施設に限定して集計した。
■ 限界・留意点
新規開業データはOTA掲載確認ベースの下限値で、直近以降の月は掲載反映により増加余地がある。2026年7月以降のADRは調査時点の掲載水準に基づく推定。上場ホテルREIT開示との照合(91施設・直近3ヶ月)で誤差中央値は約7%。全数調査ではない。