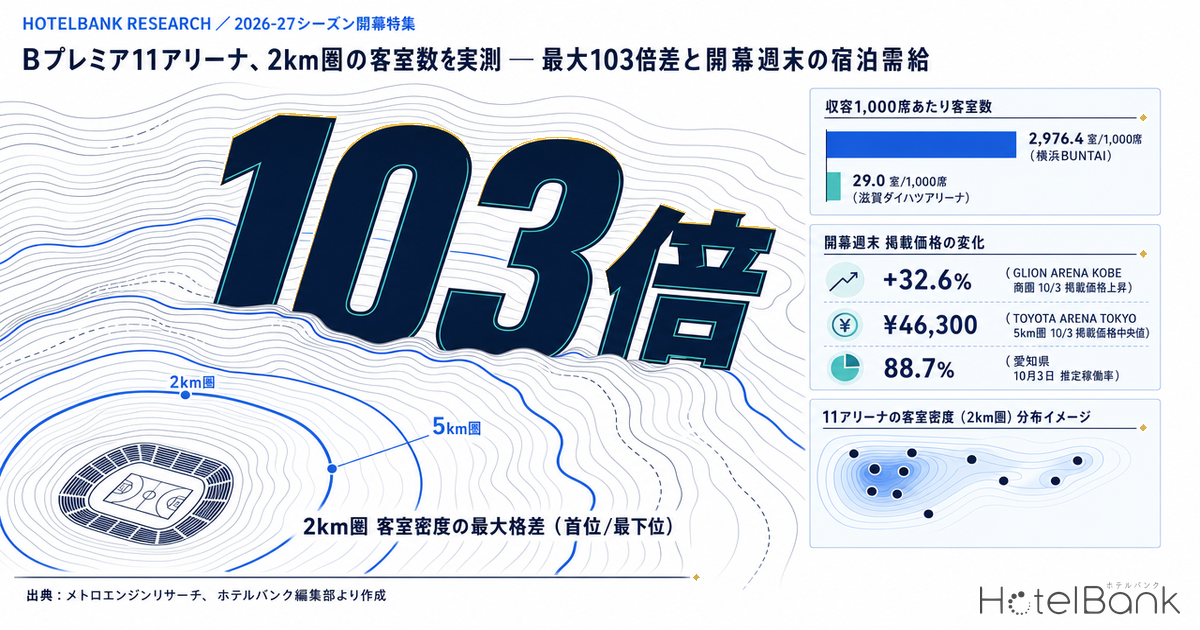
2026年9月22日、B.LEAGUE PREMIER(Bプレミア)が開幕する。競技成績による昇降格を廃し、事業規模とアリーナ要件でリーグを構成する「B.革新」の初年度であり、参入クラブには収容5,000席以上(固定席に加え可動席・クラブ設置仮設席を含む)のホームアリーナが求められた。結果として、この数年で各地に大型アリーナが立ち上がっている。では、その周辺に宿泊の受け皿はどれだけあるのか。本稿では公式に確認できた11会場について、半径2km・5km圏の施設数と客室数をメトロエンジンリサーチのデータで実測し、収容人数1,000席あたりの客室数に換算して商圏の厚みを比較した。結論から言えば、2km圏の客室密度は最大で約103倍の開きがあった。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)です。
- 掲載価格:調査時点でOTA等に公開されている全プランの平均価格(2名1室利用時・1室あたり料金・税込)。本稿の日別価格はこの掲載価格ベースであり、ADR(推定成約単価)とは水準が異なります。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt程度の精度を確認済)。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- 客室/1,000席:アリーナ商圏内の総客室数 ÷ アリーナ収容人数 × 1,000。会場規模に対する宿泊供給の厚みを示す正規化指標。
- データ出典:メトロエンジンリサーチ
- — 11会場の2km圏客室密度は29室〜2,976室/1,000席と約103倍の開き。既存の宿泊集積の中にある会場と、単独立地の会場では遠征客の前提が違う。
- — 開幕直後の2026年10月3日(土)の掲載価格は、愛知県を除く10会場のうち9会場で9月26日(土)を上回った(+2.9%〜+32.6%)。
- — 上昇幅が最大なのはGLION ARENA KOBE商圏の+32.6%(¥28,700→¥38,100、N=60施設)。ただし行楽期・催事を含む複合要因の結果で、開幕効果を単独で切り出せるものではない。
- — 満員1試合の宿泊需要は収容1,000席あたり約56室(遠方宿泊比率10%・1室1.8名)。都市型会場では商圏在庫の数十分の一だが、滋賀・舞洲・沖縄は2km圏だけでは賄えない。
- — アリーナ商圏の337施設のうち206施設(61.1%)はOTA公開枠が総客室数の30%未満。残室ゼロは館全体の満室を意味しない。
開幕は9月22日、対象は公式に確認できた11会場
B.LEAGUEの発表によれば、2026-27シーズンの開幕戦は2026年9月22日(火)、TOYOTA ARENA TOKYOでのアルバルク東京対琉球ゴールデンキングス戦である。2016年のリーグ創設時と同じカードを同じ日付で再現する構成となった。
本稿の分析対象は、B.LEAGUE公式および施設側の公表情報でホームアリーナとして確認でき、かつ収容人数が公表されている11会場に限定した。建設中・仮称段階の会場、収容人数の公式値が確認できなかった会場は対象から除いている。したがって本稿はBプレミア全クラブの網羅的な一覧ではなく、確認可能な範囲での定量比較である。
| アリーナ/クラブ・所在 | 収容 人数 |
2km 施設 |
2km 客室 |
2km 客室/1,000席 |
5km 施設 |
5km 客室 |
5km 客室/1,000席 |
|---|---|---|---|---|---|---|---|
| 横浜BUNTAI 横浜ビー・コルセアーズ/横浜市中区 |
5,000 | 87 | 14,882 | 2,976.4 | 111 | 18,901 | 3,780.2 |
| 広島グリーンアリーナ 広島ドラゴンフライズ/広島市中区 |
10,000 | 155 | 14,835 | 1,483.5 | 194 | 17,477 | 1,747.7 |
| GLION ARENA KOBE 神戸ストークス/神戸市中央区 |
10,000 | 67 | 9,509 | 950.9 | 93 | 12,789 | 1,278.9 |
| ハピネスアリーナ 長崎ヴェルカ/長崎県長崎市 |
6,000 | 69 | 4,808 | 801.3 | 123 | 7,331 | 1,221.8 |
| TOYOTA ARENA TOKYO アルバルク東京/サンロッカーズ渋谷/東京都江東区 |
10,000 | 8 | 4,757 | 475.7 | 242 | 44,567 | 4,456.7 |
| IGアリーナ 名古屋ダイヤモンドドルフィンズ/名古屋市北区 |
17,000 | 31 | 4,690 | 275.9 | 237 | 33,212 | 1,953.6 |
| SAGAアリーナ 佐賀バルーナーズ/佐賀県佐賀市 |
8,400 | 17 | 1,546 | 184.0 | 26 | 1,806 | 215.0 |
| LaLa arena TOKYO-BAY 千葉ジェッツ/千葉県船橋市 |
10,000 | 12 | 940 | 94.0 | 26 | 2,635 | 263.5 |
| 沖縄アリーナ 琉球ゴールデンキングス/沖縄県沖縄市 |
10,000 | 29 | 577 | 57.7 | 135 | 4,499 | 449.9 |
| おおきにアリーナ舞洲 大阪エヴェッサ/大阪市此花区 |
7,056 | 5 | 268 | 38.0 | 41 | 7,177 | 1,017.1 |
| 滋賀ダイハツアリーナ 滋賀レイクス/滋賀県大津市 |
5,000 | 7 | 145 | 29.0 | 33 | 2,230 | 446.0 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(OTA掲載確認ベース。2km圏 計487施設56,957室/5km圏 計1,261施設152,624室)
集計対象は、メトロエンジンリサーチが把握する範囲で各会場から直線距離2km・5km圏に所在し、かつ2026年8月18日から11月30日のチェックイン日でOTA上の掲載が確認できた宿泊施設である。大人専用施設、温浴施設、キャンプ場、企業・団体の宿泊所は除外し、客室数が登録されている施設のみを数えた。OTA未掲載の旅館・民宿・簡易宿所は含まれない。
2km圏の客室密度は最大103倍差 — 「都心型」と「埋立地型」
収容人数1,000席あたりの客室数で並べると、序列は明快に分かれた。首位は横浜BUNTAI(横浜ビー・コルセアーズ)の2,976室/1,000席。5,000席という比較的コンパクトな会場が、関内・伊勢佐木町という横浜有数の宿泊集積地の中に置かれている構図である。2km圏に87施設14,882室が入る。
これに広島グリーンアリーナ(広島ドラゴンフライズ)の1,483室/1,000席、GLION ARENA KOBE(神戸ストークス)の951室/1,000席が続く。いずれも県庁所在地の中心市街地、あるいはそこに徒歩圏で接続するウォーターフロントに立地しており、既存のビジネス・観光集積をそのまま受け皿として使える。
他方、下位3会場は性格が異なる。滋賀ダイハツアリーナ(滋賀レイクス)は2km圏に7施設145室で29室/1,000席、おおきにアリーナ舞洲(大阪エヴェッサ)は5施設268室で38室/1,000席、沖縄アリーナ(琉球ゴールデンキングス)は29施設577室で58室/1,000席にとどまる。首位との比は約103倍に達する。舞洲は人工島、滋賀ダイハツアリーナは大津市南部の住宅地、沖縄アリーナは沖縄市の内陸部と、いずれも既存の宿泊集積から外れた場所に単独で立つ大型施設である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(対数目盛。N=2km圏487施設/5km圏1,261施設)
興味深いのは、2km圏と5km圏で順位が大きく入れ替わる会場があることだ。TOYOTA ARENA TOKYOは2km圏こそ8施設4,757室(476室/1,000席)と限定的だが、5km圏に広げると242施設44,567室・4,457室/1,000席と全会場中で最大になる。台場・青海という湾岸の島状エリアに立地しつつ、5km圏には汐留・浜松町・豊洲方面の大規模ホテル群が入るためである。IGアリーナ(名古屋ダイヤモンドドルフィンズ)も同様に、2km圏276室/1,000席から5km圏1,954室/1,000席へと7.1倍に伸びる。名城公園という都心北縁の立地が、名古屋駅・栄の集積を5km圏で取り込む形になる。この名城公園5km圏の需要構造については、会場移転にともなう変化を追った大相撲名古屋場所IGアリーナ初年度7/12-26|会場移転で変わる名城公園5km圏ホテル需要マップも参考になる。
逆に、SAGAアリーナ(佐賀バルーナーズ)は2km圏184室/1,000席に対し5km圏でも215室/1,000席と、ほとんど増えない。佐賀市の宿泊供給そのものが会場周辺に集中しており、圏域を広げても新たな在庫が出てこない構造である。おおきにアリーナ舞洲は5km圏で1,017室/1,000席まで伸びるが、この5km圏の客室の多くは湾を挟んだ対岸の此花区・港区側にあり、直線距離ほどには移動しやすくない点に注意が要る。
地図で見る11会場 — 客室分布のかたち
全11会場の位置と2km圏の客室規模を地図上に置くと、立地類型の違いが視覚的に読み取れる。円の大きさは2km圏の客室数に対応する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
次に、対照的な2会場の客室分布を拡大して並べる。左は2km圏に87施設が密集する横浜BUNTAI、右は5km圏でも41施設にとどまり、その多くが湾の対岸に位置するおおきにアリーナ舞洲である。点の大きさは各施設の客室数に対応する。
横浜BUNTAI 半径2km(87施設14,882室)
おおきにアリーナ舞洲 半径5km(41施設7,177室)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
価格帯の構成 — 遠征客が実際に選べる在庫はどこにあるか
客室数の総量だけでは、遠征観戦客の受け皿としての実力は測れない。スポーツ観戦の遠征需要は、宿泊費を抑えたい層と、観戦を旅行の中心に据えて滞在を厚くする層に分かれるためである。そこで各会場の主商圏(2km圏の施設数が10未満の会場は5km圏を採用)について、客室数ベースのグレード構成を見た。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(客室数ベースの構成比。グレード未登録の施設は10月上旬の掲載価格帯から区分を推定)
LaLa arena TOKYO-BAY(千葉ジェッツ)の2km圏は、バジェット帯が客室数の61.3%を占め、ハイグレード以上がゼロという構成になった。南船橋の商業集積に隣接する立地であり、宿泊は近隣のリーズナブル帯に集中している。SAGAアリーナも同様に、バジェット帯が45.0%で、ラグジュアリー帯の在庫がない。
対照的に、TOYOTA ARENA TOKYOの5km圏はラグジュアリー20.9%・ハイグレード18.6%と上位帯が4割近くを占める。おおきにアリーナ舞洲の5km圏もラグジュアリー22.1%・ハイグレード34.7%と上位帯に厚みがあるが、これは対岸のベイエリアに大型リゾート系ホテルが並ぶためで、会場からの実移動距離は数値以上に長い。
この構成差は、クラブ側の宿泊付き観戦商品づくりにとって直接的な条件になる。上位帯の在庫が薄い商圏では高付加価値パッケージを組む素材が限られ、逆に上位帯に偏る商圏では価格を抑えた遠征需要の受け皿が手薄になりやすい。会場の集客規模と商圏の価格構成が噛み合っているかどうかは、会場ごとにかなり違う。
10月最初の土曜、商圏の掲載価格はどこまで上がっているか
供給の厚みを押さえたうえで、開幕直後の需給を実測する。対象は2026年10月3日(土)。開幕からおよそ10日後にあたり、多くのクラブがホーム開催を組む10月最初の土曜である。比較対照には同年9月26日(土)を用いた。10月10日から12日はスポーツの日を含む三連休、9月19日から21日も敬老の日を含む三連休であり、対照日としては歪みが大きいためである。
各会場の主商圏について、施設ごとの日別平均掲載価格の中央値を取った。
| アリーナ商圏 | 圏域 | N 施設 |
9/26(土) 掲載価格中央値 |
10/3(土) 掲載価格中央値 |
差 | 10/3の都道府県 推定稼働率 |
|---|---|---|---|---|---|---|
| 横浜BUNTAI | 2km | 70 | ¥33,800 | ¥38,700 | +14.5% | 神奈川県 73.8% |
| 広島グリーンアリーナ | 2km | 136 | ¥25,700 | ¥31,400 | +22.3% | 広島県 72.2% |
| GLION ARENA KOBE | 2km | 60 | ¥28,700 | ¥38,100 | +32.6% | 兵庫県 80.9% |
| ハピネスアリーナ | 2km | 63 | ¥21,500 | ¥26,000 | +21.3% | 長崎県 72.9% |
| TOYOTA ARENA TOKYO | 5km | 211 | ¥38,500 | ¥46,300 | +20.1% | 東京都 76.5% |
| IGアリーナ(アジア大会期間中) | 2km | 28 | ¥46,600 | ¥39,900 | -14.5% | 愛知県 88.7% |
| SAGAアリーナ | 2km | 17 | ¥18,500 | ¥20,000 | +8.1% | 佐賀県 74.0% |
| LaLa arena TOKYO-BAY | 2km | 11 | ¥19,000 | ¥22,500 | +18.2% | 千葉県 70.8% |
| 沖縄アリーナ | 2km | 26 | ¥15,900 | ¥14,900 | -5.9% | 沖縄県 77.6% |
| おおきにアリーナ舞洲 | 5km | 38 | ¥31,200 | ¥36,700 | +17.5% | 大阪府 70.1% |
| 滋賀ダイハツアリーナ | 5km | 31 | ¥26,300 | ¥27,100 | +2.9% | 滋賀県 76.7% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格は2名1室利用時・1室あたり・税込。推定稼働率は2026年8月17日観測、LT47時点)
まず前提として、愛知県の2日はいずれも第20回アジア競技大会(愛知・名古屋2026、2026年9月19日〜10月4日)の会期中にあたる。IGアリーナ商圏で10月3日が9月26日を14.5%下回ったのは、対照日側が大会需要で押し上げられているためであり、この1件はアリーナ商圏どうしの比較からは切り離して読む必要がある。愛知県の10月3日の推定稼働率88.7%(2026年10月3日宿泊分・2026年8月17日観測、LT47時点、N=538施設54,249室)が11県で最も高いのも同じ理由による。大会そのものが名古屋圏の宿泊需給をどこまで押し上げるかは、2026年アジア競技大会・愛知の宿泊需給で需要の波及範囲まで含めて整理している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
その愛知県を除くと、10会場のうち9会場で10月3日の掲載価格が9月26日を上回った。上昇幅が最も大きいのはGLION ARENA KOBE商圏の+32.6%(¥28,700→¥38,100、N=60施設)。次いで広島グリーンアリーナ商圏の+22.3%(¥25,700→¥31,400、N=136施設)、ハピネスアリーナ商圏の+21.3%(¥21,500→¥26,000、N=63施設)、TOYOTA ARENA TOKYO商圏の+20.1%(¥38,500→¥46,300、N=211施設)と続く。
ここで慎重に扱いたいのは因果の帰属である。10月最初の土曜は行楽シーズンの立ち上がりであり、学会・展示会・音楽公演など複数の需要要因が重なる。本稿のデータはアリーナ商圏の宿泊需給を測っているのであって、上昇分をバスケットボールの試合開催だけに帰することはできない。読み取れるのは、「開幕直後の週末に、これらの商圏では既に平常土曜を2〜3割上回る価格水準が掲載されている」という事実である。大型施設での興行が周辺の宿泊単価を実際に動かすのかという論点自体は、アリーナ・ホール公演はホテル単価を動かすかが公演単位で検証している。
逆に沖縄アリーナ商圏は10月3日が9月26日を5.9%下回った(¥15,900→¥14,900、N=26施設)。沖縄県全体の推定稼働率は77.6%(N=1,160施設52,888室)と決して低くないが、沖縄市中心部の宿泊供給は総量が577室と小さく、県全体の需給と会場周辺の価格が連動しにくい。滋賀ダイハツアリーナ商圏も+2.9%とほぼ横ばいだった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年10月3日チェックイン、2026年8月17日観測・LT47時点。OTA販売在庫に基づく推定値)
都道府県レベルの推定稼働率で見ると、2026年10月3日宿泊分・LT47時点(2026年8月17日観測)の消化が最も進んでいるのは愛知県88.7%、次いで兵庫県80.9%(N=817施設35,052室)、沖縄県77.6%、滋賀県76.7%(N=222施設10,406室)、東京都76.5%(N=1,344施設182,496室)である。最も余裕があるのは大阪府70.1%(N=717施設111,005室)と千葉県70.8%(N=700施設48,258室)だった。兵庫県の水準の高さは、GLION ARENA KOBE商圏の掲載価格上昇(+32.6%)と方向が一致している。
※ 読み取り上の制約:本稿の稼働率は都道府県単位のマクロ集計であり、個別施設やアリーナ商圏単位の稼働率は算出していない。在庫の投入タイミングや販売チャネル配分による誤差はマクロ集計では平均化されるが、狭域では信頼性が確保できないためである。また調査時点は2026年10月3日の47日前にあたり、この段階の在庫消化は途中経過である。今後の在庫追加や直前の価格調整によって、最終的な着地は変動する。
OTA公開枠の薄さ — アリーナ商圏の在庫を読むときの注意点
アリーナ商圏の在庫を施設単位で追ううえで、一つ構造的な制約がある。今回、各商圏の50室以上の施設について10月3日チェックインの残室推移を確認できたのは337施設だった。このうち206施設(61.1%)は、観測期間を通じてOTA上に出ていた客室が総客室数の30%未満にとどまっていた。会場別では、GLION ARENA KOBE商圏が47施設中38施設(80.9%)と最も比率が高く、公開枠の最大値の中央値は総客室数の10.1%だった。おおきにアリーナ舞洲商圏の73.7%(19施設中14施設)、TOYOTA ARENA TOKYO商圏の67.1%(73施設中49施設)が続く。
この場合、OTA上の残室がゼロになっても「館全体が満室」を意味しない。あくまで小さく設定された公開枠の中での残数である。公開枠が小さい理由は一つに特定できず、(1)公式サイト直販・コールセンター・旅行会社・法人契約などOTA以外のチャネルを中心とした運用、(2)一度に全量を出さずチェックインが近づくにつれて小出しに追加していく在庫コントロール、(3)契約上のOTAアロットメント自体が少なく設定されている、といった複数の可能性が考えられる。公開データだけでは判別できない。
したがって、アリーナ商圏の需給を語るときは、施設単位の残室ではなく、価格水準の推移と都道府県レベルの在庫消化を組み合わせて読むほうが安全である。本稿がそのような構成を取っているのはこの理由による。
1試合が生む宿泊需要は、商圏規模に対してどれくらいか
アリーナの収容人数と商圏の客室数を直接比べても意味は薄い。観客の大半は日帰り圏の居住者だからである。そこで簡易な試算を置いて、量感を掴む。
■ 試算前提
満員時の来場者のうち宿泊を伴う遠方客の比率を10%、1室あたりの利用人数を1.8名と仮定した。この場合、必要客室数は「収容人数×10%÷1.8」となり、収容1,000席あたり約56室に相当する。実際の遠征比率はカード・曜日・対戦相手の遠さで大きく変わるため、この値は水準感を掴むための目安であり、特定の試合の需要予測ではない。
この前提では、収容10,000席の会場が満員となった1試合につき、およそ556室の宿泊需要が発生する計算になる。これを2km圏の客室数と突き合わせると、横浜BUNTAIは53.5倍、広島グリーンアリーナは26.7倍、GLION ARENA KOBEは17.1倍の在庫を持つ。都市型の会場では、1試合分の遠征需要は商圏全体の在庫からすれば小さな増分にすぎない。裏を返せば、既存の宿泊需要が厚い日に試合が重なれば、遠征客は容易に押し出される。
対して滋賀ダイハツアリーナは0.5倍、おおきにアリーナ舞洲は0.7倍、沖縄アリーナは1.0倍と、2km圏だけでは試算上の必要客室数を賄えない。LaLa arena TOKYO-BAYの1.7倍、SAGAアリーナの3.3倍も余裕は大きくない。これらの会場では、遠征客は最初から数km以上離れたエリアに宿泊することが前提になる。
この試算は前提の置き方に敏感である。遠方から宿泊を伴って来場する比率と、1室あたりの利用人数を振ると、収容1,000席あたりの必要客室数は次の幅に収まる。
| 宿泊を伴う遠方客の比率 | 1室1.6名 | 1室1.8名 (基準) | 1室2.0名 |
|---|---|---|---|
| 5% | 31.2 | 27.8 | 25.0 |
| 10% | 62.5 | 55.6 | 50.0 |
| 15% | 93.8 | 83.3 | 75.0 |
出典:ホテルバンク編集部による試算(青字が本文の基準ケース)
収容10,000席の会場が満員になった1試合で見ると、必要客室数は250室から938室の幅になり、基準ケースの556室はその中位にあたる。2km圏に14,882室を持つ横浜BUNTAIでは上限側の938室でも商圏在庫の6.3%にすぎないが、2km圏145室の滋賀ダイハツアリーナでは基準ケースの278室ですら賄えず、上限側では469室と在庫の3倍を超える。前提を振っても、商圏が厚い会場と薄い会場の結論は入れ替わらない。
宿側にとっての収益機会 — 会場タイプ別の打ち手
ここまでの整理は、宿泊事業者にとって具体的な機会に翻訳できる。
商圏が厚い都市型会場(横浜BUNTAI、広島グリーンアリーナ、GLION ARENA KOBE、TOYOTA ARENA TOKYO)では、遠征需要は既存需要に上乗せされる形で入ってくる。10月3日時点で既に平常土曜比+14.5〜+32.6%の掲載水準が形成されていることは、これらの商圏の集客力の裏付けである。ここでの伸びしろは、価格そのものより滞在の設計にある。試合終了後の遅いチェックイン、翌朝の遅めの朝食、会場までの徒歩ルート案内といった運用面の適合は、同価格帯の競合との差になり得る。上位グレードの在庫が厚い商圏(TOYOTA ARENA TOKYO周辺はラグジュアリー・ハイグレード計39.5%)では、観戦を軸にした高付加価値パッケージを組む余地がある。
商圏が薄い単独立地型会場(滋賀ダイハツアリーナ、おおきにアリーナ舞洲、沖縄アリーナ、LaLa arena TOKYO-BAY)では、状況が逆転する。2km圏の在庫が試算上の必要客室数と同程度かそれ以下であるということは、開催日には近接在庫が構造的に希少になることを意味する。周辺施設にとっては、開催日を事前にカレンダーへ織り込み、リードタイムの早い段階から価格を段階的に引き上げていく余地がある。現時点で滋賀ダイハツアリーナ商圏の10月3日が+2.9%、沖縄アリーナ商圏が−5.9%と平常土曜と大きく変わらない水準にとどまっていることは、逆に言えば、開催日カレンダーを反映させる余地がまだ残っているということでもある。
圏域を広げて初めて在庫が現れる会場(IGアリーナ、おおきにアリーナ舞洲)では、数km離れた施設にもチャンスがある。IGアリーナの5km圏には237施設33,212室があり、名古屋駅・栄の在庫がここに入る。会場からのアクセス手段と所要時間を明示できる施設は、距離のハンディを実質的に打ち消せる。ただし舞洲の5km圏のように湾を挟む場合、直線距離と実移動時間が乖離するため、案内の精度がそのまま選ばれるかどうかを左右する。
まとめ
Bプレミアの参入要件が収容5,000席以上(可動席・仮設席を含む)のアリーナを求めた結果、各地に大型アリーナが揃った。ただし「箱ができた」ことと「泊まれる」ことは別の話である。本稿で確認した11会場の2km圏客室密度は29室/1,000席から2,976室/1,000席まで約103倍の開きがあり、既存の宿泊集積の中に置かれた会場と、更地に単独で立つ会場とでは、遠征客が直面する現実がまったく異なる。
2026年10月3日(土)の掲載価格は、愛知県を除く10会場のうち9会場で9月26日(土)を上回っていた。上昇幅は+2.9%から+32.6%まで幅があり、商圏ごとの需給の強さがそのまま反映されている。ただしこの上昇は行楽シーズンや各種イベントを含む複合要因の結果であり、リーグ開幕の効果を単独で切り出せるものではない。
それでも実務的な含意ははっきりしている。アリーナは年間30試合前後のホームゲームを固定的に生む需要装置であり、その日付は事前に公表される。商圏が薄い会場の周辺施設ほど、この既知のカレンダーを価格と在庫の計画に織り込む価値が大きい。逆に商圏が厚い都市型会場では、価格よりも観戦客の動線に合わせた運用設計が差になる。会場のタイプを見極めることが、最初の一歩になる。
⚠ 将来日程の価格に関する注意:本記事の2026年9月26日・10月3日の掲載価格は、調査時点でOTA等に公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。新規プランの追加や直前の価格調整により、現時点の水準がそのまま着地するとは限らない点にご留意ください。同様に、都道府県別の推定稼働率もLT47時点の途中経過です。
あわせて読みたい
- WMG2027関西まで9か月 — 会場50市町村の客室16.5万室を棚卸しする
- アジアパラ競技大会が動かす愛知の10月 — 大会週の平日は翌週を12pt上回る
- 49年ぶりの国スポが青森へ — 市町村別ホテル市場を価格と在庫で読む
- 広島県2026年開業1,003室の中身 — 大型ビジネス系に偏る供給と、6月に反転した推定成約ADRのYoY
- アリーナ・ホール公演はホテル単価を動かすか — サカナクション2026秋ツアー会場周辺の検証
- 大相撲名古屋場所IGアリーナ初年度7/12-26|会場移転で変わる名城公園5km圏ホテル需要マップ
- 2026年アジア競技大会・愛知の宿泊需給 — 名古屋圏に広がる需要波及を読む
- 会場近接という立地価値 — イベント・MICE需要で評価される宿を全国・エリア別に集計
- 秋のマラソン4大会と宿泊需給2026 — 金沢・水戸・富山・神戸、前夜の価格はもう動いている
参考資料・出典一覧
■ リーグ・会場関連(公式)
- B.LEAGUE「B.革新初年度となる、りそなグループ B.LEAGUE 2026-27シーズン B.PREMIER、B.ONE、B.NEXTの全カーディングが決定!」(2026年2月17日)
- B.LEAGUE「B.革新 参入決定クラブ」
- B.LEAGUE「ホームアリーナ検査要項〔2026-27シーズン B.PREMIER用〕」(PDF)
- TOYOTA ARENA TOKYO 公式サイト「メインアリーナ」
- IGアリーナ 公式サイト「グローバルアリーナ『IGアリーナ』が誕生」
- GLION ARENA KOBE 公式サイト(TOTTEI)
- 沖縄市観光ポータル コザウェブ「沖縄サントリーアリーナ」
- おおきにアリーナ舞洲 公式サイト「メインアリーナ」
- 広島県立総合体育館(広島グリーンアリーナ)施設概要
- 横浜BUNTAI 公式サイト
- 滋賀ダイハツアリーナ 公式サイト「施設のご案内」
- 日本政府観光局(JNTO)MICE「長崎スタジアムシティ ハピネスアリーナ」
- LaLa arena TOKYO-BAY 公式サイト
■ イベント関連
■ データソース
メトロエンジンリサーチの宿泊施設マスター(所在地・客室数・カテゴリ・グレード)、OTA掲載価格の日別履歴、OTA販売在庫に基づく推定稼働率を使用した。アリーナ所在地の座標は国土地理院の地名・住所検索APIで特定し、会場名・収容人数はB.LEAGUE公式および各施設・自治体の公表値で確認している。データ取得は2026年8月17日〜18日。
■ 試算前提
商圏は各会場の座標を中心とする半径2km・5km。主商圏は2km圏の施設数が10未満の会場のみ5km圏を採用した。掲載価格は2名1室利用時・1室あたり・税込の日別平均を施設単位で求め、その商圏内中央値を用いている。1試合あたりの宿泊需要は、満員時来場者のうち宿泊を伴う遠方客を10%、1室あたり利用人数を1.8名と置いた(前提を振った幅は表3のとおり)。推定稼働率は都道府県単位・2026年10月3日チェックイン・2026年8月17日観測(LT47時点)。
■ 限界・留意点
掲載価格は将来日程の公開価格であり、着地値ではない。推定稼働率はOTA販売在庫に基づく推定で、公開枠を小さく設定している施設では館内の実稼働と乖離する。掲載価格の上昇は行楽期・学会・公演など複合要因の結果であり、リーグ開幕の効果だけを切り出したものではない。対象は収容人数を公式に確認できた11会場に限り、Bプレミア全クラブの網羅ではない。IGアリーナ商圏の2日は第20回アジア競技大会の会期中にあたるため、他商圏との比較からは切り離して読む必要がある。
■ 市場データ
- メトロエンジンリサーチ — 宿泊施設の所在地・客室数マスター、OTA掲載価格、OTA販売在庫に基づく推定稼働率(2026年8月17日〜18日取得)
- 国土地理院 地名・住所検索API — アリーナ所在地の座標特定