
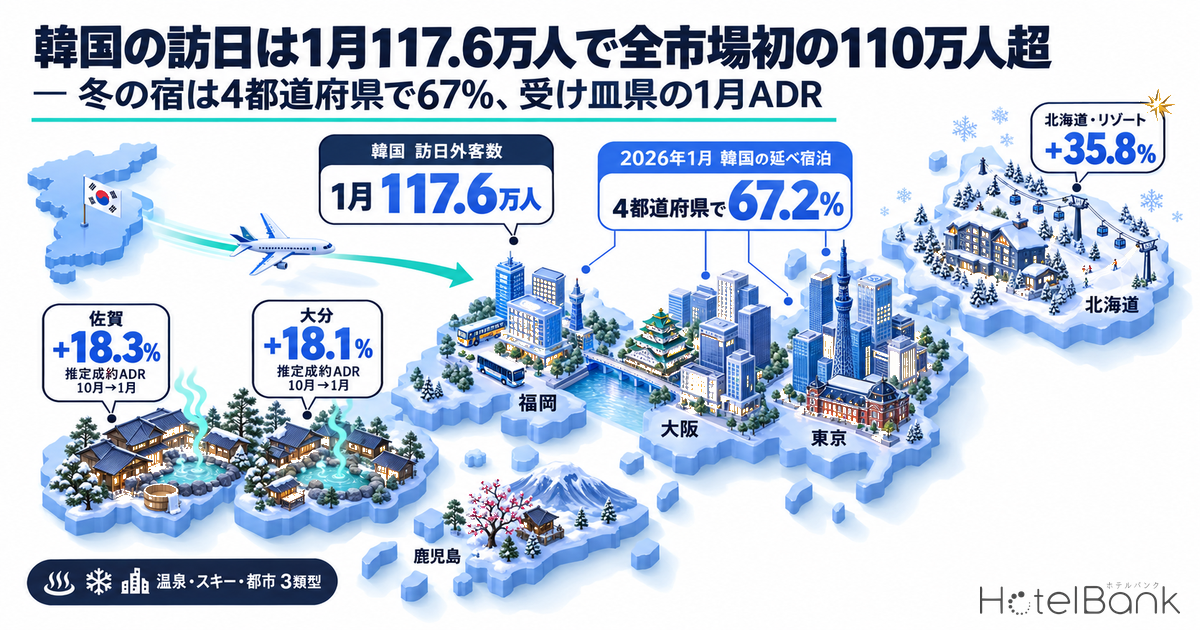
日本政府観光局(JNTO)が2026年2月18日に公表した訪日外客数の1月推計で、韓国は1,176,000人(前年同月比+21.6%)と全市場を通じて初めて単月110万人を超えた。その後も伸びは途切れず、調査時点(2026年10月23日)で最新となる9月推計(10月21日公表)では842,300人(+25.6%)で9月として過去最多、1〜9月累計は8,262,700人(+21.6%)に達している。総数が9月まで−2.9%で推移するなかで韓国だけが2割超の伸びを続けており、しかもその年間の山は冬、とりわけ1月に立つ。本稿では韓国市場の月別の季節性を確かめたうえで、観光庁「宿泊旅行統計調査」の2026年1月分(第2次速報)から韓国客が1月に泊まった都道府県とそのシェアを取り、受け皿となる県の推定成約ADRが2025年10月から2026年1月にかけてどう動いたかを並べ、冬商戦の販売設計に使える形で整理する。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
• 訪日外客数=日本政府観光局(JNTO)が月次で公表する推計値(人)。2026年9月分までは暫定値で、確定値で置き換わる場合がある。
• 外国人延べ宿泊者数=観光庁「宿泊旅行統計調査」の都道府県別・国籍(出身地)別の値(人泊)。国籍別の都道府県内訳は客室数20室以上の施設を対象とした集計で、2026年1月分から調査の層化基準が従業者数から客室数へ変更されたため、前年同月比には見直しの影響が含まれる可能性がある。標準誤差率30%以上の推定値には観光庁表に*印が付されており、本稿でも同様に表記する。
• 本稿のADR比較はいずれも確定した過去月(2025年10月・2026年1月など)同士の比較であり、未来月の掲載水準は用いていない。
Key Takeaways
| 1月117.6万人 | 韓国の訪日は2026年1月に全市場初の単月110万人超。9月も842,300人(+25.6%)で同月最多、1〜9月累計+21.6%。1・2月の2か月で1〜9月累計の27.4%を占め、山は冬にある。 |
| 4都道府県で67.2% | 2026年1月の韓国の延べ宿泊2,047,670人泊(国籍別1位)のうち、東京・大阪・北海道・福岡の4都道府県で67.2%、沖縄を加えた5都道府県で73.5%。 |
| 韓国比率69%の県 | 県内の外国人宿泊に占める韓国の比率は鹿児島68.9%、愛媛65.9%、山口61.0%、大分48.0%、福岡46.1%(全国17.9%)。九州7県では46.6%。 |
| 10月→1月で大分+18.1% | 受け皿県の推定成約ADRは2025年10月→2026年1月で大分+18.1%、佐賀+18.3%、熊本+13.6%、鹿児島+11.7%、福岡+7.1%と冬に上がった。前年の同じ期間(2024年10月→2025年1月)は福岡−6.9%、佐賀−10.7%と逆方向だった。 |
| 3類型で動きが違う | 旅館(大分+18.9%・佐賀+24.7%)とスキー地のリゾート(北海道+35.8%・長野+25.8%)は1月に単価が立ち、都市のビジネスホテル(福岡−1.1%)は量で受けて単価は横ばいという分担になっている。 |
韓国市場の季節性 — 1月が年間の山、9月まで+21.6%で走る
まずは市場全体の形から確認したい。JNTOの国籍・月別推計を2024年から2026年まで同じ1〜12月の軸に重ねると、韓国は3年続けて1月・2月と12月に山ができ、谷は8〜9月に落ちる(2026年は6月が最少)。2025年は1月967,100人・12月974,239人に対し、8月は660,917人で年間最少だった。1月・2月・12月の3か月で年間の29.5%を占め(2024年は28.8%)、同じ計算を総数で行った場合の水準を大きく上回る。韓国客にとって日本は冬に行く国である、という構図は2026年も変わっていない。
2026年に入ると山の高さが一段上がった。1月は1,176,089人で前年同月比+21.6%、2月は1,086,381人で+28.2%と、2か月連続で100万人を超えた。JNTOは1月推計の発表資料で、旧正月が2025年の1月末から2026年は2月中旬に移ったこと、そしてスノーシーズン需要の増加を韓国・台湾・豪州などの伸びの要因として挙げている。つまり1月の117.6万人は連休要因を含まない素の冬需要で積み上がった数字であり、連休を含む2月はその上にさらに乗った。1・2月の合計2,262,470人は1〜9月累計の27.4%にあたり、2025年の同じ比率(26.7%)、2024年(25.9%)を上回る。冬への集中は強まっている。
一方で、夏の山は低い。8月は850,500人(+28.7%)で8月として過去最多を更新し、14市場が8月の記録を塗り替えたなかでも韓国は23市場で最多の訪日客数だったが、絶対数では1月の7割強にとどまり、2026年の月別では1月・2月・5月(951,328人)・7月・4月に次ぐ6番目の水準である。9月は842,300人(+25.6%)で9月の過去最多となり、JNTOは愛知県で開かれたアジア競技大会による選手・関係者の来日を全体の押し上げ要因に挙げる一方、中東情勢に伴う航空運賃の上昇や減便・台風による欠航で多くの市場が前年を下回ったと説明している。その環境下で韓国が2割超の伸びを保ったことは、この市場の底堅さを示している。
出典:日本政府観光局(JNTO)「訪日外客数(国籍/月別)」(2026年10月21日公表、2026年は暫定値)よりホテルバンク編集部作成
| 2026年 | 1月 | 2月 | 3月 | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 | 1〜9月累計 |
|---|---|---|---|---|---|---|---|---|---|---|
| 韓国(人) | 1,176,089 | 1,086,381 | 795,612 | 878,579 | 951,328 | 787,151 | 894,715 | 850,500 | 842,300 | 8,262,700 |
| 前年同月比 | +21.6% | +28.2% | +15.0% | +21.7% | +15.2% | +7.8% | +31.9% | +28.7% | +25.6% | +21.6% |
| 2025年同月(人) | 967,100 | 847,358 | 691,725 | 721,672 | 825,883 | 729,860 | 678,566 | 660,917 | 670,563 | 6,793,644 |
出典:日本政府観光局(JNTO)「訪日外客数(国籍/月別)」(2026年10月21日公表)よりホテルバンク編集部作成。2026年7〜9月は暫定値、他は推計値
1月に韓国客が泊まる県 — 量は4都道府県で67%、比率は九州・四国・山陰
それでは、1月の117.6万人はどこに泊まったのか。観光庁「宿泊旅行統計調査」の2026年1月分(第2次速報)によると、国籍(出身地)別の外国人延べ宿泊者数は韓国が2,047,670人泊(構成比17.9%・前年同月比+6.4%)で第1位、台湾の2,041,930人泊(+3.8%)を僅差で上回った。第3位の中国は1,280,070人泊(−62.9%)で、1月の外国人延べ宿泊者数全体が−13.8%となった主因である。全国の外国人延べ宿泊者数は1,283万人泊(−15.3%)で、観光庁は層化基準の見直しの影響が前年同月比に含まれる可能性があると注記している。
都道府県別に韓国の延べ宿泊者数を並べると、東京417,670人泊、大阪387,710人泊、北海道316,120人泊、福岡255,860人泊の順で、この4都道府県だけで韓国の延べ宿泊の67.2%を占める。5位の沖縄(128,870人泊)を加えると73.5%になる。量で見る限り、韓国客の冬の宿は東京・大阪という二大都市、スノーシーズンの北海道、そして地理的に最も近い福岡に集中している。
ただし、各県の外国人宿泊に占める韓国の比率に目を移すと景色が変わる。鹿児島は外国人延べ宿泊60,760人泊のうち韓国が41,880人泊で68.9%、愛媛は65.9%、山口は61.0%、佐賀は49.8%、大分は48.0%、福岡は46.1%、長崎は44.7%、鳥取は44.0%と、全国平均17.9%の2.5〜3.9倍にあたる。九州7県を合計すると韓国は421,150人泊で韓国全体の20.6%にすぎないが、九州の外国人宿泊に占める比率は46.6%に達する。東京では11.5%、京都では8.9%にとどまることと対照的で、韓国客は「数は都市に、依存度は西日本の温泉県と四国・山陰に」という二層の分布をしている。
出典:観光庁「宿泊旅行統計調査」2026年1月分(第2次速報)参考第1表(客室数20室以上の施設)よりホテルバンク編集部作成
| 都道府県 | 韓国 延べ宿泊 (人泊) | 韓国全体に 占める比率 | 県内外国人に 占める韓国比率 | 県の外国人延べ宿泊 前年同月比 |
|---|---|---|---|---|
| 東京都 | 417,670 | 20.4% | 11.5% | −13.0% |
| 大阪府 | 387,710 | 18.9% | 24.5% | −24.5% |
| 北海道 | 316,120 | 15.4% | 20.8% | −18.6% |
| 福岡県 | 255,860 | 12.5% | 46.1% | −8.1% |
| 沖縄県 | 128,870 | 6.3% | 28.9% | +12.6% |
| 京都府 | 66,800 | 3.3% | 8.9% | −25.6% |
| 大分県 | 56,490 | 2.8% | 48.0% | +6.2% |
| 鹿児島県 | 41,880 | 2.0% | 68.9% | −5.2% |
| 熊本県 | 32,740 | 1.6% | 33.1% | −7.8% |
| 愛媛県 | 28,150 | 1.4% | 65.9% | +10.1% |
| 香川県 | 24,270 | 1.2% | 39.5% | −6.7% |
| 長崎県 | 19,120 | 0.9% | 44.7% | −17.1% |
| 山口県 | 9,510 | 0.5% | 61.0% | +12.8% |
| 佐賀県 | 7,250 | 0.4% | 49.8% | −47.8% |
| 鳥取県 | 7,050 | 0.3% | 44.0% | +32.4% |
| 全国 | 2,047,670 | 100.0% | 17.9% | −15.3% |
出典:観光庁「宿泊旅行統計調査」2026年1月分(第2次速報)参考第1表および都道府県別外国人延べ宿泊者数よりホテルバンク編集部作成。国籍別内訳は客室数20室以上の施設、県合計は全施設。前年同月比は速報値との比較で、層化基準変更の影響を含む可能性がある。*は標準誤差率30%以上
県合計の前年同月比を見ると、全国が−15.3%、東京−13.0%、大阪−24.5%、北海道−18.6%と、中国客の減少が大きく出た大都市圏と雪国が沈む一方で、大分+6.2%、沖縄+12.6%、山口+12.8%、愛媛+10.1%、鳥取+32.4%と韓国比率の高い県の多くが前年を上回った。福岡は−8.1%、鹿児島は−5.2%と小幅な減少にとどまる。層化基準の変更を含む速報値同士の比較である点は差し引く必要があるが、2026年1月の外国人宿泊は韓国比率の高い県ほど底堅かった、と読める。
受け皿県の冬の単価 — 2025年10月から2026年1月にかけて大分+18.1%・佐賀+18.3%
次に、これらの県で冬に単価がどう動いたかをメトロエンジンリサーチの推定成約ADRで確かめる。比較するのは確定した過去月同士で、秋の実績月である2025年10月と、韓国の山である2026年1月を並べた。大分は¥14,600から¥17,300へ+18.1%(N=449施設)、佐賀は¥12,000から¥14,200へ+18.3%(N=153施設)、熊本は+13.6%、愛媛は+14.3%、鹿児島は+11.7%、香川は+10.3%、福岡は¥11,200から¥12,000へ+7.1%(N=463施設)と、韓国比率の高い県はいずれも秋より冬のほうが高い。北海道も+6.5%、沖縄も+1.8%とプラスを保っている。
対照的なのが東京・大阪・京都である。大阪は¥13,400から¥9,500へ−29.0%、京都は−31.4%、東京は−15.6%と大きく下げたが、これは2025年10月が大阪・関西万博の閉幕月(10月13日閉幕)にあたり、関西と首都圏の秋の単価が例年にない高さだったことの裏返しである。実際、1月同士の前年同月比では大阪+5.5%、東京+9.7%、京都+1.1%とプラスを保っており、冬に崩れたわけではない。本稿の問いは「冬に単価が立つ県はどこか」なので、秋のイベント要因が小さい受け皿県の動きを中心に読むのが適切だろう。
興味深いのは前年との違いである。同じ秋→冬の比較を1年前(2024年10月→2025年1月)で行うと、福岡−6.9%、佐賀−10.7%、長崎−7.9%、北海道−5.6%、鹿児島−1.8%と、受け皿県の多くで冬のほうが低かった。冬に上がったのは大分(+3.3%)、長野(+6.6%)、新潟(+7.3%)と、愛媛・鳥取・熊本の小幅な上昇(+0.4〜+2.8%)にとどまり、1年前の冬は「閑散期の単価」だったといえる。それが2026年1月には福岡+7.1%、佐賀+18.3%へと反転した。1月同士の前年同月比でも福岡+25.7%、北海道+26.5%、大分+19.9%、沖縄+19.9%、香川+22.9%と2桁の伸びが並び、韓国の1月117.6万人が受け皿県の単価に映っている、と読んで差し支えないだろう。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 都道府県 | 2025年10月 ADR(円) | 2026年1月 ADR(円) | 10月→1月 | 1月 前年同月比 | 前年の10月→1月 (2024→2025) | N(2026年1月) |
|---|---|---|---|---|---|---|
| 佐賀県 | 11,978 | 14,166 | +18.3% | +3.2% | −10.7% | 153施設 |
| 大分県 | 14,610 | 17,261 | +18.1% | +19.9% | +3.3% | 449施設 |
| 愛媛県 | 6,630 | 7,581 | +14.3% | +13.7% | +2.3% | 207施設 |
| 熊本県 | 10,428 | 11,842 | +13.6% | +8.3% | +0.4% | 386施設 |
| 鹿児島県 | 6,530 | 7,292 | +11.7% | +11.0% | −1.8% | 313施設 |
| 鳥取県 | 8,281 | 9,208 | +11.2% | +5.9% | +2.8% | 149施設 |
| 香川県 | 7,732 | 8,526 | +10.3% | +22.9% | −3.6% | 154施設 |
| 山口県 | 7,204 | 7,776 | +7.9% | +9.5% | −7.3% | 192施設 |
| 福岡県 | 11,229 | 12,029 | +7.1% | +25.7% | −6.9% | 463施設 |
| 長崎県 | 7,712 | 8,259 | +7.1% | +9.4% | −7.9% | 253施設 |
| 北海道 | 9,708 | 10,339 | +6.5% | +26.5% | −5.6% | 885施設 |
| 沖縄県 | 10,852 | 11,047 | +1.8% | +19.9% | −5.3% | 485施設 |
| 東京都 | 15,625 | 13,192 | −15.6% | +9.7% | −10.3% | 1111施設 |
| 大阪府 | 13,392 | 9,513 | −29.0% | +5.5% | −4.5% | 640施設 |
| 京都府 | 19,243 | 13,203 | −31.4% | +1.1% | −18.5% | 580施設 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。ADRは各月の推定成約ADR(県内対象施設の中央値・税抜相当)、いずれも確定した過去月の値。N=推定の対象施設数(2026年1月)
温泉・スキー・都市 — 3類型で分かれる1月の単価の立ち方
受け皿県をさらに業態で分けると、冬の単価の立ち方は3つの型に整理できる。第一は温泉県の旅館である。大分の旅館は¥18,100から¥21,500へ+18.9%(N=304施設)、佐賀の旅館は¥19,300から¥24,000へ+24.7%(N=88施設)、鹿児島の旅館は+31.6%(N=82施設)と、県全体の伸びを上回って上がった。長崎の旅館は+65.7%と大きいが、N=70施設と母数が小さく、幅をもって見る必要がある。1月同士の前年同月比でも大分旅館+15.7%、佐賀旅館+15.5%、鹿児島旅館+23.7%と、温泉県の旅館は冬に単価を取る型が定着しつつある。
第二はスノーシーズンのリゾートである。北海道のリゾートホテルは¥14,100から¥19,100へ+35.8%(N=128施設)、長野のリゾートは¥16,600から¥20,900へ+25.8%(N=132施設)と、秋→冬の上げ幅は3類型のなかで最も大きい。ただし北海道リゾートの1月同士の前年同月比は+1.3%にとどまり、長野の+22.9%とは差がある。北海道の雪のリゾートは1年前の時点ですでに1月の単価が高く、2026年はその水準を維持したという読み方になる。JNTOが1月の増加要因に挙げたスノーシーズン需要は、単価面では北海道で「維持」、長野で「上積み」として現れている。
第三が都市のホテルで、ここは量で受けて単価は横ばいという型である。福岡のビジネスホテルは¥10,400から¥10,300へ−1.1%(N=338施設)、北海道のシティホテルは−0.2%(N=75施設)と秋と同水準で、福岡のシティホテルだけが+7.2%(N=38施設)と上がった。もっとも、1月同士の前年同月比では福岡ビジネス+14.4%、福岡シティ+28.8%、北海道シティ+29.4%といずれも2桁で伸びており、冬の水準そのものは1年で大きく切り上がっている。都市型は秋の出張・イベント需要ですでに単価が高く、冬に韓国客が加わっても秋を超えるほどの季節差はつかない、という構造だと考えられる。福岡のビジネスとシティの違いは福岡のホテルADR、上期の伸びは互角でも中身は逆でも扱っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 類型 | 県・業態 | 2025年10月 ADR(円) | 2026年1月 ADR(円) | 10月→1月 | 1月 前年同月比 | N(2026年1月) |
|---|---|---|---|---|---|---|
| 温泉 | 大分県・旅館 | 18,082 | 21,496 | +18.9% | +15.7% | 304施設 |
| 温泉 | 佐賀県・旅館 | 19,273 | 24,029 | +24.7% | +15.5% | 88施設 |
| 温泉 | 鹿児島県・旅館 | 8,844 | 11,635 | +31.6% | +23.7% | 82施設 |
| 温泉 | 長崎県・旅館 | 8,390 | 13,899 | +65.7% | +41.7% | 70施設 |
| スキー・雪 | 北海道・リゾート | 14,064 | 19,096 | +35.8% | +1.3% | 128施設 |
| スキー・雪 | 長野県・リゾート | 16,638 | 20,938 | +25.8% | +22.9% | 132施設 |
| 都市 | 福岡県・シティ | 18,258 | 19,571 | +7.2% | +28.8% | 38施設 |
| 都市 | 福岡県・ビジネス | 10,450 | 10,332 | −1.1% | +14.4% | 338施設 |
| 都市 | 北海道・シティ | 14,688 | 14,658 | −0.2% | +29.4% | 75施設 |
| 都市 | 大阪府・シティ | 16,085 | 14,015 | −12.9% | +25.0% | 92施設 |
| 都市 | 大阪府・ビジネス | 13,113 | 9,144 | −30.3% | +3.9% | 496施設 |
| 都市 | 東京都・ビジネス | 15,348 | 12,550 | −18.2% | +5.1% | 908施設 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。業態区分は各施設の登録カテゴリ、ADRは推定成約ADR(中央値・税抜相当)。N=推定の対象施設数
運営者向けの示唆 — 冬休み・ソルラル2027を3類型でどう受けるか
以上を踏まえると、韓国市場に向けた冬商戦の設計は「いつ」と「どの型で」の2軸で考えるのが現実的である。「いつ」については、1月は連休がなくても山になることが2026年に確認された。2026年1月の117.6万人は旧正月(ソルラル)を含まない月の数字であり、連休を含む2月の108.6万人よりも多い。韓国の旧正月は2025年1月28日(火)〜30日(木)、2026年2月16日(月)〜18日(水)と動き、2027年は2027年2月6日(土)〜9日(火)の4日間になる。1月全体を冬休みと週末の積み上げで取り、2月上旬の連休はその上に乗る別の需要として扱うのが2026年の形に合う。4市場の連休が2月6〜9日に重なる2027年の日程と県別の2月統計は春節2027は2月6日・4市場の連休が2/6〜9に集中で整理している。
「どの型で」については、3類型ごとに伸ばせる余地が異なる。温泉県の旅館は1月に単価が立つことが2年続けて確認でき、大分+15.7%・佐賀+15.5%の前年同月比がその証左である。韓国比率が5〜7割に達する鹿児島・大分・佐賀・山口では、1月の週末と連休前後を冬のピーク料金として早期に固め、平日を連泊や2食付きの価値訴求で埋める組み立てが考えられる。非雪国4県の冬の客室稼働率が旅館で4割前後にとどまることは冬のインバウンド、非雪国で厚いのは鹿児島・大分・佐賀・山口で示したとおりで、単価と稼働の両面に伸びしろが残る。
スノーシーズンのリゾートは、北海道が1月の高い水準を維持し、長野が+22.9%の上積みを見せた。韓国の宿泊は北海道に316,120人泊が集まる一方、長野は4,110人泊(県内外国人の1.7%)とまだ薄く、豪州(55,550人泊)や台湾が主役である。長野・新潟のスキー地にとって韓国は、冬の単価水準をさらに引き上げる追加需要になり得る。都市型は量で受ける型であり、1月の前年同月比で福岡ビジネス+14.4%・シティ+28.8%と水準が切り上がっているので、冬を閑散期として値付けする前提自体を見直し、週末と連休を秋のイベント日並みに扱う余地がある。秋夕の連休で九州の県単位の稼働が平常並みにとどまった観測(秋夕2026、日本のホテルは埋まった?)とあわせて読むと、韓国市場は「連休の瞬間風速」より「冬の面」で設計したほうが収益に結びつきやすいといえる。
まとめ
韓国の訪日は2026年1月に1,176,000人と全市場で初めて単月110万人を超え、9月まで累計+21.6%で伸び続けている。年間の山は1月を中心とする冬にあり、1・2月だけで1〜9月累計の27.4%を占める。観光庁の2026年1月分では韓国の延べ宿泊2,047,670人泊が国籍別1位となり、量では東京・大阪・北海道・福岡の4都道府県に67.2%が集まる一方、比率では鹿児島68.9%、愛媛65.9%、山口61.0%、大分48.0%、福岡46.1%と西日本の温泉県と四国・山陰が韓国に厚く依存している。受け皿県の推定成約ADRは2025年10月→2026年1月で大分+18.1%、佐賀+18.3%、熊本+13.6%、福岡+7.1%と秋より冬が高く、1年前の秋→冬がマイナスだったことを考えると、冬が閑散期から繁忙期へ変わりつつある。温泉県の旅館とスキー地のリゾートは単価で、都市のホテルは量で受けるという分担を前提に、1月を面で取り、2月上旬のソルラル連休をその上に重ねる設計が2026-27年冬の出発点になるだろう。
よくある質問
Q. 韓国の訪日客が最も多い月はいつですか。
A. JNTOの推計では、2024年・2025年とも12月と1月が年間の上位2か月で、2026年は1月(1,176,089人)と2月(1,086,381人)が100万人を超えました。谷は8〜9月で、2025年8月は年間最少の660,917人でした。
Q. 韓国客が1月に多く泊まる都道府県はどこですか。
A. 観光庁「宿泊旅行統計調査」2026年1月分(第2次速報)では、東京417,670人泊、大阪387,710人泊、北海道316,120人泊、福岡255,860人泊の順で、4都道府県で韓国全体の67.2%を占めます。県内の外国人宿泊に占める韓国の比率が高いのは鹿児島(68.9%)、愛媛(65.9%)、山口(61.0%)です。
Q. 冬に単価が上がった県はどこですか。
A. メトロエンジンリサーチの推定成約ADRでは、2025年10月→2026年1月で大分+18.1%、佐賀+18.3%、熊本+13.6%、愛媛+14.3%、鹿児島+11.7%、福岡+7.1%と、韓国比率の高い県で秋より冬が高くなりました。東京・大阪・京都の低下は2025年10月の万博閉幕月の高さの反動で、1月同士の前年同月比ではプラスです。
あわせて読みたい
- 春節2027は2月6日・4市場の連休が2/6〜9に集中 — 2月に伸びる県とスキー地のADR受け皿
- 冬のインバウンド、非雪国で厚いのは鹿児島・大分・佐賀・山口 — 12〜2月が年間の27〜29%、旅館稼働は4割前後
- 秋夕2026、日本のホテルは埋まった?由布市+14.8pt・対馬92.7%、九州の県単位は平常並み
- JNTO発表:2026年1月の訪日外国人数は359万7,500人、前年同月比4.9%減も韓国は単月110万人超で過去最高
- 福岡のホテルADR、上期の伸びは互角でも中身は逆 — シティQ1+18.9%→Q2+3.4%、ビジネスはQ2+11.8%
- 韓国連休が動かす九州ADR:訪日「日常化」を実勢で検証する
- 首位交代は米国、2位台湾・3位韓国 — 国籍別宿泊の県別受け皿マップ2026
- スキー場3km圏の客室は4.0万室、上位3か所で39% — 主要30スキー場の宿泊供給と今冬価格
参考資料・出典一覧
■ データソース
訪日外客数は日本政府観光局(JNTO)の国籍・月別推計(2026年1〜6月は推計値、7〜9月は暫定値)、外国人延べ宿泊者数は観光庁「宿泊旅行統計調査」2026年1月分(第2次速報)の都道府県別・国籍(出身地)別の値を引用した。ADRはメトロエンジンリサーチの推定成約ADR(都道府県・業態ごとの対象施設の中央値、税抜相当)を用いた。
■ 試算前提
ADRの比較は確定した過去月同士(2025年10月・2026年1月、前年比較は2024年10月・2025年1月)に限り、未来月の掲載水準は用いていない。シェアは観光庁表の人泊数から編集部が算出し、九州7県は福岡・佐賀・長崎・熊本・大分・宮崎・鹿児島の合計とした。
■ 限界・留意点
推定成約ADRは推定値で、上場ホテルREITの開示実績との照合で誤差中央値は約7%。観光庁の2026年1月分は層化基準が客室数へ変更されたため前年同月比に見直しの影響を含む可能性があり、国籍別内訳は客室数20室以上の施設が対象。対象施設数が100未満の県・業態(長崎県・旅館など)は幅をもって読む必要がある。
- 日本政府観光局(JNTO)「訪日外客数(2026年1月推計値)」(2026年2月18日)
- 日本政府観光局(JNTO)「訪日外客数(2026年9月推計値)」(2026年10月21日)
- 日本政府観光局(JNTO)「国籍/月別 訪日外客数(2003年〜2026年)」(2026年10月21日更新)
- トラベルボイス「訪日客数、2026年8月は9.6%減の309万人、韓国は8月として過去最多」(2026年9月16日)
- 観光庁「宿泊旅行統計調査」統計ページ
- 観光庁「宿泊旅行統計調査(2026年1月・第2次速報、2026年2月・第1次速報)」報道発表資料
- 観光庁「宿泊旅行統計調査 2026年1月分(第2次速報値)集計結果」参考第1表 施設所在地・国籍(出身地)別外国人延べ宿泊者数
- メトロエンジンリサーチ — 都道府県別・業態別の推定成約ADR(2024年10月〜2026年2月の確定月)