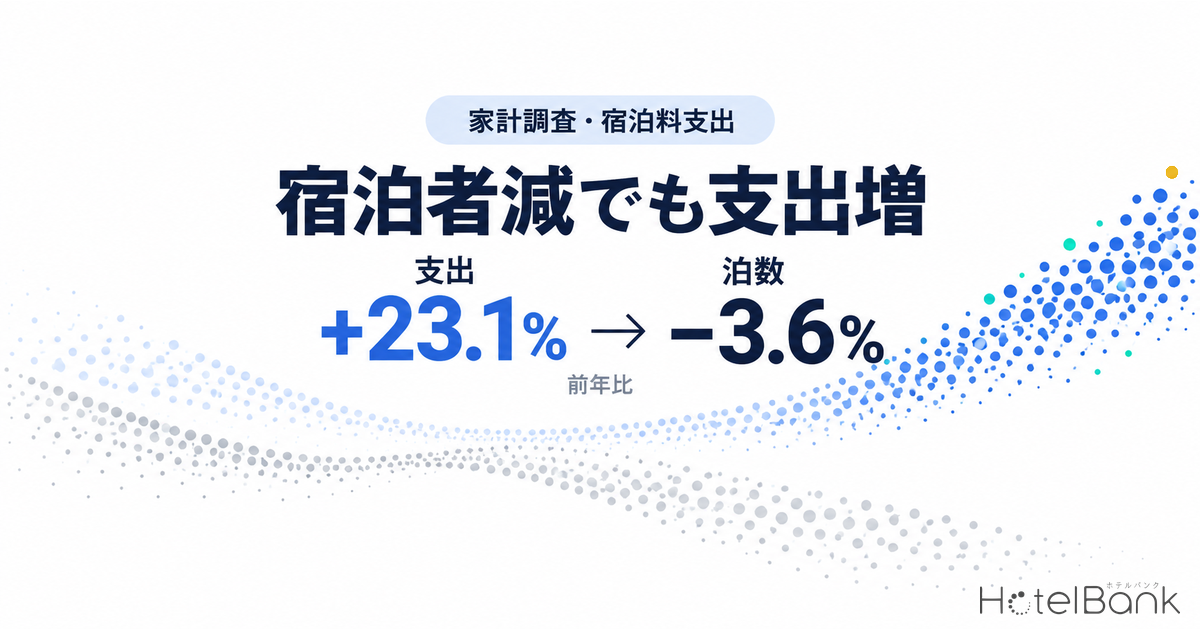

総務省統計局が10月23日に公表したサービス産業動態統計調査(2026年8月分速報)によると、宿泊業の月間売上高は7,188.5億円と前年同月比+2.3%だった。同じ8月について観光庁の宿泊旅行統計調査(第1次速報)が示す延べ宿泊者数は6,268万人泊、前年同月比−6.7%である。人数が7%近く減りながら金額は増えた計算になり、売上高を延べ宿泊者数で割った1人泊あたり売上は1万1,469円と前年同月から+9.7%伸びた。本稿では、この2つの政府統計を2025年1月から2026年8月までの20か月で重ね、当社の推定成約ADRと方向が異なる理由を母集団の違いとして整理したうえで、秋の数字をどう読むかをまとめる。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
• 宿泊業の売上高=総務省統計局「サービス産業動態統計調査」の<時系列>事業活動の産業(中分類)別売上(収入)金額(月次)、産業「75 宿泊業」、全国、単位は百万円(本稿では億円に換算)。2026年6〜8月分は速報値(p)で、確報で改定される。2024年12月以前の値は旧「サービス産業動向調査」の結果を母集団情報変更・標本交替等の変動分について調整した「調整値」である。
• 延べ宿泊者数=観光庁「宿泊旅行統計調査」の全国・全施設の延べ宿泊者数(人泊)。2026年8月分は第1次速報、2026年1〜7月分は第2次速報、2025年以前は確定値。
• 1人泊あたり売上=宿泊業の売上高÷延べ宿泊者数(当社計算)。売上高には宿泊料以外の料飲・宴会・物販等の収入が含まれるため、客室単価(ADR)とは別の指標として扱う。
• 2つの統計は調査対象・集計単位が異なるため、本稿はどちらが正しいかを論じるものではない。
- — 売上高7,188.5億円(+2.3%):2026年8月の宿泊業売上高は単月で同調査開始以来の最大額。1〜8月累計は4兆9,358.0億円(+5.8%)、20か月連続の前年超え(6〜8月は速報値)。
- — 延べ宿泊者数−6.7%:8月は6,268万人泊(第1次速報)で8か月連続の前年割れ。1人泊あたり売上は1万1,469円(+9.7%)、1〜8月累計は1万1,940円(+11.3%)。
- — 推定成約ADRは夏に前年割れ:12都道府県の前年比中央値は8月−4.6%(対象8,086施設)、9月は+4.1%に回復。中央値と合計値、1室と1人泊、宿泊と全売上という測り方の違いが方向差を生む。
この統計は何か — 「宿泊業の売上高」が数えているもの
まず、金額側の統計の素性を確認しておきたい。サービス産業動態統計調査は、総務省統計局が2025年1月分から実施している月次の基幹統計調査である。従来の「サービス産業動向調査」(総務省・一般統計調査)と「特定サービス産業動態統計調査」(経済産業省)を統合して創設され、GDPの四半期別速報などの基礎資料になる。調査対象は約13,000の企業等と約25,000の事業所で、資本金1億円以上の会社企業などは全数調査、それ以外の事業所は産業・従業者規模別に層化抽出された標本調査である。主な調査事項は売上(収入)金額と従業者数の2項目にすぎないが、月次で全国のサービス産業の金額が追えるのはこの統計だけといえる。
本稿で使う「75 宿泊業」の系列は、同調査の時系列表<事業活動の産業(中分類)別売上(収入)金額(月次)>に収録されている。ここで注意したいのは「事業活動の産業別」という集計の仕方である。企業等調査では、1つの企業が複数の事業を営んでいる場合、売上を事業活動ごとに分けて回答し、統計側は「産業」を事業活動ごとに分類して集計する。つまり鉄道会社や不動産会社が営むホテル事業の売上は、その企業の主産業ではなく「宿泊業」の活動として宿泊業の欄に入る。一方、事業所調査では事業所の主な事業活動の種類で分類される。事業所ベースの集計表とは数え方が異なるため、本稿は事業活動ベースの時系列表に統一した。
加えて3つの但し書きがある。第1に、表題にある「2024年12月までは調整値」の注記である。2024年以前の数値は旧サービス産業動向調査の結果を、母集団情報の変更・標本交替等により生じた変動分を調整した値であり、2025年1月以降の新調査の数値と直接つながるように作られている。したがって2025年各月の前年同月比は調整後の2024年の値に対する比率である。第2に、速報(p)と確報の違いである。速報は原則として調査月の翌々月下旬、確報は5か月後の下旬に公表され、確報で数値が置き換わる。今回の8月分は速報であり、2026年6月分・7月分も速報段階にある。実際、5月分は9月時点の速報6,646億円から10月23日の確報で6,827億円へ改定された。第3に、ここでの売上高は宿泊料だけではない。宿泊業を営む企業等・事業所の売上(収入)金額であり、レストラン・宴会・婚礼・物販・温浴など付帯部門の収入も含む。「客室売上」と読み替えてはならない。
月次売上の前年比 — 2025年1月から2026年8月まで20か月連続のプラス
それでは金額の推移を見ていく。宿泊業の売上高は2025年1月以降、2026年8月まで20か月続けて前年同月を上回った。2025年は年計7兆2,327.5億円で、調整値ベースの2024年(6兆7,982.5億円)から+6.4%である。月別では8月の7,023.5億円が最大で、11月6,803.3億円、10月6,696.4億円、12月6,408.1億円と続く。夏のピークに次いで秋の行楽期と年末の規模が大きいという季節構造は、人数の統計とおおむね一致する。
2026年に入ってからの月別売上は、1月5,540.1億円(+4.6%)、2月5,482.8億円(+7.2%)、3月6,704.6億円(+9.4%)、4月6,140.7億円(+1.3%)、5月6,827.1億円(+11.3%)、6月5,289.8億円(+1.9%)、7月6,184.5億円(+8.0%)、8月7,188.5億円(+2.3%)と推移した。8月は単月として同調査開始以来の最大額を更新したが、伸び率は5月・7月より小さい。1〜8月累計では4兆9,358.0億円、前年同期比+5.8%である。ただし6〜8月分は速報値であり、5月分(速報6,646億円→確報6,827億円)のように確報で百億円を超える改定が入る可能性は残る。
出典:総務省統計局「サービス産業動態統計調査」(75宿泊業・事業活動ベース、2024年は調整値、2026年6〜8月は速報値)よりホテルバンク編集部作成
| 月 | 売上高(億円) | 前年同月比 | 延べ宿泊者数(万人泊) | 前年同月比 | 1人泊あたり売上(円) | 前年同月比 | 公表段階 |
|---|---|---|---|---|---|---|---|
| 2026年1月 | 5,540.1 | +4.6% | 4,546 | −6.5% | 12,186 | +11.9% | 確報/第2次速報 |
| 2026年2月 | 5,482.8 | +7.2% | 4,765 | −0.7% | 11,506 | +7.9% | 確報/第2次速報 |
| 2026年3月 | 6,704.6 | +9.4% | 5,441 | −2.2% | 12,321 | +11.8% | 確報/第2次速報 |
| 2026年4月 | 6,140.7 | +1.3% | 4,911 | −7.2% | 12,505 | +9.2% | 確報/第2次速報 |
| 2026年5月 | 6,827.1 | +11.3% | 5,429 | −3.2% | 12,575 | +15.0% | 確報/第2次速報 |
| 2026年6月 | 5,289.8 | +1.9% | 4,582 | −8.4% | 11,546 | +11.3% | 速報/第2次速報 |
| 2026年7月 | 6,184.5 | +8.0% | 5,397 | −4.7% | 11,458 | +13.3% | 速報/第2次速報 |
| 2026年8月 | 7,188.5 | +2.3% | 6,268 | −6.7% | 11,469 | +9.7% | 速報/第1次速報 |
| 1〜8月累計 | 49,358.0 | +5.8% | 41,340 | −5.0% | 11,940 | +11.3% | — |
出典:総務省統計局「サービス産業動態統計調査」、観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成。公表段階は「売上高/延べ宿泊者数」の順。1人泊あたり売上は売上高÷延べ宿泊者数(料飲等を含むため客室単価ではない)
人数と金額を重ねる — 延べ宿泊者数は8か月連続マイナス、売上は8か月連続プラス
ここに人数の統計を重ねると、2026年の宿泊市場の見え方が変わる。観光庁の宿泊旅行統計調査によると、延べ宿泊者数は2026年1月の4,546万人泊(−6.5%)から8月の6,268万人泊(−6.7%)まで8か月連続で前年同月を下回った。4月−7.2%、6月−8.4%と落ち込みが大きい月もあり、1〜8月累計は4億1,340万人泊、前年同期比−5.0%である。内訳では8月の日本人が5,004万人泊(−5.8%)、外国人が1,264万人泊(−10.3%)と、国内客・訪日客ともに減少していた。一方で同じ8月の宿泊業の売上高は+2.3%、1〜8月累計で+5.8%と増えている。人数で見れば縮小、金額で見れば拡大という、方向の異なる2つの線が並ぶ。
なぜなら、2026年の増収は人数ではなく1人泊あたりの金額で支えられているからである。売上の伸びのうち人数の増減では説明できない「単価要因」、すなわち1人泊あたり売上の前年同月比は、2025年中は+0.2%(8月)から+12.4%(4月)の間で月ごとにばらついていたが、2026年は1月+11.9%、3月+11.8%、5月+15.0%、7月+13.3%、8月+9.7%と、ほぼ全月で2桁近い水準が続いている。人数の統計には2026年1月調査から層化基準が「従業者数」から「客室数」へ変更された影響が前年比に含まれる可能性があると観光庁自身が注記しており、−5%という減少幅をそのまま需要の縮小と断定することはできない。それでも、金額が人数を大きく上回って伸びる構図は2025年秋から一貫している。
出典:総務省統計局「サービス産業動態統計調査」、観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成。2026年6〜8月の売上高は速報値、2026年8月の延べ宿泊者数は第1次速報値
加えて、観光庁の客室稼働率も同じ方向を指す。2026年8月の全施設の客室稼働率は64.4%、7月は61.0%で、観光庁の統計では前年同月を下回る水準だった。稼働が下がり人数が減る中で売上だけが増えるのであれば、単価が上がっているか、客単価の高い施設・客層のシェアが広がっているか、あるいは宿泊以外の収入が伸びているかのいずれかである。金額と人数の政府統計だけでは、このうちどれが主因かを切り分けることはできない。
1人泊あたり売上は1万1,469円 — 2025年の年平均1万940円から2026年は1万1,940円へ
売上高を延べ宿泊者数で割った1人泊あたり売上を時系列で並べると、水準の切り上がりが見える。2024年は年平均1万315円、2025年は1万940円(+6.1%)で、月別には2025年11月に1万1,927円、12月に1万1,654円と、年末に向けて1万1,500円超へ乗った。2026年は1月1万2,186円、3月1万2,321円、4月1万2,505円、5月1万2,575円と上半期に1万2,000円台が定着し、夏場は6月1万1,546円、7月1万1,458円、8月1万1,469円と季節的に下がったものの、前年同月比では1〜8月の各月とも+7.9〜+15.0%を保っている。1〜8月累計では1万1,940円、前年同期比+11.3%である。
ただし、この数字は「客室単価」ではない。分子の売上には料飲・宴会・物販・温浴など宿泊以外の収入が含まれ、分母は人泊なので1室2名で泊まれば1室あたりの金額はその2倍に近い。また、人数の統計は簡易宿所や会社・団体の宿泊所まで含む全宿泊施設を対象とするのに対し、金額の統計は資本金1億円以上の企業等を全数、それ以外を標本で捉えている。両者の対象は重なるが同一ではないため、1人泊あたり売上はあくまで「2つの統計の比」として、水準よりも方向と変化幅を読むべき指標である。
出典:総務省統計局「サービス産業動態統計調査」、観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成(売上高÷延べ宿泊者数)。2024年の売上高は調整値
当社の推定成約ADRと方向が違う理由 — 中央値と合計値、1室と1人泊、宿泊と全売上
それでは、この1人泊あたり売上の伸びは、個々のホテルが体感する客室単価の上昇と同じものだろうか。当社の推定成約ADR(主要予約サイトの公開価格から推定した成約単価、確定月のみ)を12都道府県で見ると、2026年1〜5月は12都道府県の前年同月比の中央値が+3.1%から+14.6%と政府統計と同じ方向だったが、6月は−3.7%、7月−3.1%、8月−4.6%と夏場は前年割れに転じた。8月に前年を上回ったのは沖縄県(+2.7%)だけで、東京都−9.2%、神奈川県−7.5%、京都府−8.4%、北海道−5.1%と主要観光地がそろってマイナスだった。大阪府は万博会期だった前年の反動で4月以降−22%から−33%が続く。確定した9月は中央値+4.1%、12都道府県中11で前年超えに戻っている。人数と単価の前年比を47都道府県で突き合わせた7月時点(延べ宿泊者数は第1次速報ベース。第2次速報では−4.7%)の整理は、2026年7月の延べ宿泊者数は−3.5%、ADRは−4.4% — 47都道府県を量×単価の4象限で分類が量×単価の4象限で示している。
1人泊あたり売上が8月に+9.7%伸びる一方、同じ8月の推定成約ADRは中央値で−4.6%。この差は、どちらかの数字が間違っているというより、測っているものが違うことから生じる。考えられる要因は4つある。第1に、当社のエリアADRは対象施設の「中央値」、つまりエリアの標準的な施設の水準であり、高単価施設の価格がいくら上がっても中央値はほとんど動かない。これに対して売上高は「合計」なので、客単価の高い施設や客層のシェアが広がるだけで、個々の施設の価格が変わらなくても1人泊あたり売上は上がる。第2に、売上には料飲・宴会・物販が含まれる。第3に、分母が1室か1人泊かの違いで、1室あたりの宿泊人数が減れば1人泊あたりの金額は上がる。第4に、当社の対象は主要予約サイトに掲載され稼働が確認できる施設(ビジネス・シティ・リゾート・旅館・カプセルの検証済み業態)に限られ、予約サイトを使わない施設や会社・団体の宿泊所は含まれない。
一方で、2026年1〜5月については推定成約ADRの中央値も+3%から+15%と伸びており、この期間の増収は「標準的な施設の単価上昇」と「構成の変化」の両方で説明できる。夏場に両者が分かれた理由は、少なくとも主要予約サイト上の標準的な施設では値下げ方向の調整が入った一方、市場全体の金額は高単価側の構成と付帯収入で支えられた、と読むのが自然だろう。因果を断定する材料はないが、運営者にとっては「市場全体の金額は増えているのに自館の単価は上がりにくい」という体感と整合する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定成約ADR(確定月・全業態中央値)の前年同月比、2026年8月の対象施設数は12都道府県合計8,086施設
| 都道府県 | 2026年8月 ADR(円) | 6月 前年比 | 7月 前年比 | 8月 前年比 | 9月 前年比 | 対象施設数(8月) |
|---|---|---|---|---|---|---|
| 東京都 | 11,810 | −3.9% | −4.8% | −9.2% | +1.9% | 1,140 |
| 神奈川県 | 14,478 | −6.2% | −7.9% | −7.5% | +5.6% | 578 |
| 千葉県 | 10,778 | −0.6% | −4.2% | −4.1% | +8.8% | 422 |
| 愛知県 | 8,555 | −1.6% | −3.3% | −5.5% | +45.9% | 505 |
| 京都府 | 13,099 | −8.6% | −12.8% | −8.4% | +1.1% | 605 |
| 大阪府 | 9,058 | −32.3% | −30.7% | −32.7% | −32.4% | 653 |
| 兵庫県 | 13,932 | −5.6% | −3.0% | −2.9% | +2.5% | 544 |
| 福岡県 | 11,308 | +0.4% | −0.0% | −2.1% | +9.8% | 476 |
| 北海道 | 12,230 | +0.1% | +1.4% | −5.1% | +4.5% | 960 |
| 沖縄県 | 14,652 | +15.8% | +7.1% | +2.7% | +10.0% | 513 |
| 長野県 | 13,678 | −3.5% | +0.3% | −0.3% | +3.7% | 823 |
| 静岡県 | 16,307 | −4.4% | −2.9% | −1.6% | +3.0% | 867 |
| 12都道府県の中央値 | — | −3.7% | −3.1% | −4.6% | +4.1% | 8,086 |
| (参考)1人泊あたり売上 前年比 | 11,469 | +11.3% | +13.3% | +9.7% | 未公表 | — |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。ADRは各都道府県の推定成約ADR(全業態・中央値・税抜相当、確定月)。大阪府の前年比は2025年の万博会期との比較。愛知県9月はアジア競技大会会期(9月19日〜10月4日)を含む
秋の読み方 — 前年は10・11月が8月に次ぐ規模、次回公表は10月30日と11月24日
ここまでを整理すると、2026年の宿泊市場は「人数は前年を下回り、金額は前年を上回る」局面にある。この構図が秋も続くかどうかを読むうえで、まず前年の季節構造を押さえておきたい。2025年の月別売上高は8月7,023.5億円が最大で、11月6,803.3億円、10月6,696.4億円がそれに次ぐ。10月と11月を合わせると1兆3,499.7億円で年計の18.7%、9〜12月の4か月では2兆5,654.7億円と年計の35.5%を占めた。延べ宿泊者数でも2025年10月は5,973万人泊と8月に次ぐ規模であり、秋は人数・金額の両面で年間第2のピークである。
先行して確定している当社の9月の推定成約ADRは、12都道府県中11で前年超え、中央値+4.1%と夏の前年割れから戻した。夏に前年割れだった東京都(+1.9%)、京都府(+1.1%)、神奈川県(+5.6%)、北海道(+4.5%)がいずれもプラスに転じ、沖縄県は+10.0%、福岡県は+9.8%だった。業態を絞ったビジネスホテルでも9月は47都道府県中44で前年超えとなっており、暦要因と実力の切り分けはビジネスホテルの推定成約ADR、2026年9月は44都道府県が前年超え・中央値+7.9%で整理している。9月の5連休と愛知県のアジア競技大会という特殊要因は含むが、標準的な施設の単価が秋に持ち直しているとすれば、金額ベースの市場規模は10〜11月も前年を上回る方向に働く。もっとも、人数側の−5%前後の減少が続くかどうかは別問題であり、単価要因が人数要因を上回り続ける保証はない。
次回の公表日程は次のとおりである。観光庁の宿泊旅行統計調査は2026年10月30日に2026年8月分の第2次速報と9月分の第1次速報を公表する予定で、本稿で使った8月の6,268万人泊(−6.7%)はこの時点で改定される(第1次速報から第2次速報への改定幅は延べ宿泊者数で中央値1.8%・最大3.4%と、宿泊旅行統計調査の速報値はどれだけ改定されるかで15か月分を実測している)。総務省統計局のサービス産業動態統計調査は、e-Statの公表予定カレンダーによると2026年11月24日午前8時30分に次回公表があり、公表ルール(速報は調査月の翌々月下旬、確報は5か月後の下旬)に従えば2026年9月分の速報と6月分の確報にあたる。6〜8月分の速報値が確報でどの方向に改定されるかも、あわせて確認する必要がある。
| 公表予定日 | 統計 | 内容 |
|---|---|---|
| 2026年10月30日 | 観光庁 宿泊旅行統計調査 | 2026年8月分 第2次速報、2026年9月分 第1次速報 |
| 2026年11月24日 | 総務省統計局 サービス産業動態統計調査 | 2026年9月分 速報、2026年6月分 確報(公表ルールに基づく区分) |
| 2026年12月21日 | 総務省統計局 サービス産業動態統計調査 | 2026年10月分 速報、2026年7月分 確報 |
出典:観光庁「宿泊旅行統計調査(2026年8月・第1次速報)」、e-Stat 公表予定カレンダー(サービス産業動態統計調査)よりホテルバンク編集部作成
まとめ
2026年8月の宿泊業の売上高は7,188.5億円(+2.3%)、延べ宿泊者数は6,268万人泊(−6.7%)、両者の比である1人泊あたり売上は1万1,469円(+9.7%)だった。1〜8月の累計では売上+5.8%、人数−5.0%、1人泊あたり+11.3%であり、2026年の宿泊市場は人数の減少を金額が補って拡大している。ただし、この「単価要因」は標準的な施設の客室単価がそのまま上がったことを意味しない。当社の推定成約ADRの中央値は6〜8月に前年割れしており、市場全体の金額を押し上げたのは高単価側の構成と宿泊以外の収入である可能性がある。秋は前年に10・11月が8月に次ぐ規模だったこと、9月の推定成約ADRが前年超えに戻ったことから、金額ベースでは前年超えの余地があるが、6〜8月分の売上は速報値、8月の人数は第1次速報であり、10月30日と11月24日の公表で数字が動く前提で読む必要がある。
よくある質問
Q. 宿泊業の売上高の統計はどこで見られますか。
総務省統計局「サービス産業動態統計調査」の結果がe-Statに収録されています。本稿で使ったのは<時系列>事業活動の産業(中分類)別売上(収入)金額(月次)の「75 宿泊業」で、単位は百万円です。速報は調査月の翌々月下旬、確報は5か月後の下旬に公表されます。
Q. 売上高÷延べ宿泊者数は客室単価(ADR)と同じですか。
異なります。売上高には料飲・宴会・物販など宿泊以外の収入が含まれ、分母は室数ではなく人泊です。また2つの統計は調査対象が一致しません。本稿では「1人泊あたり売上」と呼び、水準よりも方向と変化幅を読む指標として扱っています。
Q. 速報値はどの程度変わりますか。
2026年5月分の宿泊業売上高は速報の6,646億円が確報で6,827億円に改定されました。観光庁の延べ宿泊者数も第1次速報(有効回収率36.5%)から第2次速報(同45.1%程度)で改定されます。速報段階の数字は改定を前提に読む必要があります。
あわせて読みたい
- 2026年7月の延べ宿泊者数は−3.5%、ADRは−4.4% — 47都道府県を量×単価の4象限で分類
- 宿泊旅行統計調査の速報値はどれだけ改定されるか|宿泊者数は最大3.4%、客室稼働率は1.0pt以内
- 2026年の国内旅行者は日本人・外国人とも減少|1〜8月の延べ宿泊者数−5.0%と通年見通し
- ビジネスホテルの推定成約ADR、2026年9月は44都道府県が前年超え・中央値+7.9%
- 沖縄・大阪・横浜のホテル稼働率はいくつか|9月は沖縄86.7%・大阪80.4%・神奈川84.2%、観光庁値との読み分け
- 宿泊旅行統計調査とは|観光庁の宿泊統計の読み方 — 稼働率61.6%・簡易宿所29.6%、速報と確定の差【2025年】
- 訪日外客数とは?JNTO統計の定義・推計値と確定値の差・発表日
- ホテルのGOPとは|計算式・USALIの階層・100室モデル感応度
参考資料・出典一覧
- 総務省統計局「サービス産業動態統計調査 時系列」<時系列>事業活動の産業(中分類)別売上(収入)金額(月次)【2013年1月〜】※2024年12月までは調整値(e-Stat 統計表ID 0004024060、2026年10月23日更新)
- 総務省統計局「サービス産業動態統計調査 2026年(令和8年)8月分(速報)」(2026年10月23日)
- 総務省統計局「サービス産業動態統計調査 調査の概要」(調査対象・調査事項・公表ルール)
- e-Stat 公表予定カレンダー「サービス産業動態統計調査」
- 観光庁「宿泊旅行統計調査(2026年8月・第1次速報、2026年7月・第2次速報)」(2026年9月30日)
- 観光庁 同 報道発表資料PDF(延べ宿泊者数・客室稼働率推移表、調査設計の見直しに関する留意点)
- 観光庁「宿泊旅行統計調査」統計表ページ
- メトロエンジンリサーチ — 推定成約ADR(12都道府県、2025年1月〜2026年9月、確定月、全業態中央値、2026年8月の対象施設数合計8,086施設)