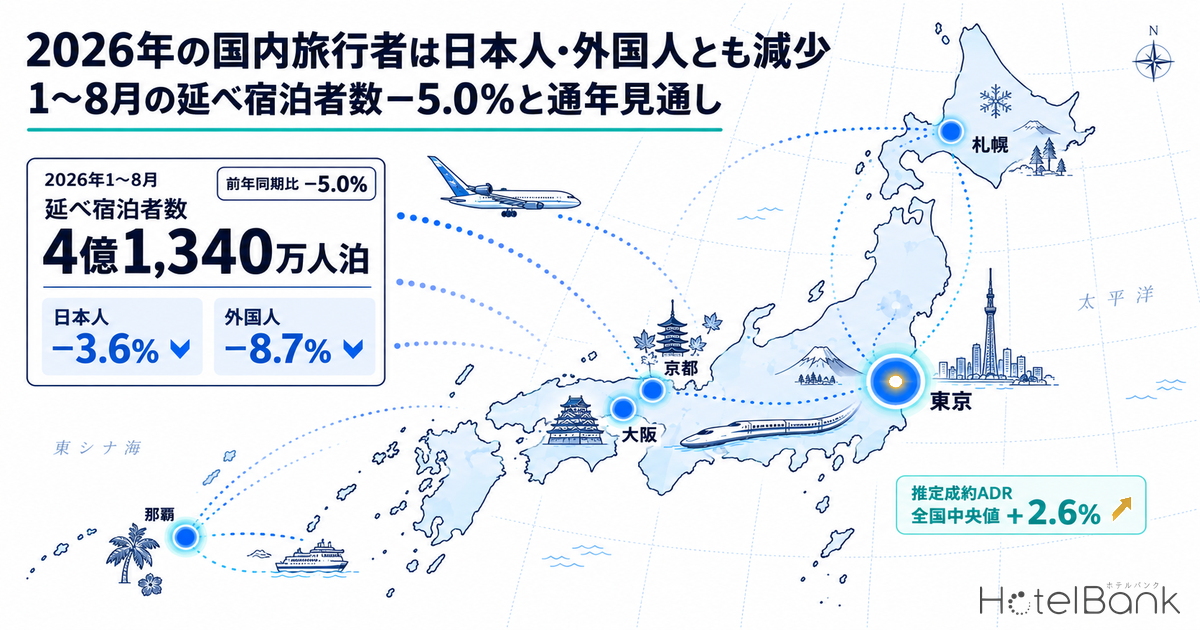
観光庁が2026年9月30日に公表した宿泊旅行統計調査(2026年7月・第2次速報、8月・第1次速報)を積み上げると、2026年1〜8月の国内延べ宿泊者数は4億1,340万人泊となり、前年同期比で−5.0%だった。日本人が3億420万人泊(−3.6%)、外国人が1億920万人泊(−8.7%)と、日本人の国内宿泊と訪日外国人の宿泊という二つの柱がそろって前年を下回っている。2025年は外国人延べ宿泊者数が1億7,992万人泊と過去最高を記録した年であり、その翌年にあたる2026年は「量」の局面が変わった年として記録されることになるだろう。本稿では、観光庁・JNTO・JTBの公表値を公的統計と推計値を混ぜずに整理したうえで、当社が追跡する推定成約ADRから需要の増減が単価にどう現れているかを読み解き、2026年通年の着地を上下レンジで示す。
本記事における指標の定義
- 延べ宿泊者数・訪日外客数:観光庁「宿泊旅行統計調査」およびJNTO「訪日外客統計」の公表値をそのまま用いる。2026年1〜7月は第2次速報値、8月は第1次速報値(2026年10月30日公表予定の第2次速報で改定される可能性がある)。2025年は確定値(2026年7月6日公表)。観光庁は2026年1月分調査から層化基準を「従業者数」から「客室数」へ変更しており、前年同月比にはこの見直しの影響が含まれている可能性があると注記している。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なる。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。「全国」は47都道府県の推定成約ADRの中央値(当社集計)。
- 掲載価格(全プラン平均・税込):OTA上で公開されている全プランの平均価格。2名1室利用時の1室あたり料金(税込)。成約価格ではない。
- 推計の区別:「当社推計」と明記した数値以外は、すべて公的機関・事業者の公表値である。
- データ出典:観光庁、JNTO、JTB、公益財団法人日本交通公社、メトロエンジンリサーチ
- — 2026年1〜8月の延べ宿泊者数は4億1,340万人泊(前年同期比−5.0%)。日本人3億420万人泊(−3.6%)、外国人1億920万人泊(−8.7%)と両輪が前年を下回った(観光庁、8月は第1次速報値)。
- — 訪日外客数は−2.7%、外国人の人泊は−8.7%。中国が1〜8月累計−56.7%となり、韓国(+21.2%)・台湾(+19.8%)の増加では人泊を埋め切れていない。
- — 旅行者側の統計は方向が異なる。2026年4〜6月期の日本人国内延べ旅行者数は+3.3%、旅行単価は+8.2%で、泊数を抑えて1回あたりの支出を増やす行動変化が示唆される。
- — 全国中央値の推定成約ADRは1〜9月平均¥9,500(+2.6%)。沖縄+13.4%、北海道+5.1%、東京+1.8%、京都−1.0%で、大阪は万博年の反動により−22.6%。
- — 2026年通年は当社推計で6億2,400万〜6億3,900万人泊(−5.7%〜−3.3%)。上限ケースでも2024年(6億5,906万人泊)を下回る。
2026年1〜8月の延べ宿泊者数 — 日本人−3.6%、外国人−8.7%の両輪減速
まずは月次の動きを確認したい。2026年の延べ宿泊者数(全体)は1月に4,546万人泊(前年同月比−6.5%)で始まり、2月(−0.7%)と3月(−2.2%)にいったん縮小したのち、4月に−7.2%、6月に−8.4%と再び減少幅を広げた。夏の最需要期である8月は6,268万人泊(−6.7%)で、前年の6,720万人泊から450万人泊ほど減っている。日本人・外国人を分けて見ると、日本人は1〜3月が−1.5〜−2.3%の小幅な減少にとどまったのに対し、4月(−5.5%)・6月(−6.3%)・8月(−5.8%)と連休や夏休みを含む月ほど減少幅が大きい。一方で外国人は1月に−15.8%という大きな落ち込みで始まり、2月(+1.8%)を除いて全月が前年を下回った。
外国人比率にも変化が出ている。2025年1月は延べ宿泊者数の31.3%を外国人が占めていたが、2026年1月は28.2%まで下がった。8月は夏休みの日本人宿泊が膨らむ季節性もあり20.2%(前年21.0%)である。1〜8月累計の外国人比率は26.4%(前年27.5%)で、1pt強の低下といえる。宿泊施設の客層構成が2025年に比べて日本人寄りに戻った格好だが、その日本人側も前年を下回っているため、総量としては両輪が減速した状態と読める。
出典:観光庁「宿泊旅行統計調査」(2026年1〜7月第2次速報・8月第1次速報、2025年確定値)よりホテルバンク編集部作成
| 月 | 全体(万人泊) | 前年同月比 | 日本人(万人泊) | 前年同月比 | 外国人(万人泊) | 前年同月比 | 外国人比率 |
|---|---|---|---|---|---|---|---|
| 1月 | 4,546 | −6.5% | 3,263 | −2.3% | 1,283 | −15.8% | 28.2% |
| 2月 | 4,765 | −0.7% | 3,362 | −1.6% | 1,404 | +1.8% | 29.5% |
| 3月 | 5,441 | −2.2% | 4,013 | −1.5% | 1,428 | −3.9% | 26.2% |
| 4月 | 4,911 | −7.2% | 3,374 | −5.5% | 1,536 | −10.8% | 31.3% |
| 5月 | 5,429 | −3.2% | 3,978 | −0.9% | 1,451 | −9.0% | 26.7% |
| 6月 | 4,582 | −8.4% | 3,360 | −6.3% | 1,222 | −14.0% | 26.7% |
| 7月 | 5,397 | −4.7% | 4,066 | −4.1% | 1,331 | −6.5% | 24.7% |
| 8月(第1次速報) | 6,268 | −6.7% | 5,004 | −5.8% | 1,264 | −10.3% | 20.2% |
| 1〜8月累計 | 41,340 | −5.0% | 30,420 | −3.6% | 10,920 | −8.7% | 26.4% |
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成。8月は第1次速報値(有効回収率36.5%)、1〜7月は第2次速報値、前年は確定値
観光庁自身が注記しているとおり、2026年1月分調査から層化基準が従業者数ベースから客室数ベースへ変更されており、前年同月比には見直しの影響が含まれている可能性がある。したがって月々の1〜2pt程度の差を過度に読み込むべきではない。ただし、日本人は8ヶ月すべて、外国人は8ヶ月のうち7ヶ月で前年を下回っているという方向性そのものは、標本設計の変更だけでは説明しにくい。
地域別に見ると、7月(第2次速報)の外国人延べ宿泊者数は三大都市圏で−9.2%、地方部で−0.9%と、都市圏側の減少が大きい。東京都の延べ宿泊者数は−10.7%、大阪府は−14.9%、北海道は−9.6%、沖縄県は−10.3%と主要観光地がそろって2桁前後の減少を示す一方、茨城県(+23.3%)、愛媛県(+36.6%)、高知県(+28.0%)、富山県(+19.7%)など地方の県では日本人宿泊を中心に前年を上回る県が目立つ。三大都市圏を除く地方部のシェアは58.4%と前年同月比で1.9pt上昇した。県別の地方分散の構造は日本人宿泊が伸びた県 2026年上期で詳述しているため、本稿では全国合算の像に絞る。
2025年確定値との対比 — 記録年の翌年に起きていること
比較の基準となる2025年の確定値(2026年7月6日公表)を整理すると、延べ宿泊者数は全体で6億6,111万人泊(前年比+0.3%、2019年比+10.9%)、日本人は4億8,118万人泊(−2.7%、2019年比+0.2%)、外国人は1億7,992万人泊(+9.4%、2019年比+55.6%)だった。つまり2025年は、日本人の減少を外国人の増加が上回って全体を僅かに押し上げた年である。2026年はこの構図が崩れ、外国人側の増加がなくなった分だけ全体の減少がそのまま表に出ている。
出典:観光庁「宿泊旅行統計調査」(2025年確定値、2026年1〜7月第2次速報・8月第1次速報)よりホテルバンク編集部作成
ここで「2025年の国内旅行需要」をどう捉えるかが論点になる。観光庁「旅行・観光消費動向調査」の2025年年間値(確報、2026年4月30日公表)では、日本人国内旅行消費額は26兆7,845億円(前年比+6.5%)、日本人国内延べ旅行者数は5億5,313万人(+2.4%)、1人1回当たりの旅行単価は4万8,424円(+3.9%)だった。旅行者側から見た2025年の国内旅行は人数・単価ともに増えていた一方、施設側から見た宿泊旅行統計では日本人延べ宿泊者数が−2.7%である。両者の差は、日帰り旅行の増加、宿泊日数の短縮、帰省や友人宅泊など営業施設を使わない宿泊の存在などで説明できる部分があり、どちらかが誤りというわけではない。宿泊施設の運営者にとって意味を持つのは施設側の数値、すなわち宿泊旅行統計の人泊である点を押さえておきたい。
訪日外客数1〜8月で見る外国人側の進捗 — 中国−56.7%を韓国・台湾が埋め切れない
外国人宿泊の減速を入国側から補強すると、JNTOの訪日外客数(2026年8月推計値、9月16日公表)は8月が309万8,900人(前年同月比−9.6%)で、1〜8月累計は2,762万6,300人(−2.7%)だった。2025年通年の4,268万3,301人(+15.8%)という過去最高からの反転である。市場別には中国が1〜8月累計290万4,600人(−56.7%)と半分以下に落ち込み、2025年11月以降の日中関係の悪化を受けて中国政府が自国民に日本への渡航自粛を呼びかけたことが背景として報じられている。中国便の夏ダイヤは前年同期比で5割超の減便となった。
対照的に韓国は742万300人(+21.2%)、台湾は540万2,000人(+19.8%)、香港は181万8,300人(+8.7%)と増加しており、JNTOは8月に韓国・マレーシア・メキシコなど14市場で8月として過去最高を記録したと発表している。入国者数ベースでは中国の減少を他市場がほぼ埋めて−2.7%にとどまったが、宿泊者数ベースでは−8.7%と差が大きい。中国からの訪日客は平均泊数が長く、都市圏のホテルに宿泊する比率が高いため、人数の減少以上に人泊への影響が出やすい。さらに韓国・台湾からの訪日客は短期滞在が中心であり、入国者数の増加が人泊には比例して反映されない。この「人数と人泊の差」が、2026年の外国人宿泊を読むうえでの要点といえる。訪日外客数を延べ宿泊者数で割って1人あたり泊数に分解し、国籍構成の変化がどこまで乖離を説明するかは訪日客は過去最高でも延べ宿泊者数は減少 — 1人あたり3.96泊とADRの二極化で検証している。
| 市場 | 2026年1〜8月累計(人) | 前年同期比 | 2025年通年(人) |
|---|---|---|---|
| 総数 | 27,626,300 | −2.7% | 42,683,301 |
| 韓国 | 7,420,300 | +21.2% | 9,459,711 |
| 台湾 | 5,402,000 | +19.8% | 6,763,424 |
| 中国 | 2,904,600 | −56.7% | 9,095,931 |
| 香港 | 1,818,300 | +8.7% | 2,517,399 |
出典:JNTO「訪日外客統計」(2026年8月推計値、2025年確定値)よりホテルバンク編集部作成
2026年の国内旅行意欲 — JTB見通しとJTBF調査が示す「量は減り、単価は上がる」
日本人側の需要見通しは、事業者・研究機関の公表値をそのまま引く。JTBが2026年1月8日に発表した「2026年の旅行動向見通し」では、日本人の国内旅行者数を3億700万人(前年比97.8%)、1人あたり国内旅行費用を5万2,900円(102.9%)、国内旅行消費額を16兆2,300億円(100.6%)と予測した。訪日外国人は4,140万人(97.2%)としている。さらに7月2日発表の夏休み(7月15日〜8月31日)見通しでは、国内旅行者数を6,900万人(95.6%)、平均費用を4万8,500円(103.2%)と見込み、同社の調査では「旅行に行く・たぶん行く」と答えた人が30.6%で前年から3.6pt低下、「今後1年で旅行の支出を減らしたい」が41.8%と3年連続で上昇したと報告している。旅行に行かない理由は「混雑」(29.2%)と「家計に余裕がない」(26.3%)が上位だった。
公益財団法人日本交通公社の『旅行年報2025』(JTBF旅行意識調査に基づく)でも、2024年中に旅行をしなかった人の阻害要因は「仕事等で休暇がとれなかった」(27.6%)、「家計の制約がある」(25.2%)、「何となく旅行をしないままに過ぎた」(24.7%)が上位で、「旅行商品や宿泊・交通の値段が割高だった」の選択率が大きく上昇したと記されている。行ってみたい旅行タイプは「温泉旅行」(53.9%)、「自然観光」(47.4%)、「グルメ」(45.2%)の順である。
実績側にも同じ構図が現れている。観光庁「旅行・観光消費動向調査」の2026年1〜3月期(第2次速報)では日本人国内延べ旅行者数が1億2,100万人(前年同期比+0.9%)、旅行単価が4万9,441円(+5.1%)、4〜6月期(第1次速報)では1億4,958万人(+3.3%)、旅行単価5万381円(+8.2%)、消費額7兆5,361億円(+11.7%)と、人数は横ばい圏で単価と消費額が伸びた。同じ四半期の宿泊旅行統計では日本人延べ宿泊者数が1〜3月−1.8%、4〜6月−4.1%と前年を下回っており、旅行者側と施設側の統計で方向が揃わない。この差には前述の層化基準変更も関わるため断定はできないが、旅行回数は維持しつつ泊数を抑え、1回あたりの支出は増えるという行動変化が両統計の間に横たわっていると考えるのが自然だろう。「量は減り、単価は上がる」というJTBの見通しは、少なくとも上期の公表値とは整合している。
需要の増減は単価にどう出たか — 主要エリアの推定成約ADR(2026年1〜9月)
ここからは当社データで、需要の減速が客室単価にどのように現れたかを確認する。メトロエンジンリサーチが追跡するうち稼働が確認できる約27,000施設のうち、推定成約ADRの算出対象となる業態(ビジネス・シティ・リゾート・旅館・カプセル)について、47都道府県の中央値を「全国」とし、東京・大阪・京都・北海道・沖縄の5エリアと並べた。調査時点は2026年10月10日で、対象月は実績が確定した2026年1〜9月である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR・前年同月比。全国=47都道府県中央値、2026年9月時点の対象施設数は全国17,136・東京1,139・大阪655・京都604・北海道960・沖縄515)
| エリア | 推定成約ADR 2025年1〜9月平均 | 2026年1〜9月平均 | 前年比 | 掲載価格 2025年 | 2026年 | 前年比 | 対象施設数(2026年9月) |
|---|---|---|---|---|---|---|---|
| 全国(47都道府県中央値) | ¥9,278 | ¥9,517 | +2.6% | ¥22,454 | ¥24,270 | +8.1% | 17,136 |
| 東京 | ¥13,769 | ¥14,011 | +1.8% | ¥24,335 | ¥24,560 | +0.9% | 1,139 |
| 大阪 | ¥11,963 | ¥9,261 | −22.6% | ¥19,746 | ¥16,569 | −16.1% | 655 |
| 京都 | ¥15,251 | ¥15,091 | −1.0% | ¥31,365 | ¥32,628 | +4.0% | 604 |
| 北海道 | ¥9,853 | ¥10,359 | +5.1% | ¥23,823 | ¥25,337 | +6.4% | 960 |
| 沖縄 | ¥10,847 | ¥12,300 | +13.4% | ¥23,790 | ¥26,435 | +11.1% | 515 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定成約ADRは税抜相当の推定値、掲載価格は全プラン平均(税込)。各月の中央値を1〜9月で単純平均
全国中央値で見ると、推定成約ADRは2026年1〜9月平均で¥9,500と前年同期比+2.6%である。人泊が−5%前後で推移するなかでも単価は維持されており、掲載価格(全プラン平均)はさらに強く+8.1%で推移している。1〜5月は前年比プラスで推移し、6〜8月に−2.9〜−5.6%と前年を下回ったのち、9月に+4.9%へ戻るという形で、宿泊者数の減少幅が大きかった6月・8月と単価の弱さが重なっている。需要の減速は、年前半は価格を崩さず、夏場に単価へ波及し、秋口には再び持ち直したと整理できる。
エリア別の差は大きい。沖縄は1〜9月平均で¥12,300(+13.4%)と全月で前年を上回り、2月には+31.0%を記録した。北海道も¥10,400(+5.1%)で1月の+26.5%を含め8月を除く全月がプラスである。両エリアは7月の延べ宿泊者数が前年比10%前後の減少(北海道−9.6%、沖縄−10.3%)を示していたが、単価面では量の減少を価格で補う動きが確認できる。東京は¥14,000(+1.8%)で、1〜5月は+4〜+10%と堅調に推移したものの6〜8月は−3.9〜−9.2%と夏場に前年を下回り、9月に+1.9%へ戻った。京都は¥15,100(−1.0%)とほぼ前年並みで、6〜8月の弱さを春と9月で相殺した形になっている。
大阪は様相が異なる。推定成約ADRは1〜9月平均で¥9,300(−22.6%)、4月以降は毎月−22〜−33%で推移している。これは2025年4〜10月に開催された大阪・関西万博の期間中に単価が大きく押し上げられていた反動であり、比較対象となる前年が特殊な水準だったことによる。2025年4〜9月の大阪の推定成約ADRは¥11,900〜¥13,800で推移していたのに対し、2026年の同期間は¥8,100〜¥10,300で、万博前の2025年1〜3月(¥9,000〜¥10,400)に近い水準へ戻ったと見る方が実態に合う。7月の大阪府の延べ宿泊者数は−14.9%、日本人は−18.1%であり、量と単価の双方で万博年の山を抜けた局面にある。万博翌年の前年比をどう読むべきかは、前々年比との併読を提案した大阪の推定成約ADRは前年比−25%、前々年比は+1.6%で詳しく扱っている。
2026年通年の着地レンジ — 当社推計
以下は観光庁の公表値(2026年1〜8月)を起点に、残る9〜12月を二つの前提で延長した当社推計である。下限は「9〜12月の前年同月比が1〜8月累計の前年比からさらに2pt悪化する」、上限は「9〜12月が前年同月並みに戻る」とした。公的統計の実績値ではないため、確定値や速報値と並べて扱わないよう注意されたい。
| 区分 | 2025年通年(確定値) | 2026年1〜8月累計(公表値) | 2026年通年レンジ(当社推計) | 前年比レンジ(当社推計) |
|---|---|---|---|---|
| 日本人延べ宿泊者数 | 4億8,118万人泊 | 3億420万人泊(−3.6%) | 4億6,100万〜4億7,000万人泊 | −4.3%〜−2.4% |
| 外国人延べ宿泊者数 | 1億7,992万人泊 | 1億920万人泊(−8.7%) | 1億6,300万〜1億7,000万人泊 | −9.4%〜−5.8% |
| 合計 | 6億6,111万人泊 | 4億1,340万人泊(−5.0%) | 6億2,400万〜6億3,900万人泊 | −5.7%〜−3.3% |
出典:観光庁「宿泊旅行統計調査」の公表値を起点にホテルバンク編集部が推計(2026年10月10日時点)。2025年の9〜12月実績は確定値を使用
上限ケースでも合計は6億3,900万人泊(−3.3%)となり、2024年(6億5,906万人泊)を下回る。外国人は上限で1億7,000万人泊と、2024年実績(1億6,446万人泊)は上回るものの2025年の記録には届かない。日本人は4億6,100万〜4億7,000万人泊で、2019年の水準(2025年確定値の日本人4億8,118万人泊は2019年比+0.2%)を下回る年になる可能性が高い。JTBが年初に示した国内旅行者数97.8%、訪日客97.2%という見通しに対し、宿泊者数ベースの実績はいずれもそれより弱いペースで進んでいる。
レンジを動かし得る要因としては、第一に中国市場の動向がある。渡航自粛の呼びかけが解除・緩和されれば外国人側は上限に近づくが、2026年夏ダイヤの航空座席が5割超減っている以上、年内の回復は限定的と見るのが妥当だろう。第二に、8月分が第1次速報(有効回収率36.5%)であり、10月30日の第2次速報で改定される点である。7月分は第1次速報の回収率32.9%から第2次速報45.1%へ上がる過程で数値が動いており、8月も同程度の改定余地がある。第三に、年末年始を含む12月の日本人宿泊は曜日配列の影響を受けやすく、2026年は12月26日が土曜日で9連休の取りやすい配列である点は上振れ要因になる。
運営者・投資家への示唆 — 量より単価、都市圏より地方圏で読む2026年
宿泊者数が前年比5%前後減る年であっても、全国中央値の推定成約ADRが前年を上回っているという事実は、2026年の宿泊市場が「量の調整局面」であって「価格の崩壊局面」ではないことを示している。運営者にとっては、稼働の低下に対して単価を下げて埋める戦略より、単価を維持したうえで稼働の戻りを待つ戦略が、少なくとも全国レベルの数値とは整合的といえる。観光庁の2026年8月の客室稼働率(第1次速報)は全体で64.4%(前年同月差−1.3pt)、シティホテル72.3%(−3.0pt)、ビジネスホテル75.7%(−0.7pt)、旅館47.4%(+1.7pt)であり、旅館が稼働を改善した点は温泉・自然志向の国内旅行意欲(JTBF調査の「温泉旅行」53.9%)と重なる。
エリア選択の観点では、外国人宿泊の減少が三大都市圏に集中し(7月−9.2%、地方部は−0.9%)、日本人宿泊は地方の県で前年を上回る例が多いという二つの事実が重要になる。都市圏のホテルは中国市場の回復時期に業績が左右される一方、地方圏は日本人の近距離旅行と韓国・台湾からの短期滞在需要に支えられ、相対的に安定した推移を見せている。投資判断としては、2026年の都市圏の数値を「底」と見て取得機会を探る見方と、中国市場の構造的な変化を前提に地方圏や沖縄・北海道のように単価上昇が続くエリアへ配分を移す見方の双方が成り立つ。いずれの立場でも、2025年の万博年を基準にした大阪の前年比を他エリアと同列に扱わないことが前提になる。
最後に、統計の読み方そのものについて付言したい。2026年は宿泊旅行統計の層化基準変更の初年度であり、前年同月比には設計変更の影響が含まれ得る。旅行者側の消費動向調査と施設側の宿泊旅行統計が異なる方向を示している以上、どちらか一方だけで「国内旅行需要」を語るのは危うい。本稿が両統計と当社の単価データを並べたのは、量・単価・旅行者行動の三つを突き合わせたときに初めて、2026年の全体像が「旅行回数は維持、泊数は抑制、1回あたりの支出は増加、訪日は中国の穴を他市場が埋め切れず減少」と立体的に見えてくるからである。
よくある質問
Q. 2026年の国内旅行者は日本人・外国人のどちらが減っていますか。
A. 観光庁の宿泊旅行統計では、2026年1〜8月の延べ宿泊者数は日本人が3億420万人泊(前年同期比−3.6%)、外国人が1億920万人泊(−8.7%)で、両者とも前年を下回っています。減少率は外国人の方が大きく、主因は中国からの訪日客の減少です。
Q. 2025年の国内旅行需要はどうだったのですか。
A. 旅行者側の統計(観光庁「旅行・観光消費動向調査」確報)では日本人国内延べ旅行者数5億5,313万人(+2.4%)、消費額26兆7,845億円(+6.5%)と増加しました。一方、施設側の統計(宿泊旅行統計)では日本人延べ宿泊者数は4億8,118万人泊(−2.7%)で、外国人の1億7,992万人泊(+9.4%)が全体を支えました。
Q. 2026年の国内旅行意欲はどの調査で確認できますか。
A. JTBの「2026年の旅行動向見通し」(1月8日発表)と夏休み旅行動向(7月2日発表)、公益財団法人日本交通公社の『旅行年報2025』に収録されたJTBF旅行意識調査が公表されています。いずれも旅行者数の微減と1人あたり費用の上昇、家計の制約による旅行控えを示しています。
まとめ
2026年1〜8月の国内延べ宿泊者数は4億1,340万人泊(前年同期比−5.0%)で、日本人−3.6%・外国人−8.7%と両輪が前年を下回った。外国人側は訪日外客数1〜8月累計−2.7%に対して人泊では−8.7%と差が大きく、長期滞在型の中国市場が−56.7%となった影響が人泊に強く出ている。日本人側は旅行者側の統計では人数・単価とも増えており、泊数を抑えて1回あたりの支出を増やす行動変化が示唆される。単価面では全国中央値の推定成約ADRが1〜9月平均で+2.6%と維持され、沖縄(+13.4%)・北海道(+5.1%)が牽引、大阪は万博年の反動で−22.6%となった。2026年通年の着地は当社推計で合計6億2,400万〜6億3,900万人泊(−5.7%〜−3.3%)のレンジにあり、量の調整と単価の維持が併存する年として整理できる。
あわせて読みたい
- 観光庁 宿泊旅行統計2025まとめ|外国人延べ宿泊者数は過去最高
- 7月の外国人延べ宿泊−4.6%、減少の93%は中国 — 除けば−1.0%で地方18県は増加
- 訪日客は過去最高でも延べ宿泊者数は減少 — 1人あたり3.96泊とADRの二極化
- インバウンド2026予測 4,137万〜4,314万人 — 訪日外国人の進捗57.5%と計算方法
- 日本人宿泊が伸びた県 2026年上期 — 鳥取・茨城+27.7%、高知は稼働率もコロナ前+7.2pt
- 日本人の国内宿泊はどこへ動いたか|2025確定値で読む地方分散と夏需要
- 大阪の推定成約ADRは前年比−25%、前々年比は+1.6% — 万博翌年のYoYをどう扱うか
- 2026年の稼働率『前年割れ』は本物か──統計の層化基準変更が生む断層の読み方
参考資料・出典一覧
■ データソース
延べ宿泊者数・客室稼働率は観光庁「宿泊旅行統計調査」(2026年1〜7月は第2次速報値、8月は第1次速報値、2025年は確定値)、旅行者側の人数・単価は同「旅行・観光消費動向調査」、訪日外客数はJNTO「訪日外客統計」、旅行意欲は株式会社JTBおよび公益財団法人日本交通公社の公表値による。単価はメトロエンジンリサーチ集計の推定成約ADRと掲載価格(47都道府県、2025年1月〜2026年9月、調査時点2026年10月10日、2026年9月の対象施設数は全国17,136)。
■ 試算前提
2026年通年の着地レンジは当社推計である。1〜8月は観光庁の公表値を用い、9〜12月は2025年確定値の同期間実績に前年比を乗じて延長した。上限は9〜12月が前年同期並み(±0%)、下限は1〜8月累計の前年比からさらに2pt悪化(日本人−5.6%、外国人−10.7%)とし、合計は日本人と外国人の和とした。
■ 限界・留意点
2026年8月分は第1次速報値であり、第2次速報・確定値で改定され得る。2026年1月分調査から層化基準が変更されており、前年同月比にはその影響が含まれている可能性がある。推定成約ADRは推定値で、各施設の実際の成約価格とは異なる。「全国」は47都道府県の中央値であり、客室数で加重した全国平均ではない。大阪の前年比は万博開催年との比較である。
- 観光庁「宿泊旅行統計調査」(2026年8月・第1次速報、2026年7月・第2次速報、2025年年間値確定値)
- 観光庁「宿泊旅行統計調査(2026年8月・第1次速報、2026年7月・第2次速報)」報道発表資料(2026年9月30日)
- 観光庁「宿泊旅行統計調査(2025年・年間値(確定値))」報道発表資料(2026年7月6日)
- 観光庁「旅行・観光消費動向調査 2026年1-3月期(2次速報)」(2026年7月31日)
- 観光庁「旅行・観光消費動向調査 2026年4-6月期(1次速報)」(2026年8月19日)
- 日本人の国内旅行消費額、2025年は26兆7845億円(観光庁 確報) — トラベルボイス(2026年4月30日)
- JNTO「訪日外客数(2026年8月推計値)」(2026年9月16日)
- JNTO「訪日外客統計」国籍/月別 訪日外客数(2003年〜2026年)
- 2026年の日本人の国内旅行者数は3億700万人で前年割れ予想 ―JTB予測(トラベルボイス、2026年1月8日)
- 株式会社JTB「2026年夏休み(7月15日〜8月31日)の旅行動向」(2026年7月2日)
- 公益財団法人日本交通公社『旅行年報2025』Ⅰ-4「日本人の旅行に対する意識」(JTBF旅行意識調査)
- 8月の訪日客9.6%減の310万人―政府観光局:中国6割減(nippon.com、2026年9月)
- 中国便の2026年夏ダイヤ減便に関する報道(訪日ラボ、2026年8月19日)
- メトロエンジンリサーチ — 推定成約ADR・掲載価格(47都道府県、2025年1月〜2026年9月、2026年9月時点の対象施設数 全国17,136)