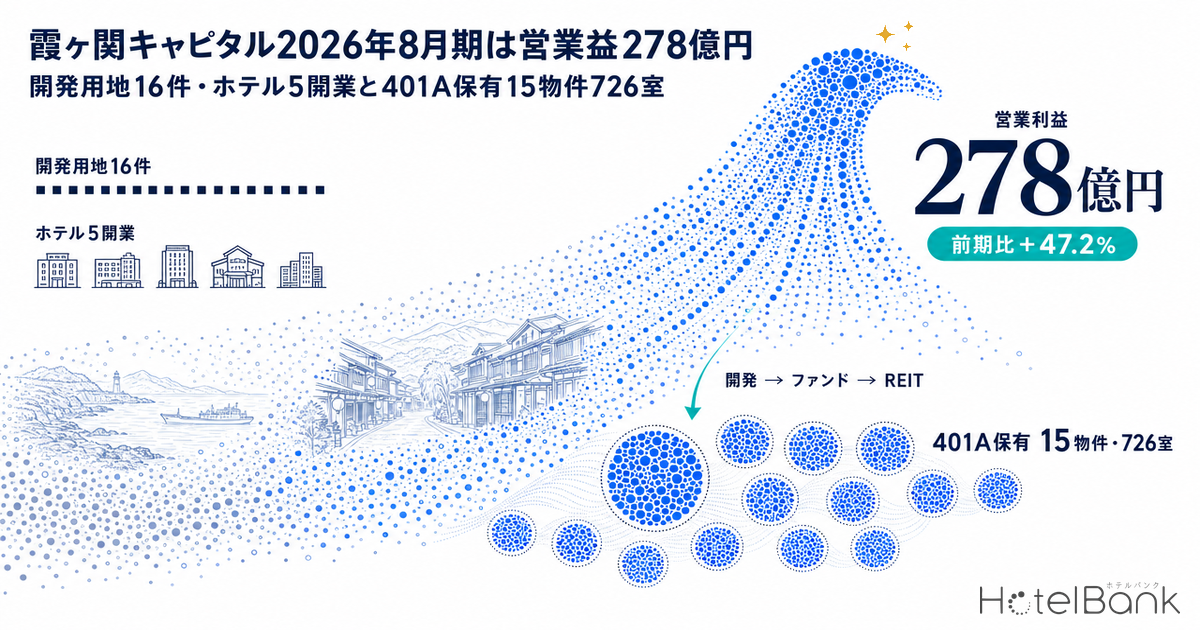
霞ヶ関キャピタル株式会社(3498)が2026年10月5日に公表した2026年8月期の連結決算は、売上高163,756百万円(前期比+69.7%)、営業利益27,866百万円(+47.2%)、親会社株主に帰属する当期純利益16,692百万円(+62.9%)だった。9月17日の上方修正で会社が挙げた理由は「主にホテル事業において案件収益の拡大や売却の早期化など開発案件が順調に推移した」ことであり、期中にはホテル5施設の開業、開発用地16件の取得、既存ホテル・旅館3件の取得が積み上がっている。本稿では、この決算のどこで利益が出たのかを決算短信と決算説明資料から読み、開発した物件がファンドと上場REITへ移っていく流れを、スポンサー系REITである霞ヶ関ホテルリート投資法人(401A)の保有15物件726室の中身と、所在市区の推定成約ADRから定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- REIT開示値:霞ヶ関ホテルリート投資法人が公表する稼働率・ADR・RevPARは、同法人の定義(ADR=客室売上÷販売客室数、RevPAR=客室売上÷販売可能客室数)に基づく運営実績であり、税込・税抜の別は開示されていない。このため本記事では、REIT開示値と推定成約ADRを実額で比較せず、それぞれの前年同月比の方向のみを並べて読む。
- 取得価格:REITの開示する取得価格(百万円未満切り捨て)。1室あたり取得価格は取得価格÷客室数(当社計算)。
- データ出典:霞ヶ関キャピタル 2026年8月期決算短信・決算説明資料・2026年9月17日適時開示、霞ヶ関ホテルリート投資法人 2026年7月期決算短信・ポートフォリオ一覧・ホテル運営実績、メトロエンジンリサーチ&コンサルティング(推定成約ADR)。上場ホテルREITの参照範囲:いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A)。本稿で物件データを引用するのは401Aのみ。
- — 営業利益278億円(+47.2%):2026年8月期は売上高1,637億円(+69.7%)。増益を牽引したのは開発ファンドへの土地売却で、通期営業利益の7割が第4四半期(6〜8月)に集中した。
- — 事業規模1兆2,180億円:AUMとパイプラインの合計は2026年8月末までの1年で+83.5%。うちホテルは75件・4,312億円(+74.9%)。
- — 401Aは15物件726室・取得価格492億円:seven x seven 石垣1物件が取得価格の38.0%、固定賃料4物件が62.2%を占め、上場から1年間は取得・譲渡なし。
- — 変動賃料11物件は2026年8月度に稼働率84.3%・RevPAR25,560円:所在13市区のうち10市区で推定成約ADRが前年同月を下回る中、8物件がRevPARを伸ばした。
- — 2027年8月期は営業利益410億円を予想:開発用地16件の客室数は非公表。公表範囲では開発中27件・1,806室、うち2027年春までの開業予定が11件・724室。
決算の要点 — 粗利541億円のうち開発ファンドへの土地売却が増益を牽引
まずは数字の骨格を押さえたい。2026年8月期の売上高163,756百万円は前期の96,501百万円から67,255百万円の増収で、売上総利益は36,436百万円から54,183百万円へ17,747百万円増えた。売上高総利益率は37.8%から33.1%へ下がっているが、営業利益は8,932百万円の増益で27,866百万円に達しており、決算説明資料は「売上総利益の大幅な増加が、人件費をはじめとする販管費の増加を吸収」したと整理している。増益の源泉について同資料は「25年8月期のREIT上場・ファンド組成により開発投資家需要が一層拡大、開発ファンドへの土地売却が利益成長を牽引」と明記しており、ホテル事業では期中に仕込み案件22件(土地16件・土地建物6件)、収益計上16件(土地売却14件・土地建物売却2件)を進めたと示されている。
注目したいのは9月17日の上方修正の中身である。売上高は150,000百万円から163,700百万円へ+9.1%、営業利益は26,500百万円から27,600百万円へ+4.2%の修正で、純利益は16,500百万円から16,600百万円と+0.6%にとどまった。売上が大きく伸びて利益の伸びが小さいという形は、売却の「早期化」で当期に前倒し計上された案件が、利益率の高い土地売却だけでなく土地建物売却も含んでいたことと整合する。実績はその修正値をいずれも上回り、第4四半期(6〜8月)単独では売上高75,280百万円・営業利益19,664百万円と、通期営業利益の7割が最終四半期に集中した。
一方で、貸借対照表とキャッシュ・フローは成長投資の重さを映す。総資産は121,688百万円から222,132百万円へ100,444百万円増え、販売用不動産は36,381百万円から64,888百万円へ28,507百万円積み上がった。営業活動によるキャッシュ・フローは前期の6,893百万円の収入から16,765百万円の支出へ転じている。これに対し純資産は38,193百万円から87,836百万円へ増え、自己資本比率は29.7%から39.1%へ上がった。決算説明資料は棚卸資産(販売用不動産と開発事業等支出金の合算)712億円を「27年8月期計画達成にむけて十分な在庫」と位置づけており、在庫の積み増しそのものが翌期の売却益の原資という設計になっている。
| 連結(百万円) | 2024年8月期 | 2025年8月期 | 2026年8月期 | 前期比 | 2027年8月期予想 | 前期比 |
|---|---|---|---|---|---|---|
| 売上高 | 65,685 | 96,501 | 163,756 | +69.7% | 220,000 | +34.3% |
| 営業利益 | 8,537 | 18,933 | 27,866 | +47.2% | 41,000 | +47.1% |
| 経常利益 | 7,860 | 17,134 | 25,896 | +51.1% | 36,000 | +39.0% |
| 親会社株主に帰属する当期純利益 | 5,020 | 10,250 | 16,692 | +62.9% | 24,000 | +43.8% |
| 年間配当(円) | — | 240(分割前) | 165 | — | 200 | +35円 |
出典:霞ヶ関キャピタル「2026年8月期 決算短信」「2025年8月期 決算短信」よりホテルバンク編集部作成。2025年9月1日付で1株を2株に分割しており、2025年8月期配当は分割前の金額
出典:霞ヶ関キャピタル 決算短信(2025年8月期・2026年8月期)よりホテルバンク編集部作成。2027年8月期は会社予想
開発からファンド・REITへ — 事業規模1.2兆円の中でホテルは75件4,312億円
利益の出方を理解するには、同社が物件を「保有ではなく構造で伸ばす」と説明する循環の形を押さえる必要がある。決算説明資料の図式では、土地取得(オンバランス)から開発ファンド、運用ファンド、そしてREITへと資産が移り、各段階で売却益・プロジェクトマネジメント報酬・アセットマネジメント報酬・成功報酬を得る。つまり同社の損益は、ホテルの宿泊売上ではなく、開発案件を投資家へ移すたびに計上される売却益と報酬で構成される。上場REITの存在は、この循環の最終出口を自社グループ内に持つことを意味し、「REITで循環を確立」という表現がそれを示している。
ここまでを数字で確かめると、AUM(運用資産残高)とパイプラインを合わせた事業規模総額は2025年8月末の6,636億円(112件)から2026年8月末に12,180億円(135件)へ、1年で5,544億円(+83.5%)増えた。内訳ではインフラ(物流・データセンター)が3,411億円から5,055億円、ホテルが2,465億円(56件)から4,312億円(75件)へ+1,847億円(+74.9%)、海外が257億円から2,362億円へ伸びている。ホテルのパイプライン一覧(国内70件・3,673億円、海外2件・346億円)では、開業済22件が729億円・1,291室、開発中29件が1,421億円、計画中19件が1,523億円という構成であり、事業規模の6割超が未開業案件に積まれている。
出典:霞ヶ関キャピタル「2026年8月期 決算説明資料」プロジェクトパイプライン・AUM(事業規模は原価ベースのプロジェクト総額、一部非開示案件を含む)よりホテルバンク編集部作成
この循環の中で401Aが担う役割は明確である。REITの2026年7月期決算短信によれば、同法人は2025年8月13日に上場し、翌14日に15物件(取得価格49,210百万円)を取得した後、「当期は、新規物件の取得または譲渡、投資口の追加発行はありません」と記している。すなわち上場から1年間、REIT側の資産は固定されたままであり、スポンサーの開発パイプラインからの追加供給はまだ始まっていない。その一方で、2026年10月8日には投資法人債の発行登録書提出が開示されており、次の取得に向けた資金調達の選択肢を広げる動きと読める。開業済22件・1,291室のうち401Aに移った15物件・726室を除いた7件・565室(FAV LUX 札幌すすきの84室、BASE LAYER HOTEL NAGOYA NISHIKI 186室、edit x seven 富士御殿場49室、同 瀬戸内小豆島45室、HOTEL FORK & KNIFE Miyajima 34室、BASE LAYER HOTEL FUKUOKA 126室、FAV LUX 宮崎41室)が、公表ベースで見える次の候補群といえる。
401A保有15物件の地域構成 — 石垣121室が取得価格の38%、残り14物件は1室5,043万円
では、REITに移った15物件はどのような構成か。保有関係を物件単位で確認すると(N=15物件、霞ヶ関ホテルリート「ポートフォリオ一覧」2026年7月31日現在)、合計726室・取得価格49,210百万円で、1室あたりの平均は6,778万円になる。ただしこの平均は seven x seven 石垣(121室・18,700百万円、投資比率38.0%)に強く引っ張られており、石垣を除いた14物件は605室・30,510百万円で1室あたり5,043万円と、ほぼ2分の1の水準に収まる。小規模なグループステイ型ホテルを多数組み入れつつ、1物件でポートフォリオの4割近くを占めるリゾートを核に据えた構成である。
地域別に見ると、九州が5物件280室・15,990百万円(熊本1、鹿児島2、長崎1、糸島1)と最も多く、沖縄が1物件121室・18,700百万円、中部が3物件127室・5,120百万円(高山2、伊勢1)、中国・四国が3物件125室・4,780百万円(広島2、高松1)、関東が2物件43室・3,260百万円(荒川区・墨田区)、北海道が1物件30室・1,360百万円と続く。東京の2物件は客室数で全体の6%にすぎず、ポートフォリオの重心は明らかに地方都市と観光地にある。この分散は、スポンサーが決算短信で掲げる「観光立国の実現や地域創生への貢献」「需給ギャップのあるグループステイ向けホテル」という投資方針を物件配置の形で表したものといえる。
出典:霞ヶ関ホテルリート投資法人「ポートフォリオ一覧」・メトロエンジンリサーチ&コンサルティング(施設座標)よりホテルバンク編集部作成。円の大きさは客室数
| No. | 物件名 | 所在地 | 客室数 | 取得価格(百万円) | 1室あたり(万円) | 賃料形態 | 開業時期 |
|---|---|---|---|---|---|---|---|
| 01 | fav 高松 | 香川県高松市 | 41 | 1,410 | 3,439 | 変動賃料 | 2020年11月 |
| 02 | fav 飛騨高山 | 岐阜県高山市 | 38 | 1,080 | 2,842 | 変動賃料 | 2020年10月 |
| 03 | fav 伊勢 | 三重県伊勢市 | 36 | 1,740 | 4,833 | 変動賃料 | 2021年12月 |
| 04 | fav 熊本 | 熊本県熊本市 | 67 | 2,720 | 4,060 | 変動賃料 | 2021年11月 |
| 05 | fav 広島スタジアム | 広島県広島市 | 33 | 1,360 | 4,121 | 変動賃料 | 2022年8月 |
| 06 | fav 函館 | 北海道函館市 | 30 | 1,360 | 4,533 | 変動賃料 | 2022年8月 |
| 07 | fav 東京西日暮里 | 東京都荒川区 | 24 | 1,710 | 7,125 | 変動賃料 | 2022年12月 |
| 08 | fav 広島平和大通り | 広島県広島市 | 51 | 2,010 | 3,941 | 変動賃料 | 2022年12月 |
| 09 | fav 鹿児島中央 | 鹿児島県鹿児島市 | 51 | 1,360 | 2,667 | 変動賃料 | 2022年11月 |
| 10 | fav 東京両国 | 東京都墨田区 | 19 | 1,550 | 8,158 | 変動賃料 | 2023年3月 |
| 11 | FAV LUX 飛騨高山 | 岐阜県高山市 | 53 | 2,300 | 4,340 | 変動賃料 | 2023年8月 |
| 12 | seven x seven 糸島 | 福岡県福岡市 | 47 | 5,230 | 11,128 | 固定賃料期間 | 2024年4月 |
| 13 | FAV LUX 長崎 | 長崎県長崎市 | 52 | 3,300 | 6,346 | 固定賃料期間 | 2024年2月 |
| 14 | seven x seven 石垣 | 沖縄県石垣市 | 121 | 18,700 | 15,455 | 固定賃料期間 | 2024年9月 |
| 15 | FAV LUX 鹿児島天文館 | 鹿児島県鹿児島市 | 63 | 3,380 | 5,365 | 固定賃料期間 | 2024年12月 |
| 合計 15物件 | 726 | 49,210 | 6,778 |
出典:霞ヶ関ホテルリート投資法人「ポートフォリオ一覧」(2026年7月31日現在)・2026年7月期決算短信よりホテルバンク編集部作成。取得日はいずれも2025年8月14日。賃料形態は同決算短信の予想前提に基づく
1室あたり取得価格を客室数と並べると、ブランドごとの価格帯が読める。fav 10物件は2,667万円(鹿児島中央)から8,158万円(東京両国)の範囲にあり、東京2物件を除けば2,667万〜4,833万円に収まる。FAV LUX 3物件は4,340万〜6,346万円、seven x seven 2物件は糸島が11,128万円、石垣が15,455万円で、上位ブランドほど1室あたりの投下額が大きい。REITの決算短信はこのうち糸島・長崎・石垣・鹿児島天文館の4物件を「ホテルの売上及び収益が安定すると考えている一定の時点までの間」固定賃料とする固定賃料物件に位置づけている。4物件で283室・30,610百万円と取得価格の62.2%を占めており、ポートフォリオの価値の6割超が、開業から日の浅い段階で賃料を固定して組み入れられた構造になる。
出典:霞ヶ関ホテルリート投資法人「ポートフォリオ一覧」よりホテルバンク編集部作成(N=15物件。横軸=客室数、縦軸=1室あたり取得価格、円の大きさ=取得価格)
変動賃料11物件の運営実績 — 2026年8月は稼働84.3%・RevPAR25,560円
REITの収益に直結するのは、変動賃料を導入している11物件(fav 10物件とFAV LUX 飛騨高山)の運営実績である。同法人が公表する2026年8月度の11物件合計は、客室稼働率84.3%、ADR30,309円、RevPAR25,560円、売上高362百万円だった。年度ベースでは、スポンサーの決算説明資料が2025年8月〜2026年7月の11物件実績をADR26,306円(前年比−2.4%)、稼働率75.6%(+11.1pt)、RevPAR19,889円(+14.4%)と示し、2026年8月〜2027年7月はRevPAR20,683円(+4.0%)を見込むとしている。単価を小幅に調整しながら稼働を2桁ポイント引き上げ、RevPARで取り返したというのが取得後1年の型である。
物件別に2026年8月を前年同月(取得後初月の2025年8月)と比べると、11物件中8物件でRevPARが前年同月を上回った。伸びが大きいのは fav 函館(ADR41,980円・+21.9%、RevPAR37,691円・+26.5%)、fav 飛騨高山(稼働93.5%・+14.6pt、RevPAR+15.2%)、fav 広島スタジアム(RevPAR+15.2%)、fav 伊勢(RevPAR+14.4%)である。fav 熊本は稼働90.0%を保ちつつADRを19,445円(−17.8%)に置き、fav 鹿児島中央は稼働62.9%とRevPARに伸びしろを残す。決算説明資料は seven x seven 糸島について、2026年4月のプール・サウナエリア・テラス・ラウンジ新設後の4〜7月実績が前年同時期比でADR+9.2%、稼働+16.1pt、RevPAR+39.6%、GOP+89.5%になったとも示しており、固定賃料物件の側でも変動賃料への切替えに向けた実績づくりが進んでいる。
| 物件 | 稼働率 | 前年同月差 | ADR | 前年同月比 | RevPAR | 前年同月比 |
|---|---|---|---|---|---|---|
| fav 高松 | 74.0% | +4.6pt | ¥36,799 | -5.4% | ¥27,216 | +0.7% |
| fav 飛騨高山 | 93.5% | +14.6pt | ¥27,032 | -2.7% | ¥25,265 | +15.2% |
| fav 伊勢 | 77.9% | +2.9pt | ¥38,729 | +10.4% | ¥30,157 | +14.4% |
| fav 熊本 | 90.0% | +4.7pt | ¥19,445 | -17.8% | ¥17,498 | -13.3% |
| fav 広島スタジアム | 89.0% | +7.6pt | ¥36,278 | +5.4% | ¥32,271 | +15.2% |
| fav 函館 | 89.8% | +3.3pt | ¥41,980 | +21.9% | ¥37,691 | +26.5% |
| fav 東京西日暮里 | 86.4% | +7.1pt | ¥24,561 | -10.6% | ¥21,227 | -2.6% |
| fav 広島平和大通り | 89.4% | +2.5pt | ¥33,129 | +1.2% | ¥29,630 | +4.1% |
| fav 鹿児島中央 | 62.9% | -14.0pt | ¥23,840 | -10.1% | ¥15,003 | -26.5% |
| fav 東京両国 | 84.0% | -4.1pt | ¥31,083 | +9.6% | ¥26,123 | +4.5% |
| FAV LUX 飛騨高山 | 91.9% | +4.3pt | ¥31,025 | +1.6% | ¥28,514 | +6.5% |
出典:霞ヶ関ホテルリート投資法人「ホテル運営実績」(2026年8月度、変動賃料導入済み11物件)よりホテルバンク編集部作成。前年同月は2025年8月(取得後初月・1〜31日)。ADRは客室売上÷販売客室数(同法人定義)
出典:霞ヶ関ホテルリート投資法人「ホテル運営実績」(2025年8月度・2026年8月度)よりホテルバンク編集部作成。変動賃料導入済み11物件の物件別RevPAR
所在市区の推定成約ADR — 13市区のうち10市区で前年同月を下回る中、物件側は8物件でRevPAR増
次に、15物件が立地する市区の市場水準を、メトロエンジンリサーチ&コンサルティングの推定成約ADR(市区町村の中央値)で確認する。2026年8月の推定成約ADRは、高山市18,096円(対象138施設)、伊勢市17,133円(43施設)、石垣市16,118円(60施設)が高く、熊本市中央区8,799円(60施設)、鹿児島市6,788円(73施設)が低い。前年同月比では、伊勢市+8.1%、石垣市+9.4%、広島市南区+0.8%を除く10市区がマイナスで、高松市−15.5%、鹿児島市−15.6%、長崎市−15.4%、墨田区−14.7%、荒川区−14.2%と、地方都市と東京東部の中央値が2026年夏に軟化していたことがわかる。REITの決算短信が引く観光庁「宿泊旅行統計調査」でも2026年1〜6月の延べ宿泊者数は前年同時期比−4.7%であり、市場全体の追い風が弱い中での1年だった。
ここで強調しておきたいのは、両者を実額で並べないことである。市区の推定成約ADRは2名1室の最安プラン水準に補正係数を掛けた税抜相当の推定値であり、REIT開示のADRは客室売上を販売客室数で割った運営実績で、税込・税抜の別は開示されていない。基準が違う以上、「物件のADRが市場中央値の何倍か」という比率には意味がない。読み取れるのは方向だけで、市区の中央値が2桁マイナスだった函館市(−11.9%)で fav 函館がRevPAR+26.5%、高松市(−15.5%)で fav 高松が+0.7%、墨田区(−14.7%)で fav 東京両国が+4.5%と、物件側のRevPARが市場の方向と切り離れて動いた例が複数ある。グループステイ向けの客室構成が、1室2名基準の市場中央値とは異なる需要を取っていることの傍証といえる。
| 所在市区 | 該当物件 | 2026年8月 推定成約ADR | 前年同月比 | 対象施設数 | 2026年9月 | 対象施設数 |
|---|---|---|---|---|---|---|
| 高松市(香川県) | fav 高松 | ¥9,014 | -15.5% | N=73 | ¥8,620 | N=74 |
| 高山市(岐阜県) | fav 飛騨高山・FAV LUX 飛騨高山 | ¥18,096 | -2.4% | N=138 | ¥16,673 | N=140 |
| 伊勢市(三重県) | fav 伊勢 | ¥17,133 | +8.1% | N=43 | ¥13,815 | N=44 |
| 熊本市中央区 | fav 熊本 | ¥8,799 | -0.8% | N=60 | ¥10,427 | N=60 |
| 広島市南区 | fav 広島スタジアム | ¥11,944 | +0.8% | N=24 | ¥11,009 | N=24 |
| 広島市中区 | fav 広島平和大通り | ¥12,274 | -4.8% | N=64 | ¥11,084 | N=64 |
| 函館市(北海道) | fav 函館 | ¥10,985 | -11.9% | N=87 | ¥10,297 | N=87 |
| 荒川区(東京都) | fav 東京西日暮里 | ¥10,240 | -14.2% | N=12 | ¥12,236 | N=11 |
| 墨田区(東京都) | fav 東京両国 | ¥11,939 | -14.7% | N=31 | ¥14,278 | N=30 |
| 鹿児島市(鹿児島県) | fav 鹿児島中央・FAV LUX 鹿児島天文館 | ¥6,788 | -15.6% | N=73 | ¥6,895 | N=73 |
| 糸島市(福岡県) | seven x seven 糸島 | ¥7,316 | -13.8% | N=4 ※ | ¥6,880 | N=4 |
| 長崎市(長崎県) | FAV LUX 長崎 | ¥10,235 | -15.4% | N=63 | ¥9,693 | N=63 |
| 石垣市(沖縄県) | seven x seven 石垣 | ¥16,118 | +9.4% | N=60 | ¥11,976 | N=60 |
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR=市区町村の中央値、対象施設数は各月の算出対象N)。※seven x seven 糸島の所在地(登記上)は福岡市で、本表では同物件が面する糸島半島の市場として隣接する糸島市を参照した。糸島市は対象4施設と薄く、参考値にとどめる
出典:メトロエンジンリサーチ&コンサルティング(2026年8月、市区町村別の推定成約ADR中央値。棒の上の数値は前年同月比、糸島市は対象4施設の参考値)
2027年8月期予想と開発用地16件 — 公表客室数は開発中27件で1,806室、2027年春までに11件724室
2027年8月期の会社予想は売上高220,000百万円(+34.3%)、営業利益41,000百万円(+47.1%)、経常利益36,000百万円、純利益24,000百万円で、年間配当は165円から200円へ35円の増配を予定する。決算短信は国内ホテル市場について「国内旅行ニーズは底堅く、また円安の影響によってインバウンド需要がより一層伸長することを前提」と置いており、棚卸資産712億円とパイプラインの売却進捗がこの予想の前提になる。決算説明資料はさらに、第2期中期経営計画として2029年8月期にAUM1.5兆円、ROEの下限25%・目標30%を掲げている。
では、当期に取得した開発用地16件は客室供給としてどの程度になりうるのか。会社は用地ごとの客室数を公表していないため、ここでは推定で客室数を作らず、決算説明資料のパイプライン一覧に客室数が記載された範囲だけを集計する。開発中29件のうち客室数が記載されているのは27件・1,806室で、残る2件(宮崎青島ホテルPJ、銀座EASTホテルPJ)と計画中19件は客室数未公表である。このうち開業予定が2026年11月から2027年春までとされる11件・724室が、2027年8月期中に開業しうる公表ベースの範囲になる。BLH NAGASAKI(140室・2027年2月)、BLH KOBE SANNOMIYA(82室・2026年11月)、BLH _ UNION NAGOYA SAKAE(86室・2027年1月)とリブランド型のBASE LAYER HOTELが客室数の過半を占め、FAV LUX 旭川(64室)、seven x seven 由布院(39室)、edit x seven 伊勢(49室)が開発型として続く。
| 開発中プロジェクト | 客室数(公表値) | 開業予定(公表値) |
|---|---|---|
| BLH KOBE SANNOMIYA | 82 | 2026年11月 |
| BLH ROPPONGI | 64 | 2026年12月 |
| BLH _ UNION NAGOYA SAKAE | 86 | 2027年1月 |
| FAV LUX 旭川 | 64 | 2027年2月 |
| BLH NAGASAKI | 140 | 2027年2月 |
| seven x seven 由布院 | 39 | 2027年4月 |
| edit x seven 伊勢 | 49 | 2027年4月 |
| 淡路島洲本ホテルPJ | 59 | 2027年春 |
| 名古屋丸の内ホテルPJ | 59 | 2027年春 |
| 渋谷区ホテルPJ | 23 | 2027年春 |
| 金沢市片町ホテルPJ | 59 | 2027年春 |
| 11件 合計 | 724 |
出典:霞ヶ関キャピタル「2026年8月期 決算説明資料」プロジェクトパイプライン一覧よりホテルバンク編集部作成。同資料は「スケジュール・客室数は、開発状況に応じて変更」と注記
この724室は、401Aが現在保有する726室とほぼ同じ規模である。ただし同資料は「スケジュール・客室数は、開発状況に応じて変更」と注記し、2027年8月期の開業予定案件は資料上で太字表示によって区別されているため、開業予定時期の文字列から当社が拾った11件がその太字と完全に一致する保証はない。また開発用地16件がこの一覧のどの行に対応するかも資料からは特定できない。供給として読むなら、確定しているのは「開発中27件・1,806室が公表されている」ことまでであり、2028年以降の開業予定(南紀白浜74室、島根出雲97室、大阪本町117室、那覇樋川105室、名古屋錦三丁目110室など)はさらに後ろの供給として控えている。
投資家が確認すべき点 — 売却先・売却価格の開示範囲と、REIT側の賃料構造
最後に、この決算を読む投資家が確認しておきたい開示の範囲を整理する。第一に、同社は「不動産コンサルティング事業の単一セグメント」としてセグメント別の損益を開示していないため、ホテル・インフラ・海外・ヘルスケアのどの事業で利益が出たかは、決算説明資料の定性的な説明と案件件数から読むほかない。上方修正の理由にホテル事業が挙げられている以上、ホテルの土地売却14件・土地建物売却2件が利益の中心にあると考えられるが、案件ごとの売却益は開示されていない。第二に、売却先と売却価格は個別開示の多くで守秘義務を理由に非公表であり、ファンドの出資者構成(決算説明資料はマイアミ案件について「国内メガバンクの融資と国内投資家の出資」と記す)までは追えるものの、価格の妥当性を外部から検証する材料は限られる。
第三に、REIT側の確認点である。401Aの2026年7月期は営業収益1,655百万円、当期純利益839百万円、1口当たり分配金2,921円に利益超過分配金224円を加えた3,145円で、期末のLTVは44.1%、日本格付研究所の長期発行体格付はA−だった。2027年1月期予想の賃貸事業収入は固定賃料(最低保証賃料を含む)1,275百万円に対し変動賃料462百万円で、収入の7割超が固定・最低保証部分で構成される。固定賃料4物件(取得価格の62.2%)がいつ変動賃料へ切り替わるか、そしてスポンサーの開業済7件・565室や開発中案件がどのタイミング・価格でREITに移るかが、スポンサーの売却益とREITの外部成長を同時に左右する。関連する論点はホテルREIT7社のスポンサー比較、作って売るホテル開発の出口設計、ホテルREITの固定賃料の耐久性で扱っている。
| 確認項目 | 開示の範囲(2026年10月時点) | 参照先 |
|---|---|---|
| 事業別の利益 | 単一セグメントのため非開示。定性的説明と案件件数のみ | 決算短信「経営成績等の概況」 |
| 売却先・売却価格 | 多くが守秘義務を理由に非公表。出資者の属性は一部開示 | 個別適時開示・決算説明資料 |
| 開発用地16件の客室数 | 用地単位では非開示。パイプライン一覧で開発中27件・1,806室が公表 | 決算説明資料 パイプライン一覧 |
| REITへの次の組入れ | 2026年7月期は取得・譲渡なし。投資法人債の発行登録書を2026年10月8日に提出 | 401A 2026年7月期決算短信・適時開示 |
| 固定賃料4物件の切替時期 | 「安定稼働が実現した場合」に切替の可能性と記載。時期は未定 | 401A 2026年7月期決算短信 予想前提 |
| REIT開示ADRの税基準 | 税込・税抜の別は開示なし。市場推定値との実額比較は不可 | 401A ホテル運営実績 注記 |
出典:各社開示資料よりホテルバンク編集部作成
まとめ
霞ヶ関キャピタルの2026年8月期は、ホテル事業の土地売却を中心とした開発案件の売却益で営業利益27,866百万円を計上し、2027年8月期には41,000百万円を見込む。利益の源泉は宿泊売上ではなく、土地取得から開発ファンド、運用ファンド、REITへと資産を移す循環の各段階で得る売却益と報酬にあり、棚卸資産712億円とホテル75件・4,312億円のパイプラインがその原資になる。出口の一つである401Aは15物件726室・取得価格49,210百万円を保有し、石垣の1物件が取得価格の38%、固定賃料4物件が62.2%を占める構成で、変動賃料11物件は2026年8月に稼働84.3%・RevPAR25,560円と、所在市区の推定成約ADRが前年同月を下回る市場環境の中でも8物件がRevPARを伸ばした。開発用地16件の客室数は公表されておらず、公表範囲で確認できるのは開発中27件・1,806室、うち2027年春までの開業予定が11件・724室である。投資家にとっての次の確認点は、売却先・価格の開示範囲、固定賃料4物件の切替時期、そしてスポンサーの開業済7件・565室がREITへ移る時期と価格に集約される。
あわせて読みたい
- 霞ヶ関キャピタルの和歌山マリーナシティ取得|ホテル99室・推定ADR1.2万円と白浜1.9万円の伸びしろ
- 霞ヶ関キャピタルの旅館リブランド着手 — 宇治・株式取得スキームと単価の伸びしろ
- ホテルREIT7社のスポンサー比較 — 国内300物件1.8兆円、次の取得はどこから出るか
- REIT取得後のホテル単価は2年目に動く — 46物件で市場比+12.8pt
- ホテルREIT3社の2026年7月実測と東京都の推定成約ADR、なぜ符号が食い違うのか
- Oneリートのホテル7物件は1室平均3,091万円 — ADR上位都市ほど高く買う資産入替とGOP連動賃料
- 作って売るホテル開発、竣工まで抱えると総事業費の3〜9% — 開発型REITと優先出資の出口設計
- ホテルREITの固定賃料は減額請求に耐えるか — 定期建物賃貸借94%、改定不可85.6%
参考資料・出典一覧
■ データソース
霞ヶ関キャピタルの決算短信(2025年8月期・2026年8月期)・2026年8月期決算説明資料・2026年9月17日の業績予想修正、霞ヶ関ホテルリート投資法人の2026年7月期決算短信・ポートフォリオ一覧(2026年7月31日現在)・ホテル運営実績(2025年8月度・2026年8月度)、メトロエンジンリサーチ&コンサルティングの市区町村別推定成約ADR(2025年8月〜2026年9月、各月の対象施設数は本文表に記載)。
■ 試算前提
1室あたり取得価格は取得価格÷客室数(当社計算)。地域別・賃料形態別の集計は15物件の開示値の単純合計。2027年8月期中に開業しうる案件は、決算説明資料のパイプライン一覧で開業予定が2026年11月〜2027年春と記載され、客室数が公表されている11件を当社が抽出した。市区の推定成約ADRは対象施設の中央値。
■ 限界・留意点
推定成約ADRは各施設のOTA公開最安プラン水準に業態別の補正係数を適用した推定値(税抜相当)で、税基準が開示されていないREIT開示ADRとは実額で比較できない。同社はセグメント別損益と、売却先・売却価格の多くを開示していないため、案件別の利益は外部から検証できない。パイプラインの客室数・開業時期は会社が変更の可能性を注記している。糸島市は対象4施設の参考値。
■ 霞ヶ関キャピタル(3498)一次資料
- 霞ヶ関キャピタル「2026年8月期 決算短信〔日本基準〕(連結)」(2026年10月5日、TDnet)
- 霞ヶ関キャピタル「2026年8月期 決算説明資料」(2026年10月6日、TDnet)
- 霞ヶ関キャピタル「2026年8月期 連結業績予想の上方修正に関するお知らせ」(2026年9月17日、TDnet)
- 霞ヶ関キャピタル「2025年8月期 決算短信〔日本基準〕(連結)」(2025年10月2日)
- 霞ヶ関キャピタル IR情報
■ 霞ヶ関ホテルリート投資法人(401A)
- 霞ヶ関ホテルリート投資法人「ポートフォリオ一覧」(2026年7月31日現在)
- 霞ヶ関ホテルリート投資法人「ホテル運営実績」(2026年8月度、変動賃料導入済み11物件)
- 霞ヶ関ホテルリート投資法人「2026年7月期 決算短信(REIT)」(2026年9月16日)
- 霞ヶ関ホテルリート投資法人 IR情報(投資法人債の発行登録書提出に関するお知らせ 2026年10月8日ほか)
■ 市場データ・報道
- メトロエンジンリサーチ&コンサルティング — 市区町村別の推定成約ADR(2025年8月〜2026年9月、各月の対象施設数は本文表に記載)
- 日本インタビュ新聞社「霞ヶ関キャピタル 2026年8月期決算」(2026年10月6日)
- 株探「霞ヶ関キャピ、今期経常を一転7%上方修正」(2026年9月17日)
- 観光庁「宿泊旅行統計調査」(401A決算短信の引用による2026年1〜6月延べ宿泊者数)
- 日本政府観光局(JNTO)「訪日外客統計」