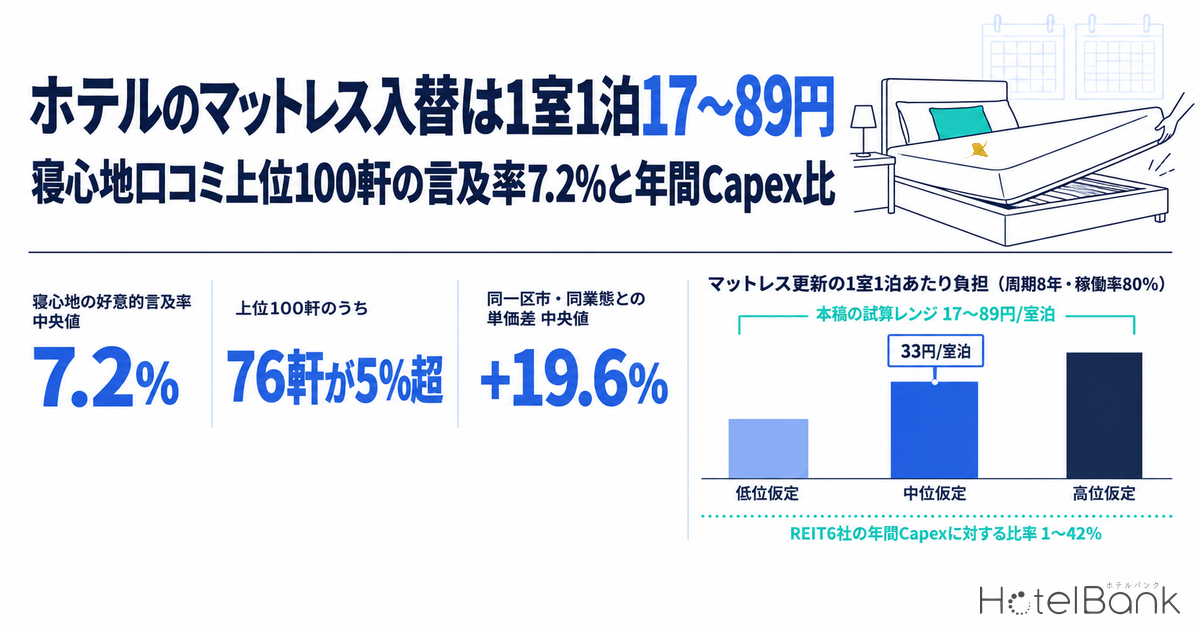
客室改装のなかで最も小さな投資単位がベッドとマットレスの入替である。ホテルバンク編集部が宿泊者口コミを解析したところ、ベッド・布団の寝心地やマットレスを好意的に語る口コミが多い上位100軒では、口コミ全体に占める言及率の中央値が7.2%で、100軒中76軒が5%を超えていた。一方、寝心地を褒める口コミが多い宿ほど単価が高いかというと、同じ区市・同じ業態の推定成約ADRと比べた差は中央値で+19.6%ながら、言及率の高さと単価差の相関はほぼ見られない。本稿では、この上位100軒の分布と地域、言語別の評価軸の違い、改装・枕の言及との重なりを実測したうえで、国税庁の耐用年数と市販価格から1室あたりのマットレス更新コストを「円/室泊」に落とし、REIT6社が開示する1室あたり年間Capexのどの程度を占めるかを試算する。来期のFF&E予算を固める10〜12月に、全面改装より小さい投資単位の判断材料として読んでいただきたい。
本記事における指標の定義
- 言及率:直近24か月(2024年10月〜2026年10月)に投稿された宿泊者口コミのうち、ベッド・布団の寝心地やマットレスについて好意的に触れた口コミの割合(ホテルバンク編集部によるNLP解析、2026年10月13日取得)。集計対象は口コミ総数20件以上かつ該当する好意的言及10件以上の8,100施設超で、上位100軒は好意的言及の件数順に抽出した。言及率は「評価点」ではなく「話題にされた頻度」である。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は約7.5%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿の単価比較は2025年10月〜2026年9月の12か月平均で、同一区市・同一業態のエリア中央値と各施設の推定値を比べたものである。
- データ出典:メトロエンジンリサーチ&コンサルティング(口コミ解析は「ホテルバンク編集部調べ(NLP解析)」)。施設数・客室数は当社が追跡するうち主要予約サイトで稼働が確認できる約27,000施設の範囲。
- — 言及率の中央値7.2%:寝心地・マットレスを好意的に語る口コミが多い上位100軒(直近24か月、N=100施設)。76軒が5%を超え、集計対象8,100施設超の中央値4.8%を上回る。
- — 英語口コミは日本語の1.5〜1.9倍:東京・大阪・京都・千葉の4都府県で英語6.1〜8.7%、日本語3.8〜4.5%。訪日比率の高い施設ほど寝具が語られる。
- — 1室1泊13〜89円:マットレス1台3万〜12万円・1室1.3台・通年の稼働率80%・周期6〜10年という本稿の仮定での更新負担。中央ケース(6万円・8年)は33円。
- — 年間Capexの1〜42%:上場ホテルREIT6社の1室あたり年6.2万〜63.6万円に対する比率。休業を伴わず、FF&Eリザーブの範囲で手当てできる。
- — 単価差は中央値+19.6%(N=86施設):同一区市・同業態のエリア中央値との差。言及率との相関係数は0.11で、寝具更新が単価を押し上げた因果は言えない。
上位100軒の言及率分布 — 中央値7.2%、小規模・新しい施設ほど高い
まずは母集団の形を確認したい。口コミ総数20件以上かつ寝心地への好意的言及10件以上という条件を満たす8,100施設超の言及率は中央値4.8%、上位25%の境目が7.4%、上位10%の境目が11.3%である。件数順の上位100軒は、口コミ379,102件に対し好意的言及が24,919件で、言及率の中央値は7.22%、最小2.61%から最大29.27%までを含む。100軒中76軒が5%を超え、母集団の中央値を上回る施設が大半を占める一方、24軒は5%未満にとどまる。これは件数で抽出した結果として口コミ母数の大きな空港・都心の大型施設が上位に入るためで、たとえば1,000室を超える9軒は口コミ母数が4,000〜1万3,000件台と大きく、うち7軒は言及率が2〜4%台でも件数では上位に並ぶ。
出典:メトロエンジンリサーチ&コンサルティング(ホテルバンク編集部調べ・NLP解析)
この偏りを客室規模で分解すると構図がはっきりする。上位100軒のうち200室未満の25軒は言及率の中央値が12.0%、200〜400室の27軒が8.1%、400〜800室の34軒が5.8%、800室以上の14軒が4.3%と、規模が小さいほど寝心地が話題になりやすい。開業年で見ると2022年以降開業の23軒が9.3%、2018〜2021年の44軒が7.9%に対し、2010〜2017年の13軒は5.3%、2009年以前の20軒は6.0%だった。新しい施設の寝具が新しいのは当然として、築年の古い施設でも6%前後の言及率を保つ施設が20軒あることは、寝具の更新が建物の築年とは別の時間軸で評価されていることを示している。
所在は東京都32軒・大阪府17軒・京都府16軒・千葉県15軒で8割を占め、石川県6軒・広島県6軒が続く。業態はビジネスホテルが50軒、シティホテルが32軒、リゾートが6軒である。上位100軒の客室数は中央値366室、合計49,261室に達し、全国の稼働施設の客室数約127万室の約4%にあたる。千葉県の15軒は成田空港と舞浜周辺、東京都の32軒のうち羽田・有明の大型施設が含まれる点は、母数の大きさが順位を押し上げた面がある。
出典:メトロエンジンリサーチ&コンサルティング(ホテルバンク編集部調べ・NLP解析、N=100施設)
言及率の高い順に並べ直すと、上位は小規模で新しい施設が中心になる。下表は上位100軒のうち言及率上位15軒で、件数順の上位とは顔ぶれが異なる。いずれも寝心地が宿泊体験の語られ方の中心にある施設であり、客室数32〜400室、開業年は2013〜2023年に収まる。
| 順位 | 施設 | 所在 | 客室数 | 開業年 | 口コミ数 | 好意的言及 | 言及率 |
|---|---|---|---|---|---|---|---|
| 1 | ザ・ミレニアルズ京都 | 京都府中京区 | 87 | 2017 | 779 | 228 | 29.3% |
| 2 | ザ・ミレニアルズ福岡 | 福岡県博多区 | 114 | 2019 | 860 | 241 | 28.0% |
| 3 | ザ・ミレニアルズ渋谷 | 東京都渋谷区 | 120 | 2018 | 979 | 209 | 21.4% |
| 4 | フェアフィールド・バイ・マリオット・熊本阿蘇 | 熊本県阿蘇市 | 93 | 2023 | 1,114 | 200 | 17.9% |
| 5 | ホテルコルディア大阪 | 大阪府西区 | 81 | 2017 | 1,163 | 202 | 17.4% |
| 6 | ピースホステル京都 | 京都府南区 | 50 | 2013 | 1,414 | 230 | 16.3% |
| 7 | サクラクロスホテル京都清水寺 | 京都府東山区 | 41 | 2022 | 1,194 | 183 | 15.3% |
| 8 | ランドーホテル広島プレステージ | 広島県南区 | 43 | 2023 | 1,398 | 192 | 13.7% |
| 9 | リソルポシュテル東京浅草 | 東京都台東区 | 110 | 2020 | 1,617 | 213 | 13.2% |
| 10 | ホテル アマネク金沢 | 石川県金沢市 | 200 | 2022 | 2,656 | 345 | 13.0% |
| 11 | アパホテル〈京都駅東〉 | 京都府下京区 | 400 | 2019 | 2,536 | 329 | 13.0% |
| 12 | 都シティ 東京高輪 | 東京都港区 | 199 | 2019 | 2,177 | 278 | 12.8% |
| 13 | 都シティ 大阪本町 | 大阪府中央区 | 308 | 2020 | 2,546 | 313 | 12.3% |
| 14 | 京町家旅館さくら うるし邸 | 京都府下京区 | 32 | 2015 | 1,770 | 216 | 12.2% |
| 15 | ザ ロイヤルパーク キャンバス 京都二条 | 京都府中京区 | 180 | 2021 | 1,696 | 205 | 12.1% |
出典:メトロエンジンリサーチ&コンサルティング(ホテルバンク編集部調べ・NLP解析、直近24か月、好意的言及件数上位100軒を言及率順に並べ替え)。開業年は当社データ基準。
ここで留意したいのは、好意的な言及が多い施設でも否定的な言及が同時に存在することである。上位100軒の寝具に関する言及を極性を問わず数えると34,732件あり、そのうち8,305件(23.9%)が否定的だった。施設別に見ると否定的言及の比率は中央値17.4%で、83軒で1割を超えている。硬さや幅の好みは宿泊者ごとに分かれるため、同じベッドが「寝心地がよい」とも「硬すぎる」とも語られる。寝具はもともと評価が割れやすい軸であり、更新投資の効果を測るときは好意的言及率の上昇だけでなく否定的言及の減少も併せて追う必要がある。
言語別の言及率 — 英語口コミは日本語の1.5〜1.9倍、寝具を評価軸にしている
次に、誰が寝具を話題にしているのかを言語別に分けた。上位100軒が集中する東京・大阪・京都・千葉の4都府県について、直近24か月の口コミを言語別に集計すると、英語の口コミで寝心地が好意的に語られる比率は東京6.5%・大阪6.7%・京都8.7%・千葉6.1%で、日本語の4.3%・4.0%・4.5%・3.8%に対し1.5〜1.9倍にのぼる。英語口コミの中で寝心地が話題として何番目に多いかを見ても、東京と大阪では8位、京都10位、千葉15位と上位にあり、日本語の17〜27位より明らかに高い。繁体字中国語と簡体字中国語は京都で6.0〜6.4%と日本語を上回るが、東京・大阪では日本語と同水準、韓国語は4都府県とも3.0〜4.1%で最も低かった。
出典:メトロエンジンリサーチ&コンサルティング(ホテルバンク編集部調べ・NLP解析)。口コミ数:東京 日本語634,749件・英語355,308件・繁体字40,958件・簡体字9,860件・韓国語39,618件、大阪 416,737・133,868・25,414・7,002・39,890件、京都 261,544・159,606・14,545・5,482・13,164件、千葉 232,456・33,947・4,018・982・3,288件
この差は上位100軒の顔ぶれにも反映されている。100軒の口コミに占める英語の比率は中央値35.4%で、日本語が過半を割る施設が63軒ある。英語比率が40%以上の45軒では寝具への言及率(極性を問わない)の中央値が10.3%であるのに対し、20%未満の22軒では7.7%だった。訪日客の多い立地ほど寝具が語られやすいという構図は、単に訪日客が寝具にうるさいというより、英語圏の口コミ文化で「ベッドの快適さ」が定型的な評価項目になっていることの反映と読める。訪日比率の高い施設にとって、寝具は清潔感と並んで口コミ上の露出が大きい資産であり、既報の「客室の清潔感、外国語口コミは1.5倍言及」と同じ構造がここでも確認できる。
改装・枕の言及との重なり — 改装が語られる施設ほど寝心地も語られる
では、寝心地の評価は改装と一緒に動くのか。母集団8,100施設超のうち、改装・リニューアルの新しさに関する好意的言及が10件以上ある4,406施設について、改装言及率の四分位ごとに寝心地の言及率を比べると、最も低い四分位(改装言及率1.9%未満)で中央値4.0%、次の四分位で4.2%、その次で4.6%、最も高い四分位(5.5%以上)で5.2%と、段階的に上がる。改装言及率が10%以上の367施設では寝心地言及率の中央値が5.1%、3%未満の2,063施設では4.0%だった。改装が語られる施設では寝具も新しいことが多く、両者が併存している。ただし、上位100軒の改装言及率は中央値1.8%にとどまり、5%を超えるのは9軒しかない。寝心地が強く語られる施設の多くは、全面改装の文脈ではなく寝具そのものが評価されている。
出典:メトロエンジンリサーチ&コンサルティング(ホテルバンク編集部調べ・NLP解析)
枕についても同じ見方をした。枕の質や選べる枕への好意的言及が10件以上ある施設は全国で440施設と少ないが、このうち寝心地の集計対象にも入る427施設の寝心地言及率は中央値5.1%で、それ以外の7,730施設の4.8%を上回る。上位100軒のうち43軒がこの枕の集合に含まれている。枕はマットレスより単価が1桁小さく、選べる枕のような運用で差がつくため、寝具更新を計画するなら枕の入替と組み合わせて語られる設計にするのが効率的といえる。
ベッド更新の費用と周期 — 税法は8年、寝具は3年、マットレス1台の市販価格は2万〜15万円
投資判断の基礎として、一次情報で確認できる数字を整理する。国税庁の「主な減価償却資産の耐用年数表」では、器具及び備品のうちベッドは8年、カーテン・座ぶとん・寝具・丹前などの繊維製品は3年、応接セットとその他の家具のうち接客業用のものは5年、じゅうたんなど床用敷物のうち接客業用は3年と定められている。ホテルのベッドフレームは8年、マットレスは構造によってベッド(8年)または寝具(3年)のどちらで扱うかが分かれるが、会計上の償却と物理的な寿命は別物である。寝具メーカーの西川が示す家庭用の目安はコイルマットレスで約10年、ウレタンで7〜8年とされ、業務用はこれより稼働が高い。
| 項目 | 数値 | 出典・性格 |
|---|---|---|
| ベッド(器具及び備品)の法定耐用年数 | 8年 | 国税庁 耐用年数表 |
| 寝具・カーテン等繊維製品の法定耐用年数 | 3年 | 国税庁 耐用年数表 |
| 接客業用の応接セット・その他の家具 | 5年 | 国税庁 耐用年数表 |
| 接客業用のじゅうたん・床用敷物 | 3年 | 国税庁 耐用年数表 |
| コイルマットレスの物理的寿命の目安(家庭用) | 約10年 | 西川の目安(報道引用)。ウレタンは7〜8年 |
| 家庭用量販のボンネルコイル付シングルベッド | 1.9万円(税込) | 量販店掲載価格。ホテル仕様ではない |
| 国内主要ブランドのエントリーライン・シングルマットレス | 11.4万〜15.1万円(税込) | 比較サイトの参考価格(2026年3月時点) |
| FF&E更新積立の業界慣行(米国) | 売上の4〜5% | HVS(運営契約上の積立率) |
出典:国税庁「主な減価償却資産の耐用年数表」、西川の目安を引用した報道、量販店・比較サイトの掲載価格、HVS。ホテル向けコントラクト(法人)価格はメーカーが公表しておらず、本稿では市販価格を上下限の参照に用いた。
ホテル向けの法人価格はメーカーが公表していない。量販店に並ぶ「ホテル仕様」をうたう業務用ベッドも価格は見積もり対応で、国内主要ブランドのホテル向けラインも同様である。そこで本稿は、家庭用量販品の約2万円から主要ブランドのエントリーラインの約15万円までを参照範囲とし、マットレス1台あたり3万円・6万円・12万円の3水準を「本稿の仮定」として置く。ベッドフレームは法定耐用年数8年のうちマットレスより長く使われることが多く、フレームを残してマットレスだけを入れ替える部分更新が実務では一般的である。コアラなどがホテル特化モデルで「長期間へたりにくい設計で買い替えコストを抑える」ことを訴求しているように、寝具メーカー側も耐久性を法人向けの売りにしている。なお、ベッドや寝具は家屋とは別に課税される償却資産でもあり、客室FF&Eを一括更新した翌年に税額がどう動くかはホテルの償却資産税は1室あたり年2.1万〜6.6万円で3モデルを試算している。
100室・200室モデルの感度表 — マットレス入替は1室1泊13〜89円、年間Capexの1〜42%
以上の仮定で、100室と200室のホテルがマットレスを一斉に入れ替える場合の負担を試算する。前提は1室あたりベッド1.3台(シングル中心の宿泊特化型とツインの混在を想定した本稿の仮定)、稼働率80%(通年・本稿の仮定)、更新周期は6年・8年・10年の3通りである。1室あたりの年間負担は、マットレス単価×1.3台÷周期で求め、これを年間販売室数(365日×80%)で割って「円/室泊」に換算した。
| マットレス単価(本稿の仮定) | 100室の総額 | 200室の総額 | 周期6年 | 周期8年 | 周期10年 |
|---|---|---|---|---|---|
| 3万円/台 | 390万円 | 780万円 | 6,500円/室年=22円/室泊 | 4,900円/室年=17円/室泊 | 3,900円/室年=13円/室泊 |
| 6万円/台 | 780万円 | 1,560万円 | 13,000円/室年=45円/室泊 | 9,800円/室年=33円/室泊 | 7,800円/室年=27円/室泊 |
| 12万円/台 | 1,560万円 | 3,120万円 | 26,000円/室年=89円/室泊 | 19,500円/室年=67円/室泊 | 15,600円/室年=53円/室泊 |
出典:ホテルバンク編集部試算。1室1.3台・稼働率80%(通年)は本稿の仮定。搬入・廃棄費用、フレーム更新、リネン類は含まない。
出典:ホテルバンク編集部試算(本稿の仮定にもとづく)
この水準を既報の「ホテルの資本的支出は1室あたり年6万〜64万円」と突き合わせると、上場ホテルREIT6社の直近12か月の資本的支出は1室あたり年6.2万〜63.6万円だった。中央のケース(6万円・8年)の9,800円/室年は、最も少ない6.2万円に対して15.7%、最も多い63.6万円に対しては1.5%にあたる。最も重いケース(12万円・6年)でも26,000円/室年で、年6.2万円の施設なら41.9%、年63.6万円の施設なら4.1%である。つまりマットレスの一斉更新は、大規模改装を進める期のCapexから見れば数%の項目にすぎないが、建物が若く年間Capexが小さい施設にとっては単年のFF&E予算の2〜4割を占める判断になる。
単価への効き方も確認しておきたい。中央のケースで必要な上乗せは1室泊あたり33円、最も重いケースでも89円である。上位100軒の推定成約ADR(12か月平均)は約7,000円から約5万円まで幅があるが、いずれに対しても0.1〜1.3%の範囲に収まる。既報の「設備更新が重なる10年、100室で1室1泊50〜250円」で示した設備更新全体の負担と比べても、寝具は最も軽い項目に属する。さらに、マットレスの入替は客室を当日中に戻せるため、全面改装に伴う休業中の売上減(既報「改装の逸失売上は工事費の32.6%」)がほぼ発生しない。投資額の小ささと休業を伴わない点が、寝具更新をFF&Eリザーブの使途として最初に検討すべき理由である。
同一区市内の単価差の実測 — 中央値+19.6%だが、言及率の高さとは相関しない
それでは、寝心地が語られる施設は実際に高く売れているのか。上位100軒のうち、推定成約ADRの補正係数が検証済みのビジネス・シティ・リゾートの3業態で、同じ区市・同じ業態のエリア中央値と12か月分(2025年10月〜2026年9月)を突き合わせられた86施設を対象に差を測った。結果は中央値+19.6%、四分位範囲は−4.1%から+59.1%で、86施設中58施設がエリア中央値を上回る。業態別ではビジネスホテル48施設が中央値+38.2%(37施設が上回る)、シティホテル32施設が+6.3%(17施設)、リゾート6施設が+10.9%(4施設)だった。都道府県別では東京+23.4%(28施設)、大阪+21.6%(15施設)、千葉+17.0%(13施設)に対し、京都は−3.2%(12施設)で、京都では寝心地が語られる施設が必ずしも高単価帯にいない。
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR、エリア中央値の対象施設数は区市×業態ごとに2〜160施設)
ただし、この+19.6%を寝具の効果と読むことはできない。第一に、86施設の中で言及率と単価差の相関係数は0.11と弱く、言及率10%以上の14施設の単価差中央値が+16.5%、5%未満の22施設が+14.2%と、言及率の高低で単価差はほとんど変わらない。第二に、単価差はグレードの違いをそのまま映している。グレード別の中央値はアッパーミドル+31.9%(16施設)、ミドル+22.4%(25施設)、ラグジュアリー+16.5%(26施設)に対し、エコノミー−7.0%(5施設)、バジェット−3.1%(3施設)で、同じ「ビジネスホテル」区分の中で上位グレードに位置する施設が、その区のビジネスホテル中央値を上回っているにすぎない。寝心地の評価と高い単価は上位100軒で併存しているが、寝具の更新が単価を押し上げたという因果はこのデータからは言えない。
むしろ投資判断に使えるのは逆向きの読み方である。エコノミー・バジェットの8施設は中央値で見るとエリア中央値を下回る単価帯にありながら、寝心地の好意的言及率で上位100軒に入っている。単価の低い施設でも寝具への投資が口コミ上の評価として返ってくること、そしてその投資が1室泊あたり数十円の負担で済むことが、この実測の示す範囲である。単価を引き上げる手段としてではなく、低単価帯で競合との差を口コミ上に作る手段として、寝具更新は費用対効果の見通しが立てやすい。小さな投資単位が口コミ上の露出に変わる同種の例は、館内のコーヒー — 低Capexの満足度装置でも全国122軒の言及から確認している。
全面改装との使い分け — FF&E部分更新を先に、建物側の更新は築年の節目で
最後に、寝具更新を全面改装とどう使い分けるかを整理する。本稿の上位100軒では、改装言及率が5%を超える施設は9軒にとどまり、寝心地の評価は改装の文脈から独立して語られていた。一方で母集団全体では改装が語られる施設ほど寝心地も語られる。この二つを合わせると、寝具の更新は全面改装の一部として行っても単独で行っても口コミ上の評価につながるが、単独で行う場合は休業を伴わず、投資額も1室あたり年1万〜2万円前後に収まる。
| 項目 | 寝具の部分更新(マットレス・枕) | 客室の全面改装 |
|---|---|---|
| 1室あたりの投資規模 | 4万〜16万円(本稿の仮定、1.3台) | 300万円前後(既報の実質Capex試算では休業中の売上減込みで398万円) |
| 休業の有無 | 当日中に客室を戻せる | フロア単位で数週間〜数か月の休業 |
| 法定耐用年数 | ベッド8年・寝具3年 | 建物附属設備15年前後、内装は資産区分により異なる |
| 口コミ上の現れ方 | 寝心地・枕の好意的言及(英語口コミで特に高い) | 改装・新しさの言及、清潔感の言及 |
| 向いている局面 | 築10〜20年で建物側の更新前、訪日比率が高い立地、低単価帯での差別化 | 築20年超、バス・トイレ別など間取り変更を伴う再ポジショニング |
出典:ホテルバンク編集部整理。全面改装の数値は既報「ホテル改装の逸失売上は工事費の32.6%」による。
築10〜20年の宿泊特化型・シティホテルにとって、寝具は法定耐用年数の8年をすでに一巡している可能性が高く、建物附属設備の更新が重なる築25〜35年より前に、FF&Eリザーブの範囲で手当てできる数少ない項目である。既報の「開業10年の宿はいま — 2016年コホートで測る改装の効きどき」が示したように、改装の効き目は築10年前後で表れやすい。そこで全面改装に踏み切る前に、まず寝具と枕を更新し、英語口コミを含む寝心地の言及率と否定的言及の比率がどう動くかを12か月単位で観測する。言及率が母集団の上位25%の境目である7.4%を超えてくれば、次の全面改装で間取りや水回りに投資する際の判断材料にもなる。運営会社にとっては、FF&Eリザーブの使途を「寝具から順に」決めることが、投資効率と口コミ上の露出の両面で合理的な出発点といえる。
まとめ
寝心地を好意的に語る口コミが多い上位100軒は、言及率の中央値7.2%、76軒が5%超で、小規模・新しい施設ほど言及率が高い。英語口コミの言及率は日本語の1.5〜1.9倍で、訪日比率の高い施設ほど寝具が語られる。改装や枕の言及と寝心地の言及は併存するが、上位100軒の多くは全面改装の文脈ではなく寝具そのものが評価されている。マットレスの一斉更新は本稿の仮定で1室1泊13〜89円、REIT6社の1室あたり年間Capex6.2万〜63.6万円に対して1〜42%にあたり、休業を伴わない。同一区市・同業態との単価差は中央値+19.6%だが、言及率の高さとは相関せず、グレードの違いを映したものである。寝具更新は単価を買う投資ではなく、小さな負担で口コミ上の評価を作る投資として位置づけるのが、本稿の実測が支持する読み方である。
よくある質問
Q. 寝心地の言及率が高い施設は単価も高いのですか。
上位100軒のうち86施設で同一区市・同業態のエリア中央値と比べると、差の中央値は+19.6%でした。ただし言及率と単価差の相関は0.11と弱く、差はグレードの違いを映しています。寝具の更新が単価を押し上げたという因果はこのデータからは言えません。
Q. マットレスの入替費用はどのくらい見ればよいですか。
ホテル向けの法人価格は公表されていないため、本稿では市販価格を参照して1台3万・6万・12万円を仮定しました。1室1.3台・稼働率80%(通年)・周期8年なら、1室あたり年4,900〜19,500円、1室泊あたり17〜67円です。搬入・廃棄費用やフレームの更新は含んでいません。
Q. 税務上の耐用年数は何年ですか。
国税庁の耐用年数表では、ベッドは8年、寝具・カーテンなどの繊維製品は3年です。マットレスをどちらで扱うかは構造や税務上の判断によりますので、税理士にご確認ください。
関連記事
- ホテルの資本的支出は1室あたり年6万〜64万円 — REIT6社のIR開示で読む大規模修繕
- 築25〜35年のホテル・旅館は21.4万室 — 設備更新が重なる10年、100室で1室1泊50〜250円
- ホテル改装の逸失売上は工事費の32.6% — 実質Capexは1室300万円→398万円
- 開業10年の宿はいま — 2016年コホートで測る改装の効きどき
- 客室の清潔感、外国語口コミは1.5倍言及 — 全国12,733施設のタグ解析
- 口コミは何語で、何を語っているか — 8言語345万件のタグ分析でみる評価軸の違い
- 口コミが語る「館内のコーヒー」全国122軒 — 言及1.7万件で読む低Capexの満足度装置
- ホテルの償却資産税は1室あたり年2.1万〜6.6万円 — 第3の固定資産税を3モデル試算
- 温泉旅館の大浴場、設備更新は1室年2.1万〜9.0万円 — 循環ろ過の条例基準とCapexサイクル
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが収集する宿泊者口コミの解析(ホテルバンク編集部調べ・NLP解析、直近24か月=2024年10月〜2026年10月、2026年10月13日取得)。集計対象は口コミ総数20件以上かつ寝心地への好意的言及10件以上の8,100施設超で、上位100軒は好意的言及の件数順に抽出した。単価比較は推定成約ADRの12か月平均(2025年10月〜2026年9月、N=86施設)。費用側は国税庁の耐用年数表、市販価格、上場ホテルREIT6社のIR開示にもとづく既報の集計を用いた。
■ 試算前提
マットレス単価3万・6万・12万円/台、1室あたり1.3台、通年の稼働率80%、更新周期6年・8年・10年はいずれも本稿の仮定である。1室あたり年間負担は単価×1.3台÷周期、1室泊あたりの負担は年間負担を年間販売室数(365日×80%)で割って求めた。「13〜89円」は単価3万円・周期10年から単価12万円・周期6年までの範囲で、中央ケース(6万円・8年)は33円である。
■ 限界・留意点
言及率は話題にされた頻度であり、満足度の評価点ではない。上位100軒は件数順の抽出のため、口コミ母数の大きい大型施設が入りやすい。ホテル向けの法人価格は公表されておらず、市販価格を参照した仮定は実際の調達価格と異なりうる。搬入・廃棄費用、フレームの更新、リネン類は試算に含まない。単価差は同一区市・同業態との比較でグレードの違いを含み、寝具更新と単価の因果を示すものではない。推定成約ADRは推定値である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 宿泊者口コミのNLP解析(直近24か月、対象8,100施設超・上位100軒、2026年10月13日取得)、推定成約ADR(2025年10月〜2026年9月、区市×業態のエリア中央値N=2〜160施設)
■ 政府統計・公的資料
■ 価格・周期の参照資料
- 国内主要ブランドのシングルマットレス参考価格(比較サイト、2026年3月時点)
- 家庭用量販のボンネルコイルマットレス付シングルベッド掲載価格(量販店)
- ホテル仕様をうたう業務用ベッドの商品ページ(量販店、価格は見積もり対応)
- マットレスの寿命の目安(西川の目安を引用した報道)
- コアラマットレス ホテル特化モデルの出展リリース(PR TIMES、2026年)
- HVS — FF&E更新積立の業界慣行(売上の4〜5%)
■ ホテル運営会社資料
- ヒルトン「会社概要」(2026年8月25日更新)— 地図に含まれるヒルトン東京ベイ(828室・1988年開業)、ヒルトン広島(420室・2022年開業)の客室数・開業年の照合
出典: ヒルトン「会社概要」(2026年8月25日更新)