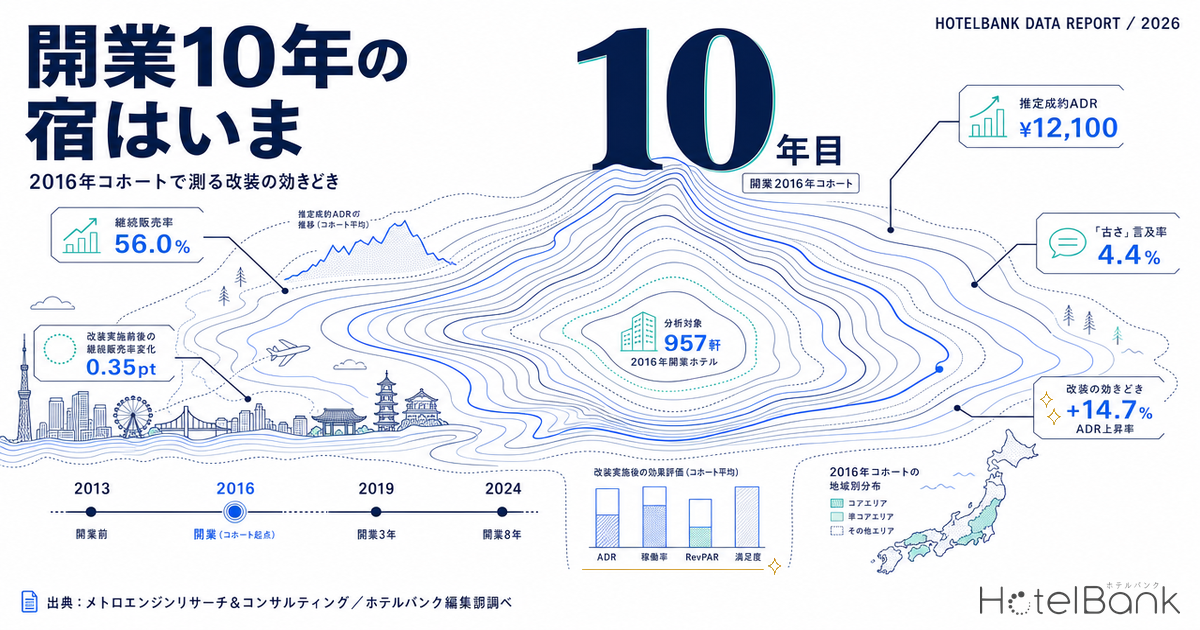
開業から10年が経った宿は、いま資産としてどう見えるのか。運営の立ち上がりを論じる記事は多いが、保有側(オーナー・投資家)が本当に知りたいのは「10年後にどうなっているか」であり、そこから逆算した手の入れどきである。本稿では、開業年(コホート)を軸に、推定成約ADR・宿泊者の評価・口コミ中の「古さ」および「改装」への言及という3つの指標を並べ、経年が資産価値のどこに現れるのかを記述的なベンチマークとして整理する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。コホート単位のADRは対象施設の中央値(そのコホートの標準的な施設の水準)です。
- コホート=OTA掲載情報から確認できる開業年で施設をグループ化したもの。建物の竣工年ではなく、宿泊施設としての運営開始年に相当します。
- 「古さ」言及率/「改装」言及率=宿泊者口コミの自然言語解析により、客室の古さ・経年に触れた記述、および改装・リニューアルに触れた記述が、解析対象口コミ件数に占める割合。評価スコアそのものではなく、言及の頻度です。
- レビュー評価=直近24か月に投稿された口コミの平均スコア(5点満点)。スコア欄が空欄扱いとなる投稿経路のデータを除外して集計しています。
- データ出典:メトロエンジンリサーチ&コンサルティング/宿泊者口コミはホテルバンク編集部調べ
- — 2016年開業コホート1,708軒のうち直近90日に販売が観測できたのは957軒(56.0%)。開業2年目の2024年コホート89.9%から10年で約34ポイント下がる。
- — 単価は経年より立地で決まる。主要都市圏のビジネスホテルでは2016年開業¥12,100と2019年開業¥13,100の差は8%程度にとどまる。
- — 経年が出るのは口コミ。「古さ」言及率は2018年開業2.2%から2013年開業6.4%へ上昇し、5%超の施設群は評価が4.30→3.95と0.35ポイント下がる。
- — 改装言及率の差は100室未満に集中。都市圏+13.6%・地方+14.7%に対し、100室以上では+4.2%・+5.6%まで縮む。
- — 投資¥90万/室・ADR差+¥900の中位設例で単純回収3.7年。「古さ」言及率が2%台の開業8〜10年目が費用対効果の分岐点になる。
10年前に開業した宿は、いま何割が売られ続けているか
まず母集団の話から始めたい。メトロエンジンリサーチが把握する範囲で、2016年に日本国内で開業が確認できた宿泊施設は1,708軒である。全数調査ではなく、OTA上で掲載が確認できた施設に限られる点は先に断っておく。このうち、直近90日以内に販売実績が観測できた施設は957軒。割合にすると56.0%である。
同じ集計を開業年ごとに並べると、きれいな勾配が現れる。開業2年目にあたる2024年コホートは89.9%が現在も販売中だが、8年目の2018年コホートで61.5%、10年目の2016年コホートで56.0%まで下がる。もっとも、これは廃業率そのものではない。販売チャネルを自社直販や特定の予約経路に切り替えた施設、法人契約や団体中心に振り切った施設も、この集計では「販売が確認できない」側に落ちる。あくまでOTA上で継続的に販売が観測できる割合として読むのが正確である。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、国内47都道府県、開業年別)
| 開業年 | 経過年数 | 掲載確認施設数 | 直近90日に販売観測 | 継続販売率 |
|---|---|---|---|---|
| 2013年 | 13年 | 620 | 345 | 55.6% |
| 2014年 | 12年 | 681 | 398 | 58.4% |
| 2015年 | 11年 | 1,094 | 637 | 58.2% |
| 2016年 | 10年 | 1,708 | 957 | 56.0% |
| 2017年 | 9年 | 2,144 | 1,186 | 55.3% |
| 2018年 | 8年 | 2,128 | 1,309 | 61.5% |
| 2019年 | 7年 | 2,077 | 1,478 | 71.2% |
| 2020年 | 6年 | 2,257 | 1,629 | 72.2% |
| 2021年 | 5年 | 1,820 | 1,386 | 76.2% |
| 2022年 | 4年 | 1,681 | 1,371 | 81.6% |
| 2023年 | 3年 | 2,014 | 1,692 | 84.0% |
| 2024年 | 2年 | 1,974 | 1,774 | 89.9% |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース。メトロエンジンリサーチが把握する範囲であり、全数調査ではありません)
2016年コホートはどこに立地しているか
2016年開業で現在も販売が確認できる957軒を都道府県別に見ると、京都府が118軒で突出し、東京都68軒、沖縄県59軒、長野県56軒、大阪府52軒と続く。訪日客の急拡大と民泊・簡易宿所の制度整備が重なった時期に、京都を中心とした小規模施設が一気に立ち上がったコホートである。1施設あたりの客室数は中央値27.5室、957軒の合計客室数は28,238室にとどまる。
この立地の偏りは、後述する単価分析にそのまま効いてくる。開業年ごとにADRを単純比較すると経年の効果に見えるものが、実は「その年に何がどこに建ったか」の違いであることが多いためだ。
出典:メトロエンジンリサーチ&コンサルティング(2016年開業・直近90日に販売観測、N=957施設)
単価は「築年」ではなく「立地」で決まっている
ここからは、推定成約ADRの算定が検証済みの5業態(ビジネスホテル・シティホテル・リゾートホテル・旅館・カプセルホテル)に絞り、直近90日に販売が観測できた施設のみを対象とする。2013〜2024年の12コホートで4,979軒、うち推定成約ADRが得られたのは4,659軒である。
もっとも施設数が多いビジネスホテルで見ると、コホート別の中央値ADRは2013年開業の¥7,100から2018年開業の¥11,400まで上がり、そこから2024年開業の¥8,000へ下がるという、山型の曲線を描く。これを素直に「古い建物ほど安い」と読むのは危うい。同じデータを主要都市圏(東京・大阪・愛知・京都・神奈川・千葉・埼玉・兵庫・福岡・北海道)と地方に分けると、曲線の形がまったく変わるからだ。
出典:メトロエンジンリサーチ&コンサルティング(ビジネスホテル、コホート別中央値。都市圏N=34〜256施設/地方N=51〜142施設)
主要都市圏のビジネスホテルは、2013年開業が¥12,500、2016年開業が¥12,100、2019年開業が¥13,100、2024年開業が¥11,200。10年落ち(2016年開業)と7年落ち(2019年開業)の差は8%程度、13年落ち(2013年開業)と7年落ちの差でも5%程度しかない。地方も同様で、2016年開業¥7,300に対し2019年開業¥8,400と13%の差にとどまる。全体で見たときの大きな段差は、開業年ごとの都市圏比率の違い——2013〜2015年コホートは地方比率が6割前後、2018〜2020年コホートは都市圏比率が6割超——がつくり出していた部分が大きい。
言い換えれば、単価の水準そのものは経年よりも立地で決まっており、10年経ったこと自体が単価を大きく引き下げているわけではない。これは保有側にとって明るい材料である。10年目の資産が構造的に値崩れするわけではないのなら、単価を保てるかどうかは運営と設備投資の側で決まる余地が大きい、ということになる。
経年がはっきり出るのは口コミの「古さ」言及
単価に出ないものが、宿泊者の言葉には出る。ホテルバンク編集部が集計した宿泊者口コミを自然言語解析し、客室の古さ・経年に触れた記述の割合をコホート別に算出した。解析対象の口コミ件数が施設間で偏らないよう、解析件数100件以上の施設に限定している。
結果は明快だった。2013年開業コホートの「古さ」言及率は平均6.4%(N=77施設)、2015年5.6%(N=130)、2016年4.4%(N=173)、2017年3.0%(N=248)、2018年2.2%(N=257)、2019年1.0%(N=98)。開業から10年前後を境に、宿泊者が客室の経年に言及する頻度が明確に立ち上がる。一方で「改装・リニューアル」への言及率は、施設数が100を超える2013〜2018年コホートでは概ね3.5〜4.1%で横ばいだった。改装そのものは全世代で行われており、差がつくのは同じコホートの中である。
出典:ホテルバンク編集部調べ(宿泊者口コミの自然言語解析。解析件数100件以上の施設に限定、コホート別N=72〜257施設)
なお2019年以降のコホートは解析対象施設数が減るため(N=72〜98)、そこから先の細かい上下は読みすぎないほうがよい。信頼して読めるのは、施設数が100を超える2013〜2018年の区間である。この区間で「古さ」言及率はほぼ単調に下がっており、経年と言及頻度の対応関係は素直に現れている。
「古さ」言及率5%が評価の分水嶺
では「古さ」への言及が増えると何が起きるのか。2013〜2017年開業(経過9〜13年)で口コミ50件以上・推定成約ADRが得られる870施設を、「古さ」言及率の帯で4分割してみる。
| 「古さ」言及率 | 施設数 | レビュー評価 | 推定成約ADR中央値 | 客室数中央値 |
|---|---|---|---|---|
| 言及なし | 323 | 4.30 | ¥10,700 | 81室 |
| 0〜2% | 83 | 4.29 | ¥11,100 | 150室 |
| 2〜5% | 229 | 4.22 | ¥13,400 | 132室 |
| 5%以上 | 235 | 3.95 | ¥9,970 | 55室 |
出典:メトロエンジンリサーチ&コンサルティング/ホテルバンク編集部調べ(2013〜2017年開業、口コミ50件以上、N=870施設)
出典:ホテルバンク編集部調べ(2013〜2017年開業、N=870施設)
2%までは評価にほとんど影響がない。2〜5%帯でも4.22とわずかな低下にとどまる。ところが5%を超える帯では3.95まで下がり、言及なし帯との差は0.35ポイントに広がる。5点満点の平均評価で0.35という差は、検索結果の並びや比較検討時の印象を左右する大きさである。そして5%以上の帯は客室数中央値が55室と小さい。規模が小さいほど、経年が評価に直結しやすいという構図が見える。大型館は共用部や食事、接客といった評価要素が分散するのに対し、小規模館は客室そのものが評価のほぼ全てを背負うためだろう。客室のコンディションが満足度にどこまで跳ね返るかは、『改装済みで綺麗』が満足度を跳ね上げる宿 全国TOP30 2026で築年との関係も含めて整理している。
改装の「効きどき」は100室未満に集中する
ここが本稿の核心である。2013〜2017年開業のビジネスホテルを、立地(主要都市圏/地方)と規模(100室未満/100室以上)で4層に分け、それぞれの中で「改装言及率3%以上」の施設群と「3%未満」の施設群を比較した。立地と規模を揃えたうえで、改装への言及が多い施設と少ない施設が、単価と評価でどう違って見えるかを記述したものである。
| 層 | 改装言及率 3%以上 | 改装言及率 3%未満 | ADR差 | ||||
|---|---|---|---|---|---|---|---|
| N | ADR | 評価 | N | ADR | 評価 | ||
| 都市圏・100室未満 | 53 | ¥11,200 | 4.09 | 47 | ¥9,900 | 3.82 | +13.6% |
| 都市圏・100室以上 | 123 | ¥13,600 | 4.21 | 113 | ¥13,100 | 4.13 | +4.2% |
| 地方・100室未満 | 40 | ¥7,300 | 4.15 | 58 | ¥6,400 | 3.87 | +14.7% |
| 地方・100室以上 | 55 | ¥8,400 | 4.15 | 71 | ¥8,000 | 4.14 | +5.6% |
出典:メトロエンジンリサーチ&コンサルティング/ホテルバンク編集部調べ(2013〜2017年開業ビジネスホテル、口コミ50件以上、N=560施設)
※ ADR差(%)は丸め前の中央値から算出しているため、表中の丸めたADR表示から再計算した値とは0.4〜0.6ポイント程度異なります。
出典:メトロエンジンリサーチ&コンサルティング/ホテルバンク編集部調べ(N=560施設)
4層すべてで、改装への言及が多い施設群のほうが単価も評価も上に位置する。ただし差の大きさが層によってまるで違う。100室未満では都市圏+13.6%・地方+14.7%と二桁の開きがあるのに対し、100室以上では+4.2%・+5.6%に縮む。レビュー評価の差も同様で、100室未満では+0.27〜+0.28ポイントだが、100室以上では+0.08・+0.01にとどまる。
旅館でも同じ方向性が確認できる。2013〜2017年開業の旅館163施設のうち、改装言及率3%以上の84施設は推定成約ADR中央値¥20,300・評価4.43、3%未満の79施設は¥16,000・評価4.27だった。客室数中央値はそれぞれ18室・14室と、いずれも小規模である。
これらは相関の記述であって、改装が単価を押し上げたという因果を示すものではない。もともと収益力のある施設が改装に踏み切れる、という逆の順序も十分に考えられる。どの施設が改装余地を残しているかを口コミの自然言語解析から絞り込む手順については、老朽客室×好立地のリノベ投資余地が具体的な抽出方法を示している。それでも保有側にとっての含意ははっきりしている。投下額あたりのアップサイドが最も大きく見えるのは、開業10年前後・100室未満のレンジである。大型館では設備投資の効果が単価差として現れにくく、小規模館ほど客室のコンディションが価格決定力に直結している。
10年目の資産で高い評価を保っている施設
2016年開業を中心とするコホートから、直近24か月のレビュー評価が高く、かつ口コミ中で改装・リニューアルへの言及が多い施設を挙げる。いずれも公式サイトで営業を確認したうえで掲載している。
| 施設 | 所在 | 客室数 | 評価 | 口コミ件数 | 改装言及率 |
|---|---|---|---|---|---|
| ホテルカンラ京都 | 京都府 | 68室 | 4.73 | 1,234 | 10.1% |
| 綾ニセコ | 北海道 | 79室 | 4.50 | 354 | 8.0% |
| HOTEL SHE, KYOTO | 京都府 | 34室 | 4.48 | 678 | 10.6% |
| ダイワロイネットホテル松山 | 愛媛県 | 307室 | 4.41 | 2,559 | 4.9% |
| 金沢 彩の庭ホテル(2015年開業) | 石川県 | 64室 | 4.76 | 871 | 6.2% |
出典:ホテルバンク編集部調べ(直近24か月の口コミ評価・改装言及率)/メトロエンジンリサーチ&コンサルティング(客室数)
共通するのは、いずれも100室前後かそれ以下の中小規模で、開業から数年のうちに手を入れた履歴が口コミに現れている点である。HOTEL SHE, KYOTOは開業3年後に全面リニューアルを行い、東九条エリアの目的地型ホテルとしての立ち位置を確立したことが同社の制作パートナーの記録に残っている。10年という時間軸で見たとき、開業時のコンセプトをそのまま持ち越すのではなく、途中で一度作り直した施設が高い評価を保っている構図がうかがえる。
改装コストは上がり続けている — 先送りの機会費用
手を入れる判断を考えるうえで無視できないのが工事費の上昇である。国土交通省の建設工事費デフレーターは2025年8月時点で130.0(2015年度=100)と、2016年初頭からおよそ3割の上昇となっている。公共工事設計労務単価も2025年度で13年連続の引き上げとなり、資材と労務の両面からコストが押し上げられている状況が続く。
実務水準では、客室のみの改修で坪単価50万〜100万円程度、共用部や設備更新まで含む全面改修で120万〜200万円程度が2025年の目安とされる。壁紙の張り替えは客室1室あたり25万〜45万円、照明のリニューアルは18万〜35万円といった単価が示されており、いずれも資材高騰を反映して従来より1〜2割上振れしている。
つまり、改装を先送りすることの機会費用は二重に効く。ひとつは口コミの「古さ」言及が積み上がり評価が下がっていくこと、もうひとつは工事費そのものが毎年上がっていくことである。逆に言えば、「古さ」言及率がまだ2%台にとどまっている段階、つまり開業8〜10年目あたりが、費用対効果の面で最も手を入れやすいタイミングと読める。5%を超えてから動くと、評価の回復と工事費の両方を背負うことになる。改装と新築のどちらが投資単価で有利になるかの分岐点については、改装投資が新築を凌駕する境界線で大規模リニューアル案件をもとに検証している。
投資効果の実例としては、ジャパン・ホテル・リート投資法人が公表している改装事例が参考になる。同投資法人は保有物件の一部で、4,500万円の投資により219室中19室をレジデンシャルタイプへ改装し、ベッド増設によって1室あたりの収容人数を2〜3名から最大5名へ引き上げた。2025年上期のADR実績は34,890円で、2019年同期比+90.5%となっている。限定的な室数への集中投資でも、客室の使い方そのものを変えれば単価に反映されうることを示す事例である。
投下額あたりの回収年数を試算する
ここまでは観測された差の記述である。保有側の判断に落とすには、その差が投下額に対してどれだけの期間で返るのかという形に置き換える必要がある。以下は本稿で観測された層別のADR差と、前節の改装単価レンジを組み合わせた設例であり、特定の施設の収支計画ではない。増分売上は「ADR差×365日×想定稼働率」、回収年数は「投資額÷増分売上」で単純化して置いている。想定稼働率は通年ベースで75%を中位に据えた。
| シナリオ | 想定 | ADR差の根拠 | ADR差 | 増分売上(1室・年) | 単純回収年数 |
|---|---|---|---|---|---|
| 悲観 | 大型館並みの反応にとどまる場合 | 都市圏・100室以上の実測差 | +¥500 | ¥136,875 | 6.6年 |
| 中位 | 地方100室未満と同水準の反応 | 地方・100室未満の実測差 | +¥900 | ¥246,375 | 3.7年 |
| 楽観 | 都市圏100室未満の実測どおり | 都市圏・100室未満の実測差 | +¥1,300 | ¥355,875 | 2.5年 |
出典:メトロエンジンリサーチ&コンサルティング/ホテルバンク編集部調べ(ADR差は本文表の実測値)をもとにした設例試算
投資額を動かすと像が変わる。次の表は、1室あたり投資額とADR差の2軸で単純回収年数を並べたものである。
| 1室あたり投資額 | ADR差(1室1泊あたり) | |||
|---|---|---|---|---|
| +¥400 地方・100室以上 | +¥500 都市圏・100室以上 | +¥900 地方・100室未満 | +¥1,300 都市圏・100室未満 | |
| ¥45万 壁紙+照明の表層更新 | 4.1年 | 3.3年 | 1.8年 | 1.3年 |
| ¥90万 客室内装+什器更新 | 8.2年 | 6.6年 | 3.7年 | 2.5年 |
| ¥135万 内装+設備の部分更新 | 12.3年 | 9.9年 | 5.5年 | 3.8年 |
| ¥180万 水回り含む客室全面 | 16.4年 | 13.2年 | 7.3年 | 5.1年 |
出典:本文表の実測ADR差および改装単価レンジをもとにした設例試算(増分売上=ADR差×365×0.75)
読み取れることは3つある。第一に、100室未満で観測されるADR差(+¥900〜+¥1,300)なら、表層更新から客室内装更新までのレンジは概ね1〜4年で戻る計算になる。第二に、100室以上で観測される差(+¥400〜+¥500)では、同じ投資額でも8〜16年に伸びる。前節で述べた「大型館では客室改装以外のレバーのほうが効く」という含意は、回収年数の形にすると一層はっきりする。第三に、水回りを含む全面改修(¥180万/室)は、100室未満であっても5年超を要する。手を入れる範囲の設計次第で結論が変わるということである。
なお想定稼働率を通年65%に置けば回収年数は表の約1.15倍、通年85%なら約0.88倍になる。稼働の水準そのものは本稿の集計対象外であり、実際の判断では自館の実績値に置き換えて読む必要がある。またこの試算は増分売上ベースであり、営業費用・工事期間中の逸失売上・FF&E更新周期を含まない。GOPベースで見れば回収年数はこれより長くなる。
まとめ — 10年目の資産をどう読むか
本稿で確認できたことを整理する。第一に、開業年による推定成約ADRの差は、その大半が立地構成の違いで説明される。主要都市圏のビジネスホテルでは、2016年開業と2019年開業の単価差は8%程度にすぎない。10年経ったこと自体が単価を大きく崩すわけではない。
第二に、経年がはっきり現れるのは宿泊者の言葉である。客室の古さへの言及率は2018年開業の2.2%から2013年開業の6.4%へと、開業10年前後を境に立ち上がる。そして言及率が5%を超えた施設群では、レビュー評価が4.30から3.95へと0.35ポイント下がる。
第三に、改装への言及がある施設とない施設の差は、100室未満のレンジに集中している。立地と規模を揃えた比較で、都市圏・100室未満は+13.6%、地方・100室未満は+14.7%。100室以上では+4〜6%まで縮む。旅館でも同じ方向性が見える。
保有側の視点でこれをまとめれば、着眼点は「開業8〜10年目・100室未満・『古さ』言及率がまだ2%台」という組み合わせになる。この段階の資産は、限定的な投下額でも単価と評価の両面でアップサイドを取りやすい位置にある。逆に大型館では、客室改装よりも共用部の使い方や商品設計といった別のレバーのほうが効く可能性が高い。コホートで並べてみると、10年という時間は資産を目減りさせる期間ではなく、どこに手を入れるかを見極めるための情報が十分に蓄積される期間である、と読むほうが実態に近い。
⚠ データの範囲について:開業年はOTA掲載情報から確認できる範囲のものであり、メトロエンジンリサーチが把握する範囲での集計です。全数調査ではありません。また「直近90日に販売観測なし」は必ずしも廃業を意味せず、販売チャネルの変更等も含まれます。個別施設に言及した箇所は公式サイトで営業を確認していますが、掲載後の状況変化についてはご了承ください。改装言及率と単価・評価の関係は記述的な相関であり、因果関係を示すものではありません。
あわせて読みたい
- 『改装済みで綺麗』が満足度を跳ね上げる宿 全国TOP30 2026|築年より清潔感
- 「掲載価格」と「実際に売れた価格」の差はどこが大きいか|47都道府県アップサイド・マップ2026
- ホテル開発IRRを動かすアップフロント3レバー — キーマネー・FF&Eリザーブ・開業前費用の感応度分析
- 評価4.1は「平均」であって強みではない — 札幌中心部の口コミ分布と推定成約ADRで組む価格ポジション点検
- 源泉掛け流しという代替不能資産 — 泉質プレミアムを定量化する投資分析
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線 — 2026年大規模リニューアル5案件で読み解く投資単価とADRリフト
- 老朽客室×好立地のリノベ投資余地 — 口コミNLPで再生候補を機械抽出
参考資料・出典一覧
■ データソース
OTA掲載情報から確認できる開業年、推定成約ADR、直近90日の販売観測状況(メトロエンジンリサーチ&コンサルティング)。集計対象は国内47都道府県に所在する施設に限定しており、所在地が特定できない掲載は母集団から除外しています。口コミ由来の指標(「古さ」言及率・「改装」言及率・レビュー評価)はホテルバンク編集部調べで、直近24か月の投稿を対象としています。
■ 試算前提
「投下額あたりの回収年数」の各表は設例です。ADR差は本文表の実測層別差(+¥400〜+¥1,300)をそのまま用い、想定稼働率は通年75%を中位(感度として通年65%・85%を併記)、1室あたり投資額は本文の改装単価レンジから¥45万〜¥180万を採用しています。増分売上=ADR差×365日×想定稼働率、単純回収年数=1室あたり投資額÷増分売上。特定施設の収支計画ではありません。
■ 限界・留意点
(1) 回収試算は増分売上ベースであり、営業費用・工事期間中の逸失売上・FF&E更新周期を含みません。GOPベースでは回収年数はこれより長くなります。(2) 改装言及率と単価・評価の関係は記述的な相関であり、因果関係を示すものではありません。収益力のある施設ほど改装に踏み切れるという逆方向の説明も成り立ちます。(3) 本稿は稼働率の実測値を含まず、単価と宿泊者評価の2指標で資産の状態を評価しています。稼働を含めた収益性の評価には別途の検証が必要です。(4) 層別比較表のADR差(%)は丸め前の中央値から算出しているため、表示ADRからの再計算値とは0.4〜0.6ポイント程度異なります。(5) 「直近90日に販売観測なし」は廃業と同義ではなく、販売チャネルの変更等を含みます。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA掲載確認ベースの開業年データ、推定成約ADR、販売観測状況(コホート別N=620〜2,257施設)
- ホテルバンク編集部調べ — 宿泊者口コミの自然言語解析(「古さ」言及率・「改装」言及率)、直近24か月レビュー評価
■ 政府統計・公的データ
■ REIT・業界資料
■ 改装費用の相場
■ 個別施設の公式情報