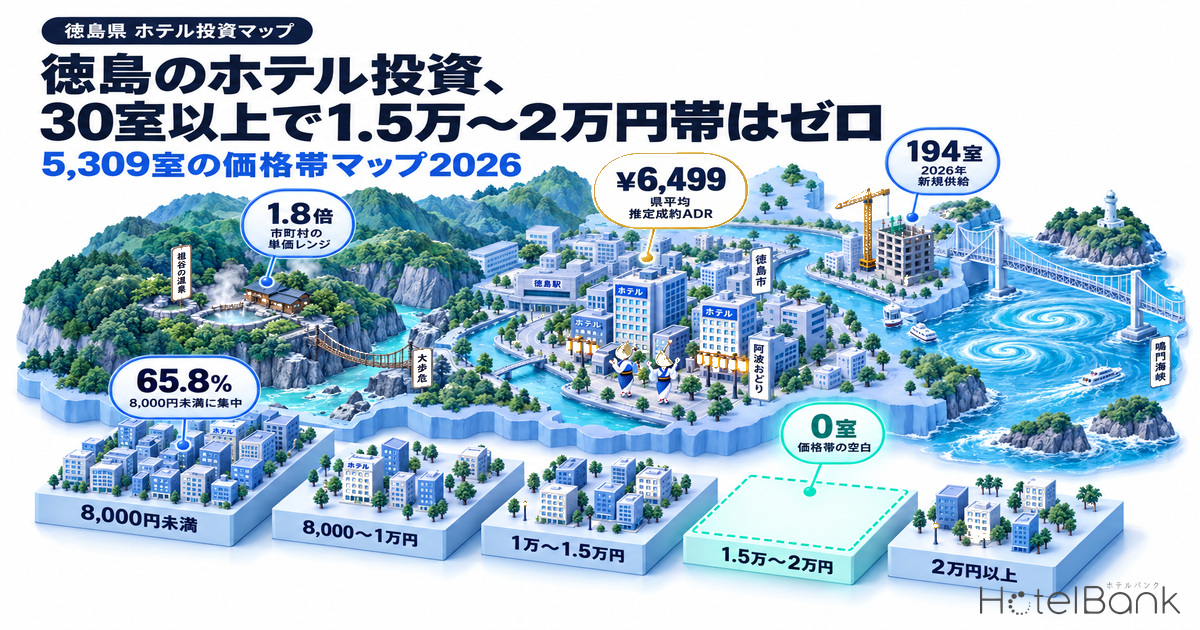
徳島県のホテル市場は、統計上は「小さく安い」市場として扱われがちだ。しかし施設別の実測値を並べ直すと、投資家が見るべき論点は単価の絶対水準ではなく、単価帯ごとの客室供給の偏りにあることが分かる。メトロエンジンリサーチ&コンサルティングが集計した2025年9月〜2026年8月の推定成約ADRを、県内で客室30室以上を持つ61施設・5,309室に割り当てたところ、8,000円未満に3,491室(65.8%)が集中する一方、15,000〜20,000円の帯には1施設も存在しないことが確認できた。
本稿では、①市町村別の単価階層、②価格帯の空白と需要側の裏付け、③新規供給パイプライン、④地価・用途地域・災害想定による立地条件の分岐、⑤3つの投資シナリオの試算、という順で徳島県のホテル投資環境を定量化する。読者はホテル投資家・デベロッパー・地域金融機関を想定している。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:全プラン平均(素泊まり〜食事付きを含む)の公開価格。2名1室利用時の1室あたり料金(税込)。推定成約ADRとは基準が異なるため、両者を混在させずに表記しています。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(主要予約サイトの販売在庫に基づく推定値)。施設全体の実稼働率とは異なります。
- GOP(売上高営業粗利益):宿泊・料飲などの総売上から部門原価と販売管理費を控除した、施設運営段階の利益。本稿のGOP利回り=想定GOP÷総投資額(建設費インフレ織込後)。減価償却費・借入金利・税・FF&E更新積立は含みません。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ出典:メトロエンジンリサーチ&コンサルティング(主要予約サイト掲載ベース)/国土交通省 不動産情報ライブラリ/国土交通省 国土数値情報/総務省・経済産業省 経済センサス
- — 15,000〜20,000円帯は0室 — 客室30室以上の61施設5,309室を推定成約ADRで分類すると、8,000円未満に3,491室(65.8%)が集中し、上位帯の受け皿が存在しない。
- — 四国4県で単価は最下位、伸び率は最上位 — 県平均の推定成約ADRは6,499円(2025年9月〜2026年8月)で香川県の81.2%水準。一方で前年同期比+7.0%は4県で最も高い。
- — 空白帯に需要はある — 通常週末で10,000〜15,000円帯は57.1%が宿泊日の15日以上前に完売。8,000円未満帯の11.1%を大きく上回る。
- — 新築は現行単価では成立しにくい — 新築40室のGOP利回りは3.9%。8%確保には推定成約ADR約31,100円が必要で、県内の建築計画0件と整合する。
- — 既存ストックの再生型が現実解 — 1室987万円でGOP利回り10.7%。8%到達に必要なADRは稼働率75%で約9,000円、85%なら約7,900円まで下がる。
市町村別の単価階層 — 内陸の温泉地が県平均の1.4倍
まず県全体の水準を押さえる。2025年9月〜2026年8月の推定成約ADRは月平均6,499円で、前年同期(6,077円)比+7.0%。同期間の掲載価格(全プラン平均・税込)は15,648円で前年同期比+4.6%となり、実勢に近い推定成約ベースのほうが伸びが大きい。値上げが掲載価格の見せ方だけでなく、実際に販売される価格帯にも及んでいることを示唆する。
四国4県との相対位置 — 単価は最下位、伸び率は最上位
県内の水準だけを見ても投資判断の基準にはならない。同一期間・同一定義で四国の4県を並べると、徳島県は推定成約ADRが4県で最も低い一方、前年同期比の伸びは4県で最も高い。単価の絶対水準が低いこと自体より、単価がどこまで詰められる余地を残しているかが、この県の投資論点にあたる。
| 県 | 推定成約ADR | 前年同期 | 前年同期比 | 掲載価格 | 対象施設数(月平均) |
|---|---|---|---|---|---|
| 香川県 | ¥8,004 | ¥7,735 | +3.5% | ¥22,286 | 156 |
| 高知県 | ¥7,936 | ¥7,579 | +4.7% | ¥19,316 | 120 |
| 愛媛県 | ¥6,985 | ¥6,634 | +5.3% | ¥17,878 | 209 |
| 徳島県 | ¥6,499 | ¥6,077 | +7.0% | ¥15,648 | 141 |
徳島県の推定成約ADRは香川県の81.2%、高知県の81.9%の水準にとどまる。仮に高知県並みの7,936円へ到達すると、県内で客室30室以上を持つ5,309室ベースでは1室1泊あたり1,437円の増分となる。この1,437円が、本稿の後半で扱う既存ストック再生型シナリオの原資にあたる。伸び率が4県で最も高いことは、その原資がすでに動き始めていることを示している。
市町村別に分解すると、県内の単価階層は「内陸の温泉・渓谷型」「沿岸のリゾート型」「県都・空港周辺の業務型」の3層に分かれる。最上位は三好市の9,004円で、大歩危・祖谷の温泉旅館群が牽引する。次いで美馬市8,355円、鳴門市7,968円。県都の徳島市は6,364円で、県平均をわずかに下回る水準にとどまる。
ここで重要なのは、対象施設数が少ない自治体を単価比較に持ち込まないことである。つるぎ町(推定成約ADR 11,709円)や上勝町(11,136円)は数値上は県内最上位に見えるが、推定成約ADRの対象施設は月平均1施設にとどまる。1軒の古民家宿や1軒の温泉宿の価格がそのまま自治体の代表値になるため、地域の価格水準ではなく施設構成を測ってしまう。これらの自治体は掲載価格ベースの参考値として扱うのが妥当だ。
| 市町村 | 掲載施設数 | 掲載価格(全プラン平均) | 推定成約ADR | 推定成約ADRの対象施設数 | 扱い |
|---|---|---|---|---|---|
| 三好市 | 30 | ¥17,943 | ¥9,004 | 16.3 | 比較に使用 |
| 美馬市 | 10 | ¥23,497 | ¥8,355 | 5.8 | 比較に使用 |
| 鳴門市 | 24 | ¥26,655 | ¥7,968 | 19.2 | 比較に使用 |
| 那賀町 | 6 | ¥23,390 | ¥6,904 | 5.0 | 比較に使用 |
| 徳島市 | 60 | ¥13,624 | ¥6,364 | 50.3 | 比較に使用 |
| 阿南市 | 22 | ¥14,974 | ¥5,956 | 14.0 | 比較に使用 |
| 吉野川市 | 7 | ¥14,359 | ¥5,025 | 5.8 | 比較に使用 |
| 松茂町 | 8 | ¥9,667 | ¥4,947 | 7.9 | 比較に使用 |
| 海陽町 | 13 | ¥18,999 | (¥9,875) | 2.9 | 参考値 |
| つるぎ町 | 7 | ¥24,927 | (¥11,709) | 1.0 | 参考値 |
| 上勝町 | 1 | ¥29,106 | (¥11,136) | 1.0 | 参考値 |
| 小松島市 | 3 | ¥13,994 | (¥5,691) | 3.0 | 参考値 |
価格帯マップ — 30室以上61施設のうち1.5万〜2万円帯は0施設
投資判断で効くのは市町村平均より、「どの価格帯に、どれだけの客室規模で受け皿があるか」である。運営規模として意味を持つ30室以上に絞り、県内61施設・5,309室を推定成約ADRの帯で分類した。
分布は明確な二極構造を示す。8,000円未満に46施設3,491室(客室ベースで65.8%)が積み上がり、ここには東横イン、ルートイン、HOTEL AZ といった宿泊特化型チェーンが並び、県内の出張・観光需要を安定して受け止める厚い基盤を形成している。一方で20,000円超はアオアヲナルトリゾート(208室)と鳴門グランドホテル海月(39室)の2施設247室のみで、いずれも鳴門の沿岸リゾートだ。
その間を見ると、8,000〜10,000円が6施設867室、10,000〜15,000円が7施設704室。そして15,000〜20,000円の帯には、30室以上の施設が1つもない。県都・徳島市に限れば、42施設3,085室のうち15,000円を超えるのは19室規模の1施設のみで、20,000円超はゼロである。全国の価格帯別の供給と完売速度の関係は、ホテル価格帯別ホワイトスペース2026も参考になる。
密集 8,000円未満 × 大規模
46施設3,491室(65.8%)
宿泊特化型チェーンが厚く積み上がり、日常の出張・観光需要の受け皿として確立された帯。新規参入の機会は、より上位の帯に大きく残る。
空白① 10,000〜15,000円 × 30室以上
7施設704室(13.3%)
うち457室は徳島市の大型シティ・ビジネス2施設。客室15室以上まで広げても、滞在体験を売る旅館・リゾート型でこの帯を担うのは7施設243室にとどまる。
空白② 15,000〜20,000円 × 30室以上
0施設0室
客室15室以上まで広げると4施設95室が該当するが、すべて客室30室未満(平均24室)。規模の経済と上位単価を両立する事業者がまだ登場していない領域。
空白帯に需要はあるか — 通常週末の在庫消化で検証
価格帯が空いているだけでは投資理由にならない。そこに需要が来ているかを、残室数ベースの在庫消化で確かめる。2026年9月4日〜6日という、イベントを含まない確定済みの通常週末を対象に、各施設の残室が初めて0室に到達したリードタイム(早期完売LT)を集計した。主要予約サイトの公開枠が総客室の30%以上ある施設のみを対象とし、611施設のうち118施設が条件を満たしている。
| 推定成約ADR帯 | 対象施設数 | 宿泊日の15日以上前に完売 | 構成比 |
|---|---|---|---|
| 〜6,000円 | 10 | 2施設 | 20.0% |
| 6,000〜8,000円 | 18 | 2施設 | 11.1% |
| 8,000〜10,000円 | 6 | 2施設 | 33.3% |
| 10,000〜15,000円 | 7 | 4施設 | 57.1% |
| 15,000円〜 | 7 | 3施設 | 42.9% |
サンプル数は小さいものの、傾向は一貫している。10,000〜15,000円帯では対象7施設のうち4施設(57.1%)が宿泊日の15日以上前に残室0室へ到達しており、6,000〜8,000円帯の11.1%を大きく上回る。単価の高い帯ほど早く埋まるという構図は、この帯の供給が需要に対して薄いことと整合する。
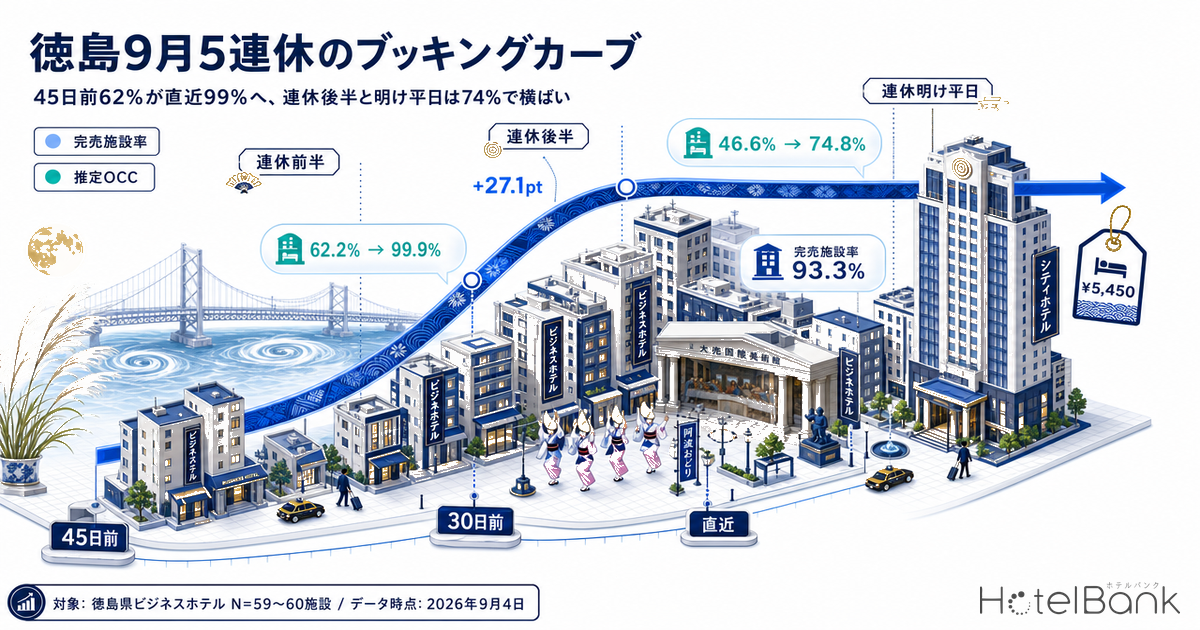
季節の山でも同じ方向の結果が出る。阿波おどり期にあたる2026年8月12日〜15日の4日間では、条件を満たした65施設のうち64施設が期間中いずれかの日で完売を記録し、上位施設は宿泊日の45日以上前から残室0室の状態に入っていた。ただし阿波おどりは年間4日間の特異点であり、通年の投資判断を支える需要としては通常週末・平日の消化速度のほうが重要である。阿波おどり期の在庫進捗そのものは、阿波おどり2026、演舞場4日間は45日前に98.8%で詳しく分析している。
| 月 | 対象施設 | 対象客室 | 全施設 OCC | ビジネス | 旅館 |
|---|---|---|---|---|---|
| 2026年6月 | 75 | 3,519 | 79.6% | 83.4% | 68.1% |
| 2026年7月 | 79 | 3,658 | 79.7% | 80.6% | 73.0% |
| 2026年8月 | 77 | 3,585 | 87.4% | 88.2% | 82.6% |
ビジネス区分が80%前後、旅館区分が68〜83%という水準は、地方県としては厚い。特に旅館区分が6月の68.1%から8月の82.6%まで14.5ポイント動いており、季節性の振れ幅が大きい。裏を返せば、閑散期の単価設計に伸びしろがある領域だといえる。
供給パイプライン — 3年間の新規は40軒318室、うち125室が1件
空白帯に参入余地があるかは、供給側の動きで決まる。メトロエンジンリサーチ&コンサルティングが把握する範囲で、徳島県内の宿泊施設は521施設・9,892室(主要予約サイト掲載の確認ベース)。このうち直近3年の新規開業を並べると、次のようになる。
| 開業年 | 軒数 | 客室数 | 1軒あたり | 20室以上の案件 |
|---|---|---|---|---|
| 2024年 | 14 | 86 | 6.1室 | なし |
| 2025年 | 13 | 38 | 2.9室 | なし |
| 2026年 | 13 | 194 | 14.9室 | COZY COMFORTS HOTEL(125室・徳島市) |
3年間の合計は40軒318室。これは既存ストック9,892室の3.2%にすぎず、しかも内訳は貸別荘・民宿・ゲストハウスといった数室規模の施設が大半を占める。2026年の194室のうち125室は、徳島市中心部に8月開業したCOZY COMFORTS HOTEL の1件である。徳島新聞の報道によれば、同案件は県の宿泊施設投資促進補助金を活用している。
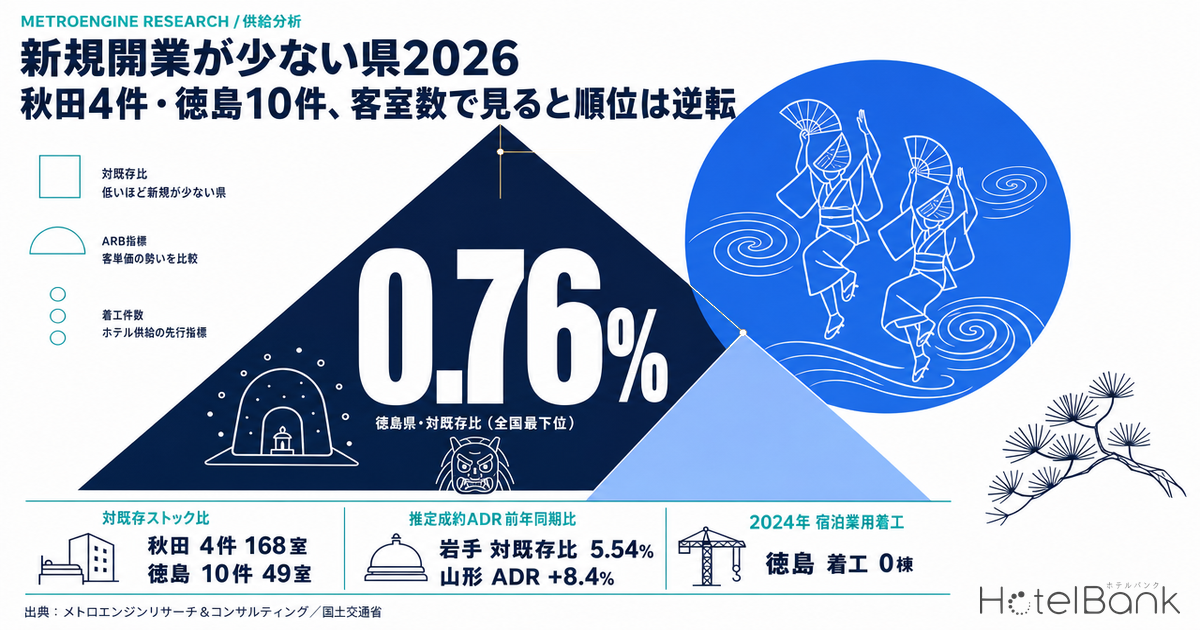
さらに先のパイプラインを確認するため、国土交通省「建築物動態統計調査」ベースの建築計画データも照会したが、徳島県内のホテル建築計画は0件だった(全国では89件)。ここには重要な但し書きがある。確認申請は通常、開業の1〜2年前に行われるため、この0件は「今後の供給が消える」ことを意味しない。あくまで調査時点での確定パイプラインの下限値であり、今後の申請追加で件数は増える見込みである。
それでも、実績ベースで3年間318室、20室以上の案件が3年で1件という事実は、徳島県のホテル投資が新築中心ではなく既存ストックの再編を主戦場とする市場であることを示している。既存9,892室に対して年間供給が1〜2%という環境は、既存施設のリポジショニングにとっては競争圧力の小さい追い風になる。地方都市の既存ストックがどの年代に開業したものかについては、地方中核32市ホテル22.6万室の世代構成が更新余地を掘り下げている。
立地評価 — 地価6.7倍差と津波想定で、沿岸型と内陸業務型に条件が分かれる
徳島県の投資条件は、県都の業務型と沿岸・渓谷のリゾート型で大きく異なる。まず土地コストを見る。国土交通省 不動産情報ライブラリの2026年公示地価によれば、徳島市中心部の商業地は11地点の中央値が1㎡あたり157,000円、最高地点は一番町3丁目の377,000円(前年比+1.3%)である。これに対し鳴門市の商業地は56,300円(同−0.9%)、三好市池田町は46,200円(同−2.1%)で、徳島市の最高地点と鳴門市商業地の差は6.7倍に達する。
| 徳島市 商業地(11地点中央値) | ¥157,000 |
| 同 最高地点(一番町3丁目) | ¥377,000 +1.3% |
| 徳島市 住宅地(12地点中央値) | ¥104,650 +1.0% |
| 鳴門市 商業地 | ¥56,300 −0.9% |
| 阿南市 商業地(2地点中央値) | ¥64,700 −0.4% |
| 三好市池田町 商業地 | ¥46,200 −2.1% |
| 徳島駅周辺 | 商業地域 容積率400〜600%/建蔽率80% |
| 鳴門駅周辺 | 商業地域400%・近隣商業300%/建蔽率80% |
| 徳島駅:事業所数 | 2,798 |
| 従業者数/オフィス系比率 | 25,459人/24.7% |
| 鳴門駅:事業所数 | 696 |
| 従業者数/オフィス系比率 | 5,662人/8.9% |
就業データが示すのは、徳島駅周辺の業務需要の厚みである。半径1km圏に2,798事業所・従業者25,459人が集積し、オフィス系比率は24.7%。これは平日ビジネス需要の母体として十分な規模だ。対して鳴門駅周辺は696事業所・5,662人、オフィス系比率8.9%で、業務需要よりレジャー需要に依存する構造が読み取れる。なお鳴門公園周辺(大鳴門橋・渦潮観光の中心)は経済センサスの小地域データが未収録のため、同地区の就業データを需要根拠には用いていない。
居住人口の側は、両地区とも縮小局面にある。国土交通省 国土数値情報の250mメッシュ別将来推計人口によれば、徳島駅から半径1.5km圏の居住人口は2025年31,635人から2040年には27,523人へ16.4%減少する見通しで、2025年時点の高齢比率は33.1%。鳴門駅から半径1.5km圏は14,632人から11,782人へ24.0%減(高齢比率34.9%)と、減少ペースがさらに速い。これは地元消費に依存するF&Bや宴会売上の前提を置く際に効いてくる数字である。
災害条件は、沿岸型と内陸型で投資の前提を分ける最大の要因だ。徳島県が令和7年3月に公表した徳島県津波浸水想定では、南海トラフ最大クラスの想定で徳島市の浸水面積が57.5㎢、鳴門市が35.3㎢とされる(鳴門市は平成24年度の想定と比べ浸水面積が約21.0%減少)。加えて国土交通省 不動産情報ライブラリの地形分類データでは、徳島駅周辺の25メッシュのうち24メッシュが「三角州・海岸低地」に分類され、液状化しやすい区分に該当する。高潮浸水想定でも徳島駅周辺は3m以上5m未満の区画が最多、鳴門駅周辺は0.5m以上1m未満が最多となっている。
| 投資類型 | 代表エリア | 単価水準 | 土地コスト | 需要構造 | 主な検討事項 |
|---|---|---|---|---|---|
| 内陸業務型 | 徳島市中心部 | 推定成約ADR 6,364円・上位帯は薄い | 商業地中央値 ¥157,000/㎡(上昇基調) | 事業所2,798・従業者25,459人の平日需要 | 液状化・高潮想定、容積率400〜600%の活用 |
| 沿岸リゾート型 | 鳴門市 | 推定成約ADR 7,968円・20,000円超2施設 | 商業地 ¥56,300/㎡(横ばい〜微減) | 渦潮・大鳴門橋のレジャー需要、平日は薄い | 津波浸水想定35.3㎢、高台・上層階避難計画 |
| 内陸渓谷型 | 三好市・美馬市 | 推定成約ADR 9,004円/8,355円(県内最上位) | 商業地 ¥46,200/㎡(下落) | 祖谷・大歩危の周遊需要、インバウンド親和性 | アクセス、人材確保、小規模ゆえの固定費比率 |
3シナリオの試算 — 新築の必要ADRは31,000円、再生型は利回り10%台
ここまでの実測を前提に、徳島市・鳴門市で想定しうる3つの投資シナリオを試算する。結論から言えば、空白帯を新築で埋める経済性は現状の単価水準では成立しにくく、既存ストックの再生型が圧倒的に有利である。
■ 試算前提
- 土地費:徳島市商業地の2026年公示地価中央値 157,000円/㎡(国土交通省 不動産情報ライブラリ、11地点)。敷地600㎡を想定。
- 建設費(2025年実績ベース):S造240.5万円/坪、RC造202.6万円/坪。ホテル用途のミッド〜アッパーミッド帯として240万円/坪を採用。
- 建設費インフレ:2026年+5.3%、2027年+5.0%、2028年+4.5%(Turner & Townsend 建設コスト予測)。施工中間時点まで複利で織り込む。シナリオAは2029年開業(中間2028年、累計+15.5%)、B・Cは2028年開業(中間2027年、累計+10.6%)を想定。
- 客室面積・効率:1室25㎡、客室部分比率60%(延床=客室数×25㎡÷0.6)。
- 稼働率:新築・既存改装は75%、旅館型は60%。当社推定の徳島県2026年6〜8月の稼働率(全施設79.6〜87.4%)を上限参照し、初年度の保守値として設定。
- GOP率:新築ミッド35%、改装後の宿泊特化型32%、旅館型30%。インヴィンシブル投資法人が開示するMHM運営91物件のGOP実績38.9%(2024年12月期)を上限参照し、地方・初年度を考慮した保守値。
- ADR前提:本稿で実測した価格帯(推定成約ADRベース)の範囲内で設定。新築15,000円、改装後12,000円、旅館型20,000円はいずれも県内に実在する水準。
- 除外項目:開業前費用、運転資金、FF&E更新積立、借入金利は含まない。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
| 項目 | A. 新築ミッド(徳島市) | B. 既存再生 推奨 | C. 小規模旅館の高付加価値化 |
|---|---|---|---|
| 客室数 | 40室 | 50室 | 20室 |
| 想定ADR(推定成約ベース) | ¥15,000 | ¥6,500 → ¥12,000 | ¥20,000 |
| 想定稼働率 | 75% | 80% → 75% | 60% |
| 土地・取得費 | 0.94億円 | 3.00億円 | 1.00億円 |
| 建設・改装費(2025年価格) | 12.10億円 | 1.75億円 | 1.20億円 |
| 同(建設費インフレ織込後) | 13.98億円 | 1.93億円 | 1.33億円 |
| 総投資額(インフレ後) | 14.92億円 | 4.93億円 | 2.33億円 |
| 1室あたり投資額 | 3,731万円 | 987万円 | 1,163万円 |
| 想定年間売上(客室のみ) | 1.64億円 | 0.95億円 → 1.64億円 | 0.88億円 |
| 想定GOP | 0.57億円 | 0.30億円 → 0.53億円 | 0.26億円 |
| GOP利回り | 3.9% | 10.7% | 11.3% |
| 投資回収年数(GOPベース) | 26.0年 | 9.4年 | 8.9年 |
シナリオAは、空白帯である15,000円を狙った40室の新築である。延床1,667㎡(504坪)に対し建設費は2025年価格で12.10億円、建設費インフレを織り込むと13.98億円。土地と合わせた総投資14.92億円に対してGOPは0.57億円、GOP利回りは3.9%にとどまる。仮に県の宿泊施設投資促進補助金(上限1億円)を満額充当できたとしても4.1%にとどまる。なお同補助制度は、公表されている令和7年度の要件で新規客室50室以上または新規収容人数100人以上、投下固定資産5億円以上、平均客室面積20㎡以上(県内に本店を置く法人・個人事業主は15㎡以上)、新規地元雇用5人以上が求められるため、40室規模の計画はそもそも客室数要件を満たさない。逆算すると、この規模の新築で利回り8%を確保するには推定成約ADRで約31,100円が必要になり、30室以上で県内最上位にある鳴門の沿岸リゾート(27,089円)をも上回る水準となる。徳島県に建築計画が0件である背景は、この数字が説明している。
これに対しシナリオBは、既存の宿泊特化型ホテル50室を1室600万円で取得し、1室350万円の改装でADR6,500円帯から12,000円帯へ引き上げる想定だ。総投資4.93億円(1室987万円)に対しGOPは0.53億円、利回り10.7%。年間GOPの増分は0.22億円で、新築の約3分の1の投資額で同水準の売上を確保できる。1室あたり投資額は新築の26%にすぎない。
シナリオCは、三好・鳴門・海陽などの小規模旅館20室を取得し、1室600万円をかけて20,000円帯へ持ち上げる想定である。総投資2.33億円で利回り11.3%。この帯は県内で20,000円超が2施設247室しかない領域であり、競合の薄さが価格設定の自由度につながる。
| 感度分析 | ベースケース | ADR −10% | 稼働率 −5pt | 両方 |
|---|---|---|---|---|
| A. 新築ミッド(40室) | 3.9% | 3.5% | 3.6% | 3.2% |
| B. 既存再生(50室) | 10.7% | 9.6% | 9.9% | 8.9% |
| C. 小規模旅館(20室) | 11.3% | 10.2% | 10.4% | 9.3% |
感度分析でも、B・CはいずれもADR10%減と稼働率5pt減が同時に起きても利回り9%前後を維持する。新築(3.9%)との差は構造的であり、前提を多少動かしても逆転しない。
ADR × 稼働率の2軸感度 — 推奨シナリオの成立領域
単独変動の感度分析では、どの組み合わせまで耐えられるかが見えない。推奨シナリオB(既存宿泊特化型50室・総投資4.93億円・GOP率32%)について、推定成約ADRと稼働率を2軸に振ったGOP利回りを示す。網掛けが本文の想定(ADR12,000円・稼働率75%)である。
| 稼働率\ADR | ¥10,000 | ¥11,000 | ¥12,000 | ¥13,000 | ¥14,000 |
|---|---|---|---|---|---|
| 65% | 7.7% | 8.5% | 9.2% | 10.0% | 10.8% |
| 70% | 8.3% | 9.1% | 10.0% | 10.8% | 11.6% |
| 75% | 8.9% | 9.8% | 10.7% | 11.5% | 12.4% |
| 80% | 9.5% | 10.4% | 11.4% | 12.3% | 13.3% |
| 85% | 10.1% | 11.1% | 12.1% | 13.1% | 14.1% |
この面で読むと、シナリオBは25通りの組み合わせのうち24通りで利回り8%以上を確保する。利回り8%に必要な推定成約ADRは稼働率75%で約9,000円、稼働率85%なら約7,900円まで下がる。後者は徳島市の現行水準6,364円からの距離が小さい。対照的に、新築のシナリオAが同じ8%に到達するには推定成約ADR約31,100円が必要で、これは県内最上位の鳴門の沿岸リゾート27,089円をも上回る。同じ8%というハードルに対して、必要なADRが3.5倍違うことが、本稿の結論を支えている。
投資判断サマリー — 「空白帯を新築で埋める」から「既存を空白帯へ持ち上げる」へ
徳島県のホテル投資環境を、本稿の実測からまとめる。
機会① 既存宿泊特化型のアップグレード
8,000円未満に3,491室が集中する一方、10,000〜15,000円帯は通常週末で57.1%が宿泊日の15日以上前に完売。既存ストックをこの帯へ引き上げる余地は、1室987万円の投資で利回り10.7%という形で定量化できる。
機会② 15,000〜20,000円帯の規模化
30室以上で0室、15室以上まで広げても4施設95室(平均24室)。客室30〜50室でこの帯を担う事業者がまだ現れておらず、規模の経済と上位単価を両立させる先行者利益が残っている。
機会③ 閑散期の単価設計
旅館区分の推定稼働率は2026年6月の68.1%から8月の82.6%まで14.5ポイント動く(OTA掲載在庫ベースの推定値)。年間4日間の阿波おどり依存を下げ、通常週末・平日の単価設計を整える余地がある。
| リスク要因 | 内容 | 投資判断への織り込み方 |
|---|---|---|
| 建設費 | 2025年実績で240.5万円/坪(S造)、2026〜2028年に年+4.5〜5.3%の上昇予測 | 新築の経済性を圧迫する一方、新規供給を抑制し既存施設の競争環境を緩和する |
| 災害想定 | 南海トラフ最大クラスで徳島市57.5㎢・鳴門市35.3㎢が浸水想定。徳島駅周辺は液状化しやすい地形分類 | 上層階への避難動線、非常電源、保険コストを事業計画に反映 |
| 商圏人口 | 徳島駅1.5km圏は2040年に16.4%減、鳴門駅1.5km圏は24.0%減 | 宴会・地元向けF&Bへの依存度を下げ、宿泊主体の収益構造に寄せる |
| 需要の季節性 | 旅館区分の推定稼働率が6月と8月で14.5ポイント差 | 閑散期の商品設計・価格設計を前提に置き、年間平均で利回りを検証する |
| 市場規模 | 県内521施設9,892室、うち30室以上は61施設5,309室。物件供給が限定的 | 取得機会は多くない。候補物件の継続的なソーシングが前提 |
まとめると、徳島県は「新築で空白帯を埋める市場」ではなく、「既存ストックを空白帯へ持ち上げる市場」である。新築40室の試算が利回り3.9%、必要ADRが31,100円という結果は、建築計画が0件であることと整合している。一方で、既存ストックの再生型は感度分析でも利回り9%前後を維持し、投資額は新築の3分の1で済む。
次のステップとしては、①客室30〜60室・築年数の経った宿泊特化型ホテルおよび沿岸・渓谷部の旅館を対象としたソーシング、②候補物件ごとの推定成約ADRと在庫消化実績の照合による値上げ余地の検証、③津波・液状化想定を踏まえた改修仕様とコストの精査、という順序が現実的である。
⚠ 試算値の取り扱いについて:本記事の投資シナリオは「■ 試算前提」に記載した条件に基づく簡易試算であり、実際の投資判断には物件個別のデューデリジェンスと詳細なフィージビリティ・スタディが必要です。推定成約ADRは主要予約サイトの掲載情報から推計した値であり、各施設の実際の成約価格・会計数値とは異なります。
あわせて読みたい
- 秋田県ホテル投資マップ2026|男鹿の単価は秋田市の2.7倍、空白は1万〜1.5万円帯
- 奈良のホテル投資、60室以上でADR2万円超は1軒 — 6,728室の空白価格帯
- ホテル1棟で客室の3割超の街は16市区町村|全国288市区町村の供給集中度2026
- ホテル取得の借入可能額、100室30億円でLTV57〜63% — 金利2.0%なら価格上限28.4億円
- ホテル新規供給2026、埼玉8.0%・熊本7.9% — 既存客室比で見る47都道府県
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- ホテル価格帯別ホワイトスペース2026 — 最速完売はADR8千〜1万円、新規供給は2万円超へ
- 阿波おどり2026、演舞場4日間は45日前に98.8% — 徳島の在庫進捗、平常週末との差は39.4pt
参考資料・出典一覧
■ データソース
主要予約サイトの掲載情報を日次で収集し、施設別・日別の掲載価格と残室数から推定成約ADRおよび在庫消化指標を算出。対象期間は2025年9月〜2026年8月の12か月(いずれも過去月・確定値)で、徳島県の月平均対象施設数は掲載価格ベース218施設、推定成約ADRベース141施設。価格帯マップは、直近12か月に6か月以上の推定成約ADRが得られた100施設・6,167室を基礎とし、客室数から30室以上の61施設5,309室に絞り込んで構成した。在庫消化は2026年8月12〜15日(阿波おどり期)および9月4〜6日(通常週末)を対象に、公開枠が総客室の30%以上ある施設のみを集計している。
■ 試算前提
投資シナリオの前提(土地費・建設費・建設費インフレ・客室面積・稼働率・GOP率・想定ADR・除外項目)は、本文「■ 試算前提」に一覧で記載。GOP利回り=客室数×ADR×稼働率×365日×GOP率÷総投資額(建設費インフレ織込後)、投資回収年数=総投資額÷想定GOPで算出している。感度分析および2軸感度表も同一の式で、ADRと稼働率のみを振って再計算した。借入金利・税・開業前費用・運転資金・FF&E更新積立は含まない。
■ 限界・留意点
推定成約ADRは掲載情報からの推計値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREITの物件別開示との照合で誤差中央値は約7%)。稼働率はエリア内の掲載在庫に基づく推定値で、施設全体の実稼働率とは異なる。市町村別単価のうち推定成約ADRの対象施設数が5施設未満の自治体(つるぎ町・上勝町ほか)は、地域の価格水準ではなく施設構成を測ってしまうため単価比較には用いず、掲載価格ベースの参考値として扱っている。建築計画データは確認申請ベースの下限値であり、県内0件は今後の供給がないことを意味しない。四国4県比較は同一定義・同一期間での相対比較であり、各県の施設構成(業態・立地の内訳)の違いは補正していない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR・掲載価格(徳島県 N=242施設/客室30室以上 N=61施設5,309室)、残室推移に基づく在庫消化分析、推定稼働率、新規開業データ(主要予約サイト掲載の確認ベース)
- 国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成 — 建築計画データ(徳島県0件・全国89件)
■ 政府・自治体統計
- 国土交通省 不動産情報ライブラリ — 地価公示・都道府県地価調査、都市計画決定情報(用途地域)、地形分類(液状化しやすさ)、高潮浸水想定区域、洪水浸水想定区域
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」
- 総務省・経済産業省「経済センサス-活動調査(2021)」/境界=国勢調査2020 小地域(e-Stat統計GIS)
- 徳島県「徳島県津波浸水想定の公表について」(令和7年3月)
- 鳴門市「南海トラフ巨大地震の被害想定等について」
■ 投資前提の根拠
- 国土交通省「建築着工統計」 — ホテル建築費の坪単価水準(2025年実績:S造240.5万円/坪、RC造202.6万円/坪)
- Turner & Townsend 建設コスト予測 — 2026年+5.3%、2027年+5.0%、2028年以降+4.5%
- インヴィンシブル投資法人 開示資料 — MHM運営91物件のGOP実績38.9%(2024年12月期、保守値設定の上限参照)
- 補助金ポータル「徳島県宿泊施設投資促進補助制度(令和7年度)」 — 上限1億円、新規客室50室以上または新規収容人数100人以上、投下固定資産5億円以上ほかの要件
■ 報道