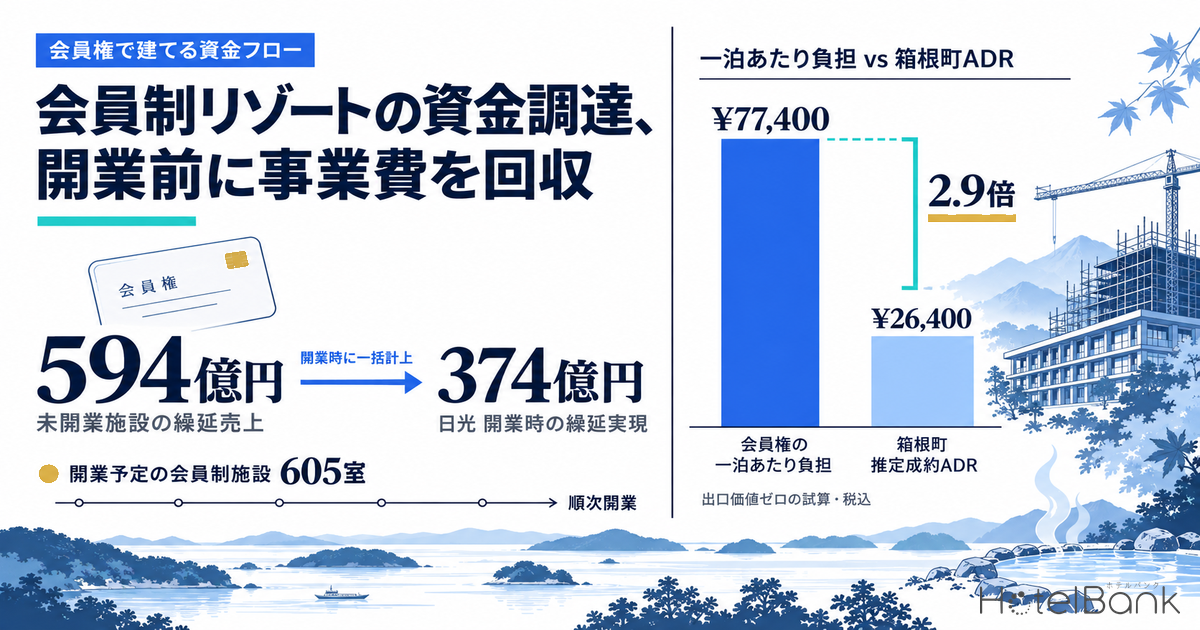
会員制リゾートは、ホテル開発の資金調達としては珍しい順序で動く。着工してから会員権を売り出し、開業までの約30カ月で事業費に相当する契約を積み上げる。銀行借入やメザニン、REITへの売却を前提とする一般的なホテル開発と違い、完成前の建物を顧客が買っている。本稿では、リゾートトラスト(4681)のIR資料を原典で確認しながらこの構造を分解する。同社の未開業サンクチュアリコート3施設の繰延売上は2026年3月末で合計594億円、2026年2月に開業したサンクチュアリコート日光では不動産部分374億円が開業時に一括で売上計上された。そのうえで、確認できた開業予定の会員制施設6件・605室を並べる。さらに、会員制施設が集まる伊勢志摩・箱根・那須・蓼科・熱海などの推定成約ADRと会員権の1泊あたり負担を比べ、出口となる流通市場と建替え費用の所在を整理する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿では市町村別の月次値を2025年9月〜2026年8月の12ヶ月で単純平均しています(全月が確定済みの実績月)。
- 掲載価格:OTA等の全プラン(素泊まり〜食事付き)の掲載価格をもとにしたエリア中央値(2名1室利用時・1室あたり・税込)。推定成約ADRの対象施設数が少ない市町村で参考値として用います。
- 繰延売上:リゾートトラストの会計で、未開業ホテルの会員権のうち不動産代金部分を開業まで売上計上せず繰り延べている額。開業時に一括で売上(繰延実現)となります。
- 1泊あたり負担:会員権の取得額(出口価値控除後)を保有年数×年間利用泊数で割り、年会費を年間利用泊数で割った額を加えた本稿の試算値(税込)。ルームチャージ・飲食は含みません。
- データ出典:メトロエンジンリサーチ、リゾートトラスト・東急不動産の開示資料ほか(末尾の出典一覧参照)
- — 繰延売上594億円 — リゾートトラストの未開業3施設(八ヶ岳179・金沢268・淡路島147億円)。2026年2月開業の日光では374億円が開業時に一括実現した。
- — 借入金61億円 vs 受入金2,575億円 — 前受金1,078億円+長期預り保証金1,497億円が利払いなしの調達として働き、金利上昇の影響を受けにくい負債構成になっている。
- — 開業予定は6件・605室 — 一次資料で開業時期・客室数を確認できた案件のみ。2029年3月の金沢以降は大型開業の間隔が空く。
- — 1泊あたり負担¥77,438=箱根町ADRの2.9倍 — 20年保有・年8泊・出口価値ゼロの試算。保有年数と利用泊数をどう振っても2.2倍を下回らず、新規会員権が一般市場の単価水準に届くことはない。
- — 出口価値率83%が分岐点 — 箱根町の推定成約ADR¥26,385と並ぶには取得額の83.4%を回収する必要がある。流通市場で取得したケースRは¥16,926で、鳥羽市ADR¥20,838を下回る。
会員権で建てる:着工後に売り、開業前に事業費を回収する資金フロー
リゾートトラストが投資家向けに公表する『リゾートトラストのビジネスモデル(2026年2月)』は、会員制ホテル1物件の標準形を次のように示している。180室程度のホテルを想定し、1室を45人で共有する8,000口規模を募集する。総事業費の目安は1物件600億円規模から、会員権の総販売額は1,300億円規模からで、事業費全体の2.0〜2.3倍の販売総額を設定する。販売は工事着工後に始まり、着工から開業までの約30カ月で約半分を販売して投下資金を回収し、開業後2〜3年で完売させる設計である。
つまり、販売総額が事業費の2.0〜2.3倍に設定されているので、半分を売り切った時点で事業費の100〜115%に相当する契約が積み上がる。1室あたりに直すと、事業費は約3.3億円、販売総額は約7.2億円の水準になる。一般的なホテル開発で工事期間中に積み上がるのは借入残高だが、この仕組みでは工事期間中に顧客からの受入金が積み上がる。
代金の受け取り方にも特徴がある。同資料の例示では、会員権の販売額は預り保証金(10〜20%)、登録料(35〜40%)、不動産代金(45〜50%)の3つで構成され、契約時に販売額の50%、上棟時に75%、竣工時に100%を受け取る。会計処理は受け取りと一致しない。登録料は契約時に売上計上され、預り保証金は負債に計上したうえで開業後に償却して売上化する(2000年頃以降の商品は30年または50年)。不動産代金は開業まで繰り延べ、開業時に一括で売上計上する。1,000万円の会員権の例では、契約時の売上計上は登録料400万円だけで、不動産代金500万円は開業時に売上原価350万円とともに計上される。年会費の例示は13万円である。
この繰延が決算にどう表れるかを、2026年3月期決算説明資料の物件別売上高詳細で確認した。期末時点で未開業のサンクチュアリコート3施設の繰延売上は、八ヶ岳が179億円(2025年3月期170億円+2026年3月期9億円)、金沢が268億円(同6億円+262億円)、淡路島が147億円(2026年3月期)で、累計594億円になる。一方、2026年2月に開業した日光は、同期に374億円の不動産売上を一括で実現した。同期の評価加減算の内訳を見ると、新たに繰り延べた不動産売上は417億8,100万円、開業で実現した額は374億8,000万円で、繰延の積み上がりと開業時の実現がほぼ釣り合っている。同社が配当方針を配当性向からDOE(株主資本配当率)に切り替えた理由として「繰延べ実現の影響」を挙げているのは、このように開業の有無で会計上の売上が大きく振れるためである。
会員基盤の厚みも数字で確認できる。グループ会員は延べ20.5万口(2025年3月末)で、重複保有を除いた実数は約14.5万人(世帯ベースで13万世帯)。2026年3月末の口数は21万752口に増え、うちサンクチュアリコートは2万2,760口(前年同期比+5,264口)だった。同期のホテル会員権の契約高は1,221億円で、前期を約16%上回った。毎年の契約件数の8割以上は既存会員の紹介・買い増し・切り替えに由来すると同社は説明しており、紹介中心の販売網が前受金による資金調達を支えている。
銀行借入・優先出資・REIT組入れと比べてどこが効くか
会員権による調達の効き方は、負債の中身に表れている。2026年3月末の連結貸借対照表では、借入金(短期・長期の合計)が61億円にとどまる一方、前受金が1,078億円、長期預り保証金が1,497億円に達する。前受金には未開業ホテルの不動産部分が含まれ(2025年3月末時点の同社説明で550億円)、開業時に売上へ振り替わる。どちらも利払いが生じない資金であり、純資産1,667億円と合わせると、有利子負債に頼らない調達構造がはっきり読み取れる。
次の表は、開発資金の出し手ごとにレバレッジ、金利感応度、工期リスクの所在を並べたものである。会員権型の特徴は、金利上昇の影響をほとんど受けない点と、完成前の販売で資金の大半を確保できる点にある。その代わり、販売の進み具合と建設費の上振れはすべて事業者が引き受ける。販売価格は契約時点で決まるため、原価の上振れは事業者の利益率で吸収することになる。同社が2022年度以降、販売中の物件でも段階的に価格を改定しているのは、後から契約する会員の価格にコスト上昇を反映させる手段ともいえる。
| 観点 | 会員権前受金(リゾートトラスト型) | 銀行借入 | 優先出資・メザニン | REIT組入れ |
|---|---|---|---|---|
| 資金が入る時点 | 着工後に販売開始。契約時50%・上棟時75%・竣工時100%を受領(同社例示) | 融資実行時(工事の進み具合に応じた分割実行が一般的) | 出資時 | 竣工・稼働後の取得時 |
| レバレッジ(LTV) | 借入に依存しない。借入金61億円に対し前受金1,078億円・長期預り保証金1,497億円(2026年3月末) | レンダーのLTV上限と返済余力が制約 | シニアローンの上に劣後で積み、自己資本との間を埋める | 投資法人全体のLTVで管理 |
| 金利感応度 | 低い(前受金・保証金に利払いがない) | 高い(変動金利なら返済額に直結) | 高い(期待利回りが高く、金利上昇で要求水準も上がる) | 取得利回りと調達コストの差に左右される |
| 工期・建設費上振れの負担者 | 事業者(開業遅延は繰延期間の延長として現れる) | スポンサー(完工保証・コストオーバーラン対応) | スポンサーと劣後投資家 | 原則として竣工後に取得するため負わない |
| 販売・需要リスク | 事業者(開業時の販売進捗が利益実現額を左右) | 運営収益で返済 | 運営収益・売却益に依存 | 賃料・変動賃料に反映 |
| 会計上の売上 | 登録料は契約時、不動産代金は開業時に一括計上 | — | — | 賃料収入 |
REIT組入れとの距離にも触れておきたい。ホテルバンクが整備する上場ホテルREITの保有関係データ(2026年9月14日時点)に登録された7社302物件(いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A))の物件名には、会員制リゾートブランドの施設は見当たらない。会員が利用権と不動産持分を持つ会員制施設は、賃料で評価するREITの取得対象とは性格が異なり、出口は会員権の流通市場に置かれる。一般的なホテルの借入余力については『ホテル取得の借入可能額、100室30億円でLTV57〜63%』、TMK・GK-TKの構造は『TMK・GK-TKはホテルを運営できない』で詳しく扱っている。
供給パイプライン:開業予定の会員制施設は6件・605室
各社のIR資料とプレスリリースで開業時期・客室数まで確認できた未開業の会員制リゾートは、次の6件・605室である。リゾートトラストは2027年3月の八ヶ岳を皮切りに、2029年までに4施設を開業させる計画で、2026年6月末時点の販売率は金沢が55.6%、淡路島が25.5%、6月22日に販売を始めた外房雀島が11.4%だった。なお淡路島では宿泊施設数がこの数年で1.4倍に増えており、その供給増を島の市場がどう吸収しているかは『淡路島の宿泊施設1.4倍、推定ADRは+7〜11%』で検証している。東急不動産は、会員制リゾートホテル「東急ハーヴェストクラブ」の草津で本館と別棟の2施設を同時に開業させる予定である。
| 開業予定 | 施設名 | 所在地 | 客室数 | 事業者 | 販売・募集の状況(一次資料) |
|---|---|---|---|---|---|
| 2027年3月 | サンクチュアリコート八ヶ岳 レジデンシャルリゾート | 山梨県北杜市 | 80室 | リゾートトラスト | 2024年8月22日販売開始。2027年3月期に繰延実現を計画 |
| 2027年3月 | 東急ハーヴェストクラブ草津&VIALA | 群馬県吾妻郡草津町 | 152室 | 東急不動産 | 2025年5月12日 第1次会員募集開始。最大募集1,800口 |
| 2027年3月 | 東急ハーヴェストクラブ VIALA 草津 Retreat green | 群馬県吾妻郡草津町 | 10室 | 東急不動産 | 最大募集108口 |
| 2027年7月 | サンクチュアリコート外房雀島 オーシャンヴィラリゾート | 千葉県いすみ市 | 14室 | リゾートトラスト | 2026年6月22日販売開始。販売率11.4%(2026年6月末) |
| 2029年3月 | サンクチュアリコート金沢 ホテル&ゴルフ スパリゾート | 石川県金沢市 | 167室 | リゾートトラスト | 2025年3月21日販売開始。販売率55.6%、計上済契約高690億円(2026年6月末) |
| 2029年10月 | サンクチュアリコート淡路島 アイランドパレスリゾート | 兵庫県洲本市 | 182室 | リゾートトラスト | 2025年6月20日販売開始。販売率25.5%、計上済契約高374億円(2026年6月末) |
| 合計 | 605室 | ||||
この表に載せたのは、開業時期と客室数を一次資料で確認できた案件だけである。リゾートトラストは開発スケジュールで「2026年度以降も概ね1年間に1〜1.5施設のペース」「2026年度以降で10カ所以上の新規候補地を検討中」としている。2027年3月期第1四半期の資料では、九州エリアで2026年5月と8月に計2カ所のホテル等事業地の売買契約を結んだことも開示された。ただし名称・開業年は公表されていないため、表には含めていない。また、2029年3月の金沢以降は大型開業の間隔が空く。同社も、稼働率の分母となる運営室数の増加が当面落ち着くと説明している。
公開市場との距離:7市町の推定成約ADRと1泊あたり負担
会員制施設が集まる地域の一般市場の単価を、メトロエンジンリサーチの市町村別データで測った。対象は、エクシブ鳥羽(鳥羽市)、エクシブ箱根離宮・東急ハーヴェストクラブ箱根甲子園(箱根町)、東急ハーヴェストクラブ那須(那須町)、エクシブ蓼科・東急ハーヴェストクラブ蓼科(茅野市)、エクシブ初島・東急ハーヴェストクラブ熱海伊豆山(熱海市)などが立地する市町村と、開業予定地である。東急ハーヴェストクラブの公表一覧だけを見ても、茅野市に3施設223室、箱根町に4施設281室、那須町に2施設156室、熱海市に2施設182室があり、会員制の客室が地域の供給の一部を担っている。このうち那須周辺で会員制施設が地域の宿泊供給にどう組み込まれているかは、『栃木県北ホテル投資の現在地』で地域単位の視点から扱っている。
推定成約ADRは、全月で対象施設数(N)が30以上あった7市町だけを比較に使った。2025年9月〜2026年8月の12ヶ月平均は、箱根町が¥26,400(N=170〜187)で最も高く、熱海市が¥24,600(N=99〜108)、鳥羽市が¥20,800(N=74〜81)、那須町が¥19,900(N=49〜54)と続く。志摩市は¥18,300(N=55〜59)、草津町は¥17,600(N=77〜92)、茅野市は¥12,600(N=37〜41)だった。北杜市(N=19〜23)といすみ市(N=3)は推定成約ADRの対象施設が少ないため比較から外し、掲載価格(エリア中央値・税込)の12ヶ月平均を参考値として示す。北杜市は¥28,700、いすみ市は¥48,500である。八ヶ岳を含む山梨県のエリア別の投資余地は『山梨県エリア別ホテル投資余地2026』で整理している。
| 市町村 | 主な会員制施設(例) | 推定成約ADR 12ヶ月平均 | 2026年8月 | 前年同月比 | 対象施設数N |
|---|---|---|---|---|---|
| 箱根町(神奈川県) | エクシブ箱根離宮、東急ハーヴェストクラブ箱根甲子園ほか | ¥26,385 | ¥28,247 | −3.4% | 170〜187 |
| 熱海市(静岡県) | エクシブ初島、東急ハーヴェストクラブ熱海伊豆山 | ¥24,594 | ¥29,035 | −1.4% | 99〜108 |
| 鳥羽市(三重県) | エクシブ鳥羽 | ¥20,838 | ¥21,250 | −12.6% | 74〜81 |
| 那須町(栃木県) | 東急ハーヴェストクラブ那須 | ¥19,863 | ¥24,692 | −13.8% | 49〜54 |
| 志摩市(三重県) | 伊勢志摩エリア(鳥羽市と一体の観光圏) | ¥18,314 | ¥18,974 | −8.4% | 55〜59 |
| 草津町(群馬県) | 東急ハーヴェストクラブ草津&VIALA(2027年3月開業予定) | ¥17,644 | ¥19,500 | −5.6% | 77〜92 |
| 茅野市(長野県・蓼科) | エクシブ蓼科、東急ハーヴェストクラブ蓼科ほか | ¥12,588 | ¥15,152 | +1.6% | 37〜41 |
| 北杜市(山梨県)※参考 | サンクチュアリコート八ヶ岳(2027年3月開業予定) | 掲載価格 ¥28,703(12ヶ月平均) | — | 19〜23 | |
| いすみ市(千葉県)※参考 | サンクチュアリコート外房雀島(2027年7月開業予定) | 掲載価格 ¥48,538(12ヶ月平均) | — | 3 | |
2026年8月は、茅野市を除く6市町で推定成約ADRが前年同月を下回った。ただ、会員制施設の料金は会員向けのルームチャージとして年間を通じて固定されることが多く、一般市場の単価の動きがそのまま会員側に波及するわけではない。なお、箱根町と那須町では宿泊税の導入・検討も進んでいる(箱根町の宿泊税350円、10月1日施行の那須町の宿泊税)。
次に、会員権の1泊あたり負担を試算する。基準にしたのは、サンクチュアリコート金沢のクラブスイート年間8泊タイプ(979万円・税込)と、同社資料が1,000万円の会員権の例として示す年会費13万円である。20年保有・年8泊すべてを利用・出口価値ゼロとすると、取得額の按分が1泊¥61,200、年会費が1泊¥16,300で、合計は約¥77,400になる。この負担は、箱根町の推定成約ADR¥26,400の2.9倍にあたる。会員権は税込、推定成約ADRは税抜相当なので、税の差(約1割)を除いても2.7倍である。ここに会員向けルームチャージ(サンクチュアリコート日光の1ベッドルームで1泊1万8,000〜2万2,500円、税・サ込2万1,780〜2万7,225円)が加わる。
| ケース | 保有年数 | 年間利用泊数 | 出口価値 | 取得額の按分/泊 | 年会費/泊 | 1泊あたり負担 | 箱根町ADR比 |
|---|---|---|---|---|---|---|---|
| A 長期保有 | 30年 | 8泊 | 0 | ¥40,792 | ¥16,250 | ¥57,042 | 2.2倍 |
| B 基準 | 20年 | 8泊 | 0 | ¥61,188 | ¥16,250 | ¥77,438 | 2.9倍 |
| C 利用75% | 20年 | 6泊 | 0 | ¥81,583 | ¥21,667 | ¥103,250 | 3.9倍 |
| D 出口あり | 20年 | 8泊 | 取得額の30% | ¥42,831 | ¥16,250 | ¥59,081 | 2.2倍 |
| E 資本コスト年2% | 20年 | 8泊 | 0 | ¥74,841 | ¥16,250 | ¥91,091 | 3.5倍 |
| R 流通市場で取得(エクシブ鳥羽別邸 CB 年13泊) | 10年 | 13泊 | 0 | ¥9,615 | ¥7,311 | ¥16,926 | 0.6倍 |
| 保有年数 \ 年間実利用泊数 | 4泊 | 5泊 | 6泊 | 7泊 | 8泊 |
|---|---|---|---|---|---|
| 10年 | ¥277,250 10.5倍 | ¥221,800 8.4倍 | ¥184,833 7.0倍 | ¥158,429 6.0倍 | ¥138,625 5.3倍 |
| 15年 | ¥195,667 7.4倍 | ¥156,533 5.9倍 | ¥130,444 4.9倍 | ¥111,810 4.2倍 | ¥97,833 3.7倍 |
| 20年 | ¥154,875 5.9倍 | ¥123,900 4.7倍 | ¥103,250 3.9倍 | ¥88,500 3.4倍 | ¥77,438 2.9倍 |
| 25年 | ¥130,400 4.9倍 | ¥104,320 4.0倍 | ¥86,933 3.3倍 | ¥74,514 2.8倍 | ¥65,200 2.5倍 |
| 30年 | ¥114,083 4.3倍 | ¥91,267 3.5倍 | ¥76,056 2.9倍 | ¥65,190 2.5倍 | ¥57,042 2.2倍 |
2軸で振ってみると、この商品の性格がはっきりする。負担が最も軽くなるのは30年保有・年8泊フル利用の¥57,042で、それでも箱根町の推定成約ADRの2.2倍である。逆に10年保有・年4泊にとどまると¥277,250(10.5倍)まで跳ね上がる。表の中で倍率が2倍台に収まるのは25年以上の長期保有かつ年7〜8泊を使い切る4セルだけで、出口価値をゼロと置く限り、新規会員権の1泊負担が一般市場の単価水準に並ぶ組み合わせは存在しない。逆算すると、20年・年8泊のケースBが箱根町ADRと並ぶには取得額の83.4%を出口で回収する必要がある。ケースDで置いた30%との差が、新規販売の価格に含まれる登録料など回収されない部分の大きさを表している。
ケースの差から読み取れることは多い。利用泊数が年8泊から6泊に減るだけで1泊負担は¥103,300まで上がるため、会員権の経済性は保有年数よりも利用率に強く左右される。一方、出口価値を取得額の30%と置くと、1泊負担は¥59,100まで下がる。流通市場の価格が、実質的な利用コストを決めるもう一つの変数になっている。同社によれば新規販売の入会者は金沢で85%、淡路島で88%が法人契約であり、購入側は福利厚生・接待・税務上の効果も含めて評価している。1泊負担が一般市場のADRの2〜4倍でも販売が伸びている背景には、本稿の試算に入らないこうした価値がある。
出口:流通市場の流動性と建替え費用の所在
会員権の出口は流通(リセール)市場である。リゾートトラストは会員権の購入価値を説明する資料で「流通市場有り」と明記している。一方、同社の会員権販売情報では、譲渡は竣工から5年経過後(竣工日から2年経過後に契約した場合は契約日から3年経過後)に可能になると定めている。したがって、開業予定のサンクチュアリコートにはまだ流通市場の価格が存在しない。既存ブランドでは、エクシブは「ほぼ完売(再販)」、ベイコート倶楽部は「完売(再販)」と、同社自身が再販を行っている。
| 施設・タイプ | 年間利用泊数 | 売り希望価格(税込) | 年会費・管理費 |
|---|---|---|---|
| 東京ベイコート倶楽部 ロイヤル・スイート | 12泊 | 1,530万円 | 261,800円 |
| エクシブ軽井沢サンクチュアリ・ヴィラムセオ Sタイプ | 13泊 | 800万円 | 157,300円 |
| エクシブ京都八瀬離宮 Sタイプ | 13泊 | 670万円 | 165,000円 |
| エクシブ鳥羽別邸 CBタイプ | 13泊 | 125万円 | 95,040円 |
| エクシブ浜名湖 D1タイプ | 13泊 | 105万円 | 102,300円 |
流通市場の価格は、施設の世代・立地・客室グレードによって100万円前後から1,500万円台まで幅がある。とくに年会費との関係が特徴的である。上の表では、売り希望価格が年会費の10〜13倍程度(エクシブ浜名湖・鳥羽別邸)の銘柄から、50倍を超える銘柄(東京ベイコート倶楽部)まで開きがある。流通価格が年会費の10年分前後の銘柄では、買い手が取得額より年々の維持負担を重く見ていると読める。ケースRのとおり、流通市場経由の1泊負担は鳥羽市の推定成約ADR¥20,800を下回る水準(ルームチャージ別)まで下がる。新規販売の価格は、登録料という回収されない部分を含めた「新築・開業時の価値」で付けられている。流通価格は、その後の利用価値と維持負担で付け直された値といえる。
東急ハーヴェストクラブは、1室の会員を12口(または10口)に限定する少数オーナー制で、年間30枚(36枚)の宿泊利用券を発行し、会員資格は譲渡・相続ができる。運営する東急リゾーツ&ステイによると、2025年度の会員権の年間取引件数は3年連続で過去最高を更新し、取引が多かったのは箱根甲子園・浜名湖・天城高原・那須などだった。ブランドごとに仕組みは異なるが、既存施設では流通市場が出口として機能していることを示す実績である。
最後に、建替え・大規模リニューアルの費用を誰が負担するかである。リゾートトラストの開発スケジュールには、新規物件とは別に「既存施設の部分リニューアル(戦略的投資)」と「リモデル開発/会員権組成に向けた準備・検討」の行があり、長期の成長イメージでは2030年3月期〜2035年3月期のフェーズに「XIV建替えモデル始動」が置かれている。建替えを新たな会員権の組成と一体の開発として位置付けていることがうかがえる。ただし、既存会員の持分の扱いや費用の負担割合は現時点で開示されていない。共有制の会員権では会員が不動産持分を持つため、更新費用の負担ルールは会則・管理規約で決まる。購入を検討する法人・個人や、事業者の資本政策を評価する投資家にとっては、年会費(運営管理費)の改定履歴(同社はIR資料で改定状況を開示)と建替え時の会則の規定が、出口価値を左右する主な確認項目になる。
資金調達
事業費の2.0〜2.3倍の販売総額を設定し、開業前に約半分を販売。前受金・保証金が有利子負債の代わりになり、金利上昇の影響を受けにくい。
パイプライン
一次資料で確認できる開業予定は6件・605室。2029年3月の金沢以降は大型開業の間隔が空き、九州の2事業地は名称・時期が未公表。
公開市場との距離
新規会員権の1泊負担は箱根町ADRの2.2〜3.9倍。流通市場での取得なら一般市場の水準まで下がり、利用率と出口価格が経済性を決める。
まとめ
会員制リゾートの資金調達は、完成前の建物を顧客に売る前受金モデルである。リゾートトラストでは、未開業3施設の繰延売上が2026年3月末で594億円積み上がり、開業した日光では374億円が一括で実現した。借入金61億円に対して前受金1,078億円・長期預り保証金1,497億円という負債構成が示すとおり、金利感応度は低い。その一方で、工期・建設費・販売進捗のリスクは事業者に集中する。公開市場と比べると、新規会員権の1泊あたり負担は、会員制施設が集まる7市町の推定成約ADRを大きく上回る。流通市場での価格は利用価値と年会費で付け直されるため、投資家が見るべき点は3つに絞られる。販売率と開業時期がそろって進むか、年会費の改定と利用率が流通価格を支えるか、そして建替え時の費用負担ルールがどう開示されるかである。
ご注意:本記事の推定成約ADRはすべて確定済みの過去月(2025年9月〜2026年8月)の値です。開業予定時期・販売率は各社資料の調査時点の表記であり、今後変動する可能性があります。流通市場の価格は仲介業者の売り希望価格で、成約価格とは異なります。本稿は特定の会員権・銘柄の購入や売却を勧めるものではありません。
関連記事
参考資料・出典一覧
■ データソース
市町村別の推定成約ADR・掲載価格はメトロエンジンリサーチの集計データ(2025年6月〜2026年8月の月次値。本稿の12ヶ月平均は全月が確定済みの2025年9月〜2026年8月を単純平均)。対象施設数は月別で箱根町170〜187、熱海市99〜108、鳥羽市74〜81、那須町49〜54、志摩市55〜59、草津町77〜92、茅野市37〜41。北杜市(19〜23)といすみ市(3)は推定成約ADRの対象が少ないため掲載価格を参考表示した。上場ホテルREITの保有関係データは7社302物件(2026年9月14日時点)を照合し、会員制リゾートブランドの物件が含まれないことを確認した。会計数値・販売率・客室数・開業予定はリゾートトラスト(4681)および東急不動産の開示資料を原典PDFで確認し、流通市場の価格は仲介業者サイトの2026年9月19日閲覧値である。
■ 試算前提
1泊あたり負担=(会員権取得額×(1−出口価値率))÷(保有年数×年間利用泊数)+年会費÷年間利用泊数。基準の会員権はサンクチュアリコート金沢 クラブスイート年間8泊タイプ979万円(税込、2027年3月期第1四半期決算説明資料の表記)。年会費13万円は同社『リゾートトラストのビジネスモデル(2026年2月)』が1,000万円の会員権の例として示す値で、実際の年会費は施設・グレードで異なる。ケースEは取得額を年2%・20年の元利均等で年額換算(年約59.9万円)。ケースRは仲介業者の売り希望価格(エクシブ鳥羽別邸CB・年13泊、125万円、年会費95,040円)で、名義変更料等の諸費用を含まない。預り保証金の償却・返還、法人税務上の効果、ルームチャージ・飲食、会員権ローンの金利は全ケースで考慮していない。比較に用いた推定成約ADRは税抜相当、会員権価格と年会費は税込で、税の差(約1割)は本文で別途示した。事業費・販売総額の1室あたり換算は同資料の標準形(180室・総事業費600億円・総販売額1,300億円)による。
■ 限界・留意点
推定成約ADRは一般に販売される施設の市町村中央値で、会員制施設のスイート客室(定員4〜5名の区分を含む)とは広さ・定員・サービスが異なる。繰延売上594億円は2026年3月期決算説明資料の物件別売上高詳細に記載された、期末時点で未開業の3施設の繰延額を合計した値。流通市場の価格は掲載時点の売り希望価格で、取引の成立を示すものではない。開業予定施設は一次資料で開業時期・客室数を確認できた案件に限っており、網羅的な一覧ではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 市町村別の推定成約ADR・掲載価格(2025年6月〜2026年8月、箱根町N=170〜187施設/月ほか)、上場ホテルREITの保有関係データ(2026年9月14日時点、7社302物件)
■ 企業IR・プレスリリース
- リゾートトラスト「リゾートトラストのビジネスモデル(2026年2月)」
- リゾートトラスト「2026年3月期 決算説明資料」(2026年5月)
- リゾートトラスト「2027年3月期 第1四半期決算説明資料」
- リゾートトラスト「サンクチュアリコート外房雀島 オーシャンヴィラリゾート」会員権販売開始(2026年6月22日)
- リゾートトラスト「サンクチュアリコート八ヶ岳 レジデンシャルリゾート」会員権販売開始(2024年8月22日)
- リゾートトラスト「サンクチュアリコート金沢 ホテル&ゴルフ スパリゾート」会員権販売開始(2025年3月21日)
- リゾートトラスト「サンクチュアリコート淡路島 アイランドパレスリゾート」会員権販売開始(2025年6月20日)
- リゾートトラスト「会員権システム・よくあるご質問」
- リゾートトラストグループ「サンクチュアリコートご利用料金一覧」
- 東急不動産「東急ハーヴェストクラブ草津&VIALA 第1次会員募集開始」(2025年5月12日)
- 東急リゾーツ&ステイ「東急ハーヴェストクラブ2025年度下期・年度の会員権動向」
■ 流通市場