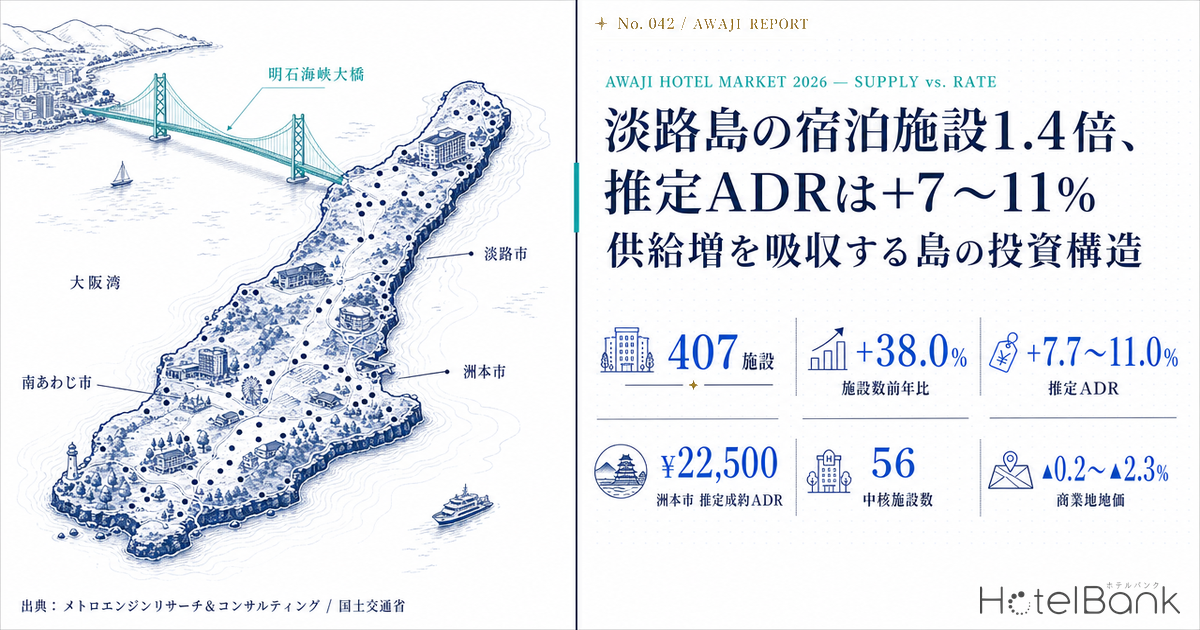
大阪市内から車で約1時間、明石海峡大橋を渡った先にある淡路島で、宿泊施設の数が急速に増えている。メトロエンジンリサーチの集計では、淡路市・洲本市・南あわじ市の3市でOTA等に掲載されている宿泊施設は2025年7月の295施設から2026年7月には407施設へ、1年で38.0%増えた。1.38倍である。通常、供給がこれだけ増えれば単価は下がる。ところが同じ期間、3市の推定成約ADRはいずれも上昇している。本稿ではこの一見矛盾する現象を、供給の中身・地価・需給・建設コストの4つの側面から分解し、リゾート開発の投資判断に使える形で整理する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:ADRとは別に、素泊まりから食事付きまでを含む全プランの平均掲載額(2名1室利用時・1室あたり料金・税込)を指します。ADRとは基準が異なるため、両者を直接比較しないでください。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- 掲載施設数:OTA等で販売が観測できた施設の数であり、客室数ではありません。1室の貸別荘も300室のホテルも1施設として数えます。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 掲載施設407件(+38.0%)でも単価は上昇 — 淡路市+7.7%・洲本市+11.0%・南あわじ市+8.7%(推定成約ADR、確定11ヶ月平均の前年比)。供給増が単価を崩していない。
- — 増加分の中身は1施設2.8室 — 4年間の新規掲載189施設の客室数合計は524室、うち175施設が貸別荘・グランピング等の小規模分散型。ホテル・旅館系の中核は55→56施設。
- — 土地比率は総投資額の7.6% — 2026年公示の商業地は3市とも横ばい〜微減(▲0.2〜▲2.3%)。成否を決めるのは地価ではなく建設費と着工タイミング。
- — 25〜70室×4万円台は該当0施設 — 運営効率の立つ規模で高単価を取れる帯が空白。既存の高単価宿はいずれも20室前後の小規模。
- — 稼働率になお8ポイントの余地 — 兵庫県リゾートは83.7%(2026年7月・OTA掲載在庫ベース推定、42施設2,221室)で沖縄91.7%を下回る。基準ケースの投資利回りは9.5%。
増えた「1.4倍」の正体 — 189件で524室、1件あたり2.8室
まず確認しておきたいのは、掲載施設数の増加が客室数の増加とはまったく別物だという点である。メトロエンジンリサーチが把握する範囲で、淡路島3市に新規掲載された宿泊施設をOTA掲載確認ベースで年別に集計すると、2023年から2026年の4年間で189施設が新たに登場した。ところがその客室数の合計は524室にとどまる。1施設あたり平均2.8室である。
内訳を見れば理由は明らかだ。189施設のうち貸別荘・コテージ・グランピング・ゲストハウスといった小規模分散型が175施設を占める。2023年は62施設のうち57施設、2024年は50施設のうち47施設、2025年は46施設のうち43施設がこの分類に入る。つまり淡路島で起きているのは、大型ホテルの新設ラッシュではなく、既存住宅・古民家・遊休地を1〜4室単位の宿泊在庫に変換する動きの累積である。
この構造は島全体のストックにも表れている。淡路島3市で運営が確認できる490施設の客室数合計は4,334室だが、4室以下の施設が302件(61.6%)を占め、その客室数は407室(全体の9.4%)にすぎない。逆に100室以上の7施設だけで1,099室(25.4%)を抱えている。施設数で数えれば島は小規模宿の集合体だが、客室数で数えれば少数の大型施設が供給の4分の1を握る二層構造になっている。
| 年 | 新規掲載施設数 | 増加客室数 | 1施設あたり | うち小規模分散型 |
|---|---|---|---|---|
| 2023年 | 62件 | 200室 | 3.2室 | 57件 |
| 2024年 | 50件 | 96室 | 1.9室 | 47件 |
| 2025年 | 46件 | 122室 | 2.7室 | 43件 |
| 2026年(観測分) | 31件 | 106室 | 3.4室 | 28件 |
| 4年計 | 189件 | 524室 | 2.8室 | 175件 |
もうひとつ重要なのが、ホテル・旅館系の中核施設数がほとんど変わっていないことである。推定成約ADRの算出対象となる検証済カテゴリ(ビジネスホテル・シティホテル・リゾートホテル・旅館・カプセル)の施設数は、2025年7月の55施設から2026年7月の56施設へ、1施設増えただけだ。掲載施設が112件増える一方で、宴会場と大浴場と料飲部門を持つ「島の主力」はほぼ据え置きだったことになる。
単価は3市とも上昇 — 推定成約ADRは+7.7〜11.0%
それでは単価はどう動いたか。推定成約ADRを確定月(実績が固まった月)だけで前年同期と比較すると、淡路市は15,500円から16,700円へ+7.7%、洲本市は20,300円から22,500円へ+11.0%、南あわじ市は19,000円から20,700円へ+8.7%となった。3市とも上昇であり、供給が38%増えたことによる単価の押し下げは、少なくとも中核施設群には表れていない。
ここで注意が必要なのは、掲載価格(全プラン平均)の伸びと推定成約ADRの伸びが大きく異なる点である。同じ期間の掲載価格は淡路市+17.2%、洲本市+35.7%、南あわじ市+15.9%と、推定成約ADRの2〜3倍の伸びを示す。この差は主として構成の変化によるものだ。1棟貸しの貸別荘は1室あたりの掲載額が高く出るため、こうした施設が大量に掲載に加わると全プラン平均は自動的に押し上がる。掲載価格の急伸を「島の単価が3割上がった」と読むのは誤りで、実勢に近いのは推定成約ADRの側である。
| 指標 | 淡路市 | 洲本市 | 南あわじ市 |
|---|---|---|---|
| 掲載施設数(2025年7月) | 143 | 74 | 78 |
| 掲載施設数(2026年7月) | 221 | 95 | 91 |
| 施設数 前年比 | +54.5% | +28.4% | +16.7% |
| 推定成約ADR(前年11ヶ月平均) | ¥15,500 | ¥20,300 | ¥19,000 |
| 推定成約ADR(直近11ヶ月平均) | ¥16,700 | ¥22,500 | ¥20,700 |
| 推定成約ADR 前年比 | +7.7% | +11.0% | +8.7% |
| 掲載価格 前年比(参考) | +17.2% | +35.7% | +15.9% |
| ADR算出対象施設数 | 16〜18 | 19〜21 | 17〜20 |
この「供給の中身が違うから単価が下がらない」という構図は、投資判断の前提として決定的に重要である。1〜4室の貸別荘が主に取り込んでいるのは、キッチン付き・グループ滞在・車移動という需要層であり、大浴場と2食付きを求める旅館・リゾート層とは購買動機が異なる。同じ島にあっても、両者は同一の在庫プールで価格を奪い合っていない。したがって「供給が増えた分だけ単価が崩れる」という単純な仮説は、少なくとも直近1年のデータでは支持されていない。
需要側 — 稼働率にはまだ吸収余地がある
単価が上がっているのは需要が強いからか、それとも供給側が値付けを引き上げているだけなのか。稼働率の側から確認しておきたい。2026年7月の推定稼働率(OTA掲載在庫ベース)を業態別に見ると、兵庫県のリゾートホテルは83.7%(42施設・2,221室)、旅館は82.8%(189施設・3,580室)だった。同月の沖縄県リゾートは91.7%、北海道リゾートは88.4%、静岡県リゾートは84.2%である。
兵庫県のリゾート稼働率は主要リゾート県のなかでは低い位置にある。これは弱さの証拠というより、単価を引き上げてもなお埋めきる余地が残っていることを意味する。沖縄並みの水準まで8ポイント分の伸びしろがあり、同じ客室数でRevPARを1割近く積み増せる計算になる。淡路島は大阪から車で1時間、神戸からは30分台という距離にあり、集客の物理的制約は他のリゾート地より小さい。
ブッキングカーブを見ると、需要のピークがどれほど鋭いかがわかる。2026年ゴールデンウィークの5月3日は、チェックイン45日前の時点ですでに残室率14.3%まで消化が進み、前日には0.6%まで落ちた。お盆の8月15日は90日前に29.4%、前日に6.6%。対して平常期の6月13日(土)は90日前34.8%から前日11.0%までしか動いていない。つまり淡路島のリゾート需要は、年間を通じてなだらかに埋まるのではなく、連休に極端に集中する。この形状は、ピーク日の単価上限がまだ試されていない可能性を示唆すると同時に、平常期の稼働を底上げできる商品設計に収益機会があることも示している。県全体でカテゴリごとに消化ペースがどれだけ違うかは、兵庫県のブッキングカーブ、カテゴリで上積み幅3.6倍で業態別に分解している。
立地と地価 — 単価が上がっても土地が上がらない構造
投資構造として淡路島がユニークなのは、宿泊単価が上昇している一方で、地価がまったく追随していない点である。国土交通省 不動産情報ライブラリで2026年(令和8年1月1日時点)の公示地価・地価調査を照会すると、淡路市岩屋の商業地は51,300円/㎡で前年比−0.2%、洲本市本町の商業地は76,000円/㎡で−2.3%、南あわじ市福良の商業地は31,800円/㎡で−1.9%だった。住宅地は淡路市岩屋が33,800円/㎡(+0.6%)、洲本市本町が47,000円/㎡(±0.0%)、南あわじ市潮美台が38,000円/㎡(±0.0%)である。
京都や大阪ベイエリアではホテル用地の取得競争が地価を押し上げ、それが取得原価を通じて必要ADRを引き上げる循環が生じている。淡路島ではその循環が起きていない。宿泊単価が7〜11%上がっても地価は横ばいか微減であり、収益の改善分が土地代に吸収されずに投資家側へ残る。これが「供給が増えても投資が成立しうる」構造の中核である。
| 地点 | 区分 | 2026年価格 | 前年比 | 用途地域 | 容積率 |
|---|---|---|---|---|---|
| 淡路市岩屋(給田) | 商業地 | ¥51,300/㎡ | −0.2% | 指定なし(非線引都市計画区域) | 400% |
| 淡路市岩屋(神前) | 住宅地 | ¥41,200/㎡ | ±0.0% | 指定なし(非線引都市計画区域) | 400% |
| 淡路市岩屋(長浜) | 住宅地 | ¥33,800/㎡ | +0.6% | 指定なし(非線引都市計画区域) | 400% |
| 洲本市本町7丁目 | 商業地 | ¥76,000/㎡ | −2.3% | 商業地域 | 400% |
| 洲本市本町7丁目 | 住宅地 | ¥47,000/㎡ | ±0.0% | 第一種住居地域 | 200% |
| 南あわじ市福良 | 商業地 | ¥31,800/㎡ | −1.9% | 指定なし | 200% |
| 南あわじ市潮美台 | 住宅地 | ¥38,000/㎡ | ±0.0% | 指定なし | 100% |
用途規制の面でも、淡路市岩屋の基準地は非線引都市計画区域に位置し用途地域の指定がない。基準地に適用されている容積率は400%、建蔽率は70%である。宿泊施設の建築自体に用途上の障壁は生じにくく、低層リゾートであれば容積率が制約になる場面はほとんどない。一方で洲本市の中心部は商業地域(容積率400%)が指定されており、市街地型のホテルを想定する場合はこちらが受け皿となる。用途地域・容積率と地価の組み合わせから開発余地を読む手順は、ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026で主要商圏を対象に整理している。
ポジショニング — 25〜70室×4万円台が空いている
島内で推定成約ADRを観測できた39施設について、客室数と単価の分布をとると市場構造がはっきり見える。15〜80室かつ6,000〜30,000円のゾーンに21施設が密集する一方、25〜70室かつ40,000〜70,000円のゾーンには1施設も存在しない。80室以上かつ35,000円以上は1施設、15〜24室かつ35,000円以上は3施設である。
つまり淡路島には、高単価を取れる宿は存在するがいずれも20室前後の小規模であり、規模を持つ施設は単価帯が下がる、という分岐が起きている。117室で島内最上位の単価帯を維持しているホテルニューアワジ(洲本市)はこの分岐の例外にあたる存在で、規模と単価の両立が原理的に可能であることを実証している。運営効率の観点では、25〜70室というレンジは総支配人1名・料飲1会場で回せる規模であり、20室未満よりも1室あたり固定費を薄められる。ここが空いていることは、島の投資機会として最も直接的な示唆である。
密集 埋まっている領域
15〜80室 × ¥6,000〜30,000
21施設。ビジネス系と中規模旅館が層をなす。新規参入で差別化を作りにくい価格帯。
WS① 中規模プレミアム
25〜70室 × ¥40,000〜70,000
該当0施設。運営効率が立つ規模で高単価を取れる帯が丸ごと空いている。
WS② 大規模×高単価
80室以上 × ¥35,000以上
1施設のみ。既存大型施設の商品力更新でも接近できる領域。
興味深いのは、2026年6月に淡路市岩屋で開業した長期滞在型リトリート施設「THE PASONA natureverse retreat」が57室・全室天然温泉付きという構成で、まさにこのWS①のレンジに入ってくることである。運営は株式会社Pasona Resort、設計は坂茂建築設計が担当し、「未病」をテーマに食・運動・睡眠を軸とした長期滞在型のプログラムを掲げている(出典:株式会社Pasona Resort 公式リリース)。同社は大阪・関西万博のパビリオン展示を淡路島「夢舞台サステナブル・パーク」へ移設し、2026年秋にミュージアムとして開業する計画も公表している。開業間もないため本稿の単価集計期間には含まれていないが、空白帯に対する最初の回答が現れた形といえる。
建設費 — 投資額の9割超を占める変数
淡路島で開発を検討する場合、取得原価の大部分は土地ではなく建設費が決める。e-Statの建築着工統計で宿泊業用建築物の工事費予定額を床面積で割ると、全国平均は2017年の111.3万円/坪から2024年には195.5万円/坪へ、7年で75.7%上昇した。兵庫県単独では2024年が214.5万円/坪だが、県内の宿泊業用着工は年間94棟・33,329㎡と母数が小さく年ごとの振れが大きいため、試算には全国平均を用いる。この建設費水準が全国の開業計画をどう選別しているかは、建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップが2027〜2029年のパイプラインで検証している。
1室あたり成立可能取得原価の逆算
■ 試算前提
- 想定物件:淡路市岩屋エリア、40室のアッパーミドル・リトリート、低層
- 敷地3,000㎡、延床2,000㎡(1室あたり共用部込み50㎡、容積率67%で規制の制約なし)
- 土地:2026年公示地価 淡路市岩屋・商業地 51,300円/㎡ → 1億5,390万円
- 建設:全国宿泊業用 2024年実績 195.5万円/坪を基準。2028年央竣工を想定し、Turner & Townsend の建設インフレ予測(2025年+5.6%、2026年+5.3%、2027年+5.0%)に、同社が示す2027年以降の逓減見通しを踏まえた2028年+4.5%(本稿の仮定)を加えて織り込むと238.5万円/坪
- FF&E・設計監理・開業費:建設費の30%
- 総売上=客室売上×1.45(食事・スパ・物販を含む)、GOP率28%
- ADRは税抜相当。上記はいずれも簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です
この前提で総投資額を積み上げると、土地1億5,390万円、建設14億4,293万円、FF&E等4億3,288万円の計20億2,970万円、1室あたり5,074万円となる。注目したいのは土地が総投資額に占める比率が7.6%にとどまることだ。都心のホテル開発では30〜50%に達することも珍しくない土地比率が、淡路島では1割に満たない。建設インフレを織り込む前の2024年基準では1室あたり4,229万円であり、竣工時期が2年遅れるだけで1室あたり845万円、40室で3億3,800万円の差が生じる。この島の投資は、地価変動ではなく着工タイミングによって成否が分かれる。
感応度はADR3水準×稼働率3水準の9通りで示す。悲観ケース(ADR38,000円・稼働65%)で投資利回り7.2%、基準ケース(ADR45,000円・稼働72%)で9.5%、楽観ケース(ADR52,000円・稼働78%)で11.8%となり、振れ幅は4.6ポイントである。
| ADR | 稼働率 | 客室売上/室・年 | 総売上/室・年 | GOP/室・年 | 投資利回り |
|---|---|---|---|---|---|
| ¥38,000 悲観 | 65% | ¥9.02百万 | ¥13.07百万 | ¥3.66百万 | 7.2% |
| ¥38,000 | 72% | ¥9.99百万 | ¥14.48百万 | ¥4.05百万 | 8.0% |
| ¥38,000 | 78% | ¥10.82百万 | ¥15.69百万 | ¥4.39百万 | 8.7% |
| ¥45,000 | 65% | ¥10.68百万 | ¥15.48百万 | ¥4.33百万 | 8.5% |
| ¥45,000 基準 | 72% | ¥11.83百万 | ¥17.15百万 | ¥4.80百万 | 9.5% |
| ¥45,000 | 78% | ¥12.81百万 | ¥18.58百万 | ¥5.20百万 | 10.3% |
| ¥52,000 | 65% | ¥12.34百万 | ¥17.89百万 | ¥5.01百万 | 9.9% |
| ¥52,000 | 72% | ¥13.67百万 | ¥19.82百万 | ¥5.55百万 | 10.9% |
| ¥52,000 楽観 | 78% | ¥14.80百万 | ¥21.47百万 | ¥6.01百万 | 11.8% |
逆方向から見れば、基準ケース(ADR45,000円・稼働72%)のGOP480万円/室に対し、目標利回りを7%とすれば1室あたり6,860万円、8%なら6,000万円、9%なら5,330万円までが成立可能な取得原価の上限となる。想定原価5,074万円はこの範囲に収まり、10%を狙う場合の上限4,800万円をわずかに上回る水準にある。つまり2028年竣工前提であれば一桁台後半の利回りは射程に入るが、二桁を狙うなら建設費の抑制か、ADR45,000円を超える商品力のいずれかが必要になる。
ADR45,000円という前提の妥当性も確認しておきたい。現在25〜70室のレンジで観測される推定成約ADRの上位は40,000円弱であり、45,000円はそこから1割強高い水準にあたる。既存商品の延長では届かない数字であり、温泉付き客室・長期滞在プログラム・目的地性のある料飲といった、単価の根拠となる要素を積み上げて初めて成立する。逆に言えば、その積み上げができれば空白帯を単独で取れる位置にある。
リスク要因の整理
| 要因 | 内容 | 投資判断への影響 |
|---|---|---|
| 地震・津波 | 南あわじ市は南海トラフ巨大地震で震度7・6強のエリアが市域の約70%を占め、建物全壊11,255棟・死者1,473人という県想定が公表されている。防災・減災対策により全壊3,821棟・死者125人まで低減可能とも同時に示されている(兵庫県、2014年6月公表) | 南部沿岸・低地では立地選定と構造仕様が投資条件を左右する。淡路市北部(岩屋)は大阪湾側で想定が異なるため個別確認が必要 |
| 急傾斜地 | 岩屋・洲本の中心部周辺には急傾斜地崩壊等を対象とする災害危険区域が各5区域指定されている(国土交通省 不動産情報ライブラリ) | 海と山が近接する地形上、眺望の良い候補地ほど規制に触れやすい。用地選定の初期段階で照会が必要 |
| 建設費 | 全国の宿泊業用工事費単価は2017年比+75.7%。2028年竣工想定では2024年基準比+22.0%を織り込む必要 | 1室あたり総投資額で845万円、40室で3億3,800万円の差。着工判断の先延ばしが最大のコスト要因 |
| 需要の集中 | ゴールデンウィークはLT45で残室率14.3%まで進む一方、平常期の土曜はLT1でも11.0%が残る | 年間稼働の設計では平常期の商品が鍵。長期滞在・平日型プログラムが稼働の底上げに寄与する |
| 掲載施設の分散 | 1年で112施設が新規掲載され、島全体の掲載数は407施設に | 検索面での露出競争は確実に激化する。単価帯の異なる小規模在庫とは競合しにくいが、ブランド認知への投資は必要 |
まとめ — 「1.4倍」を読み違えないこと
淡路島3市の掲載施設数が1年で295から407へ増えたことは事実である。しかしその増加分の大半は1〜4室の小規模分散型であり、4年間で新規掲載された189施設の客室数合計は524室、1施設あたり2.8室にとどまる。ホテル・旅館系の中核施設数は55から56へ1施設増えただけだ。同じ期間、3市の推定成約ADRはいずれも7.7〜11.0%上昇している。供給の量ではなく中身を見ないと、この島の需給は読み違える。
投資構造として際立つのは、単価が上がっても土地が上がらないことである。2026年公示の商業地は3市とも横ばいから微減で、総投資額に占める土地比率は7.6%にすぎない。裏を返せば、この島の投資成否を決めるのは建設費と着工タイミングであり、用地取得競争ではない。25〜70室×4万円台という運営効率の立つレンジが空白のまま残っており、稼働率にも沖縄比で8ポイント分の伸びしろがある。関西圏の投資家にとって、淡路島は「大阪から1時間の島」という距離の優位を、まだ価格に織り込みきっていない市場だといえる。
⚠ 将来日程のADRに関する注意:本記事のチャートに含まれる2026年8月以降のADRは、調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。また新規開業ホテルの集計はOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、直近期間の件数は今後の掲載反映で増加する可能性があります。
あわせて読みたい
- 兵庫県ホテル市場を5層で読む2026 — 神戸都心・有馬・但馬カニ・淡路・播磨の単価構造
- 島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差、価格の階層はこうできている
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- ブランド転換(リブランド)の実測ROI|33物件のADRリフトと回収年数
- 兵庫県のブッキングカーブ、カテゴリで上積み幅3.6倍 — 旅館は稼働最下位の構造差
- ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
参考資料・出典一覧
■ データソース
推定成約ADR・掲載施設数・推定稼働率・ブッキングカーブは、OTAで公開される販売価格と在庫の観測値をメトロエンジンリサーチ&コンサルティングが日次収集し月次集計したもの。淡路島3市の推定成約ADRは検証済カテゴリ(ビジネスホテル/シティホテル/リゾートホテル/旅館/カプセル)N=46〜58施設/月の中央値、比較期間は2024年8月〜2025年7月と2025年8月〜2026年7月の各11ヶ月(両期間から11月を除外)。推定稼働率は2026年7月・OTA掲載在庫ベース(兵庫県リゾート42施設2,221室、旅館189施設3,580室)。新規開業はOTA掲載確認ベースN=189施設。地価・用途規制・災害危険区域は国土交通省 不動産情報ライブラリ(令和8年1月1日時点)、建設費はe-Stat「建築着工統計調査」(統計表ID 0003114490)。
■ 限界・留意点
(1) 推定成約ADRは掲載価格に業態別の補正係数を適用した推定値であり、実際の成約額・会計数値とは異なります(上場ホテルREITの物件別開示との照合で誤差中央値は約7%)。(2) 稼働率はOTA上で販売される在庫の消化状況に基づく推定で、施設全体の実稼働率より高めに出ます。(3) 掲載施設数は客室数ではなく、1室の貸別荘も大型ホテルも1施設として数えます。(4) 2026年8月以降のADRは掲載スナップショット基準の推定であり、チェックイン日に近づくにつれ変動します。(5) 本文の1室あたり成立可能取得原価の逆算は40室・全国平均建設費を用いた簡易試算で、個別案件のフィージビリティ・スタディに代わるものではありません。(6) 淡路島3市を対象とした市区町村単位の集計であり、島内の地区差は反映していません。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA掲載価格データによる推定成約ADR(淡路島3市 N=46〜58施設/月)、掲載施設数、推定稼働率、ブッキングカーブ、新規開業(OTA掲載確認ベース、N=189施設)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示・都道府県地価調査(令和8年1月1日時点)、都市計画決定情報、災害危険区域
- e-Stat「建築着工統計調査」(国土交通省、統計表ID 0003114490)— 用途別・建築主別/建築物の数、床面積、工事費予定額
- 兵庫県「兵庫県の地震・津波被害想定(南海トラフ)」
- 南あわじ市 危機管理課「南海トラフ巨大地震津波被害想定」
- 兵庫県「淡路島総合観光戦略 2023〜2027年度」
■ 事業者リリース・報道
- 株式会社Pasona Resort「THE PASONA natureverse retreat」公式リリース(淡路市岩屋2942-39、57室、設計:坂茂建築設計)
- 日本経済新聞「パソナG、淡路島で『THE PASONA natureverse retreat』健康テーマの長期滞在型施設6月開業」
■ 建設コスト前提
- Turner & Townsend — 建設インフレ予測(2025年+5.6%、2026年+5.3%、2027年+5.0%。2028年以降+4.5%は本稿による延長仮定)