ホテル開発の初期投資でもっとも重くのしかかるのは、建物ではなく土地である。駅前商業地の地価が上昇を続けるいま、「土地を買う」以外の選択肢として実務で使われているのが、借地借家法第23条の事業用定期借地権だ。本稿では、国土交通省の地価公示データで全国15都市の駅前商業地の価格を押さえたうえで、100室のビジネスホテルを「土地取得+建物所有」と「事業用定期借地+建物所有」の2ケースで組み、それぞれが成立する必要ADRを逆算する。あわせて、期間満了時の更地返還コストと容積率の使い方が採算にどう効くかまで踏み込む。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)です。
- 必要ADR:本記事のモデル試算において、投下資本に対するNOI利回りが目標水準(基準ケース5.0%)に達するために必要な平均客室単価。前提はすべて後掲の前提一覧表に記載しています。
- OCC(稼働率):本記事では観光庁「宿泊旅行統計調査」のビジネスホテル客室稼働率(2025年年間値・確定値75.3%、2026年7月6日公表)をモデルの前提値として用いています。
- 公示地価:国土交通省「地価公示」(令和8年1月1日時点)の標準地のうち、各都市の代表駅から概ね700m以内に所在する用途区分「商業地」の地点。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ/観光庁
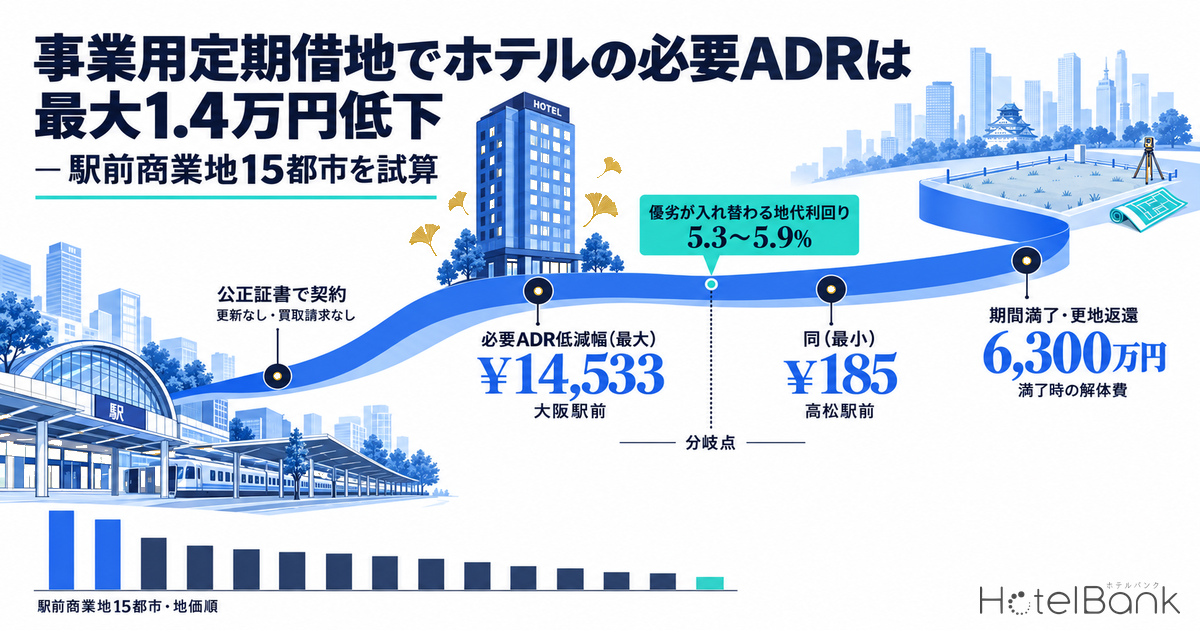
- — 目標NOI利回り5.0%・地代利回り4.5%の前提で、事業用定期借地は15都市すべてで必要ADRを引き下げた。低減幅は大阪駅前 ¥14,533、高松駅前 ¥185。
- — 所有と借地の優劣が入れ替わる地代利回りは5.25〜5.89%。実務で語られる3〜6%のレンジの大半はこの分岐点より下にある。
- — 駅前商業地の公示価格中央値は大阪858万円/㎡から高松20.3万円/㎡まで40倍超。前年比は横浜+15.9%〜鹿児島+1.6%と上昇局面そのものが都市で別物。
- — 解体費単価を12,000円/㎡から25,000円/㎡へ倍増しても必要ADRの変動は約120円。満了時コストは採算を左右しない。
- — 容積率を使い切ると大阪駅前の借地ケース必要ADRは ¥56,359 → ¥27,606。借地スキームは高密度設計とセットで効く。
結論 — 地価が高い駅前ほど、借地は必要ADRを大きく下げる
結論から示す。目標NOI利回り5.0%・地代利回り4.5%という中位の前提を置くと、事業用定期借地は15都市すべてで必要ADRを引き下げた。ただしその効果量は地価水準に強く連動する。大阪駅前(大阪市北区)では所有ケースの必要ADR ¥70,892 に対し借地ケースは ¥56,359 と ¥14,533 低いのに対し、高松駅前では ¥185 と実質的にほぼ差がない。
この差は偶然ではなく構造的なものだ。所有ケースは土地に対して「目標利回り5.0%+土地の固定資産税・都市計画税1.2%=6.2%」相当の負担を負うのに対し、借地ケースの土地負担は地代利回りそのものである。したがって、地代利回りが概ね5.3〜5.9%(保証金の機会費用と解体積立を織り込んだ後の分岐点)を下回る限り借地が有利になり、その差額は土地価格に比例して拡大する。実務で語られる地代利回りのレンジ3〜6%の大半はこの分岐点より下にあり、駅前の地価が高い都市ほど借地型の相対優位が明確に出る。
制度整理 — 事業用定期借地権は「更新なし・買取請求なし・原則更地返還」の3点セット
まず制度を整理しておきたい。定期借地権は借地借家法に3つの類型が置かれており、ホテル開発で使われるのはこのうち第23条の事業用定期借地権である。居住用建物の所有を目的とすることができない代わりに、契約期間の設計自由度が高い。ホテル・旅館は宿泊のための事業用建物と扱われるため、この類型を利用できる。
| 類型 | 根拠条文 | 存続期間 | 用途 | 契約方式 | 更新・建物買取請求 | 期間満了時 |
|---|---|---|---|---|---|---|
| 事業用定期借地権(長期型) | 借地借家法23条1項 | 30年以上50年未満 | 事業用建物のみ | 公正証書 | 特約により排除 | 原則、建物を収去して更地返還 |
| 事業用定期借地権(短期型) | 借地借家法23条2項 | 10年以上30年未満 | 事業用建物のみ | 公正証書 | 法律上、当然に適用なし | 原則、建物を収去して更地返還 |
| 一般定期借地権 | 借地借家法22条 | 50年以上 | 用途制限なし | 書面(公正証書等) | 特約により排除 | 原則、建物を収去して更地返還 |
| 建物譲渡特約付借地権 | 借地借家法24条 | 30年以上 | 用途制限なし | 特段の方式制限なし | 期間満了時に地主が建物を買い取る | 建物は地主へ譲渡(解体不要) |
実務上の要点は3つある。第一に、23条の契約は公正証書によらなければ効力を生じない(同条3項)。第二に、長期型(1項)は更新排除・建物買取請求権の排除を特約で明示的に定める必要があるのに対し、短期型(2項)はこれらが法律上当然に適用されない。第三に、期間満了時は原則として建物を収去し更地で返還する義務を負うため、解体費用を事業期間中に積み立てておく必要がある。この3点目が、後述する採算計算で所有ケースとの差を縮める方向に働く。
なお、解体を避けたい場合は24条の建物譲渡特約付借地権という選択肢もあるが、地主側が期間満了時に建物代金を負担する構成となるため、地主が自治体である場合や、築30年超の宿泊施設を取得する意思が地主にない場合には成立しにくい。ホテル開発で23条が選ばれやすいのは、この現実的な制約による。
ホテル開発で事業用定期借地が選ばれる3つの典型パターン
01 公有地の公募
自治体が駅前の市有地を手放さずに宿泊機能を誘致する場合、事業用定期借地権の設定を条件とするプロポーザル公募が用いられる。募集要項に「開業期限」「最低営業継続年数」が明記されるのが特徴。
02 駅前再開発の保留床・敷地
市街地再開発事業では、地権者は権利変換で権利床を得る一方、事業採算のために生み出された保留床や余剰敷地の処分が必要になる。土地の所有権を動かさずに事業者を呼び込む手段として定期借地が使われる。
03 地権者が土地を手放さないケース
相続や事業承継の観点から売却に応じない地権者に対し、長期安定収入と期間満了時の更地返還を約束することで合意形成を図る。ロードサイドの店舗開発で定着した手法がホテルにも波及した形。
公有地公募の実例としては、長野県飯山市が北陸新幹線飯山駅前の市有地を対象に実施した「飯山駅前市有地宿泊施設整備促進事業」がある。市は令和3年4月にプロポーザル募集要項を公表し、最優秀提案者と基本協定および事業用定期借地権設定契約を締結する枠組みを採った。市の公表によれば、事業用定期借地権設定契約は令和4年3月31日までに締結し、宿泊施設は契約後3年以内に開業のうえ20年以上事業を継続することが条件とされている。開業期限と最低営業期間を要項段階で固定するのは、公有地公募型に共通する設計思想といえる。なお、公有地が「借りる」ではなく「買う」形で市場に出るルートについては、国有地売却128件、ホテル100室級は4件が公示区画を1件ずつ数えている。
駅前商業地の地価 — 15都市の中央値は20万円台から858万円まで40倍超の開き
地代を逆算する土台として、まず土地の価格水準を押さえる。国土交通省 不動産情報ライブラリの地価公示データから、各都市の代表駅から概ね700m以内にある用途区分「商業地」の標準地を抽出し、その中央値・最高値・前年比変動率・容積率を整理した。時点は令和8年1月1日である。
| 都市(対象駅) | 中央値(円/㎡) | 最高値(円/㎡) | 前年比(中央値) | 容積率(中央値) | 容積率(最高) | 標準地点数 |
|---|---|---|---|---|---|---|
| 大阪(大阪駅) | 8,580,000 | 24,700,000 | +8.1% | 600% | 800% | 7 |
| 名古屋(名古屋駅) | 4,060,000 | 19,800,000 | +3.4% | 700% | 1300% | 17 |
| 福岡(博多駅) | 3,405,000 | 8,180,000 | +9.2% | 500% | 600% | 8 |
| 京都(京都駅) | 2,170,000 | 8,870,000 | +15.2% | 300% | 600% | 7 |
| さいたま(大宮駅) | 1,400,000 | 5,200,000 | +7.7% | 400% | 600% | 13 |
| 横浜(関内駅) | 1,350,000 | 2,480,000 | +15.9% | 600% | 800% | 13 |
| 仙台(仙台駅) | 1,280,000 | 4,880,000 | +12.0% | 500% | 700% | 13 |
| 札幌(札幌駅) | 1,180,000 | 7,300,000 | +8.8% | 600% | 800% | 9 |
| 神戸(三宮駅) | 1,120,000 | 8,000,000 | +8.8% | 600% | 800% | 12 |
| 広島(広島駅) | 796,000 | 3,100,000 | +6.2% | 450% | 900% | 6 |
| 那覇(県庁前駅) | 758,000 | 2,260,000 | +6.6% | 300% | 400% | 3 |
| 千葉(千葉駅) | 750,000 | 2,890,000 | +9.2% | 400% | 800% | 8 |
| 鹿児島(鹿児島中央駅) | 605,500 | 936,000 | +1.6% | 450% | 600% | 6 |
| 金沢(金沢駅) | 397,000 | 1,230,000 | +4.6% | 500% | 600% | 6 |
| 高松(高松駅) | 203,000 | 268,000 | +2.0% | 400% | 400% | 3 |
中央値でみると最も高い大阪駅前が 8,580,000 円/㎡、最も低い高松駅前が 203,000 円/㎡と、40倍を超える開きがある。前年比では京都駅前が+15.2%、横浜・関内が+15.9%、仙台駅前が+12.0%と二桁の伸びを示す一方、高松は+2.0%、鹿児島は+1.6%と落ち着いており、地価の上昇局面そのものが都市によって別物になっていることが読み取れる。土地を買う判断は、この上昇率をどう織り込むかの判断でもある。
モデル試算の前提 — 100室・延床3,500㎡・敷地1,500㎡の宿泊特化型
2ケースを比較するモデルを組む。試算の前提はすべて次表に開示する。建物単価は、当社が集計したホテル建築計画データの実測(1室あたり建築費2,067万円、客室原単位35.0㎡)から㎡単価 590,571 円を導いた。これは坪換算で約195万円となり、国土交通省 建築着工統計に基づく2025年の全構造平均(195.2万円/坪)とほぼ一致する。この1室2,067万円・客室原単位35.0㎡という数値の導出過程は、ホテル1室の建築費は2,067万円 — 計画31件の客室原単位35.0㎡から逆算で詳しく扱っている。
| 項目 | 前提値 | 根拠・注記 |
|---|---|---|
| 客室数 | 100室 | 宿泊特化型のモデル規模 |
| 客室原単位(延床/室) | 35.0㎡ | メトロエンジンリサーチ&コンサルティング(ホテル建築計画データ集計の実測値) |
| 延床面積 | 3,500㎡ | 100室 × 35.0㎡ |
| 敷地面積 | 1,500㎡ | 容積率333%相当。15都市すべての中央値容積率の範囲内 |
| 建築単価 | 590,571円/㎡ | 1室2,067万円 ÷ 35.0㎡。坪換算約195万円で国土交通省 建築着工統計2025年の全構造平均と整合 |
| 建築費(総額) | ¥2,067,000,000 | 1室あたり2,067万円 |
| 土地価格 | 公示価格中央値 × 1,500㎡ | 国土交通省「地価公示」令和8年1月1日 |
| 稼働率 | 75.3% | 観光庁「宿泊旅行統計調査」のビジネスホテル客室稼働率75.3%(通年・2025年1月〜12月の年間値・確定値、2026年7月6日公表) |
| GOP率 | 50% | 宿泊特化型の業界目安50〜60%の下限を採用。参考としてインヴィンシブル投資法人が開示する運営受託91物件のGOP実績は38.9%(2024年12月期、フルサービス含む) |
| 売上の範囲 | 宿泊売上のみ | 飲食・物販等の付帯売上を織り込まない保守設定 |
| FF&E積立 | 売上の3% | 客室備品・内装の更新原資 |
| 固定資産税・都市計画税 | 建物 0.7% / 土地 1.2% | 建物は取得額に対する概算。土地は公示価格の70%を課税標準、税率1.7%として算定 |
| 目標NOI利回り | 5.0% | 基準ケース。4.0%・6.0%での感度も後掲 |
| 借地期間 | 30年 | 借地借家法23条1項(30年以上50年未満)の下限 |
| 地代利回り | 3.0% / 4.5% / 6.0% | 土地価格に対する期待利回り。実務レンジを幅で提示するもので、特定の水準を標準とするものではない |
| 保証金 | 地代の12ヶ月分 | 無利息・満了時返還。目標利回り分の機会費用を借地ケースに計上 |
| 解体費単価 | 12,000〜25,000円/㎡(中位18,000円/㎡) | 鉄筋コンクリート造の解体工事費の実務レンジ(坪4〜8万円)を㎡換算。都市部の狭小敷地・付帯設備撤去の割増を上位側に見込む |
両ケースの初期投資と年間コストの構造を整理すると次のようになる。ここでは札幌駅前(札幌市中央区、公示価格中央値 1,180,000 円/㎡)を代表例として数値を入れた。
| 項目 | A. 土地取得+建物所有 | B. 事業用定期借地+建物所有 |
|---|---|---|
| 土地取得費 | ¥1,770,000,000 | なし |
| 建築費 | ¥2,067,000,000 | ¥2,067,000,000 |
| 保証金(地代12ヶ月分) | — | ¥79,650,000 |
| 初期投資合計 | ¥3,837,000,000 | ¥2,146,650,000 |
| 年間地代(地代利回り4.5%) | — | ¥79,650,000 |
| 同・1室1泊あたり換算 | — | ¥2,898 |
| 減価償却(税務・39年定額) | ¥53,000,000 | ¥53,000,000 |
| 減価償却(経済的・借地期間30年) | — | ¥68,900,000 |
| 固定資産税・都市計画税 | ¥35,709,000 | ¥14,469,000 |
| 解体費の年間積立 | — | ¥2,100,000 |
| 目標NOI(初期投資×5.0%) | ¥191,850,000 | ¥107,332,500 |
着目したいのは減価償却の2行である。税務上の法定耐用年数は39年だが、借地期間を30年とすると満了時点で建物には未償却残高が ¥477,000,000 残る計算になる。この分は解体とあわせて除却損として処理されることになるため、事業期間と耐用年数の差は、キャッシュフローには表れないものの投資判断では見落とせない論点となる。借地期間を40年・50年と長く取れば、この論点は解消に向かう。
必要ADRの逆算 — 借地が効くのは地価上位、実勢との差は都市で大きく異なる
前提を置いたうえで、両ケースが目標NOI利回り5.0%を満たすために必要なADRを都市別に逆算する。比較対象として、各都市の中心区におけるビジネスホテルの推定成約ADR(直近12ヶ月=2025年9月〜2026年8月の平均)を並べた。
| 都市(中心区) | 土地価格(百万円) | 必要ADR A:所有 | 必要ADR B:借地4.5% | A−B | 実勢ADR | N | A/実勢 | B/実勢 |
|---|---|---|---|---|---|---|---|---|
| 大阪(北区) | 12,870 | ¥70,892 | ¥56,359 | ¥14,533 | ¥10,667 | 54 | 6.65倍 | 5.28倍 |
| 名古屋(中村区) | 6,090 | ¥38,350 | ¥31,559 | ¥6,791 | ¥10,068 | 64 | 3.81倍 | 3.13倍 |
| 福岡(博多区) | 5,108 | ¥33,635 | ¥27,965 | ¥5,670 | ¥14,096 | 132 | 2.39倍 | 1.98倍 |
| 京都(下京区) | 3,255 | ¥24,743 | ¥21,189 | ¥3,554 | ¥14,768 | 115 | 1.68倍 | 1.43倍 |
| さいたま(大宮区) | 2,100 | ¥19,200 | ¥16,965 | ¥2,235 | ¥9,840 | 14 | 1.95倍 | 1.72倍 |
| 横浜(中区) | 2,025 | ¥18,840 | ¥16,690 | ¥2,150 | ¥11,158 | 40 | 1.69倍 | 1.50倍 |
| 仙台(青葉区) | 1,920 | ¥18,336 | ¥16,306 | ¥2,030 | ¥9,285 | 55 | 1.97倍 | 1.76倍 |
| 札幌(中央区) | 1,770 | ¥17,616 | ¥15,758 | ¥1,858 | ¥13,777 | 101 | 1.28倍 | 1.14倍 |
| 神戸(中央区) | 1,680 | ¥17,184 | ¥15,428 | ¥1,756 | ¥11,522 | 38 | 1.49倍 | 1.34倍 |
| 広島(南区) | 1,194 | ¥14,851 | ¥13,651 | ¥1,200 | ¥8,854 | 18 | 1.68倍 | 1.54倍 |
| 那覇(那覇市) | 1,137 | ¥14,578 | ¥13,442 | ¥1,136 | ¥9,448 | 105 | 1.54倍 | 1.42倍 |
| 千葉(中央区) | 1,125 | ¥14,520 | ¥13,398 | ¥1,122 | ¥9,149 | 24 | 1.59倍 | 1.46倍 |
| 鹿児島(鹿児島市) | 908 | ¥13,480 | ¥12,605 | ¥875 | ¥6,426 | 58 | 2.10倍 | 1.96倍 |
| 金沢(金沢市) | 596 | ¥11,979 | ¥11,461 | ¥518 | ¥8,833 | 82 | 1.36倍 | 1.30倍 |
| 高松(高松市) | 304 | ¥10,582 | ¥10,397 | ¥185 | ¥7,956 | 52 | 1.33倍 | 1.31倍 |
差分(A−B)は土地価格にほぼ比例して拡大する。大阪駅前で ¥14,533、名古屋駅前で ¥6,791、博多駅前で ¥5,670 という水準に対し、金沢駅前は ¥518、高松駅前は ¥185 にとどまる。土地負担の差=土地価格×(目標利回り+土地固都税率−地代利回り)という単純な関係が効いているためで、地価が高い都市ほど借地の相対優位が構造的に出る。
一方で、必要ADRと実勢ADRの比率は都市ごとに大きく異なる。札幌(A/実勢 1.28倍、B/実勢 1.14倍)や高松(1.33倍/1.31倍)、金沢(1.36倍/1.30倍)では、新築が既存ストック平均を2〜3割上回る単価を取れれば射程に入る。対して大阪駅前・名古屋駅前は倍率が3〜6倍台となり、駅至近の商業地中央値の水準では100室・延床3,500㎡という低密度の単独ホテルは想定の利回りに届かない。
この読み方には2点の留保が要る。第一に、ここでの実勢ADRは既存ストック全体の推定成約ADR中央値であり、新規開業物件は一般に市場平均を上回る単価で立ち上がる。したがって倍率は「どれだけの新築プレミアムを織り込めるか」という問いに翻訳して読むべきものだ。第二に、対象とした標準地は代表駅から700m以内の商業地であり、実際のホテル用地はこのゾーンの外縁に求められることが多い。倍率が3倍を超える都市では、駅前一等地から一歩引いた立地を探すか、次節でみる容積率を使い切る設計に切り替えるか、あるいは土地を買わずに借りるか、という選択の判断になる。
満了時コストと感度分析 — 解体費の影響は限定的、効くのは地代利回り
借地ケース固有のコストである更地返還の負担を織り込む。延床3,500㎡に対し解体費単価を12,000〜25,000円/㎡と置くと、解体費総額は4,200万円〜8,750万円、これを借地期間30年で按分した年間積立は140万円〜292万円となる。1室1泊あたりに引き直せば51円〜106円である。
| 解体費単価 | 解体費総額(百万円) | 年間積立(百万円) | 必要ADR(地代3.0%) | 必要ADR(地代4.5%) | 必要ADR(地代6.0%) |
|---|---|---|---|---|---|
| 12,000円/㎡ | 42 | 1.4 | ¥13,545 | ¥15,703 | ¥17,861 |
| 18,000円/㎡ | 63 | 2.1 | ¥13,599 | ¥15,757 | ¥17,915 |
| 25,000円/㎡ | 88 | 2.9 | ¥13,662 | ¥15,820 | ¥17,978 |
解体費単価を2倍に振っても必要ADRの変動は120円程度にとどまる。30年で按分される固定費であり、客室数×稼働率×365という大きな分母で割られるためだ。借地ケースの採算を左右するのは、解体費ではなく地代利回りである。
| A:所有 | B:借地 地代3.0% | B:借地 地代4.5% | B:借地 地代6.0% | |
|---|---|---|---|---|
| 目標利回り 4.0% | ¥14,645 | ¥11,958 | ¥14,095 | ¥16,233 |
| 目標利回り 5.0% | ¥17,616 | ¥13,599 | ¥15,757 | ¥17,915 |
| 目標利回り 6.0% | ¥20,586 | ¥15,240 | ¥17,419 | ¥19,598 |
ここまでの試算は稼働率を全国平均の単一値で固定している。需要側が振れたときに必要ADRがどう動くかを、地代利回りと組み合わせた2軸で示す。基準行が本文の試算値と一致する。
| A:所有 | B:借地 地代3.0% | B:借地 地代4.5% | B:借地 地代6.0% | |
|---|---|---|---|---|
| 稼働率(前提)70.0% — 下振れ | ¥18,950 | ¥14,629 | ¥16,951 | ¥19,273 |
| 稼働率(前提)75.3% — 基準(2025年年間値・確定値) | ¥17,616 | ¥13,599 | ¥15,757 | ¥17,915 |
| 稼働率(前提)80.0% — 上振れ | ¥16,582 | ¥12,801 | ¥14,832 | ¥16,864 |
前提の稼働率を75.3%から70.0%へ5.3pt下げると、借地ケース(地代4.5%)の必要ADRは ¥15,757 から ¥16,951 へ ¥1,194 上がる。これは地代利回りを1.5pt動かしたときの影響(¥2,158)の約55%にあたる。需要側の下振れは地代交渉の1.5pt分に相当する重みを持つため、地代水準と想定稼働率はセットで検証する必要がある。都市別の稼働率差はこのモデルに織り込んでいないため、実案件では対象都市の需要水準で読み替えたい。
グラフの100%ラインが優劣の分岐点である。大阪駅前では地代利回り3.0%のとき借地ケースの必要ADRは所有ケースの57.4%まで下がるが、5.9%付近で拮抗する。高松駅前では3.0%でも94.7%と差が小さく、5.3%付近で逆転する。15都市の分岐点は5.25%〜5.89%の範囲に収まっており、地価水準にかかわらず「地代利回りが5%台半ばを超えるかどうか」が実務的な判断ラインになることが分かる。地代は交渉事項であり、この水準感を持って地権者と向き合えるかどうかが、借地スキームの成否を分ける。地代そのものを主役に据え、事業が負担できる上限地代を市場別に逆算した借地でホテルを建てる事業性 — 9市場で上限地代を逆算も、交渉レンジを詰めるうえで参考になる。
用途地域と容積率 — 同じ敷地で積める客室数は90室から300室まで開く
最後に、敷地の使い方を変数に加える。対象とした15都市の標準地はすべて用途地域が商業地域だが、指定容積率の中央値は京都駅前・那覇の300%から名古屋駅前の700%まで開きがある。名古屋駅前では最高1,300%、大阪駅前では800%、広島駅前では900%という地点も存在する。同じ敷地1,500㎡でも、容積率中央値を使い切った場合に積める延床面積と客室数は次のように変わる。
| 都市 | 容積率(中央値) | 許容延床(㎡) | 客室数 | 必要ADR A:所有 | 必要ADR B:借地4.5% | Bの低減幅(対100室モデル) |
|---|---|---|---|---|---|---|
| 大阪 | 600% | 9,000 | 257 | ¥33,161 | ¥27,606 | ¥28,753 |
| 名古屋 | 700% | 10,500 | 300 | ¥18,864 | ¥16,709 | ¥14,850 |
| 福岡 | 500% | 7,500 | 214 | ¥20,588 | ¥18,026 | ¥9,939 |
| 京都 | 300% | 4,500 | 128 | ¥21,367 | ¥18,626 | ¥2,563 |
| さいたま | 400% | 6,000 | 171 | ¥15,038 | ¥13,799 | ¥3,166 |
| 横浜 | 600% | 9,000 | 257 | ¥12,908 | ¥12,171 | ¥4,519 |
| 仙台 | 500% | 7,500 | 214 | ¥13,439 | ¥12,577 | ¥3,729 |
| 札幌 | 600% | 9,000 | 257 | ¥12,431 | ¥11,808 | ¥3,950 |
| 神戸 | 600% | 9,000 | 257 | ¥12,263 | ¥11,680 | ¥3,748 |
| 広島 | 450% | 6,750 | 192 | ¥12,146 | ¥11,599 | ¥2,052 |
| 那覇 | 300% | 4,500 | 128 | ¥13,425 | ¥12,574 | ¥868 |
| 千葉 | 400% | 6,000 | 171 | ¥12,301 | ¥11,713 | ¥1,685 |
| 鹿児島 | 450% | 6,750 | 192 | ¥11,432 | ¥11,055 | ¥1,550 |
| 金沢 | 500% | 7,500 | 214 | ¥10,469 | ¥10,314 | ¥1,147 |
| 高松 | 400% | 6,000 | 171 | ¥9,998 | ¥9,958 | ¥439 |
容積率700%の名古屋駅前では300室、600%の大阪駅前・札幌駅前・神戸三宮・関内では257室が理論上収まる。土地コストは客室数で割られるため、密度を上げるほど1室あたりの土地負担は下がる。大阪駅前の借地ケースでは100室モデルの必要ADR ¥56,359 が、容積率を使い切った257室モデルでは ¥27,606 まで下がる。地価の高い駅前で採算を合わせる主たる手段は借地スキーム単独ではなく、借地と高密度設計の組み合わせにあるということだ。
逆に容積率300%の京都駅前・那覇では128室が上限となり、密度による調整余地が小さい。京都駅前は前年比+15.2%と15都市で最も高い地価上昇率を示す一方、容積率が抑えられているため、土地取得コストを客室数で薄める余地が限られる。こうしたエリアでは、土地を所有せずに借りる判断の重みが相対的に増す。
なお、ここで用いた容積率は標準地に指定された数値であり、実際の計画では前面道路幅員による制限、日影規制、総合設計制度や高度利用地区による割増などが重なる。基本計画の段階では必ず個別地点での確認が必要になる点を付記しておきたい。
まとめ — 「買うか借りるか」は地代利回り5%台半ばで判断できる
1. 借地の優位は地価に比例
目標NOI利回り5.0%・地代利回り4.5%の前提で、事業用定期借地は15都市すべてで必要ADRを引き下げた。低減幅は大阪駅前 ¥14,533、高松駅前 ¥185 と、土地価格に比例して拡大する。
2. 判断ラインは5.25〜5.89%
優劣が入れ替わる地代利回りは15都市で5.25%〜5.89%に収まった。実務で語られる3〜6%のレンジの大半はこの分岐点より下にあり、地代交渉でこの水準を押さえられるかが分岐点になる。
3. 満了コストより密度が効く
解体費を12,000円/㎡から25,000円/㎡へ倍増させても必要ADRの変動は120円程度。むしろ容積率を使い切れるかどうかで必要ADRは3〜4割変わる。借地と高密度設計はセットで検討したい。
事業用定期借地は、初期投資から土地取得費を外す代わりに、毎年の地代と満了時の更地返還義務を引き受けるスキームである。本稿の試算が示したのは、この交換条件が有利になるかどうかは地価水準そのものではなく、地代利回りが目標利回りと土地保有コストの合計をどれだけ下回るかで決まるという点だ。そして地価が高い駅前ほど、同じ利回り差から得られる金額的な効果は大きくなる。
もっとも、必要ADRと実勢ADRの比率が示すとおり、駅至近の商業地中央値の水準で単独のビジネスホテルが成立する都市は限られる。札幌・金沢・高松のように倍率が1.1〜1.4倍に収まる市場では新築プレミアムで十分に届く一方、大阪・名古屋・博多の駅前では、立地を一歩外すか、容積率を使い切った高密度計画に組み替えるか、複合用途のなかに宿泊機能を位置づけるか、いずれかの設計判断が前提となる。「買うか借りるか」は、その設計判断とセットで検討されるべき論点である。
あわせて読みたい
- 借地でホテルを建てる事業性 — 9市場で上限地代を逆算、所有比1.38倍の地価に届く
- 国有地売却128件、ホテル100室級は4件 — 公有地の一次供給ルートを数える
- Park-PFI 203公園にホテルは建つか — 20年許可の必要ADRは¥11,300、RC造は半分残る
- ホテル1室の建築費は2,067万円 — 計画31件の客室原単位35.0㎡から逆算
- ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- 地価調査2026はいつ公表?基準地価で見る観光地の商業地上昇率 — 白馬+29.3%・高山+28.1%
- 再開発ビルの上層階にホテルが入る理由 — 神戸三宮・保留床522億円から逆算した必要ADR4.4万円
- 風致地区のホテル用地、建蔽率20%で1室土地コスト5倍 — 全国10区域を検証
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
参考資料・出典一覧
■ データソース
推定成約ADRは対象15都市の中心区・ビジネスホテルの月次中央値を2025年9月〜2026年8月で平均したもの(N=14〜132施設/月)。地価・指定容積率は国土交通省「地価公示」(令和8年1月1日時点、各代表駅から概ね700m以内の用途区分「商業地」標準地、n=3〜17地点)。稼働率は観光庁「宿泊旅行統計調査」のビジネスホテル客室稼働率75.3%(通年・2025年1月〜12月の年間値・確定値、2026年7月6日公表)。建築単価は当社のホテル建築計画データ集計(1室あたり2,067万円・客室原単位35.0㎡)で、国土交通省「建築着工統計」2025年の全構造平均195.2万円/坪と照合している。
■ 試算前提
100室・延床3,500㎡・敷地1,500㎡の宿泊特化型を共通モデルとする。売上は宿泊のみ(飲食・物販等の付帯売上を織り込まない保守設定)、GOP率50%、FF&E積立は売上の3%。固定資産税・都市計画税は建物0.7%、土地1.2%(公示価格の70%を課税標準、税率1.7%)。借地ケースは期間30年、保証金は地代12ヶ月分(無利息・満了時返還、目標利回り相当を機会費用として計上)、解体費単価12,000〜25,000円/㎡(中位18,000円/㎡)を30年で按分。必要ADRは、目標NOI利回り(基準ケース5.0%)を満たす水準として逆算した値である。
■ 限界・留意点
(1) 稼働率は全国平均の単一値を15都市すべてに適用しており、都市別の需要差は織り込んでいない(振れ幅の影響は表8の2軸感度で示した)。(2) 実勢ADRは既存ストックの推定成約単価であり、新規開業物件の立ち上がり単価とは異なる。(3) 容積率は標準地の指定値で、前面道路幅員による制限・日影規制・総合設計制度等による増減は反映していない。(4) 地代利回り・GOP率・解体費単価はいずれも実務レンジの提示であり、特定の水準を標準とするものではない。(5) 建設コストの将来変動、借入条件・金利、税制改正、開発期間中の地価変動は試算に含まれない。基本計画の段階では個別地点での確認が必要になる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(対象15都市の中心区・ビジネスホテル、2025年9月〜2026年8月)、ホテル建築計画データ集計(1室あたり建築費・客室原単位)
■ 法令
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示・都道府県地価調査のポイント(令和8年1月1日時点)、用途地域・指定容積率
- 観光庁「宿泊旅行統計調査(2026年4月・第2次速報、2026年5月・第1次速報及び2025年年間値(確定値))」2026年7月6日公表
- 国土交通省「建築着工統計調査」
- 国土交通省「定期借地権の事例」
■ 自治体資料・公募要領
■ 参考ベンチマーク