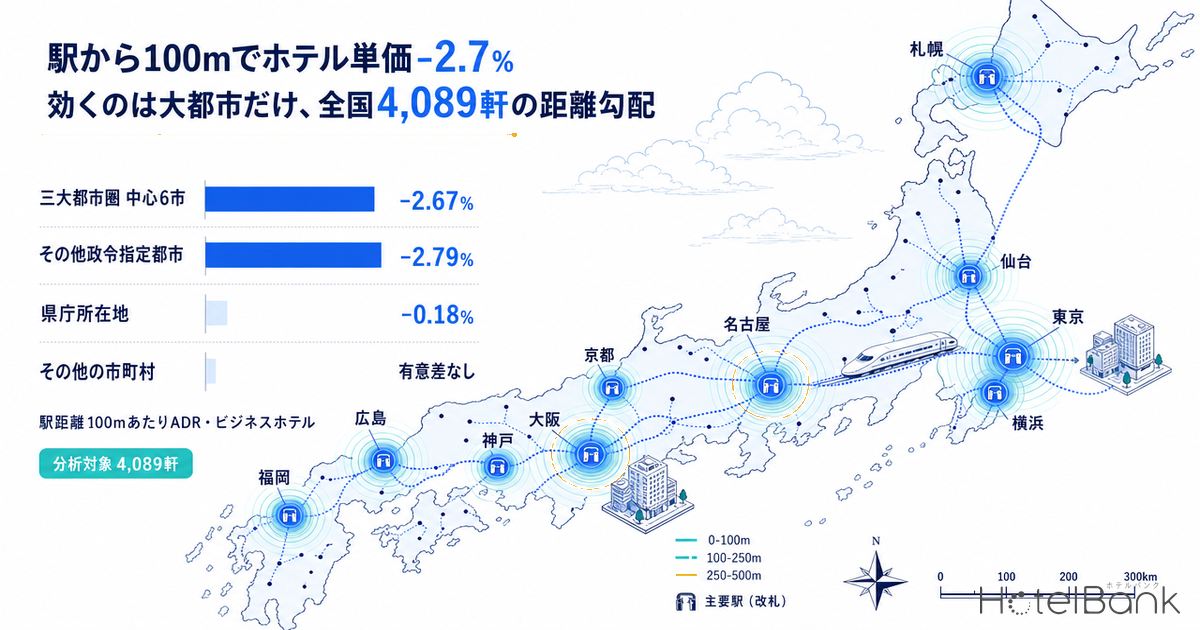
駅から近いほどホテルの客室単価は高い——業界では自明とされてきたこの命題を、全国規模で定量化した集計はほとんど存在しない。個別の駅を切り取った商圏レポートは数多いが、距離帯そのものを軸に据え、都市規模で層別したうえで業態を統制した勾配は測られてこなかった。本稿では全国1,221の主要駅を基準点として宿泊施設7,960軒を距離帯に配分し、ビジネスホテル4,089軒・シティホテル754軒の推定成約ADRから「駅距離の値段」を算出する。あわせて同一の距離帯区分で商業地の地価公示価格4,576地点を集計し、駅前用地の価格プレミアムが客室単価で回収できるのかを試算した。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。距離帯・エリア単位のADRは対象施設の中央値(その区分の標準的な施設の水準)です。
- 集計期間:2026年6月・7月・8月の3ヶ月。いずれも確定済みの履歴基準で算出しており、推定基準の異なる将来月は混在させていません。
- 駅距離:各施設から最も近い「対象駅」までの直線距離。1施設は最短距離の1駅にのみ割り当て、複数駅圏での二重計上を行っていません。
- データ出典:メトロエンジンリサーチ&コンサルティング(宿泊価格)、国土交通省 不動産情報ライブラリ(駅別乗降客数・地価公示)
- — ビジネスホテルの推定成約ADRは、三大都市圏中心6市で駅距離100mあたり-2.67%、その他政令指定都市で-2.79%。客室規模を統制しても残る有意な勾配である(2026年6〜8月・0〜2km・n=1,036/536)。
- — 県庁所在地は-0.18%、その他市町村は-0.17%で有意水準に達しない。地方では駅距離ではなく客室規模(客室数の対数係数0.12〜0.15)が単価を説明する。
- — 同じ距離帯区分で測ると商業地価はADRの約3〜9倍の速さで減衰する。中心6市の0-250m→500m-1kmは地価-47.4%に対しADRは-17.6%。
- — 駅前用地の1泊あたり用地コスト差は中心6市で¥461、ADR差¥1,941に対し4.2倍。利回り4.0〜5.5%・稼働率70〜82%の範囲で振っても3.1〜5.0倍に収まり、結論は前提に依存しない。
- — 最高単価帯は改札直上の0-250m帯ではなく250-500m帯。中心6市の地価も同帯が0-250m帯を14.5%上回り、ADRと地価で方向が一致する。
結論:距離が効くのは大都市だけ。地方では客室規模が単価を決めている
出典:メトロエンジンリサーチ&コンサルティング(ビジネスホテル、2026年6〜8月、駅距離0〜2km、客室数を統制した対数線形回帰)
結論から示す。ビジネスホテルの推定成約ADRを駅距離に回帰させると、三大都市圏の中心6市では駅から100m遠ざかるごとに-2.67%、その他の政令指定都市では-2.79%という明確な勾配が現れる。いずれも施設の客室規模を統制したうえで統計的に有意な水準にある。ところが県庁所在地では-0.18%、その他の市町村では-0.17%まで縮み、有意水準には達しない。都市規模が下がるほど「駅からの距離」は価格に織り込まれなくなり、代わりに客室規模の説明力が高まる。県庁所在地では客室数の対数に対する係数が0.154(t=8.97)、その他市町村では0.124(t=12.12)と、いずれも駅距離より強い説明力を持っていた。
この非対称性は、立地判断の実務にそのまま効いてくる。大都市では駅前用地に上乗せして支払う理由が単価として実在する。一方で地方都市では、駅から離れた用地を選ぶことによる単価面の代償はデータ上ほとんど確認できず、その分だけ取得コストを圧縮できる余地が残る。以下、集計手順とあわせて数値を追う。
集計設計:全国1,221駅を基準点に、7,960軒を最短距離の1駅へ一意に割り当て
基準となる駅は、国土交通省 不動産情報ライブラリの駅別乗降客数データから抽出した。同一駅に複数の鉄道事業者が乗り入れる場合は事業者別に分かれて収録されるため、半径500m以内の地点を同一の駅クラスタとして統合し、乗降客数を合算している。そのうえで、1日あたり乗降客数2万人以上のクラスタ、および宿泊施設が一定数立地する市区町村ごとの最大クラスタを「対象駅」として1,221駅を確定した。内訳は三大都市圏中心6市が516駅、その他政令指定都市が147駅、県庁所在地が41駅、その他市町村が517駅である。
次に、稼働が確認できる宿泊施設のうち緯度経度を保有する16,583軒について、対象駅までの距離を球面距離で算出した。ここで重要なのは、1施設が複数の駅圏に含まれる場合でも最短距離の駅にのみ割り当てている点である。都心では駅が密集するため、圏内カウントを単純に積み上げると同じ施設が何度も数えられ、駅前の施設密度が過大に見える。一意割当を行うことで、距離帯ごとの施設数と単価がそれぞれ独立した母集団になる。最終的に対象駅から5km以内に7,960軒が配分され、うち価格が取得できた6,066軒を集計対象とした。なお同じ乗降客数データを用いて駅ごとの客室ストック量を測った集計は、1日10万人の駅に客室は何室あるか — 主要43駅「乗降客あたり客室ストック」2026にまとめている。
分析対象1,221駅の全国分布(円の大きさ=乗降客数、色=都市規模区分)
出典:国土交通省「駅別乗降客数」(不動産情報ライブラリ)よりメトロエンジンリサーチ&コンサルティング作成
ビジネスホテル:三大都市圏は0-250mで¥11,020、500m-1kmで¥9,079まで下がる
距離帯×都市規模のクロス集計が下表である。数値は各区分に属するビジネスホテルの推定成約ADRの中央値で、括弧内は集計に用いた施設数を示す。施設数が20軒未満の区分は数値を出さず「n不足」と表記した。
| 都市規模区分 | 0-250m | 250-500m | 500m-1km | 1-2km | 2-3km | 3-5km |
|---|---|---|---|---|---|---|
| 三大都市圏 中心6市 | ¥11,020 (n=322) | ¥10,604 (n=541) | ¥9,079 (n=155) | n不足(n=18) | n不足(n=2) | n不足(n=1) |
| その他 政令指定都市 | ¥9,770 (n=115) | ¥10,198 (n=229) | ¥8,600 (n=134) | ¥7,179 (n=58) | n不足(n=11) | ¥6,840 (n=21) |
| 県庁所在地(政令市除く) | ¥7,357 (n=110) | ¥7,366 (n=161) | ¥6,871 (n=143) | ¥6,473 (n=151) | ¥5,956 (n=69) | ¥6,486 (n=47) |
| その他の市町村 | ¥7,159 (n=500) | ¥6,894 (n=461) | ¥6,613 (n=277) | ¥6,562 (n=247) | ¥7,131 (n=127) | ¥6,735 (n=189) |
出典:メトロエンジンリサーチ&コンサルティング(ビジネスホテル4,089軒、2026年6〜8月)
三大都市圏の中心6市では、0-250m帯の¥11,020に対し500m-1km帯は¥9,079で、その差は¥1,941、率にして17.6%にあたる。1km以遠は施設数が20軒に届かず数値を出していないが、これは供給が薄いのではなく、この階層では駅が密集していて「最寄り駅から1km以上離れた宿泊施設」自体がほとんど成立しないためである。実際、中心6市のビジネスホテル総客室数18万9,305室のうち84.7%が0-500m帯に収まっている。
その他政令指定都市では0-250mの¥9,770から3-5kmの¥6,840まで、階段状に下がる形がはっきり出る。県庁所在地は¥7,357から¥5,956へと緩やかに低下し、その他市町村に至っては0-250mの¥7,159に対し2-3km帯が¥7,131と、ほぼ差が消える。
ここでもうひとつ、実務的に見落とされやすい点がある。三大都市圏中心6市とその他政令指定都市のいずれでも、最高値は0-250m帯ではなく250-500m帯に近接している。政令指定都市では250-500m帯の¥10,198が0-250m帯の¥9,770を上回った。改札の真正面よりも、駅から一区画離れた繁華街側のほうが単価水準が高くなる区間が存在する。用地取得の際に「駅至近」だけを追うと、単価がむしろ高い帯を素通りしてしまう可能性がある。個別の駅単位で同じ距離減衰がどのような形をとるかは、駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰で駅ごとに分解している。
図1:距離帯別 推定成約ADR(ビジネスホテル・都市規模区分別)
出典:メトロエンジンリサーチ&コンサルティング(ビジネスホテル4,089軒、n<20の区分は非表示)
客室規模を統制すると、地方の距離勾配は消える
距離帯別の中央値には、ひとつ交絡が残っている。駅に近い施設ほど規模が大きいという傾向である。三大都市圏中心6市では0-250m帯の中央値客室数が118室であるのに対し、500m-1km帯は86室。規模が大きい施設ほど上位客室タイプや館内設備を持ちやすく、単価も上がりやすい。距離の効果と規模の効果が混ざったままでは、勾配を「駅距離の値段」と読むことはできない。
そこで、対数変換した推定成約ADRを駅距離(100m単位)と客室数の対数に回帰させ、規模を統制したうえでの距離係数を都市規模区分ごとに推定した。対象は駅距離0-2kmのビジネスホテルである。
| 都市規模区分 | 距離のみ | 客室規模を統制 | t値 | 客室数(対数)係数 | n |
|---|---|---|---|---|---|
| 三大都市圏 中心6市 | -3.03%/100m | -2.67%/100m | -4.24 | 0.071 | 1,036 |
| その他 政令指定都市 | -2.94%/100m | -2.79%/100m | -7.62 | 0.122 | 536 |
| 県庁所在地 | -0.80%/100m | -0.18%/100m | -0.61 | 0.154 | 565 |
| その他の市町村 | -0.37%/100m | -0.17%/100m | -1.01 | 0.124 | 1,485 |
| 全国計 | -1.92%/100m | -1.50%/100m | -9.72 | 0.149 | 3,622 |
出典:メトロエンジンリサーチ&コンサルティング(t値の絶対値がおおむね2を超える場合に統計的に有意とみなす)
三大都市圏中心6市では規模統制後も-2.67%/100mが残り、駅距離そのものが単価を動かしている。政令指定都市も-2.79%/100mで、t値-7.62と最も安定した勾配を示した。一方、県庁所在地とその他市町村では統制後の係数が-0.2%前後まで縮み、t値も1前後にとどまる。距離帯別の中央値に見えていた緩やかな低下は、その大半が「駅前に大型施設が集まる」という規模の分布によって説明されていたことになる。
これは地方都市の駅前が価値を持たないという意味ではない。宿泊単価という一断面で見たときに、駅距離のプレミアムが観測できないということである。地方都市の宿泊需要は自動車移動を前提とする割合が高く、駐車場の有無や幹線道路へのアクセスが徒歩分数を代替している可能性が高い。用地選定の観点では、駅前という条件に支払うより、客室規模を確保できる敷地を選ぶほうが単価に直結しやすい。
図2:駅距離のADR弾性(100mあたり、ビジネスホテル)
出典:メトロエンジンリサーチ&コンサルティング(0〜2km、n=3,622)
シティホテルは全国平均-1.34%/100m。ラグジュアリー帯ほど距離への感応度は下がる
シティホテルについても同じ手順で集計した。母数がビジネスホテルより小さいため、距離帯×都市規模のセルでは20軒未満となる区分が増える。
| 都市規模区分 | 0-250m | 250-500m | 500m-1km | 1-2km | 2-3km | 3-5km |
|---|---|---|---|---|---|---|
| 三大都市圏 中心6市 | ¥16,130 (n=63) | ¥16,411 (n=91) | ¥14,260 (n=40) | n不足(n=4) | n不足(n=1) | n不足(n=0) |
| その他 政令指定都市 | ¥15,324 (n=35) | ¥14,158 (n=41) | ¥10,190 (n=23) | n不足(n=19) | n不足(n=3) | n不足(n=4) |
| 県庁所在地(政令市除く) | ¥11,226 (n=24) | n不足(n=15) | ¥8,306 (n=41) | ¥9,827 (n=41) | n不足(n=12) | n不足(n=8) |
| その他の市町村 | ¥8,489 (n=77) | ¥8,147 (n=61) | ¥8,481 (n=57) | ¥7,976 (n=55) | n不足(n=16) | ¥9,258 (n=23) |
出典:メトロエンジンリサーチ&コンサルティング(シティホテル754軒、2026年6〜8月)
三大都市圏中心6市では0-250m帯¥16,130、250-500m帯¥16,411、500m-1km帯¥14,260。政令指定都市では0-250mの¥15,324から500m-1kmの¥10,190まで下がり、下落幅はビジネスホテルより大きい。回帰でも全国計で-1.34%/100m(t=-3.14、n=687)と有意な勾配が確認できた。ただしビジネスホテルの大都市圏(-2.67%/100m)と比べると感応度は低い。宿泊目的が滞在そのものに寄るほど、駅からの徒歩分数が選択理由に占める比重は下がる。この傾向は次に見る旅館でさらに極端な形をとる。
業態を統制しないと符号が逆転する:旅館は駅から離れるほど単価が上がる
距離帯別に業態を混ぜて集計すると、結論が反転する。旅館の推定成約ADRは0-250m帯で¥8,504、500m-1km帯で¥11,753、2-3km帯では¥13,964に達する。回帰でも+1.38%/100m(t=3.51、n=785)と、はっきり正の勾配が出る。温泉地や景勝地の立地条件が駅前の市街地とは異なる論理で決まっている以上、当然の結果である。
この符号の反転は、集計設計における最大の落とし穴である。全業態を合算した距離帯別ADRを提示すると、駅から遠い距離帯に旅館・リゾートホテルが集中するため、「駅から遠いほど高い」という見かけ上の結果が出てしまう。距離勾配を論じるときには業態の統制が前提条件になる。本稿でビジネスホテルとシティホテルを最初から分離して集計しているのはこのためである。
図3:業態別の距離勾配(0-250m帯=100とした指数、全国)
出典:メトロエンジンリサーチ&コンサルティング(ビジネス4,089軒/シティ754軒/旅館1,072軒)
地価はADRの3〜9倍の速さで減衰する — 同じ距離帯区分で測った商業地価格
ここからは用地側を見る。国土交通省が2026年3月に公表した令和8年地価公示から商業地の地点価格を取得し、宿泊施設とまったく同じ手順で最寄りの対象駅までの距離を算出、同じ距離帯に配分した。集計対象は4,576地点である。全国平均では全用途2.8%上昇・商業地4.3%上昇と、5年連続のプラスかつバブル期以来の高い伸びとなった年の水準にあたる。
| 都市規模区分 | 0-250m | 250-500m | 500m-1km | 1-2km | 2-3km | 3-5km |
|---|---|---|---|---|---|---|
| 三大都市圏 中心6市 | ¥1,520,000 容積率500% / n=421 | ¥1,740,000 容積率500% / n=455 | ¥799,000 容積率400% / n=313 | ¥344,000 容積率300% / n=129 | ¥213,000 容積率300% / n=20 | n不足(n=16) |
| その他 政令指定都市 | ¥753,000 容積率400% / n=118 | ¥797,500 容積率400% / n=134 | ¥487,000 容積率400% / n=163 | ¥244,000 容積率300% / n=168 | ¥152,500 容積率200% / n=78 | ¥120,000 容積率200% / n=68 |
| 県庁所在地(政令市除く) | ¥308,000 容積率600% / n=41 | ¥175,000 容積率400% / n=53 | ¥134,000 容積率400% / n=119 | ¥116,000 容積率400% / n=156 | ¥93,750 容積率200% / n=106 | ¥75,300 容積率200% / n=111 |
| その他の市町村 | ¥337,000 容積率400% / n=392 | ¥164,000 容積率400% / n=304 | ¥113,000 容積率350% / n=372 | ¥89,800 容積率200% / n=378 | ¥76,300 容積率200% / n=229 | ¥68,400 容積率200% / n=232 |
出典:国土交通省「令和8年地価公示」(不動産情報ライブラリ)よりメトロエンジンリサーチ&コンサルティング作成(商業地4,576地点、令和8年1月1日時点、n<20の区分は非表示)
三大都市圏中心6市では0-250m帯の¥1,520,000/㎡に対し500m-1km帯は¥799,000/㎡で、47.4%の下落となる。同じ区間のADR下落は17.6%だった。その他市町村ではさらに極端で、地価が¥337,000から¥113,000へと66.5%下落するのに対し、ADRの下落は7.6%にとどまる。地価の減衰速度はADRの約3倍から9倍に及ぶ。
なお三大都市圏中心6市と政令指定都市では、地価の最高値も0-250m帯ではなく250-500m帯にあった。中心6市では250-500m帯が¥1,740,000/㎡と0-250m帯を14.5%上回る。駅そのものよりも、駅に隣接する商業集積の中心部が最高価格を形成するという地価の一般的な構造がここでも確認できる。先に見たADRの最高値が250-500m帯付近にあったことと、方向は一致している。
図4:ADRと商業地価の減衰比較(0-250m帯=100とした指数)
出典:メトロエンジンリサーチ&コンサルティング/国土交通省「令和8年地価公示」「駅別乗降客数」(不動産情報ライブラリ)
駅前用地プレミアムの回収試算 — 1泊あたりの用地コスト差は数百円、ADR差はその2〜6倍
地価とADRの減衰速度が違うことは分かった。では、駅前用地に上乗せして支払う金額は、単価で回収できるのか。ここは㎡単価のままでは比較にならない。駅前は容積率も高いため、同じ㎡単価の差でも1室あたりに換算した用地負担は圧縮されるからである(容積率と地価から開発余地そのものを逆算した集計はホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026を参照)。
そこで、宿泊特化型ホテルの1室あたり延床面積を28㎡(客室15〜16㎡+共用部)と置き、各距離帯の指定容積率中央値で割り戻して1室あたり必要敷地面積を求め、地価公示価格を乗じて1室あたり用地取得額を推計した。これを利回り4.5%で年額に換算し、稼働率78%(試算前提・通年ベース、年間285泊)で割ることで、1泊あたりの用地コストを算出している。いずれも試算上の前提であり、実際の事業計画では設計効率・取得条件・建築費によって変動する。
| 都市規模区分 | 地価差 (㎡単価) |
1室あたり 用地取得額差 |
1泊換算 用地コスト差 |
ADR差 | 回収倍率 |
|---|---|---|---|---|---|
| 三大都市圏 中心6市 | +90.2% | +¥2,919,000 (+52.2%) | +¥461 | +¥1,941 | 4.2倍 |
| その他 政令指定都市 | +54.6% | +¥1,862,000 (+54.6%) | +¥294 | +¥1,170 | 4.0倍 |
| 県庁所在地 | +129.9% | +¥499,000 (+53.2%) | +¥79 | +¥486 | 参考値 |
| その他の市町村 | +198.2% | +¥1,455,000 (+161.0%) | +¥230 | +¥546 | 参考値 |
出典:メトロエンジンリサーチ&コンサルティング/国土交通省「令和8年地価公示」「駅別乗降客数」(不動産情報ライブラリ)(1室あたり延床28㎡・利回り4.5%・年間285泊の前提による試算値)
三大都市圏中心6市では、0-250m帯の用地を選ぶことによる1泊あたりの追加負担は¥461と推計される。これに対しADRの差は¥1,941で、およそ4.2倍の開きがある。政令指定都市も¥294に対し¥1,170で4.0倍。㎡単価では90%高い駅前用地も、容積率の高さによって1室あたりの用地取得額の差は52%に圧縮され、さらに1泊あたりに引き直すと数百円のオーダーに収まる。大都市圏においては、駅前用地のプレミアムは客室単価の側で十分に回収できる構造にある。
一方で県庁所在地とその他市町村の欄を参考値としたのは、これらの区分ではADR差そのものが規模統制後に統計的な有意性を失うためである。用地コスト差は¥79〜¥230と小さく、そもそも駅前と500m-1km帯のあいだで用地負担の差が事業性を左右する規模に達していない。この階層で意思決定を分けるのは、駅距離ではなく敷地の広さと形状であり、それが客室数を通じて単価に効いてくる。
回収倍率は前提をどこまで動かしても崩れるか — 3シナリオと2軸感度
前節の¥461・4.2倍という値は、1室あたり延床28㎡・利回り4.5%・稼働率78%という3つの前提の上に立っている。前提のうち事業計画で最も振れるのは取得利回りと稼働率の2つであるため、この2軸を動かしたときに結論が保たれるかを確認しておく。1泊あたりの用地コスト差は「1室あたり用地取得額差 × 利回り ÷ (365 × 稼働率)」で決まり、ADR差は距離帯別の集計値で固定されるため、回収倍率はこの2軸だけで再計算できる。
| シナリオ | 利回り / 稼働率 | 三大都市圏 中心6市 | その他 政令指定都市 | 想定 |
|---|---|---|---|---|
| 悲観 | 5.5% / 70% | ¥628 3.1倍 | ¥401 2.9倍 | 取得利回りが高く、稼働も想定を下回るケース |
| 中位(本文の前提) | 4.5% / 78% | ¥461 4.2倍 | ¥294 4.0倍 | 1室あたり延床28㎡・利回り4.5%・年間285泊 |
| 楽観 | 4.0% / 82% | ¥390 5.0倍 | ¥249 4.7倍 | 低利回りで取得でき、稼働も上振れするケース |
出典:メトロエンジンリサーチ&コンサルティング/国土交通省「令和8年地価公示」「駅別乗降客数」(不動産情報ライブラリ)(表5と同一の1室あたり用地取得額差・ADR差に、利回りと稼働率のみを振った試算値。上段=1泊あたり用地コスト差、下段=ADR差に対する回収倍率)
| 稼働率 70% | 稼働率 74% | 稼働率 78% | 稼働率 82% | |
|---|---|---|---|---|
| 利回り 4.0% | ¥457 4.2倍 | ¥432 4.5倍 | ¥410 4.7倍 | ¥390 5.0倍 |
| 利回り 4.5% | ¥514 3.8倍 | ¥486 4.0倍 | ¥461 4.2倍 | ¥439 4.4倍 |
| 利回り 5.0% | ¥571 3.4倍 | ¥540 3.6倍 | ¥513 3.8倍 | ¥488 4.0倍 |
| 利回り 5.5% | ¥628 3.1倍 | ¥594 3.3倍 | ¥564 3.4倍 | ¥536 3.6倍 |
出典:メトロエンジンリサーチ&コンサルティング/国土交通省「令和8年地価公示」(不動産情報ライブラリ)(網掛けは本文の前提値。1室あたり用地取得額差+¥2,919,000・ADR差+¥1,941を固定し、利回りと稼働率を振った試算値)
三大都市圏中心6市では、最も厳しい組み合わせ(利回り5.5%・稼働率70%)でも1泊あたりの用地コスト差は¥628にとどまり、ADR差¥1,941に対して3.1倍が残る。最も緩い組み合わせ(利回り4.0%・稼働率82%)では試算上¥390・5.0倍となり、想定しうる範囲全体で3.1〜5.0倍に収まった。政令指定都市も同じ振れ幅で2.9〜4.7倍である。つまり「大都市では駅前用地のプレミアムを客室単価で回収できる」という結論は、利回りと稼働率のどちらを動かしても符号が変わらない。逆に言えば、この判断が崩れるのは前提の振れではなく、ADR差そのものが縮む場合——駅前の供給がさらに増えて0-250m帯の単価優位が薄まる場合に限られる。
図5:1泊あたり用地コスト差とADR差(0-250m帯 vs 500m-1km帯)
出典:メトロエンジンリサーチ&コンサルティング/国土交通省「令和8年地価公示」「駅別乗降客数」(不動産情報ライブラリ)
供給はどこに寄っているか — 中心6市は0-500mに84.7%、地方ほど分散する
最後に供給側の分布を示す。ビジネスホテルの客室数を距離帯ごとに集計すると、都市規模によって形がまったく異なる。
図6:ビジネスホテル客室数の距離帯別構成比(都市規模区分別)
出典:メトロエンジンリサーチ&コンサルティング(総客室数:中心6市189,305室/政令市96,464室/県庁所在地90,261室/その他194,067室)
三大都市圏中心6市では総客室数18万9,305室の84.7%が0-500m帯に集中し、1km以遠はわずか1.3%にすぎない。政令指定都市では0-500mが64.4%、県庁所在地では45.5%、その他市町村では55.4%と、都市規模が下がるにつれて分散していく。県庁所在地では1km以遠に34.2%の客室が存在し、この帯でも先ほど見たとおりADRの明確な低下は確認できていない。
ここに機会がある。駅から離れた用地は、地価公示ベースで見れば取得コストが半分から3分の1に下がる。その代わりに求められるのは、徒歩分数以外の来館理由である。具体的には、送迎や駐車場といった移動手段の代替、まとまった敷地を活かした客室規模の確保、そして規模がもたらす朝食会場や大浴場といった館内機能である。実際、県庁所在地・その他市町村では客室数の対数係数が0.15前後と高く、規模を確保できた施設が単価で報われる構造が数字として出ている。駅前を諦めることは単価を諦めることと同義ではない、というのが本集計から読み取れる最も実務的な示唆である。
逆に三大都市圏中心部と政令指定都市では、駅距離が単価に直結する。用地取得の競合が激しい環境ではあるが、1泊あたりに換算した用地コスト差がADR差の4分の1程度にとどまる以上、駅至近を取りにいく判断には数字の裏付けがある。あわせて、最高単価帯が改札直上ではなく250-500m帯に位置していたことも、取得候補を絞り込む際の判断材料になるだろう。
集計方法と留意点
- 宿泊価格はメトロエンジンリサーチ&コンサルティングが把握する範囲での集計であり、OTA上で稼働が確認できない施設は含まれない。国内約168,000施設を追跡するうち、稼働が確認できる約27,000施設が分析母集団にあたる。
- 推定成約ADRは2026年6月・7月・8月の3ヶ月について、いずれも確定済みの履歴基準で算出した値の施設別中央値を用いている。推定基準の異なる将来月は混在させていない。
- 施設数が20軒未満の距離帯・都市規模区分は数値を掲載せず「n不足」と表記した。県庁所在地区分の0-250m帯における指定容積率600%は41地点の中央値であり、他区分と比べて標本が薄い点に留意されたい。
- 駅距離は道路距離ではなく直線距離である。実際の徒歩分数は経路によって変動する。
- 地価公示は令和8年1月1日時点、宿泊価格は2026年6〜8月であり、時点が完全には一致しない。
- 回帰は駅距離0〜2kmに限定した対数線形モデルであり、業態はビジネスホテル・シティホテル・旅館で分離している。客室規模以外の要因(築年、ブランド、設備水準)は統制していない。
あわせて読みたい
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
- 1日10万人の駅に客室は何室あるか — 主要43駅「乗降客あたり客室ストック」2026
- ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- ホテル建設費はいくら?坪単価の目安と工法別コスト比較
- 京都駅半径1km圏ホテル競合マップ — ミドルアッパー帯のホワイトスペース
- 東京都ビジネスホテルADR12ヶ月トレンド|都心5区と周辺18区で開いた30%の価格差
参考資料・出典一覧
■ データソース
宿泊価格はメトロエンジンリサーチ&コンサルティングの推定成約ADR(2026年6月・7月・8月の3ヶ月、確定済みの履歴基準、施設別中央値)。対象はビジネスホテル4,089軒・シティホテル754軒・旅館1,072軒。駅の座標と乗降客数、商業地の地価公示価格・指定容積率は国土交通省 不動産情報ライブラリから取得し、駅は半径500m以内を同一クラスタに統合したうえで1,221駅を対象とした。地価公示は商業地4,576地点(令和8年1月1日時点)。
■ 試算前提
距離は道路距離ではなく直線距離で、1施設は最短距離の1駅にのみ割り当てている(二重計上なし)。弾性値は駅距離0〜2kmに限定した対数線形回帰で、客室数の対数を統制変数として業態別(ビジネス/シティ/旅館)に推定した。t値の絶対値がおおむね2を超える場合に有意とみなす。1室あたり用地コストは延床28㎡・利回り4.5%・稼働率78%(年間285泊)を中位前提とし、利回り4.0〜5.5%・稼働率70〜82%の範囲で感度を確認している(表6・表7)。
■ 限界・留意点
推定成約ADRは公開価格に業態別補正を当てた推定値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREITの物件別開示との照合で誤差中央値は約7%)。施設数20軒未満の区分は「n不足」として数値を掲載していない。客室規模以外の要因(築年・ブランド・設備水準)は統制していない。地価公示は令和8年1月1日時点、宿泊価格は2026年6〜8月であり時点が完全には一致しない。回収倍率は用地取得額のみを対象とした試算で、建築費・設計効率・取得条件は含まない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(ビジネスホテル4,089軒/シティホテル754軒/旅館1,072軒、2026年6〜8月)、施設所在地・客室数マスター(稼働確認施設16,583軒)
■ 政府統計・公的データ
- 国土交通省「令和8年地価公示」(商業地4,576地点を集計、令和8年1月1日時点)
- 国土交通省 報道発表「全国の地価動向は全用途平均で5年連続上昇 〜令和8年地価公示〜」
- 国土交通省「令和8年地価公示の概要」(令和8年3月)
- 国土交通省 不動産情報ライブラリ — 駅別乗降客数(1,221駅を抽出)、地価公示、用途地域・指定容積率
■ 参考・関連情報
- ホテルの建築費は坪単価でどの程度の水準か【2025年版】(1室あたり用地コスト試算の前提確認に使用)
- 国土交通省「建築着工統計調査」