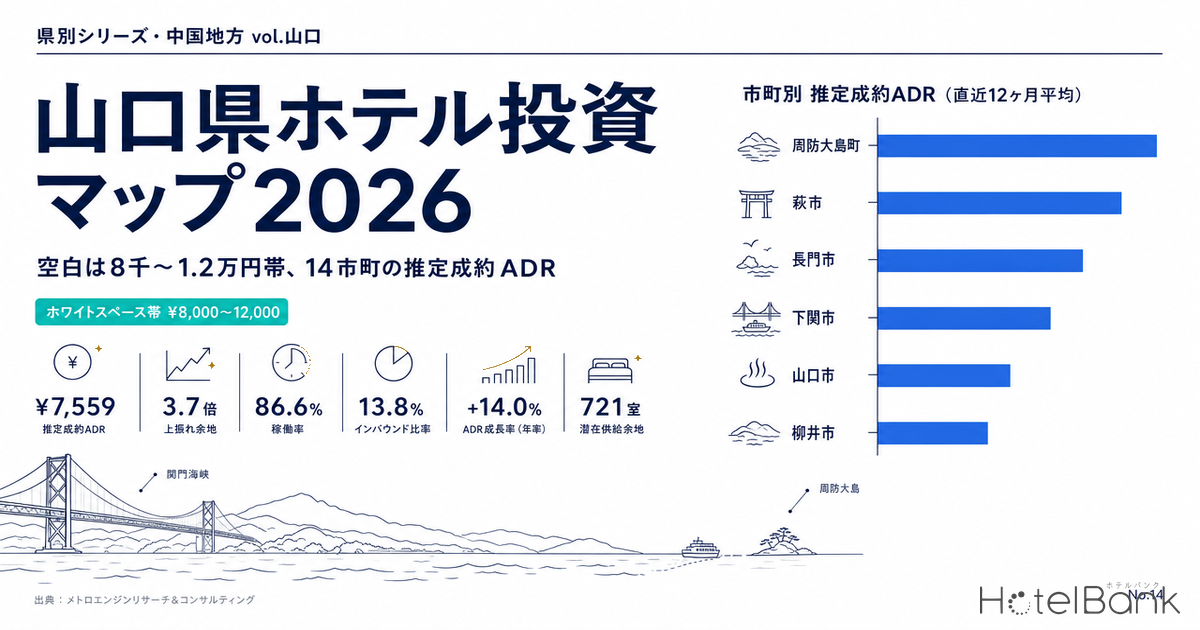
中国地方のホテル投資を論じた記事は、HotelBankにもすでにいくつかある。山陰4都市(鳥取・島根)を扱ったもの、山陽3都市(岡山・倉敷・姫路)を比較したもの、広島の八丁堀と広島駅前の供給二極化を追ったもの。だが、そのいずれにも山口県は入っていない。山口県を主題に据えた投資記事は、HotelBankにこれまで一本もなかった。本稿はその空白を埋める、県別シリーズの1本である。隣接する山陰側の階層構造については山陰4都市ホテル投資マップ(鳥取・島根)で扱っており、本稿と併せて読むと中国地方の価格帯の連なりが見えてくる。
結論から書く。山口県の宿泊市場は、推定成約ADR 6,000円前後の業務系と、10,000円超の温泉・離島リゾートに二極化しており、その間の8,000〜12,000円というアッパーミドル帯が、とくに瀬戸内工業ベルトでほぼ空白になっている。しかも需要側は弱くない。連休ピークでは業務系ホテルが1ヶ月以上前に客室を売り切っている。空白は需要が乏しいことの結果ではなく、その帯の商品がまだ供給されていないことの結果である——本稿はこの仮説を、県内14市町の推定成約ADR、価格帯別の客室数分布、残室消化スピード、駅周辺の就業データで検証する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上の全プラン平均(素泊まり〜食事付きを含む)・2名1室利用時の1室あたり料金(税込)。推定成約ADRとは基準が異なるため、本文では明示的に「掲載価格」と表記します。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。完売観測日数=残室0の状態が観測された延べ日数。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 山口県全体の推定成約ADRは直近12ヶ月平均で¥7,559(前年比+2.0%)。中国地方5県で最も低く、最上位の島根県(¥10,419)とは1.4倍の開きがある。
- — 市町別の階層は3.7倍(周防大島町¥19,124 ÷ 柳井市¥5,105)。上位は観光・温泉エリア、下位は瀬戸内工業ベルトの業務需要が担う。
- — 空白は8,000〜12,000円帯。業務系9,845室のうち1,362室(13.8%)、瀬戸内工業ベルトに限れば448室(7.7%)しかない。
- — 需要は弱くない。業務系の推定OCCは86.6%(2026年5〜7月平均・N=85施設)で中国地方5県と同水準。GW2026では上位施設がLT33〜35で完売した。
- — アッパーミドル100室型(22㎡・推定成約ADR¥10,000・稼働82%)のGOP利回りは建設期間インフレ後で6.3%、最も保守的な前提でも5.3%を確保する。
エグゼクティブサマリー — 14市町の階層と、その間に開いた帯
県全体の推定成約ADRは直近12ヶ月(2025年8月〜2026年7月)平均で約7,600円、前年同期比+2.0%。全国平均と比べれば控えめな水準だが、この一つの数字の内側に3.7倍の階層が畳み込まれている。上位は周防大島町・萩市・長門市といった観光・温泉エリア、下位は瀬戸内海沿いの工業都市群である。そして両者の間、8,000〜12,000円という価格帯に、県内の客室ストックがほとんど存在しない。
県内14市町の推定成約ADR — 上位1.9万円台から下位5,100円まで
市町単位で推定成約ADRを12ヶ月平均に均すと、階層は明瞭に3層に分かれる。最上位は周防大島町の約19,100円。瀬戸内の離島型リゾート・一棟貸し在庫が中心で、対象施設数が少ないぶん振れ幅は大きいが、県内で唯一の1万円台後半である。第2層が萩市(約12,400円)・長門市(約10,700円)・下関市(約9,600円)の1万円前後。第3層が山口市(約8,200円)以下、瀬戸内工業ベルトの6,000円前後帯である。
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR、対象14市町・各市町とも確定12ヶ月/各月の集計対象施設数3施設以上)
| 市町 | 推定成約ADR (直近12ヶ月平均) | 前年同期 12ヶ月平均 | 前年比 | 集計対象 施設数(最大) | 集計月数 |
|---|---|---|---|---|---|
| 周防大島町 | ¥19,124 | ¥17,888 | +6.9% | 4 | 12 |
| 萩市 | ¥12,375 | ¥12,808 | -3.4% | 18 | 12 |
| 長門市 | ¥10,720 | ¥10,676 | +0.4% | 25 | 12 |
| 下関市 | ¥9,622 | ¥8,439 | +14.0% | 41 | 12 |
| 山口市 | ¥8,187 | ¥8,128 | +0.7% | 29 | 12 |
| 美祢市 | ¥6,655 | ¥7,730 | -13.9% | 3 | 12 |
| 宇部市 | ¥6,477 | ¥6,124 | +5.8% | 15 | 12 |
| 岩国市 | ¥6,084 | ¥5,725 | +6.3% | 17 | 12 |
| 下松市 | ¥6,038 | ¥6,031 | +0.1% | 6 | 12 |
| 周南市 | ¥6,023 | ¥6,335 | -4.9% | 18 | 12 |
| 光市 | ¥5,937 | ¥5,985 | -0.8% | 4 | 12 |
| 防府市 | ¥5,873 | ¥5,912 | -0.7% | 8 | 12 |
| 山陽小野田市 | ¥5,863 | ¥6,254 | -6.3% | 6 | 12 |
| 柳井市 | ¥5,105 | ¥4,924 | +3.7% | 4 | 12 |
出典:メトロエンジンリサーチ&コンサルティング(N=14市町、確定月のみ/各月の集計対象施設数3施設以上を採用)
前年比で目を引くのは下関市の+14.0%である。県内でこの伸びは突出している。関門海峡という観光資源と業務需要が同居する結節点であることに加え、韓国・釜山との定期航路のゲートという性格が価格の底を押し上げていると読める。関釜フェリーは新型コロナ禍で休止していた旅客運送を再開しており、下関港は山口県最大の国際フェリー港として機能している。宇部市(+5.8%)・岩国市(+6.3%)も工業ベルトの中では伸びている一方、周南市(-4.9%)・山陽小野田市(-6.3%)は前年から横ばい〜微減で、6,000円前後という水準が固定化している。業態別に前年同月比を分解すると、ビジネス系とシティ系で方向が割れている点も見逃せない(詳細は山口県の推定成約ADR、2026年上期はビジネス+3.4%・シティ−6.4%を参照)。
出典:メトロエンジンリサーチ&コンサルティング(確定月のみ/2024年は8〜12月、2026年は1〜7月)
月次でみると、山口県のADRは季節変動が小さい。8月と5月(連休)に山があり、6月・12月に谷が来るが、振幅は月次平均に対して概ね-10%〜+16%の範囲に収まる。リゾート依存度の高い県ではピーク月が年間収益を決めるが、山口県は業務需要が客室ストックの多数を占めるため、通年で平準化された需要構造になっている。投資の観点では、これはピークリスクが小さい代わりに、単価の底上げがそのまま年間収益に効くことを意味する。
| 県 | 推定成約ADR (直近12ヶ月平均) | 前年同期 12ヶ月平均 | 前年比 | 推定OCC (全業態) | 集計対象施設数 (ADR最大/OCC平均) |
|---|---|---|---|---|---|
| 島根県 | ¥10,419 | ¥9,753 | +6.8% | 86.7% | 180 / 238 |
| 広島県 | ¥8,655 | ¥8,168 | +6.0% | 87.3% | 305 / 377 |
| 鳥取県 | ¥8,622 | ¥8,439 | +2.2% | 85.1% | 153 / 172 |
| 岡山県 | ¥8,319 | ¥8,195 | +1.5% | 86.1% | 196 / 242 |
| 山口県 | ¥7,559 | ¥7,409 | +2.0% | 85.8% | 199 / 204 |
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADRは確定月のみ・各月の集計対象施設数3施設以上/推定OCCはOTA販売在庫に基づく推定値)
県の外に目を移すと、山口県の位置がより鮮明になる。中国地方5県を同じ基準で並べると、山口県の推定成約ADR ¥7,559は5県で最も低く、最上位の島根県(¥10,419)とは1.4倍、隣接する広島県(¥8,655)とも約1,100円の差がある。ところが推定OCCは85.8%で、鳥取85.1%・岡山86.1%・広島87.3%とほぼ同じ水準にある。在庫の消化度合いは近隣県と変わらないのに、単価だけが一段低い——これが山口県の構造である。稼働で説明できない価格差は、需要の弱さではなく、上の価格帯を取りにいく商品が置かれていないことを示している。
湯田温泉パラドクス — 県内最大級の温泉街を持つ山口市が8,200円にとどまる理由
山口市には湯田温泉がある。県内最大級の温泉街であり、旅館の集積という点では長門湯本(長門市)や萩と比べても遜色ない。にもかかわらず、山口市の市全体の推定成約ADRは約8,200円で、長門市(約10,700円)・萩市(約12,400円)を下回る。
この逆転は、業態別に分解すると解ける。旅館業態だけを取り出せば、山口市の推定成約ADRは約15,400円で、長門市(約12,100円)を上回っている。温泉宿としての単価は決して低くない。市全体の数字を押し下げているのは、県都機能に紐づく業務系ホテルの厚みである。山口市の業務系ホテルの推定成約ADRは約7,100円で、これが施設数・客室数の多数を占めるため、市の中央値が業務帯に引っ張られる。エリアを下関・湯田温泉・岩国・秋吉台/長門湯本の4層に分けた読み解きは山口県の宿泊市場を4層で読むで詳しく整理している。
| 市 | 業務系ホテル 推定成約ADR | 旅館 推定成約ADR | 市全体 推定成約ADR | 集計対象施設数 (業務系/旅館・中央値) |
|---|---|---|---|---|
| 萩市 | ¥8,280 | ¥19,271 | ¥12,375 | 5 / 11 |
| 長門市 | ¥8,686 | ¥12,110 | ¥10,720 | 3 / 21 |
| 山口市 | ¥7,067 | ¥15,399 | ¥8,187 | 16 / 11 |
| 下関市 | ¥7,005 | ¥14,541 | ¥9,622 | 16 / 16 |
| 岩国市 | ¥5,830 | ¥15,650 | ¥6,084 | 10 / 5 |
| 周南市 | ¥5,483 | ¥23,657 | ¥6,023 | 15 / 3 |
| 宇部市 | ¥6,064 | — | ¥6,477 | 12 / — |
| 防府市 | ¥5,857 | — | ¥5,873 | 6 / — |
| 山陽小野田市 | ¥6,001 | — | ¥5,863 | 4 / — |
| 下松市 | ¥5,718 | — | ¥6,038 | 4 / — |
| 柳井市 | ¥5,210 | — | ¥5,105 | 3 / — |
出典:メトロエンジンリサーチ&コンサルティング(2025年8月〜2026年7月の確定12ヶ月平均、各月の集計対象施設数3施設以上/該当データが6ヶ月未満の業態は「—」)
この表は、山口県の価格構造を一枚で説明している。旅館業態は萩市(約19,300円)を筆頭に1万円台が並ぶ。業務系ホテルは長門市・萩市の8,000円台を除けば、ほぼ全市が5,000〜7,000円台に密集する。両者の間、8,000〜12,000円の帯に立っている業態がない。温泉地を持つ市が県都機能と同居すると、旅館の単価がいくら高くても、市の代表値は業務帯に引き寄せられる。裏を返せば、山口市には「湯田温泉という素材を持ちながら、業務帯より一段上の価格で売れる商品」を置く余地がある、ということでもある。
出典:メトロエンジンリサーチ&コンサルティング(2025年8月〜2026年7月の確定12ヶ月平均)
価格帯ホワイトスペース — 業務系9,845室のうち8,000〜12,000円帯は1,362室(13.8%)
ここからが本稿の主眼である。県内で客室15室以上・推定成約ADRが確定している158施設(計12,989室)を価格帯別に並べ直すと、分布のかたちが見えてくる。
| 推定成約ADR帯 | 全業態 施設数 | 全業態 客室数 | 客室 シェア | 業務系 施設数 | 業務系 客室数 | 業務系 客室シェア |
|---|---|---|---|---|---|---|
| 〜6,000円 | 50 | 4,403 | 33.9% | 44 | 4,200 | 42.7% |
| 6,000〜8,000円 | 45 | 4,686 | 36.1% | 36 | 4,244 | 43.1% |
| 8,000〜12,000円 | 23 | 1,949 | 15.0% | 12 | 1,362 | 13.8% |
| 12,000〜20,000円 | 17 | 870 | 6.7% | 1 | 39 | 0.4% |
| 20,000円〜 | 23 | 1,081 | 8.3% | 0 | 0 | 0.0% |
出典:メトロエンジンリサーチ&コンサルティング(N=158施設・12,989室/うち業務系93施設・9,845室。客室15室以上かつ確定6ヶ月以上のデータを持つ施設に限定)
出典:メトロエンジンリサーチ&コンサルティング(N=158施設・12,989室)
全業態でみると、8,000円未満に9,089室(客室シェア70.0%)が集中し、12,000円超に1,951室(15.0%)がある。その中間、8,000〜12,000円帯は1,949室で15.0%。一見それほど薄くないように見えるが、この帯の内訳は萩・長門の中価格帯旅館と、下関・山口の一部ホテルでほぼ占められている。
業務系だけに絞ると、空白はさらに鮮明になる。業務系9,845室のうち、8,000〜12,000円帯は1,362室で13.8%、12,000円超はわずか39室(0.4%)。つまり山口県の業務系ホテルは、事実上8,000円未満の単一レンジで運営されている。
瀬戸内工業ベルト(宇部・周南・岩国・防府・山陽小野田・下松・光・柳井の8市町)に限れば、この構造はさらに極端になる。ベルト内の業務系53施設・5,811室のうち、8,000〜12,000円帯は3施設・448室(客室ベースで7.7%)、12,000円超はゼロ。この帯を先行して押さえているのはグリーンリッチホテル徳山駅前(周南市・117室)、ABホテル宇部新川(宇部市・128室)、ホテルルートイン宇部(宇部市・203室)の3施設であり、いずれもエリア内で相対的に高い価格を取れている実績を持つ。
出典:メトロエンジンリサーチ&コンサルティング(N=158施設、客室15室以上・確定6ヶ月以上) ■青枠=ホワイトスペース① ■濃紺枠=ホワイトスペース②
密集埋まっている領域
¥5,000〜8,000 × 60〜250室
県内の宿泊ストックの大半(全業態95施設・9,089室)がここに集中する。新規参入時の差別化はコスト構造の勝負になりやすい。
WS①工業ベルトのアッパーミドル
¥8,000〜12,000 × 90〜140室
ベルト8市町の業務系で客室ベース7.7%(448室)のみ。就業厚と連休需要は確認できるのに、商品が置かれていない帯。
WS②温泉地の中規模ライフスタイル
¥12,000〜20,000 × 40〜90室
湯田・長門湯本・萩に既存旅館は厚いが、この規模帯の非旅館型(宿泊主体・軽食提供)はまだ手つかず。
需要側の裏付け — 業務系の推定OCC 86.6%(2026年5〜7月平均・N=85施設)、連休は1ヶ月前に完売する
価格帯が空白であることは、それ自体では投資判断の材料にならない。需要がないから空白なのか、需要はあるのに商品がないのかを区別する必要がある。ここでは2つの角度から需要側を確認する。
出典:メトロエンジンリサーチ&コンサルティング(図6:N=204施設・12,612室、2026年5〜7月の3ヶ月平均/図7:N=3施設、観測点32〜48日)
第1に稼働。2026年5〜7月の3ヶ月平均で、山口県の推定OCCは全業態85.8%(N=204施設・12,612室)、業務系86.6%(N=85施設・9,346室)、シティ86.9%(N=8施設)、旅館85.2%(N=58施設)、リゾート75.3%(N=14施設)。業務系の86.6%は、供給余地があると読める水準である。一般に推定OCCが95%を超えるエリア・業態は在庫の余力が慢性的に薄く新規供給の吸収余地が大きい、80%を下回れば慎重に見るべき、というのが目安になるが、山口県の業務系はその中間よりやや上、つまり「今の価格帯では十分に売れており、価格を一段上げる商品を入れる余地がある」ゾーンに位置する。
| # | 施設名 | 所在 | 総客室数 | 平均 早期完売LT | 完売を 観測した日数 | 延べ 完売観測日数 |
|---|---|---|---|---|---|---|
| 1 | サンホテル下松 | 下松市 | 104室 | LT35.0 | 5/5日 | 89日 |
| 2 | ホテルルートイン山口 湯田温泉 | 山口市 | 186室 | LT34.5 | 2/5日 | 63日 |
| 3 | ロイヤルシティホテル | 宇部市 | 79室 | LT34.5 | 4/5日 | 111日 |
| 4 | コンフォートホテル新山口 | 山口市 | 139室 | LT34.0 | 3/5日 | 62日 |
| 5 | スーパーホテル 宇部・興産通り | 宇部市 | 108室 | LT34.0 | 3/5日 | 64日 |
| 6 | 東横INN岩国駅西口 | 岩国市 | 240室 | LT34.0 | 3/5日 | 78日 |
| 7 | 東横INN徳山駅新幹線口 | 周南市 | 219室 | LT33.5 | 2/5日 | 66日 |
| 8 | ホテルルートイン徳山駅前 | 周南市 | 188室 | LT33.5 | 2/5日 | 64日 |
| 9 | ホテルルートイン宇部 | 宇部市 | 203室 | LT33.3 | 3/5日 | 91日 |
| 10 | ホテルアムゼ新山口 | 山口市 | 80室 | LT33.3 | 3/5日 | 80日 |
| 11 | グリーンリッチホテル岩国駅前 | 岩国市 | 135室 | LT33.0 | 2/5日 | 32日 |
| 12 | ホテルルートイン周南-徳山東インター- | 周南市 | 250室 | LT33.0 | 3/5日 | 76日 |
出典:メトロエンジンリサーチ&コンサルティング(対象=2026年5月2〜6日チェックイン・山口県の業務系ホテル。母集団157施設のうち観測データのある88施設、さらにOTA公開枠が総客室の30%以上の62施設を集計対象とした上位12施設)
第2に、確定済みのピーク日における残室消化スピード。2026年のゴールデンウィーク(5月2〜6日チェックイン、すでに完了した日程)を対象に、県内の業務系ホテルの残室推移を室ベースで追った。上位施設は平均してLT33〜35、つまりチェックインの1ヶ月以上前に残室が0室に到達している。サンホテル下松(下松市・104室)は対象5日間すべてで完売を観測し、延べ89日分の完売日数を記録した。ロイヤルシティホテル(宇部市・79室)は延べ111日、ホテルルートイン宇部(宇部市・203室)は延べ91日。コンフォートホテル新山口(山口市・139室)は5月3日チェックインでLT53時点に残室111/139室あったものがLT34で0室に到達し、そのまま前日まで完売が続いた。
注意すべきは、この観測が2026年3月10日以降のデータに基づくため、5月3日チェックインではLT54から先しか遡れないことである。実際の完売はさらに早かった可能性がある。それでもLT34という数字は、ADR 6,000円前後の在庫が1ヶ月以上前に払底していることを示している。工業ベルトの業務系ホテルは、価格の低さで売れているのではなく、そもそも在庫の絶対量に余裕がない。
温泉業態でも同じ構図が確認できる。旅館では山口市の3施設(ユウベルホテル松政89室・お宿Onn湯田温泉115室・西の雅 常盤90室)が平均LT26〜29で完売に到達し、いずれも4日間で完売を観測している。長門市の湯本観光ホテル 西京(106室)は平均LT28.3、萩本陣(萩市・91室)は5日間すべてで完売を観測した。湯田温泉・長門湯本・萩という県内の主要温泉地は、連休需要に対して在庫の余力がほとんど残らない。(対象261施設のうち観測データのある62施設、OTA公開枠30%以上の52施設を集計)
読み方の注意:OTA公開枠が総客室の30%未満の施設は集計から除外している。公開枠が小さい施設については、公式サイト直販・旅行会社・法人契約といったOTA以外のチャネルが中心である可能性、ホテル側が在庫を小出しに追加していく在庫コントロールを行っている可能性、契約上の割当がもともと少ない可能性などが考えられ、OTA上の残室だけでは需給を判断できないためである。また残室0は「販売枠を売り切った」という観測であり、施設全体が満室であることを意味しない。
立地の裏付け — 徳山駅圏1,978事業所・15,527人、下関駅圏のオフィス系比率23.4%
連休需要だけでは、アッパーミドル帯の平日稼働は説明できない。工業ベルトの業務系ホテルは平日の出張需要が収益の土台であり、その厚みは駅周辺の就業データで確認できる。
| 中心座標(半径1km) | 事業所数 | 従業者数 | オフィス系 従業者数 | オフィス系 比率 |
|---|---|---|---|---|
| 徳山駅(周南市) | 1,978 | 15,527 | 2,976 | 19.2% |
| 下関駅(下関市) | 1,445 | 15,275 | 3,570 | 23.4% |
| 新山口駅(山口市) | 1,276 | 13,516 | 2,029 | 15.0% |
| 岩国駅(岩国市) | 1,232 | 10,486 | 1,583 | 15.1% |
| 防府駅(防府市) | 1,202 | 10,072 | 1,126 | 11.2% |
| 湯田温泉駅(山口市) | 797 | 9,176 | 1,482 | 16.2% |
| 宇部新川駅(宇部市) | 753 | 7,161 | 1,587 | 22.2% |
出典:総務省・経済産業省「経済センサス-活動調査(2021年)」/境界=総務省「国勢調査2020 小地域」(e-Stat統計GIS)よりメトロエンジンリサーチ&コンサルティング作成(N=7地点・半径1km、いずれも収録範囲は良好)
出典:総務省・経済産業省「経済センサス-活動調査(2021年)」よりメトロエンジンリサーチ&コンサルティング作成
徳山駅(周南市)半径1kmには1,978事業所・従業者15,527人が集積し、県内の主要駅では最大規模である。従業者数では下関駅(15,275人)がほぼ並び、オフィス系比率では下関駅が23.4%と最も高い。次いで宇部新川駅が22.2%、徳山駅19.2%。新山口駅(15.0%)・岩国駅(15.1%)は従業者数こそ1万人超だが、オフィス系比率は相対的に低く、製造・物流を含む幅広い就業構造になっている。防府駅は11.2%で、駅前商業と製造の色が濃い。
ここで重要なのは、徳山・下関・宇部新川という「オフィス系比率が20%前後で、従業者7,000〜15,000人規模」の駅圏が、まさに8,000〜12,000円帯が空白になっているエリアと重なることである。オフィス系従業者の厚みは、宿泊単価の上限をある程度規定する。法人出張の宿泊料規程が6,000円台に張り付いているとは考えにくく、実際に県外・首都圏からの出張者にとって8,000〜10,000円は標準的なレンジである。この帯の商品が置かれていないために、需要が既存の6,000円台在庫へ流れ込み、連休だけでなく平日も高稼働になっている、という読み筋が立つ。
出典:メトロエンジンリサーチ&コンサルティング(N=107施設・客室40室以上かつ推定成約ADRが確定している施設)
地図に落とすと、価格の地理的な偏りがそのまま見える。1万円超(濃紺)は萩・長門・周防大島という県北・離島に固まり、瀬戸内海沿いの帯(宇部〜山陽小野田〜防府〜周南〜下松〜光〜岩国)はほぼ全て6,000〜8,000円未満の色で埋まる。下関と山口市だけが、この2つの世界の境界に立っている。
地価面でも工業ベルトは投資適地としての条件を満たす。令和8年地価公示(山口県分)によれば、県内17市町304地点の平均変動率は商業地+0.8%(3年連続上昇)、住宅地+0.7%(5年連続上昇)で、商業地の平均価格は64,100円/㎡、住宅地は36,000円/㎡。三大都市圏や広島・福岡と比べれば土地取得コストは一桁違い、総投資額に占める建設費の比率が高くなる。つまり山口県の投資判断は、地価の見立てではなく、建設費と客単価の関係でほぼ決まる。
供給パイプライン — 2026年に主要6件721室、うち5件が工業ベルト
この空白に、市場はすでに反応し始めている。OTA掲載が確認できた新規開業を年別に並べると、2026年の山口県では次の6件が主要な供給として立ち上がっている。
| 開業年 | 施設名 | 所在 | 客室数 | 立地の性格 |
|---|---|---|---|---|
| 2026年 | 東横INN宇部新川駅 | 宇部市 | 207室 | 工業ベルト・駅前 |
| 2026年 | アパホテル〈山口岩国駅前西〉 | 岩国市 | 150室 | 工業ベルト・駅前/同ブランドの岩国初進出 |
| 2026年 | Epoca Base Ube | 宇部市 | 132室 | 工業ベルト |
| 2026年 | ホテルリブマックス徳山駅前 | 周南市 | 99室 | 工業ベルト・駅前 |
| 2026年 | 下関大坂屋ホテル | 下関市 | 88室 | 関門結節点 |
| 2026年 | HOTEL R9 The Yard光 | 光市 | 45室 | 工業ベルト |
| 2025年 | ホテルアクティブ新山口プレミア | 山口市 | 194室 | 新幹線駅前 |
| 2025年 | リゾナーレ下関 | 下関市 | 187室 | 関門・海峡観光 |
| 2025年 | HOTEL R9 The Yard 岩国玖珂インター | 岩国市 | 51室 | 高速IC |
| 2025年 | HOTEL R9 The Yard 山口阿知須 | 山口市 | 40室 | 幹線沿い |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、山口県 2025年18件・2026年12件のうち客室40室以上を抜粋)/アパホテル株式会社プレスリリース(2026年4月7日)
※新規開業データはOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、直近以降の月・翌年以降は今後の掲載追加により件数が増加します。現時点の数字は確定パイプラインの下限値としてお読みください。国土交通省「建築物動態統計調査」ベースの計画データでは、調査時点で山口県内に該当する大型ホテル計画は下関市あるかぽーと地区の1件(190室・2025年12月完成)のみが捕捉されており、こちらも確認申請ベースのため今後の申請追加で増加します。
注目すべきは供給の地理的な集中である。2026年の主要6件721室のうち、宇部・岩国・周南・光の工業ベルト4市に5件633室が入る。ブランドの初進出も相次いでおり、アパホテル〈山口岩国駅前西〉は2026年6月にプレオープンした岩国市初のアパホテルで、山口県内では防府に続く2棟目にあたる。東横INN宇部新川駅も宇部新川駅から徒歩圏の駅前立地である。
ただしこれらはいずれも既存の6,000〜8,000円帯を厚くする供給であり、8,000〜12,000円帯を埋めるものではない。供給は増えているが、価格帯の空白は依然として空白のまま残っている。これは新規参入者にとって、むしろ好材料と読める。エリアの認知と業務需要のパイが既存プレイヤーによって耕され続ける一方、単価の上の帯は依然として競合が薄いからである。
開発シナリオ試算 — アッパーミドル100室型が利回り6.3〜7.2%で最も収まる
ここまでの読み筋を、開発シナリオとして数値化する。想定地は瀬戸内工業ベルトの主要駅前(周南・宇部・岩国のいずれか)、敷地1,200㎡、土地取得は令和8年地価公示の県内商業地平均64,100円/㎡を用いる。
| 項目 | A. エコノミー据置型 | B. アッパーミドル型 推奨 | C. アップスケール型 |
|---|---|---|---|
| 客室数 | 90室 | 100室 | 70室 |
| 1室あたり面積 | 18㎡ | 22㎡ | 30㎡ |
| 想定 推定成約ADR(税抜相当) | ¥6,500 | ¥10,000 | ¥16,000 |
| 想定 稼働率 | 84% | 82% | 75% |
| 客室部分比率 | 68% | 65% | 60% |
| 建築単価(2025年実績) | 202.6万円/坪 | 202.6万円/坪 | 240.5万円/坪 |
| 建設費(2025年実績ベース) | 14.6億円 | 20.7億円 | 25.5億円 |
| 土地取得費 | 0.77億円 | 0.77億円 | 0.77億円 |
| 総投資額(2025年実績ベース) | 15.4億円 | 21.5億円 | 26.2億円 |
| 年間売上(客室+付帯) | 2.06億円 | 3.44億円 | 3.53億円 |
| GOP率 | 50% | 45% | 38% |
| GOP | 1.03億円 | 1.55億円 | 1.34億円 |
| GOP利回り(2025年実績ベース) | 6.7% | 7.2% | 5.1% |
| 建設費(建設期間インフレ後) | 16.9億円 | 24.0億円 | 29.5億円 |
| 総投資額(インフレ後) | 17.7億円 | 24.8億円 | 30.2億円 |
| GOP利回り(インフレ後) | 5.8% | 6.3% | 4.4% |
| 単純回収年数(インフレ後) | 17.1年 | 16.0年 | 22.6年 |
出典:建築単価=国土交通省「建築着工統計」ベースの2025年実績(RC造202.6万円/坪、S造240.5万円/坪)/建設期間インフレ率=Turner & Townsend予測(2026年+5.3%、2027年+5.0%)および本稿想定(2028年以降+4.5%、施工中間時点まで複利で1.157倍)/土地単価=令和8年地価公示 山口県 商業地平均64,100円/㎡/ADR・稼働率前提=メトロエンジンリサーチ&コンサルティング。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
シナリオAは既存の価格帯をそのままなぞる案である。建設費が抑えられるためGOP利回りは6.7%(インフレ後5.8%)と悪くないが、ベルト内の業務系5,811室のうち8,000円未満は50施設・5,363室と競合が最も厚く、需要は取れても単価の上振れ余地が小さい。シナリオCは30㎡・16,000円という上位帯を狙う案だが、S造・高仕様の建設単価と稼働率75%の前提が重く、利回りは5.1%(インフレ後4.4%)にとどまる。
最も収まりがよいのはシナリオBである。22㎡・100室・推定成約ADR 10,000円・稼働82%という前提で、GOP利回りは7.2%(建設期間インフレを織り込んだ後で6.3%)。ADR 10,000円は既存のベルト内3施設(8,000〜11,700円)の実績レンジ内にあり、稼働82%は県内業務系の3ヶ月平均86.6%より4pt保守的に置いている。前提が既存実績の範囲内に収まっているという点で、A・Cより実現可能性が高い。
| シナリオB 感度分析 | ベースケース | ADR -10% | 稼働 -5pt | 両方 |
|---|---|---|---|---|
| 推定成約ADR | ¥10,000 | ¥9,000 | ¥10,000 | ¥9,000 |
| 稼働率 | 82% | 82% | 77% | 77% |
| 年間売上 | 3.44億円 | 3.10億円 | 3.23億円 | 2.91億円 |
| GOP | 1.55億円 | 1.39億円 | 1.45億円 | 1.31億円 |
| GOP利回り(2025年実績ベース) | 7.2% | 6.5% | 6.8% | 6.1% |
| GOP利回り(インフレ後) | 6.3% | 5.6% | 5.9% | 5.3% |
出典:メトロエンジンリサーチ&コンサルティング(前提は上表と同一)
ADRを1割、稼働を5pt同時に切り下げた最も保守的なケースでも、GOP利回りは6.1%(インフレ後5.3%)を確保する。工業ベルトの土地取得コストが総投資額の3〜4%程度にとどまるため、下振れ耐性が構造的に高い。逆に言えば、この地域の投資リスクはほぼ全て建設費のインフレに集約される。建設費が想定を1割超過すれば利回りは0.6pt前後低下する計算になる。
| ADR ¥8,000 | ADR ¥9,000 | ADR ¥10,000 | ADR ¥11,000 | ADR ¥12,000 | |
|---|---|---|---|---|---|
| 想定稼働率 74% | 4.5% | 5.1% | 5.6% | 6.2% | 6.8% |
| 想定稼働率 78% | 4.8% | 5.4% | 5.9% | 6.5% | 7.1% |
| 想定稼働率 82% | 5.0% | 5.6% | 6.3% BASE | 6.9% | 7.5% |
| 想定稼働率 86% | 5.2% | 5.9% | 6.6% | 7.2% | 7.9% |
| 想定稼働率 90% | 5.5% | 6.2% | 6.9% | 7.6% | 8.2% |
出典:メトロエンジンリサーチ&コンサルティング(前提は表8・シナリオBと同一:100室・客室部分比率65%・付帯収入は客室収入の15%・GOP率45%・総投資額24.8億円=建設期間インフレ後)。濃紺=BASEケース6.3%以上、淡青=最保守ケース5.3%〜6.3%、白=5.3%未満。
2軸で見ると、シナリオBの成立条件がどこにあるかがはっきりする。BASEケースの6.3%を維持できるのは、おおむねADR ¥10,000×稼働82%、ADR ¥11,000×稼働78%、ADR ¥12,000×稼働74%のいずれかを満たす組み合わせである。逆に、ADRを既存業務帯と同じ¥8,000まで下げると、稼働を90%まで引き上げても5.5%どまりで、最保守ケースの水準に張りつく。この案件の成否は稼働ではなく単価で決まる——アッパーミドル帯を取りにいく理由は、まさにここにある。
| リスク要因 | 評価 | 内容と対応の方向性 |
|---|---|---|
| 建設費インフレ | 高 | 総投資額の96%超を建設費が占める構造。着工時期の前倒し・仕様の標準化・工期短縮が利回りに最も効く。一方で建設費上昇は新規供給全体を抑制するため、既存・先行案件にとっては競争環境の緩和というアップサイド要因でもある。 |
| 単価帯の受容性 | 中 | ベルト内で8,000〜11,700円を実現している3施設が先行実績として存在する。ただし法人契約の宿泊料規程が単価の上限を規定するため、コーポレート営業と価格設計を同時に組む必要がある。 |
| 需要変動 | 低 | 県全体の月次ADRの振幅が-10%〜+16%と季節性が小さく、業務需要が通年で平準化されている。連休ピークでは1ヶ月以上前に在庫が払底する。 |
| 供給競合 | 中 | 2026年に工業ベルト4市で633室が立ち上がるが、いずれも6,000〜8,000円帯。8,000〜12,000円帯の競合は限定的な状態が続く見込み。 |
| 土地取得 | 低 | 商業地平均64,100円/㎡と取得コストが低く、総投資額に占める比率は3〜4%。地価は3年連続上昇だが変動率は+0.8%と穏やか。 |
出典:メトロエンジンリサーチ&コンサルティング/国土交通省「地価公示(令和8年)」/国土交通省「建築着工統計」
まとめ — 山口県の伸びしろは「上の帯」にある
山口県の宿泊市場を14市町・158施設・12,989室の粒度で分解すると、三つのことが見えた。
第一に、県内の価格階層は3.7倍に開いており、その上位は萩・長門・周防大島という観光資源、下位は瀬戸内工業ベルトの業務需要が担っている。第二に、その間の8,000〜12,000円帯が、とくに業務系で客室ベース13.8%(工業ベルトに限れば7.7%)まで薄い。第三に、需要側は弱くない——業務系の推定OCCは86.6%(2026年5〜7月平均・N=85施設)、連休ピークでは複数の施設がLT33〜35で完売に到達している。
この三つを重ねると、山口県の伸びしろは「新しいエリアを開くこと」ではなく「既に需要のあるエリアで、一段上の価格帯の商品を置くこと」にあるとわかる。徳山・下関・宇部新川という、オフィス系従業者が7,000〜15,000人規模で集積する駅圏に、22㎡前後・100室規模・推定成約ADR 10,000円台のプロダクトを置く。試算上のGOP利回りは建設費インフレを織り込んだ後でも6.3%、最も保守的な前提でも5.3%を確保する。
湯田温泉を抱えながら市の代表値が8,200円にとどまる山口市も、同じ論理の延長線上にある。旅館業態単独では15,400円を実現できている市であり、業務帯と温泉帯の中間——12,000〜20,000円で40〜90室規模の非旅館型プロダクト——が置かれていない。県内で最も「素材はあるが商品がない」状態にあるのが、この市である。
山口県は、投資家の視野に入りにくい県だった。地価が安く、地味で、目立ったピークがない。だがその特徴は裏返すと、土地リスクが小さく、季節変動が小さく、そして価格帯の空白が長く放置されてきた、ということでもある。中国地方の投資マップにおいて、山口県はまだ塗られていない白地である。
⚠ データの取り扱いについて:本記事の推定成約ADRは、確定済みの月(2025年8月〜2026年7月)のみを集計対象としています。将来月の掲載価格は調査時点でOTAに公開されている販売価格に基づくスナップショットであり、チェックイン日に近づくにつれて変動するため、本記事の分析には含めていません。また残室シグナルの観測は2026年3月10日以降のデータに基づくため、2026年5月チェックインではLT54より前の状況は遡れません。実際の完売はここで示したリードタイムより早かった可能性があります。
あわせて読みたい
- 山陰4都市ホテル投資マップ — 鳥取砂丘ラグジュアリーから読む4都市階層分析
- 山口県の宿泊市場を4層で読む — 下関・湯田温泉・岩国・秋吉台/長門湯本の価格とホワイトスペース
- 山口県の推定成約ADR、2026年上期はビジネス+3.4%・シティ−6.4%
- 山口DC2026、単価はもう動いている — 市町別の月次カーブと予約進度で読む10〜12月
- 愛媛県ホテル投資マップ — 道後温泉・松山・しまなみ海道を推定成約ADRで階層分析
- 宮崎・佐賀のホテル投資ホワイトスペース — ADR×早期完売LTで読む2県の価格帯構造
- 広島県2026年開業1,003室の中身 — 大型ビジネス系に偏る供給と、6月に反転した推定成約ADRのYoY
- 滋賀のホテル開発、2026年新規供給は既存比1.5% — 業務帯に空く価格帯と利回り試算
参考資料・出典一覧
■ データソース
推定成約ADR・推定OCC・残室推移・新規開業は、メトロエンジンリサーチ&コンサルティングの集計(山口県14市町・158施設12,989室/ADRは確定月2025年8月〜2026年7月、OCCは2026年5〜7月)。地価・建築単価・観光統計・企業立地は国土交通省、総務省、山口県および各社の公表資料。
■ 試算前提
開発シナリオは敷地1,200㎡・土地単価64,100円/㎡(令和8年地価公示 山口県 商業地平均)、客室部分比率68/65/60%、建築単価はRC造202.6万円/坪・S造240.5万円/坪(2025年実績)、建設期間インフレは施工中間時点まで複利1.157倍、付帯収入は客室収入の15%、GOP率は業態別に38〜50%を適用。感度分析はこの前提を固定したうえでADRと稼働率のみを動かしている。
■ 限界・留意点
ADR・OCCはOTAの公開価格と販売在庫に基づく推定値であり、各施設の実績値ではない(上場ホテルREITの物件別開示との照合で誤差中央値は約7%)。将来月は集計対象に含めていない。残室の観測は2026年3月10日以降のデータに基づくため、それ以前のリードタイムは遡及できない。開発シナリオは代表試算であり、個別案件の投資判断には詳細なフィージビリティ・スタディを要する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(山口県14市町・158施設)、推定稼働率(OCC)、残室推移・完売観測、新規開業(OTA掲載確認ベース)
■ 政府統計・公的データ
- 山口県「令和8年地価公示(山口県分)の結果について」(商業地+0.8%・平均64,100円/㎡、住宅地+0.7%・平均36,000円/㎡、17市町304地点)
- 総務省・経済産業省「経済センサス-活動調査(2021年)」/境界=総務省「国勢調査2020 小地域」(e-Stat統計GIS)
- 国土交通省「建築着工統計」(建築単価の実績値)/国土交通省「建築物動態統計調査」(計画パイプライン)
- 山口県「観光客動態調査・令和6年観光動態調査」(外国人延べ宿泊者数が過去最高)
- 観光庁「宿泊旅行統計調査」
■ ニュース・プレスリリース
- アパホテル株式会社「山口県岩国市アパホテル初進出! アパホテル〈山口岩国駅前西〉として2026年6月5日オープン」(2026年4月7日)
- アパホテル株式会社「山口県2棟目 アパホテル〈山口岩国駅前西〉 本日プレオープン」(150室・2026年6月5日プレオープン)
- 東横INN宇部新川駅 施設情報
- 関釜フェリー株式会社 公式サイト(下関〜釜山 定期航路)
- 下関市「下関港 韓国フェリー航路」
- 山口新聞「公示地価住宅地5年連続上昇、商業地は3年連続/山口県内」
■ 投資前提
- 建設費坪単価=2025年実績(RC造202.6万円/坪、S造240.5万円/坪)
- 建設期間インフレ率=Turner & Townsend 建設市場予測(2026年+5.3%、2027年+5.0%)/2028年以降は本稿想定(+4.5%)
- GOP率=宿泊特化型の一般的レンジ(38〜50%)を業態別に適用