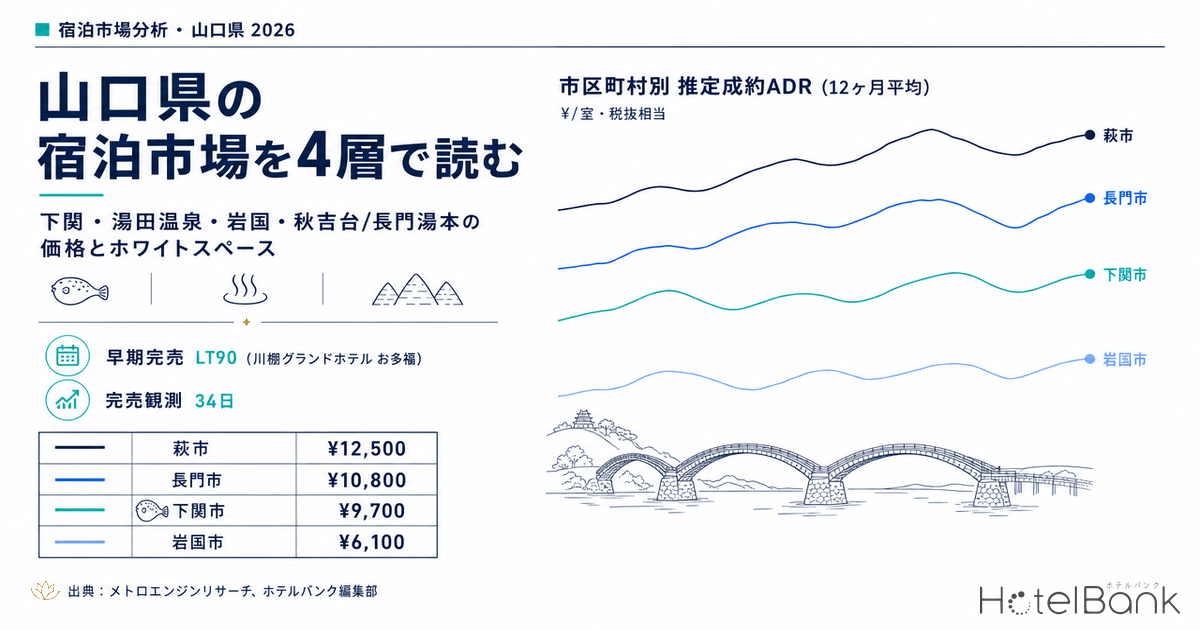
山口県の宿泊市場は、単一の「地方マーケット」として括るには性格が異なりすぎる。関門海峡とふく(ふぐ)で国内外の来訪者を集める下関、山口市の業務需要と温泉が同居する湯田温泉、錦帯橋・岩国錦帯橋空港・基地需要が交差する岩国、そして観光リゾートとして磨かれてきた秋吉台・長門湯本。本稿では、メトロエンジンリサーチのOTA公開価格データと個別施設の残室推移をもとに、この4層それぞれの価格水準・供給構成・需給の強さを、把握できる範囲で読み解く。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格(全プラン平均・税込):OTA上で公開されている全プラン(素泊まり〜食事付き)の平均販売価格。推定成約ADRとは別の指標で、概ね成約水準より高く出ます。価格帯マップ(ポジショニング)はこの掲載価格ベースで作成しています。
- 早期完売LT/LT(リードタイム):LT=チェックイン日までの日数(LT0=当日)。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ範囲:メトロエンジンリサーチが追跡するうち、OTA上で稼働が確認できる施設を対象とした集計です。OTA未掲載の民宿・簡易宿所は含まれません。
- データ出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
- — 山口県の宿泊市場は下関・湯田温泉・岩国・秋吉台/長門湯本の4層構造。推定成約ADR中央値は萩¥12,500〜岩国¥6,100と約2倍の階層差がある。
- — 供給はバジェット/エコノミー中心(N=186施設)。下関はアッパーミドル帯11施設と層が厚い一方、岩国は追跡17施設のうち11施設がバジェット帯に集中する。
- — 上位価格帯のホワイトスペースは岩国・秋吉台。錦帯橋・岩国錦帯橋空港・カルスト台地の観光資源に対し、中〜上位クラスの供給が最も薄い。
- — お盆ピーク(8/13)の残室分析(N=88施設)では下関の温泉旅館が早期完売で上位を独占。価格だけでなく需要面でも県内最強を裏づける。
- — ケーススタディ川棚グランドホテル お多福(51室)はLT90で一度完売→LT55で37室を再放出。枠の再放出設計が単価とOCCの収益機会を左右する。
4層で見る山口県の価格階層 — 温泉地が上、業務地が下
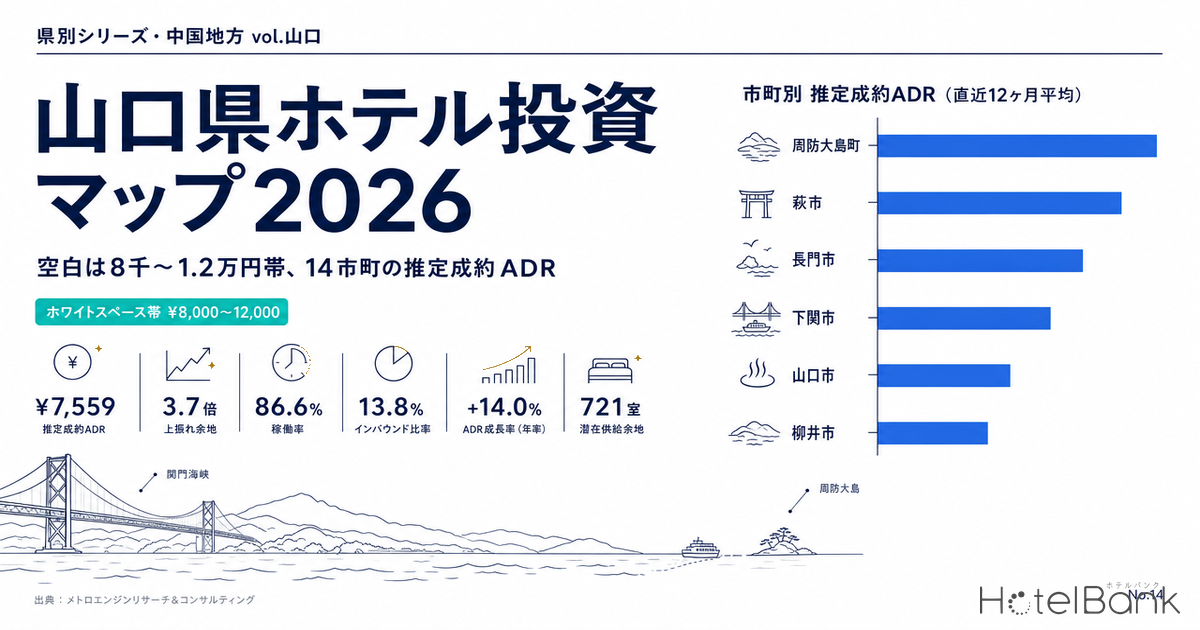
まず市区町村別の推定成約ADR(以下ADR)を並べると、山口県の宿泊市場が明確な階層を持つことがわかる。温泉と観光の性格が濃いエリアが上位に立ち、業務需要中心のエリアが下位に位置する構図である。
直近12ヶ月(2025年7月〜2026年6月)の月次ADR中央値を平均すると、萩市が約¥12,500で最も高く、長門市(長門湯本)が約¥10,800、下関市が約¥9,700と続く。一方、山口市(湯田温泉)は約¥8,300、秋吉台を擁する美祢市が約¥6,900、岩国市は約¥6,100と、主要エリアのなかでは最も低い水準にとどまる。温泉旅館や食事付きプランの比重が高いエリアほど客室単価が上振れし、ビジネス利用の比重が高いエリアほど落ち着く——地方都市圏に共通する構造が、県内でもきれいに現れている。同じく複数の温泉・観光エリアを一つの県として束ねて読む枠組みは、山形県の宿泊市場2026:4温泉エリアをADRで比較でも試みており、県ごとの階層構造の違いが見えてくる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
季節性にも4層それぞれの個性が出る。温泉地の長門市は年末年始(2026年1月に約¥14,200)や紅葉期に大きく跳ね、観光の繁閑がADRを動かす。対して山口市は年間を通じて¥7,000〜¥8,000台で安定し、業務需要が価格の下支えになっていることを示す。岩国市は¥5,800〜¥6,700の狭いレンジで推移し、平日ビジネス中心の安定した——言い換えれば、単価を積み上げる伸びしろがまだ手つかずの——マーケットといえる。
| エリア(層) | 推定成約ADR 12ヶ月平均 |
直近月 (2026-06) |
掲載価格 平均(税込) |
追跡施設数 |
|---|---|---|---|---|
| 萩市(観光) | ¥12,500 | ¥10,100 | ¥27,900 | 31 |
| 長門市(長門湯本・観光リゾート) | ¥10,800 | ¥8,800 | ¥30,900 | 34 |
| 下関市(関門・ふく・インバウンド) | ¥9,700 | ¥7,500 | ¥25,100 | 61 |
| 山口市(湯田温泉・業務+温泉) | ¥8,300 | ¥7,300 | ¥17,200 | 35 |
| 美祢市(秋吉台・観光)※ | ¥6,900 | ¥6,300 | ¥32,800 | 9 |
| 岩国市(錦帯橋・空港・基地需要) | ¥6,100 | ¥5,800 | ¥14,600 | 16 |
※美祢市は推定成約ADRの対象施設が3施設前後と少なく、参考値として掲載。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
供給構成とホワイトスペース — 岩国・秋吉台に開いた「上のレンジ」
次に、各エリアの施設を掲載価格(全プラン平均・税込)で5つの価格帯に振り分け、供給の厚みがどこにあるかを見る。ここで浮かび上がるのは、山口県全体が「バジェット/エコノミー中心 + 一部の温泉旅館」という構成であり、その中間——アッパーミドル帯——の厚みがエリアによって大きく異なる点である。
掲載価格(全プラン平均・税込)による価格帯分類。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=186施設)
まず下関市は、この中では最も供給が厚く、バランスも良い。追跡59施設のうちアッパーミドル帯(¥50,000〜¥100,000)が11施設、ミドル帯(¥25,000〜¥50,000)が21施設と、関門海峡ビューやふく会席を武器にした中〜上位の宿がしっかり層をなしている。ふくと関門ブランドが、上のレンジの需要をすでに現実の供給へと結び付けているエリアといえる。
長門市と萩市も、温泉旅館・城下町旅館の存在によってミドル帯(それぞれ14施設・12施設)に厚みがある。長門湯本ではラグジュアリー帯の宿も観測され、温泉街の再生を軸に上位価格帯が育ってきた経緯がうかがえる。長門湯本温泉は2016年から長門市・地域・事業者が連携して温泉街の再生に取り組み、2020年春に「おそと天国」をコンセプトとする新しい温泉街として生まれ変わった。星野リゾート「界 長門」(2020年3月開業)はその象徴的な一例であり、上位価格帯の一角を担う存在だ。
これに対して、上のレンジが手つかずのまま残っているのが岩国市と秋吉台(美祢市)である。岩国市は追跡17施設のうち11施設がバジェット帯(¥15,000未満)に集中し、アッパーミドル帯はわずか1施設、ミドル帯も3施設にとどまる。錦帯橋という全国級の観光資源、岩国錦帯橋空港による首都圏・沖縄からのアクセス、そして安定した基地・ビジネス需要を抱えながら、それを受け止める中〜上位クラスの宿泊供給はまだ薄い。ここには、宿泊単価を一段引き上げる明確なホワイトスペースがある。秋吉台エリア(美祢市)も追跡11施設と全体のボリュームが小さく、日本最大級のカルスト台地という観光ポテンシャルに対して、滞在型・上位価格帯の供給余地が大きく残されている。
ホワイトスペースの所在(前向きに読む):下関・長門・萩は、ふく会席や温泉旅館という形で上位価格帯の需要を供給に結び付けてきた「先行エリア」。一方、岩国・秋吉台は観光・アクセス資源に対して中〜上位クラスの供給が薄く、価格帯を引き上げる伸びしろが最も大きい「後発の機会エリア」といえる。
需給の強さは残室が語る — お盆ピークに早期完売する宿
価格と供給に続いて、実際の需要の強さを個別施設の残室推移(室ベース)から確認する。ここでは2026年のお盆ピーク(8月13日チェックイン)を対象に、OTA上で総客室の30%以上を公開している施設に絞って、残室が早く0室に到達した順にランキングした。県内で追跡できた800施設のうち、この日程で残室データを取得できたのは182施設、うち公開枠30%以上の条件を満たしたのは88施設である。
| 施設(エリア) | 総客室数 | 早期完売LT | 完売観測日数 | 現在の残室率 |
|---|---|---|---|---|
| 川棚グランドホテル お多福(下関市・川棚温泉) | 51室 | LT90 | 34日 | 35.3% |
| 萩一輪(萩市) | 30室 | LT90 | 2日 | 23.3% |
| サングリーン菊川(下関市) | 19室 | LT89 | 50日 | 0.0% |
| 一の俣温泉グランドホテル(下関市) | 30室 | LT87 | 32日 | 30.0% |
| 海眺の宿 あいお荘(山口市) | 15室 | LT67 | 40日 | 0.0% |
| KKR山口 あさくら(山口市) | 24室 | LT55 | 1日 | 12.5% |
OTA公開枠が総客室の30%以上の施設のみ集計(N=88施設、うち800施設の追跡母集団から抽出)。2026年8月13日チェックイン、調査時点2026年7月21日。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
上位を占めるのは、下関市(川棚温泉・一の俣温泉を含む)の温泉旅館である。関門・ふくの下関が価格面だけでなく需要面でも県内で最も強いことが、残室の動きからも裏づけられる。萩市・山口市の宿もLT55〜90という早い段階で完売を観測しており、お盆の観光需要は4層のいずれにも及んでいる。なお、これらは需要に強い人気宿として名前が挙がるものであり、早期に枠が埋まる実績を持つ施設である。こうしたお盆ピークの完売がどの温泉地・どのタイミングで起きているかは、お盆2026・最速完売の温泉旅館ランキングで全国規模の希少性マップとして整理している。
ケーススタディ:川棚グランドホテル お多福 — 早期完売と「枠の再放出」
ランキング首位の川棚グランドホテル お多福(下関市川棚温泉・51室)の残室推移をたどると、地方温泉旅館のお盆商戦の典型的で、かつ示唆に富むパターンが見える。8月13日チェックインに対し、LT90(5月15日時点)からLT56まで残室0室が続いた——つまり観測開始のかなり早い段階で、OTAに出ていた枠が一度売り切れていた。
川棚グランドホテル お多福(51室)2026年8月13日チェックインの残室推移(室ベース)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
転機はLT55前後である。それまで0室だった残室が一気に37室(総客室の72.5%)まで戻った。これは直前キャンセルの積み上がりというより、宿側がお盆の追加枠をまとめてOTAに放出したと読むのが自然だ。放出後は37室→34室→31室と着実に消化が進み、LT30(7月14日)で27室、そして調査時点のLT23で残18室(残室率35.3%)まで埋まってきている。完売を観測した日数は延べ34日にのぼる。
この動きは、需要が強いエリアほど「早い段階でOTA枠が一度締まり、その後の追加放出をどう設計するか」が収益機会を左右することを示している。早期に枠が埋まる集客力がすでに実証されているうえで、ピーク日程の在庫を段階的に出していく運用を組み合わせれば、単価とOCCの両面でさらなる収益拡大の余地が生まれる。旅行者の立場からは、「一度満室でも諦めずにLT55前後・そしてLT30前後で再チェックする」ことが、お盆の下関温泉を押さえる現実的な戦略になる。
4層それぞれの伸びしろ
下関(関門・ふく・インバウンド):価格・需要ともに県内で最も成熟したエリア。関門海峡ビューとふく会席という明確な武器を持ち、上位価格帯の供給も厚い。唐戸市場周辺のインバウンド来訪の増加は、今後さらに単価を押し上げるアップサイド要因になり得る。
湯田温泉(山口市・業務+温泉):年間を通じて安定した業務需要が価格を下支えする一方、温泉地としての魅力を活かした週末・レジャー単価の引き上げには伸びしろがある。平日ビジネス・週末温泉の二毛作をどう単価に反映させるかが、成長の方向性となる。湯田温泉エリアの供給と価格の現状については、湯田温泉3km圏のホテル市場:供給と価格における現状と展望でより詳しく掘り下げている。
岩国(錦帯橋・空港・基地需要):錦帯橋・岩国錦帯橋空港・安定需要という好条件を備えながら、中〜上位クラスの供給が最も薄いエリア。県内でホワイトスペースが最も明確であり、滞在の質を高める宿泊プロダクトの登場余地が大きい。
秋吉台・長門湯本(観光リゾート):長門湯本は温泉街再生によって上位価格帯を育ててきた先行事例。秋吉台は日本最大級のカルスト台地という観光資源に対し、施設ボリューム自体がまだ小さく、観光リゾートとしての開発ポテンシャルを残している。
まとめ
山口県の宿泊市場は、ふくの下関を頂点に、温泉の長門・萩、業務+温泉の湯田、そして伸びしろの大きい岩国・秋吉台という4層構造で捉えると、その個性がくっきりと見えてくる。価格階層では温泉・観光エリアが上位に立ち、供給構成ではバジェット中心の土台の上に温泉旅館が上位価格帯を形づくる。需給の強さは下関の温泉旅館が牽引し、お盆ピークには早期完売と枠の再放出が繰り返される。岩国・秋吉台に開いた上位価格帯のホワイトスペースは、この県が次に単価を伸ばしていくうえでの明確な機会である。いずれも、把握できる範囲のOTAデータが示す、前向きな成長の余地といえる。
⚠ 将来日程のADR・残室に関する注意:本記事のお盆(8月13日)に関する残室推移および県全体の将来月ADRは、調査時点でOTAに公開されている在庫・販売価格に基づく推定であり、チェックイン日に近づくにつれて追加放出・価格調整により変動します。現時点の観測値としてご参照ください。
あわせて読みたい
参考資料・出典一覧
- メトロエンジンリサーチ — OTA公開価格データ(推定成約ADR・掲載価格)、個別施設の残室推移(室ベース)。山口県内で稼働が確認できる施設を対象に集計。
- 長門湯本温泉と界 長門のあゆみ(星野リゾート) — 長門湯本温泉街再生プロジェクト(2016〜2020年)の経緯
- 長門湯本温泉 公式観光サイト
- ふくふくぱくぱく(ふぐの本場下関) — 下関のふく食文化・観光情報
- 観光庁「宿泊旅行統計調査」(e-Stat、統計ID: 0003313520)— 都道府県別宿泊者数の参照
■ データソース
メトロエンジンリサーチのOTA公開価格データ(推定成約ADR・掲載価格)および個別施設の残室推移(室ベース)。山口県内でOTA上の稼働が確認できる施設を対象に集計し、OTA未掲載の民宿・簡易宿所は含まない。価格帯マップはN=186施設、お盆残室ランキングはN=88施設(800施設の追跡母集団から抽出)。
■ 試算前提
推定成約ADRは各施設のOTA公開最安プラン水準(2名1室・1室あたり・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITの物件別実績開示との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。エリア単位のADRは対象施設の中央値。掲載価格は全プラン平均(税込)で、概ね成約水準より高めに出る。
■ 限界・留意点
いずれも推定値であり、各施設の実際の成約価格・会計数値とは異なる。美祢市など推定成約ADRの対象施設が3施設前後のエリアは参考値。将来日程のADR・残室推移は調査時点(2026年7月21日)のOTA在庫・販売価格に基づく推定で、チェックイン日に近づくにつれ追加放出・価格調整により変動する。