

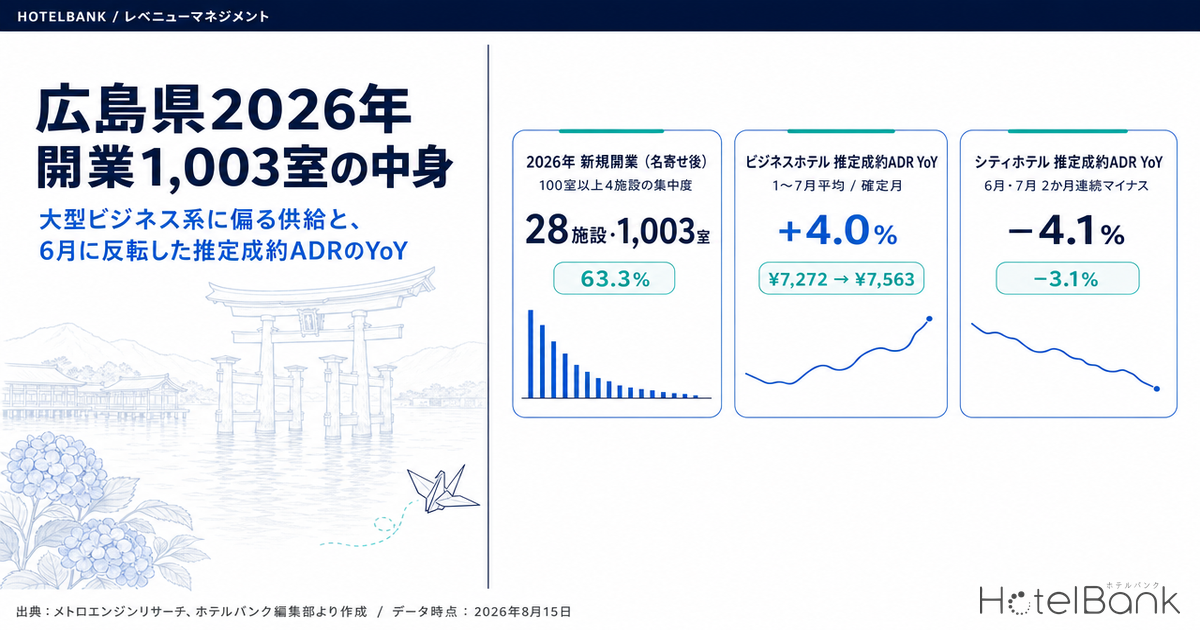
広島県で2026年に開業した宿泊施設は、名寄せ後で28施設・1,003室。このうち100室以上の4施設だけで635室(全体の63.3%)を占め、投入時期も4〜7月の4か月に886室(88.3%)が集中した。一方、推定成約ADRの確定月前年同月比は、ビジネスホテルが1〜7月平均で+4.0%(2025年 ¥7,272 → 2026年 ¥7,563、N=184〜189施設)と底堅いのに対し、シティホテルは6月 −3.1%・7月 −4.1%と2か月連続でマイナスに転じている。供給ミックスの変化を、業態・室数・投入月の3軸で分解し、価格と在庫の構え方に落とし込む。
対象: 広島県のビジネスホテル(N=184〜189施設)・シティホテル(N=29〜31施設)・リゾートホテル(N=9〜10施設)。新規開業は2026年開業28施設・1,003室(名寄せ後)。本記事の価格指標は推定成約ADR(OTA等の販売データから推定される成約価格水準・税抜相当)、稼働率はOTA掲載在庫ベースの推定値。いずれも定義は記事末尾。データ時点: 2026年8月15日。
- — 28施設・1,003室が2026年の広島県の新規開業(名寄せ後)。うち100室以上の4施設だけで635室・全体の63.3%を占め、施設数の過半(15施設)は10室未満の小規模宿。
- — 投入時期は4〜7月に886室(88.3%)が集中。5月369室・7月347室と、単月で県内観測客室数27,067室の1%超が立ち上がった月がある。
- — ビジネスホテルの推定成約ADRは確定月1〜7月平均で¥7,272 → ¥7,563(+4.0%)(N=184〜189施設)。6月だけ −1.3%と一度マイナスへ振れ、7月は +1.7%に戻した。
- — シティホテルは1〜7月平均 +3.5%を保つ一方、6月 −3.1%・7月 −4.1%と2か月連続マイナス(N=29〜31施設)。年前半の貯金で通期のプラスが成立している状態。
- — ブッキングカーブはビジネスが45日前69.9%→前日90.8%(+20.9pt)、シティが81.7%→91.6%(+9.9pt)。着地は近くても意思決定の締切が業態で異なる。
2026年開業1,003室 — 室数の63%が4施設に、投入は4〜7月に集中
まず供給側の実像を押さえる。2026年に広島県で開業した施設は、運営者・所在地で名寄せしたうえで28施設・1,003室。県内で観測されている総客室数27,067室(412施設)に対し、およそ3.7%に相当する量が1年のうちに積み上がった計算になる。
重要なのは「何室増えたか」ではなく「どういう形で増えたか」である。施設数で見ると28施設のうち15施設が10室未満の小規模宿で、頭数としては小型が過半を占める。ところが室数で見ると景色が一変し、100室以上の4施設が635室(63.3%)、50〜99室の3施設が189室(18.8%)で、この7施設だけで824室・全体の82.2%を占める。つまり「小さい宿がたくさん」ではなく「大箱が数棟」という増え方だ。
本節の新規開業集計はOTA掲載確認ベースである。OTA掲載は開業の数ヶ月前から開業後まで幅があり、事前掲載は全体の約19%にとどまるため、直近月ほど軒数・客室数が構造的に過少となり、今後の掲載確認で増加する可能性がある。とくに2026年8月以降の開業分は本集計に含まれていない。確認申請ベースの建築計画パイプライン(国土交通省「建築動態統計調査」)と併せて参照されたい。
2026年広島県開業 N=28施設・1,003室(名寄せ後・OTA掲載確認ベース)/出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
投入時期も一様ではない。1月・2月は合わせて7施設15室にとどまるのに対し、4月159室・5月369室・6月11室・7月347室と、4〜7月の4か月で886室(88.3%)が市場に入っている。とくに5月と7月は、1か月で県内観測客室数の1%を超える規模の在庫が新規に立ち上がった月にあたる。年初に立てた通年の価格計画が、年央で前提の異なる市場に置かれた格好である。
業態内訳は、開業データ上でカテゴリが判明している分に限って集計した。判明分ではビジネスホテルが6施設407室と室数ベースで最大、次いでリゾートホテル2施設129室、シティホテル2施設44室。ただしカテゴリ未設定の5施設385室(全体の38.4%)が残るため、業態内訳はあくまで「判明分」としての読み方が必要になる。なお未設定分にも100室級・200室級が含まれており、確定すればビジネス・シティ側の厚みがさらに増す構図にある。室数ベースでビジネス系に寄るという増え方は広島県に限った話ではなく、同じ軸で分解した東京都2026年の新規開業68施設・2,055室の業態別内訳でも室数の過半をビジネスホテルが占めている。
| 区分 | 施設数 | 客室数 | 室数構成比 |
|---|---|---|---|
| ビジネスホテル(判明分) | 6 | 407 | 40.6% |
| カテゴリ未設定 | 5 | 385 | 38.4% |
| リゾートホテル(判明分) | 2 | 129 | 12.9% |
| シティホテル(判明分) | 2 | 44 | 4.4% |
| 簡易宿所・貸別荘・旅館ほか小規模 | 13 | 38 | 3.8% |
| 合計 | 28 | 1,003 | 100.0% |
| 室数規模別 | |||
| 100室以上 | 4 | 635 | 63.3% |
| 50〜99室 | 3 | 189 | 18.8% |
| 10〜49室 | 6 | 135 | 13.5% |
| 10室未満 | 15 | 44 | 4.4% |
2026年広島県開業 N=28施設・1,003室(名寄せ後・OTA掲載確認ベース)/出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
推定成約ADRの確定月YoY — 1〜5月のプラスが6月に反転
供給の話を価格と突き合わせる。ここで使うのは推定成約ADR(税抜相当)の確定月のみで、確定値同士の前年同月比に限定した比較である。
ビジネスホテル(N=184〜189施設)は、1月 +9.9%、2月 +2.3%、3月 +3.8%、4月 +6.7%、5月 +5.4% とプラスで推移したあと、6月に −1.3%と初めてマイナスへ振れ、7月は ¥7,732(2025年7月 ¥7,603)で +1.7% と小幅なプラスに戻した。1〜7月の平均で見れば ¥7,272 → ¥7,563 の +4.0%で、年前半としては伸びを確保している。
対照的なのがシティホテル(N=29〜31施設)だ。1月 +11.5%、3月 +6.3%、5月 +5.8%と年前半は二桁近い伸びを含むプラス基調だったが、6月 −3.1%、7月 −4.1%と2か月続けてマイナスに入った。7月の水準は ¥11,337(2025年7月 ¥11,821)。1〜7月平均では ¥10,986 → ¥11,369 の +3.5%とプラスを維持しているものの、年前半の貯金で通期のプラスが保たれている状態であり、直近2か月のトレンドはビジネスホテルより明確に弱い。
推定成約ADR(税抜相当・確定値)/ビジネス N=184〜189施設、シティ N=29〜31施設/出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
リゾートホテル(N=9〜10施設)は母数が小さく振れ幅も大きいが、5月 +13.6%、7月 +8.5%と、6・7月にシティが弱含んだのとは異なる動きを示している。1〜7月平均は ¥20,440 → ¥21,035 の +2.9%。同じ県内でも、業態によって年前半の価格の帰結がはっきり分かれた。上期はプラスで来た確定月YoYが6〜7月で反転するという形は他県でも観測されており、千葉県のホテル単価、上期は前年超え・6〜7月で反転が確定値同士の比較で切り分ける手順を詳しく扱っている。
| 確定月 | ビジネス2025 | ビジネス2026 | YoY | シティ2025 | シティ2026 | YoY |
|---|---|---|---|---|---|---|
| 1月 | ¥6,414 | ¥7,047 | +9.9% | ¥9,551 | ¥10,650 | +11.5% |
| 2月 | ¥6,955 | ¥7,112 | +2.3% | ¥9,884 | ¥10,245 | +3.7% |
| 3月 | ¥7,265 | ¥7,540 | +3.8% | ¥11,151 | ¥11,854 | +6.3% |
| 4月 | ¥7,376 | ¥7,868 | +6.7% | ¥11,669 | ¥12,278 | +5.2% |
| 5月 | ¥8,112 | ¥8,554 | +5.4% | ¥12,405 | ¥13,124 | +5.8% |
| 6月 | ¥7,178 | ¥7,088 | −1.3% | ¥10,419 | ¥10,095 | −3.1% |
| 7月 | ¥7,603 | ¥7,732 | +1.7% | ¥11,821 | ¥11,337 | −4.1% |
| 1〜7月平均 | ¥7,272 | ¥7,563 | +4.0% | ¥10,986 | ¥11,369 | +3.5% |
推定成約ADR(税抜相当)・確定月同士の前年同月比/ビジネス N=184〜189施設、シティ N=29〜31施設/出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
供給の投入カレンダー(4〜7月に886室)と、価格の前年同月比が鈍った時期(6〜7月)は重なっている。ただし季節要因や需要側の構成変化も同時に効くため、片方が他方を引き起こしたと断ずることはできない。実務上意味があるのは因果の断定ではなく、「大箱が入る月には、前年同月と同じ値付けが同じ結果を生むとは限らない」という前提を先に置いておくことである。
| 月 | 当月投入室数 | 年初来累計室数 | 県内観測室数比 | ビジネスYoY | シティYoY |
|---|---|---|---|---|---|
| 1月 | 2 | 2 | 0.01% | +9.9% | +11.5% |
| 2月 | 13 | 15 | 0.06% | +2.3% | +3.7% |
| 3月 | 102 | 117 | 0.43% | +3.8% | +6.3% |
| 4月 | 159 | 276 | 1.02% | +6.7% | +5.2% |
| 5月 | 369 | 645 | 2.38% | +5.4% | +5.8% |
| 6月 | 11 | 656 | 2.42% | −1.3% | −3.1% |
| 7月 | 347 | 1,003 | 3.71% | +1.7% | −4.1% |
投入室数は2026年開業28施設・1,003室(名寄せ後・OTA掲載確認ベース)/県内観測室数27,067室に対する累計比/YoYは推定成約ADR(税抜相当)の確定月同士の比較・ビジネス N=184〜189施設、シティ N=29〜31施設/出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
累計で見ると、年初来の投入室数が県内観測客室数の1%を超えたのが4月末(276室・1.02%)、2%を超えたのが5月末(645室・2.38%)である。確定月YoYが両業態そろって鈍ったのはその翌月の6月(ビジネス −1.3%、シティ −3.1%)にあたる。ただし5月は単月369室が入りながらYoYはビジネス +5.4%・シティ +5.8%と高く、投入量とYoYは単月では対応していない。ここから読み取れるのは因果ではなく、「累計の在庫が積み上がった後の月ほど、前年同月をそのまま基準に置く危うさが増す」という運用上の注意水準である。季節性・需要側の構成変化・イベント要因を分離していない点は、この表の限界としてそのまま残る。
45日前から直前までの積み上がり方 — ビジネス +20.9pt、シティ +9.9pt
供給が増えた市場で在庫をどう構えるかは、需要がいつ積み上がるかに依存する。直近で満期を迎えた宿泊日(2026年7月16日〜8月15日の31日分)について、推定OCC(OTA掲載在庫ベース)のブッキングカーブを業態別に平均すると、両業態の性格の違いがはっきり出る。
推定OCC(OTA掲載在庫ベース)・2026年7月16日〜8月15日の宿泊日31日分の平均/ビジネス N=167施設19,012室、シティ N=27施設4,655室/出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ビジネスホテルは45日前 69.9%、30日前 74.0%、前日 90.8%。45日間の上積みは+20.9ptで、そのうち直近30日で+16.8ptを稼いでいる。対してシティホテルは45日前の時点ですでに 81.7%と高く、30日前 83.9%、前日 91.6%で、45日間の上積みは+9.9ptにとどまる。着地はほぼ同水準(90.8%対91.6%)でも、ビジネスは直前の30日で積む市場、シティは45日前までにおおむね形が決まる市場という違いである。旅館を含めた3業態で45日前の水準がどこまで開くかは、広島県3業態のブッキングカーブ比較で最大26.2ptの差として整理している。
進行中の宿泊日についても、同じ定点で断面を取る。8月後半(8/16〜8/31、16日分)はビジネスが45日前 68.1% → 30日前 72.2% → 直近観測 81.3%(残り2〜17日)。9月前半(9/1〜9/14、14日分)は 68.5% → 73.3% → 74.4%(残り18〜31日)。9月後半(9/15〜9/29、15日分)は45日前 68.5%で、30日前の定点にはまだ到達していない。いずれも45日前の水準は68〜69%台に揃っており、直近で満期を迎えた期間の45日前(69.9%)と大きく違わない位置にある。シティは45日前で81.3〜82.9%と、こちらも満期期間の81.7%と近い。
| 対象宿泊日 | 45日前 | 30日前 | 直近観測 |
|---|---|---|---|
| ビジネスホテル(N=167施設・19,012室) | |||
| 7/16〜8/15(満期・31日分) | 69.9% | 74.0% | 90.8%(前日) |
| 8/16〜8/31(16日分) | 68.1% | 72.2% | 81.3%(残り2〜17日) |
| 9/1〜9/14(14日分) | 68.5% | 73.3% | 74.4%(残り18〜31日) |
| 9/15〜9/29(15日分) | 68.5% | 未到達 | — |
| シティホテル(N=27施設・4,655室) | |||
| 7/16〜8/15(満期・31日分) | 81.7% | 83.9% | 91.6%(前日) |
| 8/16〜8/31(16日分) | 81.3% | 83.1% | 87.7%(残り2〜17日) |
| 9/1〜9/14(14日分) | 81.3% | 83.6% | 84.7%(残り18〜31日) |
| 9/15〜9/29(15日分) | 82.9% | 未到達 | — |
推定OCC(OTA掲載在庫ベース)・宿泊日の45日前から直近までの観測に基づく/出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ここに供給の話が接続する。2026年の新規1,003室のうち、業態が判明している分ではビジネスホテルが最大の407室であり、未設定385室にも100室級・200室級が含まれる。新しい在庫は、45日前時点で7割弱からスタートし直近30日で一気に積む市場に注ぎ込まれていることになる。直前30日の需要の取り合いが、従来より一段厚くなる構造だ。
広島県のビジネス・シティホテルを運営するレベニューマネージャーへ — 示唆とアクションプラン
(1)増えたのは「室数」ではなく「直前需要の取り合いの厚み」
2026年に増えた1,003室のうち63.3%が100室以上の4施設に集中し、業態が判明している分の最大はビジネスホテルの407室。ビジネス市場は45日前69.9%から直近30日で+16.8pt積む形をしているため、増えた在庫の多くは同じ直前30日の窓に乗ってくる。自館の予約ペースを見るとき、45日前の絶対水準よりも「直近30日でどれだけ積めているか」を主指標に置き換える価値がある。
(2)シティは45日前でほぼ形が決まる — 遅い手当ては効きにくい
シティの45日間の上積みは+9.9ptで、45日前にすでに81.7%。ここで想定を下回っていた場合、直前の値下げで取り返せる余地はビジネスより構造的に小さい。シティ業態の6月 −3.1%・7月 −4.1%というYoYの弱さと合わせて読むと、判断のタイミングを前倒しする必要がある業態だと言える。
(3)価格改定カレンダーは「大箱が入る月」に印を付ける
供給は4月159室・5月369室・7月347室と偏って入った。前年同月の実績をそのまま来年の目標に横置きすると、供給前提の違う月を同じ物差しで測ることになる。市場の推定成約ADRが確定値で出そろっている月(ビジネス1〜7月平均 ¥7,563、シティ ¥11,369)を、自館の同月レンジと突き合わせる作業を月次ルーティンに入れておきたい。
(4)業態の分岐は同じ県内でも起きている
1〜7月平均のYoYはビジネス+4.0%、シティ+3.5%、リゾート+2.9%(N=9〜10施設)と近接するが、6・7月の直近2か月だけを見るとビジネスは −1.3%→+1.7%、シティは −3.1%→−4.1%と方向が分かれた。「県全体の市況」で自館の意思決定を代替せず、自館の業態の系列で見る前提を持ちたい。
| 時間軸 | 打ち手 | 判断トリガー(記事中の数値に紐づく) | 狙い |
|---|---|---|---|
| 今日〜今週 | 8月後半(8/16〜8/31)の残枠を業態基準で点検する | ビジネスで自館の当該期間の埋まりが市場の直近観測81.3%を明確に下回るなら | 直前30日の取り合いに乗り遅れていないかを早期に把握する |
| 今日〜今週 | 9月前半(9/1〜9/14)の価格レンジを再確認する | 市場が45日前68.5%→30日前73.3%で推移するなか、自館が30日前相当の定点で伸び悩んでいるなら | 積み上がりが本格化する窓の入口で条件を整える |
| 2週間以内 | シティ業態は9月後半(9/15〜9/29)の設定を前倒しで固める | 市場の45日前が82.9%と高い一方、自館が同定点で下回っているなら | 上積み余地が+9.9pt程度の業態で、遅い手当てに頼らない |
| 2週間以内 | 自館の平均単価を市場の確定月水準と突き合わせる | ビジネスで自館7月がおおむね ¥7,732、シティで ¥11,337 の水準を下回ったままなら | 供給増を理由にした過度な値下げに流れていないか検証する |
| 来月に向けて | 来期の月次価格計画に「供給投入月」の注記を入れる | 4〜7月に886室(88.3%)が入った実績を踏まえ、当該月を前年横置きで組もうとしているなら | 前年比較の前提が変わった月を識別して計画に反映する |
| 来月に向けて | 直近30日の積み上がり幅を自館KPIとして定義し直す | ビジネス市場の直近30日の上積みが+16.8ptであることを基準線に、自館の同区間の伸びが継続的に薄いなら | 45日前の水準だけを見て安心/悲観する運用から脱する |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
まとめ — 供給ミックスを読むための3つの物差し
物差し1:施設数ではなく室数と規模帯で数える。広島県の2026年開業は28施設・1,003室だが、施設数の過半(15施設)は10室未満で、室数の63.3%は100室以上の4施設に集中している。「開業件数が多い/少ない」という語り方は、実際の在庫圧力をほとんど説明しない。
物差し2:供給は「いつ入ったか」で効き方が変わる。4〜7月の4か月に886室(88.3%)が集中した。年前半にプラスで来た推定成約ADRのYoYが、ビジネスは6月 −1.3%、シティは6月 −3.1%・7月 −4.1%と鈍った時期とこの投入カレンダーは重なる。因果は断定できないが、月別の前年比較を組むときには供給側のイベントを同じ表に置いておく価値がある。
物差し3:業態ごとの「決着の速さ」を知っておく。ビジネスは45日前69.9%から前日90.8%まで+20.9pt積む一方、シティは81.7%から91.6%で+9.9pt。着地水準は近くても、意思決定の締切は業態ごとに違う。新規供給の主戦場が直前30日の市場である以上、そこでの自館の積み上がり幅を独立したKPIとして持つことが、供給ミックスの変化に対する最も実務的な備えになる。
データについて
■ データソース
新規開業:広島県内で2026年に開業した宿泊施設のOTA掲載確認ベース集計(29件を運営者・所在地で名寄せし、重複1件27室を除外して28施設・1,003室)。価格:推定成約ADR(税抜相当)の広島県・業態別月次系列(ビジネスホテル/シティホテル/リゾートホテル)。在庫:OTA掲載在庫ベースの推定OCCを宿泊日の45日前から直近まで観測したブッキングカーブ。県内母数は412施設・27,067室。いずれもメトロエンジンリサーチ集計、データ時点は2026年8月15日。
■ 試算前提
前年同月比は確定値の月同士のみで算出し、推定値の月(現在・未来月)は比較に含めない。1〜7月平均は各月の推定成約ADRの単純平均であり、宿泊室数による加重は行っていない。ブッキングカーブの満期系列は2026年7月16日〜8月15日の宿泊日31日分、進行中系列は2026年8月16日〜9月29日の宿泊日45日分を業態別に平均した。供給の累計室数比は当該年に開業した客室数を県内観測客室数27,067室で除した値で、閉業・改装休止による減少は反映していない。
■ 限界・留意点
(1) 新規開業集計はOTA掲載確認ベースのため直近月ほど構造的に過少で、2026年8月以降の開業分は含まない。事前掲載は全体の約19%にとどまる。(2) 業態内訳はカテゴリ判明分のみを対象とし、未設定5施設385室(全体の38.4%)が残るため内訳の絶対水準は暫定である。(3) 推定成約ADRは公表運営実績との照合で誤差中央値6.6%であり、単月の小幅な差は誤差圏に入りうる。とくにシティ N=29〜31施設、リゾート N=9〜10施設は母数が小さく振れやすい。(4) 推定OCCはOTA掲載在庫ベースであり実客室稼働率とは定義が異なる(高めに出る)。(5) 供給投入月と価格の前年同月比の重なりは相関の記述であって因果の証明ではなく、季節性・需要側の構成変化・イベント要因は分離していない。
■ 用語と対象の定義
- 推定OCC(OTA掲載在庫ベース稼働率)= 100 − 100 × OTA掲載残室数 ÷ 総客室数。OTA上で販売される在庫の消化状況に基づく推定値であり、実客室稼働率とは定義が異なる(高めに出る)。
- ブッキングカーブ: 宿泊日の45日前から直近までの観測に基づく。満期系列の対象は2026年7月16日〜8月15日の宿泊日31日分、進行中系列の対象は2026年8月16日〜9月29日の宿泊日45日分。
- 推定成約ADR: OTA等の販売データ(最安プラン水準×業態別係数・複数チャネルのアンサンブル)から推定した成約価格水準(税抜相当)。過去月は確定値、現在・未来月は現時点の販売状況に基づく推定値。公表運営実績との照合で誤差中央値6.6%。本記事では確定値の月同士のみを前年同月比として比較している。
- 対象N: 推定成約ADRは広島県のビジネスホテル N=184〜189施設、シティホテル N=29〜31施設、リゾートホテル N=9〜10施設(月により変動)。推定OCCはビジネスホテル N=167施設・19,012室、シティホテル N=27施設・4,655室。県内観測母数は412施設・27,067室。
- 新規開業の集計: 2026年に広島県で開業した施設を、運営者・所在地で名寄せしたうえで28施設・1,003室として集計した。集計はOTA掲載確認ベースであり、直近月ほど過少に出る性質があるため、月別の軒数・客室数は今後の掲載確認で増加しうる。業態内訳はカテゴリが判明している分のみを対象とし、カテゴリ未設定の5施設385室は内訳から除いて別掲している。
- データ時点: 2026年8月15日。販売状況・在庫は日々変動するため、本記事の数値は取得時点のスナップショットである。
参考資料・出典一覧
■ 市場データ
- 広島県 新規開業施設一覧(2026年)/推定成約ADR 業態別月次(2025年1月〜2026年7月)/推定OCC ブッキングカーブ ― メトロエンジンリサーチ集計(データ時点 2026年8月15日)
■ 公的統計
- 国土交通省「建築動態統計調査(建築着工統計調査)」 ― https://www.mlit.go.jp/sogoseisaku/jouhouka/sosei_jouhouka_tk4_000002.html(確認申請ベースの建築計画パイプラインとの併読用)
あわせて読みたい
- 広島県3業態のブッキングカーブ比較|45日前の推定OCCは最大26.2pt差、旅館は直前14日で+10.9pt
- 東京都2026年の新規開業68施設・2,055室を業態別に分解 — 室数の55.6%はビジネスホテル
- 広島県ホテル市場3層分析|宮島インバウンド・広島市中心部の余白・福山の業務フロア
- 愛知・広島のビジネスホテル 曜日別稼働の形 — 日曜の谷7.1pt・8.5ptと木曜ピークの読み方
- 長崎県の新規供給は2026年23軒・521室で前年の2.6倍 — それでもビジネスホテルの推定成約ADRは確定7ヶ月連続で前年超
- 千葉県のホテル単価、上期は前年超え・6〜7月で反転 — 推定成約ADRの確定月YoYで切り分ける2026年下期の値付け
- 出張都市の宿泊単価2026 — 札幌・仙台・広島・福岡のビジホADRを25ヶ月で読む
- ブッキングカーブは3点で足りる — 岡山県の実測でみる45日前・30日前・直前の運用フレーム