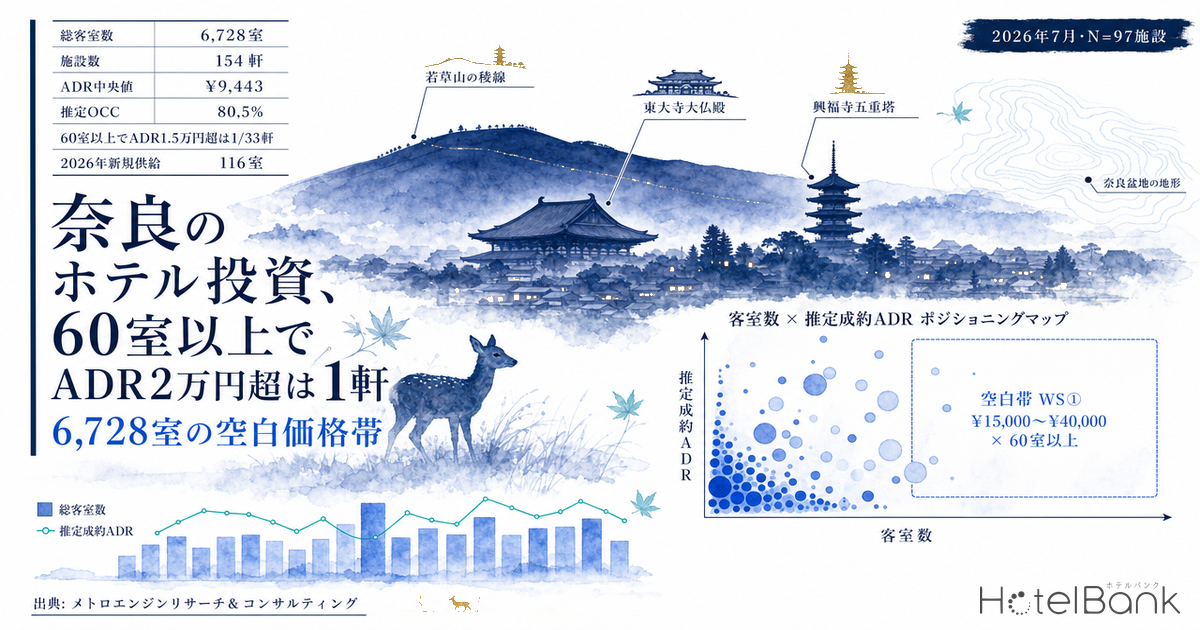
奈良県でOTAに掲載されている宿泊施設は154軒・6,728室(2026年7月)。都道府県別に並べると徳島県6,088室、佐賀県6,476室に次ぐ全国3番目の少なさで、隣接する京都府52,693室のわずか13%にあたる。それでも2026年7月の稼働率(OTA掲載在庫ベース・推定)は80.5%に達し、7月18日には96.4%まで上がった。供給が全国最小級なのに埋まっている——この状態は、投資判断の観点からは「どの価格帯・どの室数規模が足りていないのか」という具体的な問いに翻訳できる。本稿では、県内97施設の推定成約ADRと客室数、お盆4日間の残室消化データ、そして4つの主要駅圏の居住・就業構造から、奈良の価格帯ホワイトスペースを特定する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格(全プラン平均)=素泊まりから食事付きまで全プランを平均した公開価格(2名1室利用時・1室あたり・税込)。推定成約ADRとは基準が異なるため、本文では別の名称で表記します。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt程度の精度を確認済)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。都道府県・市区町村単位のみで用い、個別施設の稼働率は算出していません。
- 客室稼働率(観光庁)=観光庁「宿泊旅行統計調査」が公表する実績値。上記の推定OCCとは調査主体・母集団・定義が異なるため、直接比較はしていません。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。完売観測日数=観測期間中に残室0を確認した延べ日数。
- データ出典=メトロエンジンリサーチ&コンサルティング/観光庁「宿泊旅行統計調査」/国土交通省 国土数値情報・地価公示/総務省・経済産業省 経済センサス
- — 154軒・6,728室。奈良県のOTA掲載在庫は全国45位で、隣接する京都府52,693室の13%にとどまる(2026年7月)。
- — 推定OCC 80.5%。供給は全国最小級でも7月は埋まっており、7月18日には96.4%に達した(OTA掲載在庫ベース・推定)。
- — 60室以上33軒のうち推定成約ADR1.5万円超は1軒。¥15,000〜¥40,000×60室以上は0軒で、ここが本稿の空白帯WS①(N=97施設・6,695室)。
- — 南部の旅館が高く、北部の都市部が安い。天川村¥19,700・吉野町¥19,300に対し奈良市は¥10,000で、都市部が単価を牽引する一般的な構図の逆。
- — 100室・アッパーミドルでGOP利回りStage 2は5.2%。ADR -10%かつ稼働-5ptの下振れでも4.4%を確保する(簡易試算)。
既刊との線引き — 「日帰りが厚い県」の次に問うべきこと
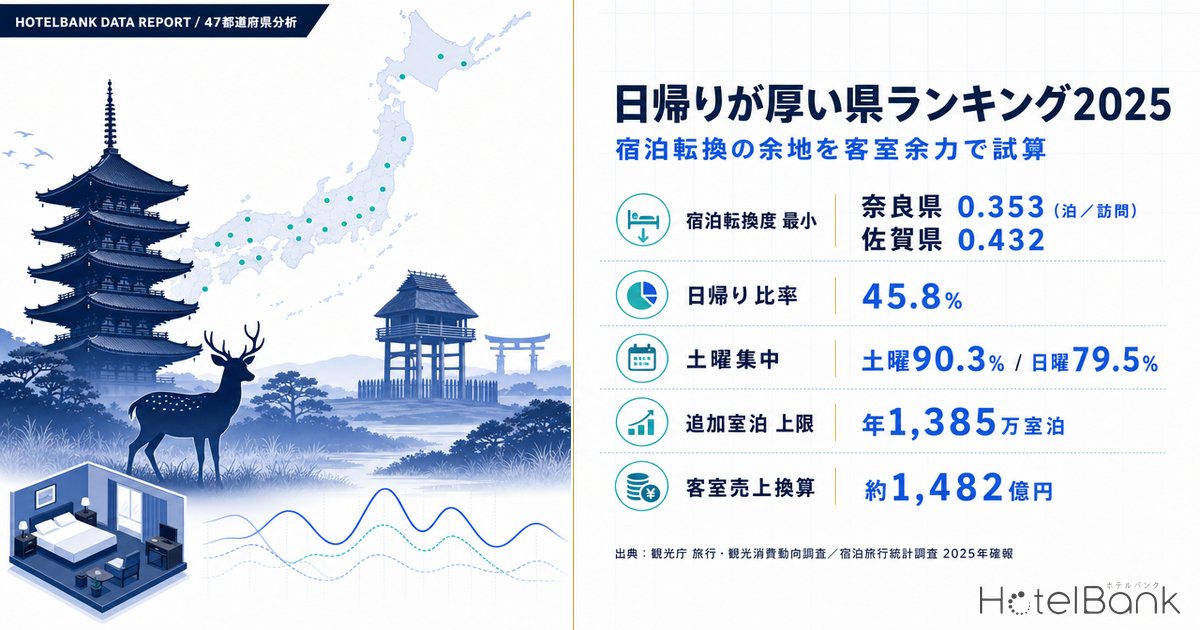
奈良の宿泊構造については、当メディアで既に全国横断の切り口から触れている。日帰りが厚い県ランキング2025 — 奈良0.35泊・佐賀0.43泊、宿泊転換の余地を客室余力で試算は、1回の訪問あたり宿泊数という指標で奈良が全国首位に立つことを示した記事である。ただしあの記事は47都道府県を横に並べた比較であり、奈良県の内側——どの市町村に、どの価格帯の、どの室数規模の施設が何軒あるのか——には踏み込んでいない。
手法として近いのは滋賀のホテル開発、2026年新規供給は既存比1.5%だが、対象県も需要構造も異なる。滋賀は湖南の業務需要が土台にあり、平日のビジネス稼働が価格を支える市場である。奈良は世界遺産と社寺を核とした観光需要が主で、かつその大半が京都・大阪から日帰りで消費されてきた。同じ「供給が薄い県」でも、薄さの理由と埋め方が違う。本稿はその違いを供給側のデータで分解する。
供給量 — 6,728室は京都の13%、しかも1軒あたり44室
まず県としての供給の絶対量を確認する。メトロエンジンリサーチ&コンサルティングが2026年7月に稼働を確認できた奈良県内のOTA掲載施設は154軒・6,728室。全47都道府県を客室数で並べると下から3番目である。単純比較のために近隣を挙げると、京都府52,693室、大阪府110,295室、和歌山県10,784室、滋賀県10,434室、三重県18,660室。奈良は関西2府4県のなかで最も客室が少ない。
もうひとつ見ておくべきは1軒あたりの規模である。6,728室÷154軒=43.7室。全国最大の東京都は182,896室÷1,354軒=135.1室、大阪府は110,295室÷698軒=158.0室で、奈良の1軒あたり規模は都市部の3分の1以下にとどまる。つまり奈良の供給の薄さは「軒数が少ない」だけでなく「1軒が小さい」ことの合成でもある。この構造は、後述する価格帯の空白と直結している。
| 都道府県 | 掲載施設数 | 掲載客室数 | 1軒あたり | 推定OCC |
|---|---|---|---|---|
| 徳島県 | 138 | 6,088 | 44.1室 | 83.9% |
| 佐賀県 | 156 | 6,476 | 41.5室 | 85.4% |
| 奈良県 | 154 | 6,728 | 43.7室 | 80.5% |
| 高知県 | 157 | 7,859 | 50.1室 | 87.2% |
| 鳥取県 | 171 | 8,129 | 47.5室 | 84.0% |
| 島根県 | 239 | 8,708 | 36.4室 | 85.3% |
| 福井県 | 240 | 8,916 | 37.2室 | 88.5% |
| 滋賀県 | 208 | 10,434 | 50.2室 | 86.0% |
| 秋田県 | 191 | 10,436 | 54.6室 | 90.4% |
| 和歌山県 | 318 | 10,784 | 33.9室 | 85.6% |
| (参考)京都府 | 943 | 52,693 | 55.9室 | 83.8% |
| (参考)大阪府 | 698 | 110,295 | 158.0室 | 86.5% |
需要側 — 延べ宿泊者数は全国42位、だが伸び率は+12.1%
供給が薄いのは需要が薄いからなのか。観光庁「宿泊旅行統計調査」の推移表(2026年7月分公表)を直読すると、奈良県の延べ宿泊者数は2025年(令和7年)が317万7,210人泊で全国42位、全国計6億6,110万人泊に対するシェアは0.48%だった。ただし前年の283万4,450人泊からは+12.1%、コロナ前2019年の272万6,320人泊と比べても+16.5%である。全国計の前年比が+0.3%(6億5,906万→6億6,110万人泊)にとどまるなかで、この伸び率は明確に上位側にある。
外国人延べ宿泊者数は2025年が52万130人泊で、県全体の16.4%を占める。ただし2019年の53万5,290人泊はまだ回復しきっていない(-2.8%)。全国の外国人延べ宿泊者数が2019年1億1,565万人泊→2025年1億7,992万人泊と+55.6%に伸びているのに対し、奈良のインバウンド宿泊は伸びを取り込めていない。訪問はされているが泊まられていないという構造が、統計上はっきり出ている。
その裏づけとして、奈良市の観光入込客数調査(奈良市観光経済部観光戦略課、2025年6月26日発表)では、2024年の総観光客数1,487万人に対し宿泊客数は203.8万人。宿泊客比率は13.7%で、残る約1,283万人は日帰りである。同年の外国人訪問者は297.7万人(前年比+61.4%)に達したが、外国人宿泊者は44.5万人で、こちらも訪問の15.0%にとどまる。なお203.8万人という宿泊客数は過去15年で最多であり、平城遷都1300年祭が開かれた2010年の195.6万人を上回った。伸びてはいる。だが日帰りが厚いという構造そのものは変わっていない。
稼働率 — 県平均50.9%の裏で、ビジネス・シティは全国平均を超える
観光庁の客室稼働率で見ると、奈良県の2025年(令和7年)実績は50.9%で全国37位。全国平均61.6%を10.7pt下回る。数字だけを見れば「稼働が低い県」に見える。しかし施設タイプ別に分解すると景色が変わる。
| 施設タイプ | 2024年 | 2025年 | 増減 | 2026年4月 | 全国2026年4月 |
|---|---|---|---|---|---|
| ビジネスホテル | 64.9% | 69.3% | +4.4pt | 78.0% | 74.1% |
| シティホテル | 65.4% | 69.0% | +3.6pt | 79.5% | 71.7% |
| リゾートホテル | 54.2% | 65.7% | +11.5pt | 49.1% | 53.7% |
| 旅館 | 30.4% | 33.4% | +3.0pt | 39.7% | 37.7% |
| 簡易宿所 | 17.2% | 18.9% | +1.7pt | 24.6% | 24.6% |
| 県計 | 46.2% | 50.9% | +4.7pt | 60.1% | 59.1% |
2026年4月の実績では、奈良県のビジネスホテル78.0%・シティホテル79.5%がいずれも全国平均(74.1%・71.7%)を上回っている。県計が低く出るのは、稼働率33.4%の旅館が施設数の大半を占め、簡易宿所18.9%が下方に引っ張っているからだ。つまり奈良で手薄なのは需要ではなく、需要を受け止められる客室のタイプである可能性が高い。都市型の客室は既にほぼ埋まっており、余力は稼働率の低い小規模施設側に偏在している。
単価 — 直近12ヶ月の推定成約ADRは¥13,241、前年から+5.2%
次に価格である。奈良県の推定成約ADR(対象施設の中央値)は、直近12ヶ月(2025年8月〜2026年7月)が¥13,200。前年同期間(2024年8月〜2025年7月)の¥12,600から+5.2%である。掲載価格(全プラン平均)で見ると同期間は¥22,000→¥25,900の+17.5%だが、これは高価格帯プランが売れ残ってOTA上に残り続ける効果を含むため、成約水準の指標としては推定成約ADR側を使う。
月次でみると季節性がはっきりしている。ピークは紅葉期の11月で2025年が¥16,600、次いで4月の¥14,800(2026年)。逆に底は6月で、2026年6月は¥9,800だった。ここで注意すべきは、2026年の初夏に前年割れが起きている点である。2026年6月は前年同月¥11,900から-17.7%、7月は¥12,000→¥10,400で-13.3%。一方で2026年4月は¥14,300→¥14,800の+3.4%だった。春に強く初夏に弱いという2026年のパターンは、当メディアが京都で観測した動きと同型である(京都のADRはなぜ初夏に折れたのか)。関西広域で起きている現象と読むのが自然だ。
カテゴリ構成 — シティホテルは7軒、リゾートは5軒しかない
ここから本題である。奈良県の掲載施設をカテゴリ別に分解すると、市場の偏りが数字で出る。2026年8月時点の掲載価格(全プラン平均)と施設数は次のとおりだ。
| カテゴリ | 掲載施設数 | 掲載価格(全プラン平均) |
|---|---|---|
| 旅館 | 82 | ¥48,800 |
| ゲストハウス | 45 | ¥35,000 |
| 貸別荘 | 32 | ¥48,900 |
| ビジネスホテル | 31 | ¥16,200 |
| 民宿 | 17 | ¥22,900 |
| ホステル | 9 | ¥14,100 |
| 町家 | 7 | ¥25,800 |
| シティホテル | 7 | ¥24,700 |
| リゾートホテル | 5 | ¥41,800 |
| ペンション | 4 | ¥33,100 |
| オーベルジュ | 3 | ¥99,100 |
| 農家民宿 | 3 | ¥22,500 |
旅館82軒・ゲストハウス45軒・貸別荘32軒で表示245軒の65%(県全体271軒の59%)を占め、都市型はビジネスホテル31軒とシティホテル7軒に限られる。ここで前節の稼働率データを重ねると意味が明確になる。稼働率69〜80%(観光庁・2025年実績〜2026年4月実績)で回っているシティホテルは県内に7軒しかなく、稼働率33.4%(観光庁・2025年実績)の旅館が82軒ある。需要が集まるカテゴリの供給が最も薄いという逆転が起きている。
市町村別ADR階層 — 掲載施設の44%が奈良市に集中
県内の空間分布も偏っている。2026年7月時点の掲載施設314件(10室未満の小規模施設を含む全数)のうち、奈良市が138件で43.9%を占める。2位は天川村の21件、3位は吉野町の16件で、以下は10件台以下だ。
| 市町村 | 掲載施設数 | 掲載価格(全プラン平均) | 推定成約ADR | 推定成約の母数 |
|---|---|---|---|---|
| 奈良市 | 138 | ¥21,700 | ¥10,000 | 58 |
| 天川村 | 21 | ¥33,000 | ¥19,700 | 15 |
| 吉野町 | 16 | ¥29,100 | ¥19,300 | 7 |
| 桜井市 | 14 | ¥19,300 | ¥6,800 | 6 |
| 宇陀市 | 11 | ¥30,700 | — | 1 |
| 橿原市 | 11 | ¥16,400 | ¥7,100 | 5 |
| 天理市 | 11 | ¥11,500 | ¥7,100 | 7 |
| 明日香村 | 10 | ¥27,900 | — | 0 |
| 十津川村 | 9 | ¥31,800 | ¥11,700 | 6 |
| 五條市 | 9 | ¥29,300 | — | 2 |
| 香芝市 | 9 | ¥7,000 | — | 0 |
| 生駒市 | 7 | ¥19,500 | ¥5,000 | 3 |
奈良市の推定成約ADRが¥10,000と県内主要市町村のなかで低い一方、天川村¥19,700・吉野町¥19,300が上位に来るのは、南部の温泉旅館・1泊2食型の施設が単価の高い商品を持っているためだ。逆に県北の業務地寄りのエリア——天理市¥7,100、橿原市¥7,100、生駒市¥5,000(母数3施設)——は宿泊特化型の低単価帯が中心である。県内の価格階層は「南部の旅館が高く、北部の都市部が安い」という、都市部が単価を牽引する一般的なパターンの逆になっている。
ポジショニング分析 — 60室以上33軒のうち、ADR1.5万円超は1軒だけ
ここが本稿の核心である。奈良県内で10室以上かつ推定成約ADRを算出できた97施設(合計6,695室、2026年7月)を、客室数と推定成約ADRの2軸に並べる。97施設の推定成約ADR中央値は¥9,400。
| 推定成約ADR | 10〜29室 | 30〜59室 | 60〜119室 | 120室以上 |
|---|---|---|---|---|
| 〜1.0万円 | 18 | 11 | 10 | 14 |
| 1.0〜1.5万円 | 7 | 6 | 1 | 7 |
| 1.5〜2.0万円 | 5 | 2 | 0 | 0 |
| 2.0〜3.0万円 | 5 | 3 | 0 | 0 |
| 3.0〜5.0万円 | 4 | 1 | 0 | 1 |
| 5.0万円〜 | 0 | 2 | 0 | 0 |
マトリクスを読むと、空白は極めてはっきりしている。
60室以上の33施設・5,034室のうち、推定成約ADRが¥15,000を超えるのは1軒だけである。その1軒はJWマリオット・ホテル奈良(158室・¥41,200)で、2番手は¥13,400まで一気に落ちる。すなわち¥15,000〜¥40,000 × 60室以上という帯には1軒も存在しない。都市型の中規模〜大規模でミドル〜アッパーミドルの価格を取れている施設が、県内に事実上ないということだ。
30〜59室に目を移すと、¥20,000超は6軒ある。ただしその内訳はふふ奈良(30室・¥75,000)、紫翠ラグジュアリーコレクションホテル奈良(43室・¥52,900)、奈良・万葉若草の宿 三笠(34室・¥32,200)、セトレならまち(32室・¥28,200)、春日ホテル(30室・¥22,700)、飛鳥荘(30室・¥20,400)で、いずれも30〜43室の小規模だ。ラグジュアリー側と小規模ブティック側は既に押さえられている一方、その中間の「規模の経済が効くアッパーミドル」だけが空いている。
もう一つの事実として、推定成約ADR¥10,000未満の施設は53軒・4,205室に達し、対象客室の62.8%を占める。奈良の客室ストックは6割強が¥10,000未満の価格帯に張り付いている。
密集 埋まっている領域
〜¥10,000 × 全規模
53軒・4,205室(対象客室の62.8%)。宿泊特化型と旅館が密集し、新規参入は価格競争になりやすい。
WS① 中規模アッパーミドル
¥15,000〜¥40,000 × 60室以上
0軒。稼働率が全国平均を上回る都市型で、規模の経済と単価を同時に取れる帯が完全に空いている。
WS② 30室級ミドルアッパー
¥20,000〜¥30,000 × 30〜59室
3軒のみ。小規模ラグジュアリー(¥50,000超2軒)との間に段差がある。町家・社寺立地の改修型に適する。
残室消化スピード — 早く消えているのは低単価帯
空白帯に価格を置いて本当に埋まるのか。それを検証するために、2026年8月13〜16日(お盆・すでに経過済みのため実績が確定している期間)の残室消化データを使う。この4日間を対象に、県内の宿泊施設をリードタイム別の残室推移で追った。対象は県内800施設のうち観測データが取得できた165施設で、そこからOTA公開枠が総客室の30%未満の施設を除外した130施設が集計対象である。うち推定成約ADRも算出できた43施設を、単価と消化スピードの2軸に並べた。
2軸の関係は弱い負の相関(ρ=-0.34、N=43)を示す。より読みやすく群で見ると、早期完売LTが40日以上だった8施設の推定成約ADR中央値は¥6,600(客室数中央値37.5室)。逆に早期完売LTが10日未満だった14施設は¥10,700(同24室)だった。県内で最も早く売り切れているのは、供給が最も厚い低単価帯の中規模施設である。
個別に見ると、こうした需要の強さは明確な形で観測できる。橿原市の橿原オークホテル(36室・シティホテル)はお盆4日間すべてで残室0を記録し、平均でLT54.5、延べ76日の完売を観測した。桜井市のホテルルートイン桜井駅前(175室)は平均LT49.8で延べ168日の完売、8月14日はLT75の時点で残室0に到達している。近鉄奈良駅前の東横INN近鉄奈良駅前(128室)も4日間すべて完売し、8月14日・15日はLT90時点から残室0の状態が続いていた。県内最大級の216室を持つ御宿 野乃 奈良も4日間すべてで完売を観測し、8月13日はLT76から残室0だった。低〜中単価帯の人気宿は、お盆のような需要ピークでは1〜2ヶ月以上前に枠が尽きている。
| 施設名 | 客室数 | カテゴリ | 平均 早期完売LT | 完売観測日数 | 推定成約ADR |
|---|---|---|---|---|---|
| リバーサイドホテル(十津川村) | 55室 | 旅館 | 57.5 | 181日 | ¥5,400 |
| 橿原オークホテル(橿原市) | 36室 | シティホテル | 54.5 | 76日 | ¥7,100 |
| ホテルルートイン桜井駅前(桜井市) | 175室 | ビジネスホテル | 49.8 | 168日 | ¥7,800 |
| 東横INN近鉄奈良駅前(奈良市) | 128室 | ビジネスホテル | 48.5 | 101日 | ¥6,900 |
| ホテルアジール・奈良(奈良市) | 39室 | 旅館 | 43.5 | 94日 | ¥6,300 |
| いろはグランホテル近鉄奈良駅前(奈良市) | 143室 | ビジネスホテル | 31.2 | 54日 | ¥8,700 |
| 御宿 野乃 奈良(奈良市) | 216室 | ビジネスホテル | 20.5 | 49日 | ¥10,000 |
| 亀の井ホテル 大和平群(平群町) | 42室 | 旅館 | 17.5 | 68日 | ¥13,000 |
この結果は、WS①(¥15,000〜¥40,000 × 60室以上)に価格を置ける根拠になる。需要のボリュームは確かに低単価帯にあるが、その帯は既に飽和しており、ピーク時には1〜2ヶ月前に売り切れる。そこで取り逃がされているのは、価格弾力性の低い層——奈良県観光客動態調査(令和6年)が示す宿泊観光客の来訪元、すなわち東京都15.4%・愛知県9.0%を筆頭とする関東圏36.5%の遠方客と、宿泊率がまだ15.0%にとどまる訪日客——である。遠方から来て泊まる客に対して、¥7,000の宿泊特化型と¥50,000超のラグジュアリーの間を埋める選択肢が県内にほぼない。
立地評価 — 4駅圏の居住・就業構造から需要タイプを判定
空白帯を埋める施設をどこに置くか。奈良県内の主要4駅圏について、半径1,500mの居住人口(国土交通省 国土数値情報の250mメッシュ別将来推計人口)と半径1,000mの就業構造(総務省・経済産業省 経済センサス)を突き合わせた。
| 駅 | 居住人口 (2025年推計・1.5km圏) | 2040年 変化率 | 高齢比率 | 事業所数 (1km圏) | 従業者数 | オフィス系 比率 | 需要タイプ |
|---|---|---|---|---|---|---|---|
| 近鉄奈良 | 40,992 | -11.3% | 31.4% | 1,937 | 16,291 | 25.3% | 観光主導+業務混在 |
| JR奈良 | 59,213 | -10.6% | 30.6% | 2,457 | 25,146 | 20.9% | 業務+広域交通結節 |
| 大和西大寺 | 31,838 | -11.8% | 30.3% | 744 | 8,513 | 13.3% | 住宅地・生活拠点型 |
| 近鉄郡山 | 29,617 | -19.3% | 30.7% | 785 | 5,872 | 11.2% | 住宅地・地域商業型 |
読み取れることは3点ある。
第一に、JR奈良駅圏は従業者25,146人を抱える県内最大の就業集積である。近鉄奈良駅圏の16,291人を大きく上回る。ただしオフィス系比率は20.9%で、近鉄奈良駅圏の25.3%より低い。JR奈良駅圏は事業所数2,457と多いが、卸小売・サービス業を含む幅広い業種構成で、純粋なオフィス街ではない。関西本線・桜井線が交わる広域交通結節点としての性格が強く、平日の業務需要と週末の観光需要を両方拾える立地と読める。実際この駅圏には230室・226室・330室クラスの宿泊特化型が集積している。
第二に、近鉄奈良駅圏は観光需要が主導する立地である。東大寺・興福寺・春日大社・奈良公園への徒歩アクセスを持ち、オフィス系比率25.3%は県内4駅で最も高いものの、絶対数の従業者は16,291人でJR奈良駅圏の6割強。ここは業務需要を土台にする立地ではなく、観光の到着地としての価値が単価を規定する。前節で特定したWS①(¥15,000〜¥40,000 × 60室以上)が最も成立しやすいのはこの駅圏だろう。
第三に、大和西大寺・近鉄郡山の2駅圏は宿泊需要の根拠が薄い。オフィス系比率が13.3%・11.2%と低く、従業者数もJR奈良駅圏の3分の1以下。近鉄郡山駅圏は2040年に居住人口が-19.3%と4駅中最大の減少が推計されている。この2駅圏で新規開発を検討する場合、宿泊需要の根拠は駅圏の居住・就業構造ではなく、法隆寺・薬師寺・唐招提寺といった周辺の観光資源への近接性に置く必要がある。
メッシュ地図で見ると、近鉄奈良駅の居住人口は駅の西側・南西側(三条通〜大宮通沿い)に集中し、東側の奈良公園・春日山方面はほぼ無人であることがわかる。宿泊施設の用地として現実的なのは駅の西〜南西側に限られ、公園側には開発可能な民有地がほとんどない。この地理的制約は、後述する供給パイプラインが特定の街区に集中している理由でもある。
地価 — 県全体は横ばい、近鉄奈良駅前だけが+9.01%
用地コストの水準を確認する。2026年(令和8年)の公示地価では、奈良県の平均は住宅地69,500円/㎡(前年比-0.1%)、商業地161,400円/㎡、全用途85,900円/㎡(同+0.1%)で、県全体はほぼ横ばいだ。市区町村別では奈良市が157,600円/㎡(同+2.00%)で県内1位。
注目すべきは県内で最も高く、かつ上昇率も最も高い地点が奈良市中筋町1番4(最寄駅:近鉄奈良駅)の992,000円/㎡・前年比+9.01%であることだ。県平均が横ばいのなかで駅前の1地点だけが9%上昇している。用地の希少性と、そこに集まる開発意欲の強さが地価に表れている。逆に言えば、近鉄奈良駅の至近では用地取得コストが県平均の6倍を超える水準になり得るということでもある。
地図に落とすと、駅前2km圏の宿泊施設44施設・3,647室のうち、推定成約ADRが¥20,000を超えるのは8施設。内訳はふふ奈良(30室・¥75,000)、紫翠ラグジュアリーコレクションホテル奈良(43室・¥52,900)、ANDOHOTEL奈良若草山(21室・¥39,400)、古都の宿むさし野(12室・¥37,200)、奈良・万葉若草の宿 三笠(34室・¥32,200)、セトレならまち(32室・¥28,200)、春日ホテル(30室・¥22,700)、飛鳥荘(30室・¥20,400)で、最大でも43室である。一方、60室以上の19施設は最高でも¥12,700(ピアッツァホテル 奈良・137室)にとどまり、全施設がADR¥13,000未満に位置する。「駅前・大箱・アッパーミドル」という組み合わせが、地図上に一つも存在しない。
供給パイプライン — 2026年の新規は116室、公表済み計画は302室
空白帯が空いたままなのか、それとも既に埋まりつつあるのか。供給側の観測値を2つのソースで確認する。
第一に、OTA掲載が確認できた2026年の新規開業は12軒・116室。既存6,728室に対して1.7%にすぎない。しかも12軒のうち10軒は1〜10室の貸別荘・ゲストハウスで、40室以上は2軒だけである。第二に、国土交通省「建築物動態統計調査」に基づく建築計画データベースには、奈良県の宿泊施設計画が0件登録されている。
※供給データの読み方に関する注記:OTA掲載確認ベースの新規開業データは、掲載が開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性があります。また建築計画データは調査時点での確認申請ベースであり、確認申請は通常開業の1〜2年前に行われるため、今後の申請追加により件数・客室数は増加する見込みです。奈良県の0件は「計画が存在しない」ことではなく「現時点で当該データベースに登録された確認申請がない」ことを意味し、現時点での確定パイプラインの下限値として参照してください。実際に以下のとおり、報道ベースでは複数の計画が公表されています。
そこで報道・企業リリースで公表されている計画を整理すると、次の3件が確認できる。
| 施設 | 事業者 | 客室数 | 開業予定 | 想定価格帯 |
|---|---|---|---|---|
| 日和ホテル近鉄奈良駅前 | NTT西日本アセット・プランニング(開発)/サンフロンティアホテルマネジメント(運営) | 177室 | 2027年春(2027年2月竣工予定) | ミドルクラス |
| 高級旅館(東大寺所有地・奈良公園近接) | 近鉄・都ホテルズ | 約25室 | 2028年秋 | ラグジュアリー |
| ホテル 寧 奈良(アンバウンド コレクション by Hyatt) | JR東海/JR東海不動産/JR東海ホテルズ | 約100室 | 2030年度 | ラグジュアリー |
3件合計で302室。既存6,728室に対して4.5%の増加にあたる。内容を見るとアッパーミドル帯の空白は既に事業者に認識されていることがわかる。2027年春の日和ホテル近鉄奈良駅前は6階建て・延床約5,400㎡で177室、レストランと大浴場を備えるミドルクラスの計画であり、まさにWS①の帯を狙う規模とグレードだ。この1軒が入るだけで、県内の「60室以上でADR¥15,000超」の施設数は1軒から2軒になる。
ホテル 寧 奈良については、JR東海が2025年4月に約70室から約100室へ規模拡大を発表しており、敷地面積約4,160㎡・地上4階(一部5階)地下1階・延床約8,630㎡で、近鉄奈良駅徒歩2分の立地となる。ハイアットのラグジュアリーブランド「アンバウンド コレクション by Hyatt」として西日本初進出の位置づけである。日本ハイアット株式会社「報道資料 2026年4月」の国内パイプライン一覧にも「ホテル 寧 奈良(Hotel NEI Nara)」がアンバウンドコレクション by Hyatt として関西エリアに掲載されており(同資料時点では開業年・客室数は未定表記)、同資料が示す国内運営ホテルは9ブランド・22ホテル・計5,066室である。2030年度時点で奈良にラグジュアリー100室が加わると、県内の¥40,000超帯は現在の3軒から4軒に増える。
これら3件はいずれも奈良市内、しかも近鉄奈良駅からの徒歩圏に集中している。前節のメッシュ地図が示したとおり、開発可能な民有地が駅の西〜南西側に限られるため、パイプラインが地理的に密集するのは構造的な帰結である。逆に言えば、JR奈良駅圏(従業者25,146人)や県南部の観光拠点には、公表済みの新規計画がほぼない。
開発シナリオ試算 — 建設費インフレを織り込むと利回りは1pt落ちる
WS①に施設を置いた場合の事業性を、3つのシナリオで概算する。すべて近鉄奈良駅圏を想定した仮想モデルであり、特定の用地・案件を指すものではない。前提条件は次のとおりである。
建設費は2段階で提示する。Stage 1は国土交通省「建築着工統計」に基づく2025年実績ベースの坪単価(S造240.5万円/RC造202.6万円、ホテルタイプ別ではバジェット200〜240万円、ミッド230〜250万円、アッパーミドル240〜260万円、ラグジュアリー310〜350万円)。Stage 2は建設期間中のインフレを織り込んだ値で、Turner & Townsend の建設コスト予測(2026年+5.3%、2027年+5.0%)に加え、2028年以降は同社が示す「2027年以降は上昇ペースが緩やかになる」との見通しを踏まえた本稿の想定値+4.5%を用い、開業予定年から施工期間を逆算した中間時点まで複利で加算した(累積係数1.181)。土地は敷地面積×300,000円/㎡で統一した(奈良市平均157,600円/㎡の約2倍、駅近商業地を想定)。稼働率は観光庁実績の奈良県ビジネスホテル2025年69.3%を踏まえ、シナリオごとに60〜72%を設定。GOP率はいずれも35%とした。
| 項目 | A. ビジネス特化 | B. アッパーミドル WS① | C. 小規模ラグジュアリー |
|---|---|---|---|
| 客室数 | 120室 | 100室 | 40室 |
| 1室あたり面積 | 20㎡ | 27㎡ | 45㎡ |
| 延床面積 | 3,529㎡(1,068坪) | 4,355㎡(1,317坪) | 3,273㎡(990坪) |
| 想定ADR(税抜相当) | ¥13,000 | ¥22,000 | ¥50,000 |
| 想定稼働率 | 72% | 70% | 60% |
| 年間売上(付帯15%込) | ¥471百万 | ¥646百万 | ¥504百万 |
| GOP(率35%) | ¥165百万 | ¥226百万 | ¥176百万 |
| 建設費 Stage 1(2025年実績) | ¥2,456百万 (坪230万) | ¥3,293百万 (坪250万) | ¥3,267百万 (坪330万) |
| 土地 | ¥360百万 | ¥420百万 | ¥480百万 |
| 総投資 Stage 1 | ¥2,816百万 | ¥3,713百万 | ¥3,747百万 |
| GOP利回り Stage 1 | 5.9% | 6.1% | 4.7% |
| 建設費 Stage 2(インフレ後) | ¥2,900百万 (坪272万) | ¥3,889百万 (坪295万) | ¥3,858百万 (坪390万) |
| 総投資 Stage 2 | ¥3,260百万 | ¥4,309百万 | ¥4,338百万 |
| GOP利回り Stage 2 | 5.1% | 5.2% | 4.1% |
| 単純回収年数(Stage 2) | 19.8年 | 19.0年 | 24.6年 |
3シナリオのなかで最も利回りが高いのはB(アッパーミドル)で、Stage 1で6.1%、Stage 2で5.2%。A(ビジネス特化)とは0.2pt程度の差にとどまるが、Bは客室が20室少ないぶん運営人員あたりの生産性で優位に立ちやすい。C(小規模ラグジュアリー)はStage 2で4.1%まで落ちる。1室45㎡・坪単価330万円という建設仕様が投資額を押し上げるためで、既に紫翠ラグジュアリーコレクションホテル奈良やふふ奈良が押さえている帯でもある。新規参入の観点では、AとBの間にあるWS①が最も現実的な選択肢だ。
もう一点、建設費インフレの影響は無視できない。同じ仕様でもStage 1とStage 2で利回りは0.6〜0.9pt低下し、回収年数は2〜3年延びる。ただしこれは新規供給を抑制する方向にも働く。奈良のように既存供給が6,728室しかない市場では、建設費上昇が続く限り競合の追加参入も鈍く、先行して開業した施設の希少性が長く保たれるというアップサイド要因にもなる。
感度分析 — ADR¥19,800まで下がっても4%台後半を確保
シナリオBについて、ADRと稼働率が想定を下回った場合の利回りを確認する。
| 前提 | GOP | 利回り Stage 1 | 利回り Stage 2 |
|---|---|---|---|
| ベース:ADR¥22,000/稼働70% | ¥226百万 | 6.1% | 5.2% |
| ADR -10%(¥19,800)/稼働70% | ¥204百万 | 5.5% | 4.7% |
| ADR¥22,000/稼働 -5pt(65%) | ¥210百万 | 5.7% | 4.9% |
| 両方(¥19,800/65%) | ¥189百万 | 5.1% | 4.4% |
| 想定稼働率\想定ADR | ¥18,000 | ¥20,000 | ¥22,000 | ¥24,000 | ¥26,000 |
|---|---|---|---|---|---|
| 稼働 60% | 3.7% | 4.1% | 4.5% | 4.9% | 5.3% |
| 稼働 65% | 4.0% | 4.4% | 4.9% | 5.3% | 5.8% |
| 稼働 70% | 4.3% | 4.8% | 5.3% | 5.7% | 6.2% |
| 稼働 75% | 4.6% | 5.1% | 5.6% | 6.1% | 6.6% |
| 稼働 80% | 4.9% | 5.5% | 6.0% | 6.5% | 7.1% |
2軸で見ると、Stage 2で5%台を確保できるのはADR¥20,000以上かつ稼働65%以上の領域である。想定どおりADR¥22,000・稼働70%を置ければ5.2%だが、ADRが¥18,000まで落ちると稼働80%でも4.9%にとどまり、稼働で単価の不足を埋めるのは難しい。この事業では稼働率よりADRの置き方が利回りを決めるという前節の結論が、2軸でも同じ形で確認できる。
最も厳しいケース(ADR -10%かつ稼働 -5pt)でもStage 2で4.4%を確保する。想定ADR¥19,800は、県内で¥15,000〜¥20,000帯に位置する既存7施設の水準と整合し、達成不可能な前提ではない。下振れ耐性という観点では、想定稼働率の置き方より想定ADRの置き方のほうが感応度が高い(ADR -10%で利回り-0.6pt、稼働 -5ptで-0.4pt)。奈良の市場では単価をどこに置けるかが事業性を決める。
留意すべき論点
| 区分 | 内容 | 示唆 |
|---|---|---|
| 市場 | 宿泊客比率13.7%(奈良市・2024年)。総観光客1,487万人に対し宿泊203.8万人 | 需要総量は大きく、宿泊転換に大きな伸びしろ。滞在価値の設計が単価の前提になる |
| 市場 | 2026年6〜7月の推定成約ADRが前年同月比-17.7%/-13.3% | 初夏の需要は関西広域で軟化。年間平準化ではなく月次の振れを織り込む必要 |
| 用地 | 近鉄奈良駅至近の商業地は992,000円/㎡(+9.01%)。開発可能地は駅の西〜南西側に限定 | 用地コストが上振れしやすい。敷地条件によりシナリオの土地費前提は大きく変わる |
| 建設 | 建設費は2025年実績から中間施工時点まで累積+18.1% | Stage 2ベースで採算を確認。同時に競合参入の抑制要因でもある |
| 需要 | 外国人延べ宿泊者数は2019年比-2.8%と回復途上(全国は+55.6%) | インバウンド宿泊の取り込み余地が大きい。多言語・長期滞在対応が伸びしろ |
| 供給 | 2027年春に177室、2028年秋に約25室、2030年度に約100室の公表計画 | WS①は2027年以降に一部埋まる。先行するなら2026〜2027年の意思決定が分岐点 |
| 人口 | 4駅圏すべてで2040年に居住人口が-10〜-19% | 地元需要ではなく広域・訪日需要を前提にした事業計画が必要 |
まとめ — 「泊まれない県」ではなく「泊まる選択肢がない県」
本稿で確認した事実を整理する。
奈良県のOTA掲載客室は154軒・6,728室で全国45位。1軒あたり43.7室と小粒である。しかし2026年7月の推定OCCは80.5%、観光庁実績でもビジネスホテル78.0%・シティホテル79.5%(2026年4月)と全国平均を上回っている。延べ宿泊者数は2025年に317万人泊・前年比+12.1%と全国平均(+0.3%)を大きく超えて伸びた。需要側は堅調である。
伸びしろは供給の形にある。推定成約ADRを算出できた97施設のうち、60室以上33施設・5,034室で¥15,000を超えるのは1軒(JWマリオット・ホテル奈良)だけで、¥15,000〜¥40,000 × 60室以上という帯は0軒。¥10,000未満の帯に53軒・4,205室(対象客室の62.8%)が集中している。しかもお盆の実績では、その低単価帯こそが最も早く売り切れており、リードタイム40日以上で完売した8施設の推定成約ADR中央値は¥6,600だった。需要のボリュームゾーンは既に飽和し、そこから溢れる需要を受け止める中間価格帯がない。
そして日帰り比率である。奈良市の2024年実績では総観光客1,487万人に対し宿泊は203.8万人、比率13.7%。外国人は297.7万人が訪れて44.5万人しか泊まっていない(15.0%)。これは「奈良が泊まる価値のない街だから」ではなく、遠方客や訪日富裕層が選べる価格帯・規模の客室が県内にほぼ存在しないからだ、という読み方が本稿のデータからは成り立つ。¥7,000の宿泊特化型と¥50,000超のラグジュアリーの間が抜けている。
この空白は既に事業者に認識されつつある。2027年春に177室のミドルクラス、2028年秋に約25室の高級旅館、2030年度に約100室のラグジュアリーが公表されており、合計302室(既存比4.5%)が計画されている。ただしそれでも県の客室総数は7,000室規模にとどまり、京都府の13〜14%という関係は変わらない。供給が薄いことは制約であると同時に、参入者にとっては競合の少なさという条件でもある。建設費が年5%前後で上がり続けるなかで、この帯に先に入れるかどうかが向こう数年の分岐点になる。
⚠ 将来日程・将来推計に関する注意:本記事の2026年8月以降の推定成約ADRは、調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。また供給パイプラインの客室数・開業予定時期は各社公表時点の計画であり、変更される可能性があります。開発シナリオ試算は公開データに基づく簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- 日帰りが厚い県ランキング2025 — 奈良0.35泊・佐賀0.43泊、宿泊転換の余地を客室余力で試算
- 滋賀のホテル開発、2026年新規供給は既存比1.5% — 業務帯に空く価格帯と利回り試算
- 京都のADRはなぜ初夏に折れたのか — シティ・ビジネス2業態の前年同月比(2026年1〜7月確定値)
- 奄美大島に50室以上の高価格帯リゾートは0軒 — 世界遺産5年の価格帯ホワイトスペース
- 新規開業ホテルのADR回復は中央値2ヶ月|182軒実測と事業計画への織り込み方
- 訪日客は過去最高でも延べ宿泊者数は減少 — 1人あたり3.96泊とADRの二極化
- 西三河のホテル投資、ADR6,800円で空白の価格帯 — 岡崎市100室誘致の採算ライン試算
- 静岡県東部4市のホテル単価 — 沼津¥7,290<三島¥8,216、投資の空白価格帯を探す
- 淡路島の宿泊施設1.4倍、推定ADRは+7〜11% — 供給増を吸収する島の投資構造
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングのOTA掲載価格・在庫データ(2026年7月時点、奈良県 掲載154軒・6,728室/推定成約ADRは10室以上かつ算出可能なN=97施設・6,695室/市町村別は掲載施設数7件以上のみ採用)、観光庁「宿泊旅行統計調査」(2026年7月分公表・第2次速報値)、国土交通省 国土数値情報・地価公示・建築着工統計、総務省・経済産業省「経済センサス-活動調査」、および各社公表資料。
■ 試算前提
開発シナリオはGOP率35%・付帯売上15%・想定稼働率60〜72%で統一し、建設費はStage 1(2025年実績の構造別坪単価)とStage 2(建設期間中のインフレを中間施工時点まで複利加算、累積係数1.181)の2段階で提示している。土地は敷地面積×300,000円/㎡で固定。利回りはGOP÷総投資の簡易利回りで、金利・減価償却・法人税・FF&E更新費は含まない。
■ 限界・留意点
推定OCCはOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率や観光庁の客室稼働率とは調査主体・母集団・定義が異なる。推定成約ADRは公開価格に業態別補正係数を適用した推定値(上場REIT開示との照合で誤差中央値約7%)で、実際の成約価格・会計数値とは異なる。開発シナリオは近鉄奈良駅圏を想定した仮想モデルであり、特定の用地・案件を指すものではない。掲載施設数・推定成約の母数が小さい市町村は代表値として扱っていない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA掲載価格データ(推定成約ADR・掲載価格)、推定稼働率(OCC)、残室消化データ、新規開業データ(OTA掲載確認ベース)
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査」推移表(2026年7月分公表) — 都道府県別 延べ宿泊者数・外国人延べ宿泊者数・施設タイプ別客室稼働率
- 国土交通省 地価公示(2026年・令和8年)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」
- 総務省・経済産業省「経済センサス-活動調査(2021年)」(境界=国勢調査2020小地域)
- 国土交通省「建築着工統計」(2025年実績・構造別坪単価)/「建築物動態統計調査」(建築計画)
■ 自治体統計
■ 企業発表・報道
- 日本経済新聞「NTT西日本の子会社、奈良市内で『日和ホテル近鉄奈良駅前』を開発 27年春にオープン」
- 奈良新聞デジタル「ホテル進出相次ぐ近鉄奈良駅前に、新たにミドルクラスホテルの計画 2027年3月完成予定」(2025年5月14日)
- 日本経済新聞「近鉄・都ホテルズが奈良市に高級旅館 東大寺の所有地に28年秋開業」
- 奈良新聞デジタル「客室数100室へ拡大 JR東海など計画『ホテル寧奈良』 2030年度に開業へ」(2025年4月13日)
- 日本経済新聞「JR東海、奈良市の高級ホテル『ホテル 寧 奈良』の規模拡大 開業は2030年度」
- ダイヤモンド不動産研究所「奈良県の公示地価・坪単価ランキング(2026年)」(国土交通省 地価公示の集計)
- Turner & Townsend「International Construction Market Survey」(建設コスト予測)
出典: 日本ハイアット 株式会社「報道資料 2026年4月」