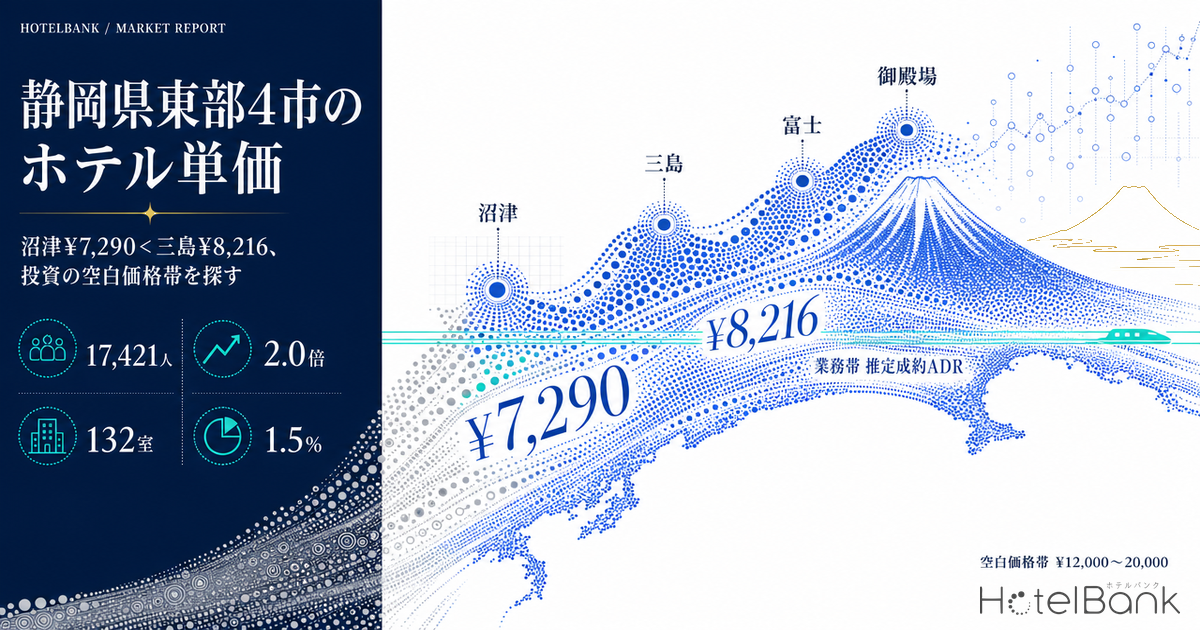
静岡県東部の宿泊市場について、これまでホテルバンクが扱ってきたのは伊豆・熱海の温泉旅館か、富士五湖側のリゾートだった。沼津・三島・富士・御殿場という「業務帯」を単独の投資対象として取り上げるのは、本稿が初めてである。東海道新幹線・東名高速・新東名が交差し、東京から1時間圏でありながら、供給の更新が20年近く止まっている市場でもある。本稿では、この4市+周辺町の価格階層を推定成約ADRで組み直し、就業と居住の非対称性、そして在庫消化データから見える「受け皿の空白帯」を特定する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格(全プラン平均・税込)=OTA上に掲載されている全プランの平均。素泊まりから食事付きまでを含むため、推定成約ADRより高い水準になります。本稿では両者を明確に区別して表記します。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿では市区町村単位でのみ用い、個別施設については算出しません。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。完売観測日数=残室0を観測した延べ日数。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ・国土数値情報/総務省・経済産業省 経済センサス
先に結論を置く。第一に、公表ベースの市平均で「沼津は県東部で最も高単価」と読むのは誤りである。沼津市の平均は駅前の業務帯と駿河湾側の観光帯という二層の混合値であり、業務帯だけを取り出すと沼津の推定成約ADRは¥7,290で、東部7市町のうち下から2番目にあたる。第二に、就業の厚みは沼津が突出する一方、商業地の地価と在庫消化スピードは三島が上回る。開発の時間軸は両市で異なる。第三に、推定成約ADR¥12,000〜20,000の帯が構造的に薄く、ここが受け皿の空白として残っている。ただし現行の建設費水準では新築でこの帯を埋める採算は成立しにくく、更新余地は既存ストック側にある。
- — 沼津市の市平均 推定成約ADR ¥8,610 は業務帯と観光帯の混合値。業務帯だけを取り出すと ¥7,290 で、三島 ¥8,216 を下回り東部7市町の下から2番目に落ちる。
- — 沼津駅1km圏の従業者は 17,421人(三島8,537人の2.0倍)。一方で商業地地価と平日の在庫消化は三島が上回り、三島はLT7時点で 80.9% まで消化する。
- — 推定成約ADR ¥12,000〜20,000 の帯は業務帯60施設中わずか4施設。ここが受け皿の空白として構造的に残っている。
- — 東部7市町の2020年代の新規開業は 132室、既存ストック9,076室比 1.5%。供給の更新はほぼ止まっている。
- — 新築120室のGOP利回りは 4.4% にとどまるのに対し、既存ストック更新は 9.2%。空白帯を埋める現実解は取得・リポジション側にある。
沼津の「高単価」は二層市場の平均 — 業務帯だけを取り出すと東部で下位に入れ替わる
静岡県東部の市町別ADRを掲載価格ベースで並べると、沼津市が突出して見える。直近12ヶ月(2025年8月〜2026年7月)の掲載価格(全プラン平均・税込)は沼津市が¥24,500で、三島市の¥17,200を42%上回る。しかし同じ期間・同じ施設群を推定成約ADRで見直すと、沼津市¥8,610に対して三島市¥8,016と、差は7%まで縮む。この乖離の幅そのものが、沼津の市平均が何を混ぜているかを示している。
沼津市の宿泊施設をメトロエンジンリサーチの登録ベースで業態別に割ると、構造は明快である。ビジネスホテル・シティホテルは16施設で1,701室。旅館・民宿・ペンション・リゾート等は42施設だが、合計しても682室しかない。施設数では観光帯が72%を占めるのに、客室数では29%にとどまる。駅から8km超の内浦・西浦・戸田側に立地する32施設は、平均13.4室の小規模宿である。
数字にすると、業務帯16施設の掲載価格中央値は約¥14,500、推定成約ADR中央値は¥7,290。観光帯42施設は掲載価格中央値約¥25,200、推定成約ADR中央値約¥14,600である。施設単位で等しく重みを置いた市平均は、客室の29%しか持たない観光帯に強く引かれる。用地取得やオペレーター選定の判断材料として市平均を使うと、駅前の実勢を7〜8割高く見積もることになる。
そこで、業態をビジネスホテル・シティホテルに限定して7市町を並べ直す。順位は入れ替わる。
| 市町 | 施設数 | 客室数 | 全業態ADR (推定成約・中央値) | 業務帯ADR (推定成約・中央値) | 商業地 公示地価 平均(円/㎡) | 前年比 |
|---|---|---|---|---|---|---|
| 三島市 | 11 | 1,168 | ¥8,016 | ¥8,216 | 203,500 | +2.0% |
| 長泉町 | 4 | 331 | ¥7,702 | ¥7,743 | 154,000 | +2.0% |
| 富士宮市 | 23 | 875 | ¥8,195 | ¥7,701 | — | — |
| 裾野市 | 9 | 380 | ¥7,784 | ¥7,533 | 82,000 | +1.8% |
| 御殿場市 | 25 | 1,736 | ¥9,014 | ¥7,499 | 124,300 | +0.7% |
| 沼津市 | 58 | 2,383 | ¥8,610 | ¥7,290 | 152,000 | ▲0.3% |
| 富士市 | 35 | 2,203 | ¥6,828 | ¥6,948 | 84,100 | 0.0% |
三島市は全業態でも業務帯でも東部の最高値である。同市の客室1,168室のうち1,113室(95.3%)がビジネス・シティホテルであり、市平均がほぼそのまま業務帯の実勢を表す珍しい市場だ。御殿場市は逆に、全業態¥9,014に対して業務帯¥7,499と1,500円以上の差がある。富士山麓のリゾート・コテージが市平均を押し上げている構図で、沼津と同じ読み違いが起きやすい。
就業は沼津、地価と居住は三島 — 投資の時間軸が2つに割れる
次に需要側を見る。総務省・経済産業省「経済センサス-活動調査」を用いて各駅の半径1km圏を集計すると、沼津駅圏は事業所2,088・従業者17,421人。三島駅圏は事業所868・従業者8,537人で、沼津は約2.0倍の就業規模を持つ。オフィス系従業者の比率も沼津27.0%に対し三島17.8%で、平日の業務需要という点では沼津が明確に厚い。
| 駅 | 事業所 (半径1km) | 従業者 (半径1km) | オフィス系 従業者比率 | 居住人口2025 (半径1.5km) | 同2040推計 | 2020→2040 変化率 | 高齢比率 2025 |
|---|---|---|---|---|---|---|---|
| 沼津駅 | 2,088 | 17,421 | 27.0% | 39,010 | 32,466 | ▲20.7% | 35.1% |
| 三島駅 | 868 | 8,537 | 17.8% | 46,323 | 43,560 | ▲8.7% | 26.2% |
| 富士駅 | 363 | 4,415 | 17.9% | 13,275 | 12,094 | ▲10.6% | 27.4% |
| 御殿場駅 | 592 | 4,806 | 9.6% | 24,958 | 23,599 | ▲10.8% | 25.4% |
ところが居住側の指標は逆を向く。沼津駅の半径1.5km圏の居住人口は2025年39,010人から2040年32,466人へ▲16.8%(2020年比では▲20.7%)。三島駅圏は46,323人から43,560人へ▲6.0%(同▲8.7%)にとどまる。高齢比率も沼津35.1%、三島26.2%と差が大きい。沼津は「いま就業が厚く、将来の居住が細る」市場で、三島は「いま就業は薄く、将来の居住が持つ」市場である。
| 三島 一番町 | ¥350,000/㎡(+2.9%) |
| 沼津 大手町5丁目 | ¥277,000/㎡(+0.4%) |
| 御殿場 東田中1丁目 | ¥153,000/㎡(+1.3%) |
| 富士 中央町1丁目 | ¥86,700/㎡(▲0.1%) |
| 三島市(6地点) | +2.0%(県内2位) |
| 長泉町(1地点) | +2.0%(県内3位) |
| 裾野市(1地点) | +1.8%(県内4位) |
| 御殿場市(3地点) | +0.7%(県内8位) |
| 沼津市(11地点) | ▲0.3% |
地価はこの非対称性をそのまま映している。令和8年地価公示(2026年1月1日時点)の商業地市町別平均は、三島市¥203,500/㎡で県内2位・前年比+2.0%。沼津市は¥152,000/㎡で県内5位・▲0.3%だった。駅前の最高標準地でも、三島の一番町が¥350,000/㎡(+2.9%)に対し、沼津の大手町5丁目は¥277,000/㎡(+0.4%)である。就業規模で2倍の差がある沼津のほうが、駅前の最高標準地で21%安く、しかも横ばい圏にある。取得コストの観点では沼津に優位があり、値上がり期待では三島に優位がある。
この2軸で読むと、投資の時間軸は次のように分かれる。沼津は既存の業務需要をいまの価格で取りにいく市場で、回収は前倒しに置く必要がある。三島は新幹線と伊豆・箱根の玄関口という機能に加えて居住基盤が相対的に持つため、長期保有の前提が置きやすい。富士は就業4,415人・客室2,203室と、需要規模に対して供給が厚い市場であり、新規参入より既存の質的更新に適する。御殿場はオフィス系比率9.6%と業務依存が小さく、観光・アウトレット需要と組み合わせた設計になる。
東部7市町165施設の分布 — 業務帯は駅と高速ICの二極に張り付く
供給の地理的な配置を見る。メトロエンジンリサーチが把握する範囲で、沼津・三島・富士・富士宮・御殿場・裾野・長泉の7市町には稼働中165施設・9,076室が存在する。地図上に配置すると、業務帯は駅前と高速インターの二極に集中し、その間はほとんど空白になる。沼津の観光帯(旅館・民宿)は駿河湾に沿って線状に伸び、業務帯とは完全に別の商圏を形成している。
ポジショニング — 推定成約ADR¥12,000〜20,000帯が薄い
ここからは在庫消化データでポジションを見る。まず確定済みのピーク日として2026年8月13日(お盆)のチェックイン日を取り、静岡県全域のビジネスホテルで残室推移を集計した。対象461施設のうち観測データが得られたのは213施設、さらにOTA公開枠が総客室の30%以上という条件で絞り込んだ集計対象は113施設である。公開枠が総客室の3割に満たない施設は、直販中心の運用、在庫を小出しに追加する運用、OTAへの割当を契約上小さく設定しているなど複数の可能性があり、残室から需給を読むことができないため除外している。
この条件で静岡県東部7市町+函南町・清水町から抽出できたのは54施設。推定成約ADRと早期完売LTを散布図に置くと、価格帯の偏りがはっきり出る。
読み取れることは3つある。第一に、早期完売が観測されたのは推定成約ADR¥9,000未満の帯に集中する。沼津市の142室のビジネスホテルはLT34の時点で残室0/142室に到達し、完売観測は延べ24日。裾野市の34室の宿はLT34で残室0/34室、完売観測は延べ30日。御殿場市の12室の宿はLT34で残室0/12室、完売観測は延べ35日だった。沼津市の26室の旅館にいたっては早期完売LT65・完売観測66日で、お盆枠は実質的に春の時点で埋まっていた。価格の安い帯ほど早く売り切れるという、需要が価格弾力的に張り付いている市場の姿である。
第二に、推定成約ADR¥12,000〜20,000の帯には、集計対象60施設(東部7市町のビジネス・シティホテル74施設のうち推定成約ADRを取得できた分)のうち4施設・444室しか存在しない。客室数ベースで6.5%である。同じ集計で¥6,000〜8,000の帯は31施設・3,627室、53.1%を占める。東部の業務帯は、実質的にひとつの価格帯に積み上がっている。推定成約ADRと早期完売LTを掛け合わせて価格帯の空白を探すこの読み方は、宮崎・佐賀のホテル投資ホワイトスペースでも同じ枠組みを用いている。
第三に、お盆はレジャーのピークであり、業務帯の実力を測るには平日の在庫消化を併せて見る必要がある。確定済みの平日として2026年6月10日(水)チェックインを取り、市単位で集計した結果が次表である。
| 市 | 集計施設 | 対象客室 | LT30時点の 稼働率(推定) | LT7時点の 稼働率(推定) | LT30→LT7 の消化 |
|---|---|---|---|---|---|
| 三島市 | 6 | 1,084 | 56.1% | 80.9% | +24.8pt |
| 御殿場市 | 10 | 1,238 | 51.6% | 70.1% | +18.5pt |
| 沼津市 | 14 | 1,573 | 40.1% | 70.6% | +30.5pt |
| 富士市 | 10 | 1,323 | 35.4% | 60.8% | +25.4pt |
三島市は平日LT30の段階ですでに56.1%まで消化し、LT7で80.9%に達する。就業規模が沼津の半分でありながら、在庫の抜けるスピードは東部で最も速い。実際、三島市の241室と136室の2施設は、この平日でそれぞれ早期完売LT41・LT29に到達し、完売観測は延べ10日・21日を記録した。新幹線停車駅であること、伊豆・箱根方面への乗り換え拠点であることが、純粋な地元就業以外の需要を運んでいると読める。沼津市はLT30時点で40.1%と立ち上がりは緩やかだが、LT7までに+30.5ptを消化して70.6%まで追い上げる。直前予約に依存した予約カーブである。
密集 すでに埋まっている領域
推定成約ADR ¥6,000〜9,000
集計60施設のうち40施設・4,931室(客室の72.1%)。12室から454室まで規模の幅は広い。全国チェーンの宿泊特化型が層をなし、価格での差別化余地は小さい領域である。
空白① 駅前アッパーミドル帯
推定成約ADR ¥12,000〜20,000 × 100〜200室
該当は4施設・444室のみ。うち100室超は2施設。温泉大浴場や上位グレード客室を備えた施設がこの帯を押さえており、沼津・三島の駅前で層として成立していない。
空白② 中規模・滞在型
推定成約ADR ¥10,000超 × 50〜100室
該当は2施設・160室のみ。長泉町の医療・研究集積や裾野・御殿場の製造業拠点に伴う中期滞在は、この規模帯の受け皿が薄い。
なお、この空白は「その価格で売れることが実証されている」という意味ではない。実証されているのは、①その帯を占める施設が極端に少ないこと、②平日の在庫消化は三島・御殿場で東部平均を上回ること、③沼津駅圏に17,421人の就業基盤があること、の3点である。空白帯への参入を検討する場合、需要の裏取りは個別の企業出張・研修・工事案件の実数まで降りて行う必要がある。
供給パイプライン — 2020年代の新規開業は132室、既存ストック比1.5%
この市場に新しい供給がどれだけ入っているかを確認する。開業年が判明している東部7市町136施設・8,518室を年代別に並べると、2000年代2,742室・2010年代2,585室で全体の62.5%を占める一方、2020年代の開業は2施設・132室にとどまる。既存ストック9,076室に対して1.5%である。1999年以前に開業した施設は3,059室・35.9%を占める。
2020年代の2件は、いずれも2026年5月に確認された御殿場市の90室と富士宮市の42室である。県全体で見ても2026年の新規供給は限定的で、ビジネスホテルは県内既存215施設・20,317室に対して2026年4月に284室、5月に90室が加わったのみだった。同じ2026年でも静岡県全体では67施設の開業が確認されており、その中心は伊豆・熱海側のリゾート供給にある。県内の開業分布と価格階層は静岡県に2026年開業67施設 — 伊豆・熱海に積み上がる小箱供給で整理している。
計画段階のパイプラインについては、国土交通省「建築物動態統計調査」ベースのデータベース上、静岡県で確認できるのは熱海市の277室(2025年4月完成)1件のみである。県東部の業務帯については、計画データベース上で確認できる案件がない。ただし確認申請は通常開業の1〜2年前に行われるため、この件数は現時点での確定パイプラインの下限値であり、今後の申請追加により増加する見込みである。同様に、開業実績側のデータもOTA掲載の確認を起点とするため、直近以降の月は今後の掲載反映で増える可能性がある。
新規供給が細っている理由の一つは建設費である。国土交通省 建築着工統計に基づく2025年のホテル建築費は全構造平均195.2万円/坪、S造240.5万円/坪で過去最高水準にある。2022年の全構造平均138万円/坪から3年で+41%上昇した計算になる。供給が入りにくい環境は、既存事業者にとっては競争緩和として働く。
開発の外部要因 — 三島駅南口東街区と沼津駅付近鉄道高架
両市とも、駅前の与件を変える大型事業が進行している。ただし性格と時間軸はまったく異なる。
| 事業主体 | 三島駅南口東街区A地区市街地再開発組合(権利者・参加組合員・三島市) |
| 参加組合員 | ミサワホーム、東レ建設、野村不動産、三菱地所レジデンス |
| 導入機能(A地区) | 駐車場、医療施設、子育て支援施設、店舗、事務所、住宅 |
| 導入機能(B地区) | 店舗・ホテル等(定期借地事業/事業主体:ミサワホーム、土地所有:三島市) |
| 経緯 | 令和2年 都市計画決定 → 令和4年 組合設立認可 → 2024年2月 安全祈願祭 |
| 完成予定 | 2028年の完成・まちびらきを予定(2026年6月時点) |
| 事業主体 | 静岡県(高架本体・新車両基地・新貨物ターミナル)/沼津市(新貨物ターミナル造成) |
| 高架区間 | JR東海道本線 約3.7km、JR御殿場線 約1.6km |
| 駅部の形態 | ホーム3面、着発線6線 |
| 除却する踏切 | 13箇所(東海道本線12箇所、御殿場線1箇所) |
| 立体交差化 | 幹線道路8路線(国道1・県道1・市道6) |
| 事業費/期間 | 約1,034億円/平成18年度〜令和23年度(事業認可) |
三島の事業は2028年の完成・まちびらきを予定しており、投資判断のスパンに乗る。とくにB地区の定期借地事業には「店舗・ホテル等」が導入機能として位置づけられているため、三島駅前の宿泊供給は数年内に構成が変わる可能性がある。現在の三島市は11施設1,168室、うち100室超は4施設という小さな市場であり、駅前に新しい床が入った場合の相対的な影響は大きい。三島で新規参入を検討する場合、この事業の施設構成が具体化するタイミングを起点に置くのが自然だろう。
一方、沼津の鉄道高架事業は事業認可上の期間が令和23年度までと長い。総事業費約1,034億円、除却される踏切13箇所という規模は南北市街地の一体化として大きなインパクトを持つが、宿泊投資の一般的な回収期間より外側にある。沼津駅前の投資判断は、高架完成後の姿を織り込むのではなく、いま存在する17,421人の就業基盤と¥277,000/㎡という取得コストで成立するかどうかで見るべきである。高架化と関連する土地区画整理は、その先のアップサイドとして扱うのが妥当だ。
受け皿をどう作るか — 新築と既存更新の2シナリオ試算
空白帯を埋める手段は、新築と既存ストックの更新の2つがある。どちらが成立しやすいかを、沼津駅前の120室を想定して試算する。建設費は2段階で提示する。
ステージ1(2025年実績ベース):国土交通省 建築着工統計に基づく2025年のホテル建築費はS造240.5万円/坪、RC造202.6万円/坪。宿泊特化型の業界目安は坪100〜150万円とされるが、近年の実績はこれを大きく上回るため、本試算では中位の180万円/坪と実績値240.5万円/坪のレンジで置く。ステージ2(建設期間インフレ織込み):2030年開業・2028〜2030年施工を想定し、中間時点の2029年まで年+5%前後(2026年+5.3%、2027年+5.0%、2028年以降+4.5%)で複利計算すると、2025年比で約1.22倍。坪218万円〜290万円、中位254万円/坪となる。
| 項目 | A. 新築(120室・上位帯) | B. 既存更新(120室・リポジション) 成立しやすい |
|---|---|---|
| 想定 推定成約ADR | ¥12,000 | ¥7,300 → ¥10,000 |
| 想定 稼働率(通年) | 78% | 78% |
| 年間 客室売上 | 4.10億円 | 3.42億円 |
| GOP率(保守) | 40% | 42% |
| 年間 GOP | 1.64億円 | 1.44億円 |
| 延床/坪 | 4,615㎡/1,396坪 | — |
| 建設・改修費(ステージ1) | 25.1〜33.6億円 | 6.0億円(@500万円/室) |
| 建設・改修費(ステージ2) | 30.4〜40.5億円 | 6.0億円 |
| 土地/取得費 | 2.1億円(769㎡×¥277,000) | 9.6億円(@800万円/室) |
| 総投資(ステージ2・中位) | 37.6億円 | 15.6億円 |
| GOP利回り | 4.4% | 9.2% |
結論は明快で、現在の建設費水準では、推定成約ADR¥12,000の想定で新築を組んでも利回りは4%台にとどまる。同じ空白帯を狙うなら、1999年以前に開業した3,059室、2000年代の2,742室という既存ストックを取得して価格帯を引き上げるほうが、投資額が半分以下で済み、利回りも倍近くになる。県東部で2020年代の新規開業が132室しかない事実は、供給が止まっているというより、新築の採算が現行価格では合いにくいことの反映と読める。裏を返せば、既存ストックの更新余地はきわめて大きい。建設費と金利から新築が成立するADR水準を逆算した試算は、政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算するが主要商圏の目安を示している。
| 感度分析(シナリオB・既存更新) | ベース | ADR ▲10% | 稼働率 ▲5pt | 両方 |
|---|---|---|---|---|
| 想定 推定成約ADR | ¥10,000 | ¥9,000 | ¥10,000 | ¥9,000 |
| 想定 稼働率(通年) | 78% | 78% | 73% | 73% |
| 年間 客室売上 | 3.42億円 | 3.07億円 | 3.20億円 | 2.88億円 |
| 年間 GOP(42%) | 1.44億円 | 1.29億円 | 1.34億円 | 1.21億円 |
| GOP利回り | 9.2% | 8.3% | 8.6% | 7.8% |
| GOP利回り(シナリオB・既存更新) | 通年稼働率 68% | 通年稼働率 73% | 通年稼働率 78% | 通年稼働率 83% | 通年稼働率 88% |
|---|---|---|---|---|---|
| 想定 推定成約ADR ¥8,000 | 6.4% | 6.9% | 7.4% | 7.8% | 8.3% |
| 想定 推定成約ADR ¥9,000 | 7.2% | 7.8% | 8.3% | 8.8% | 9.4% |
| 想定 推定成約ADR ¥10,000 | 8.0% | 8.6% | 9.2% | 9.8% | 10.4% |
| 想定 推定成約ADR ¥11,000 | 8.8% | 9.5% | 10.1% | 10.8% | 11.4% |
| 想定 推定成約ADR ¥12,000 | 9.6% | 10.3% | 11.0% | 11.7% | 12.4% |
リスク要因も明示しておく。第一に人口動態で、沼津駅圏の居住人口は2040年に▲20.7%、高齢比率は現時点で35.1%。地元需要に依存する構成では長期の前提が崩れやすい。第二に地価で、沼津市の商業地は継続11地点の平均が▲0.3%と横ばい圏にあり、出口時点での土地の値上がりは前提に置きにくい。第三に価格帯の実証不足で、¥12,000〜20,000帯は東部に4施設しかないため、比較可能な運営実績が乏しい。第四に建設費で、2029年時点の坪単価は2025年比で約1.22倍を見込む必要がある。いずれも、既存ストック更新のほうが不確実性を小さく抑えられる方向に働く。
よくある質問
Q. 沼津市のADRが県東部で最も高いというのは正しいですか。
市全体の平均としては正しいものの、投資判断にそのまま使うのは適切ではありません。沼津市は駅前の業務帯(ビジネス・シティホテル16施設1,701室)と駿河湾側の観光帯(旅館・民宿等42施設682室)が混ざっており、施設数では観光帯が72%を占めるため平均が押し上げられます。業務帯だけの推定成約ADR中央値は¥7,290で、東部7市町のうち下から2番目です。
Q. 就業規模が沼津の半分の三島で、なぜADRと地価が高いのですか。
三島は東海道新幹線の停車駅であり、伊豆・箱根方面への乗り換え拠点でもあるため、地元就業以外の需要が加わります。平日(2026年6月10日水曜チェックイン)の在庫消化を市単位で見ると、三島市はLT30時点で56.1%、LT7時点で80.9%と東部で最も速く消化しています。商業地の公示地価も市町別平均で県内2位(¥203,500/㎡、前年比+2.0%)です。
Q. 空白価格帯とは具体的にどの水準ですか。
推定成約ADR¥12,000〜20,000の帯です。静岡県東部7市町のビジネス・シティホテルで推定成約ADRを取得できた60施設6,835室のうち、この帯に属するのは4施設444室(客室数ベースで6.5%)にとどまります。一方¥6,000〜8,000の帯には31施設3,627室(53.1%)が集中しています。
Q. 静岡県東部で新規開業はどれくらいありますか。
開業年が判明している東部7市町136施設8,518室のうち、2020年代の開業は2施設132室で、既存ストック9,076室に対して1.5%です。計画段階についても、建築物動態統計調査ベースのデータベース上、県東部の業務帯で確認できる案件はありません。ただし確認申請は開業の1〜2年前に行われるため、現時点の確定パイプラインの下限値として参照してください。
Q. 三島駅南口の再開発にホテルは入りますか。
三島駅南口東街区のうち、A地区の第一種市街地再開発事業の導入機能は駐車場・医療施設・子育て支援施設・店舗・事務所・住宅です。ホテルは隣接するB地区の定期借地事業(事業主体:ミサワホーム、土地所有:三島市)に「店舗・ホテル等」として位置づけられています。A地区は2028年の完成・まちびらきを予定しています(2026年6月時点の組合公表)。
⚠ データの取り扱いに関する注意:本稿の推定成約ADRは、実績月(2025年8月〜2026年7月)のデータのみを用いており、掲載価格から推定する将来月の水準は混在させていません。開業実績データはOTA掲載の確認を起点とするため、直近以降の月は今後の掲載反映で増加する可能性があります。計画段階のパイプラインは確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みです。現時点での確定パイプラインの下限値としてご参照ください。
あわせて読みたい
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- 借地でホテルを建てる事業性 — 9市場で上限地代を逆算、所有比1.38倍の地価に届く
- お盆2026、地方36市の在庫消化を実測 — 供給が薄い街ほど天井は高く、抜けるのも速い
- ホテルのGOPとは — GOP率の平均・目安と計算式、ADR×OCCからの逆算2026
- 旧耐震ホテル23.6万室・全客室の19.1% — 改修か建替えか、588棟の分岐点
- 静岡県に2026年開業67施設 — 伊豆・熱海に積み上がる小箱供給と、高単価帯への新規参入
- 宮崎・佐賀のホテル投資ホワイトスペース — ADR×早期完売LTで読む2県の価格帯構造
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
参考資料・出典一覧
■ データソース
推定成約ADRは、各施設がOTA上で公開する最安プラン水準(2名1室・1室あたり・税込)に業態別の補正係数を適用した推定成約単価(税抜相当)で、確定済みの実績月のみを用いた検証済み基準で集計しています。市町単位の値は対象施設の中央値、期間は2025年8月〜2026年7月の12ヶ月平均です。在庫消化(LT30・LT7)は2026年6月10日(水)チェックインの平日1日を対象に、公開枠が総客室の30%以上の施設のみを集計しました。就業データは経済センサス-活動調査(2021)、地価は令和8年地価公示、将来推計人口は国土数値情報(R6国政局推計)によります。
■ 試算前提
2シナリオ試算はいずれも沼津駅前・120室を想定しています。新築(A)は延床4,615㎡/1,396坪、建設費は坪218〜290万円(2025年実績に2029年までのインフレを織り込んだ中位254万円/坪)、土地2.1億円、想定 推定成約ADR ¥12,000・想定稼働率78%(通年)・GOP率40%。既存更新(B)は取得@800万円/室・改修@500万円/室の総投資15.6億円、想定 推定成約ADR ¥7,300→¥10,000・想定稼働率78%(通年)・GOP率42%。想定稼働率78%は2026年6月10日(水)チェックインの平日在庫消化と2026年8月13日チェックインの繁忙期消化を通年で均した前提値です。年間客室売上=ADR×稼働率×120室×365日。GOP率はインヴィンシブル投資法人が開示するMHM運営91物件の実績38.9%(2024年12月期)と宿泊特化型の業界目安50〜60%を踏まえた保守値です。2軸感度グリッドは総投資・客室数・GOP率を固定し、ADRと稼働率のみを動かしています。
■ 限界・留意点
ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なります(上場ホテルREIT開示の物件別実績との照合で誤差中央値は約7%)。稼働率はOTA販売在庫に基づく市区町村単位の推定で、個別施設については算出していません。在庫消化は特定の1日の観測であり、季節・曜日により変動します。推定成約ADR ¥12,000〜20,000帯は東部に4施設しか存在せず、比較可能な運営実績が乏しいため、この帯の想定値は既存実績からの外挿である点に留意が必要です。収支は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR、掲載価格、残室推移(早期完売LT・完売観測日数)、施設・客室マスター、開業年(OTA掲載確認ベース)
■ 政府統計・公的データ
- 静岡県「令和8年地価公示結果」(国土交通省土地鑑定委員会、2026年3月18日公表)
- 同「令和8年地価公示 公示価格一覧(静岡県内地点)」
- 総務省・経済産業省「経済センサス-活動調査(2021)」/境界=国勢調査2020 小地域(e-Stat統計GIS)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」
- 国土交通省「建築着工統計調査」(ホテル建築費 坪単価)
- 国土交通省「建築物動態統計調査」(計画・着工段階の宿泊施設パイプライン)
■ 開発事業(公式一次情報)
- 静岡県「沼津駅付近鉄道高架事業 事業概要」(ページID:1042592)
- 沼津市「鉄道高架事業(連続立体交差化)」
- 三島市「東街区再開発事業」(ページID:0003642、2026年2月5日更新)
- 三島駅南口東街区A地区市街地再開発組合 公式サイト(事業体制・導入機能・完成予定)
■ 投資前提の参照
- 建築着工統計に基づく構造別坪単価(2025年版集計)
- JLL「2025年 日本ホテル投資市場」(GOP見通し・供給環境)
- インヴィンシブル投資法人 開示資料(MHM運営91物件のGOP率実績、2024年12月期)