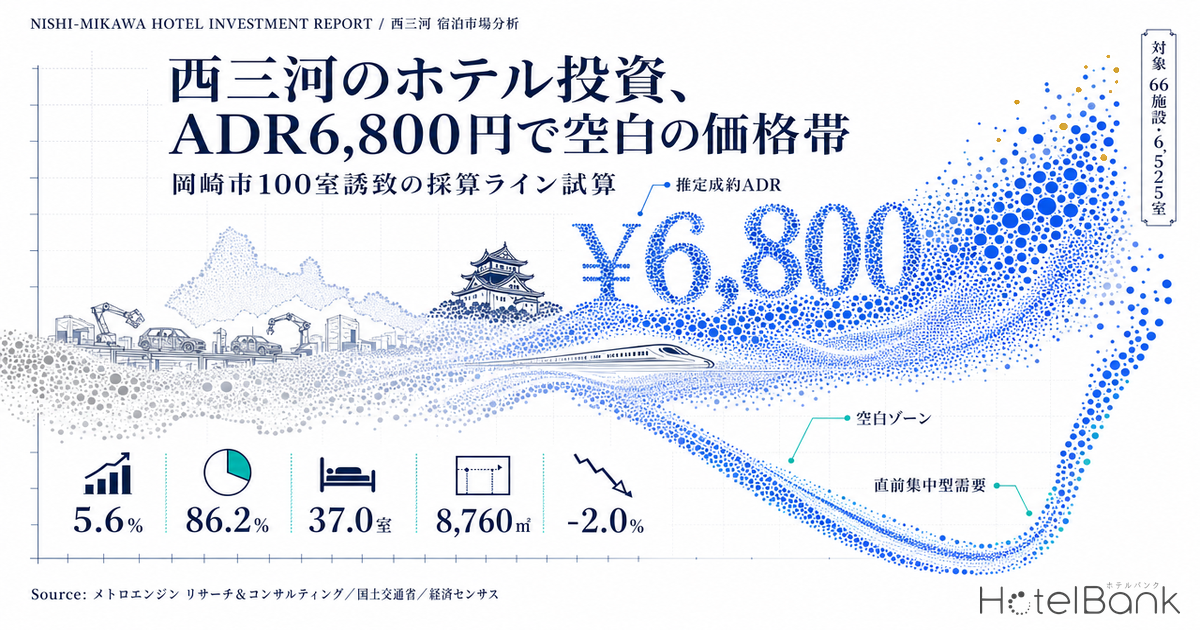
愛知県西三河は、トヨタ自動車と主要サプライヤーの本社・工場が半径20km圏に集積する、国内屈指の業務出張マーケットである。ところが宿泊市場としての西三河は、名古屋の陰に隠れて単独で語られることがほとんどない。本稿では、豊田・岡崎・安城・刈谷・知立・西尾・碧南の7市に立地する66施設・6,525室を「推定成約ADR」と「残室消化スピード(リードタイム別の稼働率)」の2軸でマッピングし、どの価格帯が空いているのかを定量化する。あわせて、岡崎市が現在公募中の100室以上ホテル用地について、公表済みの貸付条件と建築費実勢から採算ラインを試算した。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 稼働率(OTA掲載在庫ベース・推定):エリア内の総客室数に対する販売済み客室数の割合。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム):チェックイン日までの日数。LT30=チェックイン30日前。値が大きいほど早い時点を指します。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ/総務省・経済産業省 経済センサス-活動調査/岡崎市公表資料
- — 推定成約ADR ¥12,000超は366室・5.6%(5施設)。西三河7市66施設6,525室のうち86.2%は¥10,000未満に集中し、その上の帯がほぼ空いている。
- — 100室超33施設のうち¥12,000以上は1施設だけ(岡崎市・132室)。規模と単価を両立した都市型アッパーミドルの供給は事実上ない。
- — 刈谷駅1km圏は従業者1,000人あたり37.0室。三河安城駅圏94.2室の4割にとどまり、業務需要の密度に対して客室ストックが薄い。
- — 刈谷はLT30で52.4%、LT1までに+28.4ptを消化する直前集中型。長いリードタイムで単価を維持しにくい構造が価格膠着の一因。
- — 岡崎市の公募用地(8,760.06㎡・100室以上)は100室構成なら推定成約ADR ¥11,906でNOI利回り5%。150室で¥16,189、250室で¥20,556と規模拡大でハードルが急上昇する。
結論 — 需要密度は名古屋並み、価格帯は名古屋の3分の2。空いているのは¥12,000超の一段上
先に結論を示す。西三河主要6市の推定成約ADRは直近12ヶ月平均で約¥6,800。同期間の名古屋市中村区は約¥10,400、中区は約¥9,700であり、西三河は名古屋都心のおよそ3分の2の価格水準にとどまる。しかも西三河6市の月次中央値でみたADRは2026年1〜7月の前年同月比が平均−2.0%と横ばい圏で推移しており、同期間に中村区が+9.4%、中区が+6.3%と上昇したのとは対照的だ。訪日需要の価格上昇が名古屋都心で止まり、西三河までは波及していない構図が読み取れる。
一方で需要の厚みは名古屋に見劣りしない。刈谷駅から半径1km圏の従業者数は25,182人(事業所1,145)に達するのに対し、同圏内のホテル客室数は932室しかない。従業者1,000人あたりの客室数に換算すると37.0室で、三河安城駅圏(94.2室)の4割程度である。業務需要の密度に対して客室ストックが薄い状態が、価格ではなく在庫消化の遅さという形で現れている点が、この市場の特徴だ。
そして価格帯分布を見ると、6,525室のうち86.2%が推定成約ADR ¥10,000未満に集中し、¥12,000を超える客室は366室・5.6%しかない。この¥12,000超の5施設のうち3施設は西尾市の三河湾沿いに立地するレジャー業態であり、業務需要の受け皿となる都市型のアッパーミドル商品は、西三河を通じて岡崎市の1施設(132室)を除きほぼ存在しない。以下、この空白が本当に投資可能な空白なのかを、需要側・供給側・採算側の順に検証する。
価格帯分布 — 客室の86%が¥10,000未満、¥12,000超はわずか366室
まず供給の価格帯構造を確認する。対象は西三河7市(豊田・岡崎・安城・刈谷・知立・西尾・碧南)に立地し、客室数15室以上かつ直近12ヶ月の推定成約ADRを算出できた66施設・6,525室である。
| 推定成約ADR帯 | 施設数 | 客室数 | 客室シェア | 該当する主な業態 |
|---|---|---|---|---|
| 〜¥6,000 | 15 | 787 | 12.1% | 小規模ビジネスホテル |
| ¥6,000〜8,000 | 29 | 3,225 | 49.4% | チェーン系宿泊特化型(最大帯) |
| ¥8,000〜10,000 | 13 | 1,612 | 24.7% | 宿泊特化型上位・駅前立地 |
| ¥10,000〜12,000 | 4 | 535 | 8.2% | 大浴場付・付帯機能あり |
| ¥12,000〜15,000 | 2 | 160 | 2.5% | 都市型フルサービス |
| ¥15,000〜20,000 | 2 | 183 | 2.8% | 都市型フルサービス |
| ¥20,000〜 | 1 | 23 | 0.4% | 温泉旅館(レジャー) |
¥6,000〜8,000の帯が3,225室で全体のほぼ半分を占め、¥10,000未満の累計で86.2%に達する。他方、¥12,000以上の3帯を合計しても5施設・366室(5.6%)にすぎない。しかもそのうち1施設・23室は温泉旅館であり、都市型の業務・研修需要を受け止められる規模と機能を備えた¥12,000超の商品は、実質的に4施設・343室しかない計算になる。
これは「高いホテルが売れない市場だから空いている」のか、「そもそも供給されていないから空いている」のかを切り分ける必要がある。次章で需要側の指標を見ていく。
ポジショニング — 客室規模×ADRの散布図に現れる2つの空白
66施設を客室規模(横軸)と推定成約ADR(縦軸)でプロットすると、市場が明確な2つのクラスターに分かれていることがわかる。
密集 埋まっている領域
¥6,000〜10,000 × 60〜210室
チェーン系の宿泊特化型が38施設・4,479室で密集する。新規参入は価格でしか差別化できない。
空白① 都市型アッパーミドル
¥12,000〜18,000 × 100〜200室
該当は岡崎市の1施設(132室・約¥16,300)のみ。業務・研修・地方講演の受け皿となる規模と単価の組み合わせがほぼ存在しない。
空白② 小規模ハイエンド
¥18,000超 × 30〜60室
該当0施設。¥20,000超は23室の温泉旅館1施設のみで、都市部には存在しない。
散布図で最も目を引くのは、横軸100室以上・縦軸¥12,000以上の右上領域がほぼ空いていることである。100室超の施設は33施設あるが、¥12,000以上に位置するのは岡崎市の1施設(132室・推定成約ADR 約¥16,300)だけで、残る32施設はすべて¥12,000未満に収まっている。裏を返せば、西三河には「規模の経済が効く客室数を持ちながら、単価で勝負している施設」が実質1施設しかない。
ただしこの空白を機会と読むには、需要側が¥12,000を払う意思を持つかどうかの裏取りが要る。ここで有効なのが、価格ではなく在庫の消化速度を見る方法だ。
残室消化スピード — 刈谷はLT30時点で52%、直前28ptを一気に消化する
チェックイン日までの日数(リードタイム、LT)ごとにOTA掲載在庫の消化状況を追うと、同じ「業務地」でも市によって需要の入り方がまったく異なることがわかる。以下は2026年6月10日(水)・7月8日(水)・7月15日(水)の平日3日を平均したカーブである。いずれもチェックイン日が経過済みのため、消化の実績が確定している。
| 市 | 対象施設 | 対象客室 | LT60 | LT30 | LT14 | LT1 | LT30→LT1 消化 |
|---|---|---|---|---|---|---|---|
| 知立市 | 3 | 448 | 77.5% | 81.2% | 81.8% | 89.4% | +8.2pt |
| 西尾市 | 10-11 | 358-419 | 70.2% | 71.8% | 76.1% | 82.0% | +10.2pt |
| 豊田市 | 25-26 | 2,221-2,223 | 65.0% | 69.4% | 75.5% | 90.2% | +20.8pt |
| 岡崎市 | 12 | 957 | 48.6% | 60.6% | 67.3% | 83.7% | +23.1pt |
| 安城市 | 11-13 | 1,392 | 53.1% | 57.4% | 66.2% | 84.4% | +27.0pt |
| 刈谷市 | 7 | 773 | 50.0% | 52.4% | 59.3% | 80.8% | +28.4pt |
刈谷市はLT30時点で稼働率52.4%(2026年6〜7月の平日3日平均・OTA掲載在庫ベース推定)と6市で最も低いが、そこからチェックイン前日のLT1までに28.4ptを消化して80.8%に到達する。安城市(+27.0pt)、岡崎市(+23.1pt)も同様の直前集中型だ。一方、知立市はLT60の時点ですでに77.5%まで積み上がっており、LT30以降の消化は+8.2ptにとどまる。
この差は、需要の量ではなく需要の発生タイミングの違いを示している。刈谷・安城・岡崎は、出張日程が直前に決まる法人需要の比率が高いと推定される。直前需要が中心の市場では、施設側は長いリードタイムで高単価を維持しにくく、結果として価格が横並びに収束しやすい。西三河のADRが名古屋の3分の2で膠着している構造的な理由の一端がここにある。
投資家にとっての含意は明快だ。直前需要を高単価で取り切る商品(法人契約・当日確約・会議室併設など、直前の意思決定に対応できる機能)は、この市場でまだ誰も提供していない。
需要密度 × 客室ストック — 刈谷駅圏は従業者1,000人あたり37室
直前需要の源泉である就業人口と、それを受け止める客室ストックの比を、駅から半径1km圏という同一条件で比較する。就業データは経済センサス-活動調査、客室数はメトロエンジンリサーチ&コンサルティングが把握する範囲での集計である。
| 拠点(半径1km) | 事業所数 | 従業者数 | 1事業所あたり | オフィス系比率 | ホテル客室数 | 従業者1,000人あたり客室数 |
|---|---|---|---|---|---|---|
| 刈谷駅 | 1,145 | 25,182 | 22.0人 | 21.0% | 932 | 37.0室 |
| 豊田市駅 | 1,471 | 18,511 | 12.6人 | 19.3% | 1,110 | 60.0室 |
| 三河安城駅 | 608 | 13,232 | 21.8人 | 19.6% | 1,247 | 94.2室 |
| 岡崎駅(JR) | 910 | 10,767 | 11.8人 | 10.2% | 307 | 28.5室 |
| 東岡崎駅(名鉄) | 972 | 10,286 | 10.6人 | 26.8% | 655 | 63.7室 |
刈谷駅圏の特徴は、事業所数が1,145と豊田市駅圏(1,471)より少ないにもかかわらず、従業者数は25,182人と3割以上多いことである。1事業所あたり22.0人は5拠点で最大で、大規模事業所が集中する典型的な業務地の姿を示す。大規模事業所は取引先・協力会社・グループ会社からの来訪を継続的に生むため、宿泊需要の基盤としては小規模事業所の集積より安定性が高い。
それに対して客室ストックは932室。従業者1,000人あたり37.0室は、三河安城駅圏(94.2室)の4割、豊田市駅圏(60.0室)の6割にとどまる。三河安城は新幹線停車駅として広域からの宿泊需要を集めるため単純比較はできないが、刈谷駅圏の客室供給が就業規模に対して薄いことは明らかだ。
ただし、この薄さがそのまま追加供給の余地を意味するわけではない点には注意が要る。刈谷の在庫消化は直前集中型であり、LT30時点では半分近くが空いている。単価を上げずに客室を増やせば、直前まで在庫を抱える施設が増えるだけになりかねない。求められるのは客室数の追加ではなく、同じ需要をより高い単価で受け止める商品である。
価格の推移 — 西三河は前年同月比−2.0%、名古屋都心の上昇と分岐している
西三河の価格が構造的に膠着しているのか、それとも一時的な調整局面なのかを確認するため、月次の推定成約ADRを年次オーバーレイで示す。
西三河主要6市の月次中央値は2025年が約¥6,500〜¥7,700、2026年1〜7月が約¥6,300〜¥7,200のレンジで推移しており、前年同月比は平均−2.0%である。月別に見ると3月のみ+9.1%とプラスだが、6月−6.6%、7月−6.4%、1月−5.9%とマイナス月が多い。一方、同じ2026年1〜7月で名古屋市中村区は前年同月比平均+9.4%、中区は+6.3%と明確に上昇している。
ただし、この−2.0%は6市の月次中央値どうしを比較した値であり、市ごとに前年同月比をとると方向は分かれる。上昇したのは西尾市+28.0%、岡崎市+4.9%、豊田市+1.8%、刈谷市+1.4%の4市で、下落したのは安城市−5.3%と知立市−2.8%の2市である。中央値の系列が下がるのは、6市の中位に位置するのが一貫してこの安城市・知立市だからであり、西三河の全市が一律に値を下げているわけではない。本稿が採算を試算する岡崎市自体は上昇側にあり、「西三河は一様に値上げできていない市場」と読むのは正確ではない。エリアの中央値が横ばい圏にとどまる一方で市ごとの差が開いている点は、用地の採算を読むうえで押さえておきたい。
この分岐は、西三河の宿泊需要が国内法人出張にほぼ純化していることの裏返しでもある。訪日需要や観光需要の価格上昇に連動しないぶん、景気変動に対する耐性は名古屋都心より高いとも読める。長期保有を前提とするファンドにとっては、ボラティリティの低さは必ずしも欠点ではない。愛知県全体でみたときにシティとビジネスで単価の振れ幅がどれだけ違うかは、愛知の推定成約ADR確定18ヶ月で18ヶ月の確定値をもとに検証している。
立地と地価 — 刈谷駅前の商業地は前年比+7.3%、西三河で最も強い
用地取得の観点から、各拠点の公示地価を確認する。国土交通省 不動産情報ライブラリから、各駅周辺の商業系用途地域にある地価公示ポイントを抽出した。
| 所在 | 最寄駅・距離 | 用途地域 | 容積率 | 2024年 | 2025年 | 2026年 | 前年比 |
|---|---|---|---|---|---|---|---|
| 刈谷市桜町1丁目24番 | 刈谷駅 0m | 商業地域 | 400% | ¥339,000 | ¥368,000 | ¥395,000 | +7.3% |
| 豊田市若宮町1丁目8番1外 | 豊田市駅 70m | 商業地域 | 500% | ¥325,000 | ¥338,000 | ¥352,000 | +4.1% |
| 岡崎市明大寺本町4丁目14番 | 東岡崎駅 130m | 商業地域 | 600% | ¥298,000 | ¥308,000 | ¥311,000 | +1.0% |
| 安城市三河安城本町2丁目1番1外 | 三河安城駅 320m | 商業地域 | 400% | ¥274,000 | ¥287,000 | ¥301,000 | +4.9% |
| 岡崎市(岡崎駅東18街区1外) | 岡崎駅 250m | 商業地域 | 400% | ¥241,000 | ¥253,000 | ¥257,000 | +1.6% |
| 岡崎市明大寺町字池下25番2外 | 東岡崎駅 850m | 近隣商業地域 | 300% | ¥139,000 | ¥144,000 | ¥148,000 | +2.8% |
刈谷駅前(桜町1丁目24番)は2026年¥395,000/㎡、前年比+7.3%と西三河で最も強い上昇を示した。2024年の¥339,000から2年で+16.5%である。愛知県全体の商業地上昇率が2026年に3.2%と前年の3.7%から鈍化するなかで(日本経済新聞、2026年3月報道)、刈谷駅前が県平均の倍以上で上昇している点は、就業密度の高さが土地市場で正しく評価されていることを示す。
逆に言えば、刈谷駅前で用地を取得してホテルを開発する場合、¥395,000/㎡という地価水準を推定成約ADR 約¥6,100の商品で回収するのは容易ではない。この矛盾を回避する構造として、いま西三河で唯一提示されているのが岡崎市の定期借地方式である。
岡崎市が公募中の8,760㎡ — 100室以上・定期借地・供用開始は令和10年度以降
岡崎市は2026年4月27日、「岡崎市ホテル等民間収益施設誘致事業」の募集要項を公表した。乙川リバーフロント地区(QURUWA戦略)の公民連携プロジェクトの一環で、市が事業用定期借地権を設定して土地を有償で貸し付け、事業者がホテル等を整備・運営する枠組みである。西三河で現在唯一、条件が公表されているホテル開発案件であり、投資家にとっての具体的な検証材料になる。
| 事業用地① | 明大寺本町一丁目1-1外6筆/8,760.06㎡ |
| 内訳 | 市有地7,695.19㎡+民有地1,064.87㎡ |
| 事業用地② | 明大寺本町一丁目22/1,013.89㎡ |
| 用途地域 | 商業地域(建蔽率80%・容積率400%) |
| 防火・地区計画 | 準防火地域/明大寺本町地区 |
| 交通 | 名鉄東岡崎駅 徒歩7分/東名岡崎IC 車7分 |
| 貸付料(6月2日修正版) | 用地①232円/㎡/月、用地②202円/㎡/月 |
| 借地期間 | 10年以上50年未満(提案による) |
| 部屋数 | 100室以上 |
| 客室構成 | シングル+ツイン(2人室以上を20%以上) |
| ロビー | 客以外も利用可・収容人員に応じた広さ |
| 諸室 | 研修・会議を開催できること |
| 食事提供 | 朝・昼・夜の時間帯に提供可能 |
| 駐車場 | 部屋数に適応できる台数以上 |
| 提案審査 | 2026年10月29日 |
| 供用開始 | 令和10年度(2028年度)以降 |
注目すべきは要求仕様そのものである。100室以上、ツイン20%以上、研修・会議機能、朝昼夜の食事提供、ロビーの一般開放——これは宿泊特化型ではなく、まさに前章で空白と特定した都市型アッパーミドルの仕様に一致する。岡崎市は、既存供給が¥6,000〜8,000帯に偏っている状況を踏まえたうえで、一段上のカテゴリーを求めていると読める。
市が2025年12月から2026年1月に実施したサウンディング調査には10組・15社が参加し、想定部屋数として100〜300室の範囲で複数社から提案があったことが公表されている。駐車場については、立体駐車場では投資回収が困難との意見と、敷地内の平面駐車場を望む意見の双方が出された。100室規模でも100台超の平面駐車場が必要になるため、8,760.06㎡という敷地面積は決して余裕があるわけではない。なお令和9年6月以降の着工から令和10年度の供用開始までという想定スケジュールの現実性については、ホテル工期の実測 — 計画67件の着工〜竣工2.80年が計画67件の実測値から工期の分布を整理しており、あわせて参照したい。募集要項では、かわまち機能事業用地として約960㎡を別途確保するほか、周辺環境施設整備用地の約133.16㎡と地区計画道路予定地の約678.17㎡は建築不可とされている。
採算ライン試算 — 100室なら推定成約ADR ¥11,906でNOI利回り5%
公表条件をもとに、3つの開発シナリオで採算を試算する。建設費は2段階で提示する。第1段階は2025年の実績ベース、第2段階は着工から竣工までの建設費インフレを織り込んだ値である。
建設費の前提。国土交通省 建築着工統計に基づく2025年のホテル建築費は全構造平均195.2万円/坪(S造240.5万円、RC造202.6万円)である。宿泊主体型のシナリオAは220万円/坪、食事・会議機能を備えるシナリオB・Cは240万円/坪を2025年実績ベースとして採用した。第2段階では、Turner & Townsendの建設コスト予測(2026年+5.3%、2027年+5.0%、2028年以降+4.5%)を用い、募集要項のスケジュール(定期借地権設定契約が令和9年3月以降、工事開始が令和9年6月以降、供用開始が令和10年度以降)から施工期間の中間時点を2028年央と置いて複利で織り込んだ。倍率は1.130で、シナリオBの坪単価は240万円→271万円となる。
地代の前提。事業用地①8,760.06㎡に貸付料232円/㎡/月を乗じると、年間地代は約2,439万円となる。なお募集要項(概要版)には「貸付料は、不動産鑑定評価に基づいて算定する貸付料から1/3に減額する予定(令和9年3月定例会に議案提出予定)」との記載がある。定期借地方式のため土地取得費は発生せず、地代は営業費用としてGOPから控除する構成で試算した。
| 項目 | A. 宿泊主体・100室 | B. アッパーミドル・150室 検討価値大 | C. 大型フルサービス・250室 |
|---|---|---|---|
| 客室数 | 100室 | 150室 | 250室 |
| 1室あたり延床 | 32㎡ | 40㎡ | 45㎡ |
| 延床面積 | 3,200㎡ | 6,000㎡ | 11,250㎡ |
| 坪単価(2025年実績ベース) | 220万円 | 240万円 | 240万円 |
| 総投資(2025年実績ベース) | 23.9億円 | 48.8億円 | 91.5億円 |
| 坪単価(インフレ織込・2028年央) | 249万円 | 271万円 | 271万円 |
| 総投資(インフレ織込) | 27.0億円 | 55.1億円 | 103.4億円 |
| 1室あたり総投資 | 2,696万円 | 3,676万円 | 4,136万円 |
| 想定 推定成約ADR | ¥9,000 | ¥13,000 | ¥11,000 |
| 想定 年間稼働率(通年ベースの試算前提) | 74% | 76% | 74% |
| 付帯売上(客室売上比) | 10% | 35% | 30% |
| 総売上 | 2.67億円 | 7.30億円 | 9.66億円 |
| GOP率 | 45% | 33% | 30% |
| GOP | 1.20億円 | 2.41億円 | 2.90億円 |
| 年間地代 | 0.24億円 | 0.24億円 | 0.24億円 |
| NOI利回り(インフレ織込ベース) | 3.6% | 3.9% | 2.6% |
| NOI利回り5%に必要な推定成約ADR | ¥11,906 | ¥16,189 | ¥20,556 |
| NOI利回り6%に必要な推定成約ADR | ¥13,922 | ¥19,164 | ¥24,482 |
この試算が示す最も重要な数字は、最終行の「必要な推定成約ADR」である。100室・宿泊主体のシナリオAであれば、NOI利回り5%に必要な推定成約ADRは約¥11,900。これは岡崎市の現在の中央値 約¥7,000に対して約1.7倍だが、前章で確認した価格帯分布では¥10,000〜12,000帯にすでに4施設・535室が存在しており、到達不可能な水準ではない。
これに対しシナリオBは約¥16,200、シナリオCは約¥20,600を必要とする。西三河でこの水準を実現している都市型ホテルは現時点で存在しないため、規模を拡大するほど採算のハードルは急速に上がる。同じ「必要ADRから逆算する」考え方を主要商圏に当てはめた試算は政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算するにまとめており、金利水準が成立ラインをどう押し上げるかの比較材料になる。サウンディングで100〜300室という幅広い提案が出たとされるが、投資回収の観点では下限側の100〜150室に妥当性がある。
感度分析(シナリオB)
| ケース | 総売上 | GOP | NOI | NOI利回り |
|---|---|---|---|---|
| ベースケース(ADR ¥13,000/稼働76%) | 7.30億円 | 2.41億円 | 2.17億円 | 3.9% |
| ADR −10% | 6.57億円 | 2.17億円 | 1.92億円 | 3.5% |
| 稼働 −5pt | 6.82億円 | 2.25億円 | 2.01億円 | 3.6% |
| ADR −10%かつ稼働 −5pt | 6.14億円 | 2.03億円 | 1.78億円 | 3.2% |
シナリオBは下振れケースでも3.2%を確保する。ダウンサイドは限定的だが、アップサイドも建設費の重さに抑え込まれる構造だ。裏を返せば、この案件の成否は運営力よりも建設費をどこまで圧縮できるかで決まる。定期借地方式で土地取得費がゼロという条件は、その意味で決定的に効いている。
参考までに、近隣の公示地価(岡崎市明大寺町字池下25番2外・東岡崎駅850m・近隣商業地域)は2026年で¥148,000/㎡。この水準で8,760.06㎡を取得すると約13.0億円となり、年間地代2,439万円はその1.9%に相当する。土地を持たずに済むこと自体が、シナリオAで3.6%、シナリオBで3.9%というNOI利回りを成立させている前提である。
感度2軸グリッド — ADR×稼働率25通りで見るシナリオBの利回り
前節の感度分析は4ケースの列挙だった。同じ計算式のまま、推定成約ADRを縦軸・想定年間稼働率を横軸に開くと、この案件でどちらの変数が効くのかが一目で読める。水準はいずれも本稿がすでに提示した値(ベース、ベース±10%、±5〜10pt、NOI利回り5%・6%の必要ADR)で、新しい前提は置いていない。
| 推定成約ADR\想定 年間稼働率 | 66% −10pt | 71% −5pt | 74% A・C想定 | 76% B想定 | 81% +5pt |
|---|---|---|---|---|---|
| ¥11,700 ベース−10% | 2.9% | 3.2% ● | 3.3% | 3.5% ● | 3.7% |
| ¥13,000 ベース | 3.3% | 3.6% ● | 3.8% | 3.9% ● | 4.2% |
| ¥14,300 ベース+10% | 3.7% | 4.0% | 4.2% | 4.3% | 4.6% |
| ¥16,189 利回り5%必要水準 | 4.2% | 4.6% | 4.8% | 5.0% ● | 5.3% |
| ¥19,164 利回り6%必要水準 | 5.1% | 5.5% | 5.8% | 6.0% ● | 6.4% |
縦に読むと、推定成約ADRを¥11,700から¥19,164へ63.8%引き上げたときNOI利回りは3.5%から6.0%へ2.5pt動く。これに対し横に読むと、稼働率を66%から81%へ15pt積み増しても3.3%から4.2%へ0.9ptしか動かない。この案件の不確実性は稼働率ではなく単価に支配されている。
25セルのうちNOI利回り5%以上に届くのは7セルで、そのすべてが¥16,189以上の2行に集中する。¥14,300の行は通年ベースの試算前提で稼働率81%を置いても4.6%止まりで、稼働率だけでは5%に到達しない。3シナリオで読み替えると、悲観(¥11,700×66%)2.9%、中位(¥13,000×76%)3.9%、楽観(¥14,300×81%)4.6%。前章までの分析が示した「埋め方は大きくではなく上に」という結論は、この表の縦横の効き方の差としても確認できる。
供給環境とリスク — 西三河には2025年以降の新規開業が確認できない
投資判断において、競合供給の増加リスクは価格リスクと並ぶ主要因である。メトロエンジンリサーチ&コンサルティングが把握する範囲で、愛知県内の2025年の新規開業は14件、2026年は12件だが、その所在地は名古屋市が大半で、残りは犬山市・東郷町・豊川市・美浜町である。西三河9市1町での新規開業は、2025年・2026年ともに確認できない。
また、国土交通省「建築物動態統計調査」ベースの建築計画で愛知県内に把握されているホテルは2件(名古屋市中区170室、名古屋市西区100室)で、いずれも西三河ではない。※調査時点での確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みで、現時点での確定パイプラインの下限値として参照されたい。
供給パイプラインが薄い一方で、上場ホテルREITの保有物件も西三河には存在しない。愛知県内でホテル特化型J-REIT7社が保有する物件は10件あるが、その所在は名古屋市(5件)、常滑市、田原市、知多郡美浜町、半田市、豊川市であり、西三河はゼロである。機関投資家の資本がまだ入っていない市場という見方もできるし、逆に流動性(出口)の確保が検討論点になるとも読める。長期保有前提のファンドや、地域金融機関との協調融資による事業会社主体の開発に向いた市場構造といえる。
長期保有を前提とする場合、商圏の人口動態も確認しておきたい。国土交通省 国土数値情報の250mメッシュ別将来推計人口によると、駅から半径1.5km圏の2025年から2040年にかけての居住人口変化率は、刈谷駅圏−1.4%(32,925人→32,476人)、岡崎駅圏−2.1%(49,310人→48,257人)、豊田市駅圏−4.4%(31,069人→29,706人)である。刈谷駅圏の生産年齢人口比率は65.1%、高齢者比率は21.4%で、全国平均と比べても人口減少ペースは緩やかだ。50年に及ぶ定期借地や長期の物件保有を前提としても、商圏の縮小リスクは限定的といえる。
リスク要因を整理すると次のとおりである。第一に、西三河の宿泊需要は自動車産業の設備投資・生産動向との相関が高く、単一産業への依存度が高い。第二に、直前需要中心の予約構造は、需要が減退した局面で価格を守りにくい。第三に、建設費インフレが継続すれば、本稿の試算より必要ADRはさらに上振れする。いずれも、規模を抑えて初期投資を軽くする設計で緩和できる性質のリスクである。
まとめ — 空白は実在する。ただし埋め方は「大きく」ではなく「上に」
本稿の分析を5点に整理する。
| 論点 | データが示すこと |
|---|---|
| 価格帯の空白 | 66施設6,525室のうち推定成約ADR ¥12,000超は366室・5.6%。100室超の33施設のうち¥12,000以上は岡崎市の1施設(132室)のみで、都市型アッパーミドルの供給はほぼ存在しない。 |
| 需要の密度 | 刈谷駅1km圏は従業者25,182人・1事業所あたり22.0人の大規模事業所型。客室は932室で従業者1,000人あたり37.0室と薄い。 |
| 需要のタイミング | 刈谷はLT30で稼働52.4%、LT1までに+28.4ptを消化する直前集中型。長いリードタイムで単価を維持しにくい構造が価格膠着の一因。 |
| 供給環境 | 西三河での新規開業は2025年・2026年とも確認できず、建築計画パイプラインも県内2件はいずれも名古屋。ホテル特化型J-REITの保有物件もゼロ。 |
| 採算ライン | 岡崎市の定期借地案件(8,760.06㎡・100室以上)は、100室構成なら推定成約ADR 約¥11,900でNOI利回り5%。150室で約¥16,200、250室で約¥20,600と規模拡大でハードルが急上昇。 |
西三河の価格帯の空白は実在する。しかしそれを埋める方法は、客室数を増やすことではない。従業者1,000人あたり37.0室という刈谷の薄さは、追加供給の余地を示すと同時に、直前まで在庫が残る現状では単価を上げずに増室しても回収が難しいことも示している。試算が示すとおり、規模を150室、250室と拡大するほど必要ADRは約¥16,200、約¥20,600と急上昇し、西三河の実勢から乖離していく。
逆に、100室規模に絞り、研修・会議機能と食事提供で法人の直前需要を確実に取り切る設計であれば、必要ADRは約¥11,900。これは既存の¥10,000〜12,000帯(4施設・535室)のすぐ上であり、商品性で説明可能な射程内にある。岡崎市の提案審査は2026年10月29日、優先交渉権者の決定は同年11月上旬。西三河で条件が公表されている唯一の開発機会として、検証する価値は十分にある。
⚠ 分析データに関する注意:本記事の推定成約ADRおよび稼働率は、OTA上で公開されている販売在庫の観測に基づく推定値であり、各施設の実際の成約価格・実稼働率とは異なります。開発シナリオの試算は公表条件と一般的な業界指標に基づく簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。岡崎市の事業条件は本稿執筆時点(2026年8月)で公表されている資料に基づくもので、今後変更される可能性があります。
あわせて読みたい
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 愛知の推定成約ADR確定18ヶ月 — シティは前年同月比25.0ptの振れ幅、ビジネスは14.0pt
- ホテル工期の実測 — 計画67件の着工〜竣工2.80年、単独1.96年と複合4.00年を分ける条件
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 名古屋リニア前夜の開発パイプライン2026-2033 — 中区・中村区のADR階層はどう動くか
- 愛知・広島のビジネスホテル 曜日別稼働の形 — 日曜の谷7.1pt・8.5ptと木曜ピークの読み方
参考資料・出典一覧
■ データソース
本稿は母集団の異なる3系列を併用している。(1) 価格帯分布・ポジショニングマップ・分布地図=西三河7市(豊田・岡崎・安城・刈谷・知立・西尾・碧南)に立地し、客室数15室以上かつ2025年8月〜2026年7月の推定成約ADRを算出できた66施設・6,525室。(2) エリア推定成約ADRの月次推移と前年同月比=西三河主要6市(碧南市を除く)の市別月次中央値。(3) リードタイム別稼働率=2026年6月10日・7月8日・7月15日チェックインの平日3日を市別に平均したOTA掲載在庫ベースの推定値で、対象施設数・客室数は表2に記載のとおり各市の掲載施設全体。就業データは経済センサス-活動調査(2021年)、地価は不動産情報ライブラリ、将来人口は国土数値情報、事業条件は岡崎市の公表資料による。半径1km圏・1.5km圏はいずれも各駅を中心点とする円で切り出している。
■ 試算前提
建設費は延床面積を坪換算し、シナリオAは220万円/坪、シナリオB・Cは240万円/坪(2025年実績ベース)を乗じたうえで、開業費・什器備品等を含む係数1.12を掛けて総投資とした。着工から竣工までの中間時点を2028年央と置き、建設コスト予測(2026年+5.3%、2027年+5.0%、2028年以降+4.5%)を複利で織り込んだ倍率1.130を適用している。総売上=推定成約ADR×客室数×365日×想定年間稼働率×(1+付帯売上比率)、GOP=総売上×GOP率、NOI=GOP−年間地代0.24億円、NOI利回り=NOI÷インフレ織込後の総投資。想定年間稼働率はいずれも通年ベースの試算前提であり、観測された稼働率ではない。定期借地方式のため土地取得費は計上していない。
■ 限界・留意点
推定成約ADRはOTA公開在庫の観測に業態別の補正係数を適用した推定値で、上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)における誤差中央値は約7%。各施設の実際の成約価格・会計数値とは異なる。稼働率はOTA上で販売される在庫の消化状況に基づく推定であり、施設全体の実稼働率ではない。上記(1)と(2)は碧南市の扱いが異なるため、両系列の数値を直接引き算しないこと。就業データは2021年調査時点、公示地価は各年1月1日時点、将来人口は居住人口ベースで滞在人口・通過人口を含まない。GOP率・付帯売上比率・想定年間稼働率は業態別の一般的な目安であり、特定施設の実績ではない。本稿は初期的な市場理解のための簡易試算であり、投資判断には詳細なフィージビリティ・スタディを要する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(N=66施設、2025年8月〜2026年7月)、リードタイム別稼働率(OTA掲載在庫ベース推定)、客室数・施設数集計、新規開業データ(OTA掲載確認ベース)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2024〜2026年)・用途地域
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口(R6国政局推計)
- 総務省・経済産業省「経済センサス-活動調査(2021年)」(境界=国勢調査2020小地域)
- 国土交通省「建築着工統計調査」(ホテル建築費 坪単価)
- 国土交通省「建築物動態統計調査」(建築計画ベースのホテルパイプライン)
- 愛知県 地価情報(地価調査・地価公示)
■ 自治体公表資料
- 岡崎市「岡崎市ホテル等民間収益施設誘致事業の募集要項を公表します。」(2026年4月27日 報道発表)
- 岡崎市「QURUWA地区ホテル誘致推進事業」(募集要項【6月2日修正】・サウンディング結果概要)
■ REIT・業界データ
- インヴィンシブル投資法人 ポートフォリオ開示(GOP率実績)
- メトロエンジンリサーチ&コンサルティング REIT保有関係マスター(ホテル特化型J-REIT7社・302物件、2026年8月時点)
■ 報道