

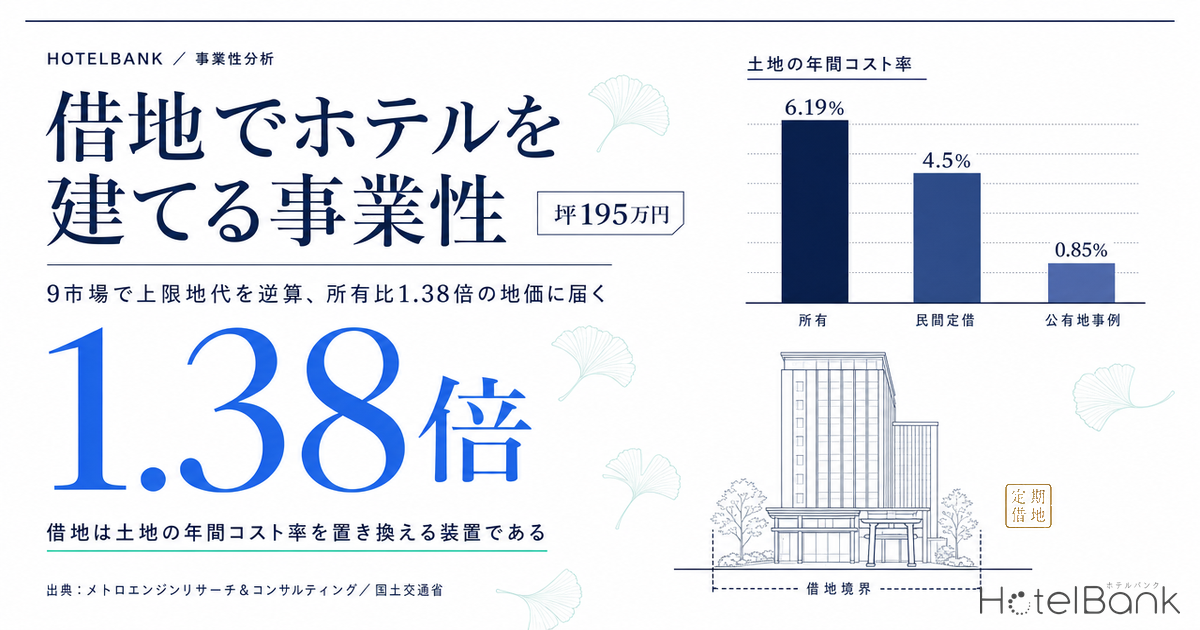
土地を買ってホテルを建てる——この前提が、いま音を立てて崩れつつある。国土交通省「建築着工統計調査」によれば、宿泊業用建築の工事費予定額は2024年に坪195万円まで上昇した。2017年の坪111万円から7年で76%増である。同じ期間に主要都市の商業地価も上昇を続け、2025年の地価公示では東京・浅草周辺の商業地が前年比+21.3%(周辺地点の中央値、N=10地点)を記録している。建設費と地価が同時に走れば、開発原価は事業収支が負担できる水準を追い越す。
その突破口として実務で急速に選ばれているのが、土地を「買わずに借りる」開発——事業用定期借地権(借地借家法23条)によるホテル開発である。本稿では、全国9市場の地価公示・推定成約ADR・客室稼働率から、宿泊特化型ホテルが負担できる上限地代と支払可能な地価を逆算する。結論を先に言えば、借地方式は所有方式に比べて同じ事業収支のまま1.38倍高い地価の土地に手が届く。そして事業の成否を分けるのは地代の水準そのものより、契約年限である。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=観光庁「宿泊旅行統計調査」の都道府県別・宿泊施設タイプ別 客室稼働率(2025年暦年の月次平均)。本稿の試算では各市場が属する都道府県のビジネスホテル値を用いています。
- RevPAR=ADR×OCC(販売可能客室1室あたり収益)。
- GOP(営業粗利益)=売上高から施設運営に係る営業費用を控除した利益。本稿では宿泊特化型の目安として売上高の50%を仮定しています。
- 土地比率=土地価値÷(土地価値+建物投資額)。同じ建物を建てたとき、投資額に占める土地の重みを示します。
- 資本回収係数=一定の割引率のもとで、投下した建物投資額を契約年限内に元利均等で回収するために毎年必要な金額の、投資額に対する比率。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ(地価公示)/国土交通省「建築着工統計調査」/観光庁「宿泊旅行統計調査」
- — 1.38倍 — 所有時の土地保有コスト率6.19%を地代率4.5%に置き換えると、同じ事業収支のまま届く地価は1.38倍になる。この係数は9市場で一定である。
- — 借地でしか成立しない市場が3つ — 所有前提ではカバー率100%に届かない博多駅前・難波・新宿駅東口が、借地30年で105〜120%に反転する。
- — 年限が分水嶺 — 契約30年と49年で建物の年間回収負担は1.00ポイント(比率で18%)違い、1室あたり358万円の土地支払余力に相当する。
- — 交渉価値は20〜40年に集中 — 資本回収係数は20年を切ると急騰し、40年を超えるとほぼ寝る。Park-PFIの上限20年が資本集約用途に重い理由がここにある。
- — 公有地は地代率0.85% — 鹿児島・住吉町15番街区の想定条件を逆算すると周辺商業地の地価公示中央値に対し約0.85%で、民間相場の年4〜5%とけた違いに低い。
エグゼクティブサマリー — 土地の年間コスト率6.19%を、地代率4.5%に置き換える
試算の骨格はシンプルである。ホテル事業が生み出すGOPから、建物投資の回収額・建物固定資産税・資本的支出留保を差し引いた残りが、土地に支払える金額の上限になる。所有方式ならこの残額で「地価×(資本コスト+固定資産税等)」を賄わなければならず、借地方式なら「地価×地代率」を賄えばよい。前者の負担率が年6.19%、後者が年4.5%であれば、借地方式は6.19÷4.5=1.38倍の地価まで手が届く計算になる。
この1.38倍という係数は、9市場のいずれでも一定である。市場によって変わるのは「そもそも土地にいくら払えるか」の絶対額であり、そこにADR・稼働率・容積率・建設費が効いてくる。以下、制度の整理から順に見ていく。
借地でホテルを建てる「器」は6つある — Park-PFIとの決定的な違いは年限と担保
「土地を所有せずにホテルを建てる」と一口に言っても、根拠法も年限も出口も異なる複数の制度がある。実務でまず整理すべきは、①契約年限、②期間満了時の建物の扱い、③金融機関が担保を取れるか、の3点である。とりわけ③は資金調達の可否を直接左右する。
| 制度 | 根拠法 | 契約年限 | 契約方式 | 期間満了時 | 建物・権利の担保取得 |
|---|---|---|---|---|---|
| 事業用定期借地権(長期) | 借地借家法23条1項 | 30年以上50年未満 | 公正証書が必須(23条3項) | 更新・建物買取請求なし。原則として更地で返還 | 借地権と建物に抵当権設定が可能。実務上は地主の承諾書・解除時の通知条項を金融機関が求める |
| 事業用定期借地権(短期) | 借地借家法23条2項 | 10年以上30年未満 | 公正証書が必須 | 同上 | 同上。ただし年限が短く融資期間の設定余地が小さい |
| 一般定期借地権 | 借地借家法22条 | 50年以上 | 書面(公正証書でなくても可) | 更新・建物買取請求なし。更地返還 | 可能。年限が長く長期融資と整合しやすい |
| 建物譲渡特約付借地権 | 借地借家法24条 | 30年以上 | 特約の付加 | 地主が建物を相当の対価で買い取る | 可能。建物に出口価値が残る点が他の定期借地と異なる |
| 普通借地権 | 借地借家法3条ほか | 30年以上・更新あり | 制限なし | 更新される。建物買取請求権あり | 可能。ただし土地が長期にわたり拘束されるため、貸主側が選択しにくい |
| 設置管理許可(Park-PFI) | 都市公園法5条・5条の2 | 最長20年 | 公募設置等計画の認定 | 許可期間満了時に原状回復 | 借地権が発生しない行政処分であり、権利に対する担保設定は想定されていない |
ここで、HotelBankで以前扱った資金調達の新しい経路と並んで誤解されやすいのが、Park-PFIと定期借地の違いである。Park-PFI(公募設置管理制度)は2017年の都市公園法改正で創設された制度で、公募で選定された事業者の公募設置等計画を認定し、通常10年の設置管理許可を最長20年まで延長できる。あわせて公園施設の建蔽率を通常の2%から12%まで緩和する特例が用意されている。2026年3月時点で全国165公園で活用されている。
制度としては強力だが、ホテル開発の観点では性格がまったく異なる。設置管理許可は行政処分であり、事業者に借地権という物権的な権利が発生するわけではない。したがって金融機関が権利そのものに担保を設定する前提が立ちにくく、年限も最長20年と、建物の物理的耐用年数(RC造で数十年)に対して短い。公園という立地そのものが持つ収益ポテンシャルと制度上の制約については、Park-PFI制度を活用した公園内ホテル開発の投資機会分析で個別事例に踏み込んで検証している。一方、事業用定期借地権による有償貸付は、公正証書で設定される私法上の権利であり、10〜50年の年限を契約で設計でき、借地権と建物に抵当権を設定できる。年限・地代の性質・原状回復義務・担保取得可否のいずれもが異なる制度であり、同じ「公有地でホテルを建てる」話でも事業性の組み立てはまったく別物になる。
事業性の構造 — 借地は「土地の年間コスト率」を下げる装置である
借地方式の本質は「土地代を払わなくてよい」ことではない。土地に対する年間のコスト率を、所有時の水準から地代率の水準へ置き換えることにある。
所有した場合、土地に投じた資金には資本コストがかかる。加えて土地の固定資産税・都市計画税が毎年発生する。商業地の固定資産税評価額は地価公示のおおむね70%水準に置かれ、そこに固定資産税1.4%+都市計画税0.3%の合計1.7%が課される。地価公示ベースに引き直せば実効で年1.19%である。資本コストを5%とすれば、所有時の土地の年間コスト率は5%+1.19%=6.19%となる。
いっぽう事業用定期借地権の地代は、実務上「土地価格の年4〜5%」を目安に設定されることが多い。土地の固定資産税は地主が負担するため、借主にとっての土地関連コストは地代のみである。ここに、所有と借地の分岐点が現れる。
地代率が所有ベース利回りを下回るかぎり、借地方式は投下資本に対する利回りを押し上げる。押し上げ幅は土地比率が高いほど大きい。
この式から読めることは2つある。第一に、借地の有利・不利は土地が高いか安いかでは決まらない。決めるのは地代率と事業利回りの大小関係である。第二に、土地比率が高い市場ほど借地のレバレッジは強く効く。裏を返せば、地代率が事業利回りを上回った瞬間、同じ土地比率の高さが逆回転して効いてくる。
そこで実務的に意味を持つのが、「その立地で、その業態が、いくらまで地代を払えるか」という逆算である。式は次のとおりで、いずれの項も観測可能な数字から埋められる。
支払可能な地価 = 上限地代 ÷ 地代率
建物投資を契約年限内に回収しきる必要がある点が、借地方式の最大の特徴である。所有なら土地が期末に残るため、資本コスト分の利回りさえ確保できればよい。借地では期間満了時に建物を除却して更地で返すため、建物投資は年限内に全額を回収しなければならない。この「回収」の重さを表すのが資本回収係数であり、契約年限が短いほど跳ね上がる。後述するとおり、これが事業成立の分水嶺になる。
前提の据え方 — 宿泊業用建築は坪195万円、2017年比+76%
逆算の出発点は建物投資額である。国土交通省「建築着工統計調査」の用途別データから、宿泊業用建築の工事費予定額を床面積で割り戻すと、坪単価の推移が得られる。2017年の坪111万円から2021年まではおおむね110〜125万円で推移していたが、2022年に139万円へ跳ね、2024年には坪195.4万円に達した。7年間で+76%、2022年(坪139万円)比でも+41%の上昇である。この建設費の水準がそもそも新規供給量そのものを絞り込む力学については、建設費高騰でホテル新規供給が縮退する2027-2029年で供給側の見通しを整理している。
本稿の試算では、この統計値を上限の参照点としつつ、仕様を絞る宿泊特化型を想定して坪180万円を基準に置いた。客室18㎡、客室部分比率72%として延床は1室あたり25.0㎡(7.56坪)、これに設計監理・FF&E・開業費として18%を加算すると、建物投資は1室あたり1,606万円となる。建設費前提を坪150万円・210万円に振った感度は後段で示す。
この水準が現実離れしていないかを、取引価格側から確認しておきたい。上場ホテルREIT6法人が開示する物件別の取得価格を客室数で割ると、30室以上の物件282件で中央値は1室あたり2,260万円(第1四分位1,170万円/第3四分位3,963万円)である。2023年以降に取得された48物件に限れば中央値は2,802万円まで上がる。取得価格には土地が含まれるから、建物単独で1,606万円という前提は、取引実勢と整合的な水準といえる。
ここに含意がある。取引価格(土地込み中央値2,260万円)と、いま新築する場合の建物だけの原価(1,606万円)の差は654万円しかない。都心の土地はこの差では到底買えない。計画の中止・延期が相次いでいる背景には、この原価と実勢価格の距離がある。借地方式は、この距離を土地の年間コスト率の側から縮めにいく手法である。
9市場で逆算する — 借地でしか成立しない市場が3つある
全国9つのホテル集積地について、中心点から半径800m以内にある地価公示の商業地地点(計101地点)を集計し、その中央値を実勢地価とした。容積率も同じ地点群の中央値を採り、消化率85%として1室あたりの必要敷地面積を求めている。収益側は、各市場が属する市区の推定成約ADR(直近12か月平均)と、都道府県のビジネスホテル客室稼働率(2025年暦年平均)を掛け合わせてRevPARを算出し、その他売上を10%上乗せしたうえでGOP率50%を適用した。
| 市場 | 実勢地価 円/㎡ | 容積率 | 推定成約ADR | OCC | RevPAR | GOP 円/室・年 | 土地比率 |
|---|---|---|---|---|---|---|---|
| 京都・四条烏丸 京都府下京区 | 1,380,000 | 550% | ¥15,479 | 77.3% | ¥11,965 | ¥2,402,027 | 31.5% |
| 東京・浅草 東京都台東区 | 1,480,000 | 600% | ¥14,398 | 81.5% | ¥11,734 | ¥2,355,675 | 31.1% |
| 札幌・すすきの 北海道中央区 | 1,800,000 | 800% | ¥14,379 | 76.1% | ¥10,942 | ¥2,196,691 | 29.2% |
| 金沢・駅前 石川県金沢市 | 342,000 | 400% | ¥10,164 | 72.0% | ¥7,318 | ¥1,469,105 | 13.5% |
| 福岡・博多駅前 福岡県博多区 | 3,105,000 | 550% | ¥14,279 | 77.8% | ¥11,109 | ¥2,230,144 | 50.8% |
| 大阪・難波 大阪府中央区 | 3,420,000 | 700% | ¥12,195 | 82.9% | ¥10,110 | ¥2,029,513 | 47.2% |
| 東京・新宿駅東口 東京都新宿区 | 7,295,000 | 800% | ¥16,131 | 81.5% | ¥13,147 | ¥2,639,213 | 62.5% |
| 広島・紙屋町 広島県中区 | 2,180,000 | 800% | ¥9,950 | 76.2% | ¥7,582 | ¥1,522,066 | 33.3% |
| 仙台・駅前 宮城県青葉区 | 1,110,000 | 600% | ¥9,657 | 69.4% | ¥6,702 | ¥1,345,418 | 25.3% |
土地比率は東京・新宿駅東口の62.5%から金沢・駅前の13.5%まで、およそ5倍の開きがある。同じ規模・同じ仕様のホテルを建てても、投資額に占める土地の重みは市場によってまったく違う。借地方式のレバレッジが強く効くのは新宿・博多・難波のような土地比率の高い市場であり、金沢のように土地比率が13%台の市場では、借地にしても投資額はさほど軽くならない。
次に、この収支から逆算した「支払える地価」を、実勢地価に対する比率(カバー率)で並べる。100%を超えていれば、その市場の標準的な商業地の地価水準を事業収支で負担できることを意味する。
| 市場 | 上限地代 借地30年・円/室・年 | 上限地代 借地49年・円/室・年 | 支払可能地価 借地49年・円/㎡ | カバー率 所有 | カバー率 借地30年 | カバー率 借地49年 |
|---|---|---|---|---|---|---|
| 京都・四条烏丸 | ¥1,052,519 | ¥1,213,336 | ¥5,042,086 | 230.4% | 316.9% | 365.4% |
| 東京・浅草 | ¥1,009,875 | ¥1,170,692 | ¥5,307,137 | 224.9% | 309.3% | 358.6% |
| 札幌・すすきの | ¥863,609 | ¥1,024,427 | ¥6,192,089 | 210.8% | 290.0% | 344.0% |
| 金沢・駅前 | ¥194,230 | ¥355,047 | ¥1,073,032 | 124.8% | 171.6% | 313.8% |
| 福岡・博多駅前 | ¥894,387 | ¥1,055,204 | ¥4,384,958 | 87.0% | 119.7% | 141.2% |
| 大阪・難波 | ¥709,806 | ¥870,623 | ¥4,604,630 | 79.8% | 109.8% | 134.6% |
| 東京・新宿駅東口 | ¥1,270,730 | ¥1,431,547 | ¥8,652,907 | 76.5% | 105.3% | 118.6% |
| 広島・紙屋町 | ¥242,955 | ¥403,772 | ¥2,440,579 | 49.0% | 67.4% | 112.0% |
| 仙台・駅前 | ¥80,439 | ¥241,256 | ¥1,093,693 | 23.9% | 32.9% | 98.5% |
読み取れる構図は3つに分かれる。
第一のグループは、所有でも借地でも成立する市場である。京都・四条烏丸(所有カバー率230.4%)、東京・浅草(224.9%)、札幌・すすきの(210.8%)、金沢・駅前(124.8%)の4市場は、所有前提でも実勢地価を大きく上回る支払余力がある。京都と浅草は推定成約ADRが¥15,479/¥14,398と高い一方、実勢地価が¥138万/¥148万㎡と都心3区より低く、収益と地価のバランスが良い。この4市場では、借地は「必須の手段」ではなく「資本効率を上げる選択肢」として位置づけられる。
第二のグループが、借地でしか成立しない市場である。福岡・博多駅前、大阪・難波、東京・新宿駅東口の3市場は、所有カバー率が87.0%/79.8%/76.5%と100%に届かない。ところが借地30年に切り替えると119.7%/109.8%/105.3%へ反転する。土地の年間コスト率が6.19%から4.5%へ下がるだけで、成立しなかった案件が成立側に回る。土地比率が47〜63%と高いこれらの市場では、1.38倍という係数の効きが決定的に大きい。駅前立地のプレミアムを狙う開発ほど、借地スキームの検討価値が高いということでもある。
第三のグループは、年限次第で成否が入れ替わる市場である。広島・紙屋町は借地30年でカバー率67.4%だが、49年では112.0%に届く。仙台・駅前も30年で32.9%、49年で98.5%と、ほぼ分水嶺上に立つ。この2市場では、地代を値切ることより契約年限を延ばすことのほうが効く。次節で、その理由を数字で確認する。
契約年限が分水嶺 — 30年と49年で回収負担は18%違う
定期借地上の建物は、期間満了時に除却して更地で返すのが原則である。したがって建物投資は契約年限のあいだに全額を回収しなければならない。割引率5%で見ると、この回収に毎年必要な金額は建物投資額に対して30年で6.51%、40年で5.83%、49年で5.50%となる。30年契約は49年契約に比べて年1.00ポイント、比率にして18%重い負担を建物側に課すことになる。
1室あたり1,606万円の建物投資に置き換えれば、この1.00ポイントは年16万1千円である。地代率4.5%で資本化すると、土地価値にして1室あたり358万円分の支払余力に相当する。契約年限を30年から49年に延ばすだけで、これだけ高い土地に手が届くことになる。
グラフの形が示すとおり、資本回収係数のカーブは20年を切ったあたりから急激に立ち上がる。割引率5%なら、20年契約では年8.02%、10年契約では年12.95%が必要になる。設置管理許可の上限である20年、事業用定期借地権(短期)の10年という年限が、ホテルという資本集約的な用途にとって重い制約であることが、この一点からわかる。
逆に、40年を超えるとカーブはほぼ寝る。40年と49年の差はわずか0.32ポイントしかない。年限の交渉で取りにいくべき価値は、20年から40年までの区間に集中している。50年以上を望むなら制度が一般定期借地権(22条)に切り替わるため、契約の設計そのものを変える必要がある。
建設費前提を振った感度も見ておきたい。分水嶺上にある仙台・駅前について、建設費坪単価を150万円・180万円・210万円、契約年限を30年・40年・49年で振ると次のようになる。
| 建設費前提 | 借地30年 | 借地40年 | 借地49年 |
|---|---|---|---|
| 坪150万円 建物投資 ¥13,381,200/室 | カバー率 111.7% 上限地代 ¥273,330/室・年 | カバー率 148.7% 上限地代 ¥363,994/室・年 | カバー率 166.4% 上限地代 ¥407,344/室・年 |
| 坪180万円(本稿の基準) 建物投資 ¥16,057,440/室 | カバー率 32.9% 上限地代 ¥80,439/室・年 | カバー率 77.3% 上限地代 ¥189,236/室・年 | カバー率 98.5% 上限地代 ¥241,256/室・年 |
| 坪210万円 建物投資 ¥18,733,680/室 | カバー率 -45.9% 上限地代 ¥-112,452/室・年 | カバー率 5.9% 上限地代 ¥14,478/室・年 | カバー率 30.7% 上限地代 ¥75,168/室・年 |
坪150万円で建てられるなら30年契約でも成立するが、坪210万円では49年契約でもカバー率30.7%にとどまる。建設費が上がるほど、必要な契約年限は長くなるという関係がここにある。建設費が高止まりする局面では、地権者・自治体が提示する年限が事業の成否を直接決めることになる。
公有地はなぜ違うのか — 鹿児島・住吉町15番街区の想定条件を逆算する
民間地権者と自治体では、地代の決め方の考え方そのものが違う。民間は土地という資産の期待利回りから地代を導く。自治体は、税外収入の確保に加えて、遊休地の活用・雇用創出・にぎわい形成といった政策目的を同時に満たそうとする。結果として、地代率は民間相場とは異なる水準に着地する。
実例として、鹿児島県が県有地「住吉町15番街区」の事業予定者を公表した案件がある。報道された事業条件によれば、街区の大半にあたる21,549㎡を定期借地権方式で貸し付け、想定地代は1㎡あたり月額256円。事業期間は建設・撤去期間を含めて55年間。当初は2028年7月開始・2031年4月供用開始とされたが、事業者は2025年11月に約1年の後ろ倒しを県に申し入れており、現在の想定は2029年8月から2084年7月までの55年間・供用開始2032年4月である。計画されているのは9階建て・281室で、宴会場や最大2,000人収容の大宴会場を備える構成である。
| 項目 | 条件 | 逆算 |
|---|---|---|
| 貸付面積 | 21,549㎡ | — |
| 想定地代 | 月額 ¥256/㎡ | 年額 ¥3,072/㎡ |
| 年間地代総額 | ¥66,198,528 | 281室で割ると ¥235,582/室・年 |
| 事業期間 | 55年(当初2028年7月〜/2029年8月〜に変更見込み) | 50年以上のため一般定期借地権の領域 |
| 周辺の商業地地価(地価公示2025年) | 中央値 ¥362,500/㎡ 半径900m内・N=6地点 | 年間地代の対地価比 約0.85% 最寄地点個別では0.5〜1.4%の範囲 |
年間地代を土地価格に対する比率で見ると、周辺商業地の地価公示中央値に対しておよそ0.85%、最寄地点で個別に比較しても0.5〜1.4%の範囲に収まる。民間の事業用定期借地権で目安とされる年4〜5%と比べると、けた違いに低い。港湾の埋立地であり街区内に地価公示地点がないため厳密な比較ではないが、それを割り引いても水準差は明らかである。
この差が事業性に与える影響は大きい。前節で示した仙台・駅前の試算では、借地49年の上限地代が1室あたり年24万1千円だった。鹿児島の案件で逆算される地代は1室あたり年23万6千円で、ほぼ同じ水準に着地している。地方都市の宿泊需要が負担できる地代の相場観と、公有地の貸付条件が結果的に整合していると読むこともできる。加えて事業期間が55年と長いため、建物の回収負担は資本回収係数のカーブが寝きった領域に入る。年限と地代率の両面で、開発側が投資判断を下しやすい設計になっている。
自治体・公民連携の担当者にとっての含意は明快である。地代の絶対額を積み上げるより、年限を長く設計するほうが誘致の確度を上げる。40年を超える年限は、資本回収係数の観点では地代の引き下げと同じ方向に効き、しかも自治体側の収入を減らさない。逆に20年前後の短い年限を提示すると、地代をどれだけ下げても資本集約的な用途は成立しにくくなる。
検証した9市場と公有地事例の位置
地図上で見ると、カバー率が100%を超える市場は必ずしも地価の安い順には並ばない。新宿駅東口は1室あたり土地価値2,682万円と9市場で最も重いが、推定成約ADR¥16,131・稼働率81.5%(2025年1月〜12月の暦年平均・観光庁「宿泊旅行統計調査」東京都のビジネスホテル)という収益力が地代を吸収し、借地49年でカバー率118.6%に届く。逆に仙台・駅前は1室あたり土地価値544万円と軽いにもかかわらず、RevPAR¥6,702という収益水準では49年契約でようやく98.5%である。地価の高低ではなく、地価とRevPARの比率が事業性を決めている。
資金調達・会計・原状回復 — 収支表に載らない4つの論点
ここまでの逆算は収支と利回りの話だが、借地方式には収支表の外側で事業を左右する論点がいくつかある。地銀・信金の事業性評価や、ファンドのアクイジション審査で必ず問われる4点を整理しておく。
| 論点 | 内容 | 設計のポイント |
|---|---|---|
| 担保 | 定期借地権と建物には抵当権を設定できる。ただし借地権の対抗力は借地上の建物の登記によって確保されるのが実務上の中心で、建物が滅失した場合の扱いを契約で手当てしておく必要がある。 | 地主の承諾書、地代滞納時に金融機関へ通知する条項、解除前の代払い(レンダーズ・リメディ)条項を契約に組み込む。融資期間は契約年限より数年短く設定するのが一般的。 |
| 減価償却 | 建物は法定耐用年数で償却するのが原則である一方、契約年限が耐用年数より短ければ、期間満了時に未償却残高が除却損として一時に発生する。RC造の法定耐用年数は宿泊用途で数十年に及ぶため、30年契約ではミスマッチが生じやすい。 | 契約年限と建物構造・仕様を合わせて設計する。年限が短い案件では、構造や設備仕様を年限に寄せる選択肢も検討余地がある。 |
| 原状回復 | 定期借地は更地返還が原則であり、期間満了時の解体費が事業者負担で発生する。解体費は建設費と同様に上昇しており、期末の一時支出として無視できない規模になる。 | 解体費相当を期中に積み立てる前提で収支を組む。年限が長いほど1年あたりの積立負担は軽くなる。契約で埋設物・土壌の扱いを明確にしておく。 |
| 保証金・敷金 | 事業用定期借地権では地代の数か月〜24か月分程度の保証金を無利息で預託する例が多い。期末に返還されるが、期中は運転資金が拘束される。 | 初期投資に保証金を含めて資金計画を立てる。地代改定条項(据置期間・改定指標)とあわせて交渉する。 |
とりわけ実務で効くのが、担保と年限の連動である。金融機関は契約年限より短い融資期間を設定するのが通例であり、30年契約なら融資期間は25年前後に収まることが多い。前節で見た資本回収係数は年限そのもので計算しているが、融資期間が年限より短ければ元本返済のスピードはさらに速まり、期中のキャッシュフローは一段と厳しくなる。契約年限を延ばす交渉は、地代交渉であると同時に資金調達条件の交渉でもある。
実務への含意 — 立場別のチェックポイント
開発・出店 用地開発担当
候補地の可否は「買えるか」ではなく「その業態でいくらの地代を払えるか」で判定する。RevPARと容積率から1室あたり上限地代を先に置き、地権者の希望地代と突き合わせる。土地比率が45%を超える市場(本稿では新宿・博多・難波)では、所有前提で落とした案件を借地前提で再評価する価値が大きい。
融資審査 地銀・信金
年限・融資期間・法定耐用年数の3つがそろっているかを見る。契約年限30年に対しRC造で組成された案件は、期末の除却損と解体費が同時に立ち上がる。地代改定条項の指標(固定・地価連動・物価連動)によって将来キャッシュフローの分散が大きく変わる点も、審査上の分岐になる。
公民連携 自治体・企業誘致
地代の水準より年限の設計が誘致確度を左右する。資本回収係数は20〜40年の区間で急変し、40年を超えるとほぼ寝る。年限を延ばすことは、自治体の収入を減らさずに事業者側の回収負担を軽くする唯一の手段である。Park-PFIの20年上限との使い分けを最初に決めたい。
地代率の交渉レンジ
所有時の土地保有コスト率6.19%が、借地が優位に立つための上限である。地代率がこれを超えると、借地のレバレッジは逆回転する。民間相場の4〜5%はこの上限に対して1.2〜1.7ポイントの余裕しかない。
年限の交渉レンジ
30年→49年で建物回収負担は年1.00ポイント軽くなり、1室あたり358万円の土地支払余力に相当する。50年以上を望む場合は一般定期借地権(22条)へ制度が切り替わる点に注意。
建設費の織り込み
宿泊業用建築は2024年で坪195.4万円、2017年比+76%。建設費が上がるほど必要年限は長くなる。坪210万円の前提では、仙台クラスの市場は49年契約でもカバー率30.7%にとどまる。
■ 試算前提
| 項目 | 前提値 | 根拠 |
|---|---|---|
| 想定業態 | 宿泊特化型ホテル | 客室18㎡、客室部分比率72%、1室あたり延床25.0㎡(7.56坪) |
| 建設費 | 坪180万円(感度:150/210万円) | 国土交通省「建築着工統計調査」の宿泊業用建築 2024年 坪195.4万円を上限参照点とし、仕様を絞る宿泊特化型として設定 |
| ソフトコスト | 建設費の18% | 設計監理・FF&E・開業費。建物投資は1室あたり¥16,057,440 |
| 容積消化率 | 85% | 斜線制限・日影規制・敷地形状による非効率を考慮 |
| ADR | 市区単位の推定成約ADR 直近12か月平均 | メトロエンジンリサーチ&コンサルティング。薄いサンプル月(対象施設数が期間中央値の60%未満)は除外 |
| OCC | 都道府県別ビジネスホテル 2025年暦年平均 | 観光庁「宿泊旅行統計調査」。2026年1月調査分から層化基準が従業者数から客室数に変更されているため、基準が一貫する2025年暦年を採用 |
| その他売上 | 客室売上の10%上乗せ | 朝食・自販機等 |
| GOP率 | 売上高の50% | 宿泊特化型の目安。フルサービスを含む上場REITのポートフォリオ実績より高い水準となる点に留意 |
| 建物固定資産税 | 建物投資額の年0.7% | 期中平均の概算 |
| 資本的支出留保 | 売上高の4% | FF&E更新等 |
| 割引率 | 5%(感度:4/6%) | 資本回収係数の算定に使用 |
| 地代率 | 土地価格の年4.5% | 事業用定期借地権の一般的な地代水準(年4〜5%)の中位 |
| 所有時の土地保有コスト率 | 年6.19% | 資本コスト5%+固定資産税等の実効1.19%(評価額を地価公示の70%、税率1.7%として算定) |
| 実勢地価 | 各市場の中心点から半径800m内の商業地・地価公示(2025年)中央値 | 国土交通省 不動産情報ライブラリ。9市場計101地点 |
よくある質問
| ホテルは事業用定期借地権の対象になるのか | なる。事業用定期借地権は事業の用に供する建物の所有を目的とする借地権で、居住用建物は対象外とされる。ホテル・旅館は宿泊のための施設であり居住用建物には当たらないため、対象として扱われている。契約は公正証書で締結することが借地借家法23条3項で求められる。 |
| 事業用定期借地権の契約期間は何年まで設定できるか | 10年以上50年未満である。30年以上50年未満が借地借家法23条1項、10年以上30年未満が同条2項に区分される。50年以上を設定したい場合は一般定期借地権(同法22条)を用いることになり、契約方式も公正証書必須から書面によるものへと変わる。 |
| 地代の相場はどのくらいか | 事業用定期借地権では土地価格の年4〜5%程度を目安とする例が多い。本稿の試算では中位の4.5%を用いた。ただしこれは民間地権者の場合で、公有地の貸付では政策目的が加わるため水準が異なる。鹿児島県の県有地案件では、報道された想定条件から逆算すると周辺商業地の地価公示中央値に対して約0.85%だった。 |
| Park-PFIと定期借地はどちらが有利か | 用途と年限による。Park-PFIの設置管理許可は最長20年で建蔽率12%までの特例があるが、借地権が発生しないため権利への担保設定は想定されていない。ホテルのように資本集約的で回収期間の長い用途では、20年という年限が資本回収係数を大きく押し上げる。年限を長く取れる定期借地のほうが事業性を組みやすい局面が多い。 |
| 借地は所有より必ず有利なのか | そうとは限らない。地代率が所有時の土地保有コスト率(本稿の前提で年6.19%)を上回ると、借地方式の利回りは所有方式を下回る。土地比率が高い市場ほどこの逆回転も大きくなる。加えて期間満了時に建物の資産価値がゼロになり解体費が発生するため、出口を含めた評価では所有との優劣が入れ替わる場合がある。 |
試算値の取り扱いについて:本記事の上限地代・支払可能地価・カバー率は、公開されている地価公示・宿泊統計・建築統計と、公開価格から推定したADRを組み合わせた簡易モデルの出力です。実際の案件では敷地形状・法令制限・土壌・埋設物・運営条件によって数値は大きく変動します。推定成約ADRは上場ホテルREITの物件別開示実績との照合で誤差中央値約7%の推定値であり、個別施設の実績値ではありません。
あわせて読みたい
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
- ホテルを10万円から持つ — 不動産STが開く第三の資金ルート
- ホテル立地評価の第4軸「災害リスク」を定量化する — 全国8商圏のハザード×ADR×防災Capex
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026
参考資料・出典一覧
■ データソース
収益側は市区単位の推定成約ADR(2025年9月〜2026年8月の12か月平均、対象施設数の月次中央値 N=61〜192施設)と、観光庁「宿泊旅行統計調査」の都道府県別ビジネスホテル客室稼働率(2025年暦年平均)。原価側は国土交通省 不動産情報ライブラリ「地価公示」2025年の商業地(各市場の中心点から半径800m内、9市場計101地点+鹿児島6地点)と、同省「建築着工統計調査」の宿泊業用建築 工事費予定額。検算用に上場ホテルREIT6法人の物件別取得価格(30室以上 N=282物件)を用いた。
■ 試算前提
宿泊特化型ホテル(1室あたり延床25.0㎡・容積消化率85%)を前提に、GOPから建物回収額・建物固定資産税・資本的支出留保を控除した残額を土地への支払上限とした。建設費は坪180万円(感度150/210万円)、割引率5%(感度4/6%)、GOP率50%、地代率は土地価格の年4.5%、所有時の土地保有コスト率は年6.19%(資本コスト5%+固都税実効1.19%)。個別の前提値と根拠は本文の「■ 試算前提」に一覧している。
■ 限界・留意点
本稿は公開データに基づく簡易モデルであり、投資判断に用いる水準の精度は持たない。(1) ADRは公開価格からの推定値で、上場REITの物件別開示との照合による誤差中央値は約7%。(2) 稼働率は都道府県・業態単位の統計値であり、個別市場・個別施設の実績とは乖離する。(3) 実勢地価は半径800m内の地価公示中央値で、対象敷地そのものの評価ではない。鹿児島の事例地は埋立地で街区内に地価公示地点がなく、周辺商業地との比較にとどまる。(4) 敷地形状・法令制限・土壌・埋設物・運営条件による変動と、期間満了時の解体費は織り込んでいない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(市区単位・直近12か月、対象施設数の月次中央値 N=61〜192施設)、上場ホテルREIT保有関係マスター(物件別取得価格 N=282物件・30室以上)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2025年・商業地、9市場計101地点+鹿児島6地点)
- 国土交通省「建築着工統計調査」用途別・建築主別/建築物の数、床面積、工事費予定額(e-Stat 統計表ID 0003114490)
- 観光庁「宿泊旅行統計調査」都道府県別・宿泊施設タイプ別 客室稼働率 推移表
- 国土交通省「都市公園の質の向上に向けた Park-PFI活用ガイドライン」(令和7年5月30日改正)
- 財務省「定期借地権を設定した貸付けについて」
■ 制度・実務解説
- 事業用定期借地権とは? 通常の借地権との違い・期間・借地借家法のルール(KEIYAKU-WATCH)
- 事業用定期借地権 — 契約期間・地代相場・相続税評価(イエコン)
- 都市公園法改正のポイント — Park-PFIを中心に(新・公民連携最前線)
■ ニュース