観光地の集客力は「何人来たか」で語られることが多い。だが宿泊事業者にとって意味を持つのは、来た人のうち何割がその土地に泊まったかである。観光庁の「共通基準による観光入込客統計」は、この宿泊客と日帰り客の区分を都道府県単位で捉えられる数少ない公的統計だ。本記事では同統計で全国横並び比較が可能な最後の年次データ(2022年年間値・20県集計済)から宿泊客比率を算出し、メトロエンジンリサーチが把握する客室ストックと重ね合わせて、宿泊転換のポテンシャルが大きいエリアを特定する。
本記事における指標の定義
- 宿泊客比率:観光庁「共通基準による観光入込客統計」の観光入込客数(実数・千人回)について、宿泊客数 ÷ (宿泊客数+日帰り客数)で算出した比率。県内客・県外客を合算している。
- 観光消費額単価:同統計の1人回あたり観光消費額。宿泊・日帰りそれぞれについて、県内客・県外客を客数で加重平均した値。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(N=184物件月・2026年4〜5月)で誤差中央値は7.5%(ビジネスホテル・シティホテルは6.0%)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本記事では2025年6月〜2026年5月の12ヶ月平均を用いる。
- 客室ストック:メトロエンジンリサーチが追跡する施設のうち、稼働が確認できる施設の客室数合計。OTAに掲載されていない旅館・民宿・簡易宿所は含まれず、全数調査ではない。
- データ出典:観光庁「共通基準による観光入込客統計」/各県公表資料/メトロエンジンリサーチ
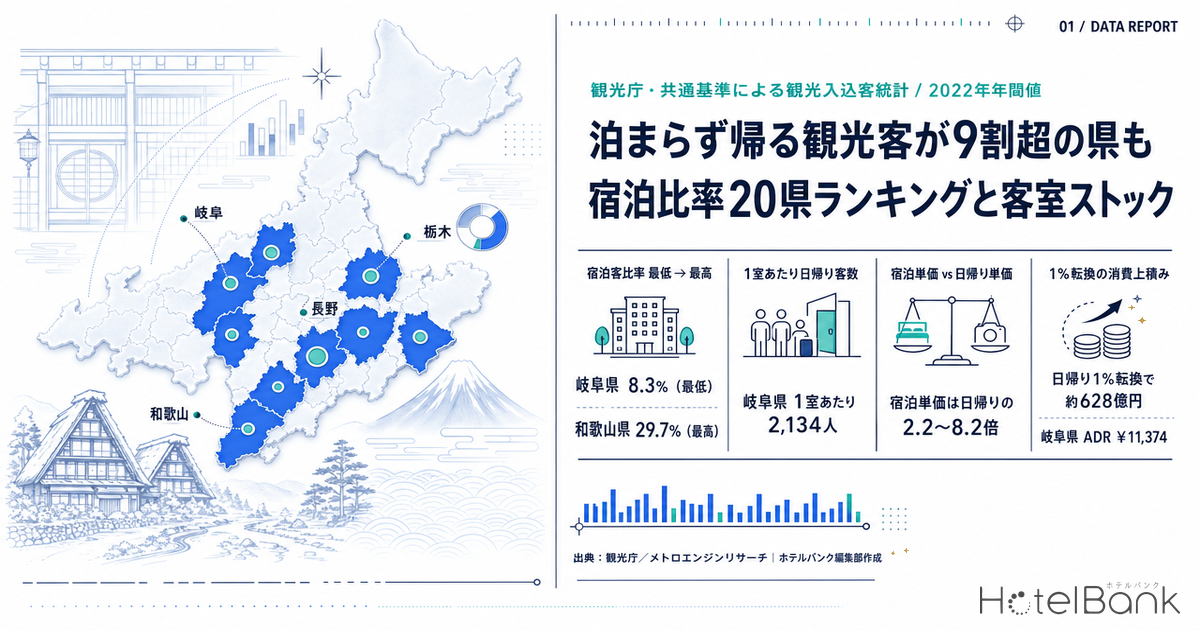
- — 全国横並び比較が可能な最後の年次(2022年年間値・集計済20県)で宿泊客比率を算出すると、最低の岐阜県8.3%から最高の和歌山県29.7%まで3.6倍の開き。20県の中央値は14.0%。
- — 客室1室あたりの日帰り客数は岐阜県2,134人が最大で、最小の長野県484人とは4.4倍差。既存客室の目の前を通過する潜在需要の密度は県によって大きく異なる。
- — 宿泊客の観光消費額単価は日帰り客の2.2〜8.2倍。日帰り客のわずか1%が1泊に転換すると、20県合計で年間約628億円の消費が上積みされる計算。
- — 岐阜県の2024年最新値では、来訪者の16.6%にすぎない宿泊客が観光消費額の65.1%を生んでいる(群馬県も宿泊客分が68.1%)。
- — 県平均は市町村のズレを覆い隠す。岐阜県は集客上位10地点の大半が美濃・西濃地方にある一方、客室の41.8%は飛騨の高山市・下呂市に集中している。
全国を横並びで比べられる「最後の年次」— 共通基準統計の現在地
「共通基準による観光入込客統計」は、都道府県ごとにばらばらだった観光統計の定義を揃えるために2009年12月に策定された調査基準である。年度集計と暦年集計、実人数と延べ人数といった違いをなくし、地域間比較を可能にすることが目的で、現在46都道府県が導入している(大阪府のみ未導入)。
ただし利用にあたっては公表体制の変化を押さえておく必要がある。観光庁による全国取りまとめは2024年3月公表分で終了しており(同庁ウェブサイト・最終更新2024年8月20日)、以降の結果は各都道府県が個別にウェブサイトで公表する形に移行した。全国分が1つの表にまとめられている最後のデータは2022年の年間値(46都道府県中20県が集計完了、2024年3月29日更新)である。
したがって本記事の県間比較は、この2022年時点の断面にもとづく。2022年は新型コロナウイルス感染症の影響が宿泊需要に色濃く残った年であり、宿泊客比率は現在より低めに出ている点に留意が必要だ。この点は後段で、各県が独自に公表した2024年(令和6年)の最新値と突き合わせて検証する。加えて共通基準は調査地点の選び方が県ごとに異なるため、順位そのものを断定的に扱うのではなく、構造の傾向として読むのが適切である。
宿泊客比率ランキング — 最低8.3%から最高29.7%まで、3.6倍の開き
集計済み20県について宿泊客比率を算出すると、最も低いのは岐阜県の8.3%、最も高いのは和歌山県の29.7%で、両者の間には3.6倍の開きがあった。20県の中央値は14.0%である。つまり平均的な県では、観光地点を訪れた人のおよそ7人に1人しか県内に宿泊していない計算になる。
出典:観光庁「共通基準による観光入込客統計」(2022年年間値、集計済20都道府県)よりホテルバンク編集部作成
下位に並ぶのは岐阜県(8.3%)、秋田県(9.5%)、山口県(10.2%)、宮城県(11.1%)。一方、上位は和歌山県(29.7%)、長野県(27.1%)、大分県(26.2%)、山梨県(21.8%)と続く。上位グループには白浜・湯布院・軽井沢・富士五湖といった、目的地そのものが滞在型として設計された観光地を抱える県が並ぶ。逆に下位グループは、都市圏から日帰り圏内にあり、かつ広域に観光地点が分散している県が目立つ。
| 都道府県 | 総入込客 (千人回) |
宿泊客 (千人回) |
日帰り客 (千人回) |
宿泊客比率 | 施設数 | 客室数 | 日帰り客 /1室 |
ADR |
|---|---|---|---|---|---|---|---|---|
| 岐阜県 | 40,481 | 3,340 | 37,142 | 8.3% | 571 | 17,408 | 2,134 | ¥11,374 |
| 秋田県 | 11,903 | 1,133 | 10,770 | 9.5% | 238 | 10,839 | 994 | ¥7,941 |
| 山口県 | 14,044 | 1,437 | 12,607 | 10.2% | 222 | 12,764 | 988 | ¥7,639 |
| 宮城県 | 29,011 | 3,208 | 25,803 | 11.1% | 389 | 27,547 | 937 | ¥9,272 |
| 徳島県 | 8,223 | 920 | 7,302 | 11.2% | 194 | 6,406 | 1,140 | ¥6,384 |
| 山形県 | 15,159 | 1,762 | 13,397 | 11.6% | 389 | 13,906 | 963 | ¥9,669 |
| 岡山県 | 12,232 | 1,505 | 10,727 | 12.3% | 277 | 14,951 | 717 | ¥8,414 |
| 熊本県 | 22,355 | 2,821 | 19,534 | 12.6% | 476 | 18,377 | 1,063 | ¥10,712 |
| 青森県 | 10,738 | 1,380 | 9,358 | 12.8% | 240 | 14,426 | 649 | ¥7,829 |
| 福島県 | 22,410 | 3,032 | 19,378 | 13.5% | 604 | 24,673 | 785 | ¥7,527 |
| 福井県 | 11,303 | 1,622 | 9,681 | 14.4% | 312 | 9,096 | 1,064 | ¥11,605 |
| 群馬県 | 32,022 | 5,044 | 26,979 | 15.8% | 676 | 20,514 | 1,315 | ¥12,147 |
| 栃木県 | 43,235 | 6,897 | 36,338 | 16.0% | 572 | 20,406 | 1,781 | ¥10,722 |
| 香川県 | 6,692 | 1,069 | 5,623 | 16.0% | 242 | 10,870 | 517 | ¥8,205 |
| 岩手県 | 12,128 | 2,022 | 10,106 | 16.7% | 354 | 16,320 | 619 | ¥7,225 |
| 愛媛県 | 12,925 | 2,264 | 10,662 | 17.5% | 267 | 13,223 | 806 | ¥6,958 |
| 山梨県 | 24,179 | 5,259 | 18,920 | 21.8% | 722 | 16,911 | 1,119 | ¥11,843 |
| 大分県 | 12,463 | 3,266 | 9,198 | 26.2% | 580 | 17,768 | 518 | ¥15,094 |
| 長野県 | 30,038 | 8,138 | 21,900 | 27.1% | 1,891 | 45,283 | 484 | ¥12,110 |
| 和歌山県 | 8,675 | 2,580 | 6,095 | 29.7% | 396 | 11,732 | 520 | ¥9,803 |
出典:観光庁「共通基準による観光入込客統計」(2022年年間値)/メトロエンジンリサーチ(施設数・客室数は稼働確認ベース、ADRは2025年6月〜2026年5月の12ヶ月平均)、ホテルバンク編集部より作成
来訪量と宿泊比率を重ねる — 「量はあるが泊まらない」県が浮かぶ
宿泊客比率が低いこと自体は、直ちに転換余地の大きさを意味しない。比率が低くても来訪量が小さければ、転換できる母数も限られるからだ。そこで横軸に総入込客数、縦軸に宿泊客比率をとり、円の大きさを客室ストックとして重ねてみる。
出典:観光庁「共通基準による観光入込客統計」(2022年年間値)/メトロエンジンリサーチ(客室数)、ホテルバンク編集部より作成
右下の象限、すなわち来訪量が大きく宿泊客比率が低い領域に位置するのが岐阜県(総入込4,048万人回・8.3%)と栃木県(4,324万人回・16.0%)である。この2県は20県のなかで来訪量が突出して大きい一方、宿泊への転換率は岐阜県が中央値を大きく下回り、栃木県も中央値を2ポイント上回る程度にとどまる。宮城県(2,901万人回・11.1%)、群馬県(3,202万人回・15.8%)も同じ性格を持つ。
対照的に長野県は総入込3,004万人回に対し宿泊客比率27.1%と、来訪量と滞在化の双方が高い水準にある。長野県の客室ストックは20県で最大の45,283室(1,891施設)で、受け皿の厚みが滞在化を支えている構図が読み取れる。
客室1室あたりの日帰り客数 — 転換余地を密度で測る
来訪量と供給を1つの指標に落とすため、日帰り客数 ÷ 客室数を計算した。既存の客室1室が、年間どれだけの日帰り客を「目の前に通している」かを示す密度指標である。この値が大きいほど、わずかな転換率の改善が客室稼働に与える影響が大きい。
出典:観光庁「共通基準による観光入込客統計」(2022年年間値)/メトロエンジンリサーチ(客室数は稼働確認ベース、N=20県)、ホテルバンク編集部より作成
最も高いのは岐阜県の1室あたり2,134人で、2位の栃木県(1,781人)を大きく引き離す。以下、群馬県1,315人、徳島県1,140人、山梨県1,119人、福井県1,064人、熊本県1,063人と続く。最も低いのは長野県の484人で、岐阜県とは4.4倍の差がある。
この指標の読み方には注意が必要だ。値が低い県は「集客力が弱い」のではなく、来訪した人がすでに宿泊に結びついている、あるいは客室ストックが来訪量に見合って整備されている状態を示す。逆に値が高い県は、既存客室にとって手の届く距離に大量の潜在需要が存在しているということであり、1室あたりの上積み余地が大きい。分子を宿泊者数に置き換えた同種の密度指標については、「客室1室あたり宿泊者数」で読む47都道府県の需給余地で全国を横断的に整理している。
宿泊客は日帰り客の何倍を使うか — 1泊増の経済インパクト
共通基準統計のもう1つの強みは、観光消費額単価を宿泊・日帰り別に把握できる点にある。20県を集計すると、宿泊客の1人回あたり消費額は日帰り客の2.2倍〜8.2倍に達した。
出典:観光庁「共通基準による観光入込客統計」(2022年年間値、集計済20都道府県)よりホテルバンク編集部作成
倍率が最も大きいのは大分県(8.2倍)、次いで愛媛県(7.2倍)、岐阜県(6.7倍)、山形県(6.3倍)。逆に小さいのは徳島県(2.2倍)、群馬県(2.5倍)、長野県(3.0倍)だが、これらは日帰り客の単価自体が高い県であり、日帰りの過ごし方が消費を伴う設計になっていると読める。
この単価差を使って、日帰り客のうちわずか1%が1泊するように転換した場合の県内観光消費額の増加分を試算した。日帰り客数の1%に、宿泊単価と日帰り単価の差額を掛けた単純計算である。
| 都道府県 | 宿泊客単価 | 日帰り客単価 | 倍率 | 日帰り客1%転換時 の消費額増(年間) |
|---|---|---|---|---|
| 岐阜県 | ¥24,015 | ¥3,574 | 6.7倍 | 75.9億円 |
| 秋田県 | ¥24,264 | ¥4,121 | 5.9倍 | 21.7億円 |
| 山口県 | ¥18,308 | ¥3,461 | 5.3倍 | 18.7億円 |
| 宮城県 | ¥21,263 | ¥5,490 | 3.9倍 | 40.7億円 |
| 徳島県 | ¥23,323 | ¥10,578 | 2.2倍 | 9.3億円 |
| 山形県 | ¥26,935 | ¥4,262 | 6.3倍 | 30.4億円 |
| 岡山県 | ¥24,167 | ¥4,361 | 5.5倍 | 21.2億円 |
| 熊本県 | ¥35,537 | ¥7,189 | 4.9倍 | 55.4億円 |
| 青森県 | ¥28,300 | ¥4,669 | 6.1倍 | 22.1億円 |
| 福島県 | ¥22,005 | ¥3,766 | 5.8倍 | 35.3億円 |
| 福井県 | ¥19,245 | ¥4,751 | 4.1倍 | 14.0億円 |
| 群馬県 | ¥16,913 | ¥6,687 | 2.5倍 | 27.6億円 |
| 栃木県 | ¥33,569 | ¥8,326 | 4.0倍 | 91.7億円 |
| 香川県 | ¥27,934 | ¥5,893 | 4.7倍 | 12.4億円 |
| 岩手県 | ¥23,727 | ¥4,478 | 5.3倍 | 19.5億円 |
| 愛媛県 | ¥19,468 | ¥2,722 | 7.2倍 | 17.9億円 |
| 山梨県 | ¥22,499 | ¥5,385 | 4.2倍 | 32.4億円 |
| 大分県 | ¥25,632 | ¥3,117 | 8.2倍 | 20.7億円 |
| 長野県 | ¥30,434 | ¥10,247 | 3.0倍 | 44.2億円 |
| 和歌山県 | ¥32,777 | ¥5,633 | 5.8倍 | 16.5億円 |
出典:観光庁「共通基準による観光入込客統計」(2022年年間値)よりホテルバンク編集部試算。転換時の増加額は「日帰り客数×1%×(宿泊単価−日帰り単価)」による単純計算で、実際の消費行動の変化を保証するものではない
20県合計の日帰り客数は321,520千人回。その1%にあたる約322万人回が1泊するだけで、年間約628億円の観光消費が上積みされる計算になる。県別では栃木県91.7億円、岐阜県75.9億円、熊本県55.4億円、長野県44.2億円の順に大きい。
岐阜県2024年の最新値 — 構造は続き、消費額の65%は宿泊客が生む
2022年時点の断面が現在も有効かを確かめるため、宿泊客比率が最も低かった岐阜県の最新公表値を確認した。岐阜県が2025年12月22日に発表した「令和6年岐阜県観光入込客統計調査」によると、2024年の観光入込客数(実人数)は4,469万8千人。うち日帰り客が3,728万2千人で83.4%、宿泊客は741万6千人で16.6%である。
2022年の8.3%から16.6%へと宿泊客比率は倍増しており、コロナ禍からの回復が明確に効いている。ただし日帰り客数そのものは3,714万人回(2022年)から3,728万人(2024年)とほぼ横ばいで、日帰り客の絶対量が減ったわけではなく、宿泊客が積み上がった形だ。日帰り優位という構造は保たれている。
注目すべきは消費額の配分である。2024年の観光消費額は4,012億73百万円と過去最高を更新したが、その内訳は宿泊客分が2,611億83百万円(全体の65.1%)、日帰り客分が1,400億90百万円(34.9%)。1人あたり平均消費額は日帰り3,758円に対して宿泊客35,219円で、その差は9.4倍に開いた。来訪者の16.6%が、消費額の65.1%を生んでいる計算になる。
同じ構図は群馬県でも確認できる。群馬県「令和6年(2024年)観光入込客統計調査報告書」によれば、2024年の観光消費額2,809億円のうち宿泊客分が1,914億円で68.1%を占め、消費額単価は宿泊23,506円・日帰り3,058円と7.7倍の差がある。宿泊への転換が地域経済に及ぼす効果の大きさは、最新年次でも変わっていない。
集客地点と客室ストックの地理的なズレ — 岐阜県の10地点で検証する
では岐阜県において、宿泊転換の余地はどこに存在するのか。県が公表した2024年の観光地点別集客数トップ10と、メトロエンジンリサーチが把握する当該市町村の客室ストックを重ねると、明確な地理的ズレが浮かび上がる。
出典:岐阜県「令和6年岐阜県観光入込客統計調査」(観光地点別入込客数)/メトロエンジンリサーチ(市町村別客室数・稼働確認ベース)、ホテルバンク編集部より作成
トップ10の合計入込客数は2,337万人。このうち飛騨エリアに立地するのは高山市街地エリア(387万人)と白川郷合掌造り集落(200万人)の2地点で、合計587万人・全体の25.1%にとどまる。残る8地点は美濃・西濃地方に集中している。
一方、客室ストックは真逆の分布を示す。岐阜県全体17,408室(571施設)のうち、高山市が5,233室(216施設)、下呂市が2,041室(64施設)と、この2市だけで県全体の41.8%を占める。対して集客1位の土岐プレミアム・アウトレットを擁する土岐市は239室(9施設)、2位の河川環境楽園がある各務原市は499室(10施設)。年間239万人が訪れる千代保稲荷神社・千本松原を抱える海津市に至っては21室(1施設)である。
| 市町村 | 施設数 | 客室数 | 県内シェア | ADR | トップ10地点 |
|---|---|---|---|---|---|
| 高山市 | 216 | 5,233 | 30.1% | ¥17,500 | 高山市街地エリア(387万人) |
| 岐阜市 | 44 | 3,002 | 17.2% | ¥8,200 | 伊奈波神社・岐阜公園ほか(422万人) |
| 下呂市 | 64 | 2,041 | 11.7% | ¥18,300 | — |
| 郡上市 | 68 | 935 | 5.4% | ¥9,600 | — |
| 各務原市 | 10 | 499 | 2.9% | — | 河川環境楽園(445万人) |
| 可児市 | 3 | 285 | 1.6% | — | 湯の華アイランド(167万人) |
| 土岐市 | 9 | 239 | 1.4% | ¥10,800 | 土岐プレミアム・アウトレット(477万人) |
| 白川村 | 14 | 100 | 0.6% | ¥17,800 | 白川郷合掌造り集落(200万人) |
| 海津市 | 1 | 21 | 0.1% | — | 千代保稲荷神社・千本松原(239万人) |
出典:メトロエンジンリサーチ(施設数・客室数は稼働確認ベース/ADRは掲載施設数が少ない市町村では算出対象外)/岐阜県「令和6年岐阜県観光入込客統計調査」、ホテルバンク編集部より作成
青色で示した5市町村は、合計1,144室(37施設)で年間1,528万人の来訪を受け止めている計算になる。1室あたり年間約13,400人が通過する密度だ。うち各務原市・可児市・土岐市・海津市の4市(合計1,044室・年間1,328万人)は名古屋都心から車で1時間圏内という立地条件を持ち、日帰り行動が合理的に選ばれやすい。宿泊需要を生むには、滞在時間を延ばす夜間コンテンツや、翌日の周遊動線を含めた提案が前提になるため、単に客室を増やせば転換が進むという性質のものではない。
それでも、宿泊単価が日帰り単価の9.4倍という岐阜県の構造を踏まえれば、この密度帯にある市町村は宿泊転換のポテンシャルが最も濃い場所だと言える。
受け皿はどこに積み上がっているか — 直近3年の新規供給
宿泊転換のポテンシャルに対して、供給側はどう動いているか。メトロエンジンリサーチでOTA掲載が確認できた新規開業施設を2024年〜2026年で集計した。主要商圏の客室ストックが長期的にどこまで積み上がってきたかは、主要20商圏の15年供給曲線で読む参入余地が15年スパンの曲線で示している。
| 都道府県 | 宿泊客比率 | 既存客室数 | 新規開業 (2024-26年) |
新規客室数 | 既存比 |
|---|---|---|---|---|---|
| 岐阜県 | 8.3% | 17,408 | 82施設 | 1,623 | 9.3% |
| 秋田県 | 9.5% | 10,839 | 29施設 | 1,171 | 10.8% |
| 山口県 | 10.2% | 12,764 | 54施設 | 1,613 | 12.6% |
| 宮城県 | 11.1% | 27,547 | 95施設 | 1,463 | 5.3% |
| 群馬県 | 15.8% | 20,514 | 106施設 | 1,739 | 8.5% |
| 栃木県 | 16.0% | 20,406 | 127施設 | 2,430 | 11.9% |
出典:メトロエンジンリサーチ(OTA掲載確認ベース)。掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で件数が増加する可能性がある
供給の入り方には県ごとの個性がある。岐阜県の1,623室のうち規模の大きい案件は、岐阜市・岐南町・中津川市といった美濃地方の幹線沿い・駅前に立地するビジネス系が中心で、飛騨高山にも150室級のホテルが2件加わった。日帰り密度の高いエリアに宿泊機能が入り始めている動きと読める。
栃木県は6県で最多の127施設・2,430室。宇都宮市に200室超の案件が複数入り、那須塩原駅前にも180室級が加わった。県北の観光地(那須町2,590室・那須塩原市2,600室・日光市5,450室)に加え、宇都宮という都市機能側に供給が積み上がっている点が特徴だ。群馬県も前橋・高崎・太田といった県央の都市部に100室超の案件が集まり、観光地側では草津に100室級が1件加わった。
宿泊単価の面では、観光地と都市部で明確な階層がある。岐阜県では高山市17,500円・下呂市18,300円・白川村17,800円に対し、岐阜市8,200円・大垣市7,000円。栃木県は那須町20,400円・日光市18,500円に対して宇都宮市7,400円。群馬県はみなかみ町18,400円・草津町18,000円・渋川市17,200円に対し前橋市7,500円・高崎市7,300円である。日帰り客が集中する平野部・都市部の単価帯は、観光地側の4割前後にとどまる。日帰り客の宿泊転換を担うのは主にこの価格帯であり、単価の伸びしろという意味でも余地が残されている領域だ。
1%転換をずらすとどうなるか — 3ケースと感応度
本文の試算は「日帰り客の1%が1泊する」という単一の仮定に立っている。仮定を動かすと結論がどこまで変わるのかを、本記事に既出の実測値だけを使って確かめる。新しい推計や外挿は一切加えず、掲げた定義の移項と再集計にとどめている。
まず3ケース。宿泊客比率が低い4県について、比率が20県中央値の14.0%まで上がった場合と、岐阜県が2024年に実際に到達した16.6%まで上がった場合に、日帰り客の何%が転換する必要があるかを逆算した。総入込客数は変えず、転換した分だけ日帰り客が宿泊客に移るという前提である(必要転換数=目標比率×総入込客数−現状の宿泊客数)。
| 都道府県 | 現状の 宿泊客比率 |
単価差 (宿泊−日帰り) |
悲観 現状維持 |
中位 14.0% 必要転換率 |
中位 消費額増 |
楽観 16.6% 必要転換率 |
楽観 消費額増 |
|---|---|---|---|---|---|---|---|
| 岐阜県 | 8.3% | ¥20,441 | — | 6.3% | 476億円 | 9.1% | 691億円 |
| 秋田県 | 9.5% | ¥20,143 | — | 5.0% | 107億円 | 7.8% | 170億円 |
| 山口県 | 10.2% | ¥14,847 | — | 4.2% | 79億円 | 7.1% | 133億円 |
| 宮城県 | 11.1% | ¥15,773 | — | 3.3% | 135億円 | 6.2% | 254億円 |
読み取れるのは、比率のギャップの大きさと、それを埋めるのに要する転換率が比例しないことである。岐阜県は中央値14.0%まで5.7ポイントの開きがあるが、日帰り客の母数が大きいため必要な転換率は6.3%にとどまる。逆に宮城県は比率の開きが2.9ポイントと小さく、必要転換率は3.3%とさらに低い。消費額の増分では岐阜県が中位ケースで476億円と突出し、単価差(¥20,441)と日帰り客の絶対量の両方が効いていることがわかる。
次に2軸の感応度。縦軸に単価差(本記事の表2で実測された5県の値)、横軸に転換率(本文の基準ケース1.0%を中心に0.5〜2.5%へ振ったもの)を取り、日帰り客1,000万人回あたりの消費額増を並べた。転換率は仮定であり実測値ではない。セルは単価差×転換率×人回の単純積で、新たな前提は入れていない。
| 単価差の水準(実測県) | 転換率 0.5% | 転換率 1.0% | 転換率 1.5% | 転換率 2.0% | 転換率 2.5% |
|---|---|---|---|---|---|
| 群馬県(¥10,226) | 5.1 | 10.2 | 15.3 | 20.5 | 25.6 |
| 徳島県(¥12,745) | 6.4 | 12.7 | 19.1 | 25.5 | 31.9 |
| 福井県(¥14,494) | 7.2 | 14.5 | 21.7 | 29.0 | 36.2 |
| 岐阜県(¥20,441) | 10.2 | 20.4 | 30.7 | 40.9 | 51.1 |
| 熊本県(¥28,348) | 14.2 | 28.3 | 42.5 | 56.7 | 70.9 |
単価差が最小の群馬県(¥10,226)と最大の熊本県(¥28,348)では、同じ転換率でも消費額の増分に2.8倍の差がつく。一方、転換率を0.5%から2.5%へ5倍に動かすと増分もそのまま5倍になる。つまり単価差は上限を決め、転換率は到達点を決めるという役割分担であり、単価の低い県では転換率を上げても伸びしろが構造的に限られる。日帰り客の絶対量が大きく単価差も大きい岐阜県・熊本県・栃木県が、この2軸のどちらから見ても優先度が高い。
※ 表5・表6はいずれも本記事に既出の数値の再集計であり、将来の宿泊需要を予測するものではない。転換率は仮定として置いた幅で、実際の消費行動の変化を保証しない。
この分析をどう使うか — 3つの読み解きと留意点
第一に、宿泊客比率の低さは弱みではなく在庫の在り処を示す。比率が低い県は、既に大量の人が現地まで足を運んでいる。認知や送客のテーマではなく、滞在動機をどう設計するかという一点に集中できる状態にあると言える。日帰り客1%の転換で20県計約628億円という試算は、その余地の大きさを示す目安になる。
第二に、県単位の平均は市町村レベルのズレを覆い隠す。岐阜県の例で見たとおり、集客量の上位地点と客室ストックの厚みは同じ場所にあるとは限らない。エリア戦略を考える際は、県の宿泊客比率を出発点にしつつ、必ず市町村粒度まで降りて集客地点と供給の重なりを確認する必要がある。
第三に、単価差は投資判断の基礎数値になる。宿泊客の消費額単価が日帰り客の4〜8倍という構造は、宿泊機能を1室追加することの地域経済効果を定量化する材料になる。岐阜県では来訪者の16.6%が消費額の65.1%を、群馬県では宿泊客が消費額の68.1%を生んでいた。
ただし留意点もある。共通基準は調査地点の選定方法が県ごとに異なり、観光地点の数え方も一様ではない。本記事のランキングは順位を確定するものではなく、構造の傾向として扱うべきものだ。また客室ストックはOTA掲載が確認できる施設に限られ、全数調査ではない。特に地方部では未掲載の旅館・民宿・簡易宿所が一定数存在するため、実際の受け皿は本記事の数値よりも厚い可能性がある。各施設が総客室のうち何割をOTAに出しているかという配分の実態は、12,941施設で測る在庫配分率で検証している。
公表年次のラグも大きい。全国横並びのデータは2022年年間値が最後であり、その後の各県公表値も2024年分が2025年後半〜2026年前半に出そろう水準である。宿泊需要の回復ペースが県ごとに異なる局面では、最新の各県公表値を必ず併読することを勧めたい。
まとめ
観光庁「共通基準による観光入込客統計」で全国横並び比較が可能な最後の年次(2022年年間値・20県集計済)で宿泊客比率を算出したところ、最低の岐阜県8.3%から最高の和歌山県29.7%まで3.6倍の開きがあり、中央値は14.0%だった。客室1室あたりの日帰り客数を計算すると、岐阜県2,134人・栃木県1,781人・群馬県1,315人が上位に並び、最下位の長野県484人とは4.4倍の差がつく。
宿泊客の消費額単価は日帰り客の2.2〜8.2倍。日帰り客のわずか1%が1泊するだけで、20県合計で年間約628億円の観光消費が上積みされる計算になる。岐阜県の2024年最新値では、来訪者の16.6%にすぎない宿泊客が観光消費額の65.1%を生んでいた。
そして市町村粒度まで降りると、集客地点と客室ストックの分布は必ずしも一致しない。岐阜県では集客上位10地点の75%が美濃・西濃地方にありながら、客室の41.8%は飛騨の高山市・下呂市に集中していた。宿泊転換のポテンシャルは、県全体の平均ではなく、この地理的なズレのなかにこそ存在している。
あわせて読みたい
- 2026年6月の稼働率56.2% — 「客室1室あたり宿泊者数」で読む47都道府県の需給余地
- 客室ストックはコロナ前を超えたか — 主要20商圏の15年供給曲線で読む参入余地
- 2026年上期・47都道府県×4業態のADR前年比 — 符号が揃った16県、割れた31県
- 1日10万人の駅に客室は何室あるか — 主要43駅「乗降客あたり客室ストック」2026
- 秋のADRはどの月に山が来るか — 47都道府県を9月型/10月型/11月型/平坦型に分類した2026
- OTA等に出しているのは総客室の何割か — 12,941施設で測る在庫配分率
- 山口DC2026、単価はもう動いている — 市町別の月次カーブと予約進度で読む10〜12月
参考資料・出典一覧
■ 政府統計・公的データ
- 観光庁「共通基準による観光入込客統計」(2022年年間値・集計済20/46都道府県、2024年3月29日更新/ページ最終更新2024年8月20日)
- 観光庁「観光入込客統計に関する共通基準」調査要領(2009年12月策定、2013年3月・2023年5月一部改定)
■ 都道府県公表資料
- 岐阜県「令和6年岐阜県観光入込客統計調査」(岐阜県観光文化スポーツ部観光文化スポーツ政策課、2025年12月22日発表)
- 群馬県「令和6年(2024年)観光入込客統計調査報告書」(群馬県産業経済部戦略セールス局観光リトリート推進課)
- 栃木県「栃木県観光客入込数・宿泊数推定調査結果」(栃木県産業労働観光部観光交流課)
- 秋田県「秋田県観光統計」(秋田県観光文化スポーツ部観光戦略課)
- 山口県「観光客動態調査・令和6年観光動態調査」(山口県観光スポーツ文化部観光政策課)
■ データソース
需要側は観光庁「共通基準による観光入込客統計」の2022年年間値(集計済20/46都道府県、2024年3月29日更新)と、岐阜県・群馬県が個別に公表した令和6年(2024年)調査。供給側の施設数・客室数・推定成約ADRはメトロエンジンリサーチの集計(稼働確認ベース、ADRは2025年6月〜2026年5月の12ヶ月平均)、新規開業はOTA掲載確認ベースの2024〜2026年分。
■ 試算前提
宿泊客比率=宿泊客数÷(宿泊客数+日帰り客数)。日帰り客1%転換時の消費額増=日帰り客数×1%×(宿泊単価−日帰り単価)で、総入込客数は不変・転換分だけが日帰りから宿泊へ移るとみなす単純計算。表5の必要転換率=(目標比率×総入込客数−現状の宿泊客数)÷日帰り客数。表6のセル=単価差×転換率×1,000万人回。ADR・客室数はエリア単位の中央値および合計で、県間比較には各県の業態構成の違いが含まれる。
■ 限界・留意点
共通基準は調査地点の選定方法が都道府県ごとに異なり、順位を確定するものではなく構造の傾向として扱う。全国取りまとめは2024年3月公表分で終了しており、2022年はコロナ禍の影響が残る年次で宿泊客比率は現在より低めに出る。客室ストックはOTA掲載が確認できる施設に限られ全数調査ではないため、実際の受け皿はより厚い可能性がある。表5・表6の転換率は仮定として置いた幅であり、実際の消費行動の変化を予測・保証するものではない。
■ 市場データ
- メトロエンジンリサーチ — 都道府県別・市町村別の施設数/客室数(稼働確認ベース)、推定成約ADR(2025年6月〜2026年5月)、新規開業施設(OTA掲載確認ベース、2024〜2026年)