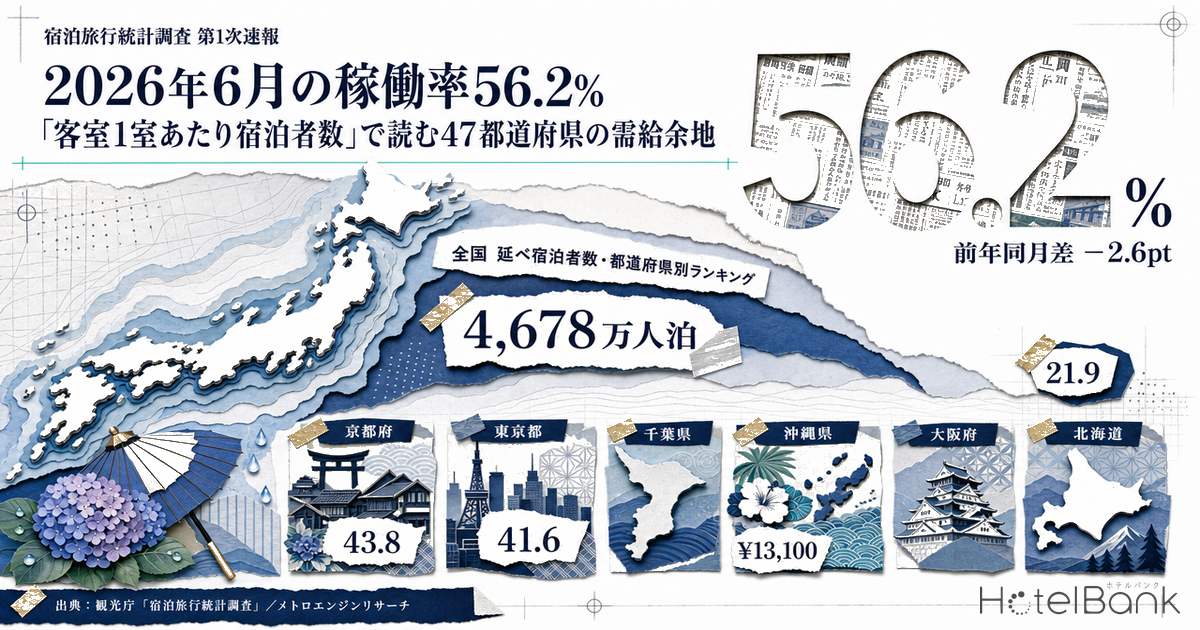
観光庁が2026年7月31日に公表した宿泊旅行統計調査によれば、2026年6月の客室稼働率は全国56.2%、延べ宿泊者数は4,678万人泊(前年同月比−6.5%)だった。数字だけを見れば需要の後退に見える。しかし「稼働率」は率の指標であり、客室というストックをどれだけの宿泊者が使ったかという「量」の情報を落としている。本稿では、延べ宿泊者数を客室ストックで割った「客室1室あたり月間延べ宿泊者数」という量の指標を47都道府県で組み直し、稼働率の低下がどこまで実質的な需給の緩みなのかを検証する。
本記事における指標の定義
- 客室稼働率:観光庁「宿泊旅行統計調査」の定義による。月間の利用客室数 ÷(客室数 × 当月日数)。本記事で「稼働率」と書く場合はすべてこの観光庁公表値を指す。
- 客室1室あたり月間延べ宿泊者数(以下、1室あたり月間人泊):延べ宿泊者数 ÷ 客室数。観光庁が公表する延べ宿泊者数・利用客室数・客室稼働率から、客室数=利用客室数 ÷(客室稼働率 × 当月日数)として復元し算出した。したがって「客室数」は同調査が推計対象とする母集団(2026年1月1日現在の宿泊施設)の客室数であり、施設が実際に販売した室数ではない。
- 1室あたり宿泊人数:延べ宿泊者数 ÷ 利用客室数。売れた1室に何人が泊まったかを示す。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値をもとに、ビジネス・シティ・リゾート・旅館の4業態別に算出し施設数で加重平均した値。
- データ出典:観光庁「宿泊旅行統計調査」(2026年5月・第2次速報/2026年6月・第1次速報)、メトロエンジンリサーチ
- — 全国稼働率56.2%(2026年6月・前年同月差−2.6pt)でも、1室あたり月間延べ宿泊者数は27.7人泊/室で前年同月比−1.1%。「率」ほど「量」は落ちていない。
- — 売れた1室に泊まる人数は1.591人→1.645人(+3.4%)。稼働率の低下分を1室あたり宿泊人数の増加がほぼ相殺した構図。
- — 1室あたり月間人泊の首位は京都府43.8人泊/室(2026年5月)。稼働率首位の東京都(77.9%・41.6人泊)を量では上回り、率と量の順位は一致しない。
- — 量減でも密度を保った7県(三重・福岡・京都・東京・沖縄・北海道・広島)のうち、沖縄・広島・福岡・北海道の4道県は推定成約ADRも前年同月並み以上を確保。
- — 客室数100室以上の新規開業は2026年1〜6月で73軒。9月以降が各月1〜3軒なのはOTA掲載の観測遅れで、通年実数は今後上振れする。
稼働率56.2%(2026年6月)を分解すると、落ちているのは「率」で、量はほぼ横ばい
まず全国値を一次資料で確認する。観光庁の公表資料によれば、2026年6月の延べ宿泊者数は4,678万人泊(前年同月比−6.5%)、うち日本人3,426万人泊(同−4.4%)、外国人1,251万人泊(同−11.9%)。客室稼働率は全体で56.2%、前年同月差−2.6ポイントである。なお6月分は第1次速報値であり、2026年8月31日公表予定の第2次速報値で変更となる可能性がある点は押さえておきたい。
ここで、1室あたり月間人泊は次の恒等式で分解できる。
1室あたり月間人泊 = 客室稼働率 × 当月日数 × 1室あたり宿泊人数
2026年6月(全国):56.2% × 30日 × 1.645人 = 27.7人泊/室 / 2025年6月:58.8% × 30日 × 1.591人 = 28.1人泊/室
稼働率は前年同月比で−4.4%(58.8%→56.2%)下がっているが、売れた1室に泊まる人数が1.591人から1.645人へ+3.4%増えたため、1室あたり月間人泊は27.7人泊で前年同月比−1.1%にとどまる。延べ宿泊者数の−6.5%、稼働率の−2.6ポイントという見出し数字と比べると、1客室が1ヶ月に受け入れた宿泊者の量はほとんど変わっていない、という読み方ができる。
なぜ延べ宿泊者数の減少幅と1室あたり月間人泊の減少幅が乖離するのか。復元した全国の客室ストックは2026年6月が約168.6万室、2025年6月が約178.3万室で、−5.4%となる。ただしこの差を素直に「供給が5%減った」と読んではならない。同調査は2026年1月分調査から層化基準を「従業者数」から「客室数」へ変更しており、対前年比較にはこの見直しの影響が含まれる可能性があると観光庁自身が注記している。復元ストックの水準差は、実際の供給減というより推計基準の切り替わりを主に反映していると見るのが妥当だ。
方法の妥当性については、復元値の月間安定性が一つの傍証になる。2026年5月の復元ストックは約168.6万室、6月は約168.6万室とほぼ一致し、2025年5月は約177.9万室、6月は約178.3万室でこちらもほぼ一致した。基準が同じ期間内では月をまたいでも復元値がぶれない。つまり同一基準内での水準比較・順位比較には十分に使える。
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
施設タイプ別に見ると、2026年6月の稼働率はビジネスホテル70.9%(前年同月差−1.9pt)、シティホテル69.1%(同−3.4pt)、リゾートホテル50.4%(同−0.2pt)、旅館35.3%(同+0.3pt)、簡易宿所23.0%(同−5.2pt)。都市型2業態と簡易宿所が下げ、旅館とリゾートホテルはほぼ横ばいという構図である。なお稼働率の層化基準見直しに関する論点は本稿では立ち入らず、対前年比較に見直しの影響が含まれ得る点の注記にとどめる。
47都道府県ランキング:京都43.8、東京41.6、千葉41.0 — 上位は「稼働率」と「1室の使われ方」の両輪
都道府県別の内訳は、2026年6月分では第1次速報の性質上まだ公表されていない。したがってここからは、都道府県別が揃う直近月である2026年5月・第2次速報を用いる。同月の全国値は延べ宿泊者数5,429万人泊(前年同月比−3.2%)、客室稼働率61.0%(2026年5月・前年同月差−0.7pt)である。
47都道府県の1室あたり月間人泊(2026年5月・31日間)を降順に並べると、首位は京都府の43.8人泊/室。以下、東京都41.6、千葉県41.0、大阪府38.0、石川県36.2、福岡県36.2と続く。最下位は山形県の21.9人泊/室で、首位との差はおよそ2.0倍である。
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
興味深いのは、稼働率の順位と1室あたり月間人泊の順位が一致しないことだ。稼働率首位は東京都の77.9%(2026年5月)だが、1室あたり月間人泊では京都府が上回る。京都府の稼働率は72.0%(2026年5月)と東京都より5.9ポイント低いにもかかわらず、1室あたり宿泊人数が1.96人と東京都の1.72人を大きく上回るため、量では逆転する。同じ現象は千葉県や沖縄県にも見られる。千葉県は稼働率67.4%(2026年5月)で1室あたり1.96人、沖縄県は稼働率56.7%(2026年5月)で2.01人である。複数名利用が中心の市場では、稼働率が中位でも1室が受け入れる宿泊者の量は上位に入る——率だけを見ていると取りこぼす構造である。
逆方向の例が埼玉県だ。稼働率は68.3%(2026年5月)で全国5位と高いが、1室あたり宿泊人数が1.30人と47都道府県で最も低く、1室あたり月間人泊は27.6人泊で32位にとどまる。単身出張比率が高い市場の典型的なプロファイルといえる。
3類型に分けると、量減でも密度を保った7県が浮かび上がる
次に前年同月比で2つの軸——延べ宿泊者数(量)と1室あたり月間人泊(密度)——を組み合わせ、47都道府県を分類する。延べ宿泊者数の前年同月比は観光庁公表値をそのまま用い、1室あたり月間人泊の前年同月比は稼働率と1室あたり宿泊人数から算出した。
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
| 類型 | 県数 | 内容 | 代表県 |
|---|---|---|---|
| ① 量も密度も伸長 | 28 | 延べ宿泊者数・1室あたり月間人泊がともに前年同月超 | 高知・石川・茨城・新潟・千葉・神奈川 |
| ② 量減も密度維持 | 7 | 延べ宿泊者数は減ったが1室あたり月間人泊は前年同月以上 | 三重・福岡・京都・東京・沖縄・北海道・広島 |
| ③ 供給増で希釈 | 10 | 復元ストックが全国基準対比で増え、1室あたり月間人泊が低下 | 青森・山形・奈良・埼玉・長崎・熊本 |
| ④ 量減が密度に波及 | 2 | 量の減少が密度低下に直結 | 大阪・大分 |
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
類型①(28県)は量・密度がともに伸びた県群で、地方部に厚い。高知県は延べ宿泊者数+25.4%に対し1室あたり月間人泊+17.7%、茨城県は同+32.1%と+15.0%、愛媛県は同+34.4%と+8.3%。量の伸びが供給の受け皿を上回り、1室あたりの吸収量まで押し上げた形である。石川県は延べ宿泊者数+2.4%と控えめながら、1室あたり月間人泊は+15.7%と大きく伸び、稼働率も前年同月差+3.5ポイントの66.4%まで戻している。
類型②(7県)が本稿の主役だ。三重県は延べ宿泊者数−7.5%に対し1室あたり月間人泊+16.1%、福岡県は同−13.9%と+5.4%、京都府は同−9.3%と+3.0%、東京都は同−11.6%と+2.0%。量が減っても、1客室が受け入れた宿泊者の量は前年同月を上回っている。稼働率で見ると東京都は+0.4ポイント、京都府は+0.7ポイント、沖縄県は+0.5ポイントと、いずれも微増ないし横ばいで踏みとどまっている。
類型③(10県)は、復元ストックが全国基準(−5.2%)を上回って増えた結果、1室あたりの吸収量が薄まった県群である。青森県は延べ宿泊者数+17.2%と大きく伸びたにもかかわらず、復元ストックが+22.8%(全国基準対比+28.0%)と量の伸びを上回り、1室あたり月間人泊は−4.6%。山形県は延べ宿泊者数−4.6%に対しストックが相対で+8.4%、1室あたり月間人泊は−7.6%と47都道府県で最も下げた。これらは需要が弱いというより、受け皿の増加ペースに需要の吸収がまだ追いついている途中と読むのが自然だろう。
類型④(2府県)は大阪府と大分県。大阪府は延べ宿泊者数−19.6%、1室あたり月間人泊−11.9%、稼働率は前年同月差−9.2ポイントの72.8%で、下げ幅は47都道府県で最大だった。2025年5月が国際博覧会の会期中であったことを踏まえれば、比較対象が特殊な水準にあったことは考慮に入れる必要がある。それでも72.8%という稼働率の絶対水準は東京都に次ぐ全国2位であり、水準としては依然高い。
47都道府県 全数テーブル(2026年5月)
| # | 都道府県 | 1室あたり月間人泊 | 客室稼働率 | 1室あたり宿泊人数 | 延べ宿泊者数 前年同月比 | 1室あたり月間人泊 前年同月比 | 類型 |
|---|---|---|---|---|---|---|---|
| 1 | 京都府 | 43.8 | 72.0% | 1.96 | -9.3% | +3.0% | ②量減も密度維持 |
| 2 | 東京都 | 41.6 | 77.9% | 1.72 | -11.6% | +2.0% | ②量減も密度維持 |
| 3 | 千葉県 | 41.0 | 67.4% | 1.96 | +7.0% | +14.7% | ①量も密度も伸長 |
| 4 | 大阪府 | 38.0 | 72.8% | 1.68 | -19.6% | -11.9% | ④量減が密度に波及 |
| 5 | 石川県 | 36.2 | 66.4% | 1.76 | +2.4% | +15.7% | ①量も密度も伸長 |
| 6 | 福岡県 | 36.2 | 71.7% | 1.63 | -13.9% | +5.4% | ②量減も密度維持 |
| 7 | 沖縄県 | 35.3 | 56.7% | 2.01 | -8.7% | +1.9% | ②量減も密度維持 |
| 8 | 神奈川県 | 34.3 | 66.1% | 1.67 | +3.6% | +13.1% | ①量も密度も伸長 |
| 9 | 奈良県 | 33.7 | 60.6% | 1.79 | +3.3% | -3.0% | ③供給増で希釈 |
| 10 | 香川県 | 33.0 | 58.3% | 1.83 | +5.1% | +4.8% | ①量も密度も伸長 |
| 11 | 広島県 | 32.3 | 67.4% | 1.55 | -5.9% | +1.1% | ②量減も密度維持 |
| 12 | 岐阜県 | 32.0 | 57.2% | 1.81 | +8.7% | +6.2% | ①量も密度も伸長 |
| 13 | 滋賀県 | 31.9 | 60.6% | 1.70 | +5.2% | +8.5% | ①量も密度も伸長 |
| 14 | 栃木県 | 31.9 | 56.8% | 1.81 | +2.7% | +4.4% | ①量も密度も伸長 |
| 15 | 富山県 | 31.4 | 66.6% | 1.52 | +28.6% | +7.4% | ①量も密度も伸長 |
| 16 | 三重県 | 31.3 | 57.1% | 1.77 | -7.5% | +16.1% | ②量減も密度維持 |
| 17 | 兵庫県 | 30.9 | 57.8% | 1.72 | -2.8% | -0.7% | ③供給増で希釈 |
| 18 | 山梨県 | 30.3 | 46.7% | 2.09 | +9.6% | +4.8% | ①量も密度も伸長 |
| 19 | 愛知県 | 30.2 | 65.8% | 1.48 | -6.2% | -3.0% | ③供給増で希釈 |
| 20 | 静岡県 | 30.2 | 55.1% | 1.77 | +2.3% | +7.0% | ①量も密度も伸長 |
| 21 | 愛媛県 | 30.1 | 64.1% | 1.52 | +34.4% | +8.3% | ①量も密度も伸長 |
| 22 | 長崎県 | 29.7 | 58.0% | 1.65 | +3.8% | -1.0% | ③供給増で希釈 |
| 23 | 和歌山県 | 29.0 | 50.8% | 1.84 | +5.2% | +0.9% | ①量も密度も伸長 |
| 24 | 宮城県 | 28.6 | 57.2% | 1.62 | +4.4% | +8.5% | ①量も密度も伸長 |
| 25 | 高知県 | 28.4 | 58.2% | 1.58 | +25.4% | +17.7% | ①量も密度も伸長 |
| 26 | 大分県 | 28.4 | 51.0% | 1.80 | -11.9% | -1.4% | ④量減が密度に波及 |
| 27 | 島根県 | 28.2 | 60.2% | 1.51 | +16.6% | +6.9% | ①量も密度も伸長 |
| 28 | 佐賀県 | 28.2 | 56.7% | 1.60 | +1.8% | +4.8% | ①量も密度も伸長 |
| 29 | 群馬県 | 28.2 | 50.3% | 1.81 | +8.1% | +12.7% | ①量も密度も伸長 |
| 30 | 北海道 | 28.0 | 55.1% | 1.64 | -7.3% | +1.1% | ②量減も密度維持 |
| 31 | 徳島県 | 27.8 | 55.5% | 1.62 | +0.2% | +10.3% | ①量も密度も伸長 |
| 32 | 埼玉県 | 27.6 | 68.3% | 1.30 | +9.6% | -0.2% | ③供給増で希釈 |
| 33 | 熊本県 | 27.5 | 56.4% | 1.58 | -1.4% | -2.8% | ③供給増で希釈 |
| 34 | 山口県 | 27.1 | 60.3% | 1.45 | +24.9% | +9.2% | ①量も密度も伸長 |
| 35 | 鳥取県 | 26.8 | 49.3% | 1.75 | +31.8% | +1.8% | ①量も密度も伸長 |
| 36 | 茨城県 | 25.9 | 57.3% | 1.46 | +32.1% | +15.0% | ①量も密度も伸長 |
| 37 | 福井県 | 25.5 | 49.4% | 1.67 | +2.6% | +8.1% | ①量も密度も伸長 |
| 38 | 岡山県 | 25.3 | 55.6% | 1.47 | -4.9% | -3.3% | ③供給増で希釈 |
| 39 | 青森県 | 25.2 | 55.1% | 1.48 | +17.2% | -4.6% | ③供給増で希釈 |
| 40 | 福島県 | 25.2 | 49.5% | 1.64 | +10.5% | +10.1% | ①量も密度も伸長 |
| 41 | 宮崎県 | 24.9 | 49.9% | 1.61 | -2.8% | -2.3% | ③供給増で希釈 |
| 42 | 鹿児島県 | 24.8 | 51.8% | 1.54 | +4.1% | +10.0% | ①量も密度も伸長 |
| 43 | 岩手県 | 24.5 | 51.6% | 1.53 | +3.4% | +3.1% | ①量も密度も伸長 |
| 44 | 秋田県 | 23.8 | 51.1% | 1.50 | +17.5% | +5.5% | ①量も密度も伸長 |
| 45 | 長野県 | 23.0 | 40.9% | 1.81 | +10.2% | +10.7% | ①量も密度も伸長 |
| 46 | 新潟県 | 22.1 | 43.9% | 1.62 | +7.4% | +14.8% | ①量も密度も伸長 |
| 47 | 山形県 | 21.9 | 46.4% | 1.52 | -4.6% | -7.6% | ③供給増で希釈 |
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成
※1室あたり月間人泊の単位は「人泊/室」(2026年5月・31日間)。延べ宿泊者数の前年同月比は観光庁公表値。前年同月比は2025年5月の確定値との比較であり、2026年1月分調査からの層化基準見直しの影響が含まれる可能性がある。
量が薄まっても単価が保てた県:沖縄・広島・福岡・北海道
ここまでは量の分析である。最後に、量の変化に単価がどう連動したかを確認する。メトロエンジンリサーチの推定成約ADRを、ビジネス・シティ・リゾート・旅館の4業態別に算出し施設数で加重平均した値で、2026年6月と前年同月を比較した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 都道府県 | 類型 | 1室あたり月間人泊 (2026年5月) | 同 前年同月比 | 推定成約ADR 2026年6月 | 同 2025年6月 | ADR前年同月比 | N(施設・延べ) |
|---|---|---|---|---|---|---|---|
| 沖縄県 | ②量減も密度維持 | 35.3 | +1.9% | ¥13,100 | ¥11,200 | +17.1% | 502 |
| 広島県 | ②量減も密度維持 | 32.3 | +1.1% | ¥9,800 | ¥9,500 | +3.0% | 297 |
| 福岡県 | ②量減も密度維持 | 36.2 | +5.4% | ¥10,800 | ¥10,600 | +1.4% | 467 |
| 北海道 | ②量減も密度維持 | 28.0 | +1.1% | ¥10,600 | ¥10,600 | -0.1% | 945 |
| 青森県 | ③供給増で希釈 | 25.2 | -4.6% | ¥8,600 | ¥8,400 | +2.1% | 187 |
| 東京都 | ②量減も密度維持 | 41.6 | +2.0% | ¥12,800 | ¥13,600 | -5.5% | 1098 |
| 愛媛県 | ①量も密度も伸長 | 30.1 | +8.3% | ¥7,800 | ¥7,900 | -1.2% | 210 |
| 埼玉県 | ③供給増で希釈 | 27.6 | -0.2% | ¥8,400 | ¥8,700 | -3.5% | 214 |
| 山形県 | ③供給増で希釈 | 21.9 | -7.6% | ¥9,900 | ¥10,600 | -6.8% | 295 |
| 千葉県 | ①量も密度も伸長 | 41.0 | +14.7% | ¥9,900 | ¥11,000 | -10.0% | 408 |
| 奈良県 | ③供給増で希釈 | 33.7 | -3.0% | ¥11,300 | ¥12,700 | -10.9% | 135 |
| 三重県 | ②量減も密度維持 | 31.3 | +16.1% | ¥12,100 | ¥13,000 | -7.0% | 355 |
| 京都府 | ②量減も密度維持 | 43.8 | +3.0% | ¥12,700 | ¥14,300 | -11.0% | 583 |
| 石川県 | ①量も密度も伸長 | 36.2 | +15.7% | ¥10,600 | ¥12,000 | -11.8% | 236 |
| 富山県 | ①量も密度も伸長 | 31.4 | +7.4% | ¥8,400 | ¥9,600 | -12.6% | 168 |
| 大阪府 | ④量減が密度に波及 | 38.0 | -11.9% | ¥8,500 | ¥12,200 | -30.7% | 634 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
類型②(量減も密度維持)の7県のうち、2026年6月の推定成約ADRが前年同月を上回ったのは沖縄県(+17.1%・¥13,100)と広島県(+3.0%・¥9,800)、福岡県(+1.4%・¥10,800)の3県。北海道は¥10,600で前年同月比−0.1%とほぼ横ばいだった。量が前年より薄まってなお1室あたりの吸収量を保ち、かつ単価も落とさなかった——この4道県は、需要の質が単価に転嫁されている市場であり、量の回復局面での伸びしろが最も見込みやすいグループといえる。
とりわけ沖縄県は特徴的だ。延べ宿泊者数は−8.7%と減ったものの、1室あたり宿泊人数2.01人は山梨県(2.09人)に次ぐ全国2位で、1室あたり月間人泊は35.3人泊で全国7位。そこに推定成約ADRの+17.1%が重なる。複数名利用を前提とした客室構成が、量の一時的な減少を単価で吸収する構造になっている。高単価帯の受け皿がどの県にどれだけあるかは高付加価値旅行者の県別受け皿マップで別途整理している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
沖縄県と北海道の推定成約ADRを月次で重ねると、沖縄県は2026年に入って全月で前年同月を上回って推移している。北海道は2026年1〜3月に前年同月比+9〜16%で推移した後に伸び幅が縮小し、6月は−0.1%と前年並みの水準を維持している。いずれも「量の減少がそのまま単価の切り下げに向かっていない」市場である。
一方、類型②のうち京都府(ADR前年同月比−11.0%)、東京都(同−5.5%)、三重県(同−7.0%)は、量の密度を保ちながらも単価は前年同月を下回った。2025年6月の水準が高かったことの反動という側面もあり、密度の維持がそのまま単価に反映されるとは限らない点は留意したい。
供給側の実態 — 100室以上の新規開業は2026年上半期で73軒
類型③で見た「復元ストックの相対増加」を、供給側のデータからも確認しておく。メトロエンジンリサーチが把握する範囲で、客室数100室以上の新規開業件数は2023年136軒・28,421室、2024年110軒・23,717室、2025年136軒・25,416室、2026年は現時点で108軒・21,376室である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ここで母集団の開示をしておく。この集計は開業年・最低客室数を指定した抽出結果であり、1回の取得件数の上限は200件である。客室数100室以上に絞った各年の返却件数は136・110・136・108件でいずれも上限に達しておらず、抽出漏れは生じていない。一方で客室数50室以上に条件を広げると2025年の返却件数が上限の200件に達するため、その条件での年次比較は母集団が切り詰められた値になる。本稿で100室以上を採用したのはこのためである。
また、開業件数はOTA掲載が確認できた時点を基準に集計している。掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載追加で増加する可能性がある。実際、2026年の100室以上の開業を月別に見ると1〜6月で73軒あるのに対し、9月以降は各月1〜3軒にとどまる。これは供給が止まるのではなく、まだ観測されていないという意味だ。2026年通年の実数は今後上振れする。
都道府県別(返却上位15件のみ、全1,093軒中726軒=66%をカバー)で見ると、2026年の新規開業(客室規模を問わない)は北海道106軒、沖縄県71軒、東京都67軒、静岡県65軒、京都府61軒の順。類型③に分類された青森県・山形県は上位15県に入っておらず、これらの県の復元ストック増加は、大型開業というより小規模施設の積み上がりや推計基準の切り替わりを含む複合的な動きと考えられる。
まとめ — 「率」の低下と「量」の余地は別の話
冒頭に挙げた客室稼働率56.2%(2026年6月)、延べ宿泊者数の前年同月比−6.5%という数字は、率で見れば確かに前年から後退している。しかし1室あたり月間人泊に組み替えると全国で−1.1%にとどまり、1室あたり宿泊人数は+3.4%上昇した。1客室が1ヶ月に受け入れる宿泊者の量という尺度では、市場はほぼ前年並みを維持している。
都道府県別では、量が減っても密度を保った7県(三重・福岡・京都・東京・沖縄・北海道・広島)が存在し、そのうち沖縄・広島・福岡・北海道の4道県は推定成約ADRも前年同月並み以上を確保した。ここが最も伸びしろの見込めるグループである。一方、類型③の10県は受け皿の増加に需要の吸収が追いついている途上にあり、時間軸を長く取って見る局面といえる。
稼働率は「率」であって「量」ではない。1室あたりいくつの人泊を受け入れられているか、そして売れた1室に何人が泊まっているか——この2つを併せて見ることで、同じ稼働率でも市場ごとに異なる余地が見えてくる。2026年8月31日公表予定の第2次速報で6月の都道府県別が揃えば、本稿の枠組みで各県の位置をより直近の月で確認できるはずだ。
あわせて読みたい
- 「掲載価格」と「実際に売れた価格」の差はどこが大きいか|47都道府県アップサイド・マップ2026
- 10万円超は1,291施設・3.1万室 — 高付加価値旅行者の県別受け皿マップ
- 長崎県の新規供給は2026年23軒・521室で前年の2.6倍 — それでもビジネスホテルの推定成約ADRは確定7ヶ月連続で前年超
- 東京都ビジネスホテルADR12ヶ月トレンド|都心5区と周辺18区で開いた30%の価格差
参考資料・出典一覧
■ 政府統計(一次資料)
- 観光庁「宿泊旅行統計調査(2026年(令和8年)5月・第2次速報、2026年(令和8年)6月・第1次速報)」(2026年7月31日公表)
- 同 報道発表資料 PDF(全国・都道府県別 延べ宿泊者数、施設タイプ別・都道府県別 客室稼働率)
- 観光庁「宿泊旅行統計調査」統計表(2026年5月分 第2次速報 第2表・第7表・第8表、2026年6月分 第1次速報 第1表・第3表・第5表、2025年 年の確定値)
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(都道府県×業態別月次、2025年1月〜2026年6月)、新規開業データ(OTA掲載確認ベース)
■ データソース
観光庁「宿泊旅行統計調査」の2026年5月・第2次速報(都道府県別が揃う直近月)、2026年6月・第1次速報(全国値のみ)、および2025年 年の確定値(前年同月比の基礎)。単価はメトロエンジンリサーチの推定成約ADR(都道府県×業態別月次、2025年1月〜2026年6月、いずれも確定済みの実績履歴を基準とする値)。新規開業はOTA掲載確認ベースの開業データ。
■ 試算前提
客室数は公表値がないため、客室数=利用客室数÷(客室稼働率×当月日数)で復元した。1室あたり月間人泊=延べ宿泊者数÷復元客室数、1室あたり宿泊人数=延べ宿泊者数÷利用客室数。恒等式「1室あたり月間人泊=客室稼働率×当月日数×1室あたり宿泊人数」で検算している。ADRはビジネス・シティ・リゾート・旅館の4業態別に算出し施設数で加重平均した(全業態一括の値は集計対象範囲が異なるため採用していない)。新規開業は客室数100室以上に限定し、1回の取得上限200件に対して各年136・110・136・108件と上限未達であることを確認した。
■ 限界・留意点
(1) 2026年6月分は第1次速報値であり、2026年8月31日公表予定の第2次速報で改定される可能性がある。(2) 同調査は2026年1月分調査から層化基準を従業者数から客室数へ変更しており、対前年比較にはこの見直しの影響が含まれ得る。復元客室数の前年差(全国−5.4%)は実際の供給減ではなく推計基準の切り替わりを主に反映していると解釈した。(3) 推定成約ADRは推定値であり、上場ホテルREITの開示実績との照合で誤差中央値は約7%。各施設の実際の成約価格・会計数値とは異なる。(4) 都道府県別の新規開業件数は上位15件のみの集計(2026年は全1,093軒中726軒=66%をカバー)であり、上位15県に入らない県の件数は本稿では扱えない。(5) 大阪府の前年同月は国際博覧会の会期中にあたり、比較対象が特殊な水準にある。