ホテル運営者の変更、いわゆるブランド転換(リブランド)は、既存ストックの収益力を引き上げる代表的なバリューアッド手法として提案される機会が増えている。しかし「グローバルブランドを付ければ単価が上がる」という説明は、これまで個別事例の紹介にとどまり、物件群を横断して期待値を測った例は多くない。本稿では、実際に運営ブランドが切り替わった国内33物件・計9,113室の推定成約ADR推移を時系列で追い、ブランド転換がどれだけの単価リフトを生み、改装Capexを何年で回収しうるのかを定量化する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 超過リフト(pt)=当該物件のADR前年同月比変化率から、同一都道府県の同期間のADR前年同月比変化率を差し引いた値。市場全体の値動きを控除した、物件固有の変化分を表す。
- 増分GOP=増分客室売上に実効フロースルー50%(ADR主導の増分に対するフロースルー60%から、ブランド関連費相当10ptを控除)を乗じた保守値。稼働率は80%を共通前提とした。
- データ出典:メトロエンジンリサーチ&コンサルティング/各REIT公表IR資料/各社プレスリリース
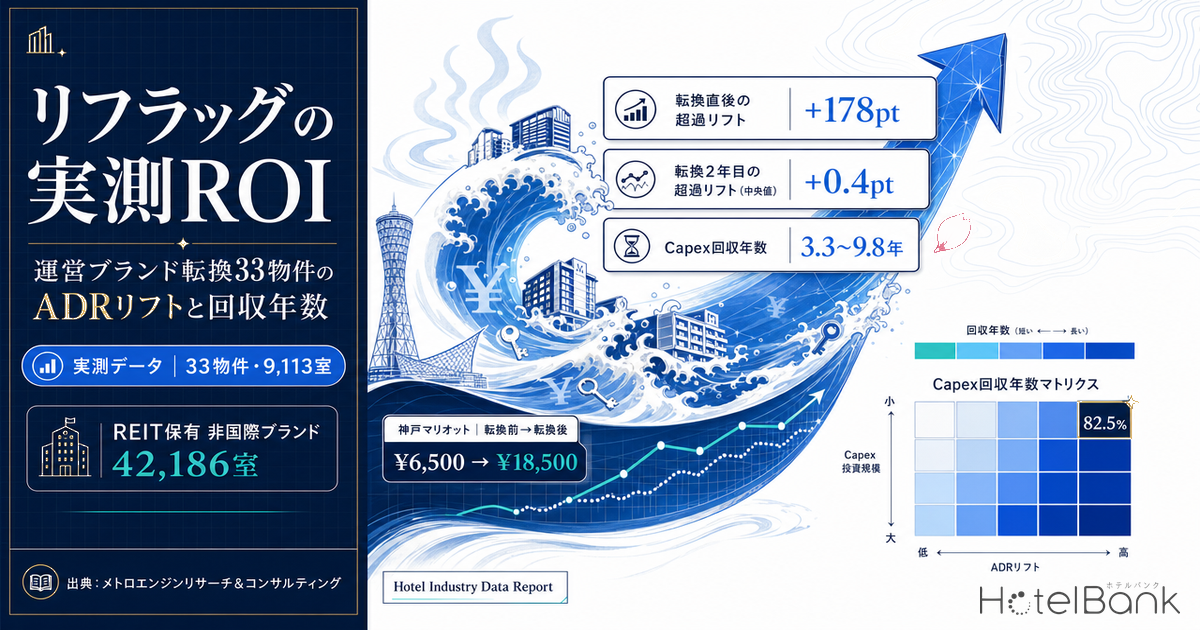
- — +178.3pt — 客室構成の再編とフルサービス化を伴った転換では、市場要因を控除した超過リフトが+178.3pt(神戸・実績7ヶ月)に達した。
- — +0.4pt — 看板と会員送客の付替えが中心の群では、転換2年目の超過リフト中央値は+0.4pt。19施設中プラスは10施設にとどまる。
- — ΔADR¥4,000 — 1室¥8百万のCapexでは回収13.7年、ΔADR¥6,000なら9.1年。¥4,000を下回る案件はソフトコンバージョンへ設計変更が合理的。
- — 客室数19%減 — アンカー事例は客室を229室から186室へ減らして年間客室売上を2.3倍にした。キー数維持を審査の必須条件にしない。
- — 42,186室 — 上場REIT保有客室の82.5%、取得価格¥1兆2,294億円が非国際ブランド。反復適用しうる転換候補ストックの厚みを示す。
結論 — ブランド転換の価値は「フラッグ」ではなく「転換深度」に宿る
先に結論を示す。運営ブランドの付替えが単価に効くかどうかは、ブランドの知名度そのものよりも、転換に伴ってどれだけ商品を作り替えたかで決まる。客室構成の再編とフルサービス化を伴った転換では推定成約ADRが3倍近くに跳ね上がり、Capex1室¥5〜15百万の前提で3.3〜9.8年の回収が見込める水準に達した。一方、看板と会員送客の付替えが中心だった群では、転換2年目の超過リフト中央値は+0.4pt、19施設中10施設がプラスという分布になった。
これは「ブランド付替えに意味がない」という話ではない。むしろアセットマネージャーが投資委員会に諮る際、ブランド転換案件を「ブランド案件」ではなく「改装案件」として審査すべきという実務的な示唆である。以下、その根拠を順に示す。
検証の枠組み — 誰の、いつの、何を測ったか
対象としたのは、2024年以降に国内で運営ブランドが切り替わった2つの物件群である。ひとつは大手グローバルチェーンとの提携により国内10物件(2,693室)を段階的に転換しているホテルマネージメントインターナショナル(HMIホテルグループ)の転換プログラム、もうひとつは2024年春に23物件(6,420室)が一斉にアコー系ブランドへ移行したリゾート群である。両群を合わせて33物件・9,113室が検証母集団となる。
測定手法はシンプルだが、市場全体の値上がりを控除する点に注意を払った。各物件の推定成約ADRの前年同月比から、同一都道府県の同期間の推定成約ADR前年同月比を差し引き、これを超過リフト(pt)と呼ぶ。都道府県ベースラインは1県あたり119〜929施設(中央値556施設)の集計であり、単月のサンプル数が中央値の6割を下回った月は分析から除外している。
参考までに、上場ホテルREITが自ら公表した直近月次の単価動向を並べておく。インヴィンシブル投資法人は2026年5月の国内ホテル101物件でADR¥15,288(前年同月比+3.9%)、稼働率85.5%(2026年5月時点)。ジャパン・ホテル・リート投資法人は変動賃料等導入29ホテルでADR¥21,395(同+6.6%)、稼働率84.0%(2026年5月時点)。いちごホテルリート投資法人は全ポートフォリオでADR¥11,130(同−0.8%)、稼働率84.3%(2026年5月時点)。運営を変えない既存ポートフォリオのADR成長は年率マイナス1%からプラス7%のレンジにある——これが、ブランド転換の超過リフトを評価する際の基準線となる。
アンカー事例 — 客室数を19%減らして単価を2.8倍にした転換
検証対象のうち、転換後6ヶ月以上の実績月データが蓄積している唯一の案件が、2025年12月1日にJR神戸駅直結で開業した神戸マリオットホテル(186室)である。同ホテルは、同一敷地・同一建物で営業していた「ホテルクラウンパレス神戸」(総客室数229室)を全面リブランドしたもので、運営はHMIホテルグループが継続している。開業日(2025年12月1日)・全186室・旧ホテル名は、HMIが2025年11月12日に公表した開業プレスリリースで確認できる。同リリースは、HMIとマリオット・インターナショナルのパートナーシップにより神戸を含む7ホテルがマリオットのポートフォリオに加わることも明記しており、後述の浜松マリオットホテル等の後続案件はこの枠組みの下で実行されている。
推定成約ADRの推移は明快だ。転換前(2024年12月〜2025年6月)の平均が¥6,500に対し、転換後7ヶ月(2025年12月〜2026年6月)は¥18,500。前年同月比では+184.1%となる。同期間の兵庫県全体の推定成約ADRは+5.8%であり、市場要因を控除した超過リフトは+178.3ptに達した。なお、運営会社・ブランド側から転換前後の業績数値は公表されていない(2026年7月時点)ため、この単価推移は当社の推定成約ADRに基づく値である。
特筆すべきは、客室数を229室から186室へ19%削減したうえでこの単価を実現している点である。客室単価×客室数で見た年間客室売上(稼働率80%・通年ベースの試算前提)は、転換前の推計¥435百万から転換後の推計¥1,005百万へと2.3倍になった。客室を減らしても総売上が伸びる——これは客室面積の拡張とレストラン・エグゼクティブラウンジ等の付帯機能の再構成を伴う、深度の深い転換に特有の経済性である。
同じプログラムの後続案件も、規模は異なるが同じ方向を示している。2026年5月1日に開業した浜松マリオットホテル(236室、転換前262室)は実績2ヶ月で超過リフト+43.4pt、2026年6月1日開業のANAクラウンプラザホテル知立(105室)は実績1ヶ月で+22.6pt。2026年7月1日に転換した浜松のANAクラウンプラザブランド物件(192室)は、2026年8〜12月の掲載水準から見た先行推定で+9.8ptとなっている。これらANAクラウンプラザ転換3件それぞれの投資構造については、リブランド型進出の投資構造 — ANAクラウンプラザ高知・知立・浜松の事例から読むで個別に掘り下げている。
| 物件(転換後) | 客室数 | 転換月 | 転換前ADR | 転換後ADR | 前年同月比 | 超過リフト | 観測窓 |
|---|---|---|---|---|---|---|---|
| 神戸マリオットホテル | 229→186 | 2025年12月 | ¥6,500 | ¥18,500 | +184.1% | +178.3pt | 実績7ヶ月 |
| 浜松マリオットホテル | 262→236 | 2026年5月 | ¥10,900 | ¥15,600 | +43.3% | +43.4pt | 実績2ヶ月 |
| ANAクラウンプラザホテル知立 | 105→105 | 2026年6月 | ¥7,700 | ¥9,300 | +21.0% | +22.6pt | 実績1ヶ月 |
| ANAクラウンプラザホテル浜松 | 192→192 | 2026年7月 | ¥9,500 | ¥10,600 | +11.6% | +9.8pt | 先行5ヶ月 |
観測窓が短い3件については、季節性の影響を完全には除去できていない点に留意が必要である。ただし、いずれも客室数を維持または微減させたうえで前年同月を二桁上回っており、転換直後の値付けが一段上のレンジに移行していること自体は共通して確認できる。
横断検証 — 転換2年目の超過リフトは中央値+0.4pt、分散が支配する
次に、より大きなサンプルで「時間が経った後」を見る。2024年春に一斉にアコー系ブランドへ移行したリゾート群は、転換から2年以上が経過しており、リブランド効果が定着したのか、それとも初年度の話題性で終わったのかを検証できる。
ここでは転換1年目(2024年5月〜2025年4月)と2年目(2025年5月〜2026年4月)の12ヶ月平均推定成約ADRを比較し、同一都道府県の同期間変化率を控除した。対象は両期間とも12ヶ月の完全データが揃った19施設である。
結果は明確に二極化した。中央値は+0.4pt、平均は−1.4pt、プラス側に振れたのは19施設中10施設である。つまり「ブランドが変わってから2年目に、エリア平均を上回るペースで単価が伸びた」施設はおよそ半数ということになる。
その一方で、上位層のリフトは相当に大きい。栃木県のリゾート施設(189室)は2年目にADR¥15,800から¥18,000へ+13.8%成長し、栃木県平均が−1.9%だったため超過リフトは+15.7pt。高知県のリゾート施設(195室)も¥14,300から¥16,900の+18.2%で、超過+15.6pt。以下、福島県の施設が+7.1pt、静岡県の施設が+5.5ptと続く。上位4分の1に入った施設は、いずれもエリア相場を年率5〜16pt上回るペースで単価を積み上げている。
この分散をどう読むか。同じ時期に同じブランド体系へ移行し、同じ会員送客プラットフォームに接続された施設群でこれだけ結果が割れるということは、フラッグそのものが単価を生んでいるのではないことを強く示唆する。上振れした施設に共通するのは、都市部からの二次交通が確保された高原・湖畔立地であり、レジャー需要の価格弾力性が相対的に低いセグメントに属している点である。逆に言えば、リブランドの期待値は立地とセグメントの適合度に大きく依存し、ブランドはそのポテンシャルを顕在化させる触媒として機能する。リゾート・温泉地でどのエリアがリブランド投資ターゲットになりうるかは、2軍温泉地リブランド投資マップ 2026でエリア別に整理している。
この二群の性格差は、ホテル運営契約の標準的な類型に対応させると整理しやすい。業界団体の公開整理では、フランチャイズ(FC)は「ブランドの付与」と「営業・予約システムの供与」を受ける形態、マネジメントコントラクト(MC)はそれに「幹部社員の派遣」が加わる形態と定義される(日本宿泊産業マネジメント技能協会)。本稿でいう「看板と会員送客の付替えが中心の群」はFC型の関与に近く、「フルサービス化を伴う転換」は運営体制の入替えまで踏み込むMC型・深度転換型に相当する。転換深度という本稿の切り口は、契約類型上の関与の深さとおおむね対応しているといえる。
転換ストックの地理分布と立地条件
検証対象33物件の分布を地図上に置くと、2つの群の性格差が視覚的に現れる。都市型の転換群は政令市の中心駅至近に集中し、リゾート型の転換群は温泉地・高原・湖畔に広く散在している。
この地理的な違いは、そのまま回収構造の違いに直結する。中心駅至近の都市型物件は、ビジネス・MICE・インバウンドの複数需要を同時に取りにいけるため、フルサービス化に伴う高いCapexを高いADRで回収できる。一方でリゾート型は、レジャー単一需要への依存度が高く季節変動も大きいため、転換深度は抑えつつ会員送客と販路拡張で稼働を底上げする設計が合理的になる。
Capex回収モデル — ADRリフト何円で、何年の回収になるか
ここまでの実測値を、投資判断に使える形に翻訳する。改装Capexの回収年数は、実務上は次の3変数でほぼ決まる。
回収年数 = 1室あたりCapex ÷ (ΔADR × 稼働率 × 365日 × 実効フロースルー)
実効フロースルーは50%を基準とした。ADR主導の増分売上は固定費が動かないため増分GOPフロースルーが60%程度まで届く一方、グローバルブランド加盟にはロイヤリティ・マーケティング分担金・会員プログラム費が客室売上の概ね10%前後で発生するため、これを控除した保守値である。稼働率は上場REITの直近実績(84〜86%)を踏まえ、やや保守的に80%を置いた。
ブランド関連費の置きは、公開されている調査水準とも突き合わせられる。業界団体・金融機関の公開資料では、運営委託(MC)のフィーはベースフィー=売上の0〜3%(解説によっては1〜3%)にインセンティブフィー=GOPの5〜10%を加える構成、フランチャイズ(FC)のフィーは宿泊売上の1〜3%が標準的な水準として示されている(日本宿泊産業マネジメント技能協会・三菱UFJ信託銀行)。またJLLとベーカーマッケンジーが2018〜2023年締結の145契約を対象に実施した「ホテルマネジメント契約調査2024」では、平均ベースフィーが売上の1.7%から1.6%へ低下する一方、セールス&マーケティングフィーを総売上または客室売上の3%以上とする契約が増えていると報告されており、本稿の「客室売上の概ね10%前後」はこれらの合算水準と概ね整合するレンジにある。
| ΔADR(1室・1泊) | 増分GOP/室・年 | Capex¥3百万/室 | ¥5百万 | ¥8百万 | ¥12百万 | ¥15百万 |
|---|---|---|---|---|---|---|
| +¥2,000 | ¥0.29百万 | 10.3年 | 17.1年 | 27.4年 | 41.1年 | 51.4年 |
| +¥4,000 | ¥0.58百万 | 5.1年 | 8.6年 | 13.7年 | 20.5年 | 25.7年 |
| +¥6,000 | ¥0.88百万 | 3.4年 | 5.7年 | 9.1年 | 13.7年 | 17.1年 |
| +¥8,000 | ¥1.17百万 | 2.6年 | 4.3年 | 6.8年 | 10.3年 | 12.8年 |
| +¥12,000 | ¥1.75百万 | 1.7年 | 2.9年 | 4.6年 | 6.8年 | 8.6年 |
この表から読み取れる実務上の分岐点は明快である。ΔADRが¥4,000を下回る転換は、1室¥8百万を超えるCapexでは13年超の回収となり、通常のホールド期間では成立しにくい。逆にΔADRが¥8,000以上取れる転換であれば、1室¥12百万のフルリノベーションでも10年強で回収圏に入る。改装Capexが新築対比でどこまで採算優位を持つかという境界線については、建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線が大規模リニューアル案件を軸に整理している。
実際にアンカー事例を当てはめると、神戸のケースはΔADR約¥12,000・客室数を229室から186室へ削減という条件で、年間の増分GOPが推計¥285百万。1室あたりCapexを¥5百万と置けば3.3年、¥8百万で5.2年、¥10百万で6.5年、¥15百万で9.8年の回収となる。フルサービス化を伴う転換の工事費水準(シティホテルで坪¥150〜200万円)を踏まえれば、この案件は十分な投資妥当性のレンジに収まっている。
感度も確認しておく。ΔADR基準値¥6,000・1室¥10百万のCapexを共通条件とすると、実現ADRリフトが想定の80%(¥4,800)にとどまり稼働率も70%(通年ベースの試算前提)まで落ちた保守シナリオでは、増分GOPは¥4,800×70%×365日×実効フロースルー50%=¥0.61百万/室・年となり、回収は16.3年(=¥10百万÷¥0.61百万)。逆に稼働率85%(通年ベースの試算前提)・リフト100%達成なら、増分GOPは¥6,000×85%×365日×50%=¥0.93百万/室・年で回収は10.7年。単価リフトの実現度が回収年数に最も強く効き、稼働率の変動は相対的に影響が小さい——これが、ブランド転換案件の審査で最初に検証すべき変数を示している。
| シナリオ | ΔADR実現度 | 実現ΔADR | 稼働率 | 増分GOP/室・年 | 回収年数 |
|---|---|---|---|---|---|
| 悲観 | 80% | ¥4,800 | 70% | ¥0.61百万 | 13.0年 |
| 中位 | 100% | ¥6,000 | 80% | ¥0.88百万 | 9.1年 |
| 楽観 | 120% | ¥7,200 | 85% | ¥1.12百万 | 7.2年 |
3シナリオの幅は7.2年から13.0年、悲観と楽観の差は5.8年である。ΔADR実現度を±20%動かした影響が回収年数の差の大半を占め、稼働率±5ptの寄与は限定的にとどまる。投資委員会に諮る際は、稼働率前提の精緻化よりも転換後ADRの推計根拠を厚くするほうが、判断の精度に直結する。
最後に、この回収年数を資産価値の言語に翻訳しておく。日本不動産研究所「第54回不動産投資家調査」(2026年4月現在)によれば、宿泊特化型ホテルの期待利回り(中央値)は東京4.1%〜仙台5.3%のレンジにある。取得事例の側でも、いちごホテルリート投資法人が2025年7月に公表した地方の宿泊特化型2物件の鑑定NOI利回りは6.3〜6.5%、インヴィンシブル投資法人が2025年8月に公表した地方リゾート中心の国内10物件は平均7.0%であり、地方物件では6〜7%前後の水準が観測される。増分GOP≒増分NOIと置く簡略化(鑑定上のNOIはFF&Eリザーブ等を控除した後の純収益であり定義が異なる)を明示した上で、中位シナリオの増分GOP¥0.88百万/室・年をキャップレート5〜7%で還元すると、資産価値の増分は1室あたり約¥12.6〜17.6百万(=0.88÷0.07〜0.88÷0.05の計算値)となる。Capex¥8百万/室に対する価値創造倍率は約1.6〜2.2倍。回収年数9.1年の逆数=約11%というコスト利回りと、市場キャップレート5〜7%とのスプレッドが、この価値創造の源泉である。
上場REITが保有する転換候補ストックの規模
最後に、この枠組みを適用しうるストックの厚みを確認する。上場ホテルREIT6投資法人の保有物件マスター(2026年7月20日時点、286物件・51,131室。客室数データに不整合がある1投資法人は集計から除外)を、物件名にグローバルブランド名を含むか否かで機械的に区分した。
| 投資法人 | 保有全体 | 国際ブランド | 自社・独立ブランド | 非国際比率(室) | 取得価格(非国際) |
|---|---|---|---|---|---|
| インヴィンシブル投資法人 | 112件 / 19,276室 | 2件 / 1,016室 | 110件 / 18,260室 | 94.7% | ¥594,316百万 |
| ジャパン・ホテル・リート投資法人 | 52件 / 14,842室 | 13件 / 5,803室 | 39件 / 9,039室 | 60.9% | ¥265,796百万 |
| 星野リゾート・リート投資法人 | 71件 / 8,667室 | 4件 / 1,281室 | 67件 / 7,386室 | 85.2% | ¥197,805百万 |
| いちごホテルリート投資法人 | 29件 / 4,418室 | 0件 / 0室 | 29件 / 4,418室 | 100.0% | ¥71,903百万 |
| 日本ホテル&レジデンシャル投資法人 | 16件 / 1,991室 | 0件 / 0室 | 16件 / 1,991室 | 100.0% | ¥48,083百万 |
| 森トラストリート投資法人 | 6件 / 1,937室 | 4件 / 845室 | 2件 / 1,092室 | 56.4% | ¥51,500百万 |
| 合計 | 286件 / 51,131室 | 23件 / 8,945室 | 263件 / 42,186室 | 82.5% | ¥1,229,403百万 |
上場REITが保有する客室の82.5%、42,186室は国際ブランドの看板を掲げていない。取得価格ベースでは¥1兆2,294億円に相当する。もちろんこの全てが転換候補というわけではなく、既に自社ブランドで高い収益性を確保している物件、賃貸借契約の構造上オーナー側でブランドを決められない物件、立地セグメント上グローバルブランドの規格に適合しない物件が多数含まれる。
このうち「賃貸借契約の構造」は、見落とされやすいが決定的な絞り込み条件である。普通借家契約では、期間が満了しても法定更新が働き、賃貸人側からの更新拒絶には正当事由が必要とされる(借地借家法26条・28条)。ホテルを一棟賃貸している所有者が、賃借人であるホテル経営会社の同意なしにブランド転換を主導することは、この契約構造の下ではできない。一方、定期建物賃貸借(同法38条)であれば契約は期間満了により更新されることなく確定的に終了するため、満期のタイミングが運営者とブランドを見直す機会になる。つまり42,186室という転換候補ストックの実効規模は、各物件の賃貸借契約のタイプと満期の分布によって決まる。この観点からの分析はホテルREITの賃料契約タイプ分析で扱っている。
それでも、この規模のストックが存在すること自体が、ブランド転換を特殊な個別案件ではなく反復可能なバリューアッド手法として制度化する余地を示している。実際、本稿の検証対象となった33物件は、いずれも単発の判断ではなく、運営会社とブランドオーナーの複数物件パッケージ提携として実行されている。1物件ごとに交渉するより、ポートフォリオ単位でブランド側と条件を詰めたほうが、加盟条件・改装仕様・タイムラインのいずれにおいてもオーナー側の交渉力が働きやすい。
同型の動きは、本稿の検証母集団の外側でも実行されている。2024年5月には、投資会社KKRが買収したユニゾホールディングス系列の14ホテル(函館・横浜・京都・大阪など10都市・3,600室超、取得額は非公表)を、マリオット・インターナショナルとともに新ブランド「フォーポイント・エクスプレス・バイ・シェラトン」として改装オープンすることが発表された。ポートフォリオ単位の一括ブランド転換という点で、本稿の2群と同じ設計の第三の独立事例である。出口側の市場も厚みを増している。2026年2月にはジャパン・ホテル・リート投資法人がハイアット リージェンシー 東京を取得予定価格1,260億円で取得すると公表し、国内REITによるホテル買収として過去最大規模と報じられた。国際ブランドを冠したフルサービス資産に恒常的な買い手層が存在することは、転換後資産の出口実現性を裏付ける材料といえる。
投資判断への示唆とリスク
審査の第一変数はΔADR
回収年数の感度分析では、稼働率の±5ptより実現ADRリフトの±20%のほうが回収年数への影響が大きい。フィージビリティの精度は、転換後ADRの推計精度でほぼ決まる。同一エリア・同一ブランドの既存物件の実勢単価を先に押さえたい。
ΔADR¥4,000が回収の目安
1室¥8百万のCapexなら、ΔADR¥4,000で13.7年、¥6,000で9.1年。想定リフトが¥4,000を下回る案件は、Capexを¥3〜5百万のソフトコンバージョンに抑える設計に切り替えたほうが回収が立ちやすい。
客室数減は前提条件にしない
アンカー事例は客室を19%減らして客室売上を2.3倍にした。キー数の減少は稼働ベースのKPIには効くが、単価×面積の再設計が伴えば総収益はむしろ伸びる。キー数維持を必須条件にしない審査設計が望ましい。
契約条項が転換の自由度を決める
公開調査(JLL・ベーカーマッケンジー2024)では、日本のMC契約期間は平均23年とアジア太平洋平均の約17.4年より長く、契約の93%がパフォーマンス(解約)条項を規定する。CoC(支配権変更)条項の承認要件、解約条項の発動指標と治癒権、契約残存期間の3点はΔADRと並ぶ審査観点であり、残存期間が長いほど転換の自由度は低くなる。
リスク1:リフト実現の分散
転換2年目の超過リフトは中央値+0.4pt、19施設中10施設がプラス。ブランド加盟だけでは市場成長を上回らない可能性を、ベースケースに織り込む必要がある。上振れシナリオを標準前提に置かない。
リスク2:ブランド関連費の継続負担
ロイヤリティ・マーケティング分担金・会員プログラム費は客室売上の概ね10%前後で恒久的に発生する。加えてブランド規格に沿った定期的な改修義務——PIP(Property Improvement Plan)と呼ばれる——が契約上求められる場合があり、初回Capexだけで完結しない。PIPは買収・加盟時に内容・規模・期限が交渉対象になることが多い。
リスク3:転換期間の休業影響
本稿の回収年数は改装期間中の営業停止による影響を含んでいない。フルサービス化を伴う転換では数ヶ月の全館休業が発生しうるため、実務上はこれを初期投資に加算して評価する。
⚠ 将来日程のADRに関する注意:本記事のADRのうち2026年8月以降の月は、調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前調整で下落する可能性がある点にご留意ください。実績月(2026年6月以前)と先行推定月は、本文および図表で区別して表記しています。
まとめ
ブランド転換の実測ROIを33物件で横断的に測った結果、単価リフトの期待値はブランドの格ではなく、転換深度と立地・セグメント適合の関数であることが確認できた。客室構成の再編を伴った深度の深い転換では超過リフト+178pt、Capex1室¥5〜15百万で3.3〜9.8年の回収という強い数字が出る一方、看板の付替えが中心の群では2年目の超過リフト中央値が+0.4ptにとどまった。
アセットマネージャーにとっての実務的な結論はこうなる。ブランド転換の提案を受け取ったとき、最初に問うべきは「どのブランドか」ではなく「ΔADRをいくらと置き、その根拠は何か」である。そして¥4,000という回収の目安を持ってCapexの上限を設計すれば、提案の妥当性は投資委員会の場で短時間に判定できる。上場REITが保有する42,186室の非国際ブランドストックは、この判定を反復適用するだけの厚みを持っている。
あわせて読みたい
- リブランド型進出の投資構造 — ANAクラウンプラザ高知・知立・浜松の事例から読む
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線
- 2軍温泉地リブランド投資マップ 2026|湯河原・伊豆長岡・水上のM&Aターゲット分析
- 飛騨高山周遊圏のホテル投資余地 — 高山・下呂・白川郷、減室リブランドの採算を読む
- 不動産から運営力へ — 2026年ホテルM&Aの評価軸シフトを稼働率で読む
- ホテルREITの賃料契約タイプ分析|変動賃料比率と契約満期集中リスクで読む投資機会
- サービスアパートメント投資の坪当たり経済性 — 都心業務立地とリゾート立地の成立条件
- 相続税路線価が迫る宿の資本再編——急騰リゾートと成熟温泉地、承継コストと収益力の分岐
参考資料・出典一覧
■ データソース
推定成約ADR(施設別・都道府県別の月次。OTA公開価格に業態別補正係数を適用した推定値)、上場ホテルREIT6投資法人の保有関係マスター(2026年7月20日スナップショット・国内286物件)、各投資法人の月次運営状況開示、各社プレスリリース、国土交通省「地価公示」(2026年)。転換前後のADRは同一施設の同月同士で比較し、都道府県ベースラインは1県あたり119〜929施設(中央値556施設)の月次集計を用いた。
■ 試算前提
Capex回収年数=1室あたりCapex÷(ΔADR×稼働率×365日×実効フロースルー)。実効フロースルーは50%(ADR主導の増分GOPフロースルー60%からブランド関連費相当10ptを控除)、稼働率は通年ベースで80%を基準とし、感度は70〜85%の範囲で確認した。超過リフト(pt)=当該物件のADR前年同月比−同一都道府県・同期間のADR前年同月比。アンカー事例の増分GOPは客室数の変化を反映した客室売上差に実効フロースルー50%を乗じて算出している。
■ 限界・留意点
ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる(REIT開示実績との照合で誤差中央値は約7%)。転換後の観測窓が1〜2ヶ月の物件は季節性を除去できていない。2026年8月以降の月は掲載価格に基づく先行推定であり、チェックイン日に近づくにつれ変動する。回収年数の試算は改装期間中の休業影響・ブランド規格に伴う定期改修義務(PIP)を含まず、FF&Eリザーブ(更新投資積立。公開解説では売上高の1〜3%程度で経営会社負担とされる)も算入していない試算前提である。REITの保有区分は物件名のブランド語句による機械的分類であり、実際の運営委託形態・契約内容とは異なる場合がある。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(施設別・都道府県別月次)、REIT保有関係マスター(2026年7月20日スナップショット、N=286物件)
■ 政府統計・公的データ
- 国土交通省「地価公示」(2026年)
- 公示地価、神戸市の商業地4年連続で上昇(神戸経済ニュース、2026年)
- 借地借家法(平成3年法律第90号、e-Gov法令検索)
- 国土交通省「定期建物賃貸借」
- 国土交通省「定期建物賃貸借に関するQ&A」
■ REIT開示資料
- インヴィンシブル投資法人「月次運営状況(2026年5月)」
- ジャパン・ホテル・リート投資法人 ポートフォリオ・月次開示
- いちごホテルリート投資法人「月次運営状況(2026年5月)」
- ジャパン・ホテル・リート投資法人「ハイアット リージェンシー 東京」取得に関する補足説明資料(2026年2月)
- いちごホテルリート投資法人 資産取得に関するお知らせ(2025年7月)
- インヴィンシブル投資法人「2025年6月期 決算説明資料」
■ 業界調査・解説
- 日本不動産研究所「第54回不動産投資家調査」(2026年4月現在)— 宿泊特化型ホテルの期待利回り
- 三菱UFJ信託銀行「投資対象としての宿泊施設動向」(資産運用情報 2018年1月号)— 運営フィー・FF&Eリザーブの水準解説
- 日本宿泊産業マネジメント技能協会「ホテル・マネジメント概論 一部追加改訂版」(2022年8月)— MC/FCの定義とフィー水準
■ ニュース・プレスリリース
- 「神戸マリオットホテル」2025年12月1日開業決定(ホテルマネージメントインターナショナル、2025年11月12日公表)(旧「ホテルクラウンパレス神戸」・全186室・7ホテルのマリオットポートフォリオ入り)
- ホテルクラウンパレス神戸 施設情報(阪急交通社)(総客室数229室)
- 「浜松マリオットホテル」2026年5月1日開業(ホテルマネージメントインターナショナル)
- 「ANAクラウンプラザホテル知立」2026年6月1日開業(ホテルマネージメントインターナショナル)
- 「ANAクラウンプラザホテル浜松」2026年7月1日開業(ホテルマネージメントインターナショナル)
- 国内7ホテルが「マリオット」にリブランド、HMIが米マリオットと戦略的提携(トラベルボイス、2024年4月)
- 国内3ホテルが「ANAクラウンプラザ」に、HMIが「IHGホテルズ」と戦略的提携(トラベルボイス、2024年8月)
- 外資系ホテルが日本で開業ラッシュ、既存ホテルのリブランドで進出を加速する理由とは?(トラベルボイス、2024年11月)
- ホテル改修の費用・工期(イー・エル建設)— シティホテル坪単価¥150〜200万円の水準
- JLL×ベーカーマッケンジー「ホテルマネジメント契約調査2024」発表(トラベルボイス、2024年9月)
- ユニゾ系列14ホテルがマリオット系ホテルとして改装開業(トラベルボイス、2024年5月)
- KKRとマリオット・インターナショナル、新ホテルブランドFour Points Express by Sheratonを発表し日本のミッドスケール(宿泊特化型)ホテル市場に参入(マリオット・インターナショナル、2024年5月7日)
- 国内REITが過去最大のホテル買収 ハイアット東京を1260億円(日本経済新聞、2026年2月)