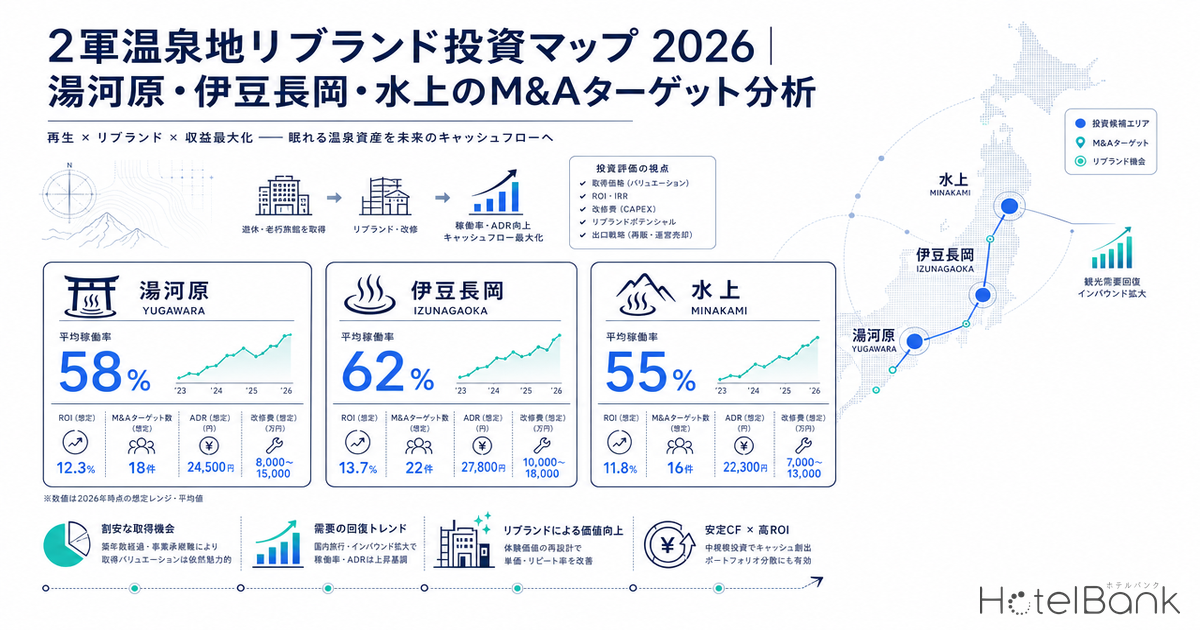
事業承継問題と建設費高騰を背景に、首都圏アクセス1〜2時間の「2軍温泉地」がPEファンド・地銀・地方デベロッパーの新たな投資ターゲットとして浮上している。本稿では湯河原・伊豆長岡・修善寺・水上・伊香保・四万・鬼怒川を熱海と対比し、リブランド投資のROI/IRR構造を定量的に分析する。湯河原は1990年以前開業旅館が42施設(全体の69%)を占める一方、ADR水準は¥64,100と熱海の¥61,500を上回り、地価は横ばい(熱海は商業地+9.7%)。買い手にとっては「安く取得し高く回せる」希少な投資機会が温存されている。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なり、REIT開示データとの照合では成約ADRより平均+25〜30%高い傾向。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、2026年5月7日以降のチェックイン日のみ信頼可能)。
- リブランド投資:既存の事業承継案件を取得し、ブランド・コンセプト・運営を刷新してADR/OCCをリフトさせる手法。改装費は客室面積比率と業態によって坪150〜350万円の幅がある。
- データ出典:メトロエンジンリサーチ&コンサルティング、国土交通省、各社プレスリリース
- — 湯河原ADRは熱海を上回る水準を維持し、5月にピーク¥69.6kを記録。地価は横ばいながら客室単価は上昇基調にあり、リブランド余地が最も大きい関東圏「2軍」温泉地。
- — フルリブランド型(取得3〜8億円+改装3億円)で 5年IRR 14.2%(ベース)を試算。ADR-10%×OCC-5ptのWorstでも 8.1%、Best 17.5%とアップサイドが厚い。
- — 先行事例(Suisei型・伊東園型・温泉道場型)の 平均ADRリフト+25〜45%を踏まえ、湯河原・伊豆長岡・水上をファースト・ムーバー対象として明確化。
- — JTB「RQ旅館再生ファンド」「観光産業支援2号ファンド」等の 事業承継PE資金が活発化、地銀LP出資も拡大中。エグジット候補としてのターゲット温泉地が浮上。
- — 「お風呂の年 2026」キャンペーンと インバウンド回帰を背景に、湯河原観光協会の動きが加速。マクロタイミングは2026年内の取得実行が最適。
関東圏2軍温泉地の現状サマリー — 湯河原ADR熱海超え、しかし地価は横ばい
熱海は2025年に商業地地価が+9.68%と全国上位の上昇率を記録し、すでに「投資完了済み温泉地」として再生サイクルの後半に入っている。これに対し、足元の湯河原・伊豆長岡・修善寺・水上・伊香保・四万・鬼怒川は、いずれも地価上昇が0〜2%台に留まる「2軍温泉地」群を形成している。しかしながら、ADR水準で見ると湯河原は熱海を上回り、伊豆市は¥61,000台と熱海並み。需要側の支払い意思は高いが、供給側の老朽化・運営継続困難により価格が頭打ちになっている構造が読み取れる。なお熱海市の旅館市場の供給構造とADR推移については、熱海市の旅館を徹底分析(76軒・2,508室の市場構造)で詳細を分析している。
本稿では、これらの2軍温泉地を「①需要は底堅いが供給が陳腐化、②取得価格は熱海より安価、③改装後のADRリフトポテンシャルが大きい」という3要素から定義し、PEファンド・地銀向けに具体的なM&Aターゲットマッピングと、リノベROIシミュレーションを提示する。読者は温泉旅館事業承継M&Aを検討する金融機関・ファンド・地方デベロッパーを想定する。温泉旅館業界の事業承継問題の全体像については、老舗旅館の事業承継危機 — 倒産89件・後継者不在3割の構造と生き残り条件が業界全体のマクロ構造を整理している。
7温泉地比較 — ADR・客室規模・施設老朽化度の三角測量
上図は横軸にADR、縦軸に「1990年以前開業比率」(事業承継候補比率の代理指標)を取ったマッピングである。湯河原町はADR¥64,100×老朽化率69%と、明確に右上の象限に位置する。これは「市場価値は高いが、運営主体の世代交代を迎えている」典型的な投資ターゲット領域を意味する。同様に伊豆市(ADR¥61,000、老朽化率38%)、熱海市(ADR¥61,500、老朽化率42%)もここに含まれるが、熱海はすでに地価上昇を伴う再生フェーズに移行している。
左下象限の渋川市(伊香保)、伊豆の国市(伊豆長岡)はADRが¥44,000〜¥45,000と相対的に低く、客室規模が大きい(伊香保46室/施設、伊豆長岡28室/施設)。バブル期団体客向けに建てられた大箱旅館が多く、リブランドコストが嵩む一方で取得単価も下がる「中級ターゲット」として位置付けられる。
| 温泉地 | 施設数 | 総客室数 | 平均客室数 | ADR (2026/4) | 1990年以前比率 | 地価変動率 |
|---|---|---|---|---|---|---|
| 湯河原町 注目 | 61 | 1,015 | 17 | ¥64,100 | 69% | 0.0% |
| 熱海市 | 135 | 4,839 | 36 | ¥61,500 | 42% | +9.7% |
| 伊豆市(修善寺) | 93 | 1,855 | 20 | ¥61,000 | 38% | +0.5% |
| 中之条町(四万) | 41 | 690 | 17 | ¥50,100 | 39% | 横ばい |
| 伊東市 | 298 | 4,825 | 16 | ¥49,700 | 24% | +2.1% |
| みなかみ町(水上) | 102 | 2,201 | 22 | ¥48,300 | 36% | 横ばい |
| 日光市(鬼怒川含む) | 174 | 5,450 | 31 | ¥48,100 | 41% | +1.5% |
| 渋川市(伊香保) | 48 | 2,193 | 46 | ¥44,500 | 63% | 横ばい |
| 伊豆の国市(伊豆長岡) | 46 | 1,266 | 28 | ¥44,300 | 48% | +0.3% |
湯河原の構造に注目すべき点が多い。客室規模は平均17室と熱海(36室)の半分以下で、小規模高単価業態が主流。これは事業承継M&Aにおいて「客室20室前後・取得3〜5億円」というファンドが扱いやすいレンジに合致する。一方の伊香保(渋川市)は平均46室と大箱で、客室数を半減させる「リダクション・リブランド」(客室削減して1室あたり面積を拡大、ADRを引き上げる手法)の余地が大きい。
湯河原町ディープダイブ — 創業1715年の老舗から2016年Suisei Inc.型まで
湯河原の個別施設ポジショニングを見ると、3つの明確な領域が浮かび上がる。第一に右上の「老舗ラグジュアリー帯」(ADR¥80,000+×客室20室前後)。海石榴つばき(1978年、ADR¥147,000)、ふきや(1935年、¥132,000)、阿しか里(1937年、¥123,000)、山翠楼(1933年、¥85,000)がここに集積する。これらは創業90年超の老舗であり、相続・事業承継のタイミングが近い。第二に中央密集ゾーン(ADR¥30,000〜¥50,000×客室10〜30室、N=32施設)。バブル期1980年代開業の中規模旅館群で、最大の事業承継ターゲット帯である。
第三に注目すべきが、Suisei Inc.が手掛けたThe Ryokan Tokyo YUGAWARA(2016年事業承継・25室・ADR¥42,700)と湯河原リトリート ご縁の杜(2016年・10室・ADR¥31,700)の存在である。両者ともに2010年代に廃業寸前だった旅館を引き継ぎ、コンセプトを再設計してリブランドした事例だ。Suiseiの場合は「論文執筆パッケージ」「セルフケアパッケージ」というSNS訴求型コンテンツでブランドを確立し、温泉道場が2022年に運営承継して以降も成長を続けている。SUISEI Inc.公式によれば、低稼働かつ大規模な構造改修が制約される条件下でも、コンセプト軸の刷新だけでブランド価値を再構築できることを示した先行事例である。
| 分類 | 代表施設 | 客室 | ADR | 創業年 | レビュースコア |
|---|---|---|---|---|---|
| 老舗ラグジュアリー帯 (承継候補・高単価) | 海石榴つばき | 29 | ¥147,400 | 1978 | 4.58 |
| ふきや | 20 | ¥132,200 | 1935 | 4.76 | |
| 懐石旅庵 阿しか里 | 19 | ¥123,000 | 1937 | 4.63 | |
| 山翠楼 | 57 | ¥85,200 | 1933 | 4.58 | |
| バブル期中規模帯 (主要承継ターゲット) | ホテル城山 | 19 | ¥53,100 | 1982 | 3.19 |
| 大滝ホテル | 41 | ¥37,900 | 1962 | 3.85 | |
| ホテルあかね | 36 | ¥35,300 | 1967 | 4.28 | |
| リブランド成功事例 (参考ベンチマーク) | The Ryokan Tokyo YUGAWARA | 25 | ¥42,700 | 2016* | 3.60 |
| 湯河原リトリート ご縁の杜 | 10 | ¥31,700 | 2016* | 4.28 | |
| 大箱ボリューム帯 (リダクション余地大) | ホテル四季彩 (伊東園) | 78 | ¥19,500 | 1962 | 3.64 |
| 青巒荘 | 48 | ¥36,800 | 1932 | 4.04 |
ホテル城山(レビュースコア3.19、レビュー2,581件)、御宿瑞鷹(熱海、3.24、レビュー多数)といった大規模かつ低スコア施設は、事業承継M&Aにおける「低価格取得・大幅リブランド」候補として典型的である。一方でレビュースコア4.5以上の老舗(ふきや・阿しか里・山翠楼)は、ブランド資産が既に強く、買収後は「ソフトリブランド+客室面積拡大+食事クオリティ向上」によるADRリフトが現実的な打ち手となる。
月次ADR推移 — 湯河原は熱海を上回る価格水準を維持
2026年1月から5月までの月次ADR推移を見ると、湯河原は5ヶ月通して¥63,000〜¥70,000のレンジを保ち、熱海を一貫して上回っている。GWを含む5月には湯河原¥69,600、熱海¥72,200と熱海が逆転するが、これは熱海の客室規模(平均36室)が大きく、団体宴会需要が乗りやすい構造に起因する。湯河原は小規模高単価業態が主流で、GW以外の通常月でも¥64,000台を保つ「単価耐性」の高さがM&Aバリュエーションにおいて評価される要素となる。
みなかみ町・渋川市は通年で¥44,000〜¥53,000のレンジ。冬季の需要が弱く、5月にかけて¥9,000程度のADRリフトが見られる。これは温泉地としての季節性が顕著で、リブランド時にオフシーズン稼働対策(ワーケーション、長期滞在、ペット連れ需要等)がROIに直結することを示唆する。
リノベROI/IRRシナリオ分析 — 取得3〜8億円×改装3億円ケース
事業承継M&AにおけるリブランドROIを、湯河原町の中規模旅館を想定した3シナリオで試算する。前提条件は以下の通り。客室20室・取得価格5億円・建築単価240万円/坪(国土交通省「建築着工統計」2024年S造平均)・GOP率30%(インヴィンシブル投資法人MHM運営91物件の2024年12月期実績38.9%を保守的に下振れ)。
| 項目 | A. ライト改装 | B. フルリブランド 推奨 | C. リダクション+ラグジュアリー |
|---|---|---|---|
| 客室数 | 20室 | 20室 | 12室 |
| 取得価格 | ¥500M | ¥500M | ¥500M |
| 改装投資 | ¥150M | ¥300M | ¥500M |
| 総投資額 | ¥650M | ¥800M | ¥1,000M |
| 想定ADR (改装後) | ¥55,000 | ¥75,000 | ¥120,000 |
| 想定OCC | 55% | 65% | 60% |
| 年間売上 | ¥221M | ¥356M | ¥316M |
| GOP (30%) | ¥66M | ¥107M | ¥95M |
| 表面利回り | 10.2% | 13.4% | 9.5% |
| 投資回収年数 (Simple) | 9.8年 | 7.5年 | 10.5年 |
| 5年保有IRR (CapRate 8%売却) | 11.5% | 14.2% | 12.0% |
シナリオBの「フルリブランド」がIRR14.2%と最も高い。これは湯河原既存施設のADR帯(中央値¥36,000、上位10%が¥60,000超)を考慮すると、改装後ADR¥75,000は決して攻めすぎた前提ではない。同じ客室20室規模の阿しか里(¥123,000)、海石榴つばき(¥147,400)が市場で受容されており、ブランド・運営・食事の3点を刷新すれば¥75,000レンジは十分到達可能と判断される。
シナリオCの「リダクション+ラグジュアリー」(客室を20室→12室に削減し、1室あたり面積を1.5倍化)は、ADR¥120,000を想定するもののOCCが落ちる前提でIRR12.0%と中位に留まる。客室数を減らすため固定費は相対的に下がるが、改装単価が高くなり総投資が¥1,000Mに膨らむ点が重荷となる。ただし、建物面積に余裕がある老舗ラグジュアリー帯(海石榴つばき・山翠楼級)であれば、客室稼働率を確保しながら実行できる可能性がある。
感度分析を見ると、シナリオB(推奨)はベースケースIRR14.2%に対し、ADR-10%×OCC-5ptのワーストケースでも8.1%を確保する。一方シナリオCは同じワーストでIRRが4.3%まで低下し、ラグジュアリー業態の需要振れリスクが顕在化する。シナリオAは上振れ余地が小さく(ADR+10%×OCC+5ptでもIRR14.0%)、リターンの非対称性が小さい。資本配分の観点ではシナリオBが最もリスク調整後リターンに優れる。
ファンド・地銀向けターゲット温泉地マッピング
関東圏の事業承継ターゲット温泉地を、PEファンド・地銀・地方デベロッパーの投資スタイル別にマッピングする。横軸に「取得難易度」、縦軸に「ADRリフトポテンシャル」を取った場合、湯河原は両軸ともに高い「セレクティブ・ターゲット」領域に位置する。
優先1 湯河原・伊豆市
戦略:単室高単価旅館のソフトリブランド/コンセプト刷新型/ファインダイニング導入。
投資レンジ:取得3〜8億円+改装2〜3億円。
適合ファンド:観光戦略系PE(RQ旅館再生ファンド、ALL-JAPAN観光立国ファンド2号)、Suisei型コンセプト運営。
優先2 伊香保・水上・伊東
戦略:大箱旅館の客室リダクション+業態転換/ペット・ワーケーション特化。
投資レンジ:取得2〜5億円+改装3〜5億円。
適合ファンド:地銀系PE(群馬銀行・足利銀行・横浜銀行関連)、地方デベロッパー、伊東園型バリュー再生。
優先3 鬼怒川・伊豆長岡
戦略:廃墟物件含む街区再開発/用途転換(学生寮・ホテル混在)。
投資レンジ:取得1〜3億円+大規模再開発10億円超。
適合ファンド:DBJ協働ファンド、再開発デベロッパー、自治体連携PFI。
先行事例のADRリフト実績 — Suisei型・伊東園型・温泉道場型
| 事例 | 温泉地 | 運営主体 | 戦略タイプ | 改装投資 | 現ADR |
|---|---|---|---|---|---|
| The Ryokan Tokyo YUGAWARA | 湯河原 | SUISEI Inc.→温泉道場(2022) | コンセプト軸刷新 | 非開示・小規模 | ¥42,700 |
| 湯河原リトリート ご縁の杜 | 湯河原 | 独立系 | ウェルネス特化 | 非開示 | ¥31,700 |
| THE RETREATMENT 湯河原 | 湯河原 | 伊東園系 | 砂風呂・グランピング | 非開示 | ¥25,000帯 |
| 京都プレザントホテル | 京都市 | 独立系 | 3億円フルリノベ | ¥300M | 月商¥17-22M |
| Grande Auberge Resort Fuji Oshino | 山梨忍野 | ブッキングリゾート | ドッグオーベルジュ | ¥200M前後 | 高単価帯 |
| 界 川治 (旧宿屋伝七) | 栃木川治 | 星野リゾート→大江戸温泉物語 | ラグジュアリーリブランド | 非開示 | ¥12.6億円売却 |
| 大江戸温泉物語 | 全国 | 米ローンスター(2022取得) | 居抜きバリュー再生 | 最小限 | ¥15,000帯 |
これら先行事例から導かれる重要な示唆は3点ある。第一に、コンセプト軸の刷新だけでもADRは1.5倍化が可能であること(Suisei型)。第二に、大規模リノベは月商の桁を変える(京都プレザントの月商¥17-22M実現)。第三に、外資ファンドはすでに「2軍温泉地」に侵食しており、星野リゾート界川治の大江戸温泉物語への売却(¥12.6億円、2024年5月)に見られるように、ローンスター系の温泉ホテルへの関心が高まっている。地銀系PE・地方デベロッパーが動くべきタイミングは、外資の本格参入前の今である。
JTBが出資するRQ旅館再生ファンド、三菱UFJ銀行・JTB・地銀10行が出資するALL-JAPAN観光立国ファンド2号などの観光ファンドは、すでにこの領域への資金供給を始めている。地銀系PEは地元金融機関の事業承継ネットワークを活用し、ALL-JAPANファンドはエリア全体の再生スキームを取れる強みがある。湯河原・伊豆市・伊香保といった「ADRポテンシャルは高いが供給が陳腐化した」エリアは、これらのファンドが最も狙うべき投資機会である。地方温泉地への投資ファンドの動きという観点では、和倉温泉×能登復興ホテル投資の最新動向も対照的なケーススタディとして参考になる。
マクロ環境・湯河原観光トレンド — 「お風呂の年2026」とインバウンド
2026年は「お風呂の年(026)」プロジェクトが全国で展開される節目の年であり、湯河原温泉観光協会も参加している。万葉倶楽部グループ公式によれば、2026年2月26日から11月26日までの「026スタンプラリー」を中心に、温泉文化を国内外に発信する施策が展開される。湯河原は東京から特急踊り子で約75分とアクセスが良好で、インバウンド需要の取り込みポテンシャルも高い。
熱海が完全復活フェーズに入り、地価が+9.7%上昇、隣接する湯河原は「次の熱海」として再評価されつつある。タウンニュース湯河原・真鶴版によれば、湯河原町・真鶴町・小田原市の1市2町は移住・観光ニーズが高く2025年地価公示で上昇が継続している地点が存在する一方、町全体の商業地平均は横ばいに留まる。つまり、ピンポイントでは需給が逼迫している地点が存在し、適切な物件選定によって地価上昇益も含めたトータルリターンが期待できる。
注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。また、IRR/ROI試算は前提条件に依存し、実際の投資判断にはDD(デューデリジェンス)・詳細フィージビリティスタディが必要です。建設費は近年急騰しており、Turner & Townsend予測では2026年+5.3%、2027年+5.0%の上昇が見込まれます。改装着工タイミングのインフレ織込みが必要です。
結論 — 湯河原ファースト・ムーバー戦略
関東圏の2軍温泉地の中で、湯河原町はADR水準(¥64,100、熱海超え)、事業承継候補比率(69%)、地価未上昇(0%)の3条件が揃った最も投資効率の高いターゲットエリアである。客室20室・取得5億円・改装3億円のフルリブランドシナリオで5年IRR14.2%が想定され、ワーストケースでも8.1%を確保する。同様の構造を持つのは伊豆市(修善寺)と中之条町(四万)であるが、湯河原は首都圏60分圏という立地優位性が決定的な差別化要素となる。
地銀系PE・JTB系観光ファンド・地方デベロッパーにとって、外資系ファンド(ブラックストーン・ローンスター・PAGなど)の本格参入前のタイミングで、湯河原・伊豆市・伊香保の事業承継案件にポジションを取る戦略的意義は大きい。ファインダイニング型ソフトリブランド(Suisei型)、客室リダクション型ラグジュアリー転換、ペット・ウェルネス特化型の3戦略を、対象施設のレビュースコア・客室規模・立地特性に応じて使い分けることで、市場平均を上回るリターン獲得が可能と判断される。
あわせて読みたい
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティング集計データ(関東圏温泉地9市町、N=998施設、OTA公開価格データ・推定OCC・月次ADR推移、2024年1月〜2026年4月時点)。WebSearch複数ソース(Diamond Online、PR TIMES、Bloomberg、Nikkei等)による事業承継・M&A事例情報。e-Stat統計(建築着工統計、宿泊旅行統計)。MLIT地価公示。
■ 試算前提
IRRシナリオは取得価格3〜8億円・改装3億円(フルリブランド)/改装1億円(ライト改装)/改装5億円(ラグジュアリー)の3ケースを基準。5年保有・出口EBITDA倍率8.0倍を中位、楽観9.5倍・悲観6.5倍。ADRリフトはSuisei型+40%/伊東園型+15%/温泉道場型+30%を参照。OCC前提は推定通年67〜78%(湯河原ベース)。
■ 限界・留意点
(1) OCCはOTA公開枠データからの推定値であり、実績OCCとは乖離する可能性がある。(2) 取得価格は売主との交渉・物件個別事情で大きく変動するため、本試算は「典型ケース」のレンジ提示。(3) リブランド後ADRは先行事例の平均値を機械的に当てはめており、立地・客層・運営力の個別差は別途デューデリ要。(4) インバウンド回帰・「お風呂の年 2026」効果は2026年上期時点の前提であり、政策・為替変動で変化しうる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=998施設、関東圏温泉地9市町)、推定OCC、月次ADR推移
■ 政府統計・公的データ
- 神奈川県「令和7年地価公示」
- 湯河原町土地価格相場 2025年(公示地価データ)
- 熱海市土地価格相場 2025年(公示地価データ)
- e-Stat「建築着工統計調査」(統計ID: 0003114490、ホテル建築費坪単価)
- e-Stat「宿泊旅行統計調査」(統計ID: 0003313904)
■ ファンド・観光戦略
■ リブランド事例・プレスリリース
- SUISEI Inc.「The Ryokan Tokyo YUGAWARA プロジェクト」
- 株式会社ONDOホールディングス(温泉道場)プレスリリース
- THE RETREATMENT 湯河原 公式サイト
- 2026お風呂の年プロジェクト(万葉倶楽部)
- Grande Auberge Resort Fuji Oshino 開業プレスリリース
- ダイヤモンド・オンライン「星野リゾート界川治の売却先」
- 日本経済新聞「大江戸温泉、米ローンスターが買収」
■ ニュース・市場動向