三大都市圏で語られてきた外資系ホテルブランドの進出論を、地方二次都市の実勢データに当てはめて検証する。本稿では、金沢・熊本・高松という人口・観光規模の異なる三都市を題材に、国際ブランドが求めるフィー(売上比のブランド利用料+予約・ロイヤルティ等のシステム料)を、その都市の実勢ADRと稼働で回収できるのか——国内オペレーターと外資ブランドの「分岐点」を、必要な単価差・稼働差として定量化する。地方銀行・地域デベロッパー・地域事業会社が、自ら開発・保有する物件にどのブランド戦略を採るかを判断するための、数値の物差しを提示することが狙いである。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA掲載在庫に基づく推定値)。実際の稼働率とは水準が異なり得るため、水準そのものよりトレンド比較に向く指標です。個別施設ではなくエリア・カテゴリ単位でのみ使用。なお、分岐点モデルで用いる基準OCC72%は市場実測値ではなく試算前提です。
- RevPAR:ADR × OCC。1室あたり収益。
- データ出典:メトロエンジンリサーチ&コンサルティング
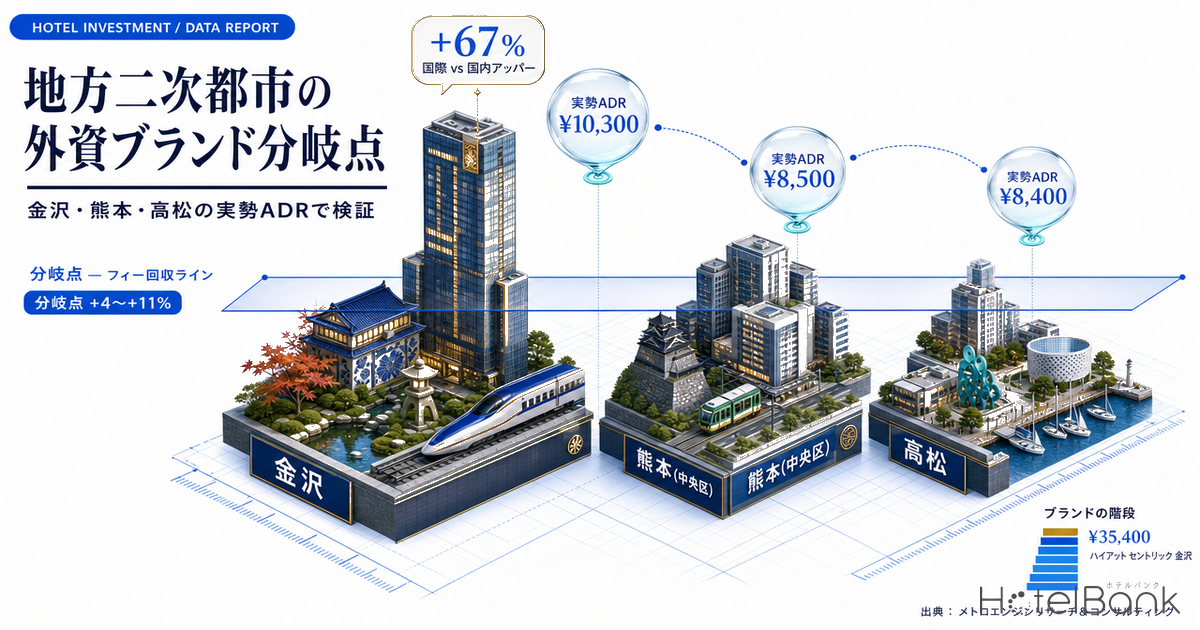
- — 実効フィー10%を回収する分岐点は、稼働横ばいなら実勢ADR+11%、稼働+5ポイントなら+4%。稼働+8ポイントで単価据え置きでも成立する。
- — 金沢の国際ブランド2施設の推定成約ADRは国内アッパーミドル運営2施設に対して+67%(約¥14,200差)——分岐点の数倍の上乗せを実現している。
- — 三都市の市場中央値ADRは金沢¥10,300・熊本市中央区¥8,500・高松¥8,400(直近12ヶ月)。金沢が観光需要を背景に約2割高い。
- — 熊本・高松は国内フラッグシップが中央値比+65〜+124%にとどまり、単価の伸びしろが国内オペレーター側に残る段階にある。
- — 2026年の新規開業は全国平均約32室、シティホテル業態は28件。大型ブランド物件の供給が薄く、既存アッパー階層の単価上昇余地を下支えする。
結論:分岐点は「稼働で稼ぐか、単価で稼ぐか」に集約される
先に結論を示す。国際ブランドが負担するフィー(本稿では売上比のブランド利用料+予約・ロイヤルティ等システム料の合算を、客室売上の概ね10%前後と置く)を、国内アッパーミドル運営の基準線から回収するために必要な条件は、稼働(OCC)が横ばいなら実勢ADRで約+11%、ロイヤルティ会員送客などで稼働が+5ポイント積み上がるなら約+4%の単価差で足りる。逆に稼働を+8ポイント押し上げられれば、単価は据え置きでもフィーを吸収できる計算になる。
金沢の実勢はこの分岐点を大きく上回っている。国際ブランド2施設の推定成約ADRは国内アッパーミドル運営の代表2施設に対して平均+67%——分岐点の数倍の上乗せを実現しており、外資ブランドが機能する需要環境が整っていることを示す。一方で熊本・高松は、国内フラッグシップが市場中央値の2倍超まで単価を伸ばしている「単価の伸びしろ」がまだ国内オペレーターの手に残された段階にある。つまり地方二次都市の分岐点は、都市によって「外資ブランドの成長余地」と「国内オペレーターの単価アップサイド」のどちらが先に開くかが分かれる、というのが本稿の中心的な発見である。
三都市の実勢ADR — 需要の季節性とベース水準の差
まず土台となる各都市の市場水準を確認する。直近12ヶ月(2025年7月〜2026年6月)の推定成約ADR中央値は、金沢が約¥10,300、熊本市中央区が約¥8,500、高松が約¥8,400。金沢が観光需要を背景に約2割高い水準にある。下図は2025年暦年の月次推移を重ねたもので、金沢の秋(10〜11月)の跳ね上がりと、三都市に共通する8月の山が読み取れる。金沢の単価水準が北陸圏内の他都市に対してどう位置づけられるかは、北陸新幹線敦賀延伸3年目・4都市ADR比較でも整理している。
注目すべきは、この市場中央値があくまで「その都市の標準的な施設」の水準である点だ。同じ都市の中でも、運営とブランドの違いによって単価は大きく分岐する。次章でその内訳を金沢を例に分解する。
金沢に見るブランドの階段 — 国際・国内アッパー・ミドルの三層
金沢は、地方二次都市でありながら国際ブランドと国内アッパーミドルが同一商圏(金沢駅周辺)で並走する、全国でも数少ない実証フィールドである。直近12ヶ月の推定成約ADRを施設別に並べると、明確な三層構造が浮かび上がる。
| 施設(運営の性格) | 客室数 | 推定成約ADR | 市場中央値比 |
|---|---|---|---|
| ハイアット セントリック 金沢(国際ブランド) | 253室 | ¥35,400 | +243% |
| ハイアット ハウス 金沢(国際ブランド・長期滞在型) | 92室 | ¥30,100 | +192% |
| ホテル日航金沢(国内アッパー運営) | 254室 | ¥22,900 | +122% |
| 三井ガーデンホテル金沢(国内アッパーミドル運営) | 158室 | ¥19,500 | +89% |
| ANAクラウンプラザホテル金沢(国内運営・国際提携) | 249室 | ¥15,600 | +51% |
| ANAホリデイ・イン金沢スカイ(ミドル) | 101室 | ¥10,500 | +2% |
※市場中央値=金沢市 実勢ADR ¥10,300。ハイアット2施設は2020年8月開業(出典:日本ハイアット 株式会社「報道資料 2026年4月」)。
国際ブランドのハイアット セントリック 金沢は¥35,400と、国内アッパー運営の代表格であるホテル日航金沢(¥22,900)・三井ガーデンホテル金沢(¥19,500)の平均に対して+67%(約¥14,200の単価差)を実現している。国内運営で国際提携ブランドを掲げるANAクラウンプラザホテル金沢(¥15,600)と比べれば+127%だ。ここで重要なのは、これらの国内オペレーターを低く評価する趣旨ではないという点である。日航金沢も三井ガーデンも、市場中央値の約2倍という高い単価を安定的に確保しており、国内運営の完成度の高さそのものが、外資ブランドの上乗せ余地を測る「確かな基準線」を提供している。国内オペレーターには、この基準線からさらに段階的プライシングやアップセルを積み上げる成長余地が残されている。
分岐点モデル — フィーを回収する単価差・稼働差
ここから本題の閾値分析に入る。国際ブランド化に伴うコストを、客室売上に対する実効フィーf(ブランド利用料+マーケティング/ロイヤルティ拠出+予約・流通システム料の合算)として単純化し、f=10%と置く。この置きは公開水準とも整合する。業界団体の整理では、運営委託(MC)のフィーは基本フィー=売上の0〜3%+インセンティブフィー=GOPの5〜10%、フランチャイズのフィーは宿泊売上の1〜3%とされ(日本宿泊産業マネジメント技能協会)、金融機関のレポートも売上の1〜3%+GOPの5〜10%という実務例を挙げる(三菱UFJ信託銀行)。また、2018〜2023年に締結された145契約を対象とするJLLとベーカーマッケンジーの共同調査では、平均ベースフィーが売上の1.7%から1.6%へ低下する一方、セールス&マーケティングフィーを総売上または客室売上の3%以上とする契約が増えたと報じられている(トラベルボイス・2024年9月)。ブランド利用料に営業・マーケティング拠出や予約・流通システム料まで合算した実効ベースで捉えれば、本稿のf=10%(感度レンジ6〜12%)はこれら公開水準の幅と整合的な設定である。ブランド運営が国内アッパーミドル運営の基準線(ADR ¥18,000・OCC 72%/通年ベースの試算前提)を上回って収益的に成立する条件は、次式で表せる。
ブランドADR × ブランドOCC × (1 − f) ≧ 基準ADR × 基準OCC
この式が示すのは、ブランドが稼働を押し上げられるほど、必要な単価上乗せは小さくて済むというトレードオフである。下表・下図のとおり、稼働横ばいなら約+11%の単価差が必要だが、会員送客・国際流通で稼働が+5ポイント上乗せされれば約+4%まで下がり、+8ポイントなら単価据え置きでも成立する。
| ブランドによる稼働上乗せ | 到達OCC | 損益分岐ADR | 必要な単価差 |
|---|---|---|---|
| +0ポイント(単価だけで回収) | 72% | ¥20,000 | +11% |
| +3ポイント | 75% | ¥19,200 | +7% |
| +5ポイント現実的中心値 | 77% | ¥18,700 | +4% |
| +8ポイント | 80% | ¥18,000 | ±0% |
| +10ポイント | 82% | ¥17,600 | −2% |
※基準ADR¥18,000・基準OCC72%は市場実測値ではなく試算前提。OCCはOTA掲載在庫に基づく推定で、実際の稼働率とは水準が異なり得ます。
フィー水準の感度も押さえておきたい。稼働+5ポイントを前提に実効フィーfを6〜12%で振ると、損益分岐の単価差は−1%(f=6%)から+6%(f=12%)の範囲に収まる。すなわち、契約形態がフランチャイズ寄りでフィーが厚くなっても、地方二次都市で必要な単価上乗せは概ね一桁%台にとどまる。金沢の実勢(+67%)がこの分岐点を桁違いに上回っていることが、外資ブランドが「需要のある地方二次都市」で明確に機能する根拠である。なお、新築ではなく既存物件のリブランドでブランド化コストと時間軸を圧縮する選択肢については、外資ブランドへのリブランド戦略がその構造を整理している。
前提の振れ幅 — 悲観・中位・楽観の3シナリオ
実効フィーfと稼働上乗せは、契約形態とブランドの送客力によって振れる。本稿が示した感度レンジ(f=6〜12%、稼働上乗せ=+0〜+10ポイント)の両端と中心を取ると、必要な単価差は次の範囲に収まる。
| シナリオ | 前提 | 損益分岐ADR | 必要な単価差 |
|---|---|---|---|
| 悲観 | フィー12%・稼働上乗せなし | ¥20,500 | +14% |
| 中位 | フィー10%・稼働+5ポイント | ¥18,700 | +4% |
| 楽観 | フィー6%・稼働+8ポイント | ¥17,200 | −4% |
※基準ADR¥18,000・基準OCC72%は市場実測値ではなく試算前提。
悲観ケースでもフランチャイズ寄りの厚いフィーを単価差+14%で吸収でき、楽観ケースでは基準線より4%低い単価でも成立する。地方二次都市で外資ブランドを検討する際の必要条件は、前提を振っても概ね「単価差±15%以内」の帯に収まる。
単価×稼働の2軸感度 — フィー控除後RevPARの基準線比
単価と稼働は独立には動かない。実効フィー10%を控除した後のRevPARが、基準線(ADR¥18,000×OCC72%・通年ベース)に対して何%上振れ/下振れするかを2軸で示す。淡色網掛けが基準線を上回る領域=ブランド化が収益的に成立する組み合わせである。
| ブランドADR上乗せ \ 稼働上乗せ | +0ポイント | +3ポイント | +5ポイント | +8ポイント | +10ポイント |
|---|---|---|---|---|---|
| +0% | −10.0% | −6.2% | −3.7% | ±0.0% | +2.5% |
| +4% | −6.4% | −2.5% | +0.1% | +4.0% | +6.6% |
| +8% | −2.8% | +1.2% | +4.0% | +8.0% | +10.7% |
| +12% | +0.8% | +5.0% | +7.8% | +12.0% | +14.8% |
| +16% | +4.4% | +8.7% | +11.7% | +16.0% | +18.9% |
出典:メトロエンジンリサーチ&コンサルティング(試算モデル)。基準線=地方二次都市の国内アッパーミドル運営の代表的水準(ADR¥18,000×OCC72%・通年ベース)。各セルは ブランドADR×ブランドOCC×(1−f) ÷ (基準ADR×基準OCC) − 1。基準ADR・基準OCCは市場実測値ではなく試算前提。
フィー以外の分岐点 — 契約年数・パフォーマンス条項・改装義務
単価×稼働の算術と並んで、外資ブランド導入の採算を左右するのが契約条件そのものである。JLLとベーカーマッケンジーの共同調査によれば、日本のホテルマネジメント契約の期間は平均23年と、アジア太平洋平均の約17.4年より長い(トラベルボイス・2024年9月)。ブランドが固定される期間が長いほど、将来の運営転換の自由度は小さくなる。また同調査では、契約の93%が運営成績に連動する解約(パフォーマンス)条項を定めており、本稿の「稼働+5ポイント」のような前提は、契約実務上はGOPやRevPAR指数の達成テストとして検証される指標そのものである。さらに、ブランド基準維持のための改装投資(PIP)や、運営予算・総支配人任命へのオーナー承認権、物件売却時の制約は本稿の分岐点モデルの範囲外だが、保有期間中のキャッシュフローと出口の自由度を直接左右する(JLL「外資系ホテルが好む『ホテルマネジメント契約』の注意点」)。導入判断の段階で、単価・稼働の分岐点と併せて契約書上の確認が必要になる。
また、「外資ブランドか国内オペレーターか」という選択は、物件を保有する側の収益の受け取り方から見れば、フィー控除後のGOPを受け取る(運営委託)か、賃料として受け取る(一棟賃貸)かという器の選択でもある。公開実例として、ホテル特化型J-REITのジャパン・ホテル・リート投資法人の開示では、固定賃料に「(ホテルGOP−基準額)×85〜95%」の変動賃料を上乗せするハイブリッド型が定型であり、2024年12月期は変動賃料と運営委託収入の合計が賃料関連収入全体の約5割を占めた(計算値:(変動賃料約145億円+運営委託収入約17億円)÷賃料合計約324億円≒50.2%。同投資法人2024年12月期決算短信)。自ら物件を保有する地方銀行・デベロッパーにとっては、ブランドの選択と併せて、この受取構造の設計まで含めて検討する余地がある。
都市別の分岐 — 外資の余地か、国内単価の伸びしろか
同じ「地方二次都市」でも、分岐点との距離は大きく異なる。金沢・熊本・高松それぞれの国内フラッグシップは、市場中央値を大きく上回る単価を実現している。
| 都市 | 市場中央値ADR | 国内フラッグシップ | 同ADR | 中央値比 |
|---|---|---|---|---|
| 金沢 | ¥10,300 | ホテル日航金沢(254室) | ¥22,900 | +122% |
| 高松 | ¥8,400 | JRホテルクレメント高松(300室) | ¥18,700 | +124% |
| 熊本(中央区) | ¥8,500 | ANAクラウンプラザ熊本ニュースカイ(187室) | ¥14,100 | +65% |
金沢はすでに国際ブランドが国内アッパーの上にもう一段の階層を築いており、外資ブランドの成長余地が現実に開いている都市だ。対して高松は、JRホテルクレメント高松が市場中央値の2倍超(+124%)まで単価を伸ばしており、国内フラッグシップ運営が地域需要をしっかり捉えている。熊本は国内フラッグシップの中央値比が+65%と相対的に控えめで、これは裏を返せば単価の伸びしろが国内オペレーターの側にまだ厚く残っていることを意味する。地方銀行・地域デベロッパーの視点で言い換えれば、金沢型(外資ブランド導入で新階層を狙う)と、熊本・高松型(まず国内運営の単価とロイヤルティ設計を磨き、需要の厚みが分岐点を超えた段階で外資を検討する)という、二つの成長シナリオが都市特性に応じて選べるということだ。高松で進む外資導入が既存物件の転換と新設のどちらで採算に乗るのかは、リブランド型 vs 新設型 — 地方ラグジュアリー外資進出の2スキーム比較で詳しく比較している。
こうした分岐点越えを狙う投資は、ポートフォリオ単位でも既に実行されている。2024年5月には、グローバル投資会社KKRが取得したユニゾホールディングス系列の14ホテル——函館・盛岡・金沢・京都・博多など10都市・計3,600室超——が、マリオットの宿泊特化型ブランド「フォーポイント・エクスプレス・バイ・シェラトン」として順次改装開業する計画が報じられた(取得額は非公表。トラベルボイス・2024年5月)。地方都市のビジネスホテル群を国際ソフトブランドへ一括転換する——一桁%台の単価上乗せでフィーを回収するという本稿のモデルを、複数物件で同時に実行する動きである。さかのぼれば2022年には、西武ホールディングスがホテル・ゴルフ場など31施設をシンガポール政府系投資ファンドのGICへ1,471億円で売却し、売却後も西武グループ側が運営を継続する形で所有と運営の分離が進んだ(日本経済新聞・2022年6月)。外資資本と国際ブランドが地方物件に入る潮流は、既に定型化しつつある。
供給環境 — 大型ブランド物件の空白がアップサイドを支える
分岐点を超えた都市で外資・国内いずれのアッパー運営にも追い風となるのが、地方二次都市の供給構造である。メトロエンジンリサーチが把握する範囲で、2026年に新規開業(OTA掲載確認ベース)が観測された施設の平均客室数は全国で約32室にとどまり、業態別では貸別荘・ゲストハウス・ビジネスホテルが大半を占める。シティホテル業態の新規開業は全国で28件と限定的だ。地方では大型フルサービス・ブランド物件の新規供給が薄く、既存のアッパー階層に単価上昇の余地が残りやすい構造がある。
※新規開業データはOTA掲載確認ベース。掲載は開業の数ヶ月前から出るため直近以降の月は今後の掲載で増加する可能性があります。出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)。
資産価値への換算 — RevPAR差はキャップレートで増幅される
分岐点を超えた後の単価・稼働の上振れは、期中の収益改善にとどまらず、物件の資産価値の物差しにも波及する。日本不動産研究所「第54回不動産投資家調査」(2026年4月現在)によれば、宿泊特化型ホテルの期待利回りは東京の4.1%から仙台の5.3%までのレンジにある(調査対象は東京・札幌・仙台・名古屋・京都・大阪・福岡・那覇の8都市で、金沢・熊本・高松は含まれない)。地方都市の取得実例では、いちごホテルリート投資法人が2025年7月に公表した2物件の鑑定NOI利回り(鑑定NOI÷取得予定価格)はホテルエノエ富山6.3%・スマイルホテル宮古島6.5%(同投資法人・2025年7月28日開示)、インヴィンシブル投資法人の2025年6月期決算説明資料では、地方部のリゾートタイプ中心の国内ホテル10物件(取得価格合計342億円)の平均鑑定NOI利回りが7.0%と開示されている(同決算説明資料)。費用構造が変わらないままRevPARの上振れが純収益(NOI)へ比例的に波及すると単純化すれば、キャップレート(還元利回り)一定の下で資産価値も概ね同率で増える計算になる。外資ブランド導入の分岐点判断は、期中収益の話であると同時に、出口の資産価値の話でもある。
まとめ — 数値で見る地方ブランド戦略の物差し
地方二次都市における外資ブランドの分岐点は、実効フィー10%を前提とすれば「稼働横ばいで約+11%、稼働+5ポイントで約+4%」の単価差で回収可能——一桁%台の上乗せで足りる、というのが本稿の定量的な結論である。金沢はこの分岐点を+67%という大幅な上乗せで上回り、外資ブランドの成長余地が実証されている。熊本・高松は国内フラッグシップの単価アップサイドが先行して開いており、国内オペレーターがロイヤルティ・アップセル設計を磨くことで、次の分岐点到達に向けた伸びしろを持つ。いずれの都市でも、大型ブランド供給の薄さがアッパー階層のポテンシャルを下支えする。外資ブランド論を三大都市圏の外へ持ち出すとき、判断の物差しは「ブランド名の有無」ではなく「その都市の実勢ADRと稼働が、フィーを回収できる分岐点を超えているか」に置くべきである。
⚠ ADR推定値・試算モデルに関する注意:本記事のADRは各施設のOTA公開価格に補正を加えた推定成約単価であり、実際の成約価格・会計数値とは異なります(REIT開示実績との照合で誤差中央値約7%)。分岐点モデルは基準ADR・OCC・実効フィーの前提を単純化した試算であり、実際の投資判断には契約条件・立地・築年・運営体制を踏まえた個別のフィージビリティ・スタディが必要です。
あわせて読みたい
- マリオットvsハイアット 日本展開戦略をデータで対比 — 地方の次の外資進出候補は
- リブランド型 vs 新設型 — 地方ラグジュアリー外資進出の2スキーム比較【斑尾Mギャラリー×高松マンダリン2027】
- 外資ブランドへのリブランド戦略:新築開業より早く・安いブランド化の構造
- 北陸新幹線敦賀延伸3年目|福井・敦賀・小松・金沢 4都市ADR徹底比較とコートヤード福井の価格推移
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
- 高松×直島マンダリンオリエンタル開発を起点とした瀬戸内エリア投資分析
- 投資・開発カテゴリの記事一覧
- エリア・施設分析カテゴリの記事一覧
参考資料・出典一覧
■ データソース
推定成約ADRはOTA公開価格(2名1室・1室あたり料金・税込)に業態別補正係数を適用して算出。都市単位は対象施設の中央値、施設単位は月次値の12ヶ月平均。集計期間は2025年7月〜2026年6月(図1のみ2025年暦年)。対象施設数は金沢市 N=112〜122施設、熊本市中央区 N=55〜60施設、高松市 N=67〜73施設。新規開業データはOTA掲載確認ベース(2026年・全国933件)。ブランド・客室数・開業年は日本ハイアット 株式会社「報道資料 2026年4月」。
■ 試算前提
分岐点モデルは、国内アッパーミドル運営の基準線をADR¥18,000×OCC72%(通年ベース)と置き、実効フィーf(ブランド利用料+マーケティング/ロイヤルティ拠出+予約・流通システム料の合算)を10%と仮定。成立条件は ブランドADR×ブランドOCC×(1−f) ≧ 基準ADR×基準OCC。感度分析はfを6〜12%、稼働上乗せを+0〜+10ポイントの範囲で振り、3シナリオ(悲観・中位・楽観)と2軸グリッドを算出している。基準ADR・基準OCCは市場実測値ではなく試算前提。実効フィー10%(感度6〜12%)の置きは、公開調査に示されたフィー水準(MC=基本フィー売上0〜3%+インセンティブGOP5〜10%、FC=宿泊売上1〜3%、S&Mフィーを売上の3%以上とする契約の増加)と整合させた設定である(出典は下記「ブランド・契約形態」参照)。
■ 限界・留意点
ADRは推定値であり、実際の成約価格・会計数値とは異なる(上場ホテルREITの物件別開示実績との照合・91施設/直近3ヶ月間で誤差中央値約7%)。OCCはOTA販売在庫に基づくエリア・カテゴリ単位の推定値で、個別施設には適用しない。分岐点モデルは客室売上ベースの単純化であり、初期投資・改装費・運営費・契約期間・PIP要件を含まない。実際の投資判断には、立地・築年・運営体制・契約条件を踏まえた個別のフィージビリティ・スタディが必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格に基づく推定成約ADR(都市別・施設別)、新規開業データ(OTA掲載確認ベース)
■ ブランド・契約形態
- 日本ハイアット 株式会社「報道資料 2026年4月」(ハイアット セントリック 金沢・ハイアット ハウス 金沢の開業年・客室数)
- トラベルボイス「マリオット vs. ハイアットの拡大戦略の違いとは?」(2025年9月)
- トラベルボイス「世界2大ホテル『マリオット vs ヒルトン』決算報告書から読み解く」(2024年3月)
- 日本宿泊産業マネジメント技能協会「ホテル・マネジメント概論 一部追加改訂版」(2022年8月)(MC・FCフィー水準、契約類型の整理)
- 三菱UFJ信託銀行「投資対象としての宿泊施設動向」(資産運用情報2018年1月号)(マネジメントフィー実務例・FF&E積立水準)
- トラベルボイス「日本のホテルマネジメント契約期間は平均23年、長期のブランド固定を好む傾向、アジア太平洋は17年」(2024年9月・JLL×ベーカーマッケンジー「ホテルマネジメント契約調査2024」報道)
- JLL「外資系ホテルが好む『ホテルマネジメント契約』の注意点」
- トラベルボイス「ユニゾ系列14ホテルがマリオット系ホテルとして改装開業、宿泊特化型のアジア初進出ブランド、全3600室超え」(2024年5月)
■ 投資利回り・取引事例
- 日本不動産研究所「第54回不動産投資家調査」(2026年4月現在)(宿泊特化型ホテルの期待利回り。中央値ベースの調査値であり、成約利回りではない)
- いちごホテルリート投資法人 取得開示(2025年7月28日)(スマイルホテル宮古島・ホテルエノエ富山の鑑定NOI利回り)
- インヴィンシブル投資法人「2025年6月期 決算説明資料」(国内ホテル10物件の平均鑑定NOI利回り)
- ジャパン・ホテル・リート投資法人「2024年12月期 決算短信」(変動賃料算式・賃料内訳)
- 日本経済新聞「西武、ホテルなど31施設の売却益800億円 23年3月期」(2022年6月30日)
■ 政府統計・公的データ
出典: 日本ハイアット 株式会社「報道資料 2026年4月」