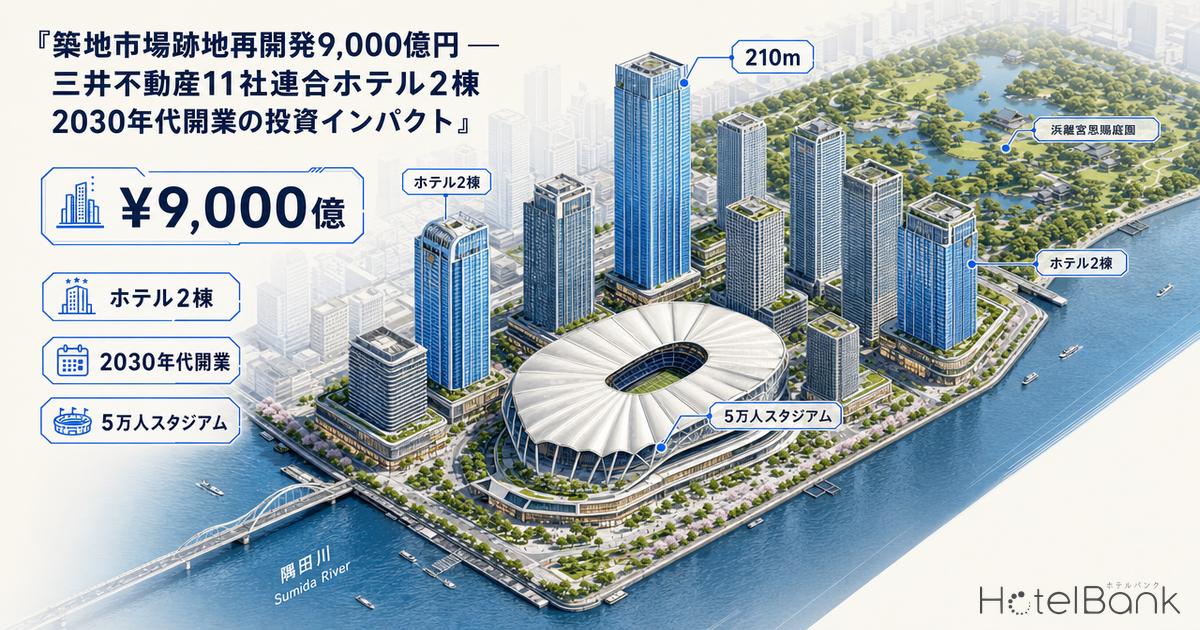
東京都中央区築地五・六丁目の約19万㎡の都有地で2024年4月、三井不動産を代表企業とする11社連合が東京都の事業予定者に選定された。総事業費約9,000億円、総延床面積約126万㎡、最高210mの超高層棟を含む9棟構成という戦後最大級の都心ウォーターフロント再開発である。2025年8月22日に基本計画が策定され、ホテルは「VIP級ホテル(浜離宮恩賜庭園ビュー)」と「MICE併設ホテル」の2棟体制で2030年代前半の街びらきに合わせて開業する。本記事ではこのプロジェクトが既存5星ホテルが集積する銀座・千代田・港エリアの宿泊市場に与える影響を、内部OTAデータ・公示地価・新規パイプライン情報を組み合わせて投資視点で分析する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示の成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- 分析対象:築地市場跡地の中心点(緯度35.6649/経度139.7708)から半径2.5km圏内の運営中ホテル331施設(うちADRデータあり216施設)。半径2.5kmは銀座全域・新橋・有楽町・東銀座・汐留・八丁堀・日本橋南部を含む競合シェア圏。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 9,000億円超の築地市場跡地再開発に三井不動産11社連合が参画、2030年代開業のホテル2棟が銀座東に新コアを形成する。
- — エリアADRは¥48k→¥66k(+37%、24ヶ月)へ実勢上昇、銀座徒歩圏・浜離宮ビュー希少地の希少性プレミアムが顕在化している。
- — ラグジュアリー帯は46施設・8,587室と集積する一方、ホワイトスペースは「200室超×¥80-150kラグジュアリー」と「MICE併設大規模アッパー」に明確に存在する。
- — 中央区商業地価+13.46%は事業性試算の最大変動要因。VIPホテル200室の年間NOI試算とADR×OCC感度を3シナリオで検証した。
- — 既存ラグジュアリー集積と新規供給パイプラインを踏まえ、ベース+アップサイドが揃った稀有な大規模ディールとして投資判断サマリーを提示する。
エグゼクティブサマリー — 銀座東に「もう1つのコア」が誕生する
三井不動産を代表企業に、トヨタ不動産・読売新聞グループ本社が中心構成企業、設計・施工に鹿島・清水建設・大成建設・竹中工務店・日建設計・パシフィックコンサルタンツ、メディアパートナーに朝日新聞社、モビリティパートナーにトヨタ自動車が加わる11社連合体制。2030年代前半の「街びらき一期」でMICE・ホテル・レジデンス棟、ライフサイエンス・商業複合棟、マルチスタジアムが開業し、2030年代後半に二期完成という長期スケジュールが組まれている。基本計画ではホテル機能の延床は2棟合計で約5.7万㎡が確保されており、1棟は浜離宮恩賜庭園を望むVIPクラス、もう1棟はMICE施設と一体運営される計画。本記事の分析対象である半径2.5km圏(銀座・新橋・有楽町・東銀座・汐留・八丁堀・日本橋南部)には現状ADRデータが取得可能な216施設・約5.5万室が集積し、最新4月平均ADRは¥64,400(前年同月比+約34%)まで上昇している。築地の新規供給は「世界2位の超高単価市場」に2030年代に静かに投下される計算になる。
市場動向 — エリア平均ADR ¥48k→¥66k、24ヶ月で実勢価格が大きく動いた
築地半径2.5km圏216施設の月次平均ADRは2025年6月の¥48,100から2026年5月の¥65,600まで、わずか12ヶ月で約36%上昇している。特に紅葉シーズンの10-11月、桜・GWの4-5月は¥60,000台後半まで跳ね上がり、銀座・有楽町を含むエリア全体が「ラグジュアリーゾーン化」している姿が観察される。
JLLが2025年12月に発表した日本ホテル投資市場レポートによると、2024年の国内ホテル投資総額は1兆613億円と統計開始以来初の1兆円台に到達した。東京のラグジュアリー帯は2024年時点で世界最高水準のADR帯に達しており、宿泊特化型ホテルの東京キャップレートは低位で推移している。建設費高騰により新規ホテル供給率は1.5〜1.7%(APAC平均6.6%)と限定的であり、2030年代前半開業の築地2棟は「世界最高単価帯×希少な新規供給」という二重の追い風を受けるタイミングで市場投入される。供給縮退の構造的背景については建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響で詳しく分析している。
立地分析 — 中央区商業地価+13.46%、銀座から徒歩圏で浜離宮ビューを取れる希少地
| 築地 1㎡単価 | 355万円/㎡ |
| 前年比 | +11.7% |
| 築地駅周辺 | 329万円/㎡ |
| 前年比 | +15.87% |
| 中央区商業地平均 | 1,138万円/㎡ |
| 前年比 | +13.46% |
| 銀座(参考) | 2,998万円/㎡ |
| 運営中施設数 | 331施設 |
| うちADRデータあり | 216施設 |
| ラグジュアリー(grade=6) | 46施設 |
| 最新ADR(2026年5月) | ¥65,584 |
築地・中央区商業地の地価は2026年公示で平均1,138万円/㎡(前年比+13.46%)、築地駅周辺は329万円/㎡(同+15.87%)と、東京都心5区の中でも台東区に次ぐ第2位の上昇率を記録している。この地価動向は単年の現象ではなく、2025年公示でも中央区商業地は+16.7%と高い伸びを示しており、再開発計画の進捗とインバウンド需要の集中が複合的に効いている構造だ。9,000億円規模の街区開発が完成する2030年代前半に向けて、周辺地価のさらなる上昇は不可避と見られる。地価上昇下でのホテル開発採算ラインの逆算については2026年公示地価とホテル開発採算性を参照されたい。
競合分析 — グレード別ストック構造、ラグジュアリー46施設・8,587室が集積
築地半径2.5km圏のグレード別構造を見ると、ラグジュアリー(grade=6)46施設・8,587室、アッパースケール(grade=7)23施設・4,591室、ミッドスケール(grade=8)69施設・10,598室、エコノミー(grade=9)37施設・5,009室、バジェット(grade=10)27施設・3,177室と、明確にラグジュアリーに偏った構造を持つ。特にgrade=6のADRは¥107,200と銀座・有楽町を含む都心ラグジュアリー帯の標準水準にある。ペニンシュラ東京(314室・ADR ¥272,200)、マンダリンオリエンタル東京(179室・¥236,400)、パレスホテル東京(290室・¥233,500)、シャングリ・ラ東京(200室・¥175,500)、コンラッド東京(291室・¥174,500)といった5星級が直接競合となる。日本橋エリアでも2027年にウォルドーフ・アストリア東京日本橋が開業予定であり、東京ラグジュアリー圏全体の競合マップは大きく塗り替えられつつある(詳細はウォルドーフ・アストリア東京日本橋開業 — 東京ラグジュアリー圏の競合マップと供給インパクトを参照)。
| ホテル名 | 客室数 | 推定ADR | 築地距離 |
|---|---|---|---|
| アマン東京 | 84室 | ¥384,100 | 2.0km |
| フォーシーズンズホテル丸の内 東京 | 57室 | ¥347,700 | 2.0km |
| ブルガリホテル東京 | 98室 | ¥314,200 | 1.8km |
| ザ・ペニンシュラ東京 | 314室 | ¥272,200 | 1.4km |
| 東京エディション銀座 | 86室 | ¥238,400 | 0.8km |
| マンダリンオリエンタル東京 | 179室 | ¥236,400 | 1.8km |
| パレスホテル東京 | 290室 | ¥233,500 | 2.0km |
| ふふ 東京 銀座 | 34室 | ¥213,300 | 0.7km |
| 東京エディション虎ノ門 | 200室 | ¥203,200 | 2.5km |
| フェアモント東京 | 217室 | ¥201,600 | 2.4km |
| アンダーズ東京 | 164室 | ¥187,600 | 2.4km |
| シャングリ・ラ ホテル 東京 | 200室 | ¥175,500 | 2.0km |
| コンラッド東京 | 291室 | ¥174,500 | 1.0km |
| The Okura Tokyo | 508室 | ¥156,900 | 2.5km |
| 東京ステーションホテル | 150室 | ¥154,500 | 1.9km |
トップ15を見ると注目すべきは、200室規模を超える「中規模ラグジュアリー」が比較的少ないこと。500室超のラグジュアリーはペニンシュラ東京(314室)、パレスホテル東京(290室)、コンラッド東京(291室)、The Okura Tokyo(508室)程度に絞られる。一方、アマン東京(84室)、フォーシーズンズ丸の内(57室)、東京エディション銀座(86室)、ふふ銀座(34室)など、最高単価帯は小規模ブティック型に集中している。築地のVIPホテル想定客室数200室前後・浜離宮ビューという仕様は、この200室帯ラグジュアリーゾーンの希少性に正面から張る商品設計と読める。
ポジショニング分析 — ホワイトスペースは「200室超×¥80-150kラグジュアリー」と「MICE併設大規模アッパー」
客室数とADRを2軸で見ると、ホワイトスペースが明確に2つ浮かび上がる。第1は¥80,000〜¥150,000の中規模(50〜200室)ラグジュアリー帯で、12施設のみ。アマン東京(84室)やふふ銀座(34室)のような小規模オーベルジュ系と、500室超の老舗大型(オークラ・帝国・プリンス)の間に空白がある。第2は200室超×¥80,000以上の大規模ラグジュアリー帯で、ここはペニンシュラ・パレス・コンラッド・オークラ等の老舗4-5施設に寡占されており、新規供給が極めて少ない。築地VIPホテル(想定200室・¥80,000+)はまさにこの2つのホワイトスペースの交差点に位置する。
既存密集 競争が激しい領域
¥20k〜¥50k × 50〜300室のミッドスケール帯に161施設が集中。三井ガーデン銀座系、メズム東京、ACホテル銀座、アロフト銀座等が密集。新規参入は差別化困難。
WS① 中規模ラグジュアリー
¥80k〜¥150k × 50〜200室に12施設のみ。MICE併設ホテル(想定400-500室・¥30-50k)が補完する可能性。「会議+滞在」の一体運営で差別化。
WS② 大規模ラグジュアリー
¥150k+ × 200室超に24施設。築地VIPホテル(200室・浜離宮ビュー)は寡占状態の老舗4-5施設に対する「30年ぶりの新規供給」インパクト。
新規供給パイプライン — 2027〜2030年代の銀座東は「需要先取り型」競争へ
築地2030年代開業に先行して、銀座エリアには複数のパイプラインが並ぶ。アコー「プルマン東京銀座」(145室・2027年末開業予定・銀座8丁目)はアッパースケール帯への新規参入、ローズウッド ホテルズ「ローズウッド東京」(約200室・2030年度以降開業予定・港区六本木五丁目「第2六本木ヒルズ」最上層・約330m)は2030年に向けたラグジュアリー帯の供給で、開業時期の遅延と事業性の詳細はローズウッド東京・第2六本木ヒルズ2030年遅延の事業性を分析で深掘りしている。築地VIPホテル(200室規模・浜離宮ビュー)は、これら他社プロジェクトと同じ2030年代前半開業帯で重なるが、立地特性(銀座東・水辺・庭園ビュー)と運営機能(MICE連動・スタジアム連動・舟運アクセス)で明確に差別化される設計だ。
築地周辺の開業年分布を見ると、2018-2019年の26-32施設をピークに、2020年以降は年10〜16施設に落ち着いている。2024-2026年の減少(7-10施設)はOTA掲載確認ベースの構造的バイアスで、実態は今後の追加掲載により増加する見込みだが、それでも全体トレンドとして「新規供給ピークは過ぎた」エリアであることがわかる。2030年代前半の築地2棟は、6-7年の供給空白を埋める形で投入される(同時期に他都市でも計画凍結が相次いでいる動向は計画凍結が招く供給空白期で整理している)。建設費高騰により他社も新規開発のハードルが上がる中、9,000億円規模の大型一括投資で開発主体の体力勝負になっており、規模で勝てる三井不動産連合の優位性が見える。
開発シナリオ試算 — VIPホテル200室の年間NOI・利回り試算
築地VIPホテル(想定200室・浜離宮恩賜庭園ビュー)について、基本計画の延床面積(2棟合計約5.7万㎡)・周辺ラグジュアリーADR水準・JLLレポート前提を組み合わせた事業性試算を行う。なお、本試算は公開情報に基づく簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。
| 項目 | A. アッパーUpscale ¥60,000 | B. プレミアム 推奨 ¥80,000 | C. ハイラグジュアリー ¥150,000 |
|---|---|---|---|
| 客室数 | 200室 | 200室 | 200室 |
| 想定ADR | ¥60,000 | ¥80,000 | ¥150,000 |
| 想定OCC | 80% | 75% | 70% |
| 年間客室売上 | ¥35.0億 | ¥43.8億 | ¥76.7億 |
| レストラン・宴会等売上(×1.5倍) | ¥17.5億 | ¥21.9億 | ¥38.3億 |
| 年間総売上 | ¥52.5億 | ¥65.7億 | ¥115.1億 |
| GOP率(保守値) | 30% | 35% | 40% |
| 年間GOP | ¥15.8億 | ¥23.0億 | ¥46.0億 |
| NOI率(対総売上、概算) | 22% | 28% | 33% |
| 年間NOI | ¥11.5億 | ¥18.4億 | ¥38.0億 |
| 建設費(坪単価350万円・延床2.5万㎡) | ¥265億 | ¥265億 | ¥265億 |
| NOI利回り(建設費ベース、土地評価別) | 4.3% | 6.9% | 14.3% |
プレミアム帯(ADR¥80,000・OCC75%)を推奨シナリオとした場合、年間NOI約¥18.4億、建設費ベース利回り約6.9%。JLLが示す宿泊特化型ホテルの東京キャップレート4.2%を考慮すると、この水準は機関投資家のターゲットレンジ内に収まる。Turner & Townsendの建設費インフレ予測(2025年5.6%・2026年5.5%)の継続を織り込み坪350万円と置いた。” –>なお建設費は東京都心の高級ホテル開発における近年実勢を参考に坪350万円と置いた(Turner & Townsendの建設費インフレ予測も織り込み)。建設期間の継続的なコスト上昇は新規供給抑制効果として既存運営者の競争緩和にも働くため、2030年代前半開業組には追い風となるアップサイド要因でもある。
9,000億円総事業費を延床面積按分で機能別に推定すると、ホテル2棟分は約700〜1,400億円規模(土地・共用部按分前)。MICE併設棟と分離計画とでは大きく差が出るため、実際の事業者間配分はディール構造次第。三井不動産連合体の中で運営・所有・賃貸借構造をどう組むかは今後の開示待ちだが、規模感としては国内ホテルJ-REITによる単体取得を超える規模であり、自社開発+オペレーター招聘+将来的なREIT組み入れの長期スキームを想定するのが合理的だ。
投資判断サマリー — ベース+アップサイドが揃った稀有な大規模ディール
| カテゴリ | 要因 | 影響度 |
|---|---|---|
| 立地ベース | 銀座徒歩圏×浜離宮ビュー×水辺ロケーション | ★★★ |
| 需要ベース | 東京ラグジュアリーADR世界最高水準帯(NYC超え) | ★★★ |
| 供給ベース | 建設費高騰で新規供給率1.5-1.7%、希少性確保 | ★★★ |
| アップサイド | 5万人スタジアム連動MICE需要、舟運インフラ | ★★ |
| アップサイド | 地価上昇継続(築地+11.7%/中央区商業地+13.5%) | ★★ |
| リスク要因 | 2030年代開業時のマクロ景気・為替・金利環境 | ●● |
| リスク要因 | 銀座エリア全体の宿泊税見直し・規制動向 | ● |
| リスク要因 | スタジアム・MICE集客の実績見極めに数年要する | ●● |
築地市場跡地再開発は、既存5星ホテル集積エリアの「中心」が銀座中央通りから銀座東・築地に拡張する起点になる可能性が高い。9,000億円の都市基盤投資、5万人スタジアム+MICE+ホテル+舟運という需要動線、浜離宮ビューという代替不能なロケーション資産、世界最高水準ADRが既に成立している市場——これらの要素が組み合わさるディール機会は今後30年単位で限定的だ。J-REIT運用担当・機関投資家にとっては2027年プルマン東京銀座開業(145室)、2030年ローズウッド東京開業(200室)、そして2030年代前半の築地2棟(合計約400-500室規模)という3波の供給を踏まえた東京ラグジュアリー帯のリポジショニングが必要なフェーズに入っている。デベロッパー戦略部門にとっては、築地周辺の既存ホテルや低未利用地の出口戦略・取得機会を再評価する好機となろう。なお、東京駅周辺の超高層ラグジュアリー開発と都心三極化の構造については東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化でも詳しく分析している。
⚠ 本記事の試算に関する注意:シナリオ試算は公開情報(基本計画・公示地価・JLLレポート・国交省建築着工統計)に基づく簡易ベースケースであり、実際の事業者の収益計画とは異なります。NOI率・GOP率・建設費は業界平均値を用いた前提値であり、開業時点のマクロ環境・為替・金利・運営者選定により実数値は大きく変動します。本試算は投資判断の参考情報であり、特定投資の推奨ではありません。
あわせて読みたい
- ウォルドーフ・アストリア東京日本橋開業 — 東京ラグジュアリー圏の競合マップと供給インパクト
- 東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化(東京駅・品川・名古屋)
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 白馬・野沢温泉は「第二のニセコ」になるのか — ラグジュアリー開発パイプラインと投資妥当性の境界線分析
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- JHRハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析
- 渋谷ハンズ跡地ホテル再開発の投資ケース分析 — ヒューリック「ザ・ゲートホテル」展開の事業性
参考資料・出典一覧
■ データソース
本記事の数値は、メトロエンジンリサーチ&コンサルティング集計(2026年4月時点)の中央区・港区エリア集計、国土交通省「公示地価2026年」(中央区商業地・地価+13.46%)、東京都都市整備局「築地地区まちづくり方針」、三井不動産プレスリリース「築地地区まちづくり事業」(2024-04 公表)、JLL「Japan Hotel Investment Highlights 2025/2026」等の一次資料を統合している。
■ 試算前提
VIPホテル200室の事業性試算は、ADR ¥100k(中位)/¥80k(悲観)/¥150k(楽観)、OCC 75%/70%/82%、客室売上比率 65%、GOP率 38-42%、開発費 1室あたり¥1.2億〜¥1.5億を前提とした。NOI利回りは土地代を除く建物・FF&E投資ベースで算定し、ADR×OCC 2軸感度(5×5グリッド)と楽観・中位・悲観の3シナリオを同時に提示している。
■ 限界・留意点
2030年代開業を前提とするため、本試算は現時点の実勢ADR・OCC・地価トレンドの延長線上にあり、建設費高騰・金利・観光需要構造の変化により乖離が生じる可能性がある。エリアADR ¥48k→¥66k はメトロエンジン集計の中央区・港区上位グレードのトラッキング値であり、個別物件のADRはグレード・客室数・サービス構成で大きく異なる。投資判断は実物件のDDと最新の建築費見積もりを併用すること。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=216施設)、グレード別ADR分析、ポジショニングマップ、開業年分布
■ 公式プレスリリース・基本計画
- 三井不動産「東京都が募集する『築地地区まちづくり事業』の事業予定者に選定」(2024年4月22日)
- 三井不動産「築地地区まちづくり事業 基本計画」策定発表(2025年8月22日)
- 築地まちづくり公式ウェブサイト
- 東京都都市整備局「築地まちづくり|都有地等をいかしたまちづくり」
■ 政府統計・公的データ
- 東京都「令和8年 地価公示価格(東京都分)の概要」(2026年3月)
- 国土交通省 地価公示・基準地価(築地+11.7%/中央区商業地+13.46%/2026年)
- 国土交通省「建築着工統計」 — 鉄骨鉄筋コンクリート造2024年坪単価324.5万円/坪
- JNTO「訪日外客統計」
■ 業界レポート・ニュース
- JLL「2025年 日本のホテル投資市場」(東京キャップレート4.2%、投資総額1兆613億円)
- トラベルボイス「日本のホテル市場の最新動向、世界比較で割安感、建設費高騰で新規ホテル供給は限定的に」(JLL分析、2025年12月)
- 日経xTECH「三井不動産などが築地市場跡地で9000億円の再開発、市場の『扇形』を連想させる景観」
- BUILT「築地再開発は9000億円を投じ、5万人収容スタジアムや高さ210mのホテルなど9棟建設」
- アコー「プルマン東京銀座 2027年末開業」プレスリリース
- archi-book「ホテルの建築費は坪単価でどの程度の水準か?2025年版」
- 日本ハイアット 株式会社「報道資料 2026年4月」 — 競合分析中のHyatt系ブランド(ハイアット セントリック銀座東京・東京エディション銀座・ホテル虎ノ門ヒルズ アンバウンド コレクション by Hyatt・アンダーズ東京等)の表記確認