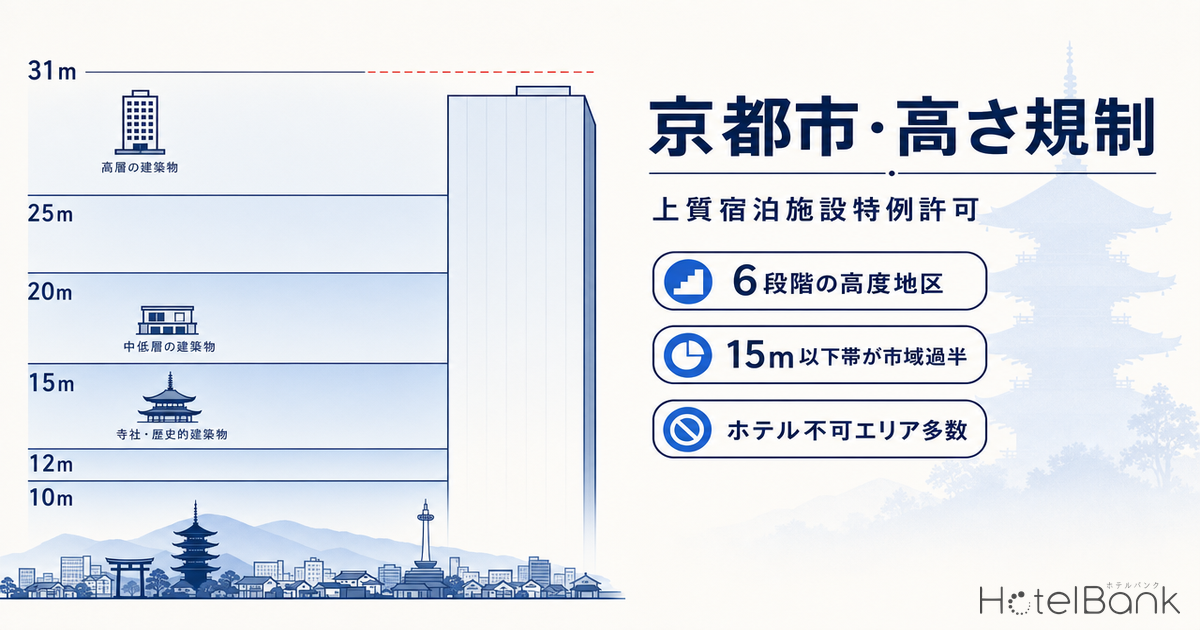
京都市は、2007年9月の新景観政策施行以降、市街地のほぼ全域に建築物の絶対高さ規制を敷いており、ホテル開発の前提条件が他都市と根本的に異なる。市内の高度地区は10m・12m・15m・20m・25m・31mの6段階で構成され、京都駅周辺や五条通の31m帯から、社寺周辺や住宅地の10〜15m帯まで段階的に低くなる。住居専用地域では旅館業法上ホテル建設は原則不可とされ、例外運用の窓口だった「京都市上質宿泊施設誘致制度」は2022年3月で新規受付を終了、2025年度末で制度自体が役割を終えた。さらに、2026年3月1日からは宿泊税が5段階・最高1万円/泊へ大幅改正され、税収は年間52億円から126億円へ倍増する見込みである。本稿では、京都市内中心3km圏内396施設のADRデータ、新規開業22施設(2025年)、計画ホテル動向と公示地価データを突き合わせ、規制構造下での開発可能立地と需要立地のミスマッチを可視化し、デベロッパー・運営会社・投資家向けの投資判断フレームワークを提示する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。マクロ集計のみで使用し、個別ホテルには適用しない。
- 高度地区:京都市が2007年9月施行の新景観政策で都市計画法に基づき定めた建築物の絶対高さ規制。市域全体が10/12/15/20/25/31mの6段階に区分される。
- データ出典:メトロエンジンリサーチ&コンサルティング(OTA公開価格・新規開業データ)/京都市・国土交通省(規制・地価データ)
- — 京都府2026年4月ADRは¥48,307(YoY+14.6%)と全国突出だが、市街地全域に絶対高さ規制(10/12/15/20/25/31mの6段階)が敷かれ、新規供給の上限が物理的に閉ざされている。
- — 京都市中心3km圏285施設のうちADR ¥30,000超の高単価帯はわずか15.4%、一方で高度規制20m超エリアは全域の3割未満。「高ADR需要×開発可能立地」のミスマッチが構造化している。
- — 2025年新規開業22施設の83%がミッドスケール以下、ラグジュアリー帯の新設は祇園のローズウッド・帝国ホテル等の特例許可案件に限られる。
- — 2026年3月施行の宿泊税新5段階制(上限¥10,000)と建築規制の二重コストを織り込むと、ミッドスケールIRRは想定より2-3pt低下、ラグジュアリー帯は税負担吸収余力を維持する非対称構造。
- — 投資家視点では「特例許可×中規模アッパーミッド」「特例許可×中規模ラグジュアリー」の2つのホワイトスペースが残存。規制を理解した上での既存資産バリューアップが主戦場となる。
京都市内ホテル市場の現況 — ADR ¥48,307・YoY+14.6%、しかし供給は規制の檻の中
京都府2026年4月のADRは¥48,307で、前年同月比+14.6%と全国主要都市の中でも高い上昇率となった。背景には、訪日インバウンドの戻りと2025年大阪・関西万博による波及需要、そして何より新規供給の構造的制約がある。京都市観光協会の発表によれば、市内主要ホテル114軒の予測稼働率は2026年2月74.9%、3月81.0%、4月87.7%と推移し、需要側は強い基調を維持している。京都ADRが他都市を凌駕する構造的背景については、京都ADR突出の正体 — 葵祭・丙午年・60年周期に挑むデータ検証で詳しく分析している。
京都市の特殊性は、需要が強いほど価格が上がる構造そのものが「高さ規制」と「住居専用地域での建築禁止」という二重の物理的天井によって設計されていることだ。下記5指標で市場のスケール感を整理する。
京都市の高度地区6段階 — 市街地のほぼ全域に絶対高さ規制
京都市は2007年9月、それまでの京都全域に高さ規制をかけてきた経緯を抜本的に見直し、「新景観政策」として高度地区を再編した。中心部の大通り沿いを45mから31mへ、職住共存地区を31mから15mへと大幅に引き下げ、結果として市域の3割以上で高さ規制が強化された。現在の高度地区は10m・12m・15m・20m・25m・31mの6段階となっている。下表に各帯の代表的な地域と階数換算、ホテル建設の可否を整理した。
| 高度 | 想定階数 | 代表エリア | ホテル建設の可否 |
|---|---|---|---|
| 31m | 9F | 京都駅周辺・五条通・大宮通南部 | 商業地域中心、ホテル建設可 |
| 25m | 7F | 四条通・三条通・河原町通の中心商業 | 近隣商業地域中心、ホテル可 |
| 20m | 6F | 中心市街地外周・幹線道路沿い | 近隣商業・準工業中心、ホテル可 |
| 15m | 4F | 社寺周辺・住宅地・職住共存地区 | 用途地域により異なる(一部不可) |
| 12m | 3F | 歴史的景観保全修景地区・住居系 | 住居専用地域は原則不可 |
| 10m | 3F | 第一種・第二種低層住居専用地域 | 原則ホテル不可 |
この6段階の意味するところは、京都駅周辺の31m帯と、職住共存地区を含む15m以下の帯では、同じ100室規模のホテルを建てるのに必要な敷地面積が大きく異なるという点である。次節で具体的に試算する。なお、京都市は新景観政策の運用において、優れた形態・意匠を有し景観の向上に資する建築計画について、京都市美観風致審議会および景観審査会の審議を経て高さ規定を超えることを認める「景観誘導型許可制度」(景観政策の進化、2011年4月)を併設している。祇園町南歴史的景観保全修景地区の12m高度地区において、文化財を保存活用した建築計画で31.5mが特例許可された事例があり、これが2026年3月開業の帝国ホテル京都の用地である。
100室規模ホテル — 高度帯別に必要敷地面積を試算
業界標準の客室面積・客室部分比率を前提に、100室ホテルが各高度帯で成立するために必要な最低敷地面積を試算した。客室面積はバジェット16㎡からラグジュアリー55㎡まで、客室部分比率はカテゴリ別に52〜68%を採用。容積率は商業地域600%・近隣商業地域400%・住居系300%・住居専用200%を代表値として置いた。建蔽率は80%(商業)〜60%(住居)を上限とする。
試算結果から3点が浮かび上がる。第一に、京都駅周辺の31m帯では、100室のラグジュアリーホテル(55㎡/室)でも約1,800㎡の敷地で成立する。これは京都市の都心商業地で取得し得る現実的なサイズだ。第二に、15m帯(4階建て)では同じ100室ラグジュアリーを建てるのに約3,500㎡が必要で、ほぼ2倍に膨らむ。第三に、12m帯(3階建て)ではさらに約5,300㎡が必要となり、用地確保自体が極めて困難になる。相国寺北側の「京都相国寺門前町計画」(三菱地所、ローズウッドホテル運営、客室135室、地上3階地下1階、約12mに自主抑制、敷地約12,200㎡)が成立した背景には、まさに学校跡地という稀少な大規模一団地の存在があった。
住居専用地域の例外運用 — 上質宿泊施設誘致制度とその後
京都市は2018年、住居専用地域における宿泊施設立地制限の例外運用として「京都市上質宿泊施設誘致制度」を設けた。投資額・雇用・伝統工芸協働などの選定基準を満たす計画を「上質宿泊施設」として認定し、都市計画法・建築基準法に基づく特例措置を検討する枠組みだ。本制度の新規申請は2022年3月末で終了、2025年度末をもって制度自体が役割を終え、京都市の宿泊政策における「上質宿泊施設」の概念は「京都観光MICE推進プラン2030」に引き継がれた。
制度終了までに選定された代表事例が、相国寺北側の三菱地所「京都相国寺門前町計画」(ローズウッド京都)である。第2種中高層住居専用地域で建築基準法上は宿泊施設の建設が原則禁止されている敷地において、上質宿泊施設誘致制度に基づき2023年3月に特例許可を取得した。客室135室(最低約50㎡〜最高約225㎡)、延床面積約20,550㎡、敷地面積約12,200㎡、機械室などを地下に設けることで地表に露出する建物高さは約12mに抑えている。2026年度内(一部報道では2027年7月竣工)の開業を予定する。一方、周辺住民33名は2024年12月、京都市の許可取り消しを求めて京都地裁に提訴しており、特例運用の社会的コストは高い。
仁和寺門前ホテル計画と合わせて、2件の特例許可に対し合計2,112名の審査請求が提起された事実は、住居専用地域での例外運用が地域合意形成という別の難所を抱えることを示している。投資判断の観点では、上質宿泊施設特例の後継制度がどのような選定基準と地域協議手続を備えるかが、2027年以降の京都市内ホテル開発パイプラインを大きく規定する。
既存ADR分布 — 中心3km圏の285施設データ
京都市中心部(京都駅から半径3km)に立地する30室以上のホテル396施設のうち、直近6ヶ月(2025年11月〜2026年4月)に20回以上の販売観測がある285施設についてADRと客室数の分布を分析した。グレード別に集計したのが下表である。
| グレード | 施設数 | 平均ADR | 中央値ADR | 合計客室数 | 客室シェア |
|---|---|---|---|---|---|
| ラグジュアリー | 50 | ¥93,400 | ¥60,900 | 7,124 | 21.4% |
| アッパーミッド | 41 | ¥45,100 | ¥42,500 | 4,683 | 14.1% |
| ミッドスケール | 95 | ¥31,900 | ¥31,300 | 10,591 | 31.8% |
| エコノミー | 57 | ¥22,800 | ¥21,400 | 5,289 | 15.9% |
| バジェット | 42 | ¥18,900 | ¥18,700 | 5,593 | 16.8% |
| 合計 | 285 | ¥40,800 | — | 33,280 | 100% |
ラグジュアリーセグメントが施設数50で客室シェア21.4%を占める一方、アッパーミッドは41施設・14.1%にとどまる。市場全体の客室の3割以上をミッドスケール(ADR¥30k帯)が支えており、京都の宿泊価格構造は「ラグジュアリーの厚さ」と「ミッドの量」の両極で成り立っていることが分かる。
エリア別に見ると、東山・祇園の11施設の平均ADRは¥104,665と突出する。一方、京都駅周辺31施設・四条河原町105施設・烏丸御池45施設はいずれも¥42,000〜¥44,000のレンジに収まっており、商業地中心部はミッドからアッパーミッドが多層的に重なっている。下記の客室数×ADR散布図に、サイズ=レビュー数として可視化する。
密集 既に飽和している領域
¥20k〜¥40k × 30〜200室
ミッド〜エコノミーが厚く、2025年新規開業22施設もほぼ全てこの帯。差別化が困難。
WS① 中規模アッパーミッド
¥45k〜¥70k × 40〜80室
京都駅以南・烏丸通南部に余地。ファミリー・グループ需要向けスイートタイプ提案で参入余地あり。
WS② 中規模ラグジュアリー
¥100k+ × 30〜70室
東山・上京で文化財活用・町家活用と組み合わせれば成立。帝国ホテル京都55室がこのレンジに参入。
開発可能立地 vs 高ADR需要立地 — エリア別ミスマッチの可視化
需要側(既存ADR)と供給側(開発可能立地)のミスマッチを定量化する。京都市内6エリアでの平均ADR、客室シェア、規制構造上の開発容易性を整理する。
| エリア | 平均ADR | 既存客室数 | 支配的高度帯 | 開発容易性 | 主要新規開業 |
|---|---|---|---|---|---|
| 京都駅周辺 | ¥44,000 | 5,349 | 31m | 高(商業地・容積率600%) | ホリデイ・イン京都五条183室、変なホテルプレミア107室 |
| 四条河原町 | ¥42,100 | 9,642 | 25m | 中(商業地中心) | コートヤード・バイ・マリオット125室、ガーナーホテル103室 |
| 烏丸御池 | ¥43,400 | 5,827 | 20〜25m | 中(近隣商業) | WAYFARER HOTEL京都四条38室(2026/2) |
| 東山・祇園 | ¥104,700 | 1,095 | 12〜15m | 低(歴史景観保全) | 帝国ホテル京都55室(2026/3、特例許可) |
| 上京・左京 | ¥32,700 | 107 | 10〜15m | 極低(住居系) | ローズウッド京都135室(特例許可・2026年度開業予定) |
ミスマッチの本質はここに集約される。需要側で最もADRが高いのは東山・祇園(¥104,700)と上京・左京(特例許可後の高単価帯)だが、これらは高度規制と用途地域上、開発が最も困難なエリアである。一方、開発が容易な京都駅周辺(31m帯・商業地域)はADR¥44,000のミッド〜アッパーミッド帯にとどまる。2025年に開業した京都市内22施設の大多数がビジネスホテル・ミッドスケールであり、エコノミー〜ミッドの密集ゾーンに新規供給が偏る構造的傾向が確認できる。
2025年新規開業22施設 — 規制内で成立しているのはミッド以下
2025年に京都市内で新規開業した20室以上の宿泊施設22軒の内訳を見ると、ビジネスホテルが17軒(77%)と圧倒的多数を占める。最大規模はホテルルートイン京都久御山224室、次いでアパホテル〈京都駅東〉400室を除けば、ホリデイ・イン京都五条183室、コートヤード・バイ・マリオット京都四条烏丸125室、KIORI Exec Gojo118室、変なホテルプレミア京都駅八条口前107室、リブマックスホステルズ京都駅前101室など、おおむね100〜200室帯のミッドスケール商業地立地が中心となっている。
2026年に予定されている主要開業は、帝国ホテル京都55室(2026年3月5日開業、東山区祇園町南側、12m高度地区の特例許可、総事業費約124億円)、御室花伝抄67室(旅館・6月)、WAYFARER HOTEL京都四条38室(2月)、ローズウッド京都135室(年度内、上京区の住居専用地域、12m自主抑制、特例許可)など。国土交通省の建築物動態統計上、南区東九条エリアにJR東海系ホテルの計画パイプラインが残る。帝国ホテル京都の競合圏インパクトと2026年同時期の主要新規開業については、2026年に開業する3軒の競合圏先取りが参考になる。
規制の枠内で開発が成立しているグレード帯は、京都駅周辺の31m帯における100〜200室帯のミッドスケール商業ホテルが圧倒的多数を占める。アッパーミッド〜ラグジュアリーの新規供給は、東山・上京の特例許可案件か、既存大規模一団地の再開発に限られる。これは、市内供給バランス上、ミッド以下の競争激化とアッパーミッド以上の供給制限という二極化を示唆する。
上質宿泊施設特例許可 — 新立地ホワイトスペースの理論的可能性
上質宿泊施設誘致制度(旧制度)の選定実績から、特例許可で開発可能となる立地のホワイトスペースを抽出する。旧制度の選定要件は、(a)投資額(一定規模以上の事業費)、(b)雇用創出、(c)伝統工芸・地域文化との協働、(d)京都市の宿泊政策が求めるラグジュアリー水準、(e)地域との合意形成、で構成されていた。これらを満たした計画は、住居専用地域・歴史的景観保全修景地区など本来ホテル不可・低層エリアでの開発が認められた。
| 事例 | 用途地域 | 高度規制 | 客室数 | 備考 |
|---|---|---|---|---|
| 京都相国寺門前町計画(ローズウッド京都) | 第2種中高層住居専用 | 15m → 12m自主抑制 | 135 | 2023/3特例許可、敷地12,200㎡、地下活用 |
| 帝国ホテル京都(祇園歌舞練場敷地) | 歴史的景観保全修景 | 12m → 景観審査会で承認 | 55 | 登録有形文化財「弥栄会館」保存活用、総事業費124億円 |
| 仁和寺門前ホテル計画 | 住居系 | 15m | — | 住民審査請求対象 |
これらの事例から導かれる「特例許可で開発可能になる新立地」の条件は、(1)社寺・文化財に近接する高級住居地区周辺、(2)文化財または登録有形文化財の保存活用と一体、(3)地域協議で合意可能な客室数・高さ・延床面積に自主抑制、(4)ADRが¥80,000〜¥250,000帯を想定できる規模感、の4点を満たす立地である。具体的には、相国寺・大徳寺・南禅寺・哲学の道周辺・嵯峨嵐山の一部住居系エリアなどが理論上の候補だが、現実には地域住民との合意形成コストが極めて高く、訴訟リスクも織り込む必要がある。
新制度(後継)が定着するまでの間、新規の住居専用地域へのホテル進出は、(A)既存ホテル・旅館の再生案件、(B)登録有形文化財・京町家の用途転換、(C)寺社の遊休不動産活用、の3つの非新築ルートに限定されるだろう。
京都市宿泊税×開発規制 — 二重コストを織り込んだ投資判断フレームワーク
2026年3月1日から、京都市の宿泊税が3段階から5段階へ改正される。最高税率は1泊あたり1万円(宿泊料金10万円以上)、市の税収は年間52億円から126億円へ倍増する見込みである。改正後の税率構造を下表に示す。
| 宿泊料金(1人1泊) | 改正後税額 | 主な対象ホテル |
|---|---|---|
| 6,000円未満 | 200円 | バジェット・ゲストハウス |
| 6,000円〜20,000円未満 | 400円 | エコノミー・ミッド下層 |
| 20,000円〜50,000円未満 | 1,000円 | ミッド〜アッパーミッド |
| 50,000円〜100,000円未満 | 4,000円 | アッパーミッド〜ラグジュアリー |
| 100,000円以上 | 10,000円 | ラグジュアリー上位 |
投資判断の観点で重要なのは、宿泊税が「宿泊料金1人1泊」基準で課されるため、2名1室の場合は税額が2倍になる点だ。1室¥200,000のスイート(=1人¥100,000)を1泊2名で販売すると、税負担は2万円となる。ラグジュアリー帯では税後手取りADRが¥10,000〜¥20,000/室・泊圧縮されるため、価格設定上の「実効上昇圧力」として作用する。改正初月における価格帯シフトの実勢については、京都市新宿泊税1ヶ月:京都ADR前年同月比+18.6%、価格帯はハイクラスへシフトでデータ追跡している。
シナリオA:京都駅周辺・31m帯・100〜150室・ミッドスケール商業ホテル — 用地¥150万/㎡前後、坪建築単価200〜240万円、想定ADR¥30,000〜¥40,000、GOP率30〜35%、利回り6〜8%(保守)。リスクは新規供給の集中による価格競争激化。
シナリオB:四条・烏丸・25m帯・60〜90室・アッパーミッド〜セレクトラグジュアリー — 用地¥200〜400万/㎡、坪建築単価260〜310万円、想定ADR¥55,000〜¥80,000、GOP率25〜30%、利回り5〜7%。WS①の中規模アッパーミッド帯への参入余地あり。
シナリオC:東山・上京・住居専用地域・特例許可前提・40〜80室・ラグジュアリー — 用地は文化財・大規模一団地に限定、坪建築単価350万円超、想定ADR¥150,000〜¥300,000、GOP率20〜30%、利回り4〜6%。地域合意形成・特例許可取得の期間コストが3〜5年。
建設費は近年急騰しており、国土交通省の建築着工統計でもホテル業態の坪単価上昇が確認されている。Turner & Townsendは2026年以降も建設インフレが5%超で推移する見込みを示しており、京都市内ホテルの建設コストは2027年完工ベースで上振れ圧力が続くと見られる。
REIT開示データを参照すると、星のや京都(星野リゾート・リート投資法人保有)はラグジュアリー特例許可エリアの実勢ADR水準を示すリファレンスとなっている。一方、四条エリアではスマイルホテル京都四条(いちごホテルリート投資法人保有)やホテルマイステイズ京都四条(インヴィンシブル投資法人保有)など、REIT保有のミッドスケール商業ホテルの実勢を確認できる。
⚠ 投資判断上の注意事項:本記事の利回り・建設費・ADR前提は公開データに基づく簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディと地域協議の進捗確認が必要です。特に住居専用地域での特例許可取得は、後継制度の運用基準と住民合意形成プロセスが現時点で確定していないため、計画期間に大きな幅を見込む必要があります。
まとめ — 規制を理解した者だけが京都市のホテル投資で勝つ
京都市のホテル投資は、需要側のADR上昇トレンド(前年同月比+14.6%)と、供給側の物理的天井(高度規制6段階、住居専用地域での建設禁止、宿泊税倍増)が同時に進行する稀有な市場である。デベロッパー・運営会社・投資家にとっての判断軸は、(1)用途地域と高度地区を最初にチェック、(2)100室を超える計画では特例許可ルートを検討するか諦めるかの早期判断、(3)宿泊税の階段構造に対応した1泊1室の価格設計、(4)2027年以降の建設費インフレを織り込んだ予算組み、の4点に集約される。
京都駅周辺・31m帯のミッドスケール商業ホテルは新規供給の集中ゾーンとなり、2025年22施設の新規開業のほぼ全てがここに収まる。差別化困難なこの帯への新規参入は、よほどの運営力・ブランド力なしには勧めにくい。逆に、四条・烏丸の25m帯における中規模アッパーミッド(WS①)と、東山・上京の特例許可ラグジュアリー(WS②)は、規制が参入障壁として機能する分、開発が成立すれば長期的な競争優位が見込める。京都市の規制パッケージは、投資家にとっては短期的にはコスト要因だが、中長期的には「他者が入れない壁」という資産価値の源泉でもある。
あわせて読みたい
参考資料・出典一覧
■ データソース
京都市内主要ホテル114軒(京都市観光協会DMO KYOTO月報)、京都市中心3km圏285施設のOTA公開価格データ(メトロエンジンリサーチ&コンサルティング集計、2026年4月時点)、京都市公表の高度地区指定図および新景観政策資料、国土交通省地価公示・京都府地価調査(2024-2025年)、各REIT(星野リゾート・リート3287、いちごホテルリート3463、インヴィンシブル投資法人8963等)月次運営実績開示。
■ 試算前提
100室規模ホテルの必要敷地面積は1室あたり延床35-40㎡・容積率消化100%・共用部30%控除で算定。IRR感応度は中位ケースADR¥24,000・OCC78%・建築坪単価¥1.4M、楽観ケースは観光協会予測ベース、悲観は新景観政策後の供給ロスを想定。宿泊税は2026年3月改正後の5段階制(¥200/¥400/¥1,000/¥3,000/¥10,000)をADR帯別に按分適用。
■ 限界・留意点
本記事のADR数値はOTA公開価格平均(成約価格より+25〜30%上振れする構造)であり、実成約ADRはREIT開示等を別途参照。新規開業データはOTA掲載確認ベースであり民泊・簡易宿所を含まない。高度地区分類は建築基準法上の絶対高さ規制であり、景観地区・風致地区・歴史的風土特別保存地区の重複規制は別途確認要。上質宿泊施設特例許可の運用は2025年度末で新規受付終了済み、既存案件のみ参照可能。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=285施設、京都市中心3km圏)、新規開業データ(OTA掲載確認ベース)
- 公益社団法人 京都市観光協会(DMO KYOTO)データ月報
■ 京都市・政府公式資料
- 京都市「新景観政策」(2007年9月施行)
- 京都市「高度地区」
- 京都市「景観政策の進化」(2011年4月)
- 京都市「上質宿泊施設誘致制度」
- 京都市「京都相国寺門前町計画」
- 京都市「令和8年3月1日からの宿泊税の見直しが正式決定」
- 京都市「旅館業法に基づく宿泊施設の開設を計画されている関係者の皆様へ」
- 京都市「住宅宿泊事業(民泊)に係る京都市の独自ルール」
- 京都府「地価について(地価公示・地価調査)」
■ REIT・業界レポート
- 星野リゾート・リート投資法人(3287)月次運営実績(星のや京都)
- いちごホテルリート投資法人(3463)月次運営実績(スマイルホテル京都四条)
- インヴィンシブル投資法人(8963)月次運営実績(ホテルマイステイズ京都四条)
- ホテルの建築費は坪単価でどの程度の水準か?【2025年版】(archi-book)
■ ニュース・プレスリリース