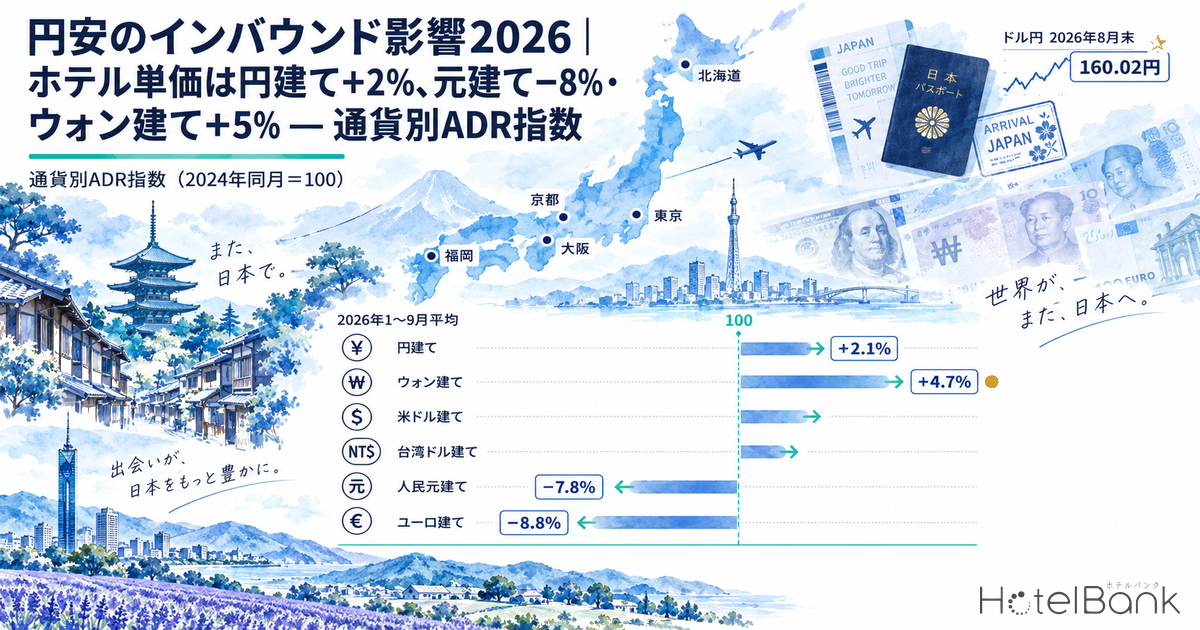
円安はインバウンドにどこまで効いているのか。三菱UFJ銀行の公表仲値で見ると、2026年8月末のドル円は160.02円、9月末は157.35円と、2024年8月末(144.80円)から見て8月末は1割以上、9月末も9%近い円安水準にある。一方で、メトロエンジンリサーチが集計した全国のホテル推定成約ADR(47都道府県の中央値を対象施設数で加重平均した値、対象17,112施設)は2026年8月が¥11,500と、2024年8月比で+0.9%にとどまった。円建てではほぼ横ばいの単価が、訪日客の財布の通貨で測り直すと何%の値上げ、あるいは値下げに見えているのか。本稿では全国と主要5エリア(東京都・大阪府・京都府・福岡県・北海道)の推定成約ADRを2024年1月から2026年9月まで33か月分そろえ、各月末の為替で割り戻した通貨別ADR指数(基準=2024年同月)を作り、観光庁「宿泊旅行統計調査」とJNTOの国籍別訪日客数に重ねて、どの国のゲストに価格の余地が残っているかを読み解く。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。「全国」は47都道府県の中央値を各県の対象施設数で加重平均した当社集計値です。対象はビジネス・シティ・リゾート・旅館・カプセルの検証済み業態で、月ごとの対象施設数は全国で15,793〜17,209施設。
- 通貨別ADR指数:各月の推定成約ADR(円)を、その月末の対円為替レートで割って現地通貨建てに換算し、2024年の同じ月を100とした指数。円建て指数は為替換算をしない円のADRそのものの指数。為替は三菱UFJ銀行の公表仲値(TTSとTTBの中央値、月末営業日)を用い、台湾ドルは同行の公表対象外のため、米ドル/円の仲値と台湾中央銀行が公表する米ドル/台湾ドルの銀行間終値から算出したクロスレート。
- 相関係数(r):2025年1月〜2026年8月の20か月について、月次の前年同月比どうしのピアソン相関。相関は因果を示しません。
- データ出典:メトロエンジンリサーチ(ADR)、三菱UFJ銀行・台湾中央銀行(為替)、観光庁「宿泊旅行統計調査」、JNTO「訪日外客統計」
- — 円建て+2.1%:全国のホテル推定成約ADRは2026年1〜9月平均で2024年同月比+2.1%、8月単月は¥11,500で+0.9%(対象17,112施設)とほぼ横ばい。
- — 通貨で測ると−9%〜+5%:同じ期間の指数は米ドル建て−2.6%、人民元建て−7.8%、台湾ドル建て−3.8%、ユーロ建て−8.8%で、ウォン建てだけが+4.7%。
- — ウォン建ては3か月で反転:2026年5月の+12.0%から、7〜8月のウォン高で8月は−5.7%へ。8月は円以外の5通貨すべてで2024年同月を下回った。
- — エリア差:1〜9月平均の円建て指数は福岡県117.2・東京都114.4・北海道110.0、大阪府101.8・京都府101.1。福岡県も人民元建てでは+6.0%にとどまる。
- — 為替と訪日客数の符号が整合するのは韓国だけ(r①=+0.68、r②=−0.50、2025年1月〜2026年8月の20か月)。相関は因果を示さない。
円建てADRは2024年比+2%、通貨で測ると−9%から+5%までばらける
まずは円建ての動きを押さえておきたい。全国の推定成約ADRは2024年8月が¥11,400、万博開催中の2025年8月が¥12,000、2026年8月が¥11,500で、2026年8月は前年同月比−4.1%、2年前比では+0.9%になる。9月は¥11,000と前年同月比+4.9%、2年前比+10.7%まで戻しており、2026年1〜9月の平均で見ると円建て指数は102.1、つまり2024年の同月比で+2.1%の水準にある。円建てのホテル単価は、2025年に一度積み上がった後、2026年はほぼ2024年の高さに落ち着いたと読める。なお基準を2019年に置いて同じ通貨別換算を行った結果は、日本のホテル、ドル建てでは2019年より7.9%安い — 円建て+38.3%との通貨別ギャップで整理している。
ところが同じADRを訪日客の通貨で測り直すと、景色が変わる。2026年1〜9月平均の指数は米ドル建てで−2.6%、人民元建てで−7.8%、台湾ドル建てで−3.8%、ユーロ建てで−8.8%と、円建てでは値上がりしているはずの単価が、4通貨では2024年より安くなっている。唯一の例外がウォン建てで、+4.7%と円建てを上回る。2024年にかけてウォンが対円で弱かった分、2026年前半のウォン建て価格は円建て以上に高く見えていたからだ。ここに本稿の主題である非対称がある。円建て+2%という同じ事実が、韓国のゲストには+5%の値上げ、中国本土のゲストには−8%の値下げとして届いている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(全国=47都道府県の推定成約ADR中央値を対象施設数で加重平均、各月の対象施設数は15,793〜17,209)
通貨別ADR指数の21か月 — 2026年夏に全通貨が100を割り、ウォンだけ急落した
指数の推移を月ごとに追うと、為替がホテル単価の「見え方」をいかに動かすかがわかる。2025年は春の円高局面で米ドル建て・人民元建て・ウォン建ての指数がそろって110前後まで上がり、現地通貨で見た日本のホテルは2024年より1割高かった。それが2025年秋以降、円が対ドルで150円台後半、対ユーロで180円台へ下落するにつれて指数は切り下がり、2026年2月には人民元建てが90.6、ユーロ建てが87.5まで低下している。2026年8月時点では円建て+0.9%に対し、米ドル建て−8.7%、ウォン建て−5.7%、人民元建て−13.4%、台湾ドル建て−9.5%、ユーロ建て−12.7%と、円以外の5通貨すべてで2024年同月を下回った。
注目したいのはウォンの動きである。100ウォンの対円レートは2026年5月末に10.64円、6月末に10.48円とウォン安が続いていたが、7月末に11.22円、8月末に11.62円へと短期間でウォン高・円安に振れた。その結果、5月には円建て+4.7%に対しウォン建て+12.0%と韓国のゲストに最も高く見えていた日本のホテルが、8月には円建て+0.9%に対しウォン建て−5.7%へと、わずか3か月で2024年比の値下がりに転じた。7月31日に日米両政府が協調で円買い介入に踏み切った後もウォン高・円安の関係は維持されており、9月末も11.58円で推移している。韓国市場に限れば、2026年夏は「為替が勝手に値下げしてくれた」局面といえる。
出典:メトロエンジンリサーチ(ADR)、三菱UFJ銀行 公表仲値・台湾中央銀行(為替)よりホテルバンク編集部作成
為替の水準そのものも並べておく。2024年8月末と2026年8月末を比べると、円は対米ドルで+10.5%、対ユーロで+15.6%、対人民元で+16.6%、対台湾ドルで+11.5%、対ウォンで+7.0%だけ安くなった(いずれも各通貨の対円上昇率)。円の下落幅が最も小さいのがウォンで、最も大きいのが人民元とユーロである。つまり円建てADRが同じ+2%でも、ユーロ圏や中国本土のゲストほど値下げの幅が大きく、韓国のゲストほど小さい。この順序は、後述する国別の訪日客の伸びとは必ずしも一致していない。
| 時点 | 米ドル | ユーロ | 人民元 | 100ウォン | 台湾ドル |
|---|---|---|---|---|---|
| 2024年8月末 | 144.80円 | 160.44円 | 20.40円 | 10.86円 | 4.53円 |
| 2025年8月末 | 146.92円 | 171.47円 | 20.63円 | 10.62円 | 4.80円 |
| 2026年5月末 | 159.39円 | 185.66円 | 23.52円 | 10.64円 | 5.08円 |
| 2026年8月末 | 160.02円 | 185.50円 | 23.78円 | 11.62円 | 5.05円 |
| 2026年9月末 | 157.35円 | 178.34円 | 23.45円 | 11.58円 | 4.94円 |
出典:三菱UFJ銀行 公表仲値(TTSとTTBの中央値・月末営業日)、台湾ドルは台湾中央銀行 米ドル/台湾ドル銀行間終値によるクロスレート。ホテルバンク編集部作成
主要5エリアの通貨別指数 — 福岡・東京は円建て+15%前後でも元建てなら+4〜6%
エリア別に見ると、円建ての上昇幅が大きいエリアほど通貨別の非対称も大きくなる。2026年1〜9月平均の円建て指数は福岡県が117.2、東京都が114.4、北海道が110.0と2024年を1割以上上回る一方、大阪府は101.8、京都府は101.1と2024年並みに戻った。大阪府は万博が開催された2025年の年間平均で129.3まで上がった反動で、2026年は前年比で大きく下げているが、2年前比では横ばいという位置づけになる。
この円建て指数を通貨別に展開したのが次の表である。福岡県は円建てで+17.2%の上昇にもかかわらず、人民元建てでは+6.0%、ユーロ建てでは+4.7%にとどまる。東京都も円建て+14.4%に対し人民元建て+3.5%、ユーロ建て+2.2%で、欧州と中国本土のゲストから見れば2024年とほぼ同じ価格である。逆にウォン建ては福岡県で+20.6%、東京都で+17.7%と円建てを上回り、韓国のゲストにとって九州・首都圏のホテルは2026年前半、明確に値上がりしていた。それでも韓国からの訪日客は2026年8月に850,500人(前年同月比+28.7%)と増え続けており、韓国市場の需要が為替以外の要因で支えられていることを示唆する。
| エリア | 2026年8月 推定成約ADR(円) | 円建て | 米ドル建て | ウォン建て | 人民元建て | 台湾ドル建て | ユーロ建て |
|---|---|---|---|---|---|---|---|
| 全国 | 11,538 | 102.1(+2.1%) | 97.4(−2.6%) | 104.7(+4.7%) | 92.2(−7.8%) | 96.2(−3.8%) | 91.2(−8.8%) |
| 東京都 | 11,810 | 114.4(+14.4%) | 109.3(+9.3%) | 117.7(+17.7%) | 103.5(+3.5%) | 108.0(+8.0%) | 102.2(+2.2%) |
| 大阪府 | 9,058 | 101.8(+1.8%) | 97.2(−2.8%) | 104.6(+4.6%) | 92.0(−8.0%) | 96.0(−4.0%) | 90.9(−9.1%) |
| 京都府 | 13,099 | 101.1(+1.1%) | 96.5(−3.5%) | 103.9(+3.9%) | 91.4(−8.6%) | 95.4(−4.6%) | 90.4(−9.6%) |
| 福岡県 | 11,308 | 117.2(+17.2%) | 111.9(+11.9%) | 120.6(+20.6%) | 106.0(+6.0%) | 110.6(+10.6%) | 104.7(+4.7%) |
| 北海道 | 12,230 | 110.0(+10.0%) | 104.9(+4.9%) | 113.0(+13.0%) | 99.4(−0.6%) | 103.8(+3.8%) | 98.2(−1.8%) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年1〜9月の各月指数の単純平均。赤字は2024年同月平均を下回る水準)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
直近の2026年8月単月に絞ると、非対称はさらに鮮明になる。東京都・大阪府・京都府は円建てですら2024年8月を下回り(それぞれ−2.8%、−4.0%、−2.8%)、人民元建てでは−16〜18%、ユーロ建てでは−16〜17%の値下げに相当する。福岡県と北海道は円建てで+4〜5%を保ったが、それでも円以外の5通貨すべてで2024年より安い。8月は中国本土からの訪日が大きく減った月でもあり、都市部のホテルが円建てで単価を譲った背景に、通貨側の追い風が十分に効かなかった市場構成の変化があると読める。
| エリア | N(対象施設) | 円建て | 米ドル建て | ウォン建て | 人民元建て | 台湾ドル建て | ユーロ建て |
|---|---|---|---|---|---|---|---|
| 全国 | 17,112 | +0.9% | −8.7% | −5.7% | −13.4% | −9.5% | −12.7% |
| 東京都 | 1,140 | −2.8% | −12.0% | −9.1% | −16.6% | −12.8% | −15.9% |
| 大阪府 | 653 | −4.0% | −13.1% | −10.3% | −17.6% | −13.9% | −16.9% |
| 京都府 | 605 | −2.8% | −12.1% | −9.2% | −16.6% | −12.8% | −16.0% |
| 福岡県 | 476 | +4.3% | −5.6% | −2.5% | −10.5% | −6.4% | −9.8% |
| 北海道 | 960 | +5.2% | −4.8% | −1.7% | −9.8% | −5.6% | −9.0% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年8月、2024年8月=100との差。Nは当月の推定成約ADR対象施設数)
観光庁・JNTO統計と重ねる — 7月の外国人延べ宿泊は−6.5%、国別の明暗は通貨の順序と一致しない
需要側の数字を確認しておきたい。観光庁「宿泊旅行統計調査」の第2次速報によれば、2026年7月の外国人延べ宿泊者数は1,331万人泊で前年同月比−6.5%だった(8月31日公表の第1次速報では1,358万人泊・−4.6%とされていたが、9月30日公表の第2次速報で下方改定された)。続く2026年8月の第1次速報では1,264万人泊・−10.3%と減少幅が広がっている。国籍別(客室数20室以上の施設ベース)では7月の第1位が台湾の212万7,160人泊(+24.7%)、第2位が中国の177万1,610人泊(−44.7%)、第3位が韓国の154万5,430人泊(+28.4%)、第4位が米国の134万7,120人泊(−3.2%)、第5位が香港の60万9,630人泊(+49.3%)で、上位5つの国・地域で全体の63.4%を占める。第1次速報時点の減少分を国別・都道府県別に分解した結果は、7月の外国人延べ宿泊−4.6%、減少の93%は中国 — 除けば−1.0%で地方18県は増加で詳しく分析している。
JNTOの訪日外客数(8月推計値)も同じ構図を示す。総数は3,098,900人(前年同月比−9.6%)と2か月ぶりの減少だったが、韓国が850,500人(+28.7%)で23市場の最多、台湾が666,000人(+7.3%)、香港が247,300人(+9.4%)と東アジアの近距離市場は増え、中国が418,000人(−59.0%)と大きく減り、米国は197,400人(+1.5%)の小幅増だった。中国の減少についてJNTOは、中国政府による日本への渡航注意喚起の影響に言及している。
| 国・地域 | 7月 外国人延べ宿泊者数(人泊) | 同 前年同月比 | 8月 訪日客数(人) | 同 前年同月比 | 8月 通貨別ADR指数(全国・2024年同月=100) |
|---|---|---|---|---|---|
| 台湾 | 2,127,160 | +24.7% | 666,000 | +7.3% | 90.5(台湾ドル建て) |
| 中国 | 1,771,610 | −44.7% | 418,000 | −59.0% | 86.6(人民元建て) |
| 韓国 | 1,545,430 | +28.4% | 850,500 | +28.7% | 94.3(ウォン建て) |
| 米国 | 1,347,120 | −3.2% | 197,400 | +1.5% | 91.3(米ドル建て) |
| 香港 | 609,630 | +49.3% | 247,300 | +9.4% | 91.3(米ドル建て) |
出典:観光庁「宿泊旅行統計調査」2026年7月(第2次速報)国籍別外国人延べ宿泊者数、JNTO「訪日外客数 2026年8月推計値」、通貨別ADR指数はメトロエンジンリサーチ・三菱UFJ銀行・台湾中央銀行のデータよりホテルバンク編集部作成
ここで通貨の順序と需要の順序を突き合わせると、素直な関係にはなっていない。通貨で見て最も「安くなった」のは人民元建て(8月指数86.6)とユーロ建て(87.3)だが、中国からの宿泊は−44.7%で、欧州からの宿泊はフランス+8.9%、ドイツ+5.3%、スペイン+10.8%と堅調ではあるものの、韓国(+28.4%)や台湾(+24.7%)には届かない。最も値下げ幅が小さいウォン建て(94.3)の韓国が最も伸びている。為替が訪日需要の主役ではない、という当たり前の事実がまず確認できる。
相関で見る通貨の追い風 — 符号が整合するのは韓国だけ
では為替はまったく効いていないのか。2025年1月から2026年8月までの20か月について、各通貨の対円上昇率(前年同月比)と、その国からの訪日客数の前年同月比との相関係数r①を取った。あわせて、現地通貨建てADRの前年同月比と訪日客数YoYの相関r②も示す。価格感応的な市場であれば、r①は正(通貨が強くなるほど来る)、r②は負(現地通貨で高くなるほど来ない)になるはずである。
| 国 | 対応通貨 | r①:通貨の対円上昇率 × 訪日客数YoY | r②:現地通貨建てADR YoY × 訪日客数YoY | 訪日客数YoY平均 |
|---|---|---|---|---|
| 韓国 | ウォン | +0.68 | −0.50 | +12.8% |
| 台湾 | 台湾ドル | +0.34 | −0.04 | +15.4% |
| 香港 | 米ドル(香港ドルは米ドル連動) | +0.32 | −0.46 | +2.0% |
| 米国 | 米ドル | −0.64 | +0.38 | +16.0% |
| 中国 | 人民元 | −0.72 | +0.38 | −2.1% |
| フランス | ユーロ | +0.02 | +0.62 | +15.7% |
| ドイツ | ユーロ | −0.28 | +0.78 | +23.1% |
| イタリア | ユーロ | −0.45 | +0.69 | +25.9% |
| スペイン | ユーロ | −0.65 | +0.67 | +29.3% |
出典:JNTO「訪日外客統計」、メトロエンジンリサーチ、三菱UFJ銀行・台湾中央銀行のデータよりホテルバンク編集部作成(n=20か月、2025年1月〜2026年8月、全国の推定成約ADRを使用)
出典:JNTO「訪日外客統計」、メトロエンジンリサーチ、三菱UFJ銀行・台湾中央銀行のデータよりホテルバンク編集部作成
結果は明快で、両方の符号が価格感応の仮説と整合するのは韓国だけだった(r①=+0.68、r②=−0.50)。ウォンが対円で強い月ほど韓国からの訪日客は増え、ウォン建てのホテル単価が上がった月ほど伸びが鈍る。台湾と香港はr①が弱い正(+0.34、+0.32)で、方向は整合するが説明力は限られる。中国はr①が−0.72と強い負だが、これは2025年秋以降の渡航注意喚起で訪日客が6割近く減った時期に人民元が対円で強くなっていたという同時進行の産物であり、為替が需要を減らしたと読むべきではない。米国も−0.64と負で、ドル高の月ほど米国人が減る形になるが、2025年のドル安局面で米国からの訪日が2桁の伸びを示した後、2026年はドル高とともに伸びが鈍った、という基調の重なりが大きい。欧州4か国はr②が+0.6〜+0.8の正で、ユーロ建てで高くなるほど来るという不自然な符号になっており、長距離市場の構造的な増勢が価格の変化を上書きしていると解釈するのが自然だろう。
整理すると、為替が月次の需要変動に対して統計的に見えるのは近距離・短期滞在・リピート率の高い韓国で、そこでも相関は中程度である。残る市場では、政策(中国)、所得と航空座席(欧米)、休暇制度(台湾・香港)といった為替以外の変数が支配的で、通貨の追い風は「来るかどうか」よりも「来た人が宿泊にいくら払えるか」に効いていると考えるほうが実態に近い。
出典:三菱UFJ銀行 公表仲値(100ウォンの対円レート・月末)、JNTO「訪日外客統計」よりホテルバンク編集部作成
どの国のゲストに価格の余地が残っているか — 通貨別の値付け論点
ここまでの数字を、宿泊施設の運営者の視点で読み替えたい。2026年の通貨別指数が示しているのは、円建てで単価を据え置いたとしても、ゲストの通貨によっては2024年比で1割前後の値下げになっているという事実である。そこに価格の余地、つまりアップサイドがある。
韓国(ウォン建て指数 8月94.3・9月104.6)。2026年前半はウォン建てで2024年比+2〜12%と円建てより高く見えていたにもかかわらず訪日客は前年同月比+8〜28%の増加で推移し、夏以降はウォン高で指数が一気に下がった。価格感応性が相対的に高い市場だけに、9月のウォン高一服(9月末11.58円)を踏まえても、秋冬の九州・関西・首都圏で韓国客比率の高い施設は、ウォン建ての実効価格が2024年並みに戻った今が単価を見直す機会になる。目安として、ウォン建て指数が100に戻るまでの円建て上昇余地は8月の全国水準で約6%ある。
台湾(台湾ドル建て指数 8月90.5・1〜9月平均96.2)。7月の延べ宿泊が+24.7%で国籍別首位、8月の訪日客も+7.3%と増勢を保ちながら、台湾ドル建ての価格は2024年より1割近く安い。r①は+0.34と為替との整合も見られる。北海道・九州・関西の台湾比率の高いエリアでは、台湾ドル建てで2024年水準に戻すだけでも約1割の円建て上昇幅が計算上は存在する。
欧州(ユーロ建て指数 8月87.3・1〜9月平均91.2)。最も値下がり幅が大きいにもかかわらず訪日は2桁増が続き、相関からは価格感応性がほとんど読み取れない。長期滞在・高単価帯のゲストが多い市場であり、通貨別で見れば最も余地が大きい。地方の旅館・リゾートでユーロ圏の比率が上がっている施設は、円建て単価の引き上げがユーロ建てでは据え置きに見える点を活かせる。
米国(米ドル建て指数 8月91.3)。ドル建てでは2024年より9%安いが、訪日客の伸びは+1.5%と鈍化しており、価格よりも需要側の頭打ちが論点になる。余地はあるが、数量を伴わない値上げになりやすい市場として慎重に扱いたい。
中国本土(人民元建て指数 8月86.6)。通貨で見れば最も安いが、需要は政策要因で決まっており、為替の余地を価格に乗せる局面ではない。回復時には人民元建てで1割以上の値下がりという「蓄えられた追い風」が一気に効く可能性があり、その時点の価格設計を今から準備しておく意味はある。中国客が6割減となった局面でも都市部のADRがどう動いたかは、中国人訪日-60.4%でも東京・京都はADR上昇 — 労働節2026の4都市実測が4都市の実測で確認している。
通貨側の余地を円建ての値付けに反映するかどうかは、各施設のゲスト構成と競合環境次第である。ただ、少なくとも「円建てで前年並み」という判断軸だけでは、ゲストの大半にとって実質的な値下げを続けていることになる。2026年9月時点の為替見通しを確認すると、三菱UFJリサーチ&コンサルティングは9月8日公表の短期経済見通しで2026年7〜9月期のドル円を159.4円、10〜12月期を156.0円、2027年度平均を153.8円と置き、野村證券は8月26日のレポートで年末にかけて150円台半ばへの調整を予想している(7月8日時点では年末155円前後、夏場に160〜165円のレンジでピークという見方だった)。年末に向けて緩やかな円高が各社の中心シナリオであれば、通貨別で見た値下げ幅は縮小に向かう。追い風が吹いているうちに、どの通貨のゲストにどこまで反映させるかを決めておく局面だといえる。
まとめ
全国のホテル推定成約ADRは2026年1〜9月平均で2024年同月比+2.1%、2026年8月単月では+0.9%と、円建てではほぼ横ばいだった。これを各月末の為替で現地通貨に換算すると、2026年1〜9月平均で米ドル建て−2.6%、人民元建て−7.8%、台湾ドル建て−3.8%、ユーロ建て−8.8%の値下げに相当し、ウォン建てだけが+4.7%の値上げに見えていた。そのウォンも7〜8月のウォン高で8月には−5.7%へ転じ、「円建て+0.9%でもウォン建ては−5.7%」という非対称が生まれている。需要側では2026年7月の外国人延べ宿泊者数が1,331万人泊(−6.5%)、8月が1,264万人泊(−10.3%)と減少し、国別には韓国・台湾・香港の増加と中国の大幅減が対照的だった。為替と訪日客数の相関が仮説どおりの符号になったのは韓国のみで、他の市場では為替以外の要因が支配的である。運営者にとっての示唆は、通貨別に見れば価格の余地が最も大きいのは欧州と台湾、次いで韓国で、米国は需要の鈍化、中国は政策要因により、為替の余地を価格に乗せる順序が異なるという点にある。本稿のADRは推定値であり、2026年9月分は直近に確定した月のため、対象施設の追加により今後わずかに変動する可能性がある。
よくある質問
Q. 円安でホテルの外国人向け価格は上がったのですか、下がったのですか。
円建ての推定成約ADRは2026年1〜9月平均で2024年同月比+2.1%とほぼ横ばいですが、各月末の為替で現地通貨に換算すると米ドル建て−2.6%、人民元建て−7.8%、ユーロ建て−8.8%と値下がりに相当します。ウォン建てだけは2026年前半に+2〜12%の値上がりに見えていましたが、7〜8月のウォン高で8月には−5.7%に転じました。つまり「上がった」のは円建てと一部の期間のウォン建てだけで、多くのゲストの通貨では下がっています。
Q. 為替の追い風が最も効いている国はどこですか。
月次の相関で為替と訪日客数の符号が整合したのは韓国だけでした(通貨の対円上昇率と訪日客数YoYの相関+0.68)。台湾と香港は弱い正の相関、中国・米国・欧州は為替以外の要因が支配的で、相関から追い風を読み取ることはできませんでした。相関は因果を示すものではありません。
Q. 通貨別ADR指数はどう計算していますか。
各月の推定成約ADR(円)を、その月末の三菱UFJ銀行公表仲値(台湾ドルは台湾中央銀行の米ドル/台湾ドル終値とのクロスレート)で割って現地通貨建てにし、2024年の同じ月を100とした指数です。基準を同月に置くことで季節性の影響を除いています。
Q. エリア別では、どこのホテルが通貨別に見て値上がりしていますか。
2026年1〜9月平均の円建て指数(2024年同月=100)は福岡県117.2、東京都114.4、北海道110.0で、福岡県と東京都は人民元建て・ユーロ建てでも100を上回りました(福岡県は人民元建て106.0・ユーロ建て104.7、東京都は103.5・102.2)。大阪府(101.8)と京都府(101.1)は円建てでは2024年並みで、ウォン建てを除く4通貨では2024年を下回っています。
関連記事
- 日本のホテル、ドル建てでは2019年より7.9%安い — 円建て+38.3%との通貨別ギャップ
- 7月の外国人延べ宿泊−4.6%、減少の93%は中国 — 除けば−1.0%で地方18県は増加
- インバウンド2026予測 4,137万〜4,314万人 — 訪日外国人の進捗57.5%と計算方法
- 秋夕2026、日本のホテルは埋まった?由布市+14.8pt・対馬92.7%、九州の県単位は平常並み
- 訪日客は過去最高でも延べ宿泊者数は減少 — 1人あたり3.96泊とADRの二極化
- ホテル1室の取得単価、円建て+43.5%・ドル建て+4.5% — J-REIT156物件を再計算
- 首位交代は米国、2位台湾・3位韓国 — 国籍別宿泊の県別受け皿マップ2026
- 欧米豪の宿泊が伸びた県2026上半期|長崎+65%、単価に乗ったのは北海道・宮城
- 中国人訪日-60.4%でも東京・京都はADR上昇 — 労働節2026の4都市実測
参考資料・出典一覧
■ データソース
推定成約ADRはメトロエンジンリサーチが集計した47都道府県の月次値(2024年1月〜2026年9月の33か月、各月の対象施設数は全国で15,793〜17,209施設)。為替は三菱UFJ銀行の公表仲値(月末営業日)と台湾中央銀行の米ドル/台湾ドル銀行間終値、需要側は観光庁「宿泊旅行統計調査」(2026年7月第2次速報・8月第1次速報)とJNTO「訪日外客統計」(2026年8月推計値まで)を用いた。
■ 試算前提
通貨別ADR指数は、各月の推定成約ADR(円)をその月末の対円レートで割り、2024年の同じ月を100として算出した。1〜9月平均は各月指数の単純平均。香港は香港ドルが米ドルに連動するため米ドル建て指数を当てている。相関係数は2025年1月〜2026年8月の20か月について、前年同月比どうしのピアソン相関を取った。「円建て上昇余地」は、現地通貨建て指数が100に戻る水準までの円建ての上げ幅を機械的に計算した目安である。
■ 限界・留意点
ADRは全宿泊者を対象とした推定値で、国籍別の成約単価ではない(上場ホテルREITの開示実績との照合で誤差中央値は約7%)。為替は月末の一時点のレートであり、月中平均や予約時点のレートとは異なる。相関は20か月の月次データによるもので、因果関係を示すものではない。宿泊旅行統計の速報値は確定値の公表時に改定されることがある。為替見通しは各社の公表時点のものである。
■ 出典
- メトロエンジンリサーチ — 推定成約ADR(47都道府県・2024年1月〜2026年9月、各月の対象施設数は全国で15,793〜17,209施設)
- 三菱UFJ銀行「外国為替相場 過去の相場」(公表仲値、各月末営業日)
- 中央銀行(台湾)「新臺幣/美元 銀行間收盤匯率」
- 観光庁「宿泊旅行統計調査(令和8年8月・第1次速報、令和8年7月・第2次速報)」(2026年9月30日公表)
- 観光庁「宿泊旅行統計調査」2026年7月第2次速報 国籍(出身地)別外国人延べ宿泊者数(PDF)
- JNTO「訪日外客統計」国籍/月別 訪日外客数(2003年〜2026年、2026年9月16日更新)
- 訪日外国人数、2026年8月は9.6%減の310万人(トラベルボイス、2026年9月16日)
- 三菱UFJリサーチ&コンサルティング「2026/2027年度短期経済見通し(2026年9月)」(2026年9月8日)
- 野村證券「『米ドル離れ』への警戒再燃か 円が米ドル売りの受け皿となる?」(2026年8月26日)
- 野村證券「日米協調為替介入で円安是正は新局面入り」(2026年8月3日)
- 野村證券「年末に向けて円高転換の可能性も」(2026年7月8日)