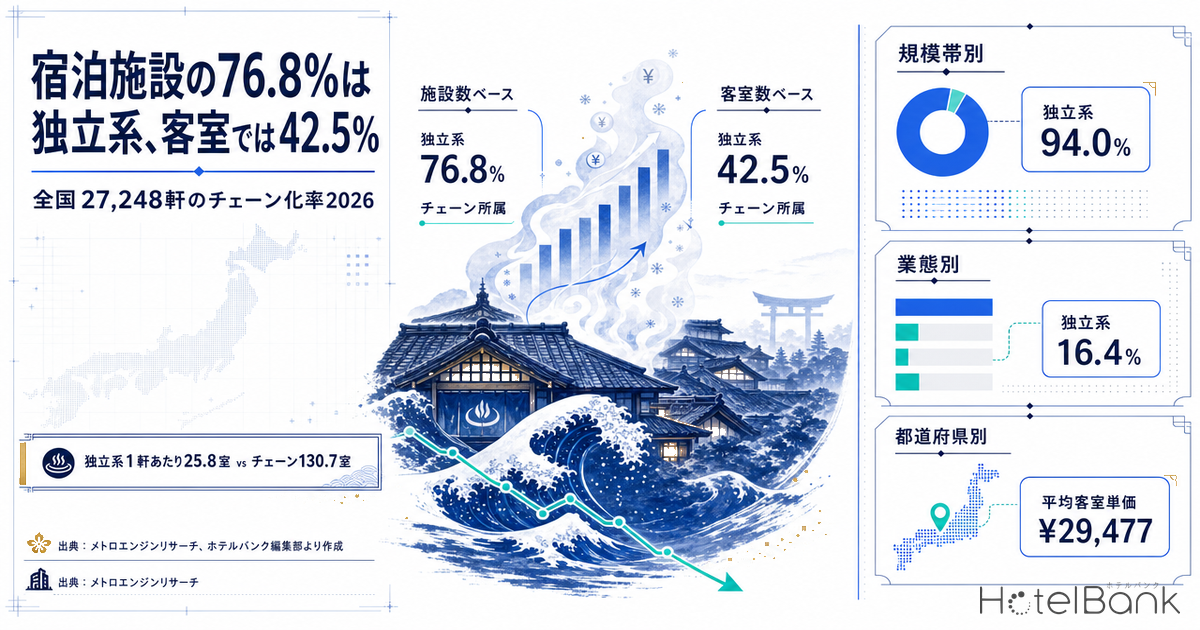
宿泊業の事業承継や運営受託を検討するとき、最初に必要なのは「対象となりうる施設が全国にどれだけあるか」という母数の把握である。メトロエンジンリサーチが追跡する範囲で、稼働が確認できる全国27,248施設・1,266,645室をチェーン所属の有無で仕分けたところ、施設数では76.8%(20,920軒)が独立系だった。ところが客室数ベースでは独立系は42.5%(538,387室)にとどまり、多数派と少数派が逆転する。
本稿では、この「施設数と客室数で像が変わる」構造を、規模帯別・業態別・47都道府県別・市町村別に分解する。買い手や運営受託側にとっての引受母集団が、どこに、どの規模で、どの単価帯で存在しているのかを数字で示すことが目的である。
- — 施設数76.8%・客室数42.5% — 全国の稼働中27,248施設・1,266,645室のうち独立系は20,920軒だが、客室数では538,387室で少数派に転じる。
- — 1軒あたり25.8室 vs 130.7室 — 独立系とチェーン所属の平均規模差が、施設数と客室数で多数派が入れ替わる理由をそのまま説明する。
- — 1〜9室94.0%、200室以上16.4% — 規模帯が上がるほど独立系比率は単調に下がり、50〜99室帯(58.5%)が分岐点になる。
- — 旅館90.0%・簡易宿所91.5% — 独立系ストックの中核は和風・小規模業態。ビジネスホテルは施設49.5%に対し客室では29.0%まで下がる。
- — 47都道府県中37府県が7割超 — 独立系が多数派という構図はほぼ全国共通。市町村では独立系9割超でも推定成約ADRが¥10,675〜¥29,477に開く。
本記事における指標の定義
- チェーン所属:宿泊施設マスター上で、複数施設を束ねる運営グループ(全国ブランドだけでなく、地域内で複数施設を運営する事業者を含む)に紐づけられている施設。
- 独立系:同マスター上でいずれの運営グループにも紐づいていない施設。
- 不明:グループへの紐づけはあるがグループ実体を確認できない施設、および施設名から特定ブランドへの所属が推定されるものの、マスター上でグループが確定していない施設。独立系には合算していない。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%(検証対象はビジネス・シティ・リゾート・旅館・カプセルの各業態)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- データ出典:メトロエンジンリサーチ
施設数では76.8%、客室数では42.5% — 独立系ストックの二つの顔
集計対象は、メトロエンジンリサーチが追跡する国内約168,000施設のうち、OTA上で稼働が確認できる27,248施設(1,266,645室)である。仕分け結果は、チェーン所属5,281軒(19.4%)・690,125室(54.5%)、独立系20,920軒(76.8%)・538,387室(42.5%)、不明1,047軒(3.8%)・38,133室(3.0%)となった。
施設数で見れば、日本の宿泊ストックは依然として独立系が圧倒的な多数派である。一方で客室数で見ると、チェーンが過半を握る。つまり「軒数は独立系、部屋数はチェーン」という二層構造になっている。承継や運営受託の案件数という観点では独立系が母集団の中心であり、投下できる客室ボリュームという観点ではチェーンの側に厚みがある、と読める。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
この逆転を生んでいるのは施設あたり規模の差である。客室数が登録されている施設で平均すると、独立系は25.8室(N=20,839)、チェーン所属は130.7室(N=5,280)。1軒あたりで5倍以上の開きがある。
規模が上がるほどチェーン比率が上がる — 200室以上は82.6%
客室規模帯で切ると、独立系比率はきれいな右肩下がりの曲線を描く。1〜9室では94.0%(8,515軒/9,055軒)が独立系である一方、200室以上では16.4%(207軒/1,261軒)まで下がり、逆にチェーン比率が82.6%に達する。分岐点は50〜99室の帯で、ここで独立系58.5%・チェーン37.3%と拮抗し、100室を超えると比率が反転する。なお、この帯のさらに上、500室を超える大型ストックが全国にどれだけあるかは日本一大きいホテルは品川プリンス2,384室 — 客室数ランキングTOP30と500室超152軒で一覧化している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 客室規模 | 施設数 | 独立系 | 独立系比率 | チェーン | チェーン比率 | 不明 |
|---|---|---|---|---|---|---|
| 1〜9室 | 9,055 | 8,515 | 94.0% | 245 | 2.7% | 295 |
| 10〜29室 | 8,424 | 7,401 | 87.9% | 633 | 7.5% | 390 |
| 30〜49室 | 2,715 | 2,105 | 77.5% | 477 | 17.6% | 133 |
| 50〜99室 | 3,033 | 1,773 | 58.5% | 1,132 | 37.3% | 128 |
| 100〜199室 | 2,673 | 838 | 31.4% | 1,751 | 65.5% | 84 |
| 200室以上 | 1,261 | 207 | 16.4% | 1,042 | 82.6% | 12 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
この形は、運営受託やブランド供給の実務感覚とも整合する。定型オペレーションの標準化が効きやすいのは中〜大型であり、実際にその帯にはすでにグループ運営が浸透している。逆に言えば、50室未満の帯にある約20,000軒は、運営力やブランド、販売チャネルといった経営資源をこれから投下できる余地が最も大きい母集団ということになる。
あわせて押さえておきたいのは、「チェーン」側も決して均質ではないという点である。稼働施設を1軒以上持つ運営グループは521グループあるが、そのうち152グループは運営施設が1軒のみ、施設数の中央値は3軒にとどまる。上位20グループで2,072軒(チェーン所属施設の39.2%)を占める一方、残りは小規模なグループの集合体である。数軒単位のグループ化は、すでに現実的な選択肢として広く採られている。
業態別 — 旅館・簡易宿所は9割が独立系、宿泊特化型は約半々
業態別に見ると、独立系比率が最も高いのは簡易宿所・ゲストハウス等の91.5%(8,695軒)、次いで旅館の90.0%(6,978軒)である。客室数ベースでもそれぞれ86.8%・79.9%と高い水準を保つ。旅館は施設数7,753軒・179,897室と客室ボリュームも大きく、独立系ストックの中核をなしている。
対照的に、ビジネスホテルは施設数ベースで独立系49.5%とほぼ半々だが、客室数ベースでは29.0%まで下がる。シティホテルも施設46.9%・客室29.6%と同じ形である。デラックスホテルは施設21.8%・客室13.6%で、最もグループ運営の浸透が進んだ業態となった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 業態 | 施設数 | 客室数 | 独立系 施設数 | 独立系比率 (施設) | 独立系比率 (客室) | チェーン 施設数 | チェーン比率 (施設) | 不明 |
|---|---|---|---|---|---|---|---|---|
| 簡易宿所・ゲストハウス等 | 9,503 | 86,984 | 8,695 | 91.5% | 86.8% | 414 | 4.4% | 394 |
| 旅館 | 7,753 | 179,897 | 6,978 | 90.0% | 79.9% | 558 | 7.2% | 217 |
| ビジネスホテル | 6,387 | 643,452 | 3,161 | 49.5% | 29.0% | 2,942 | 46.1% | 284 |
| リゾートホテル | 1,224 | 94,300 | 805 | 65.8% | 43.2% | 381 | 31.1% | 38 |
| シティホテル | 1,102 | 176,355 | 517 | 46.9% | 29.6% | 557 | 50.5% | 28 |
| 大人専用 | 661 | 17,841 | 369 | 55.8% | 52.6% | 238 | 36.0% | 54 |
| 会社・団体の宿泊所 | 257 | 7,706 | 190 | 73.9% | 64.0% | 51 | 19.8% | 16 |
| カプセルホテル | 237 | 30,453 | 169 | 71.3% | 68.8% | 58 | 24.5% | 10 |
| デラックスホテル | 110 | 29,092 | 24 | 21.8% | 13.6% | 82 | 74.5% | 4 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
読み替えると、承継・再生の案件として数が出てくるのは旅館と簡易宿所であり、1件あたりの客室ボリュームを求めるならビジネスホテル・リゾートホテルの独立系(それぞれ3,161軒・805軒)に目を向けることになる。リゾートホテルは施設65.8%・客室43.2%で、規模のある独立系がまとまって残っている数少ない業態である。独立系旅館が実際にどのようなスキームで引き受けられ、単価がどこまで動くのかについては、霞ヶ関キャピタルの旅館リブランド着手 — 宇治・株式取得スキームと単価の伸びしろが具体例を掘り下げている。
47都道府県 — 長野89.2%を筆頭に、37府県が施設ベース7割超
都道府県別の独立系比率(施設ベース)は、最も高い長野県で89.2%(1,891軒中)、以下 徳島県88.1%、新潟県87.5%、山梨県87.4%、沖縄県87.0%、高知県87.0%と続く。47都道府県のうち37府県が70%を超えており、独立系が多数派であるという構図はほぼ全国共通である。
一方、東京都は54.0%、宮城県54.2%、福岡県57.6%、愛知県60.0%と、大都市圏では相対的に低い。客室ベースではさらに差が開き、東京都25.1%・埼玉県23.1%・宮城県26.1%と2割台に入る。都市部ではビジネスホテル・シティホテルの大型ストックが供給の中心を占めるためで、業態構成の違いがそのまま表れている。
なお埼玉県は独立系31.7%と全国で最も低い数値になったが、同時に「不明」が91軒(全252軒の36.1%)と最も高い。施設総数が252軒と少なく、判定を保留した施設の影響を受けやすい。同県の比率は幅を持って読む必要がある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| # | 都道府県 | 施設数 | 客室数 | 独立系比率 (施設) | 独立系比率 (客室) | チェーン比率 (施設) | 不明 (施設) |
|---|---|---|---|---|---|---|---|
| 1 | 長野県 | 1,891 | 45,283 | 89.2% | 65.9% | 8.7% | 40 |
| 2 | 徳島県 | 194 | 6,406 | 88.1% | 60.4% | 11.3% | 1 |
| 3 | 新潟県 | 753 | 28,039 | 87.5% | 57.2% | 10.6% | 14 |
| 4 | 山梨県 | 722 | 16,911 | 87.4% | 65.3% | 10.8% | 13 |
| 5 | 沖縄県 | 1,474 | 42,577 | 87.0% | 44.5% | 12.6% | 6 |
| 6 | 高知県 | 184 | 7,639 | 87.0% | 70.3% | 11.4% | 3 |
| 7 | 大分県 | 580 | 17,768 | 86.7% | 56.1% | 12.2% | 6 |
| 8 | 福井県 | 312 | 9,096 | 85.9% | 55.6% | 11.5% | 8 |
| 9 | 奈良県 | 253 | 6,675 | 85.4% | 51.7% | 13.4% | 3 |
| 10 | 岩手県 | 354 | 16,320 | 85.0% | 58.5% | 14.4% | 2 |
| 11 | 鳥取県 | 208 | 7,893 | 84.6% | 56.8% | 13.9% | 3 |
| 12 | 佐賀県 | 175 | 6,926 | 84.6% | 56.3% | 12.6% | 5 |
| 13 | 山形県 | 389 | 13,906 | 84.3% | 61.3% | 15.2% | 2 |
| 14 | 和歌山県 | 396 | 11,416 | 84.1% | 58.7% | 14.4% | 6 |
| 15 | 京都府 | 2,112 | 43,967 | 83.1% | 44.8% | 14.0% | 61 |
| 16 | 島根県 | 209 | 8,330 | 82.8% | 49.5% | 17.2% | 0 |
| 17 | 福島県 | 604 | 24,673 | 82.6% | 52.1% | 14.6% | 17 |
| 18 | 群馬県 | 676 | 20,514 | 82.2% | 57.5% | 10.8% | 47 |
| 19 | 熊本県 | 476 | 18,377 | 82.1% | 44.3% | 15.8% | 10 |
| 20 | 秋田県 | 238 | 10,839 | 81.5% | 50.0% | 17.6% | 2 |
| 21 | 香川県 | 242 | 10,870 | 81.4% | 58.2% | 16.9% | 4 |
| 22 | 鹿児島県 | 532 | 20,514 | 81.2% | 51.5% | 14.7% | 22 |
| 23 | 静岡県 | 1,437 | 47,250 | 80.9% | 49.3% | 17.5% | 23 |
| 24 | 栃木県 | 572 | 20,406 | 80.9% | 51.9% | 16.6% | 14 |
| 25 | 兵庫県 | 827 | 35,607 | 80.0% | 47.9% | 19.2% | 6 |
| 26 | 岐阜県 | 571 | 17,408 | 78.6% | 49.3% | 16.3% | 29 |
| 27 | 三重県 | 488 | 19,712 | 77.5% | 48.7% | 18.4% | 20 |
| 28 | 宮崎県 | 215 | 11,703 | 77.2% | 47.5% | 21.4% | 3 |
| 29 | 石川県 | 414 | 18,641 | 77.1% | 37.0% | 20.3% | 11 |
| 30 | 長崎県 | 382 | 17,445 | 75.9% | 45.2% | 20.9% | 12 |
| 31 | 滋賀県 | 228 | 10,228 | 75.0% | 42.5% | 23.2% | 4 |
| 32 | 山口県 | 222 | 12,764 | 74.8% | 49.6% | 22.1% | 7 |
| 33 | 千葉県 | 634 | 44,241 | 73.7% | 40.8% | 20.5% | 37 |
| 34 | 茨城県 | 315 | 16,041 | 73.7% | 50.2% | 24.8% | 5 |
| 35 | 愛媛県 | 267 | 13,223 | 73.4% | 45.6% | 21.0% | 15 |
| 36 | 富山県 | 253 | 11,884 | 73.1% | 35.8% | 20.6% | 16 |
| 37 | 青森県 | 240 | 14,426 | 72.5% | 44.8% | 26.2% | 3 |
| 38 | 岡山県 | 277 | 14,951 | 69.7% | 40.8% | 21.7% | 24 |
| 39 | 大阪府 | 1,006 | 93,041 | 68.6% | 37.1% | 29.1% | 23 |
| 40 | 広島県 | 411 | 25,385 | 67.6% | 39.9% | 21.7% | 44 |
| 41 | 神奈川県 | 760 | 42,982 | 65.9% | 30.9% | 32.4% | 13 |
| 42 | 北海道 | 1,432 | 82,855 | 64.4% | 38.6% | 21.1% | 208 |
| 43 | 愛知県 | 617 | 49,122 | 60.0% | 33.4% | 34.5% | 34 |
| 44 | 福岡県 | 559 | 49,133 | 57.6% | 33.4% | 37.6% | 27 |
| 45 | 宮城県 | 389 | 27,547 | 54.2% | 26.1% | 24.9% | 81 |
| 46 | 東京都 | 1,506 | 160,298 | 54.0% | 25.1% | 44.6% | 22 |
| 47 | 埼玉県 | 252 | 15,413 | 31.7% | 23.1% | 32.1% | 91 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
独立系が9割を超える温泉地・観光地の単価帯
市町村レベル(施設数30軒以上、228市区町村が対象)まで下ろすと、独立系比率の高さはさらに際立つ。兵庫県香美町99.0%、群馬県片品村98.9%、長野県野沢温泉村97.4%、京都府京丹後市97.3%、静岡県下田市96.2%、長野県白馬村95.9%、熊本県南小国町95.8%、大分県由布市95.7%と、温泉地・山岳リゾート・海辺の観光地が並ぶ。
これらのエリアの直近12ヶ月(2025年8月〜2026年7月)の推定成約ADRを重ねると、単価帯には大きな幅があることが分かる。熊本県南小国町(黒川温泉を含む)は約¥29,500、兵庫県香美町は約¥28,800、京都府京丹後市は約¥27,800と、独立系が9割を超えながら3万円近い水準にある。一方、群馬県片品村は約¥10,700、沖縄県宮古島市は約¥12,900、長野県野沢温泉村は約¥13,200と1万円台前半のエリアもある。
つまり「独立系が多い=低単価」ではない。すでに高単価を実現している独立系集積地と、客室ボリュームに対して単価にまだ伸びしろがある集積地が、同じ独立系9割という括りの中に併存している。運営受託やブランド投入の狙いどころを考えるうえでは、独立系比率と単価帯を必ず二軸で見る必要がある。
| 都道府県 | 市町村 | 施設数 | 客室数 | 独立系比率 (施設) | 独立系比率 (客室) | 推定成約ADR (直近12ヶ月平均) | ADR集計 施設数(中央値) |
|---|---|---|---|---|---|---|---|
| 兵庫県 | 香美町 | 102 | 978 | 99.0% | 99.0% | ¥28,827 | 46 |
| 群馬県 | 片品村 | 87 | 1,242 | 98.9% | 99.5% | ¥10,675 | 25 |
| 長野県 | 野沢温泉村 | 114 | 1,349 | 97.4% | 95.6% | ¥13,190 | 23 |
| 京都府 | 京丹後市 | 111 | 1,658 | 97.3% | 90.5% | ¥27,782 | 80 |
| 静岡県 | 下田市 | 133 | 2,009 | 96.2% | 79.4% | ¥15,102 | 50 |
| 長野県 | 白馬村 | 319 | 4,287 | 95.9% | 91.4% | ¥14,386 | 42 |
| 熊本県 | 南小国町 | 48 | 649 | 95.8% | 96.5% | ¥29,477 | 44 |
| 大分県 | 由布市 | 184 | 1,910 | 95.7% | 93.1% | ¥23,820 | 136 |
| 沖縄県 | 宮古島市 | 194 | 3,161 | 94.8% | 60.3% | ¥12,861 | 72 |
| 岐阜県 | 高山市 | 216 | 5,233 | 84.3% | 58.4% | ¥17,121 | 133 |
| 栃木県 | 日光市 | 174 | 5,450 | 82.2% | 66.5% | ¥18,135 | 117 |
| 静岡県 | 熱海市 | 135 | 4,839 | 69.6% | 47.3% | ¥24,628 | 101 |
| 北海道 | 倶知安町 | 119 | 1,853 | 27.7% | 28.8% | ¥27,458 | 21 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADRは2025年8月〜2026年7月の月次中央値の平均。集計施設数が期間中央値の6割を下回る月は除外)
参考として、独立系比率が最も低い部類に入る北海道倶知安町は施設ベース27.7%・客室ベース28.8%で、推定成約ADRは約¥27,500。同じ高単価帯でも、南小国町や香美町とはストックの持ち主構成がまったく異なる。
受け皿はすでに動いている — 2026年の運営受託・リブランド
独立系ストックが「引受母集団」として実際に機能していることは、直近の公表案件からも確認できる。逆に受け皿が見つからなかった場合に何が起きるかは、2026年に閉館した宿はどこかで追いかけている。
テイクアンドギヴ・ニーズは2026年3月10日、ファーストブラザーズがグループとして保有する神奈川県鎌倉市腰越のホテル(延床面積914.58㎡、客室数16室)について、新たな運営パートナーとして選定され運営受託に関する合意書を締結したと発表した。同社が展開する新規ホテルブランドの1号店と位置づけ、運営開始は2027年1月頃を予定している。16室という規模は、本稿の集計で独立系比率94.0%だった「1〜9室」と87.9%だった「10〜29室」の帯にちょうど重なる。
新潟県妙高市の「ライムリゾート妙高」については、アコーが展開するブティックブランド「Mギャラリーコレクション」として改装のうえ開業する計画が2025年10月に報じられている(新潟日報、開業予定2027年末)。既存の独立ブランド施設に国際ブランドが乗る形である。
取得側の動きとしては、トーセイが2026年6月30日の適時開示で、神田および浅草の駅近立地のホテル2棟を取得したことを公表している。都市部の中規模ストックが投資対象として動いている一例といえる。
母集団の規模感を掴むために、上場ホテルREITの保有状況も並べておきたい。国内ホテル系7投資法人(星野リゾート・リート投資法人、いちごホテルリート投資法人、日本ホテル&レジデンシャル投資法人、ジャパン・ホテル・リート投資法人、森トラストリート投資法人、インヴィンシブル投資法人、霞ヶ関ホテルリート投資法人)の保有物件は合計302件である。本稿の集計対象27,248施設に対して1.1%にあたる。上場REITが直接保有するストックはごく一部であり、その外側に広がる約2万軒の独立系こそが、運営力・ブランド・資本を投下できる主戦場ということになる。
集計方法と出典
集計は、メトロエンジンリサーチが保有する宿泊施設マスターのうち、稼働中(休館・閉館を除く)として登録されている27,248施設を対象とした。チェーン所属の判定は、同マスター上の運営グループ紐づけ(稼働施設を持つグループは521)に基づく。グループ紐づけがない施設のうち、施設名に既知グループのブランド表記が含まれるものは「不明」として第3区分に置き、独立系には合算していない。また、グループへの紐づけはあるがグループ実体を確認できない施設も同じく「不明」に分類した。この結果、不明は1,047軒(全体の3.8%)となっている。
本稿の「チェーン」は全国展開ブランドに限らず、地域内で複数施設を運営する事業者を含む広い定義である。実際、稼働施設を持つ521グループの施設数中央値は3軒であり、多くは小規模グループである。したがって本稿の「独立系」は「単独運営」に近い概念であり、ブランド認知の有無を意味するものではない。
市町村別の推定成約ADRは、施設数30軒以上の市区町村を対象に、2025年8月〜2026年7月の月次中央値を単純平均した。集計施設数が期間中央値の6割を下回る月は除外している。客室数はマスター登録値で、未登録(0室)の87施設は規模帯集計から除いた。
まとめ
全国27,248施設・1,266,645室のうち、施設数では76.8%が独立系、客室数では42.5%が独立系という二層構造が確認できた。規模帯で見ると1〜9室で94.0%、200室以上で16.4%と、規模が上がるほどグループ運営が浸透している。業態では旅館90.0%・簡易宿所91.5%が独立系の中核で、ビジネスホテル・シティホテルは施設ベースで約半々、客室ベースでは3割弱にとどまる。
都道府県別では37府県が施設ベース7割超で、独立系が多数派という構図はほぼ全国共通。市町村レベルでは独立系9割超のエリアが単価¥10,700から¥29,500まで幅広く分布しており、比率だけでは単価帯を説明できない。承継・運営受託の母集団として独立系ストックを見るなら、独立系比率と推定成約ADRを二軸で押さえるところから始めたい。
あわせて読みたい
- 2026年に閉館した宿はどこか — ホテル立山ほか3施設316室と、延期された1,149室
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- 霞ヶ関キャピタルの旅館リブランド着手 — 宇治・株式取得スキームと単価の伸びしろ
- 源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーション
- 日本一大きいホテルは品川プリンス2,384室 — 客室数ランキングTOP30と500室超152軒
- 旧耐震ホテル23.6万室・全客室の19.1% — 改修か建替えか、588棟の分岐点
- 地銀主導「小規模連続開発・改装ファンド」の構造分析 — 大型REIT取得との資金供給比較
参考資料・出典一覧
- ■ データソース
メトロエンジンリサーチの宿泊施設マスター(稼働中27,248施設・1,266,645室、運営グループ紐づけ521グループ)、同社のエリア月次集計(市町村別の推定成約ADR、2025年8月〜2026年7月)、および上場ホテルREIT7投資法人の公表資料に基づく保有関係マスター(302物件)。個別案件はテイクアンドギヴ・ニーズ、トーセイの公表資料および新潟日報の報道による。 - ■ 試算前提
独立系=運営グループへの紐づけが確認できない施設。グループ実体を確認できない施設および施設名から特定ブランドへの所属が推定される施設は「不明」(1,047軒・3.8%)として独立系に合算していない。規模帯別集計は客室数が登録されている27,161施設が対象で、未登録の87施設を除外した。業態別集計は業態が判定できた27,234施設・1,266,080室が対象。市町村別の推定成約ADRは施設数30軒以上の228市区町村を対象に月次中央値を単純平均し、集計施設数が期間中央値の6割を下回る月は除外している。 - ■ 限界・留意点
本稿の「チェーン」は全国展開ブランドに限らず地域内で複数施設を運営する事業者を含む広い定義であり、521グループの施設数中央値は3軒。したがって独立系比率はブランド認知の有無を示すものではない。「不明」の比率が高い地域(埼玉県は全252軒中91軒・36.1%)の独立系比率は幅を持って読む必要がある。推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。集計対象はOTA上で稼働が確認できる施設に限られ、OTA非掲載の施設および休館・閉館施設は含まれない。 - メトロエンジンリサーチ — 宿泊施設マスター(稼働中27,248施設・1,266,645室)、運営グループ紐づけ、推定成約ADR
- 株式会社テイクアンドギヴ・ニーズ「ホテルの運営受託に関する合意書締結のお知らせ」(2026年3月10日)
- 新潟日報「[妙高リゾート開発]フランス大手の高級ホテル「Mギャラリーコレクション」2027年末開業へ、長野県でも 既存のホテルを改装」(2025年10月26日)
- トーセイ株式会社 適時開示「ホテル事業のM&A、神田および浅草の駅近好立地ホテル2棟を取得」(2026年6月30日、日経会社情報DIGITAL)
- 各上場ホテルREIT(星野リゾート・リート投資法人、いちごホテルリート投資法人、日本ホテル&レジデンシャル投資法人、ジャパン・ホテル・リート投資法人、森トラストリート投資法人、インヴィンシブル投資法人、霞ヶ関ホテルリート投資法人)の公表資料に基づく保有関係マスター(2026年時点、302物件)