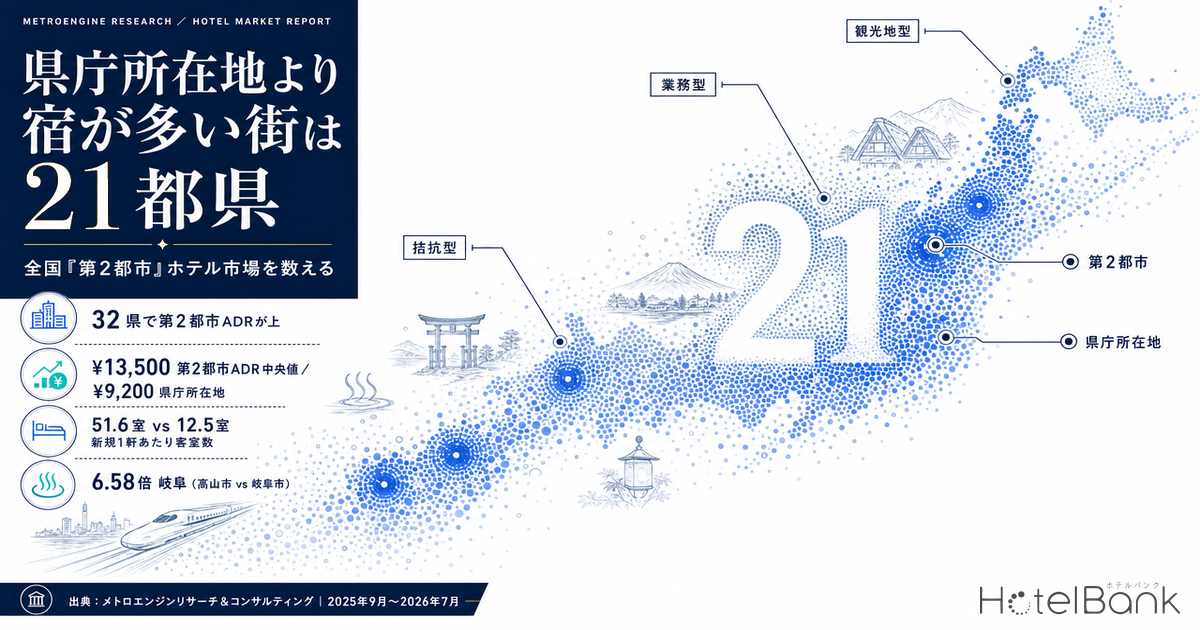
「県庁所在地がその県で一番ホテルが多い街」——これは日本の宿泊市場では半分しか当たらない。メトロエンジンリサーチ&コンサルティングが47都道府県の市区町村別に宿泊施設数を集計したところ、県庁所在地の市が施設数トップだったのは26県にとどまり、残る21都県では別の街が最多だった。本稿では全国の市区町村を機械的にランキングし、県庁所在地と、それに対抗するもう一つの宿泊集積地——本稿でいう「第2都市」——の施設数・単価・供給追加を横断比較する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 施設数:各市区町村でOTA上に販売在庫が確認できた施設数の、2025年9月〜2026年7月(確定11ヶ月)の月次中央値。
- 第2都市:県庁所在地が施設数1位の県ではその県の2位の市区町村、県庁所在地が1位でない県では1位の市区町村。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 県庁所在地が県内の宿泊施設数トップだったのは26県のみ。残る21都県では別の街が首位に立つ。
- — 岐阜県は高山市237軒が岐阜市36軒の6.58倍、大分県は由布市264軒が大分市45軒の5.87倍と、行政と宿泊の中心が分離している。
- — 推定成約ADRでも32県で第2都市が県庁所在地を上回る(第2都市の中央値¥13,500/県庁所在地¥9,200)。
- — 2位/1位の施設数比の全国中央値は0.64。大阪府0.05・京都府0.09の一極集中から、秋田県・千葉県1.00の二極拮抗まで県ごとに形が違う。
- — 新規開業は軒数では第2都市1,364軒が県庁所在地1,223軒を上回る一方、客室数は17,049室 対 63,113室。第2都市には中規模帯の空白が残る。
県庁所在地は「宿の街」とは限らない — 21都県で首位が入れ替わる
まず全国の市区町村を、OTA上で販売在庫が確認できた施設数で機械的に並べた。集計対象は2025年9月から2026年7月までの確定11ヶ月で、各市区町村の月次施設数の中央値を代表値としている。政令指定都市は行政区単位でデータが分かれるため、20の政令市については行政区を市単位に統合したうえで比較した(東京23区は法制上も統計上も独立した基礎自治体であるため、統合せず区単位で扱う)。
結果、県庁所在地の市が県内トップだったのは26県。残る21都県では別の街が首位に立った。しかも差は僅差ではない。岐阜県では高山市が237軒で、岐阜市の36軒に対して6.6倍。大分県は由布市264軒に対し大分市45軒で5.9倍、山梨県は富士河口湖町257軒に対し甲府市45軒で5.7倍と、行政の中心と宿泊の中心が完全に分離している県が並ぶ。
もっとも、首位交代の内訳を見ると性格は一様ではない。高山・由布・富士河口湖・那須・草津・箱根・白馬といった観光地型の圧勝がある一方で、岡山県(倉敷市74軒 vs 岡山市71軒)、鳥取県(米子市52軒 vs 鳥取市45軒)、福島県(いわき市96軒 vs 福島市75軒)のように、業務需要をもつ都市同士が競り合って首位が入れ替わっている県もある。秋田県は仙北市と秋田市がともに36軒で並んだ。
| 都道府県 | 県内最多都市 | 施設数 | ADR | 県庁所在地 | 施設数 | ADR | 施設数倍率 |
|---|---|---|---|---|---|---|---|
| 岐阜県 | 高山市 | 237 | ¥17,000 | 岐阜市 | 36 | ¥8,300 | 6.58倍 |
| 大分県 | 由布市 | 264 | ¥23,800 | 大分市 | 45 | ¥6,900 | 5.87倍 |
| 山梨県 | 富士河口湖町 | 257 | ¥17,400 | 甲府市 | 45 | ¥7,700 | 5.71倍 |
| 静岡県 | 伊東市 | 394 | ¥20,300 | 静岡市 | 96 | ¥7,800 | 4.10倍 |
| 栃木県 | 那須町 | 214 | ¥19,400 | 宇都宮市 | 58 | ¥7,300 | 3.69倍 |
| 三重県 | 志摩市 | 111 | ¥18,300 | 津市 | 35 | ¥7,600 | 3.17倍 |
| 群馬県 | 草津町 | 133 | ¥17,500 | 前橋市 | 45 | ¥7,400 | 2.96倍 |
| 和歌山県 | 白浜町 | 128 | ¥14,600 | 和歌山市 | 56 | ¥7,200 | 2.29倍 |
| 神奈川県 | 箱根町 | 295 | ¥26,200 | 横浜市 | 131 | ¥12,600 | 2.25倍 |
| 長野県 | 白馬村 | 241 | ¥14,400 | 長野市 | 114 | ¥11,000 | 2.11倍 |
| 千葉県 | 南房総市 | 113 | ¥14,600 | 千葉市 | 57 | ¥10,500 | 1.98倍 |
| 山口県 | 下関市 | 57 | ¥9,500 | 山口市 | 32 | ¥8,000 | 1.78倍 |
| 東京都 | 台東区 | 256 | ¥14,700 | 新宿区 | 152 | ¥16,400 | 1.68倍 |
| 新潟県 | 湯沢町 | 98 | ¥15,100 | 新潟市 | 71 | ¥9,200 | 1.38倍 |
| 滋賀県 | 高島市 | 78 | ¥7,500 | 大津市 | 58 | ¥12,500 | 1.34倍 |
| 福島県 | いわき市 | 96 | ¥6,500 | 福島市 | 75 | ¥8,300 | 1.28倍 |
| 兵庫県 | 淡路市 | 199 | ¥16,200 | 神戸市 | 158 | ¥18,500 | 1.26倍 |
| 埼玉県 | 秩父市 | 45 | ¥13,500 | さいたま市 | 36 | ¥9,600 | 1.25倍 |
| 鳥取県 | 米子市 | 52 | ¥7,200 | 鳥取市 | 45 | ¥7,900 | 1.16倍 |
| 岡山県 | 倉敷市 | 74 | ¥8,300 | 岡山市 | 71 | ¥8,000 | 1.04倍 |
| 秋田県 | 仙北市 | 36 | ¥12,400 | 秋田市 | 36 | ¥7,300 | 1.00倍 |
一極集中か、二極拮抗か — 2位/1位の施設数比で県を分ける
次に、県内1位と2位の施設数比を取ると、県ごとの宿泊市場の「形」がはっきりする。比が1に近いほど二極が拮抗し、0に近いほど一極集中である。全国47都道府県の中央値は0.64だった。
拮抗側の極には秋田県(仙北市36軒/秋田市36軒=1.00)、千葉県(南房総市113軒/館山市113軒=1.00)、岩手県(盛岡市47軒/八幡平市46軒=0.98)が並ぶ。沖縄県も那覇市268軒に対し宮古島市256軒で0.95と、県庁所在地と離島リゾートがほぼ同規模の宿泊集積を形成している。
一方で一極集中の代表は大阪府(大阪市682軒/泉佐野市35軒=0.05)と京都府(京都市1,357軒/京丹後市119軒=0.09)である。奈良県0.17、福岡県0.17も、県内の宿泊機能が県庁所在地に強く吸い寄せられている構造を示す。福岡県の場合、2位の北九州市が71軒と、政令指定都市でありながら福岡市408軒の6分の1にとどまる点が特徴的だ。
なお政令指定都市を複数抱える県では、行政区の統合方法が結果を左右する。神奈川県は横浜市・川崎市・相模原市の3政令市を市単位に統合したうえでなお、箱根町295軒が横浜市131軒を上回った。大阪府は大阪市と堺市、静岡県は静岡市と浜松市、福岡県は福岡市と北九州市をそれぞれ統合している。ただし同一県内で行政区名が重複する場合(横浜市と相模原市の緑区・南区など)は市への割り当てが一意に定まらないケースがあり、該当県の政令市の施設数はやや控えめに出ている可能性がある点は付記しておきたい。
第2都市の単価類型 — 観光地型32県、業務型15県
ここからは単価に軸を移す。各県の第2都市の推定成約ADRを県庁所在地と比べると、47都道府県のうち32県で第2都市のほうが高かった。これは意外な結果ではない。日本の県庁所在地の宿泊市場はビジネスホテルが中心で、単価は抑えられる代わりに平日稼働で回る。対して第2都市の多くは温泉地・リゾート地であり、1泊あたりの単価は高い。同じ県の中で市区町村ごとの単価がどこまで開くのかについては、県内ADRは最大5.2倍開く — 市区町村レンジ全国比較でみる二極構造と空白帯が全国分の実測レンジを整理している。
観光地型の極端な例が大分県だ。由布市のADRは約¥23,800で、大分市の約¥6,900に対して3.45倍。熊本県の南阿蘇村(約¥25,600)は熊本市の2.88倍、栃木県の那須町(約¥19,400)は宇都宮市の2.66倍にのぼる。神奈川県の箱根町も約¥26,200と高い。なお47都道府県の第2都市で推定成約ADRが最も高かったのは京都府・京丹後市の約¥28,200だった。
| 観光地型 — 第2都市のADRが県庁所在地を上回る(上位12県) | ||||||
|---|---|---|---|---|---|---|
| 都道府県 | 第2都市 | 施設数 | ADR | 県庁所在地 | ADR | 倍率 |
| 大分県 | 由布市 | 264 | ¥23,800 | 大分市 | ¥6,900 | 3.45倍 |
| 熊本県 | 南阿蘇村 | 64 | ¥25,600 | 熊本市 | ¥8,900 | 2.88倍 |
| 栃木県 | 那須町 | 214 | ¥19,400 | 宇都宮市 | ¥7,300 | 2.66倍 |
| 静岡県 | 伊東市 | 394 | ¥20,300 | 静岡市 | ¥7,800 | 2.60倍 |
| 三重県 | 志摩市 | 111 | ¥18,300 | 津市 | ¥7,600 | 2.39倍 |
| 群馬県 | 草津町 | 133 | ¥17,500 | 前橋市 | ¥7,400 | 2.35倍 |
| 山梨県 | 富士河口湖町 | 257 | ¥17,400 | 甲府市 | ¥7,700 | 2.26倍 |
| 鹿児島県 | 霧島市 | 87 | ¥14,300 | 鹿児島市 | ¥6,700 | 2.13倍 |
| 神奈川県 | 箱根町 | 295 | ¥26,200 | 横浜市 | ¥12,600 | 2.08倍 |
| 岐阜県 | 高山市 | 237 | ¥17,000 | 岐阜市 | ¥8,300 | 2.05倍 |
| 和歌山県 | 白浜町 | 128 | ¥14,600 | 和歌山市 | ¥7,200 | 2.03倍 |
| 石川県 | 加賀市 | 58 | ¥19,800 | 金沢市 | ¥10,200 | 1.94倍 |
逆に第2都市のほうが低単価となる県は15県あった。福岡県の北九州市(約¥7,600、福岡市の0.51倍)、北海道の函館市(約¥8,300、札幌市の0.56倍)、滋賀県の高島市(約¥7,500、大津市の0.60倍)などが並ぶ。これらは温泉地というより、業務需要と広域からの通過需要を受け止める実務的な宿泊市場である。単価が低いこと自体は市場の性格であって優劣ではない。むしろ、都市規模に対して客室単価が抑制されている層は、需要が積み上がったときの単価上昇余地——すなわちアップサイド——を残していると読むこともできる。北九州や新潟のように政令市・中核市クラスでこの位置にある都市の投資余地は、地方政令市「2軍」5都市のホテル投資ポテンシャルでADR・供給・利回りの三面から掘り下げている。
| 業務型 — 第2都市のADRが県庁所在地を下回る(下位12県) | ||||||
|---|---|---|---|---|---|---|
| 都道府県 | 第2都市 | 施設数 | ADR | 県庁所在地 | ADR | 倍率 |
| 福岡県 | 北九州市 | 71 | ¥7,600 | 福岡市 | ¥15,100 | 0.51倍 |
| 北海道 | 函館市 | 149 | ¥8,300 | 札幌市 | ¥15,000 | 0.56倍 |
| 滋賀県 | 高島市 | 78 | ¥7,500 | 大津市 | ¥12,500 | 0.60倍 |
| 青森県 | 八戸市 | 34 | ¥6,500 | 青森市 | ¥9,400 | 0.69倍 |
| 大阪府 | 泉佐野市 | 35 | ¥8,200 | 大阪市 | ¥11,400 | 0.73倍 |
| 愛媛県 | 今治市 | 61 | ¥7,200 | 松山市 | ¥9,900 | 0.73倍 |
| 長崎県 | 五島市 | 60 | ¥7,500 | 長崎市 | ¥9,900 | 0.76倍 |
| 宮崎県 | 日南市 | 34 | ¥6,300 | 宮崎市 | ¥8,100 | 0.78倍 |
| 福島県 | いわき市 | 96 | ¥6,500 | 福島市 | ¥8,300 | 0.79倍 |
| 山形県 | 鶴岡市 | 56 | ¥9,600 | 山形市 | ¥12,200 | 0.79倍 |
| 高知県 | 四万十市 | 26 | ¥6,700 | 高知市 | ¥7,700 | 0.87倍 |
| 兵庫県 | 淡路市 | 199 | ¥16,200 | 神戸市 | ¥18,500 | 0.88倍 |
交通結節点としての厚み — 駅乗降客数で見る第2都市
宿泊集積は交通の結節点と結びつく。国土交通省 不動産情報ライブラリの駅別乗降客数(2023年度)で、県庁所在地の中心駅と第2都市の代表駅を突き合わせると、施設数では拮抗していても交通量では大きな開きがあるケースが目立つ。
| 都道府県 | 県庁所在地の中心駅 | 乗降客数/日 | 第2都市の代表駅 | 乗降客数/日 | 対比 |
|---|---|---|---|---|---|
| 北海道 | 札幌駅 | 168,030 | 函館駅 | 4,386 | 3% |
| 福岡県 | 博多駅 | 239,124 | 小倉駅 | 64,146 | 27% |
| 静岡県 | 静岡駅 | 107,931 | 伊東駅 | 13,032 | 12% |
| 大分県 | 大分駅 | 33,898 | 由布院駅 | 2,682 | 8% |
| 神奈川県 | 横浜駅 | 724,696 | 箱根湯本駅 | 9,279 | 1% |
| 愛媛県 | 松山市駅 | 17,439 | 今治駅 | 4,178 | 24% |
| 山口県 | 新山口駅 | 14,996 | 下関駅 | 17,280 | 115% |
| 島根県 | 松江駅 | 7,296 | 出雲市駅 | 4,580 | 63% |
興味深いのは、宿泊施設数と駅乗降客数の相関が第2都市では大きく崩れることである。由布市は由布院駅の乗降客数が1日あたり2,682人にすぎないが、宿泊施設は264軒と県内最多。箱根町も箱根湯本駅9,279人に対して295軒を抱える。鉄道の輸送量ではなく、マイカー・観光バス・空港アクセスが需要を運んでいるためだ。逆に北九州市(小倉駅64,146人)や下関市(下関駅17,280人)は交通結節点としての厚みがありながら宿泊施設数が抑えられており、都市機能と宿泊供給のバランスが県庁所在地と異なる。
供給追加は「軒数は第2都市、客室数は県庁所在地」
最後に新規供給を見る。2023年1月から2026年6月までに開業が確認された施設を、県庁所在地と第2都市に分けて集計すると、軒数では第2都市が1,364軒と県庁所在地の1,223軒を上回った。ところが客室数では県庁所在地63,113室に対し第2都市17,049室と、3.7倍の開きがある。1軒あたりの平均客室数は県庁所在地51.6室、第2都市12.5室。第2都市に増えているのは貸別荘・コテージ・小規模ゲストハウスといった小型施設が中心で、まとまった客室規模の供給は依然として県庁所在地に集中している。
この非対称は投資の観点では読み替えができる。第2都市には施設数の集積があり、観光地型では単価も県庁所在地を上回る。にもかかわらず、まとまった客室数を持つ中規模以上の供給はほとんど追加されていない。つまり、需要の受け皿として厚みのある宿泊集積がありながら、規模の経済を効かせられる施設層が薄い。ここに伸びしろがある。どの規模帯を狙うべきかという論点については、2026年開業582軒で読み解く最適規模戦略が30室クラスの高ADR型と300室クラスの規模効率型に分けて検証しており、本稿の第2都市/県庁所在地の非対称と併せて読むと輪郭がはっきりする。
観光地型の第2都市
由布・那須・箱根・南阿蘇など。単価は県庁所在地の2〜3倍。施設数は多いが1軒あたり平均12.5室と小型中心で、中規模帯の供給が薄い。
業務型の第2都市
北九州・函館・いわき・八戸など。交通結節点としての厚みがありながら単価は抑制的。需要積み上げ時の単価アップサイドを残す層。
拮抗型の県
秋田・千葉・岩手・沖縄・岡山など、1位と2位の施設数比が0.9超。県内需要が2拠点に分散し、どちらか一方だけを見ると市場を読み違える。
規模の空白を金額に換算する — 1軒あたり客室数 × 推定成約ADR
ここまでの数字は、第2都市が「施設数は厚く、単価も高いのに、1軒あたりの客室規模だけが小さい」市場であることを示している。その差がどれだけの金額差になるのかを、本稿ですでに提示した数値だけを使って換算しておく。用いるのは 満室相当の1泊客室売上 = 1軒あたり客室数 × 推定成約ADR という単位換算のみで、稼働率や費用は一切置いていない。将来の収益予測ではなく、規模差が単価差をどこまで打ち消すかを同じ物差しに載せるための換算である。
| 第2都市で1軒あたり客室数を動かしたときの満室相当1泊客室売上 | ||||
|---|---|---|---|---|
| シナリオ | 1軒あたり客室数 | 推定成約ADR | 満室相当の1泊客室売上 | 客室数の根拠 |
| 悲観相当|現状の第2都市平均 | 12.5室 | ¥13,500 | ¥168,750 | 新規開業1軒あたり12.5室のまま |
| 中位|両者の中点 | 32.1室 | ¥13,500 | ¥433,350 | 12.5室と51.6室の中点 |
| 楽観|県庁所在地並みの規模 | 51.6室 | ¥13,500 | ¥696,600 | 県庁所在地の新規開業平均51.6室 |
県庁所在地の新規開業を同じ物差しに載せると、51.6室 × ¥9,200 = ¥474,720 となる。第2都市が県庁所在地並みの51.6室を確保できれば ¥696,600、その差は ¥221,880(+46.7%) になる。一方で現状の12.5室のままでは ¥168,750 にとどまり、県庁所在地の水準に対して -64.5% である。単価が1.47倍あっても、客室規模が4.1分の1であればその優位は残らない——これが本稿でいう「中規模帯の空白」の金額的な意味である。
| 1軒あたり客室数 \ 推定成約ADR | ¥9,200 県庁所在地中央値 | ¥13,500 第2都市中央値 | ¥17,400 富士河口湖町 | ¥20,300 伊東市 | ¥25,600 南阿蘇村 |
|---|---|---|---|---|---|
| 12.5室 | ¥115,000 | ¥168,750 | ¥217,500 | ¥253,750 | ¥320,000 |
| 22.3室 | ¥205,160 | ¥301,050 | ¥388,020 | ¥452,690 | ¥570,880 |
| 32.1室 | ¥295,320 | ¥433,350 | ¥558,540 | ¥651,630 | ¥821,760 |
| 41.9室 | ¥385,480 | ¥565,650 | ¥729,060 | ¥850,570 | ¥1,072,640 |
| 51.6室 | ¥474,720 | ¥696,600 | ¥897,840 | ¥1,047,480 | ¥1,320,960 |
グリッドを縦に読むと、客室数を12.5室から51.6室へ引き上げる効果は、ADR水準を¥13,500から¥25,600へ引き上げる効果を上回る。観光地型の第2都市はすでに横軸の右側に位置しているため、残る伸びしろは縦軸——すなわち中規模帯の供給——にある。逆に業務型の第2都市は縦横どちらにも余地を残しており、需要が積み上がったときの単価上昇余地は前節で見たとおりである。
まとめ — 「県庁所在地=宿の中心」という前提を外す
47都道府県を機械的に数え直した結果、県庁所在地が宿泊施設数で県内トップだったのは26県にとどまった。しかも施設数だけでなく単価でも、32県では県庁所在地より第2都市のほうが高い。日本の宿泊市場は、行政の中心と宿泊の中心が一致しない構造を広く抱えている。
観光庁「宿泊旅行統計調査」でも、2025年の外国人延べ宿泊者数は地方部が前年比19.1%増と三大都市圏を上回る伸びを示し、需要の地方分散が進んでいる。県庁所在地に置いた基準線だけでエリアを評価すると、実際に宿が積み上がっている街を取りこぼす。市場を見るときは、県単位でも県庁所在地単位でもなく、市区町村単位で数え直すことに意味がある。
また、供給側の非対称——軒数は第2都市に増えているが客室規模は県庁所在地に偏っている——は、第2都市に中規模帯の空白が残っていることを示す。単価の高さと施設数の厚みが両立している観光地型の第2都市では、その空白が特に大きい。
データの範囲について:本記事の施設数・ADRは、メトロエンジンリサーチ&コンサルティングが追跡する国内約168,000施設のうち、OTA上で稼働が確認できる約27,000施設・約126万室を対象とした集計です。全数調査ではなく、OTA未掲載の旅館・民宿・簡易宿所は含まれません。施設数は各市区町村の月次中央値であり、季節による掲載変動を平準化した値です。
あわせて読みたい
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 県内ADRは最大5.2倍開く — 市区町村レンジ全国比較でみる二極構造と空白帯
- 地方二次都市の外資ブランド分岐点 — 金沢・熊本・高松の実勢ADRで検証
- 2026年開業582軒で読み解く最適規模戦略|30室高ADRと300室規模効率の二極化
- 日本人の国内宿泊はどこへ動いたか|2025確定値で読む地方分散と夏需要
- 地方中核都市の新規供給吸収余地 — GW2026完売観測率×新規開業で読む8市マップ
参考資料・出典一覧
■ データソース
市区町村別の宿泊施設数・推定成約ADRは、メトロエンジンリサーチ&コンサルティングがOTA公開情報から集計した2025年9月〜2026年7月の確定11ヶ月分。新規開業データは同社のOTA掲載確認ベースで2023年1月〜2026年6月。駅別乗降客数は国土交通省 不動産情報ライブラリ(2023年度、路線単位の最大値)。外国人延べ宿泊者数は観光庁「宿泊旅行統計調査」。
■ 試算前提
施設数は各市区町村の月次施設数の中央値、エリアADRは対象施設の中央値を対象期間で平均した推定成約単価(税抜相当)。政令指定都市は行政区単位のデータを市単位に統合し、東京23区は区単位で扱う。「第2都市」は、県庁所在地が施設数1位の県ではその県の2位の市区町村、県庁所在地が1位でない県では1位の市区町村と定義した。感応度セクションの満室相当1泊客室売上は「1軒あたり客室数 × 推定成約ADR」の単位換算であり、稼働率・費用を含む収益予測ではない。両軸の水準はいずれも本稿で提示した実測値の内側に収めている。
■ 限界・留意点
全数調査ではなくOTA上で稼働が確認できる施設を対象とするため、OTA未掲載の旅館・民宿・簡易宿所は含まれない。同一県内で行政区名が重複する政令指定都市(横浜市と相模原市の緑区・南区など)では区の市への割り当てが一意に定まらず、該当県の政令市の施設数はやや控えめに出ている可能性がある。ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREIT開示との照合で誤差中央値は約7%)。施設数・ADR・新規開業件数はいずれも記事作成時点のスナップショットで、以後のOTA掲載更新により変動する。2026年の新規開業は1〜6月の部分集計である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 市区町村別の宿泊施設数・推定成約ADR(2025年9月〜2026年7月)、新規開業データ(OTA掲載確認ベース、2023年1月〜2026年6月)
■ 政府統計・公的データ
■ 参考記事