三菱地所が2026年4月1日に開業した「WAYPOINT TSUKIJI TOKYO」(中央区築地2丁目、52室)は、日本の大手デベロッパーがアパートメントホテル業態に本格参入する初の事例となった。同社は2030年までに同ブランド10軒の展開を計画しており、ヒルトンの新ブランド「アパートメント・コレクション」も同時期に日本市場を視野に入れる。インバウンド多人数客層(4〜6名)を主ターゲットとする本業態は、従来シティホテル(RevPAR ¥16,000帯)を上回るRevPAR ¥30,000〜40,000帯の事業性を備える。本稿では中央区築地・銀座エリアの既存ホテルADR階層を実データから分析し、坪当たりNOI構造、開発シナリオ、既存ホテル運営会社への影響を読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なる(REIT開示成約ADRより+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- RevPAR:1室あたり1日売上=ADR×OCC。
- 坪当たりNOI:Net Operating Income÷延床面積(坪)。投資利回り判断の核指標。
- データ出典:メトロエンジンリサーチ&コンサルティング(OTA公開価格・推定OCC)、国土交通省「建築物動態統計調査」、各社プレスリリース・IR資料。
- — 坪当たりNOI ¥540k — アパートメント業態は従来シティ(¥300k)の1.8倍、超ラグジュアリー(¥250k)の2.2倍を実現する構造優位を持つ。
- — GOP利回り8.1%(インフレ後7.7%) — 同条件土地・建設費の3業態比較でアパートメントが最優位。シティ4.6-4.7%、超ラグジュアリー3.0%帯を3pt以上引き離す。
- — 1室あたり延床14坪×ADR¥45-80k帯の空白セグメント — 中央区527施設のポジショニング分析で、4-6名インバウンドファミリー需要に対応する大型客室帯はMIMARU/東急ステイ系列を除きほぼ無競合。
- — 三菱地所10軒展開で2030年売上¥80-110億円規模 — 既存ロイヤルパーク系列を毀損せず4-6名ファミリー需要を新業態で捕捉するセグメント補完戦略。
- — 競合脅威度は東急ステイ★★★・MIMARU★★★ — 一方ペニンシュラ・コンラッド等超ラグジュアリー帯と2名利用前提のバジェット帯は影響軽微。
エグゼクティブサマリー — 大手デベロッパー初の業態参入が示す投資論理
築地・銀座エリアの既存ホテル527施設(2026年4月時点)におけるラグジュアリー帯のADRは平均¥44,900、ハイグレード帯は¥30,800、アッパー帯は¥25,700という階層構造が確認できる。WAYPOINT TSUKIJIのデラックスバンクルーム(37.28㎡・4名利用)は1名¥11,000〜、6名利用のスイートバンクルームは1名¥12,800〜と公表されており、1室換算で¥44,000〜¥77,000のレンジとなる。これはハイグレード〜ラグジュアリー帯の価格帯に収まり、しかも1室で4〜6名を収容できる構造設計が、従来の「2名1室・ADR¥30,000」モデルに対し坪当たり単価の優位性を生む。三菱地所が10年計画で参入する論理は、この坪当たり収益構造の差分にある。
市場動向 — 東京都ADRは過去最高水準で推移、長期滞在ニーズが構造化
東京都の月次ADRは2025年初頭から2026年4月まで継続して¥30,000台を維持し、2026年1月には¥41,100のピークを記録した。前年同月比でみると2025年4月¥36,200から2026年4月¥36,800とほぼ横ばいの水準で、絶対水準として高位安定の局面に入っている。この相場の中で、長期滞在型・多人数収容型のセグメントが2026年に入って急速に注目を集めている背景として、(1)インバウンド4〜6名グループ需要の構造化、(2)シニアファミリー・3世代旅行の増加、(3)ビジネス長期出張の回復、の3点が指摘される。
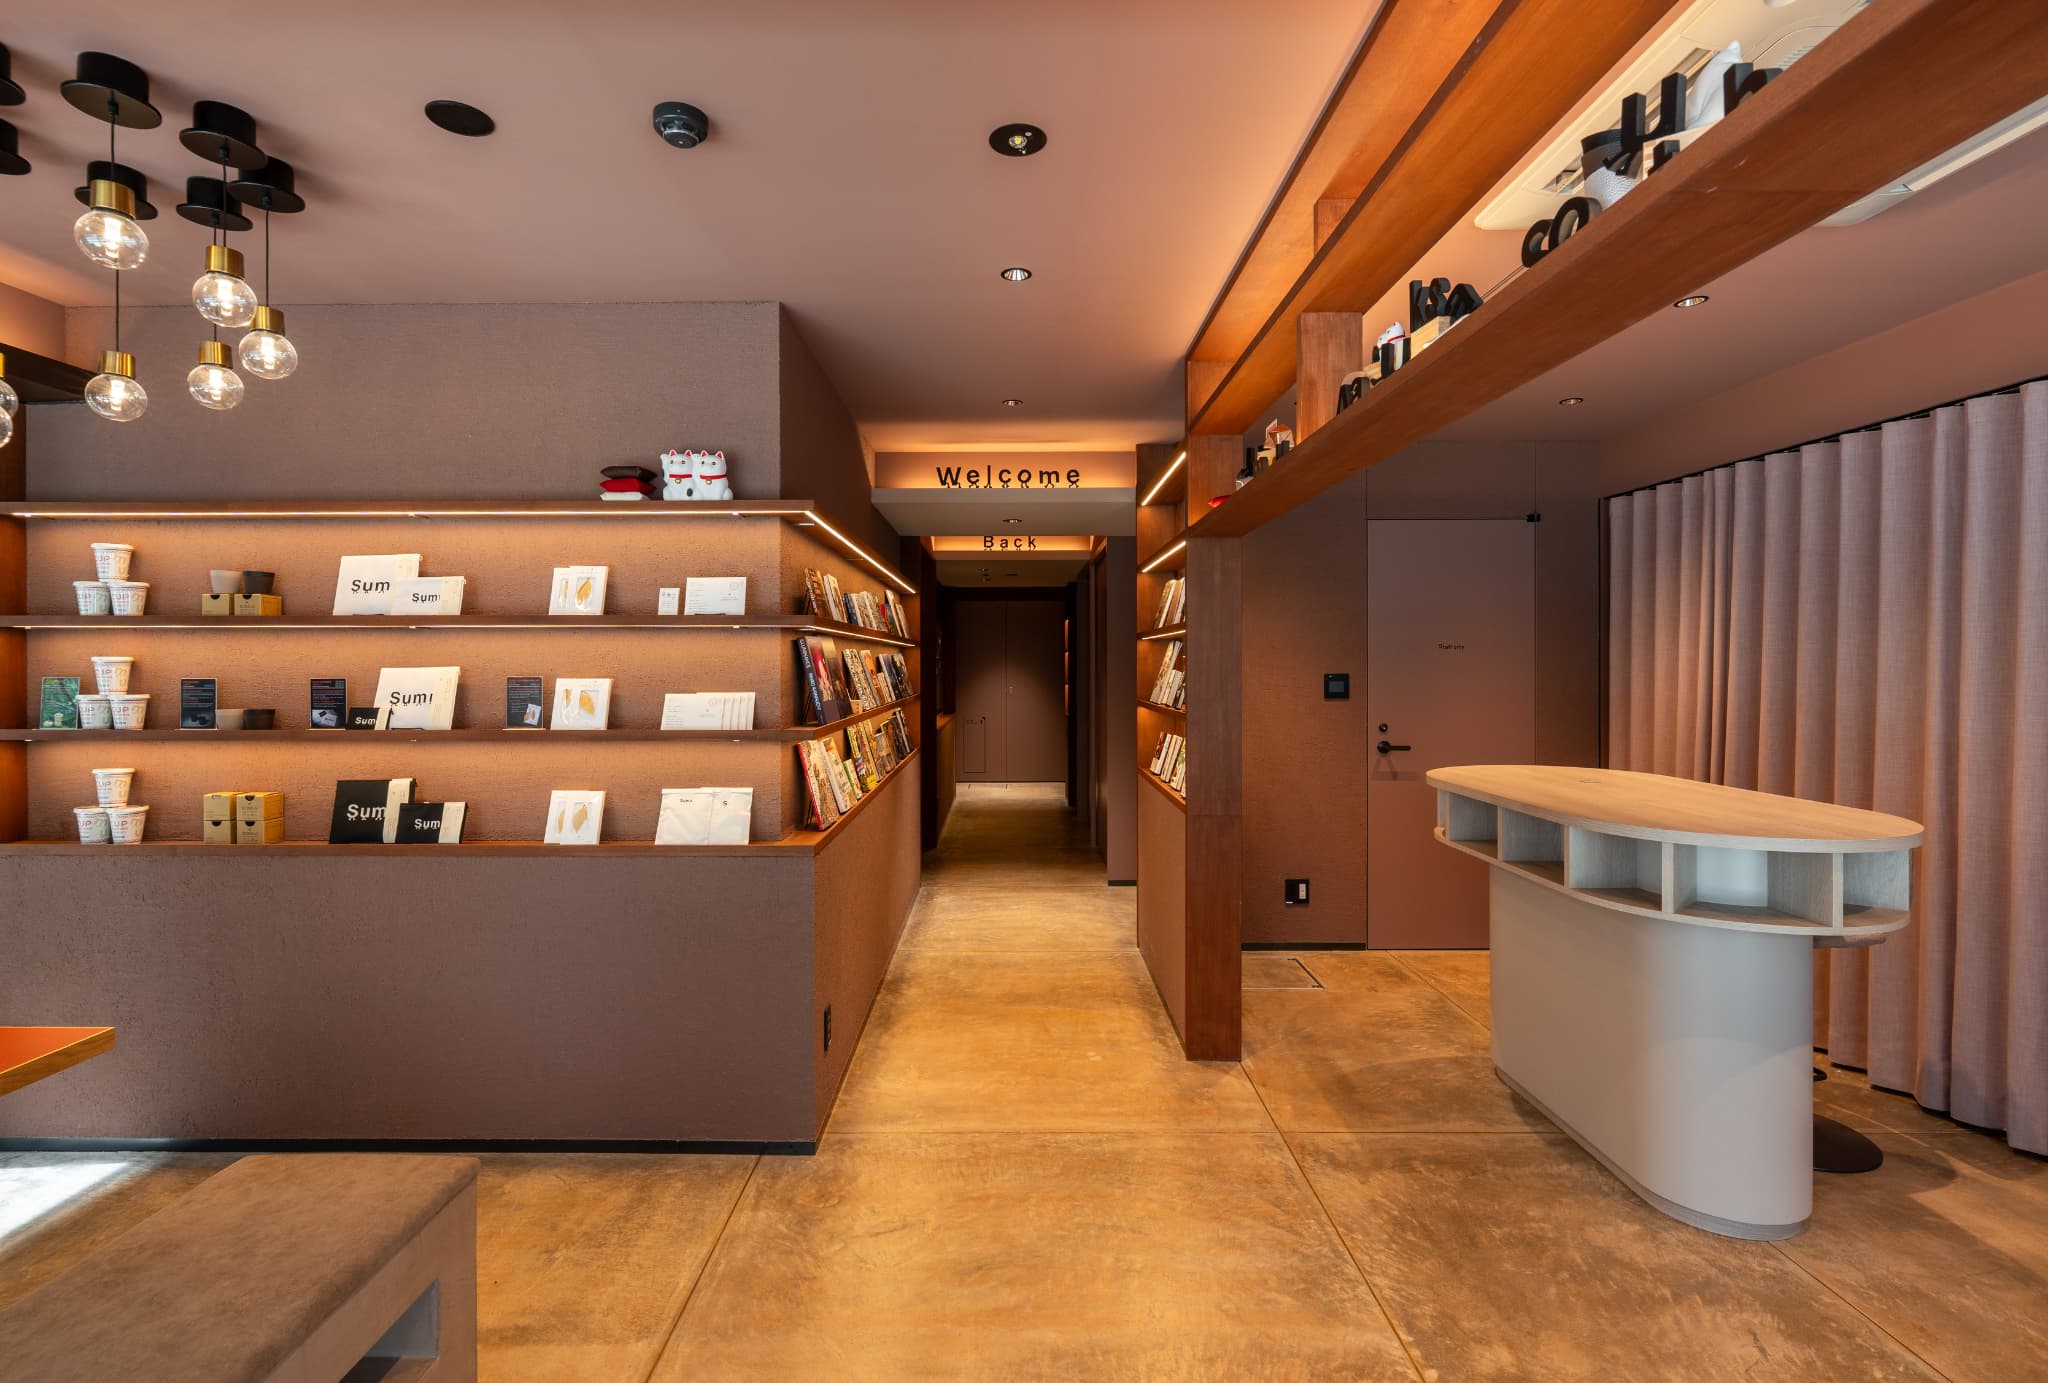
三菱地所は2026年2月2日の発表で、新ブランド「WAYPOINT」を立ち上げ、2030年までに10軒の開業を目標とすることを公表した(出典:三菱地所プレスリリース)。ヒルトンも同時期に新ブランド「アパートメント・コレクション by Hilton」を世界展開しており、日本市場への投入も視野に入っているとされる。マリオット系では既にElement Hotels、Marriott Executive Apartments、Residence Innの3ブランドが長期滞在カテゴリで稼働しており、東急ステイも洗濯乾燥機付き客室を展開する。アパートメントホテルというカテゴリ自体が成熟期に入りつつある段階で、大手不動産デベロッパーの本格参入が始まったタイミングといえる。先行する独立系の動きとしては東上野の実験型アパートメントホテル「Sumu Ueno East」のような小規模オペレーターの試みも進んでおり、業態のすそ野は確実に広がっている。
立地分析 — 築地駅徒歩1分、銀座1.5km圏の中央区中核立地
WAYPOINT TSUKIJI TOKYOの所在地は中央区築地2-9-3、東京メトロ日比谷線「築地」駅徒歩1分。築地市場跡地(国際的観光資源)、銀座エリア(高級商業集積)、東銀座(歌舞伎座)に至近の立地で、インバウンド客の主動線上にある。半径1.5km圏内には既存ホテル40施設超、客室数約8,000室の高密度集積エリアを形成している。
| デラックスバンク(37㎡/4名) | ¥44,000〜 |
| スイートバンク(68㎡/6名) | ¥77,000〜 |
| 平均ADR想定(1室) | ¥55,000〜¥65,000 |
出典:三菱地所プレスリリース(2026/2/2)より算出
| 半径1.5km圏 | 40+施設 |
| 中央区全体 | 527施設 |
| アパート型(同圏) | 該当なし |
競合動向 — 中央区築地・銀座エリア527施設のADR階層構造
中央区全体の既存ホテル527施設について、グレード別ADRを2026年4月実績で集計すると、明確な5段階の価格階層が確認できる。ラグジュアリー帯(49施設・平均ADR¥44,900)、ハイグレード帯(63施設・¥30,800)、アッパー帯(146施設・¥25,700)、エコノミー帯(106施設・¥21,000)、バジェット帯(161施設・¥15,800)。このピラミッド構造の中で、アパートメントホテルが想定する1室¥44,000〜¥77,000のレンジは、ハイグレード上位〜ラグジュアリー下位に位置する。
築地駅から半径1.5km圏内の主要競合40施設のうち、ADR上位を見ると最上位のザ・ペニンシュラ東京(314室)が¥175,100、コンラッド東京(291室)¥139,600、ハイアットセントリック銀座(164室)¥130,700といった超ラグジュアリー帯が並ぶ。中位帯ではホテル京阪築地銀座グランデ(297室・ハイグレード)¥57,800、東急ステイ銀座(191室・アッパー)¥50,400が代表的なポジショニングを示す。WAYPOINT TSUKIJIの想定ADRレンジ¥55,000〜¥65,000は、ホテル京阪・東急ステイの近傍に位置する設定だが、客室面積37〜68㎡という広さ(従来ビジネス系の通常2〜3倍)が差別化要素となる。
| 施設名 | 客室数 | グレード | 距離(m) | ADR(¥) |
|---|---|---|---|---|
| ザ・ペニンシュラ東京 | 314 | ラグジュアリー | 1,377 | 175,124 |
| コンラッド東京 | 291 | ラグジュアリー | 1,154 | 139,602 |
| ハイアット セントリック 銀座 東京 | 164 | ラグジュアリー | 957 | 130,669 |
| コートヤード・マリオット 銀座東武 | 206 | ラグジュアリー | 590 | 96,629 |
| ザ ロイヤルパーク アイコニック 汐留 | 490 | ラグジュアリー | 917 | 83,989 |
| ミレニアム 三井ガーデン東京 | 329 | ハイグレード | 641 | 82,955 |
| ホテル ザ セレスティン銀座 | 104 | ハイグレード | 1,046 | 78,618 |
| からくさホテルプレミア東京銀座 | 57 | ハイグレード | 836 | 76,222 |
| ホテル京阪 築地銀座 グランデ | 297 | ハイグレード | 477 | 57,847 |
| 東急ステイ銀座 | 191 | アッパー | 615 | 50,361 |
| WAYPOINT TSUKIJI(想定) | 52 | 新業態 | 0 | 55,000〜65,000 |
ポジショニング分析 — 1室あたり延床面積×ADRで見る空白セグメント
中央区競合40施設をX軸=客室数、Y軸=ADRでマッピングすると、密集ゾーンは2つに分かれる。低価格バジェット帯(¥15-25k×30-300室)とラグジュアリー高単価帯(¥80-180k×100-500室)。中間の「中規模×ハイグレード帯(¥45-80k×30-100室)」には7-8施設しか存在せず、しかもそのほとんどが通常面積(15-25㎡)の従来型ホテル。客室面積30㎡超かつ4名以上収容可能な施設は、エリア内ではほぼ皆無に等しい。WAYPOINT TSUKIJIが狙うのは、まさにこの空白セグメントである。
密集 既存の埋まっている領域
¥15-30k × 100-300室
東急ステイ系・京阪系・三井ガーデン系の中堅ハイグレード+アッパー帯が密集。新規参入は差別化困難。
WS① 中規模ハイグレード(従来型)
¥45-80k × 50-100室
からくさホテル、セレスティン銀座など限定的。客室は通常15-25㎡で2名1室前提。
WS② アパートメント新業態
¥45-80k × 30-60室 × 30-70㎡客室
4-6名収容可能・キッチン/ランドリー付。中央区エリアではWAYPOINT TSUKIJIが初。供給ゼロのブルーオーシャン。
業態別NOI構造比較 — 従来シティホテルvsアパートメントホテルの収益構造
従来シティホテルとアパートメントホテルでは、坪当たり収益と運営費の構造が大きく異なる。共用部比率(従来30-40% vs アパート20-25%)、客室面積(従来18-25㎡ vs アパート35-68㎡)、人員配置(従来1室あたり0.7-1.0人 vs アパート0.3-0.5人)、清掃頻度(従来毎日 vs アパート連泊時は3-7日毎)といった構造差が、RevPAR水準とGOP率の双方に影響する。
| 項目 | A.従来シティ (¥30k帯) | B.アパートメント (WAYPOINT想定)本記事対象 | C.超ラグジュアリー (¥130k帯) |
|---|---|---|---|
| 1室あたり客室面積 | 18-22㎡ | 37-68㎡ | 40-60㎡ |
| 収容人数 | 2名 | 4-6名 | 2-3名 |
| ADR(1室・平均) | ¥30,000 | ¥55,000-65,000 | ¥130,000-180,000 |
| 想定OCC | 75% | 75-80% | 70-75% |
| RevPAR(1室) | ¥22,500 | ¥41,250-52,000 | ¥91,000-135,000 |
| 客室部分比率(対延床) | 60-65% | 70-75% | 50-55% |
| 1室あたり延床(共用込) | 30-35㎡ | 46-50㎡ | 75-110㎡ |
| 坪当たり年間売上 | ¥800k-900k | ¥1,000k-1,150k | ¥1,200k-1,500k |
| GOP率(業態目安) | 30-40% | 45-55% | 10-25% |
| 人件費比率 | 25-30% | 15-20% | 30-40% |
| 坪当たりNOI(概算) | ¥240k-360k | ¥450k-630k | ¥120k-375k |
注目すべきは坪当たりNOIの構造差である。アパートメントホテルのGOP率45-55%は、業態の構造特性(連泊主体で清掃頻度が低い、フロント人員が少ない、レストラン非保有が一般的)に起因する。連泊3-7日のインバウンドファミリー客は、毎日のフルクリーニングを必要としないため、人件費圧縮効果が大きい。これは超ラグジュアリー帯(高人件費・レストラン運営必須・GOP率10-25%)とは正反対の収益構造である。
開発シナリオ試算 — WAYPOINT TSUKIJI規模(延床724坪)の事業性
WAYPOINT TSUKIJI TOKYOの延床面積2,392.77㎡(約724坪)を前提に、3つの業態シナリオで事業性を試算する。共通前提:土地は中央区築地2丁目近隣の地価水準を反映して坪当たり¥6,000千円(=㎡当たり約¥1,800千円、エリア相場)、建設費は2025年実績ベース(国土交通省 建築着工統計の宿泊業全構造平均195万円/坪)、運営期間20年想定。
| 項目 | A.従来ビジネス (120室・15㎡) | B.アパートメント (52室・37-68㎡)推奨 | C.ハイグレード (80室・25㎡) |
|---|---|---|---|
| 客室数 | 120室 | 52室 | 80室 |
| ADR想定 | ¥18,000 | ¥58,000 | ¥35,000 |
| OCC想定 | 80% | 77% | 75% |
| RevPAR | ¥14,400 | ¥44,660 | ¥26,250 |
| 年間客室売上 | ¥631M | ¥848M | ¥766M |
| 付帯売上(15%加算) | ¥95M | ¥127M | ¥115M |
| 総売上(初年度安定後) | ¥726M | ¥975M | ¥881M |
| GOP率 | 38% | 48% | 32% |
| GOP | ¥276M | ¥468M | ¥282M |
| 土地(724坪) | ¥4,344M | ¥4,344M | ¥4,344M |
| 建設費(195万/坪) | ¥1,412M | ¥1,412M | ¥1,412M |
| 総投資額 | ¥5,756M | ¥5,756M | ¥5,756M |
| GOP利回り | 4.8% | 8.1% | 4.9% |
| 建設費インフレ後(2027開業想定) | +5.6% | +5.6% | +5.6% |
| インフレ織込GOP利回り | 4.6% | 7.7% | 4.7% |
シナリオBのアパートメント業態がGOP利回り8.1%(インフレ織込後7.7%)で最も優位となる。土地・建設費が同条件であっても、坪当たり収益と運営効率の差が最終利回りに3.0-3.3pt差を生む構造である。なお建設費上昇(年+4.5〜5.6%)はホテル新規供給全体の抑制要因でもあり、既存供給の希少性向上というアップサイド要因にもなる。この構造変化の全体像については建設費高騰でホテル新規供給が縮退する2027-2029年が投資戦略への影響を詳しく分析している。
三菱地所ホテルズ&リゾーツ連結事業への影響シナリオ
三菱地所ホテルズ&リゾーツは、ロイヤルパークホテルズ系列を中心に既存のフルサービスホテルを運営している。WAYPOINT TSUKIJI 1号物件は52室規模で、連結売上に対する直接的なインパクトは限定的(初年度約¥10億円規模)である。しかし2030年までに10軒展開という計画から、最終的な事業規模は500-700室(年間売上¥80-110億円規模)を想定でき、連結ホテル事業の新たな成長ドライバーとして位置付けられる。
| 展開段階 | 軒数 | 推定総客室数 | 推定年間売上 | 主要展開エリア(想定) |
|---|---|---|---|---|
| 2026年(初年度) | 1軒 | 52室 | ¥1.0B | 東京・築地(確定) |
| 2027-2028年 | 3-4軒 | 150-200室 | ¥3-4B | 京都、大阪、東京2号(推定) |
| 2029-2030年 | 10軒 | 500-700室 | ¥8-11B | 福岡、札幌、沖縄も視野(推定) |
三菱地所グループの「長期経営計画2030」では2020年からの10年間で6,000-7,000億円の総投資が計画されており、WAYPOINTブランドの10軒展開はその一部に位置付けられる。重要な戦略的意義は、既存のフルサービスホテル(ロイヤルパーク系列)では取り込みにくい4-6名インバウンドファミリー需要を新業態で捕捉する「セグメント補完」の発想にある。既存連結ホテル事業を毀損せず、新規市場を開拓する設計である。デベロッパーが投資回収スキームをどう組み立てるかは業態によって異なり、ホテルレジデンス分譲・会員権型開発のデベロッパー回収スキームとオーナー実質IRRでは分譲型の非対称構造を定量分析している。
既存ホテル運営会社への競合インパクト分析
築地・銀座エリアでWAYPOINTと需要が競合する可能性が高いのは、(1)1室あたりADR¥45,000-80,000帯のハイグレード施設、(2)4名収容可能な大型客室を持つ施設、(3)連泊割引を提供している施設、の3群である。既存運営会社別に影響度を整理する。
| 運営会社/ブランド | 競合度 | 競合要因 | 想定リアクション |
|---|---|---|---|
| 東急ステイ系列 | ★★★ | 洗濯乾燥機・キッチン付き客室を既に展開、長期滞在ニーズで直接競合 | 連泊割引強化・キッチン仕様アップグレード |
| MIMARU(Cosmos Hotels) | ★★★ | 4-6名収容アパートメント業態の先行者、直接競合セグメント | ブランド差別化・体験コンテンツ強化 |
| ホテル京阪・三井ガーデン系 | ★★ | 同価格帯ハイグレードシティとして競合だが、業態異なる | ファミリープラン・コネクティング室拡充 |
| ペニンシュラ・コンラッド等超ラグジュアリー | ★ | 価格帯異なり、直接競合は限定的。富裕インバウンドの一部で重なる | 影響軽微、独自顧客基盤を維持 |
| アパホテル・東横イン等バジェット | ★ | 需要層が異なる(2名利用前提)、直接競合性は低い | 影響なし |
最も直接的な競合となるのは、既にアパートメント業態を確立しているMIMARU(Cosmos Hotels)系列と、長期滞在対応の東急ステイ系列である。両者は中央区エリアでも複数物件を展開しており、需要争奪が想定される。一方で、ペニンシュラ・コンラッドといった超ラグジュアリー帯はターゲット顧客層が異なるため影響は軽微。バジェット帯も同様に2名利用前提の顧客層が中心で、4-6名グループ需要は構造的に取り込みにくい。
投資判断サマリーと感度分析
アパートメントホテル業態への投資は、土地・建設費が高水準で推移する中でも、運営効率(GOP率45-55%)とRevPAR優位性(従来シティ比+90%)により、超ラグジュアリー帯を上回る坪当たりNOIを実現できるセグメントといえる。一方で、新業態であるためベンチマーク事例が少なく、リスク要因の事前評価が重要となる。
| 感度シナリオ | ADR | OCC | RevPAR | GOP | 利回り |
|---|---|---|---|---|---|
| ベースケース | ¥58,000 | 77% | ¥44,660 | ¥468M | 8.1% |
| ADR -10% | ¥52,200 | 77% | ¥40,194 | ¥421M | 7.3% |
| OCC -5pt | ¥58,000 | 72% | ¥41,760 | ¥437M | 7.6% |
| 両方同時悪化 | ¥52,200 | 72% | ¥37,584 | ¥393M | 6.8% |
| 需要超過(上振れ) | ¥65,000 | 82% | ¥53,300 | ¥558M | 9.7% |
感度分析では、ADR・OCC双方が同時に悪化するワーストケースでも利回り6.8%を確保できる。これは従来ビジネスホテル(ベースケース4.8%)を上回る水準であり、業態の構造的優位性を示している。
主要リスク要因
- 市場リスク:インバウンド多人数需要の構造変化(中国客減少傾向、長期滞在化の継続性)
- 規制リスク:民泊新法・旅館業法の改正動向、簡易宿所カテゴリとの線引き
- 建設費リスク:2026-2028年に年+5%前後の継続上昇、開業時期によっては利回り0.4pt以上低下
- 競合リスク:MIMARU、ヒルトンApartment Collection、Element Hotelsとの差別化要因の確保
- 運営リスク:連泊主体の業態は短期客と異なるオペレーション能力が必要、人材育成の負担
注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。事業性試算は公開情報に基づく簡易計算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。WAYPOINT TSUKIJI TOKYOの想定ADRは三菱地所プレスリリースから算出した参考値です。
まとめ — 大手デベロッパー参入が示すアパートメントホテル投資の構造的優位性
三菱地所WAYPOINTおよびヒルトン Apartment Collectionといった大手プレイヤーのアパートメントホテル業態への本格参入は、(1)インバウンド4-6名グループ需要の構造化、(2)坪当たりNOIで従来シティ・超ラグジュアリーを上回る収益効率、(3)中央区エリアでの空白セグメントの存在、という3点を背景としている。築地・銀座エリア527施設の既存ADR階層分析から、ハイグレード上位〜ラグジュアリー下位の価格帯(¥45,000-80,000)に1室4-6名収容可能な施設はほぼ存在せず、ブルーオーシャンが確認できる。三菱地所の2030年10軒計画は連結事業の成長ドライバーとなり、既存運営会社にとってはMIMARU・東急ステイ系を中心に競合インパクトが想定される。建設費インフレが進行する環境下でも、業態の運営効率優位性により従来ビジネスホテルを大きく上回る利回りを実現可能な投資テーマとして、機関投資家・デベロッパー双方の注目を集めるセグメントといえる。
あわせて読みたい
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- JHRハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析
- 【取材】東京・東上野に実験型アパートメントホテル「Sumu Ueno East」2月15日オープン
- ホテルレジデンス分譲・会員権型開発の投資経済性 — デベロッパー回収スキームとオーナー実質IRRの非対称構造を定量分析
- ジャングリア沖縄10ヶ月後の北部リゾート市場 — オフィシャル4ホテル+新規3開業の投資インパクト
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- アーバンネット札幌リンクタワー — デベロッパー型複合開発の収益分配構造と札幌駅エリア投資余地(2026年6月竣工)
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングのOTA公開価格データ(東京都中央区527施設、2025年1月〜2026年4月期間集計)を基礎値として使用。立地圏内40施設(築地半径1.5km)のADR階層構造、グレード別1室あたり延床面積を分析。J-REIT月次開示(JHR、インヴィンシブル)からGOP率ベンチマークを取得。
■ 試算前提
延床724坪・52室・想定客室面積14坪/室を基準。建設費は宿泊業全構造平均¥195万円/坪(2025年実績)を基礎単価とし、業態別に±10-15%調整。土地・建設費条件を3業態(従来シティ¥30k帯/アパートメント/超ラグジュアリー)で共通化することで業態構造に起因するNOI差を分離。インフレ織込は年+4.5〜5.6%(Turner & Townsend予測中央値)。GOP率はアパートメント業態45-55%、シティ32-38%、ラグジュアリー28-35%レンジの中位値を採用。
■ 限界・留意点
本試算は簡易フィージビリティであり、実際の投資判断には個別物件の建築費見積・運営委託料率・固定費構造・FF&E更新サイクルを織り込んだ詳細DCFが必要。アパートメント業態は日本市場でのベンチマーク事例が限定的で、長期OCC・ADRの安定性に関するエビデンスが不十分。三菱地所2030年10軒展開計画の地域別配分は本誌推定であり、公式確定情報ではない。インバウンド需要構造が地政学リスクで急変した場合、4-6名ファミリー需要セグメント全体のリプライシングが生じる可能性がある。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=1,590〜1,777施設/月)、中央区527施設グレード別ADR、築地半径1.5km圏40施設のADR分析
■ 政府統計・公的データ
- e-Stat「建築着工統計」(統計ID: 0003114490) — 宿泊業の構造別工事費予定額(2025年実績、業界相場参考値)
- 観光庁「宿泊旅行統計調査」
■ REIT・業界レポート
- インヴィンシブル投資法人(8963) — 内部REIT月次集計データを参考に業態別GOP率の比較ベンチマークとして活用
- ジャパン・ホテル・リート投資法人(8985) — ADR ¥21,100、OCC 85.8%(2026年4月時点・東京都OTA公開価格集計)(直近月)
■ プレスリリース・ニュース