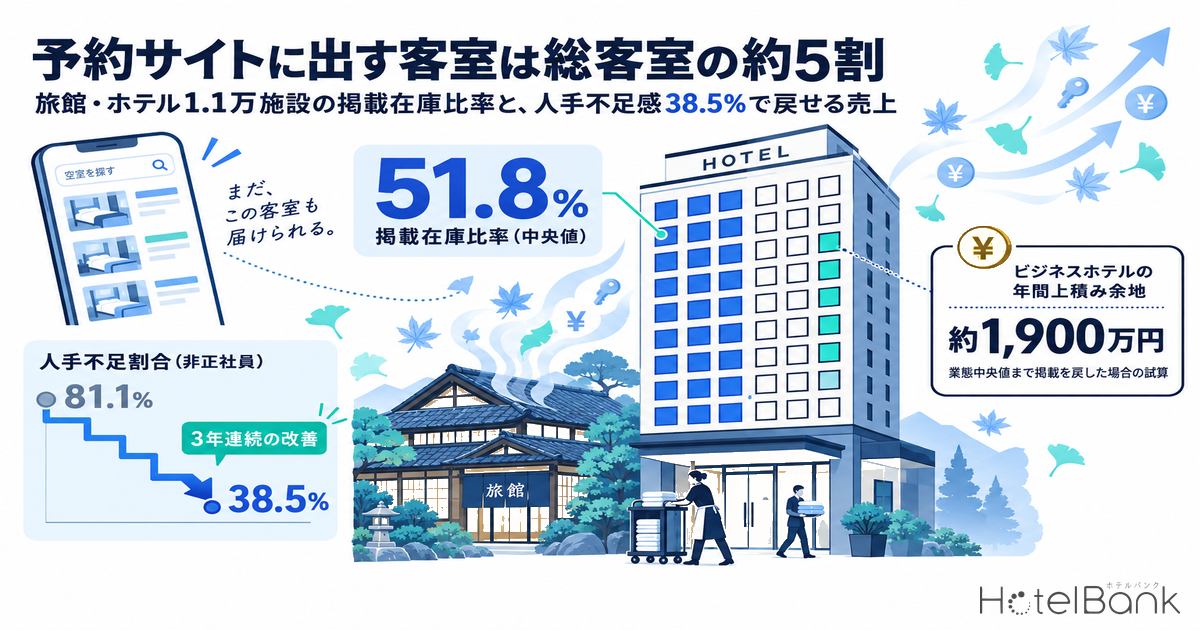
帝国データバンクの「人手不足に対する企業の動向調査(2026年4月)」で、旅館・ホテルの非正社員の人手不足割合は38.5%となった。2024年4月の63.8%、2025年4月の51.8%から2年続けて10pt超下がり、過去最高だった2023年1月の81.1%から見ると半分以下の水準である。現場の人員に戻りが見え始めたいま、次の論点は「その人員で、いくつの客室を売り場に戻せるか」だろう。本稿では、全国1万1,152施設(客室115万6,623室)を対象に、予約サイトに実際に出ている客室が総客室の何割かを示す掲載在庫比率を施設ごとに集計した。結論を先に示すと、掲載在庫比率の中央値は51.8%で、業態別には旅館62.5%・リゾート57.1%・ビジネス47.9%・シティ35.8%と差がある。ビジネスホテルが業態中央値まで掲載を戻した場合、1施設あたり約24室を追加で売り場に出せる計算になり、追加分の4室に1室が売れる前提で年間約1,900万円の上積み余地がある。
本記事における指標の定義
- 掲載在庫比率(日別):あるチェックイン日について、宿泊日の45日前から前日までに主要予約サイト(OTA等)で観測された残室数の最大値を、その施設の総客室数で割った値。上限は100%として扱う。宿泊日の45日超前の観測は用いていない。
- 掲載在庫比率(天井):2026年5月〜10月の毎月第2水曜前後の6日(5/13・6/10・7/8・8/5・9/9・10/14)それぞれの日別比率のうち最大値。需要が弱く売れ残りが多い日ほど、施設が売り場に出している枠の上限に近い値が現れるため、本稿の主指標とした。10/14は調査時点(9月27日)までの観測にもとづく途中経過である。
- 対象:総客室10室以上、6日すべてで45日前〜前日の観測が5回以上あったビジネスホテル・シティホテル・リゾートホテル・旅館・カプセルホテル。対象1万1,152施設/客室115万6,623室(主要予約サイト掲載ベース)。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- データ出典:メトロエンジンリサーチ(掲載在庫・ADR・客室供給)、帝国データバンク(人手不足割合)
- — 旅館・ホテルの非正社員の人手不足割合は38.5%(2026年4月)。2023年1月の81.1%から3年で42.6pt低下し、2022年2月以来4年2カ月ぶりの3割台となった。
- — 予約サイトに出ている客室は総客室の51.8%(中央値)。旅館62.5%、リゾート57.1%、ビジネス47.9%、シティ35.8%。客室数10〜29室の施設は68.4%、200室以上は33.2%で、規模が大きいほど比率は下がる。
- — 5〜10月の日別比率は25.9%〜38.5%の幅で動く。この振れは主に需要の強弱(45日前時点ですでに売れた分)を映しており、人員の回復だけで説明できるものではない。
- — 5月→9月の掲載残室の増加3万3,419室のうち、2026年開業の施設による分は6,212室(約19%)。残りの約8割は既存施設の側で生まれている。
- — 業態中央値まで戻したときの上積み余地は、ビジネスホテル1施設で年約1,900万円(追加約24室・追加分の販売率25%・推定成約ADR約1.07万円・販売手数料と清掃人件費控除後)。前提を変えた感度表を後段に示す。
旅館・ホテルの人手不足割合は3年で81.1%→38.5%
帝国データバンクは毎年1月・4月・7月・10月に「人手不足に対する企業の動向調査」を実施している。2026年4月調査(調査期間4月16日〜30日、有効回答1万538社)によると、非正社員が不足していると答えた旅館・ホテルの割合は38.5%で、前年同月の51.8%から13.3pt低下した。同社は業種別の解説で「飲食店」と並べて旅館・ホテルを「3年連続の改善」と位置づけ、背景として「DXやスポットワークの普及による生産性向上のほか、物価高の影響や中国人観光客の減少により来客数が落ち着いてきていること」を挙げている。
さかのぼると、2023年1月調査では旅館・ホテルの非正社員の不足割合は81.1%で、全業種のなかで最も高かった。正社員も77.8%と8割に迫っていた。そこから2024年4月に63.8%、2025年4月に51.8%、2026年4月に38.5%と、4月調査の比較では毎年10pt以上ずつ下がっている。なお、同じ2026年4月調査での全業種の非正社員の不足割合は28.3%で、旅館・ホテルはまだ全業種平均より10.2pt高い。改善の余地が残っているとも読める。
ここで注意したいのは、帝国データバンクが挙げた要因に「来客数が落ち着いてきていること」が含まれている点である。つまり人手不足感の低下には、人員が戻った効果と、需要の伸びが一服した効果の両方が混ざっている。本稿で扱う掲載在庫比率も同じく需要の影響を受けるため、この二つを切り分けずに「人員が戻ったから売り場の客室が増えた」と読むことはできない。以下では、この前提を置いたうえで、売り場に出ている客室の現状と、戻したときの上積み余地を数字で示す。
出典:帝国データバンク「人手不足に対する企業の動向調査」(2023年1月・2026年4月)よりホテルバンク編集部作成。2024年4月・2025年4月は2026年4月調査の業種別表に掲載された値
予約サイトに出ている客室は総客室の51.8% — 業態で27pt差
メトロエンジンリサーチが追跡する施設のうち、2026年5月〜10月の6つのチェックイン日すべてで在庫を観測できた1万1,152施設について、掲載在庫比率(天井)を施設ごとに計算した。全体の中央値は51.8%で、下位25%の施設は28.0%以下、上位25%の施設は77.8%以上である。総客室のほぼ全量(90%以上)を予約サイトに出している施設は14.0%、1割未満にとどまる施設は4.7%だった。
なお、既刊「OTA等に出しているのは総客室の何割か — 12,941施設で測る在庫配分率」(2026年8月)は、同じ室ベースの在庫観測から中央値を39.2%としている。数値の差は集計の設計の違いによるものである。同稿は2つのチェックイン日(2026年9月19日・10月6日)について宿泊日90日前以内の最大値をとり、総客室数を超える観測を除外している。本稿は6つのチェックイン日のうち最も高い日の値(天井)をとり、総客室数を超える観測は100%として扱う。1日ごとの比率で見ると本稿の中央値も25.9%〜38.5%で、同稿の39.2%に近い。観測するチェックイン日を増やすほど天井は高く出るため、2本の数値の差は「売り場に出している枠の上限をどこまで拾えたか」の違いとして読むのがよい。
業態別に見ると、比率の高い順に旅館62.5%、リゾート57.1%、ビジネス47.9%、シティ35.8%、カプセル30.4%となる。旅館とシティの差は26.7ptに達する。シティホテルは宴会・婚礼と組み合わせた団体枠や法人契約、自社サイト・電話予約の比重が大きく、予約サイトに出す客室が総客室の一部にとどまりやすい。一方、旅館は1施設あたりの客室数が少なく、少数の客室を予約サイト中心に販売する運用が多いことが比率を押し上げている。カプセルホテルは1割未満の施設が30.1%ある一方で9割以上の施設も16.8%あり、ベッド単位の在庫の出し方によって二極に分かれている。
| 業態 | 施設数 | 総客室数 | 中央値 | 下位25% | 上位25% | 30%以上の施設 | 90%以上の施設 |
|---|---|---|---|---|---|---|---|
| 旅館 | 2,738 | 94,393 | 62.5% | 43.6% | 82.4% | 88.4% | 17.2% |
| リゾート | 1,036 | 99,748 | 57.1% | 33.9% | 84.6% | 79.5% | 19.5% |
| ビジネス | 6,259 | 759,864 | 47.9% | 24.4% | 75.4% | 68.0% | 12.9% |
| シティ | 1,006 | 187,013 | 35.8% | 18.9% | 59.9% | 57.6% | 6.0% |
| カプセル | 113 | 15,605 | 30.4% | 8.6% | 79.6% | 50.4% | 16.8% |
| 全体 | 11,152 | 1,156,623 | 51.8% | 28.0% | 77.8% | 73.0% | 14.0% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。掲載在庫比率(天井)。対象1万1,152施設/客室115万6,623室(主要予約サイト掲載ベース)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。各業態の施設数に占める割合。ビジネス6,259・シティ1,006・リゾート1,036・旅館2,738施設
客室数が多い施設ほど、予約サイトに出す割合は小さい
業態の差の多くは、施設規模の差で説明できる。客室数の帯ごとに掲載在庫比率(天井)の中央値をとると、10〜29室が68.4%、30〜49室が60.5%、50〜99室が48.9%、100〜199室が42.6%、200室以上が33.2%と、規模が大きくなるほど段階的に下がる。200室以上の施設は、10〜29室の施設の半分以下の割合しか予約サイトに出していない。
これは大規模施設ほど販売チャネルが多様であることの裏返しでもある。団体・旅行会社の割当、法人契約、自社サイトの会員向け在庫、長期滞在の契約などに客室を振り分けていれば、予約サイトに出す枠は自然と小さくなる。したがって、比率が低いこと自体は売り場が狭いことを意味しない。人員が戻る局面で意味を持つのは、「他のチャネルでも売れず、清掃や接客の手当てがつかないために売り止めていた客室」がどれだけあるかである。この部分は外から観測できないため、本稿では業態中央値との差を「戻せる可能性のある室数の目安」として扱う。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。掲載在庫比率(天井)の中央値。10〜29室2,837・30〜49室1,555・50〜99室2,353・100〜199室2,883・200室以上1,524施設
都市6道府県と沖縄 — 東京・大阪のシティホテルは2割台
エリア別には、都市部の6都道府県(東京・大阪・京都・愛知・福岡・北海道)と、リゾート需要の比重が大きい沖縄県を並べた。全体の中央値は京都府と沖縄県が50.0%で最も高く、大阪府44.0%、北海道44.5%、東京都44.8%が低い側に並ぶ。7都道府県はいずれも全国の51.8%を下回るが、これは全国の母集団に比率の高い地方の小規模旅館が多く含まれるためで、都市部の水準が特別に低いわけではない。
業態を揃えて比べると差がはっきりする。シティホテルは東京都26.5%、大阪府26.3%と2割台にとどまる一方、福岡県は40.4%、京都府は34.1%である。ビジネスホテルは沖縄県55.2%、京都府51.2%が高く、福岡県40.4%、北海道41.8%が低めに出る。旅館は福岡県が74.3%と高い。都市の大型シティホテルは法人・団体の比重が大きいという構造がそのまま数字に表れており、予約サイト経由の上積みを考えるなら、平日の法人枠の戻りや週末の団体枠の余りを予約サイトに回す運用が選択肢になる。
| 都道府県 | 施設数 | 総客室数 | 全体 | ビジネス | シティ | リゾート | 旅館 |
|---|---|---|---|---|---|---|---|
| 東京都 | 981 | 162,734 | 44.8% | 47.1%(815) | 26.5%(98) | — | — |
| 大阪府 | 559 | 99,344 | 44.0% | 48.5%(442) | 26.3%(90) | — | — |
| 京都府 | 376 | 42,862 | 50.0% | 51.2%(261) | 34.1%(48) | — | 61.5%(51) |
| 愛知県 | 371 | 49,518 | 46.5% | 44.9%(281) | — | — | 56.2%(53) |
| 福岡県 | 385 | 51,304 | 46.7% | 40.4%(295) | 40.4%(34) | — | 74.3%(38) |
| 北海道 | 725 | 80,593 | 44.5% | 41.8%(358) | 31.2%(71) | 49.0%(98) | 53.8%(194) |
| 沖縄県 | 370 | 42,623 | 50.0% | 55.2%(166) | — | 46.7%(184) | — |
| 全国 | 11,152 | 1,156,623 | 51.8% | 47.9% | 35.8% | 57.1% | 62.5% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。掲載在庫比率(天井)の中央値、括弧内は施設数。施設数30未満のセルは「—」とした
5月〜10月の推移 — 日別比率の振れは主に需要の強弱
掲載在庫の観測は2026年3月に始まっているため、この指標は前年同時期と比べることができない。そこで、同じ1万1,152施設を5月から10月まで同じ曜日(水曜)のチェックイン日で追跡した。日別の掲載在庫比率の中央値は、5月13日32.8%、6月10日37.8%、7月8日38.5%、8月5日30.4%、9月9日33.3%、10月14日25.9%と推移している。
この動きは人員の回復よりも、需要の季節性で説明するほうが自然である。日別比率は「45日前から前日までに見えた残室の最大値」なので、需要が強く45日前の時点ですでに多くの客室が売れている日ほど、値は小さくなる。梅雨どきの6月・7月は高く、夏休みの8月と秋の行楽期に入る10月は低い。10月14日は調査時点で宿泊日まで17日を残す途中経過であり、比率はここからさらに下がりうる。曜日でも同じ傾向が出る。9月9日(水)と9月12日(土)を比べると、ビジネスは29.6%→22.2%、シティは22.8%→16.2%、リゾートは34.5%→28.8%と週末に大きく下がり、旅館は34.7%→33.3%とほとんど変わらない。旅館は週末需要が平日より強い一方で、そもそも少数の客室を予約サイト中心に出しているため、差が出にくいとみられる。
つまり、日別の比率だけを追っても、人員が戻って売り場が広がったのか、単に需要が弱く売れ残りが多かったのかは区別できない。本稿で6日の最大値を「天井」として主指標にしたのはそのためである。天井は、施設が売り場に出している枠の上限に近い値を拾う。ただし、6日すべてで需要が強い施設では天井も低めに出る点には留意が必要である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。日別の掲載在庫比率の中央値(同一1万1,152施設)。10/14は調査時点(9月27日)までの観測にもとづく途中経過
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。日別の掲載在庫比率の中央値。両日とも観測があった施設(ビジネス6,730・シティ1,076・リゾート1,329・旅館4,435施設)
売り場の客室の増加は、新規開業より既存施設の側が大きい
人員が戻る局面では、「新しいホテルが開業して客室が増えた」のか、「既存施設が売り場に出す客室を増やした」のかを分けて見ることが重要になる。まず、主要7都市の中心駅から半径3km圏内の客室供給(開業済み・閉館前の施設の総客室数)を2025年末と調査時点で比べると、那覇(県庁前)+853室(+3.2%)、福岡(博多駅)+1,180室(+2.7%)、札幌(札幌駅)+440室(+1.2%)が伸びた一方、東京(東京駅)は+372室(+0.5%)、京都(京都駅)は+216室(+0.3%)にとどまる。大阪(大阪駅)は閉館を差し引くと−2,732室(−4.7%)である。都心の客室総数はこの9カ月で数%しか動いていない。
| エリア(半径3km) | 2024年末 | 2025年末 | 2026年(調査時点) | 2025年末比 |
|---|---|---|---|---|
| 東京(東京駅) | 77,044 | 77,961 | 78,333 | +372(+0.5%) |
| 大阪(大阪駅) | 55,958 | 58,628 | 55,896 | −2,732(−4.7%) |
| 京都(京都駅) | 63,239 | 64,087 | 64,303 | +216(+0.3%) |
| 名古屋(名古屋駅) | 35,310 | 35,191 | 35,422 | +231(+0.7%) |
| 福岡(博多駅) | 42,881 | 43,259 | 44,439 | +1,180(+2.7%) |
| 札幌(札幌駅) | 36,053 | 37,350 | 37,790 | +440(+1.2%) |
| 那覇(県庁前) | 25,392 | 26,606 | 27,459 | +853(+3.2%) |
出典:メトロエンジンリサーチ(OTA掲載確認ベース)。各年末時点で開業済み・閉館前の施設の総客室数。※開業の把握は掲載確認ベースのため、直近の開業は今後の掲載で増える可能性がある
次に、全国の掲載残室(日別の掲載在庫比率の分子)を5月13日と9月9日で比べた。合計は41万2,973室から44万6,392室へ3万3,419室(+8.1%)増えている。内訳は、両日とも観測のあった既存の1万2,285施設での増加が1万7,935室、2026年に開業した施設(5月時点で観測がなく9月に観測された91施設)による分が6,212室、5月時点で観測がなく9月に観測された既存施設(1,344施設)による分が1万1,375室、9月に観測がなかった施設(143施設)による減少が2,103室である。新規開業による分は増加全体の約19%で、残りの約8割は既存施設の側で生まれている。
ただし、既存施設側の増加には複数の要因が混ざっている。9月9日は5月13日より需要が弱く、45日前時点で売れ残っていた客室が多かった可能性がある。「5月に観測がなく9月に観測された既存施設」には、改装・休館明けの販売再開、客室タイプの掲載方法の変更、予約サイトへの掲載開始などが含まれ、要因を施設ごとに特定することはできない。都道府県別には東京都(既存施設で+1万2,362室)、京都府(同+6,386室)、大阪府(同+4,999室)が増えた一方、9月が繁忙期にあたる北海道は同−8,687室と減っており、需要の季節差がそのまま出ている。
| 内訳(全国・5/13→9/9) | 施設数 | 掲載残室の増減 | 構成比 |
|---|---|---|---|
| 既存施設(両日とも観測) | 12,285 | +17,935室 | 53.7% |
| 既存施設(9月のみ観測) | 1,344 | +11,375室 | 34.0% |
| 2026年開業の施設(9月のみ観測) | 91 | +6,212室 | 18.6% |
| 5月のみ観測 | 143 | −2,103室 | −6.3% |
| 合計 | — | +33,419室 | 100% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。宿泊日45日前〜前日に観測された残室の最大値の合計。総客室10室以上・観測5回以上の施設。5/13は1万2,428施設、9/9は1万3,720施設(客室127万5,753室)
この比率を読むときに併せて見るべき要因
掲載在庫比率は、人員の回復と相関しうる指標ではあるが、それだけで決まる指標ではない。比率が上がった・下がったときには、少なくとも次の要因を合わせて確認したい。
| 要因 | 比率への効き方 |
|---|---|
| 需要の強弱 | 45日前時点ですでに売れた客室は残室に現れない。繁忙期・週末ほど比率は下がる(本稿の5〜10月推移、水曜と土曜の比較)。 |
| チャネル配分 | 団体・旅行会社の割当、法人契約、自社サイト・電話予約に客室を回すほど、予約サイトに出す枠は小さくなる。大規模施設・シティホテルで比率が低いのはこの影響が大きい。 |
| 在庫の出し方 | 予約サイトに一度に全量を出さず、宿泊日が近づくにつれて小出しに追加していく運用では、45日前〜前日の最大値が総客室より小さく出る。 |
| 客室タイプの掲載方法 | 客室タイプの統合・分割、特定タイプだけを予約サイトに出す運用で、観測される残室数は変わる。 |
| 改装・一時休館 | フロア単位の改装や設備更新の期間は販売できる客室が一時的に減る。明けた時期に比率が上がる。 |
| 人員(清掃・接客) | 清掃が追いつかない日は、売れる見込みがあっても売り止める。人員が戻れば、この売り止め分が売り場に戻る。 |
ホテルバンク編集部作成
人員の影響だけを取り出すには、同じ施設・同じ曜日・似た需要水準の日を並べ、チャネル配分や改装の予定を施設側の情報で補う必要がある。外部データだけで読めるのは「売り場に出ている客室の規模と、その業態内での位置」までであり、本稿もその範囲で上積み余地を示す。
業態中央値まで戻したときの上積み余地
掲載在庫比率(天井)が業態中央値を下回る施設について、中央値までの差を室数に換算すると、ビジネスホテル3,128施設では1施設あたり中央値23.5室(これらの施設の総客室数の中央値は118室、比率の中央値は24.3%)となる。シティホテル503施設では25.2室(同179室・18.9%)、リゾート516施設では18.2室(同85.5室・33.8%)、旅館1,359施設では4.5室(同23室・43.5%)である。
この室数がそのまま売上になるわけではない。すでに他のチャネルで販売している客室であれば、予約サイトに回しても売上は増えない。上積みになるのは「どのチャネルでも売れていなかった客室」を戻した場合に限られる。そこで、戻した客室のうち実際に売れる割合(追加分の販売率)を10%・25%・40%の3段階で置き、販売手数料と清掃人件費を差し引いた年間の上積み額を試算した。
■ 試算前提
- 追加で予約サイトに出す室数:5室・10室・20室(ビジネスホテルの業態中央値との差の中央値は23.5室)
- 追加分の販売率:10%・25%・40%(戻した客室が年間365日のうち売れる割合。既存の販売を置き換える分は含めない前提)
- 推定成約ADR:ビジネスホテル1万650円(東京・大阪・京都・愛知・福岡・北海道・沖縄の7都道府県について、2025年9月〜2026年8月の12ヶ月平均を単純平均した値。各都道府県の対象施設数は月あたり193〜924施設)
- 販売手数料:売上の10%(仮定)
- 清掃人件費:1室あたり640円(関連記事「ホテル客室清掃の人件費は1室640円」の25分シナリオの全国水準)。リネン・アメニティ・水道光熱費は含めない
- 1室1泊あたりの上積み額=1万650円×(1−10%)−640円=8,945円
| 追加で出す室数\追加分の販売率 | 10% | 25% | 40% |
|---|---|---|---|
| 5室 | 163万円 | 408万円 | 653万円 |
| 10室 | 326万円 | 816万円 | 1,306万円 |
| 20室 | 653万円 | 1,632万円 | 2,612万円 |
出典:メトロエンジンリサーチ、ホテルバンク編集部作成。ビジネスホテル1施設あたりの年間上積み額(販売手数料・清掃人件費控除後)。試算値
業態ごとに、業態中央値との差(中央値)をそのまま戻し、追加分の販売率を25%と置いた場合の1施設あたりの上積み額は次のとおりである。ビジネスホテルで年約1,900万円、シティホテルで年約3,700万円、リゾートで年約2,350万円、旅館で年約470万円となる。旅館は1施設の客室数が少なく、もともと比率が高いため、室数で見た余地は小さい。一方で旅館は1室あたりの清掃・配膳の手間がホテルより大きく、640円の清掃人件費は下限に近い前提である点に注意したい。
| 業態 | 中央値未満の施設 | 中央値との差 | 推定成約ADR | 追加販売室数/年 | 上積み額/年 |
|---|---|---|---|---|---|
| ビジネス | 3,128 | 23.5室 | ¥10,650 | 2,144室泊 | 1,918万円 |
| シティ | 503 | 25.2室 | ¥18,420 | 2,300室泊 | 3,665万円 |
| リゾート | 516 | 18.2室 | ¥16,435 | 1,661室泊 | 2,350万円 |
| 旅館 | 1,359 | 4.5室 | ¥13,301 | 411室泊 | 465万円 |
出典:メトロエンジンリサーチ、ホテルバンク編集部作成。追加分の販売率25%、販売手数料10%、清掃人件費1室640円を控除。推定成約ADRは7都道府県の業態別12ヶ月平均の単純平均(リゾートは北海道・沖縄県以外の5都府県で対象施設数が月5〜21施設と少ない点に注意)。試算値
この上積みには人件費の手当てが要る。関連記事「最低賃金2026で人件費は1室年9,600円増」で試算したとおり、2026年度の最低賃金改定は1室あたりの人件費を押し上げる。ただ、上の試算では清掃人件費を差し引いたあとでも1室1泊あたり約8,900円が残る。戻した客室が売れる限り、清掃にかかる追加の人件費は上積み額の1割に満たない。
客室を戻す順番 — 曜日・部屋タイプ・価格帯
人員が段階的に戻る局面では、すべての売り止め客室を一度に戻すより、売れる確率の高い順に戻すほうが清掃体制への負担が小さい。今回のデータから考えられる順番は次のとおりである。
曜日は、需要が強いのに比率が下がりやすい週末から。9月の水曜と土曜の比較では、ビジネスホテルの日別比率が週末に7.4pt、シティホテルで6.6pt下がっていた。週末は45日前の時点ですでに多く売れており、残りの枠を追加で出したときに売れる確率が高い。追加分の販売率が25%から40%に上がれば、同じ10室でも年間の上積みは816万円から1,306万円に増える。平日は、法人需要が戻る火〜木曜のうち、実績で売り止めが多かった曜日を優先するとよい。
部屋タイプは、清掃時間が短く単価が崩れにくいタイプから。シングル・ダブルなど1〜2名向けの標準タイプは、清掃所要時間が短く、戻したときの清掃負担が小さい。関連記事「ホテル客室清掃の人件費は1室640円」で示したとおり、所要時間を5分縮めるだけで1室あたりの人件費は約150円変わる。和洋室・スイートなど清掃に時間がかかるタイプは、人員が安定してから戻す順番が合理的である。
価格帯は、中央値付近の価格から。戻した客室を最安値帯で出すと、既存の予約を安い価格に置き換えるだけになりやすい。業態の推定成約ADR付近の価格で出し、売れ行きを見て調整するほうが、上積みとして残りやすい。
清掃体制の制約下で戻しやすい客室の条件
清掃の人員が限られている段階でも、戻しやすい客室には共通点がある。第一に、連泊の客室である。連泊中の客室は、滞在中の清掃を簡略化するプラン(清掃なし・タオル交換のみ等)と組み合わせれば、1泊ごとのフル清掃が不要になり、同じ人員で扱える客室数が増える。第二に、チェックアウトが早い日の翌日分である。前日の退室が早ければ清掃の時間帯を分散でき、繁忙時間の人員を増やさずに回せる。第三に、清掃動線の近い客室をまとめて戻すことである。同じフロア・同じ動線の客室を単位として戻せば、移動時間を含めた1室あたりの作業時間を抑えられる。
規模別に見ると、200室以上の施設の掲載在庫比率(天井)は33.2%で、10〜29室の施設の68.4%の半分以下だった。大規模施設ほど予約サイト以外のチャネルが多い一方で、フロア単位で客室を戻す運用がしやすく、清掃の人員配置を組み替えたときの効果も室数として大きく出る。人手不足割合の改善が続く局面は、チャネル配分と清掃体制をあわせて見直す機会といえる。
よくある質問
Q. 掲載在庫比率が低い施設は、客室を売り止めているということですか。
A. そうとは限りません。団体・法人・自社サイトなど予約サイト以外のチャネルに客室を配分している場合や、予約サイトへは宿泊日が近づくにつれて小出しに在庫を追加する運用の場合も、比率は低く出ます。比率はあくまで予約サイトに出ている客室の規模を示すもので、施設全体の販売状況や稼働を示すものではありません。
Q. 人手不足割合の低下と、掲載在庫比率の変化は関係がありますか。
A. 相関しうる関係ですが、一対一ではありません。2026年5〜10月の日別比率の振れは主に需要の季節性で説明でき、人員の回復の効果だけを取り出すことはできません。チャネル配分・客室タイプの掲載方法・改装なども比率に影響します。
Q. 前年と比べて掲載在庫比率は上がっていますか。
A. 掲載在庫の観測は2026年3月に始まっているため、前年同時期との比較はできません。本稿では2026年5月〜10月の同じ曜日のチェックイン日で、同一施設を追跡しています。
まとめ
旅館・ホテルの非正社員の人手不足割合は、2023年1月の81.1%から2026年4月の38.5%まで下がった。全国1万1,152施設の掲載在庫比率(天井)は中央値51.8%で、旅館62.5%からシティ35.8%まで業態によって大きく異なり、客室数が多い施設ほど低い。5月から9月にかけての掲載残室の増加3万3,419室のうち、新規開業による分は約2割で、残りは既存施設の側で生まれている。ただし、この変化には需要の季節性・チャネル配分・在庫の出し方・改装などが混ざっており、人員の回復だけで説明することはできない。
そのうえで、ビジネスホテルが業態中央値まで掲載を戻し、追加分の4室に1室が売れれば、1施設あたり年約1,900万円の上積み余地がある。人員の戻りに合わせて、需要の強い曜日、清掃時間の短い部屋タイプ、業態の標準的な価格帯から順に客室を戻していけば、清掃体制に無理をかけずに売り場を広げられるだろう。
⚠ 将来日程のデータに関する注意:10月14日チェックイン分の掲載在庫比率は、調査時点(2026年9月27日)までの観測にもとづく途中経過であり、宿泊日までの販売の進み方や在庫の追加によって変動します。宿泊日の45日超前の観測は、掲載枠が積まれる前の状態を含み予約の進み方を表さない場合があるため、本稿では用いていません。
関連記事
- OTA等に出しているのは総客室の何割か — 12,941施設で測る在庫配分率
- ホテル客室清掃の人件費は1室640円 — 2026年最低賃金改定後の47県試算
- 最低賃金2026で人件費は1室年9,600円増 — 旅館は2.3倍、必要ADR転嫁率を47都道府県で試算
- 旅館・ホテルの人手不足が3年連続改善へ 供給制約が緩み稼働に生まれる伸びしろ
- 宿泊業の人手不足感38.5%まで低下、生産性は全産業比79.6% — 1人あたり客室数2.02室の47都道府県マップ
- 脱OTAの前に在庫配分を見る — OTA手数料削減の4経路と1室あたり年9.5万円の感度試算
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが主要予約サイトで観測する室ベースの掲載在庫(チェックイン日2026年5月13日・6月10日・7月8日・8月5日・9月9日・9月12日・10月14日、宿泊日45日前〜前日の観測)、推定成約ADR(東京・大阪・京都・愛知・福岡・北海道・沖縄の4業態、2025年9月〜2026年8月)、主要7都市の中心駅から半径3km圏の客室供給(各年末時点)。人手不足割合は帝国データバンク「人手不足に対する企業の動向調査」による。
■ 試算前提
上積み額=追加で出す室数×365日×追加分の販売率×(推定成約ADR×(1−販売手数料10%)−清掃人件費640円)。追加分の販売率は10%・25%・40%の3段階。推定成約ADRは7都道府県の業態別12ヶ月平均の単純平均(ビジネス1万650円・シティ1万8,420円・リゾート1万6,435円・旅館1万3,301円)。リネン・アメニティ・水道光熱費と、既存の販売を置き換える分は含めない。
■ 限界・留意点
掲載在庫比率は予約サイトに出ている客室の規模を示すもので、施設全体の販売状況や他チャネルへの配分量を直接示すものではない。天井は観測するチェックイン日の数と需要の強弱に左右されるため、観測日の異なる既刊の在庫配分率(中央値39.2%)とは水準が異なる。観測は2026年3月開始のため前年同時期との比較はできず、10月14日分は途中経過である。推定成約ADRは推計値で、リゾートは北海道・沖縄県以外の5都府県で対象施設数が月5〜21施設と少ない。人手不足割合との関係は相関の可能性を示すにとどまり、因果関係は特定していない。
- 帝国データバンク「人手不足に対する企業の動向調査(2026年4月)」(2026年5月19日)
- 帝国データバンク「人手不足に対する企業の動向調査(2026年7月)」(2026年8月17日)
- 帝国データバンク「人手不足企業、5カ月連続で5割超え『旅館・ホテル』は約8割で過去最高水準」(2023年2月17日)
- メトロエンジンリサーチ — 主要予約サイトの掲載在庫(2026年5月〜10月の6チェックイン日、1万1,152施設)、推定成約ADR(7都道府県・業態別)、主要7都市中心部の客室供給