「暮らすように泊まる」滞在型ホテル——エクステンデッドステイは、訪日客の長期化と国内の中長期出張・二地域居住を背景に、日本でも明確なカテゴリーとして立ち上がってきた。本稿では、日本で長期滞在対応をブランドの中核に据える主要10ブランドを五十音順に整理し、各社の公表規模を出典付きで示す。あわせて、当社が収集する掲載価格データから、長期滞在プランが通常プランに対してどの水準に置かれているかを実測した。
- — 長期滞在対応を中核に据える主要10ブランドは、国際サービスアパートメント系・国内デベロッパー系・ホテルテック系新興の3系統に分かれ、客室設計もオペレーションも出自で異なる。
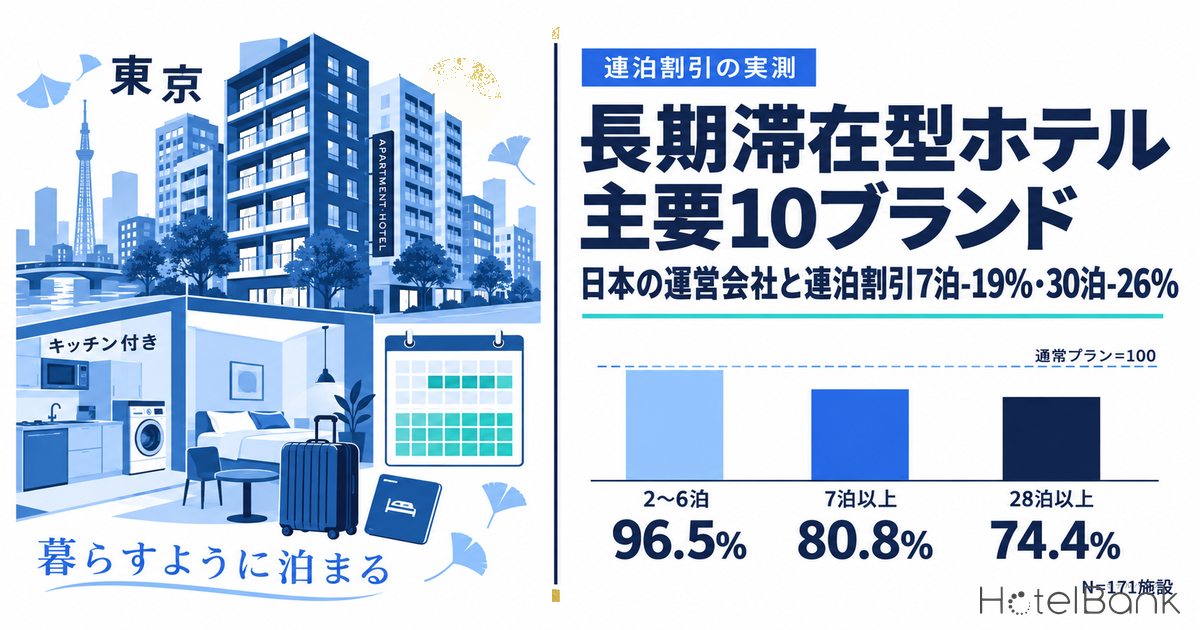
- — 連泊割引は7泊と30泊の2つの閾値で段差がつく。通常プラン比は2〜6泊で96.5%、7〜13泊で80.8%、28泊以上で74.4%(N=171施設・実測中央値)。
- — 中央区・台東区・京都市下京区といった需要の厚いエリアでは通常プラン比が100%前後と段差がほぼ生じない。同じ「長期滞在プラン」でも役割はエリアで違う。
- — 主要ブランド系列215施設・28,452室の約74%(施設数ベース)が三大都市圏に集中する一方、北海道・石川・広島など地方中核都市への展開も進む。
- — 東京都のADRは2026年8月に11,800円・前年同月比-9.2%と伸びが一服。単価が横ばいに入る局面では、滞在を伸ばして変動費の発生回数を減らすモデルの優位が効く。
本記事における指標の定義
- 掲載価格:各施設がOTA等で公開している販売価格。2名1室利用時の1室あたり料金(税込)。アパートメント型は1室4〜6名対応の客室を含むため、1室あたりの掲載価格は宿泊特化型ホテルより高い水準になる点に留意。
- 長期滞在プラン:プラン名に連泊・ウィークリー・マンスリー・長期滞在・○泊以上などの滞在日数条件を明示しているプランを指す。
- 通常プラン比:同一施設・同一チェックイン日における、長期滞在プランの掲載価格中央値 ÷ それ以外のプランの掲載価格中央値。施設ごとに日次で算出し、その中央値を施設の代表値としている。客室タイプや食事条件の構成差を完全には除去していないため、プラン設計上の割引率そのものではなく、実際に市場に出ている価格の相対水準を示す指標である。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- データ出典:メトロエンジンリサーチ
日本のエクステンデッドステイを構成する主要10ブランド(五十音順)
エクステンデッドステイと一口に言っても、出自は大きく3系統に分かれる。①シンガポール系のサービスアパートメント事業者が展開する国際ブランド、②国内デベロッパー・不動産会社がホテル事業として立ち上げたブランド、③インバウンドのグループ・ファミリー需要を起点に創業したホテルテック系の新興ブランドである。客室面積、キッチンの有無、フロント体制、想定滞在日数のいずれも、この出自によって設計思想が異なる。
以下は、長期滞在対応を主要な訴求としている10ブランドを五十音順に並べたものである。規模は各社・各出典が公表した値をそのまま引用しており、集計の母集団(直営のみか、グループ全体か、ブランド単体かなど)は事業者ごとに異なる。したがって本表は横並びの序列を示すものではなく、各社が自ら開示している展開規模の一覧として参照されたい。
| ブランド | 運営・展開主体 | 公表されている展開規模(時点・出典) | 長期滞在対応の特徴 |
|---|---|---|---|
| アスコット/オークウッド/シタディーン ほか | アスコット ジャパン(アスコット・リミテッド) | 日本の宿泊施設を今後5年以内に現在の約2倍となる40施設へ拡大する方針(2024年11月・日本経済新聞) | サービスアパートメントの国際標準。フルキッチン・週次ハウスキーピング・法人長期契約に対応 |
| ヴィラフォンテーヌ | 住友不動産ヴィラフォンテーヌ(住友不動産) | 公式サイトのホテル一覧に23施設を掲載(2026年9月11日時点・公式サイト) | 都心3区を中心に展開。ひと回り広い客室と法人会員予約に強み |
| Section L(セクションL) | 株式会社セクションL | 2020年の創業以来、東京都内に12棟(2026年1月現在・同社発表) | 平均宿泊日数6泊のインバウンド長期滞在に特化。不動産機関投資家との運営受託型で拡大 |
| 東急ステイ | 東急ステイサービス(東急不動産) | 31店舗・5,192室(2023年4月1日時点・東急不動産公式サイト)。以降も開業が続き、2026年3月17日開業の渋谷 恵比寿はチェーン33店舗目にあたる | 客室内に洗濯乾燥機とミニキッチンを標準装備。31泊までの中長期滞在プランを公式に用意 |
| ハイアット ハウス | 日本ハイアット | 国内2軒(東京 渋谷126室/金沢92室・2026年4月時点) | キッチン付きスイートを中心にした国際チェーンのエクステンデッドステイ業態 |
| FAV HOTEL(ファブ ホテル) | fav hospitality group(霞ヶ関キャピタル) | 同グループのホテルは複数ブランド計22施設・2,058室(2026年8月12日時点・同社発表) | 全室にキッチン・洗濯機を備えるコンドミニアム型。地方主要都市への展開が特徴 |
| フレックステイイン | アイコニア・ホスピタリティ(旧マイステイズ・ホテル・マネジメント) | 同社の受託運営は179棟・2万4,122室(2025年5月時点・同社)。うちフレックステイインは中長期滞在向けブランドの一つ | ウィークリーマンション運営を源流とし、1泊から月単位まで柔軟に対応 |
| MONday Apart(マンデイ アパート) | 株式会社JHAT | hotel MONday Groupとして東京24施設・京都5施設・大阪1施設(2026年1月30日発表時点・同社) | 全室35㎡以上のプレミアムラインを含む「アパルトホテル」。自炊可能なキッチンと自動洗濯乾燥機を装備 |
| MIMARU(ミマル) | コスモスホテルマネジメント(コスモスイニシア/大和ハウスグループ) | 28施設・総客室数1,500室(2026年9月1日開業時点)。2030年に3,000室体制を目標 | 約40㎡からの広い客室でファミリー・グループ需要に対応。キッチン・ダイニング付き |
| Minn(ミン) | 株式会社SQUEEZE | 2026年7月10日開業の「Minn 難波 South」で大阪エリア7施設目(同社発表) | 1室最大10名対応の客室を含むアパートメント型。クラウドレセプションによる遠隔運営 |
出典:各社公表資料・報道より、ホテルバンク編集部作成(ハイアット ハウスは日本ハイアット 株式会社「報道資料 2026年4月」)
なお、上表以外にも中長期滞在プランを整備する系列は多い。共立メンテナンスのドーミーインのように、大浴場を備えた宿泊特化型でありながら連泊需要を取り込む系列は、出張の長期化局面で選択肢として機能している。エクステンデッドステイを「専用ブランドだけの市場」と捉えると、実際の競合環境を読み違えることになる。
連泊割引は「7泊」と「30泊」で段差がつく — 掲載価格の実測
ブランドの一覧を並べただけでは、この市場の収益構造は見えてこない。長期滞在型の経済性は、滞在日数に応じて1泊あたり単価をどこまで譲るか、その引き換えに何日分の在庫を確定させるか、というトレードオフで決まる。そこで、上記ブランド系列の施設が実際に市場へ出している価格を集計した。
対象は、長期滞在対応を掲げる主要ブランド系列(11系列・215施設)のうち、2026年9月15日〜10月15日のチェックイン日について、長期滞在プランと通常プランの双方の掲載が10日以上確認できた171施設である。同一施設・同一チェックイン日で両者の掲載価格中央値を突き合わせ、施設ごとの代表値を求めた。
全体では、長期滞在プランの掲載価格は通常プランの95.0%(中央値)だった。ただしこの一本の数字には、条件の異なるプランが混在している。プラン名に明示された滞在日数条件で層別すると、価格の置かれ方は明確に段差を描く。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
2〜6泊の条件では通常プラン比96.5%(N=50施設)にとどまり、1泊あたりの水準はほとんど動かない。これが7〜13泊の条件では80.8%(N=44施設)、28泊以上の条件では74.4%(N=29施設)へと下がる。1週間と1ヶ月という2つの閾値で、約19%・約26%の段差がついているという構図である。14〜27泊を条件とするプランは対象施設が2施設にとどまったため、ここでは集計から除いた。
| 滞在日数条件 | 通常プラン比(実測中央値) | 例示する滞在日数 | 通常単価に引き直した確定売上 | 発生するチェックイン |
|---|---|---|---|---|
| 2〜6泊 | 96.5% | 3泊 | 2.9泊分 | 1回 |
| 7〜13泊 | 80.8% | 7泊 | 5.7泊分 | 1回 |
| 28泊以上 | 74.4% | 28泊 | 20.8泊分 | 1回 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(通常プラン比は N=171施設の実測中央値。滞在日数は各条件帯の下限を例示したもので、実際の予約日数分布ではない)
表3は、実測した通常プラン比をそのまま滞在日数に掛け合わせた算術である。7泊の予約1件は、1泊あたりで19.2%を譲る代わりに、通常単価に引き直して5.7泊分の売上を1回の予約で確定させる。28泊なら20.8泊分になる。同じ日数を1泊単位の予約で埋めれば名目上は7.0泊分・28.0泊分だが、その場合は予約の獲得・チェックイン業務・清掃が滞在日数と同じ回数だけ発生し、埋まらなかった日はそのまま空室になる。単価の譲歩幅は、この回数差と空室リスクをいくらで買っているかという値付けにほかならない。
この段差の意味は運営側から見ると分かりやすい。数泊の連泊は通常の宿泊需要の延長線上にあり、価格を譲る必要が薄い。一方、7泊・30泊の予約は清掃回数・チェックイン業務・空室リスクをまとめて圧縮できるため、単価を下げてもGOPベースでは十分に見合う。実際、長期滞在プランの多くは「客室清掃なし」「リネン交換を数日おき」といった運用条件とセットで設計されている。単価の譲歩幅は、そのまま変動費の削減幅とオペレーション設計の反映と読める。
なお、この水準は個人向け連泊割引の実測(7泊で約15%、30泊で約20%)と比べても、長期滞在対応ブランドに絞ると段差がより深い。専用ブランドは長期滞在を前提に客室とオペレーションを組んでいるため、値引きの原資を確保しやすいと考えられる。
都市別の価格水準 — 都心部では長期滞在プランも譲らない
同じ集計を都市(区市)単位で見ると、需給によって長期滞在プランの置かれ方が変わることが分かる。対象施設が5施設以上あった10エリアを示す。
| エリア | 対象施設数 | 長期滞在プランの掲載価格(中央値・1室) | 通常プラン比 |
|---|---|---|---|
| 東京都 中央区 | 16 | ¥58,000 | 102% |
| 東京都 港区 | 15 | ¥41,000 | 100% |
| 東京都 台東区 | 13 | ¥65,200 | 101% |
| 東京都 新宿区 | 9 | ¥43,500 | 95% |
| 東京都 千代田区 | 8 | ¥30,100 | 96% |
| 大阪府 大阪市中央区 | 8 | ¥22,800 | 90% |
| 京都府 京都市下京区 | 7 | ¥67,400 | 101% |
| 北海道 札幌市中央区 | 6 | ¥19,500 | 88% |
| 京都府 京都市中京区 | 6 | ¥53,800 | 98% |
| 東京都 大田区 | 5 | ¥20,200 | 93% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=171施設・2026年9月15日〜10月15日チェックイン分)
掲載価格の絶対水準には、客室設計の違いがそのまま表れている。台東区・京都市下京区が¥65,000前後と高いのは、この2エリアに4〜6名対応のアパートメント型が集中しているためで、1室あたりの料金を1名あたりに引き直せば見え方は変わる。ビジネス系が中心の千代田区・大田区・札幌市中央区が¥19,000〜30,000台に収まるのと同じ物差しで比べるべき数字ではない。
むしろ注目したいのは右端の通常プラン比である。中央区・台東区・京都市下京区といったインバウンド需要の厚いエリアでは、長期滞在プランの掲載価格が通常プランと同等かわずかに上回る。長期滞在プラン自体が広い客室タイプに紐づいていることに加え、需要が強い局面では滞在日数で単価を譲る必要が小さいことが背景にあると考えられる。対して大阪市中央区90%、札幌市中央区88%と、相対的に譲歩幅が大きいエリアもある。同じ「長期滞在プラン」という呼称でも、それが集客装置なのか在庫確定の手段なのかは、エリアによって役割が違う。
供給はどこに集まっているか — エリア別の施設・客室分布
次に、これら主要ブランド系列の施設が全国のどこに立地しているかを見る。対象は前節と同じ11系列・215施設(合計28,452室、1施設あたりの客室数は中央値108室)である。市場全体の長期滞在型供給を網羅したものではなく、あくまで主要ブランド系列に限った分布として読まれたい。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=215施設・28,452室)
東京都が116施設・14,407室と、施設数・客室数ともに過半を占める。大阪府25施設・2,873室、京都府17施設・1,211室が続き、三大都市圏で全体の約74%(施設数ベース)を構成する。京都府は施設数の割に客室数が小さく、1施設あたり平均71室と小規模分散型であることが分かる。これは町家や既存建物のコンバージョンを含む供給形態の違いを反映している。
一方で、北海道13施設・2,332室、石川県4施設・819室、広島県2施設・466室と、地方中核都市への展開も進んでいる。地方は都心部に比べて取得価格が抑えられ、1室あたりの面積を確保しやすい。滞在日数の長いインバウンドや、工事・プロジェクト需要の中長期出張を取り込めれば、都心型より高い稼働の平準化が期待できるエリアもある。二地域居住の推進地域における長期滞在型客室の供給状況については、二地域居住の指定28市町村を対象とした集計でも整理している。
単価が横ばいに入った市場で、長期滞在が持つ意味
長期滞在型の拡大は、単価環境の変化と無関係ではない。東京都のADR(推定成約単価)の推移を年次で重ねると、2024年から2025年にかけての上昇が2026年に入って一服し、直近では前年同月を下回る月が続いている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(東京都・N=1,100〜1,150施設/月)
2026年8月の東京都のADRは11,800円で、前年同月(13,000円)に対し-9.2%。春の需要期である4月は17,800円と前年同月比+5.2%を確保しており、年間を通して弱いわけではないが、夏場の水準は明らかに切り下がっている。単価の伸びが鈍る局面では、稼働の安定と変動費の圧縮が収益を左右する。滞在日数を伸ばして清掃・チェックイン業務の発生回数を減らす長期滞在型のモデルは、この局面でこそ効いてくる。
需要側の条件も整っている。日本政府観光局(JNTO)によれば2025年の訪日外客数は4,268万人で、前年比15.8%増と過去最高を更新した。セクションLが自社の顧客について「平均宿泊日数6泊」と公表しているように、一定のセグメントでは滞在が明確に長期化している。加えて国内では、二地域居住やワーケーションなど、数週間単位の滞在を前提とする需要が制度面からも後押しされている(ワーケーション導入事例2026)。
運営・投資サイドが押さえるべき4つの論点
①客室設計は「面積」ではなく「定員あたり面積」で見る。 MIMARUの約40㎡から、MONday Apartのプレミアムラインの全室35㎡以上まで、専用ブランドの客室は宿泊特化型の2倍前後の面積を持つ。ただし1室あたり掲載価格が高く見えるのは定員が多いためで、投資判断に効くのは1室単価ではなく坪あたりの収益である。アパートメントホテルの坪当たりNOI構造については、三菱地所WAYPOINT×ヒルトンApartment Collectionの分析で詳しく扱っている。
②値引き幅は変動費の削減幅とセットで設計する。 前述のとおり、7泊以上で約19%、28泊以上で約26%という段差が市場水準として存在する。この幅を単なる割引と捉えると採算を損なうが、清掃頻度・リネン交換・アメニティ補充の運用条件を併せて設計すれば、単価を譲っても粗利は確保できる。実際、市場に出ている長期滞在プランの多くが清掃条件を明示している。
③オペレーションのコスト構造がブランド差を生む。 SQUEEZEのクラウドレセプション・遠隔オペレーションのように、複数拠点を1つの運営基盤で束ねる設計は、小規模施設をドミナント展開する際の前提条件になっている。セクションLが不動産機関投資家との運営受託で棟数を伸ばしているのも、運営の標準化があってこそである。長期滞在型は接客頻度が低い分、テクノロジーによる省人化と相性がよい。
④販売チャネルは長期化するほど直販・法人の比重が上がる。 30泊を超える滞在は、OTA等の手数料構造と与信・請求の実務の両面で、直販や法人契約との親和性が高い。東急ステイが公式サイトで31泊までの中長期滞在プランを案内し、ヴィラフォンテーヌが法人会員予約を整備しているのは、この論理に沿った設計といえる。長期滞在の獲得競争は、価格よりも契約形態と運用設計の競争になりつつある。
まとめ
日本のエクステンデッドステイ市場は、国際サービスアパートメント、国内デベロッパー系、ホテルテック系新興という3つの出自が並走する構造になっている。各社の公表規模は数施設から数十施設までと幅があり、集計の母集団も異なるため、規模で横並びに序列を付けることに意味は乏しい。むしろ見るべきは、どの滞在日数帯を、どの客室設計とオペレーションで取りにいくのかという設計の違いである。
価格面では、7泊と30泊という2つの閾値で通常プラン比約19%・約26%の段差がつくことが実測から確認できた(N=171施設)。そして都心の需要集中エリアでは、その段差がほとんど生じない。単価環境が横ばいに入った市場で、滞在日数を伸ばして変動費を圧縮するモデルの優位は、今後さらに明確になっていくと考えられる。
あわせて読みたい
- 三菱地所WAYPOINT×ヒルトンApartment Collection — アパートメントホテル投資の坪当たりNOI構造を分析
- 二地域居住の指定28市町村、長期滞在型の客室は6.0%|1,363施設27,123室を集計
- ワーケーション導入事例2026|企業・自治体・宿の三層と、長期滞在言及29万件の県別地図
- 【取材】千代田区・外神田に「Section L Akihabara(秋葉原)」開業
- ホテルの長期滞在割引は何泊から効く?7泊で15%・30泊で20%が実測相場
- サービスアパートメントとは?マンスリーマンションとの違いと家族の長期滞在での選び方【東京・京都・大阪】
- サービスアパートメント投資の坪当たり経済性 — 都心業務立地とリゾート立地の成立条件
- 長期滞在のビジネスホテルは6項目で選ぶ|東京の掲載価格は1泊16,722円・費用を抑える3手段
- ウィークリーマンションとホテルどっちが安い?7泊以上ならマンション、分岐点は約4泊
- ホテル長期滞在2ヶ月は総額いくら?60泊で東京79万円・大阪49万円
参考資料・出典一覧
■ データソース
長期滞在対応を主要な訴求とする11ブランド系列の215施設(合計28,452室)を対象に、各施設がOTA等で公開している掲載価格を収集した。価格の比較には2026年9月15日〜10月15日のチェックイン日を用い、長期滞在プランと通常プランの双方が10日以上確認できた171施設を突合対象としている。ADR(推定成約単価)は東京都の月次集計(対象1,100〜1,150施設/月)を用いた。ブランドごとの展開規模は各社の公表資料・報道をそのまま引用している。
■ 試算前提
通常プラン比は、同一施設・同一チェックイン日における長期滞在プランの掲載価格中央値を、それ以外のプランの掲載価格中央値で除した値を日次で算出し、その中央値を施設の代表値としたうえで、施設間の中央値を取っている。滞在日数帯はプラン名に明示された条件で層別した。表3の「確定売上」は、この実測比率に各条件帯の下限日数を掛け合わせた算術であり、費用構造や実際の予約日数分布を織り込んだ収支試算ではない。
■ 限界・留意点
掲載価格は成約価格ではなく、客室タイプ・食事条件・定員の構成差を完全には除去していない。したがって通常プラン比はプラン設計上の割引率そのものではなく、市場に出ている価格の相対水準を示す指標である。14〜27泊を条件とするプランは対象が2施設にとどまったため集計から除いた。施設分布は主要ブランド系列に限った集計であり、長期滞在型供給の全体を網羅したものではない。各社の展開規模は公表の時点・母集団(直営/グループ全体/ブランド単体)が事業者ごとに異なるため、横並びの序列として読むことはできない。
■ 市場データ
- メトロエンジンリサーチ — 掲載価格データ(長期滞在プランの価格集計 N=171施設、ブランド系列施設分布 N=215施設)、ADR(推定成約単価)
■ 各社公表資料・報道
- コスモスイニシア、アパートメントホテルを2030年3千室体制へ=28棟目を大阪・心斎橋にオープン(住宅産業新聞、2026年9月8日)
- アパートメントホテル「MIMARU」、2030年3,000室に向け新規開業を再始動(大和ハウスグループ、2026年8月26日)
- 【新規開業】東京・浜松町に「Premium Apart MONday 浜松町ステーション」(株式会社JHAT、2026年1月30日)
- SQUEEZE、最大収容人数157名対応の「Minn 難波 South」7月10日開業(株式会社SQUEEZE、2026年7月10日)
- SQUEEZE、霞ヶ関キャピタルとのパートナーシップを拡大「FAV LUX 旭川」2027年2月開業(2026年8月12日)
- 「Section L Akihabara(秋葉原)」2026年2月1日開業、初の千代田区進出(株式会社セクションL、2026年1月29日)
- 東急ステイ|ホテル|ウェルネス事業(東急不動産)
- 住友不動産 ホテル ヴィラフォンテーヌ 公式サイト
- マイステイズ・ホテルが社名変更、「アイコニア・ホスピタリティ」に(トラベルボイス、2025年5月30日)
- アスコット、日本の宿泊施設2倍の40に 地方にも進出(日本経済新聞、2024年11月)
- 日本ハイアット 株式会社「報道資料 2026年4月」
■ 政府・公的統計