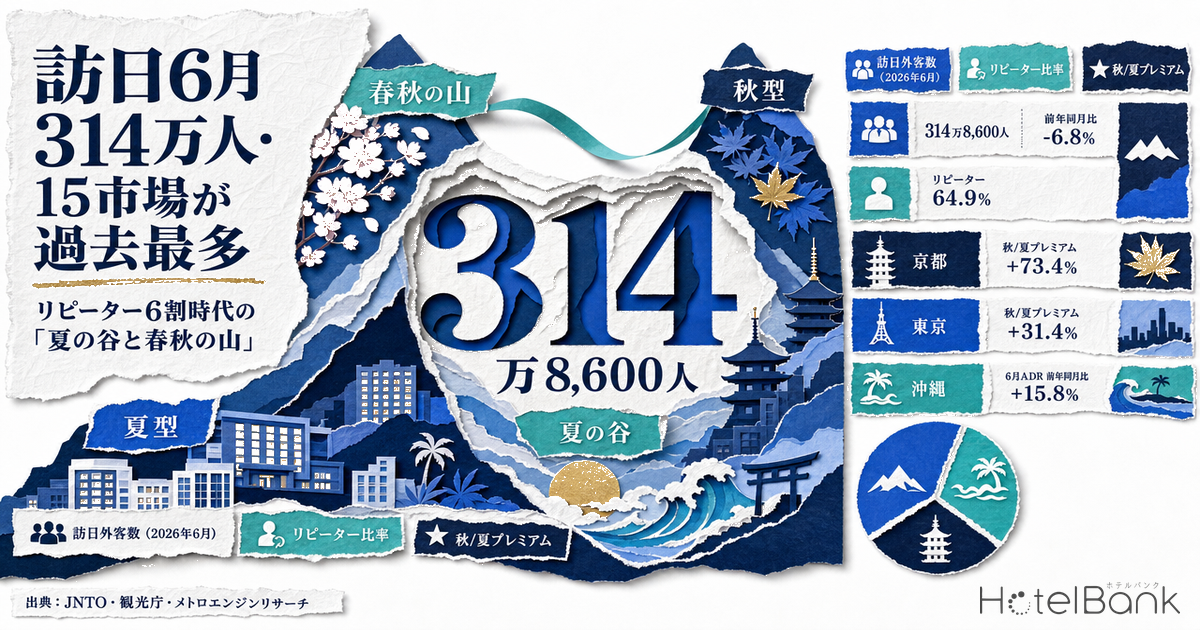
日本政府観光局(JNTO)が2026年7月15日に公表した6月の訪日外客数は314万8,600人、前年同月比6.8%減となった。3か月連続の前年割れという見出しだけを追うと市場の失速に見えるが、同じ月に韓国・台湾・米国・インドを含む15市場が「6月として過去最多」を更新している。総数が減り、しかし過去最多の市場が15もある——この一見矛盾した数字は、訪日市場の構成が入れ替わりつつあることを示している。本稿では、訪日客の6割超がリピーターとなった構造変化と、宿泊価格に現れる「夏の谷・春秋の山」を、公的統計と宿泊価格データの両面から定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3か月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 確定値と推定値の区別:本記事のADRのうち2026年6月までは観測が完了した確定基準の値、2026年7月以降は調査時点の掲載水準から推定した将来値です。チャートでは将来値を破線で示し、前年同月比の計算には用いていません。
- 季節指数:各エリアの月別ADRを、その年12か月分の月別ADRの中央値(昇順に並べた6番目と7番目の平均)で割って100倍した値。100を上回る月がそのエリアの繁忙期にあたります。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県単位のマクロ指標としてのみ使用しています。
- データ出典:メトロエンジンリサーチ/日本政府観光局(JNTO)/観光庁
- — 訪日6月は314万8,600人・前年同月比6.8%減。同月に韓国・台湾・米国・インドなど15市場が「6月として過去最多」を更新——総数の減少は市場の縮小ではなく構成の入れ替わり。
- — 訪日客の64.9%はリピーター。伸びている市場ほど再訪比率が高い(香港90.6%・台湾87.9%・韓国83.7%)一方、米国36.8%・インド30.1%は新規流入が主軸。
- — 宿泊価格は春秋に山、夏に谷。京都の季節指数は6月81に対し11月161。東京の秋/夏プレミアムは2024年+19.9%→2025年+31.4%へ拡大している。
- — 夏の谷でも推定OCCは88〜94%台(2026年6月)。客室は動いており、足りないのは単価——「客が来ない谷」ではなく「単価が付いていない谷」。
- — 北海道・沖縄は8月に季節指数136と都市の谷に噛み合う。機会は谷を埋めることではなく、季節とエリアの間で需要を回すこと。
総数マイナスと「15市場が過去最多」が同居する理由
まず事実関係を整理しておきたい。JNTOの速報によれば、2026年6月の訪日外客数は314万8,600人で前年同月比6.8%減。1〜6月の累計は2,108万4,800人、前年同期比2.0%減である。6月の減少率は上半期のなかで最も大きい。
それでは、なぜ15もの市場が同月として過去最多を記録できたのか。答えは市場別の内訳にある。中国が34万700人(前年同月比57.3%減)と大きく水準を変えた一方、韓国は78万7,100人(同7.8%増)、台湾は67万400人(同14.6%増)、香港は21万4,300人(同28.5%増)、米国は35万4,500人(同2.7%増)、インドは3万6,100人(同26.1%増)と伸びている。単一市場の水準変化が総数を押し下げる一方で、その他の多くの市場は着実に積み上がっている、というのが2026年6月の実像だ。この「中国が下押しし、非中国市場が積み上がる」構図は4月時点でも同じ形で現れており、市場別の内訳はJNTO4月369万人・9市場過去最高の市場別分析で詳しく追っている。
つまりこれは市場の縮小ではなく、構成の入れ替わりである。そして構成が入れ替わるということは、訪日客の「旅の作法」もまた入れ替わることを意味する。ここで効いてくるのが、リピーター比率という切り口だ。
出典:日本政府観光局(JNTO)「訪日外客数」よりホテルバンク編集部作成。2026年6月は推計値(速報)
月別の推移を見ると、2025年の訪日外客数は4月の390万9,128人と10月の389万6,524人が二つの山であり、7月343万7,118人・8月342万8,406人という夏場はむしろ中位に沈む。年間の月別中央値を100とした指数に直すと、4月・10月が111に対し、8月は98、9月は93である。「夏休みこそが訪日のピーク」という直感は、少なくとも訪日客数の実績では成立していない。
訪日客の64.9%はリピーター——「初訪日の定番ルート」から離れる層
観光庁「インバウンド消費動向調査 2025年 年次報告書」によれば、訪日外国人の来訪回数は「1回目」が35.1%(全目的ベース)。裏を返せば、64.9%が2回目以上のリピーターである。観光・レジャー目的に限っても「1回目」は36.0%で、リピーター比率は64.0%に達する。すでに訪日客の3人に2人は「初めての日本」ではない。
この比率は市場によって大きく異なる。下表は2026年6月のJNTO実績と、各市場のリピーター比率を並べたものだ。
| 市場 | 2026年6月 | 前年同月比 | リピーター比率 | 構成の性格 |
|---|---|---|---|---|
| 韓国 | 787,100人 | +7.8% | 83.7% | 超高リピーター |
| 台湾 | 670,400人 | +14.6% | 87.9% | 超高リピーター |
| 米国 | 354,500人 | +2.7% | 36.8% | 新規流入が主軸 |
| 中国 | 340,700人 | -57.3% | 56.0% | 新規・再訪が拮抗 |
| 香港 | 214,300人 | +28.5% | 90.6% | 超高リピーター |
| インド | 36,100人 | +26.1% | 30.1% | 新規流入が主軸 |
| 全国籍・地域 | 3,148,600人 | -6.8% | 64.9% | リピーターが多数派 |
出典:訪日客数=日本政府観光局(JNTO)「訪日外客数(2026年6月推計値)」/リピーター比率=観光庁「インバウンド消費動向調査 2025年 年次報告書」図表1-5(全目的ベース、100%から「1回目」構成比を差し引いて算出)。ホテルバンク編集部より作成
ここで読み取るべきは、伸びている市場ほどリピーター比率が高いという並びだ。香港は90.6%、台湾は87.9%、韓国は83.7%が2回目以上の訪日である。香港に至っては「10回目以上」だけで約4割を占める。これらの市場にとって訪日はすでに特別な一大イベントではなく、国内旅行に近い感覚の反復行動になっている。一方で米国36.8%、インド30.1%は新規流入が主軸の成長市場であり、性格が異なる。
注意深く扱うべきなのは、リピーター比率が高いこと自体は優劣ではないという点だ。新規流入が主軸の市場は初訪日の定番ルート(東京・京都・大阪のゴールデンルート)を厚く支え、リピーター市場は地方・オフピークへ広がる余地を持つ。両者は競合ではなく補完関係にある。訪日市場のポートフォリオが、性格の異なる複数の柱で構成されつつある——2026年6月の数字はそう読むのが妥当だろう。
宿泊価格が語る「夏の谷」——東京・京都の月次ADRを3年並べる
では、この構造変化は宿泊市場のどこに現れているのか。メトロエンジンリサーチのデータで、東京都の推定成約ADRを2024年・2025年・2026年で重ねてみる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(東京都・対象施設数の月別中央値 N=1,142施設)。破線は調査時点の掲載水準に基づく推定値
形がはっきりしている。4月と11月に山が立ち、6〜9月は明確に沈む。2025年で見ると4月が¥17,000、11月が¥17,100に対し、8月は¥13,000。8月を基準にすると11月は31.4%高い。しかもこの差は広がっている。2024年の同じ比較では11月¥14,600/8月¥12,100で19.9%高だったから、わずか1年で秋のプレミアムが11.5ポイント拡大した計算になる。
京都府はさらに極端だ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(京都府・対象施設数の月別中央値 N=581施設)。破線は調査時点の掲載水準に基づく推定値
2025年の京都は11月が¥24,800、4月が¥21,500である一方、6月は¥12,400。紅葉月は初夏の約2倍という振れ幅だ。年間中央値を100とした季節指数に直すと、11月161・4月140に対し6月81・2月82となる。同じ客室が、月によってまったく別の商品のように値付けされている。
そして2026年に入っても、この非対称は続いている。確定基準の1〜6月で見ると、東京の4月は¥17,800(前年同月比+5.2%)と伸びた一方、6月は¥12,100(同-3.9%)と前年を下回った。京都も4月¥21,700(同+0.6%)に対し6月¥11,400(同-8.6%)。春は伸び、初夏は落ち着く。JNTOの6月-6.8%という数字と、方向は整合している。
重要な補足——価格の山谷は訪日客数だけでは説明できない
ここで一つ、慎重に置いておきたい留保がある。訪日外客数の季節指数は2025年で93〜111とかなり平坦だった。それに対し京都のADR季節指数は81〜161と、振れ幅が桁違いに大きい。つまり宿泊価格の山谷は、訪日客の来訪タイミングだけで生まれているのではない。国内旅行需要の集中、桜・紅葉という行事性、連休の配置、そして供給側の価格設定が重なった結果である。
したがって「リピーター比率が上がったから春秋に需要が移った」と単線的に断じることはできない。言えるのは、リピーター比率の上昇と、春秋にピークが立つ既存の季節構造が、同じ方向に働きうるという構造的な整合性である。すでに定番ルートを踏破した層は、日程の自由度が高く、桜や紅葉といった時期依存の体験を狙って再訪しやすい。その層が多数派になれば、もともと存在した春秋の山はさらに高くなりやすい。逆に言えば、夏の谷は誰にも取り合われないまま残る。
この「残された谷」こそが、本稿が最も注目したい部分だ。
日本の宿泊市場は二層構造——都市の秋型とリゾートの夏型
全国が一律に「夏の谷」を抱えているわけではない。10都道県について、11月ADRが8月ADRを何%上回るか(秋/夏プレミアム)を2024年・2025年で比較した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。いずれも観測完了済みの確定基準値。対象施設数(月別中央値):東京1,142/京都581/北海道912/長野832/大阪644/沖縄494/福岡460/大分456/石川238/青森183施設
ゼロより上が「秋型」、下が「夏型」である。京都(+73.4%)・東京(+31.4%)・福岡(+15.2%)・石川(+10.2%)が秋型に並び、北海道(-29.2%)・沖縄(-26.1%)・青森(-24.9%)が夏型に位置する。日本の宿泊市場は、都市・文化観光型と自然リゾート型という二つの層でできている。
加えて、2024年から2025年への変化が示唆に富む。秋型の各エリアは軒並みプレミアムを拡大した(東京+19.9%→+31.4%、福岡+3.0%→+15.2%、石川+0.8%→+10.2%)。大分県に至っては-8.5%から+6.8%へと符号が反転し、夏優位から秋優位へ切り替わっている。一方、夏型のエリアでは偏りがむしろ縮んだ。北海道は-33.0%から-29.2%へ、長野県は-17.1%から-9.4%へ、沖縄県は-27.1%から-26.1%へ。夏一極への依存度が下がり、他の季節が底上げされているということだ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2025年・確定基準値)。季節指数=各月ADR÷年間月別ADR中央値×100
季節指数を重ねると、二層の補完関係が視覚的にわかる。京都が11月に161まで駆け上がるとき、北海道は97に沈んでいる。逆に北海道が8月に136へ跳ねるとき、京都は93である。山と谷がきれいに噛み合っている。国全体で見れば、需要が消えているのではなく、季節ごとに置き場所が移っているだけだ。
2026年上半期の確定値——伸びているのは春と、夏型エリアの初夏
2026年1〜6月の確定基準値で、4月(春のピーク)と6月(初夏の谷)の前年同月比を並べてみる。
| エリア | 2026年4月 ADR | 前年同月比 | 2026年6月 ADR | 前年同月比 | 型 |
|---|---|---|---|---|---|
| 東京都 | ¥17,800 | +5.2% | ¥12,100 | -3.9% | 秋型 |
| 京都府 | ¥21,700 | +0.6% | ¥11,400 | -8.6% | 秋型 |
| 福岡県 | ¥12,500 | +18.6% | ¥10,300 | +0.4% | 秋型 |
| 石川県 | ¥11,600 | +1.3% | ¥9,100 | -1.0% | 秋型 |
| 北海道 | ¥8,000 | +2.8% | ¥10,300 | +0.1% | 夏型 |
| 沖縄県 | ¥11,300 | +11.7% | ¥11,400 | +15.8% | 夏型 |
| 長野県 | ¥11,100 | +3.3% | ¥10,000 | -3.5% | 夏型 |
| 青森県 | ¥8,800 | +4.1% | ¥7,100 | -0.9% | 夏型 |
| 大分県 | ¥14,500 | +5.0% | ¥11,900 | -7.1% | 秋型へ移行 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。いずれも観測完了済みの確定基準値。本文中の価格は100円単位に丸めています
目を引くのは沖縄県だ。夏型エリアでありながら、4月+11.7%・6月+15.8%と、繁忙期ではない月がしっかり伸びている。夏に依存していた市場が、オフピークで単価を積み上げ始めているということだ。北海道の6月も+0.1%と前年並みを維持しており、夏型エリアの初夏が底堅い。福岡県の4月+18.6%も同様に、ゴールデンルート外のエリアが春に伸びている事例として読める。
大阪府については、この表からは外して個別に触れておきたい。2026年4月は¥10,300で前年同月比-22.1%、6月は¥8,100で同-32.3%となるが、これは2025年に大規模な国際イベントが開催され、2025年の水準が例外的に高かったことによる。2024年4月の¥9,800と比べれば2026年4月は+5.1%であり、イベント前の水準からは着実に伸びている。前年同月比だけを見て市場の実力を判断できない典型例である。
直近の需給と、REITが示す「質の維持」
参考として、観測が完了している直近月(2026年6月)の推定稼働率をエリア横断で並べておく。
| エリア | 対象施設数 | 対象客室数 | 推定OCC(2026年6月) |
|---|---|---|---|
| 東京都 | 1,336 | 181,869室 | 94.4% |
| 北海道 | 1,316 | 92,700室 | 93.2% |
| 福岡県 | 614 | 54,368室 | 93.0% |
| 沖縄県 | 1,136 | 51,332室 | 91.9% |
| 長野県 | 1,117 | 34,259室 | 89.4% |
| 京都府 | 967 | 52,891室 | 88.8% |
| 大阪府 | 695 | 109,833室 | 88.0% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。都道府県単位のマクロ指標としてのみ算出しています
訪日客数が前年を下回った6月にあっても、主要エリアの推定稼働率は88〜94%台にある。価格が沈む月であっても客室は動いている、という点は押さえておきたい。夏の谷は「客が来ない谷」ではなく「単価が付いていない谷」なのだ。この区別が、次節の機会論に直結する。
上場ホテルREITの公表値も、同じ方向を指している。インヴィンシブル投資法人が公表した2026年5月の月次運営実績は、国内ホテル101物件ベースで稼働率85.5%(2026年5月時点・国内ホテル101物件集計、前年同月比+0.6ポイント)、ADR15,288円(同+3.9%)、RevPAR13,066円(同+4.7%)である。訪日客の構成が入れ替わる局面にあっても、実績値としてのRevPARは前年を上回って推移している。REITの開示ADRと本稿のような市場推定ADRがどの程度整合するかについては、両者を突合した2026年上期の検証が参考になる。
| インヴィンシブル投資法人(2026年5月・国内ホテル101物件) | 公表値 | 前年同月比 |
|---|---|---|
| 稼働率 | 85.5% | +0.6pt |
| ADR | 15,288円 | +3.9% |
| RevPAR | 13,066円 | +4.7% |
出典:インヴィンシブル投資法人「2026年5月度 月次運営状況」(公表資料)よりホテルバンク編集部作成。REITが公表した数値をそのまま引用。なお同社の開示ADRは消費税抜き表示です
機会はどこにあるか——「谷」を埋めるのではなく「回す」
ここまでのデータを踏まえると、市場の姿はこう整理できる。第一に、訪日市場は縮小ではなく構成の入れ替わりの局面にあり、伸びている市場ほどリピーター比率が高い。第二に、宿泊価格は春秋に山、夏に谷という非対称を持ち、その非対称は都市・文化観光型で拡大している。第三に、谷の月であっても稼働率は88〜94%台で、客室そのものは動いている。
この三点が示す機会は、「夏の谷を無理に埋める」ことではない。谷は谷のまま需要が存在しており、足りないのは単価である。そして単価が付く春秋には、すでに山が立っている。であれば取るべき方向は、需要を季節間・エリア間で回すことだ。具体的には三つのアプローチが考えられる。
一つ目は、夏型エリアへの送客である。京都の8月季節指数が93に沈むとき、北海道・沖縄はともに136にある。都市部が単価を取りにくい月に、リゾート型エリアはピークを迎える。すでに訪日リピーターの3人に2人は定番ルートを踏破済みであり、夏の行き先として自然リゾートを提案する素地はある。沖縄県の2026年6月ADRが前年同月比+15.8%と伸びていることは、この方向がすでに動き出している証左と読める。
二つ目は、秋型エリアの「肩の月」を厚くすることだ。京都の季節指数を見ると、10月125・11月161・12月117という並びになっている。11月に山が集中する一方、10月と12月にはまだ余地がある。同様に東京は10月114・11月124・12月115で、11月一極ではなく秋シーズン全体に伸びしろが分散している。時期依存の体験を求めるリピーター層に対し、ピークの一日を争わせるのではなく、前後の週へ選択肢を広げる提案には十分な意味がある。京都をはじめとする紅葉需要が予約時点でどこまで先取りされているかは、欧米ロングホール紅葉需要の先取り価格がフォワードADRから検証している。
三つ目は、地方エリアの秋型への移行を後押しすることである。2024年から2025年にかけて、福岡県の秋/夏プレミアムは+3.0%から+15.2%へ、石川県は+0.8%から+10.2%へ拡大し、大分県は-8.5%から+6.8%へ符号が反転した。これらのエリアはゴールデンルート外にありながら、秋に単価が立つ市場へと性格を変えつつある。地方分散とオフピーク送客は、しばしば理念として語られるが、価格データの上ではすでに現実の動きとして観測できる。
特定市場の水準変化は、ポートフォリオの一部が動いたということであり、市場全体の評価とは別の話である。むしろ2026年6月に15市場が同月最多を更新したという事実は、日本の宿泊市場が単一市場への依存から複数市場のポートフォリオへと移行しつつあることを示している。ポートフォリオの分散は、季節性の平準化と同じ構造の話だ。柱が増えれば、一本が揺れても全体は揺れにくくなる。
まとめ
2026年6月のJNTO速報は314万8,600人・前年同月比6.8%減という数字を出したが、同時に15市場が6月として過去最多を更新した。総数の背後で起きているのは構成の入れ替わりであり、伸びている市場ほどリピーター比率が高い。訪日客全体の64.9%はすでに2回目以上の再訪者である。
宿泊価格データはこの構造と整合する形で、春秋に山・夏に谷という非対称を示し、その非対称は東京(秋/夏プレミアム+19.9%→+31.4%)や京都(+71.8%→+73.4%)といった都市・文化観光型エリアで拡大している。ただし訪日客数の季節指数が93〜111と平坦であることを踏まえれば、価格の山谷を訪日リピーターだけに帰することはできない。国内需要・行事性・供給側の価格設定が重なった結果であり、リピーター比率の上昇はそれと同じ方向に働く一因と位置づけるのが妥当だろう。
一方で、夏の谷でも推定稼働率は88〜94%台にあり、需要そのものは存在している。そして北海道・沖縄(季節指数8月ともに136)という夏型エリアが、都市部の谷とちょうど噛み合う形でピークを迎える。日本の宿泊市場は、都市の秋型とリゾートの夏型という二層構造によって、すでに国全体では平準化の受け皿を持っているということだ。福岡・石川・大分といった地方エリアが秋型へ移行しつつある動きも、その受け皿を広げる方向に働く。谷を埋めるのではなく、季節とエリアの間で需要を回す——2026年の訪日市場が提示しているのは、そういう機会である。
⚠ 将来日程のADRに関する注意:本記事のチャートに含まれる2026年7月以降のADR(破線部分)は、調査時点でOTA等に公開されている販売価格に基づく推定値であり、チェックイン日に近づくにつれて新規プランの追加や価格調整によって変動します。将来月は掲載途中の段階にあるため水準が実勢より上振れしやすく、本記事では前年同月比の算出および結論の根拠には用いていません。前年同月比を示した数値はすべて、観測が完了した2026年6月までの確定基準値です。
あわせて読みたい
- JNTO4月369万人で-5.5% — 中国-56.8%でも地方ADRは上昇、9市場過去最高が示す訪日需要の構造
- 中国-58%の穴は非中国インバウンドで埋まったか — 2026年4月宿泊統計と地方ADRの再検証
- シンガポール訪日2026夏 — 高単価需要が京都/北海道/沖縄ADRを押し上げる
- 欧米ロングホール紅葉需要の先取り価格2026 — 京都・高山・日光のフォワードADR
- REIT開示ADRと市場推定ADRの突合で読む2026年上期の実勢
- 秋の温泉地・旅館価格2026 — 箱根・草津・由布院を前年比で読む紅葉シーズンの実勢
- インバウンド動向の記事一覧 — 訪日外国人・国別動向・地方分散
- 宿泊市場動向 — 全国ADR推移と月次市場レポート
- エリア・施設分析 — 地域別比較と競合分析
- 季節・イベント — 繁忙期の需要と価格を読む
参考資料・出典一覧
■ 政府・公的統計
- 日本政府観光局(JNTO)「訪日外客数(2026年6月推計値)」(2026年7月15日発表)
- 日本政府観光局(JNTO)「訪日外客統計」— 2025年・2026年の月別・市場別推移
- 観光庁「訪日外国人の消費動向 インバウンド消費動向調査結果及び分析 2025年 年次報告書」(図表1-5 来訪回数、図表1-14 来訪回数・観光レジャー目的)
- 観光庁「インバウンド消費動向調査」
■ REIT・IR資料
■ データソース
訪日外客数は日本政府観光局(JNTO)「訪日外客数」の月次公表値(2026年6月は推計値・速報)。リピーター比率は観光庁「インバウンド消費動向調査 2025年 年次報告書」。ADR・OCCはメトロエンジンリサーチの集計値で、ADRは都道府県単位・月次の推定成約単価(対象施設の中央値)、OCCはOTA公開在庫の消化状況に基づく推定値。REIT実績はインヴィンシブル投資法人の月次開示。
■ 試算前提
季節指数は各月ADRを当該年12か月分の月別ADR中央値(昇順6番目と7番目の平均)で除して100倍。秋/夏プレミアムは11月ADR÷8月ADR−1。前年同月比は観測が完了した確定基準値のみで算出し、2026年7月以降の推定値は集計から除外。本文中のADRは100円単位に丸め、指数は整数に丸めています。
■ 限界・留意点
ADRは各施設の公開最安プラン水準に業態別補正を適用した推定値であり、実際の成約価格・会計数値とは一致しません(上場ホテルREIT開示との照合で誤差中央値は約7%)。OCCはOTA公開在庫ベースのため施設全体の実稼働率とは異なり、都道府県単位のマクロ指標としてのみ用いています。季節性とリピーター比率の関係は構造的な整合性の指摘であり、因果関係を示すものではありません。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(都道府県別・月次、2024年1月〜2026年12月)、推定OCC(2026年6月)
■ 報道