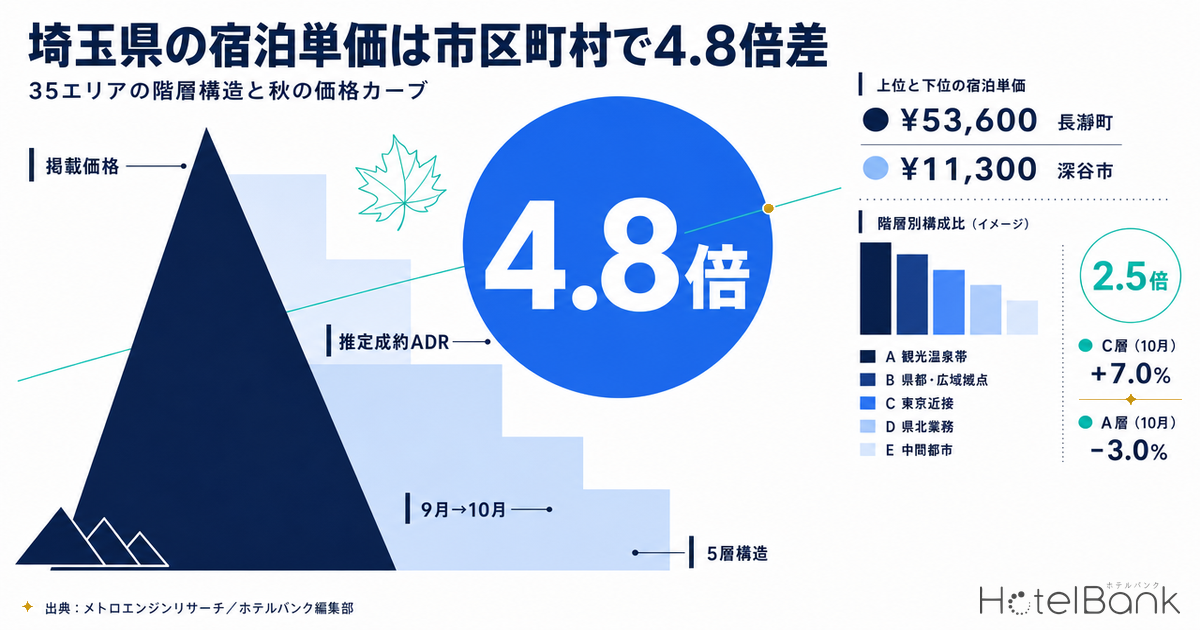
埼玉県の宿泊単価は、県内のどこに立地するかで大きく変わる。メトロエンジンリサーチのデータで2026年9月の県内35市区町村を並べると、掲載価格(全プラン平均)の最上位は長瀞町の約¥53,600、最下位は深谷市の約¥11,300で、その差は4.8倍に達する。ただし同じ35エリアを推定成約ADRで並べ替えると、開きは2.5倍まで縮む。本記事では、この「掲載価格で見た階層」と「成約水準で見た階層」のズレがどこから生まれるのかを市区町村単位で分解し、あわせて2026年秋(9月・10月)に単価が上がる層と下がる層を分けて示す。
なお、既報の「大宮・さいたま新都心のMICE投資余地」は大宮拠点のMICE・投資可能性を扱ったものであり、本記事は県全域の単価階層構造と秋季の月次カーブという別の切り口を扱う。重複する論点は置かず、県内35エリアの横断比較に絞る。
本記事における指標の定義
- ADR(平均客室単価)=推定成約ADR:各施設が公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(インヴィンシブル投資法人 184物件月・2026年4〜5月)で誤差中央値は約7.5%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格(全プラン平均・税込):素泊まりから食事付きまで全プランを含む公開販売価格の平均。2名1室利用時の1室あたり料金。推定成約ADRとは別指標であり、本記事では必ず別カラムで示します。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県・業態単位でのみ使用します。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- データ出典:メトロエンジンリサーチ
- — 掲載価格(全プラン平均)で見た県内格差は4.8倍(長瀞町 ¥53,600 ⇔ 深谷市 ¥11,300)。同じ35エリアを推定成約ADRで並べ替えると2.5倍まで縮む。
- — 段差が縮む理由は「掲載価格÷推定成約ADR」の乖離倍率そのものが階層化していること。長瀞町2.67倍・皆野町2.53倍に対し、三郷市1.25倍・草加市1.26倍。
- — 単価階層の正体は業態ミックスと施設規模。1施設あたり客室数は長瀞町 約18室 ⇔ 熊谷市 約123室で約7倍差、乖離倍率もリゾート3.08倍〜宿泊特化型1.46倍と業態順に並ぶ。
- — 秋の月次カーブは層で逆を向く。観光温泉帯(A層)は9→10月-3.0%、県都帯+6.7%・東京近接帯+7.0%。9月19〜23日の5連休が分岐点。
- — 2026年の新規供給は9件のうち宿泊特化型6件で1,194室。さいたま新都心・熊谷・所沢・浦和・上尾・深谷と、すべて県都業務帯(B層)と県北業務帯(D層)に集中している。
県全体の水準 — 掲載価格は2年で約2割上昇
まず県全体の位置づけを確認する。埼玉県の掲載価格(全プラン平均)は、2024年9月の¥14,300から2026年9月の¥17,100へと、2年で約19%上昇した。季節性を見るために年次を重ねると、埼玉県は「盛夏(8月)と晩秋(11月)に山、初夏(6〜7月)に谷」という二山型の形をとることがわかる。首都圏の観光地としては、夏の川遊び・キャンプ需要と、秋の紅葉需要という2つのピークを持つ構造である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(観測施設数 N=213〜343施設/月)
ただし観測施設数には注意が必要である。2026年6月に県内の観測対象が273施設から343施設へと拡大しており、この月に掲載価格が一段下がって見えるのは、比較的単価の低い小規模施設が観測母集団に加わったことの影響を含む。2026年6月前後を挟んだ推移を「値下がり」として単純に読むことはできない。一方、2026年9月以降は先々の販売期間にあたるため観測施設数が段階的に減っていく(9月311施設→12月213施設)。この記事で市区町村比較に用いる9月・10月は、いずれも同一の観測条件で取得した数字である。
市区町村で4.8倍 — ただし成約水準で見ると2.5倍
本題の階層構造に入る。2026年9月時点で観測施設数3件以上を満たしたのは県内35市区町村だった。掲載価格でこれを並べると、上位は長瀞町 ¥53,600、皆野町 ¥47,800、小鹿野町 ¥34,100、横瀬町 ¥33,400、秩父市 ¥31,300と、秩父盆地から荒川上流の渓谷帯が上位を独占する。下位は深谷市 ¥11,300、岩槻区 ¥11,300、三郷市 ¥11,700、戸田市 ¥11,900と続く。上下の開きは4.8倍である。
ところが同じエリアを推定成約ADRで見ると、様相が変わる。推定成約ADRの算出根拠となる施設が3件以上ある27市区町村に限ると、最上位は長瀞町 ¥20,100、最下位は深谷市 ¥7,900で、開きは2.5倍にとどまる。掲載価格で4.8倍あった段差の半分近くが、成約水準では消えることになる。なお市区町村単位で見た県内格差の大きさそのものは都道府県ごとに差があり、全国の分布のなかで埼玉がどこに位置するかは「県内ADRは最大5.2倍開く — 市区町村レンジ全国比較」で整理している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9月・推定成約ADRの算出施設が3件以上の27市区町村)
段差が縮む理由 — 掲載価格と成約水準の乖離幅そのものが階層化している
なぜ縮むのか。市区町村ごとに「掲載価格 ÷ 推定成約ADR」の倍率を取ると、これ自体がきれいに階層化していることがわかる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(円の大きさ=観測施設数。N=27市区町村)
長瀞町では掲載価格が推定成約ADRの2.67倍、皆野町で2.53倍、小鹿野町で2.10倍、秩父市で2.18倍。対して三郷市は1.25倍、草加市1.26倍、鶴ヶ島市1.28倍、春日部市1.30倍と、乖離はほとんどない。つまり観光温泉帯ほど「公開されている価格帯の幅が広い」のである。
これは業態構成の違いで説明できる。長瀞町で稼働が確認できる施設は旅館3軒・計53室、1施設あたり約18室。小鹿野町は旅館5軒・民宿1軒・ゲストハウス1軒で計97室。秩父市は旅館15軒(212室)を中心に民宿5軒、コテージ2軒、リゾートホテル2軒、宿泊特化型3軒などが混在し、29施設で計650室、1施設あたり22室である。旅館型の宿は、素泊まりから2食付き・露天風呂付客室まで幅広い価格帯のプランを同時に公開するため、全プラン平均は実際の成約水準を大きく上回る。
対照的に県北・東京近接の業務帯は宿泊特化型が中心で、施設規模も大きい。熊谷市は14施設で1,715室(うち宿泊特化型10軒で1,181室)、1施設あたり約123室。大宮区は13施設で1,397室、1施設あたり約108室。深谷市は14施設で816室である。宿泊特化型はプラン数が少なく価格帯も狭いため、掲載価格と成約水準がほぼ一致する。長瀞町の18室/施設に対して熊谷市は123室/施設と、1施設あたり客室数で約7倍の差があり、この資産構成の違いが単価階層の見え方そのものを規定している。
読み取りの要点:エリア間の単価差を語るときは、どちらの指標を見ているかで結論の大きさが2倍変わる。掲載価格の比較は「そのエリアで買える価格帯の広さ」を、推定成約ADRの比較は「実際に取引されている水準」を表す。競合ベンチマークでは後者、商品設計・プラン構成の検討では前者が手掛かりになる。
5層構造 — 地理で見る埼玉の宿泊単価
35市区町村を機能で束ねると、埼玉の宿泊市場は5つの層に整理できる。
| 層 | 主なエリア | 市区町村数 | 観測施設数 | 掲載価格 中央値(9月) | 推定成約ADR 中央値(9月) | 9→10月 |
|---|---|---|---|---|---|---|
| A 秩父・奥武蔵の観光温泉帯 | 長瀞・皆野・小鹿野・横瀬・秩父・滑川 | 6 | 81 | ¥33,700 | ¥17,600 | -3.0% |
| B 県都・広域拠点帯 | 大宮・浦和・中央・川越・所沢 | 5 | 58 | ¥18,700 | ¥12,400 | +6.7% |
| E 中間都市・郊外帯 | 飯能・東松山・上尾・春日部・久喜・狭山・幸手 | 7 | 38 | ¥15,700 | ¥11,200 | +3.5% |
| D 県北・業務拠点帯 | 熊谷・深谷・本庄・行田・羽生・加須 | 6 | 48 | ¥13,700 | ¥8,400 | +0.2% |
| C 東京近接ベッドタウン帯 | 川口・越谷・草加・戸田・蕨・朝霞・和光ほか | 11 | 57 | ¥12,300 | ¥9,700 | +7.0% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9月/10月、観測施設数3件以上の35市区町村を機能別に集計)
掲載価格の中央値で見ると、A層(¥33,700)はC層(¥12,300)の2.7倍。ただし推定成約ADRの中央値ではA層 ¥17,600 対 C層 ¥9,700 で1.8倍まで縮む。ここでも指標の選び方が結論の大きさを左右する。
地図に落とすと、この5層は県の地形とほぼ一致する。秩父盆地・荒川上流の山地(A層)が最上位、県央のさいたま市・川越・所沢のライン(B層)が中位、東京都境に接する南東部(C層)と、利根川沿いの県北(D層)が下位を形成する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(円の大きさ=観測施設数、色=層)
秋の月次カーブ — 上がる層と下がる層が逆を向く
9月から10月にかけての動きは、層によってはっきり方向が分かれる。観光温泉帯(A層)の掲載価格中央値は-3.0%と下がり、県都帯(B層)は+6.7%、東京近接帯(C層)は+7.0%と上がる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9月→10月の掲載価格変化率、N=35市区町村)
この逆向きの動きには理由がある。2026年の9月は9月19日(土)から23日(水・秋分の日)まで5連休となる。9月21日が敬老の日(第3月曜)、9月23日が秋分の日、その間の9月22日(火)が国民の休日となるためだ。観光温泉帯にとって9月は連休需要のピークであり、10月はその反動で相対的に落ち着く。一方、業務需要が中心の県都帯・東京近接帯にとって9月は連休で平日が削られる月であり、平日稼働が戻る10月のほうが単価を取りやすい。この連休と平日で向きが分かれる動きは価格だけでなく予約の入り方にも現れており、「秋の予約リードタイム逆転|連休はリゾート先行・平日は都市型が先に埋まる」が全国ベースで掘り下げている。
市区町村単位で見ると、皆野町は9月¥47,800→10月¥54,400(+13.9%)と観光帯の中では例外的に上げており、幸手市(+19.0%)、久喜市(+15.0%)、浦和区(+10.3%)が続く。逆に滑川町(-28.5%、ただし推定成約ADRの算出施設は1件のため参考値)、川口市(-11.0%)、長瀞町(-8.1%)が下げている。
9月の予約はどこまで進んでいるか
秋の需要が実際にどう積み上がっているかを、残室の推移で確認する。2026年9月19日(土・5連休初日)、9月21日(月・敬老の日)、そして対照として9月16日(水・平日)の3日について、県内で在庫が観測できる施設の残室を追った。
| チェックイン日 | LT90 | LT75 | LT60 | 直近観測 | 観測施設数 レンジ |
|---|---|---|---|---|---|
| 9月19日(土)5連休初日 | 76.9% | 78.4% | 81.5% | 84.0% LT48 | 168〜192 |
| 9月21日(月)敬老の日 | 74.2% | 75.4% | 77.2% | 78.3% LT50 | 171〜188 |
| 9月16日(水)平日 | 67.3% | 67.1% | 68.2% | 69.0% LT45 | 173〜198 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(稼働率=OTA掲載在庫ベースの推定値。県内総客室数17,448室/229施設が対象、各時点の観測施設数はレンジで併記)
連休初日の9月19日は、LT90(6月21日)時点で既に76.9%まで在庫が消化されており、LT48(調査時点)で84.0%に達している。同期間の掲載価格も¥23,100から¥25,600へと上がった。対照の平日9月16日はLT90からLT45まで67.3%→69.0%とほぼ横ばいで、掲載価格も¥15,000前後で動いていない。連休日と平日で稼働率に15pt、掲載価格に約¥10,000の差がついている構図である。なお稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。
業態別 — 旅館とリゾートが単価を、宿泊特化型が客室数を担う
県内の宿泊供給を業態別に見ると、単価の担い手と客室数の担い手がきれいに分かれる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格・推定成約ADRは2026年9月、稼働率は2026年7月実績月の推定値)
| 業態 | 掲載価格 (2026年9月) | 推定成約ADR (2026年9月) | 乖離倍率 | 観測施設数 | 稼働率 (2026年7月・推定) |
|---|---|---|---|---|---|
| リゾートホテル | ¥40,700 | ¥13,200 | 3.08倍 | 7 | 85.1% |
| 旅館 | ¥34,600 | ¥13,700 | 2.51倍 | 44 | 80.5% |
| シティホテル | ¥23,200 | ¥11,600 | 2.00倍 | 11 | 90.0% |
| ビジネスホテル | ¥14,300 | ¥9,800 | 1.46倍 | 146 | 88.0% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(稼働率は2026年7月の推定値。ビジネス N=127施設、シティ N=12施設、リゾート N=6施設、旅館 N=27施設)
掲載価格と推定成約ADRの乖離倍率はリゾート3.08倍、旅館2.51倍、シティ2.00倍、宿泊特化型1.46倍と、業態順にきれいに並ぶ。市区町村単位で見た乖離の階層は、そのままエリアごとの業態ミックスを反映していたことになる。
一方、2026年7月の稼働率(推定)はシティ90.0%、宿泊特化型88.0%、リゾート85.1%、旅館80.5%で、単価の順序とは逆になる。県内の宿泊需要は客室数ベースでは業務系が主軸であり、観光温泉帯は単価で稼ぐ構造だと読める。旅館の稼働率が相対的に低いのは、平日需要が限定的で連休・週末に需要が集中するためで、前節で見た連休日と平日の15pt差と整合する。
評価されている強み — 秩父帯の露天風呂付客室
観光温泉帯が高単価を取れている背景には、商品としての明確な強みがある。ホテルバンク編集部が集計した宿泊者口コミ(直近24ヶ月)を「露天風呂付客室」の言及で見ると、県内で該当施設として抽出されたのは7施設で、上位はいずれも秩父地域に集中していた。
| 施設名 | 言及率 | 言及件数 | 口コミ総数 |
|---|---|---|---|
| 星音の宿 ばいえる(小鹿野町) | 12.5% | 24件 | 192件 |
| ちちぶ温泉 はなのや(秩父市) | 10.5% | 33件 | 314件 |
| 秩父小鹿野温泉旅館 梁山泊(小鹿野町) | 6.9% | 12件 | 173件 |
| 和銅鉱泉 ゆの宿 和どう(秩父市) | 3.5% | 19件 | 543件 |
出典:ホテルバンク編集部調べ(宿泊者口コミのNLP解析、直近24ヶ月、県内で該当した7施設のうち上位4施設)
いずれも言及はすべて肯定的な文脈だった。「とにかくお部屋に感動しました」といった声に代表されるように、客室そのものの体験価値が評価軸になっている。首都圏から日帰り圏にある秩父地域が宿泊単価¥30,000超を維持できているのは、日帰りでは代替できない客室体験を商品化できているためだと読める。
供給サイド — 2026年は業務帯に約1,200室が加わった
単価階層を読むうえで供給の動きも押さえておきたい。メトロエンジンリサーチが把握する範囲で、2026年に埼玉県で稼働が確認された新規施設は9件だった。
| 施設名 | 業態 | 客室数 | 確認時期 |
|---|---|---|---|
| アパホテル〈さいたま新都心駅西〉 | 宿泊特化型 | 389室 | 2026年6月 |
| アパホテル〈熊谷駅前北〉 | 宿泊特化型 | 245室 | 2026年6月 |
| 東横INN所沢駅西口 | 宿泊特化型 | 245室 | 2026年2月 |
| ホテルグローバルビュー浦和 | 宿泊特化型 | 140室 | 2026年2月 |
| アパホテル〈埼玉上尾駅前〉 | 宿泊特化型 | 126室 | 2026年6月 |
| HOTEL R9 The Yard 花園インター | 宿泊特化型 | 49室 | 2026年5月 |
| グランマーチBase東松山 | コテージ | 29室 | 2026年2月 |
| Earthboat Saitama Kawajima | コテージ | 8室 | 2026年4月 |
| LODGE URAWA | 貸別荘 | 1室 | 2026年6月 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=9施設)
宿泊特化型6件で計1,194室。立地はさいたま新都心・熊谷・所沢・浦和・上尾・深谷(花園IC)と、いずれもB層(県都・広域拠点帯)とD層(県北・業務拠点帯)に集中している。埼玉の主要チェーンが業務需要の受け皿を厚くしにきた年だったと言える。特にさいたま新都心の389室は県内でも大型で、大宮・浦和・さいたま新都心を一体で捉えた広域拠点としての集客ポテンシャルが評価されていることの表れだろう。
2025年は16件が確認されており、内訳は宿泊特化型のほか旅館2件(湯宿花泉20室・湯宿やえがき10室)、カプセル・ゲストハウス、コテージなど小規模施設が中心だった。秩父では2025年10月にアパホテル〈埼玉秩父駅前〉(63室)が確認されており、観光帯にも宿泊特化型が入り始めている。旅館中心だった秩父の商品構成に、素泊まり・低単価の選択肢が加わることで、旅行者の滞在日数を伸ばす受け皿が広がる可能性がある。
なお建築確認申請ベースのパイプラインでは、埼玉県内で把握できるのは3件にとどまる。うち2件(さいたま市中央区新都心の389室、熊谷市筑波の257室)は上表の開業済み施設に対応するプロジェクトとみられ、残る1件は本庄市駅南の121室(2025年5月完成)である。※調査時点での確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みで、現時点での確定パイプラインの下限値として参照されたい。
市区町村別 全35エリア一覧
| 市区町村 | 層 | 掲載価格 2026年9月 | 掲載価格 2026年10月 | 9→10月 | 推定成約ADR 2026年9月 | 観測施設数 全体 / 推定成約 |
|---|---|---|---|---|---|---|
| 長瀞町 | 秩父・奥武蔵の観光温泉帯 | ¥53,599 | ¥49,282 | -8.1% | ¥20,107 | 9 / 4 |
| 皆野町 | 秩父・奥武蔵の観光温泉帯 | ¥47,751 | ¥54,373 | +13.9% | ¥18,898 | 6 / 3 |
| 小鹿野町 | 秩父・奥武蔵の観光温泉帯 | ¥34,057 | ¥32,668 | -4.1% | ¥16,252 | 9 / 6 |
| 横瀬町 | 秩父・奥武蔵の観光温泉帯 | ¥33,365 | ¥31,997 | -4.1% | ¥11,237※ | 6 / 2 |
| 秩父市 | 秩父・奥武蔵の観光温泉帯 | ¥31,282 | ¥32,759 | +4.7% | ¥14,378 | 47 / 25 |
| 滑川町 | 秩父・奥武蔵の観光温泉帯 | ¥30,439 | ¥21,755 | -28.5% | ¥17,088※ | 4 / 1 |
| 中央区 | 県都・広域拠点帯 | ¥23,471 | ¥24,082 | +2.6% | ¥12,443 | 5 / 5 |
| 飯能市 | 中間都市・郊外帯 | ¥22,550 | ¥21,112 | -6.4% | ¥12,110 | 9 / 6 |
| 羽生市 | 県北・業務拠点帯 | ¥21,478 | ¥21,246 | -1.1% | ¥12,023※ | 3 / 2 |
| 川越市 | 県都・広域拠点帯 | ¥19,079 | ¥18,434 | -3.4% | ¥11,875 | 21 / 11 |
| 大宮区 | 県都・広域拠点帯 | ¥18,674 | ¥19,918 | +6.7% | ¥11,902 | 19 / 15 |
| 浦和区 | 県都・広域拠点帯 | ¥18,611 | ¥20,529 | +10.3% | ¥12,455 | 6 / 4 |
| 所沢市 | 県都・広域拠点帯 | ¥18,447 | ¥18,388 | -0.3% | ¥12,584 | 7 / 4 |
| 東松山市 | 中間都市・郊外帯 | ¥16,315 | ¥16,221 | -0.6% | ¥12,277 | 6 / 4 |
| 和光市 | 東京近接ベッドタウン帯 | ¥16,312 | ¥15,917 | -2.4% | ¥11,746 | 3 / 3 |
| 上尾市 | 中間都市・郊外帯 | ¥16,216 | ¥17,237 | +6.3% | ¥10,589 | 5 / 5 |
| 久喜市 | 中間都市・郊外帯 | ¥15,667 | ¥18,022 | +15.0% | ¥11,589 | 3 / 3 |
| 川口市 | 東京近接ベッドタウン帯 | ¥15,452 | ¥13,747 | -11.0% | ¥10,002 | 12 / 8 |
| 行田市 | 県北・業務拠点帯 | ¥14,802 | ¥14,872 | +0.5% | ¥7,979※ | 5 / 2 |
| 春日部市 | 中間都市・郊外帯 | ¥14,494 | ¥13,721 | -5.3% | ¥11,184 | 7 / 4 |
| 越谷市 | 東京近接ベッドタウン帯 | ¥14,219 | ¥14,592 | +2.6% | ¥9,223 | 8 / 5 |
| 本庄市 | 県北・業務拠点帯 | ¥14,073 | ¥13,460 | -4.4% | ¥8,903 | 10 / 7 |
| 朝霞市 | 東京近接ベッドタウン帯 | ¥13,880 | ¥13,180 | -5.0% | ¥9,798 | 4 / 4 |
| 幸手市 | 中間都市・郊外帯 | ¥13,531 | ¥16,100 | +19.0% | ¥8,863 | 3 / 3 |
| 加須市 | 県北・業務拠点帯 | ¥13,351 | ¥13,351 | +0.0% | ¥7,191※ | 3 / 2 |
| 蕨市 | 東京近接ベッドタウン帯 | ¥13,182 | ¥13,242 | +0.5% | ¥11,728※ | 3 / 2 |
| 熊谷市 | 県北・業務拠点帯 | ¥13,093 | ¥14,013 | +7.0% | ¥8,433 | 17 / 14 |
| 狭山市 | 中間都市・郊外帯 | ¥13,085 | ¥13,079 | -0.0% | ¥8,490 | 5 / 3 |
| 鶴ヶ島市 | 東京近接ベッドタウン帯 | ¥12,322 | ¥12,352 | +0.2% | ¥9,662 | 6 / 3 |
| 南区 | 東京近接ベッドタウン帯 | ¥12,309 | ¥13,188 | +7.1% | ¥8,969 | 3 / 3 |
| 草加市 | 東京近接ベッドタウン帯 | ¥12,247 | ¥12,593 | +2.8% | ¥9,711 | 4 / 3 |
| 戸田市 | 東京近接ベッドタウン帯 | ¥11,874 | ¥11,856 | -0.2% | ¥9,356※ | 3 / 2 |
| 三郷市 | 東京近接ベッドタウン帯 | ¥11,656 | ¥11,575 | -0.7% | ¥9,313 | 3 / 3 |
| 岩槻区 | 東京近接ベッドタウン帯 | ¥11,333 | ¥10,463 | -7.7% | ¥9,305※ | 8 / 1 |
| 深谷市 | 県北・業務拠点帯 | ¥11,260 | ¥11,454 | +1.7% | ¥7,907 | 10 / 8 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9月時点で観測施設数3件以上の35市区町村。※印は推定成約ADRの算出施設が3件未満で参考値)
まとめ
埼玉県の宿泊市場を市区町村単位で分解すると、次の3点が見えてくる。
第一に、単価の階層は指標によって見え方が2倍変わる。掲載価格(全プラン平均)では最上位の長瀞町と最下位の深谷市で4.8倍の開きがあるが、推定成約ADRでは2.5倍に縮む。これはデータの誤差ではなく、旅館型の宿が幅広い価格帯のプランを同時に公開するという商品構造の反映である。競合ベンチマークをとる際にどちらを見るかで、自館のポジション認識が大きく変わりうる。
第二に、単価階層の正体は業態ミックスと1施設あたり客室数である。長瀞町は1施設あたり約18室、熊谷市は約123室と約7倍の差があり、乖離倍率もリゾート3.08倍から宿泊特化型1.46倍まで業態順にきれいに並ぶ。エリアの単価水準は立地条件だけでなく、そこにどんな資産が積み上がっているかで決まっている。
第三に、秋の需要は層ごとに逆を向く。9月19〜23日の5連休を控える観光温泉帯は9月がピークで10月は-3.0%、業務需要中心の県都帯・東京近接帯は平日が戻る10月が+6.7%・+7.0%と上がる。県全体の平均値だけを見ていると、この逆向きの動きは相殺されて見えなくなる。エリアと客層を特定したうえで月次カーブを引くことに、実務上の意味がある。
2026年は業務帯に約1,200室の新規供給が加わった年でもある。県都・県北の拠点性が高く評価された結果であり、供給が厚くなった分だけ、各層がどの需要に向けて商品を設計するかの重要性は増している。観光温泉帯には露天風呂付客室という明確な評価軸があり、業務帯には平日需要という安定した基盤がある。それぞれの強みを起点に、連休と平日で異なる価格設計を組み立てる余地は大きい。
⚠ 将来日程の価格に関する注意:本記事の数値はいずれも2026年8月2日時点の集計に基づく。2026年9月・10月は集計基準時点より先の日程であり、掲載価格・推定成約ADRはいずれも調査時点で公開されている販売価格に基づく推定です。チェックイン日に近づくにつれて新規プランの追加や価格調整により変動します。現時点で高く設定されている価格が直前調整で下がる可能性、逆に在庫消化に伴って上がる可能性の両方がある点にご留意ください。なお観測施設数が3〜6件と薄いエリアでは、再取得のたびに9→10月の変化率が±10%超動く例も確認されており、個別市区町村の月次変化率は方向性の参考としてお読みください。
あわせて読みたい
- 県内ADRは最大5.2倍開く — 市区町村レンジ全国比較でみる二極構造と空白帯
- 大宮・さいたま新都心のMICE投資余地|アリーナ休館と新幹線6方向結節で読む首都圏北ゲート
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州
- 「泉質」で選ばれる宿 全国TOP30 — 口コミが示すもう一つの温泉地図
- 川越市3km圏のホテル市場:供給と価格における現状と展望
- 群馬県の宿泊市場2026 — 草津・伊香保・四万みなかみ・前橋高崎の4層で読む秋のADR階層
- 秋の予約リードタイム逆転|連休はリゾート先行・平日は都市型が先に埋まる
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの月次エリア集計(埼玉県・市区町村別/2024年9月〜2026年12月)を基礎データとし、2026年9月時点で観測施設数3件以上を満たした35市区町村を対象とした。掲載価格は全プラン平均(2名1室利用時・1室あたり料金・税込)、推定成約ADRは業態別補正を適用した対象施設の中央値。残室推移および稼働率はOTA販売在庫に基づく推定値。口コミ指標はホテルバンク編集部による宿泊者口コミのNLP解析(直近24ヶ月)。集計基準時点は2026年8月2日。
■ 試算前提
5層区分は行政区分ではなく、実測単価と地域機能(観光温泉/県都・広域拠点/中間都市・郊外/県北業務/東京近接ベッドタウン)から再構成したもの。層別の値は各層に属する市区町村値の中央値であり、施設数による加重平均ではない。乖離倍率=掲載価格÷推定成約ADR。残室推移は各チェックイン日について在庫が観測できた施設のみを対象とし、時点ごとの観測施設数はレンジで併記した。新規供給はOTA掲載開始が確認できた施設をもって「稼働確認」としており、開業日そのものではない。
■ 限界・留意点
推定成約ADRは上場ホテルREITの開示実績との照合(インヴィンシブル投資法人 184物件月・2026年4〜5月)で誤差中央値約7.5%であり、各施設の実際の成約価格・会計数値とは異なる。※印を付した市区町村は推定成約ADRの算出施設が3件未満のため参考値。2026年9月・10月は集計基準時点より先の将来日程であり、掲載価格は新規プランの追加・価格改定により再取得のたびに変動する。特に観測施設数が3〜6件と薄いエリアでは、9→10月変化率が取得時点によって±10%を超えて動く例が確認されている。個別市区町村の月次変化率は方向性の参考として扱い、断定的な将来予測には用いないこと。また2026年6月に県内の観測母集団が273施設から343施設へ拡大しており、この時点を挟む推移には母集団効果が含まれる。
■ 市場データ
- メトロエンジンリサーチ — 埼玉県内35市区町村の掲載価格・推定成約ADR(2024年9月〜2026年12月)、業態別価格、残室推移および稼働率推定
- メトロエンジンリサーチ&コンサルティング — 新規開業施設(OTA掲載確認ベース、2025年16件・2026年9件)
- 国土交通省「建築動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成 — 埼玉県内の建築計画パイプライン(3件)
- ホテルバンク編集部調べ — 宿泊者口コミのNLP解析(直近24ヶ月、露天風呂付客室の言及分析)
■ 公的統計・自治体資料
■ 推定成約ADRの検証根拠
- インヴィンシブル投資法人 月次運営状況(184物件月・2026年4〜5月)との照合により、推定成約ADRの誤差中央値は約7.5%