同じ「宿泊マーケット」と呼ばれていても、街によって中身はまったく違う。ビジネスホテルが客室の8割を占める街もあれば、旅館とリゾートホテルで8割を占める街もある。そして街の平均単価は、その構成でかなりの部分が説明できる。
本稿では、主要13都道府県から選んだ34市区町村・6,678施設・504,791室を業態別に分解し、業態構成(ミックス)と宿泊単価の関係を定量化する。あわせて、同じ「構成比」でも施設数を数えるか客室数を数えるかで街の姿がまるで変わることを示す。
- — 客室数ベースの最大区分はビジネスホテル59.3%。施設数ベースで最大の簡易宿所ほか小規模施設(33.4%)は、客室数では3.3%にとどまる。
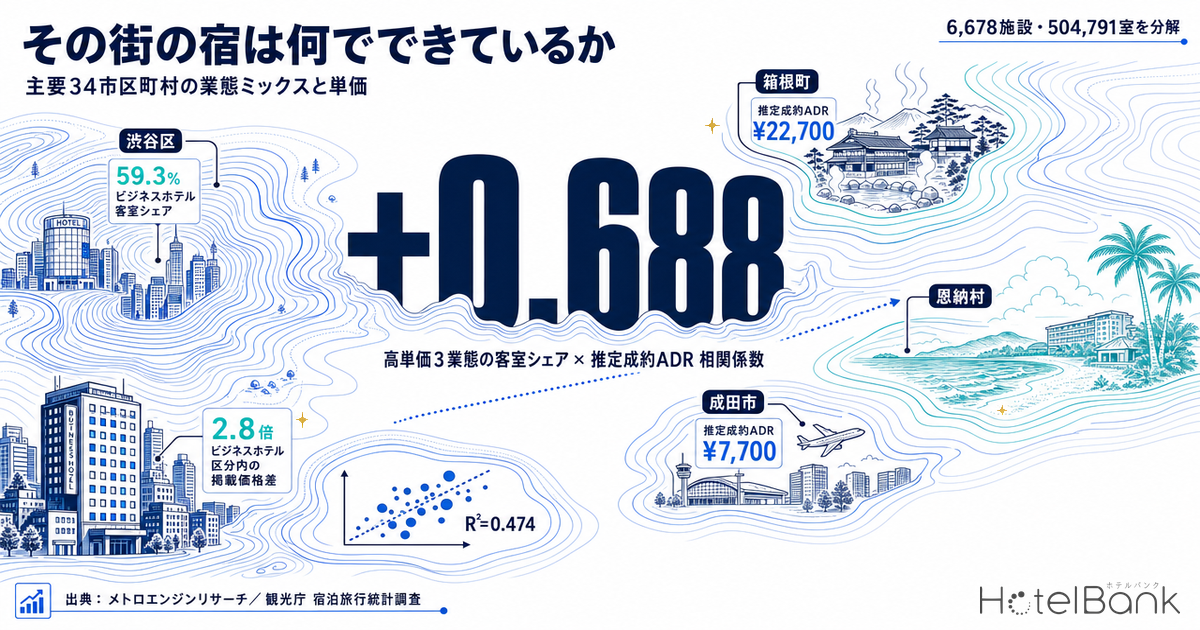
- — 高単価3区分(デラックス・リゾート・旅館)の客室シェアと推定成約ADRの相関は+0.688(R²=0.474、n=34)。街の単価のおよそ半分は業態ミックスで説明できる。
- — 高単価3区分の客室シェアが10ポイント上がるごとに推定成約ADRは約¥1,000上昇する関係が読み取れる。
- — 同じビジネスホテル区分でも掲載価格は渋谷区¥39,500〜成田市¥14,200の2.8倍差。ミックスの外側に立地・仕様・値付けの伸びしろがある。
- — 単価が高い業態ほど客室稼働率は低い(旅館38.4%/ビジネスホテル75.3%、2025年年間値)。収益プロファイルは単価と稼働の組み合わせで捉える必要がある。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は7.5%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿では「推定成約ADR」と表記します。
- 掲載価格:OTA等に公開されている全プランの平均額(2名1室利用時・1室あたり料金・税込、素泊まり〜食事付きを含む)。推定成約ADRとは基準が異なるため、両者を直接足し引きすることはできません。本稿の34市区町村では掲載価格は推定成約ADRの中央値で約1.9倍の水準にあります。
- 業態区分:ビジネスホテル/シティホテル/デラックスホテル/リゾートホテル/旅館/カプセル・ホステル/簡易宿所ほか小規模宿泊施設(貸別荘・ゲストハウス・民宿・ペンション等)の7区分。
- 母集団:メトロエンジンリサーチが追跡する国内の宿泊施設のうち、2026年6月上旬にOTA等での稼働が確認できた施設。集計対象34市区町村で6,678施設・504,791室。施設数ベースと客室数ベースの構成比は、いずれもこの同一母集団から算出しています。
- データ出典:メトロエンジンリサーチ
施設を数えるか、客室を数えるか — 同じ街が二つの顔を持つ
最初に確認しておきたいのは、業態構成の「数え方」である。34市区町村を合計すると、施設数で最も多い区分は簡易宿所ほか小規模宿泊施設で33.4%、次いでビジネスホテルの32.6%、カプセル・ホステルの15.6%と続く。施設の数だけを見れば、日本の主要都市の宿泊マーケットは小規模施設が過半を占めているように見える。
ところが客室数で数え直すと、序列は完全に入れ替わる。ビジネスホテルが59.3%と圧倒的で、シティホテル16.8%、リゾートホテル6.5%、カプセル・ホステル6.0%、デラックスホテル5.8%、簡易宿所ほかは3.3%、旅館は2.4%にとどまる。施設数で33.4%を占めた簡易宿所ほかは、客室ベースでは10分の1の規模になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
この差を生んでいるのは1施設あたりの平均客室数である。シティホテルは平均268室、デラックスホテル222室、ビジネスホテル137室に対し、リゾートホテルは108室、カプセル・ホステルは29室、旅館は26室、簡易宿所ほかは7室しかない。客室7室の宿を100軒集めても、シティホテル3棟分にしかならない。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
つまり「施設数シェア」は街に存在する事業者の顔ぶれを、「客室数シェア」は街が供給できる宿泊キャパシティの中身を表している。宿泊需要の受け皿を論じるなら客室数ベース、地域の事業者構成や新規参入の動きを論じるなら施設数ベースが向く。本稿では以降、単価との関係を見る場面では客室数ベースを主軸に据える。
34市区町村の業態ミックス — 推定成約ADR順に並べる
次に、34市区町村それぞれの客室数ベースの業態ミックスを、2026年6月の推定成約ADRが高い順に並べる。上位に来る街ほど右側(リゾート・旅館)の色が厚く、下位に来る街ほど左側(ビジネスホテル)が厚いという、きれいな階層が現れる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
最上位の箱根町は旅館が客室の62.2%、リゾートホテルが18.9%で、両者だけで81.1%を占める。推定成約ADRは¥22,700。同様に恩納村(沖縄県)はリゾートホテルが92.7%で¥20,100、熱海市はリゾート42.5%・旅館40.5%で¥19,400と続く。このうち箱根を含む神奈川県内の単価階層は、神奈川ホテル市場2026 — 箱根・みなとみらい・湘南・業務帯の4層と秋に開く単価差でエリア別に整理している。
対して下位側は業務需要の受け皿が中心となる。成田市はシティホテルが客室の61.0%を占める空港型の構成で¥7,700、名古屋市中区はビジネスホテル80.2%で¥8,300、広島市中区は67.9%で¥8,000。大阪市北区は¥8,800、仙台市青葉区は¥8,500と、いずれもビジネスホテルとシティホテルで客室の8割前後を構成している。
34市区町村の一覧は以下のとおり。小規模系はカプセル・ホステルと簡易宿所ほかの合計である。
| 市区町村 | 施設数 | 客室数 | 平均規模 | ビジネス | シティ | デラックス | リゾート | 旅館 | 小規模系 | 推定成約ADR |
|---|---|---|---|---|---|---|---|---|---|---|
| 箱根町(神奈川) | 354 | 6,954 | 20室 | 2% | 3% | 3% | 19% | 62% | 12% | ¥22,700 |
| 渋谷区(東京) | 91 | 7,182 | 79室 | 54% | 15% | 16% | 0% | 0% | 16% | ¥21,300 |
| 恩納村(沖縄) | 154 | 5,851 | 38室 | 0% | 0% | 0% | 93% | 0% | 6% | ¥20,100 |
| 熱海市(静岡) | 248 | 5,938 | 24室 | 5% | 1% | 1% | 42% | 40% | 10% | ¥19,400 |
| 浦安市(千葉) | 42 | 13,381 | 319室 | 10% | 19% | 28% | 42% | 0% | 0% | ¥18,800 |
| 京都・東山区(京) | 308 | 5,118 | 17室 | 16% | 22% | 22% | 4% | 3% | 32% | ¥17,500 |
| 伊東市(静岡) | 404 | 5,095 | 13室 | 2% | 4% | 0% | 39% | 28% | 26% | ¥15,900 |
| 中央区(東京) | 204 | 27,860 | 137室 | 76% | 15% | 4% | 0% | 0% | 6% | ¥15,700 |
| 港区(東京) | 196 | 32,185 | 164室 | 48% | 33% | 13% | 0% | 0% | 6% | ¥15,000 |
| 札幌・中央区(北海道) | 217 | 27,895 | 129室 | 60% | 27% | 1% | 1% | 1% | 9% | ¥13,800 |
| 宮古島市(沖縄) | 279 | 6,090 | 22室 | 22% | 0% | 0% | 57% | 0% | 20% | ¥13,500 |
| 福岡・中央区(福岡) | 173 | 13,925 | 80室 | 69% | 20% | 0% | 0% | 0% | 11% | ¥13,400 |
| 千代田区(東京) | 119 | 18,351 | 154室 | 57% | 21% | 15% | 0% | 0% | 7% | ¥13,200 |
| 新宿区(東京) | 228 | 22,457 | 98室 | 57% | 15% | 15% | 0% | 0% | 12% | ¥12,900 |
| 福岡・博多区(福岡) | 311 | 25,318 | 81室 | 82% | 8% | 0% | 0% | 0% | 10% | ¥12,800 |
| 台東区(東京) | 385 | 24,275 | 63室 | 77% | 1% | 1% | 0% | 1% | 20% | ¥12,000 |
| 京都・中京区(京) | 287 | 13,328 | 46室 | 61% | 18% | 7% | 1% | 2% | 11% | ¥11,300 |
| 石垣市(沖縄) | 276 | 5,658 | 20室 | 28% | 0% | 2% | 49% | 1% | 21% | ¥11,300 |
| 神戸・中央区(兵庫) | 82 | 11,993 | 146室 | 59% | 34% | 0% | 2% | 1% | 4% | ¥11,100 |
| 京都・下京区(京) | 456 | 21,714 | 48室 | 62% | 20% | 4% | 1% | 3% | 10% | ¥11,100 |
| 豊島区(東京) | 127 | 11,802 | 93室 | 67% | 18% | 0% | 0% | 0% | 14% | ¥10,300 |
| 横浜・中区(神奈川) | 80 | 12,528 | 157室 | 61% | 12% | 1% | 20% | 0% | 6% | ¥10,200 |
| 京都・南区(京) | 189 | 10,664 | 56室 | 75% | 17% | 0% | 1% | 0% | 7% | ¥10,000 |
| 那覇市(沖縄) | 290 | 22,584 | 78室 | 56% | 13% | 1% | 16% | 0% | 14% | ¥9,600 |
| 大阪・浪速区(大阪) | 107 | 11,139 | 104室 | 72% | 14% | 0% | 0% | 0% | 15% | ¥9,400 |
| 名古屋・中村区(愛知) | 93 | 12,386 | 133室 | 84% | 7% | 6% | 0% | 0% | 3% | ¥9,300 |
| 大阪・中央区(大阪) | 279 | 38,301 | 137室 | 69% | 14% | 8% | 1% | 0% | 8% | ¥9,300 |
| 函館市(北海道) | 167 | 9,763 | 58室 | 55% | 11% | 1% | 12% | 17% | 4% | ¥9,000 |
| 旭川市(北海道) | 82 | 4,675 | 57室 | 73% | 14% | 0% | 5% | 2% | 5% | ¥8,900 |
| 大阪・北区(大阪) | 101 | 21,201 | 210室 | 57% | 23% | 16% | 0% | 0% | 4% | ¥8,800 |
| 仙台・青葉区(宮城) | 84 | 11,579 | 138室 | 74% | 15% | 2% | 3% | 1% | 4% | ¥8,500 |
| 名古屋・中区(愛知) | 106 | 18,131 | 171室 | 80% | 10% | 6% | 0% | 0% | 4% | ¥8,300 |
| 広島・中区(広島) | 118 | 10,481 | 89室 | 68% | 20% | 0% | 0% | 0% | 12% | ¥8,000 |
| 成田市(千葉) | 41 | 8,989 | 219室 | 35% | 61% | 0% | 0% | 1% | 3% | ¥7,700 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月時点、集計対象6,678施設・504,791室)
ミックスは単価をどこまで説明するか
ここからが本題である。街の業態ミックスは、街の単価をどの程度説明できるのか。デラックスホテル・リゾートホテル・旅館という単価の高い3区分の客室シェアを合計し、横軸に取って推定成約ADRとの関係を見る。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
34市区町村での相関係数は+0.688、決定係数はR²=0.474だった(n=34、相関係数の95%信頼区間は+0.46〜+0.83)。高単価3区分の客室シェアが10ポイント上がるごとに推定成約ADRは約¥1,000上がる、という関係が読み取れる。逆にビジネスホテルの客室シェアと推定成約ADRの相関係数は-0.687である。街の単価の半分近くは「何の宿が建っているか」で決まっている、と言い換えてもよい。
ただし残りの半分は別の要因が説明している。回帰線から上方に大きく外れているのが渋谷区で、高単価3区分の客室シェアは15.6%とそれほど高くないにもかかわらず、推定成約ADRは¥21,300と34市区町村中2位につけている。ビジネスホテル区分の施設が客室の53.5%を占めながら、その掲載価格の平均は¥39,500と34市区町村で最も高い。立地そのものが単価を押し上げている典型例といえる。
浦安市も特徴的で、デラックスホテル28.0%・リゾートホテル42.5%と高単価区分が7割を占めるうえ、1施設あたり平均319室という大型施設中心の構成をとる。テーマパーク需要という明確な目的地性が、大型かつ高単価という他の街では両立しにくい組み合わせを成り立たせている。
同じ業態でも街で2.8倍 — ミックスの外側にある伸びしろ
ミックスで説明しきれない部分を、もう少し具体的に見る。ビジネスホテル区分だけを取り出し、区分内の掲載価格(全プラン平均・税込)を市区町村別に比較したのが次のグラフである。対象は当該区分の施設が10軒以上ある30市区町村。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
最上位の渋谷区は¥39,500、最下位の成田市は¥14,200で、同じ「ビジネスホテル」というくくりのなかに2.8倍の開きがある。東京都中央区¥30,200、港区¥27,800、京都市東山区¥27,300、台東区¥26,400と、上位は都心と観光中心地が並ぶ。
この差は、街の業態ミックスとは独立した要素である。同じ区分の施設であっても、立地の希少性、客室仕様、朝食などの付帯サービス、そして値付けの運用によって到達できる価格帯が変わる。ミックスが街の単価の骨格を決めるとすれば、区分内の価格ポジションはその上に積み上げられる伸びしろにあたる。同じ区分のなかで値付けをどこまで動かせるかは曜日別の価格差にも表れており、週末プレミアム、東京ビジネス24%・箱根旅館10%が施設単位の分布を扱っている。
| 市区町村 | 対象施設数 | ビジネスホテルの掲載価格 | 同区分の客室シェア |
|---|---|---|---|
| 渋谷区 | 27軒 | ¥39,500 | 54% |
| 中央区 | 135軒 | ¥30,200 | 76% |
| 港区 | 101軒 | ¥27,800 | 48% |
| 京都・東山区 | 26軒 | ¥27,300 | 16% |
| 台東区 | 183軒 | ¥26,400 | 77% |
| 浦安市 | 12軒 | ¥26,300 | 10% |
| 新宿区 | 91軒 | ¥26,000 | 57% |
| 千代田区 | 68軒 | ¥24,100 | 57% |
| 福岡・博多区 | 141軒 | ¥23,800 | 82% |
| 京都・中京区 | 88軒 | ¥23,400 | 61% |
| 福岡・中央区 | 76軒 | ¥23,400 | 69% |
| 京都・下京区 | 130軒 | ¥22,100 | 62% |
| 京都・南区 | 52軒 | ¥20,700 | 75% |
| 豊島区 | 58軒 | ¥20,600 | 67% |
| 横浜・中区 | 46軒 | ¥19,900 | 61% |
| 大阪・中央区 | 170軒 | ¥19,400 | 69% |
| 石垣市 | 24軒 | ¥18,700 | 28% |
| 大阪・浪速区 | 53軒 | ¥18,200 | 72% |
| 札幌・中央区 | 106軒 | ¥18,100 | 60% |
| 名古屋・中村区 | 63軒 | ¥17,700 | 84% |
| 神戸・中央区 | 45軒 | ¥17,600 | 59% |
| 名古屋・中区 | 78軒 | ¥17,200 | 80% |
| 大阪・北区 | 56軒 | ¥16,700 | 57% |
| 広島・中区 | 54軒 | ¥16,700 | 68% |
| 那覇市 | 108軒 | ¥16,500 | 56% |
| 仙台・青葉区 | 57軒 | ¥15,900 | 74% |
| 函館市 | 49軒 | ¥15,600 | 55% |
| 旭川市 | 29軒 | ¥15,500 | 73% |
| 宮古島市 | 28軒 | ¥15,200 | 22% |
| 成田市 | 14軒 | ¥14,200 | 35% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月上旬、ビジネスホテル区分10軒以上の30市区町村)
施設数の顔と客室数の顔が大きく違う街
冒頭で触れた「数え方による差」は、街によって大きさがまったく異なる。小規模系(カプセル・ホステル+簡易宿所ほか)の施設数シェアと客室数シェアの差を取り、大きい順に並べたのが次の表である。
| 市区町村 | 小規模系の施設数シェア | 小規模系の客室数シェア | 差 | 1施設あたり平均客室数 |
|---|---|---|---|---|
| 恩納村 | 73% | 6% | +67pt | 38室 |
| 京都・南区 | 69% | 7% | +62pt | 56室 |
| 石垣市 | 77% | 21% | +56pt | 20室 |
| 宮古島市 | 71% | 20% | +50pt | 22室 |
| 京都・下京区 | 59% | 10% | +49pt | 48室 |
| 旭川市 | 52% | 5% | +47pt | 57室 |
| 京都・中京区 | 58% | 11% | +47pt | 46室 |
| 京都・東山区 | 78% | 32% | +46pt | 17室 |
| 渋谷区 | 59% | 16% | +44pt | 79室 |
| 熱海市 | 52% | 10% | +43pt | 24室 |
| 函館市 | 46% | 4% | +42pt | 58室 |
| 伊東市 | 67% | 26% | +41pt | 13室 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月時点)
差が最も大きいのは恩納村で、施設数では小規模系が73%を占めるのに対し、客室数では6%にすぎない。1施設あたりの平均客室数は38室だが、これは大型リゾートが客室数を押し上げた結果であり、事業者の数としては小規模宿が圧倒的多数を占める構造である。石垣市(差+56ポイント)、宮古島市(同+50ポイント)も同型で、沖縄の離島マーケットは「多数の小規模宿と少数の大型リゾートが並存する二層構造」だといえる。離島側の単価がどのような階層を作っているかは、主要離島10市町村の宿泊単価分析で詳しく見ている。
京都市の各区も差が大きい。南区は施設数69%対客室数7%で差は+62ポイント、下京区は+49ポイント、中京区は+47ポイント。京都では町家・ゲストハウス・簡易宿所の事業者数が非常に多く、事業者構成としては小規模宿が主役でありながら、供給キャパシティとしてはビジネスホテルとシティホテルが大半を担っている。地域の宿泊事業者向け施策を考える場面と、需要の受け皿容量を試算する場面とでは、見るべき数字が変わることになる。
逆に差が小さいのは大型施設中心の街で、浦安市や名古屋市中村区、仙台市青葉区などでは施設数ベースと客室数ベースの構成比が近い値をとる。
稼働率の側から見ると何が見えるか
単価だけでなく稼働率の側からも確認しておきたい。観光庁「宿泊旅行統計調査」の2025年年間値(速報値)によれば、客室稼働率は全体で61.8%(2025年年間値・全国)、施設タイプ別ではビジネスホテル75.3%、シティホテル74.2%、リゾートホテル56.9%、旅館38.4%となっている。
| 施設タイプ | 客室稼働率(2025年) | 本稿34市区町村の客室シェア | 1施設あたり平均客室数 |
|---|---|---|---|
| ビジネスホテル | 75.3% | 59.3% | 137室 |
| シティホテル | 74.2% | 16.8% | 268室 |
| リゾートホテル | 56.9% | 6.5% | 108室 |
| 旅館 | 38.4% | 2.4% | 26室 |
出典:観光庁「宿泊旅行統計調査(2025年・年間値〈速報値〉)」/メトロエンジンリサーチ よりホテルバンク編集部作成
単価が高い業態ほど稼働率は低く、単価が低い業態ほど稼働率は高い。両者を掛け合わせたRevPAR(販売可能客室あたり収益)で見れば、単価差ほどの開きは残らない。旅館・リゾート中心の街は「高単価・変動の大きい稼働」、ビジネスホテル中心の街は「安定した稼働・相対的に低い単価」という異なる収益プロファイルを持つ、と整理するのが実態に近い。
この対比は、それぞれの街に異なる伸びしろがあることも示している。稼働率が構造的に高いビジネスホテル中心の街では、需要が厚い日の単価をどこまで引き上げられるかがアップサイドの源泉になる。一方、単価水準が高くシーズナリティの大きいリゾート・旅館中心の街では、閑散期の稼働を積み増す余地が大きい。同じ「増収」でも、街の業態ミックスによって取りに行くべき方向が変わってくる。
まとめ
34市区町村・6,678施設・504,791室を分解して見えたことを整理する。
- 施設数ベースでは簡易宿所ほか小規模施設が33.4%で最大区分だが、客室数ベースでは3.3%。構成比を語るときは母集団の取り方を明示する必要がある。
- デラックス・リゾート・旅館の客室シェアと推定成約ADRの相関は+0.688(R²=0.474)。街の単価のおよそ半分は業態ミックスで説明できる。
- 残り半分は立地・仕様・値付けの運用が担う。ビジネスホテル区分だけを比べても、街によって掲載価格に2.8倍の幅がある。
- 単価が高い業態ほど客室稼働率は低い。街の収益プロファイルは単価と稼働の組み合わせで捉えるべきで、それぞれの型に応じた伸びしろの取り方がある。
自館のポジションを考えるとき、まず自分の街が客室数ベースでどの業態に支配されているかを確認し、次に同じ業態のなかで自館の価格ポジションがどこにあるかを見る。この2段階で、街の構造由来の水準と自館固有の伸びしろを切り分けて考えることができる。
あわせて読みたい
- 島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差、価格の階層はこうできている
- 2026年上期・47都道府県×4業態のADR前年比 — 符号が揃った16県、割れた31県
- 埼玉県の宿泊単価は市区町村で4.8倍差 — 35エリアの階層構造と秋の価格カーブ
- 客室ストックはコロナ前を超えたか — 主要20商圏の15年供給曲線で読む参入余地
- 観光庁2025年確定値6/30公表直前 — 速報61.8%の修正幅予測と2026上半期実勢
- 神奈川ホテル市場2026 — 箱根・みなとみらい・湘南・業務帯の4層と秋に開く単価差
- 週末プレミアム、東京ビジネス24%・箱根旅館10% — 659施設の分布に眠る値付けの伸びしろ
- OTA等に出しているのは総客室の何割か — 12,941施設で測る在庫配分率
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが追跡する国内の宿泊施設のうち、2026年6月上旬にOTA等での稼働が確認できた施設を母集団とし、主要13都道府県から選んだ34市区町村・6,678施設・504,791室を業態別に集計した。市区町村別の推定成約ADRは2026年6月分。業態別の客室稼働率は観光庁「宿泊旅行統計調査」2025年(令和7年)年間値(速報値)による。
■ 試算前提
業態構成比は施設数ベース・客室数ベースのいずれも同一母集団から算出し、単価との関係を見る場面では客室数ベースを主軸とした。ミックスと単価の関係は、高単価3区分(デラックスホテル・リゾートホテル・旅館)の客室シェアを説明変数とする34市区町村の断面回帰による。区分内の価格比較は、当該区分の施設が10軒以上ある30市区町村に限定した。推定成約ADRの集計対象施設数は市区町村あたり29〜194施設(中央値約78施設)である。
■ 限界・留意点
推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。掲載価格とは基準が異なるため両者を直接足し引きすることはできない。相関はいずれも同一時点の断面観察であり、因果関係を示すものではない(+0.688の95%信頼区間は+0.46〜+0.83)。客室稼働率は全国の施設タイプ別の値であり、本稿が集計した34市区町村の実績ではないため、客室シェアとは母集団が異なる。
■ 市場データ
- メトロエンジンリサーチ — 市区町村×業態別の施設数・客室数・掲載価格(2026年6月上旬時点、34市区町村6,678施設504,791室)、市区町村別の推定成約ADR(2026年6月)
■ 政府統計