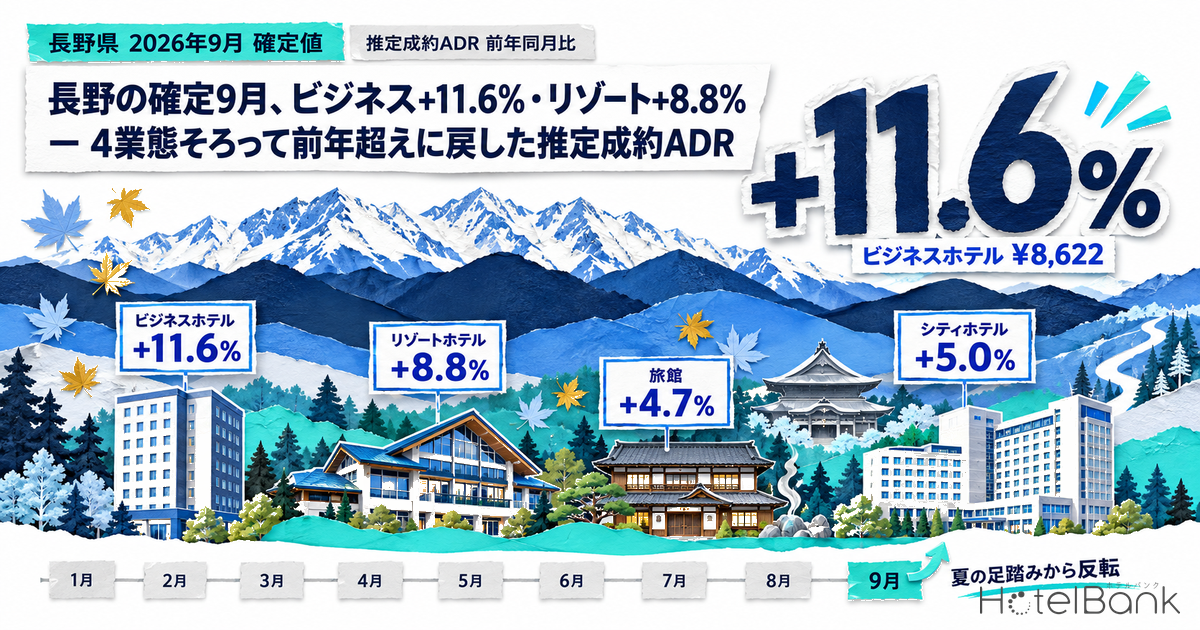
長野県の宿泊4業態について、2026年9月の推定成約ADR(税抜相当)が確定した。ビジネスホテルは¥8,622で前年同月比+11.6%(N=168施設)、リゾートホテルは¥16,759で+8.8%(N=123)、旅館は¥12,970で+4.7%(N=510)、シティホテルは¥11,638で+5.0%(N=16)と、確定月同士の比較で4業態がそろって前年を上回った。6月と7月にはシティ・旅館・リゾートの3業態が前年割れとなり、8月もシティが前年を下回っていたことを考えると、9月の着地は夏場の足踏みからの反転と読める。本稿では2026年1〜9月の確定値を前年の同じ月と突き合わせ、どの業態がどの月に崩れ、どこで戻したのかを整理したうえで、紅葉期からスキーシーズンにかけての値付けの論点を運営者の視点でまとめる。
対象: 長野県のシティホテル N=16施設・ビジネスホテル N=168施設・旅館 N=510施設・リゾートホテル N=123施設(いずれも2026年9月の集計対象数)。本記事の価格指標は推定成約ADR(OTA等の販売データから推定される成約価格水準・税抜相当)であり、定義は記事末尾に記す。前年同月比はすべて確定月同士(2026年と2025年の同じ宿泊月)の比較である。データ時点: 2026年10月23日。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
- — 4業態そろって前年超え:2026年9月の推定成約ADRはビジネス+11.6%・リゾート+8.8%・シティ+5.0%・旅館+4.7%(確定月同士)。
- — 夏の前年割れから反転:6〜7月はシティ・旅館・リゾートが前年割れ(最大は6月シティ−9.2%)。ビジネスのみ1〜9月の9か月連続で前年超え。
- — 全国比でも上位:ビジネスの都道府県中央値+7.9%に対し長野は+11.6%(47都道府県中14位)。旅館は中央値+4.5%とほぼ同水準。
2026年9月の確定値 — 4業態が前年超え、伸び幅はビジネスが最大
まずは9月の着地を業態別に見る。伸び率が最も大きかったのはビジネスホテルで、前年9月の¥7,724(N=162)から¥8,622(N=168)へ+11.6%と、2桁の伸びを記録した。リゾートホテルは¥15,400(N=114)から¥16,759(N=123)へ+8.8%、旅館は¥12,384(N=501)から¥12,970(N=510)へ+4.7%と、いずれも前年を上回っている。シティホテルは¥11,081から¥11,638へ+5.0%だったが、こちらは集計対象がN=16施設と小さく、数施設の値付けの変化が中央値を動かし得るため、伸び率は幅を持って読みたい。
| 業態 | 2026年9月 推定成約ADR | 2025年9月 推定成約ADR | 前年同月比 | N(2026年/2025年) |
|---|---|---|---|---|
| ビジネスホテル | ¥8,622 | ¥7,724 | +11.6% | 168/162 |
| 旅館 | ¥12,970 | ¥12,384 | +4.7% | 510/501 |
| リゾートホテル | ¥16,759 | ¥15,400 | +8.8% | 123/114 |
| シティホテル | ¥11,638 | ¥11,081 | +5.0% | 16/16 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
長野県の伸びを全国の中で位置づけておく。同じ定義(確定月同士の前年同月比)で、業態ごとに集計対象が10施設以上ある都道府県の2026年9月の値を並べると、前年同月比の中央値はビジネスホテル+7.9%(47都道府県)、リゾートホテル+7.8%(35都道府県)、旅館+4.5%(47都道府県)、シティホテル+0.8%(41都道府県)だった。長野県はビジネス(+11.6%・47都道府県中14位)とリゾート(+8.8%・35都道府県中15位)で中央値を上回り、旅館(+4.7%・同22位)はほぼ中央値並みである。ビジネスホテルは全国でも44都道府県が前年を上回っており、9月の戻りには全国的な追い風が重なっていたとみられる。そのうえで長野県のビジネスが中央値を3.7ポイント上回った点は、県固有の上積みとして読める。
| 業態 | 長野県 | 都道府県の中央値 | 長野県の順位 | 前年超えの都道府県 |
|---|---|---|---|---|
| ビジネスホテル | +11.6% | +7.9% | 14位/47 | 44/47 |
| リゾートホテル | +8.8% | +7.8% | 15位/35 | ― |
| 旅館 | +4.7% | +4.5% | 22位/47 | ― |
| シティホテル | +5.0% | +0.8% | 16位/41 | ― |
注:業態ごとに集計対象が10施設以上の都道府県のみで比較(括弧内の分母)。前年超えの都道府県数はビジネスホテルのみ表示。シティホテルは長野県のNが16施設と小さい点に留意。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(データ時点: 2026年10月24日)
水準で見ると、9月のリゾートホテル¥16,759はビジネスホテル¥8,622の約1.9倍、旅館¥12,970は約1.5倍の位置にある。業態間の価格差そのものは前年9月(リゾート¥15,400・旅館¥12,384・ビジネス¥7,724)と大きく変わっていないが、伸び率の順位はビジネスが先頭に立った点が今回の特徴だろう。もっとも、9月単月の数字だけでは「戻した」とまでは言い切れない。次のセクションで1月からの経緯を並べ、夏の前年割れがどのように生じたかを確認する。
1〜9月の前年同月比 — 冬の大幅増から夏の失速、そして9月の反転
2026年の前年同月比を1月から9月まで業態別に並べたのが次の表である。1月はシティ+25.4%・旅館+21.9%・リゾート+22.9%・ビジネス+10.4%と4業態すべてが2桁の伸びで始まり、2月から3月にかけてもリゾートと旅館は2桁前後の伸びを維持していた。背景にあるのは冬季のスキー・スノーリゾート需要で、長野県では12月〜1月にリゾートホテルと旅館の推定成約ADRが8月と並ぶ冬の山をつくる。この時期に前年比で2割前後の伸びが出たことが、2026年上期の全体像を押し上げた。
| 宿泊月(2026年) | ビジネス | 旅館 | リゾート | シティ |
|---|---|---|---|---|
| 1月 | +10.4% ¥7,429(N=169) | +21.9% ¥15,361(N=493) | +22.9% ¥20,938(N=132) | +25.4% ¥11,810(N=16) |
| 2月 | +5.7% ¥7,212(N=172) | +9.1% ¥13,290(N=506) | +10.0% ¥16,892(N=133) | +9.9% ¥10,538(N=16) |
| 3月 | +4.0% ¥7,213(N=173) | +14.2% ¥13,098(N=518) | +12.3% ¥15,256(N=137) | +8.8% ¥9,717(N=16) |
| 4月 | +3.8% ¥7,672(N=168) | +6.8% ¥12,945(N=523) | +3.1% ¥14,756(N=125) | +3.5% ¥11,151(N=16) |
| 5月 | +9.5% ¥8,342(N=170) | +3.9% ¥13,184(N=526) | -1.3% ¥16,588(N=124) | +8.9% ¥12,084(N=16) |
| 6月 | +2.9% ¥7,240(N=166) | -0.1% ¥11,556(N=501) | -7.3% ¥13,558(N=112) | -9.2% ¥8,988(N=16) |
| 7月 | +5.6% ¥8,072(N=167) | -2.8% ¥12,105(N=517) | -2.5% ¥15,772(N=119) | -2.1% ¥10,564(N=16) |
| 8月 | +3.3% ¥9,540(N=167) | +1.1% ¥14,521(N=515) | +5.0% ¥21,662(N=124) | -2.0% ¥13,891(N=16) |
| 9月 | +11.6% ¥8,622(N=168) | +4.7% ¥12,970(N=510) | +8.8% ¥16,759(N=123) | +5.0% ¥11,638(N=16) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ただし、4月以降は伸び率が急速に縮んでいく。4月は4業態とも+3.1%〜+6.8%の範囲に収まり、5月にはリゾートが-1.3%と最初の前年割れに転じた。6月はシティ-9.2%・リゾート-7.3%・旅館-0.1%と3業態が同時に前年を下回り、7月もシティ-2.1%・旅館-2.8%・リゾート-2.5%と前年割れが続いた。この間もビジネスホテルだけは6月+2.9%・7月+5.6%・8月+3.3%と前年超えを途切れさせておらず、1月から9月まで9か月連続で前年を上回っている。6月にシティホテルだけが大きく反転した経緯は、長野県の推定成約ADR、6月にシティホテルだけ−9.2%へ反転 — 2026年上期の確定月YoY分析で上期の確定値から整理している。
8月は旅館が+1.1%、リゾートが+5.0%と先に前年超えへ戻り、シティのみ-2.0%と残った。そして9月にシティも+5.0%へ転じ、4業態がそろって前年超えに並んだ。ここまでを整理すると、2026年の長野県は「冬に大きく伸び、初夏に息切れし、晩夏から秋口にかけて戻した」という形をたどっていることになる。夏の前年割れは3業態で同時に起きたが、下げ幅は6月のシティ-9.2%とリゾート-7.3%を除けば概ね3%以内にとどまっており、崩れたというより前年の高い水準に追いつけなかった月があった、という読み方が妥当だろう。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
年重ねで見る水準 — 8月をピークとする季節形状は前年と同じ
伸び率だけでなく水準の季節形状も確認しておきたい。次の2つのチャートは、2025年(灰色)と2026年(青)の推定成約ADRを1〜12月の同じ軸に重ねたもので、2026年10月は現時点の販売状況に基づく推定値のため点線で区別している。まずビジネスホテルと旅館を見ると、どちらも8月に夏の山があり、ビジネスは2025年8月の¥9,239に対し2026年8月は¥9,540、旅館は¥14,363に対し¥14,521と、山の位置は変わらずに高さだけが上がった形になっている。旅館は冬場(2025年12月¥15,912・2026年1月¥15,361)にも夏と並ぶもう一つの山があり、二峰型の季節性を持つことが読み取れる。旅館・リゾートの冬の山が前年比でどう形成されたかは、長野県の旅館・リゾートホテル、確定ADRは1月+21.9%から6月−0.1%へが1〜6月の確定値で掘り下げている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
一方でシティホテルとリゾートホテルは、2026年の線が6〜7月に2025年の線の下へ潜り込み、8〜9月で再び上へ抜ける軌跡を描いている。リゾートは8月に¥21,662(前年¥20,636)と年間最高値を付けた後、9月は¥16,759と夏のピークを過ぎた水準に落ち着いたが、前年9月の¥15,400は上回った。シティは8月¥13,891から9月¥11,638へと同様の形をたどりつつ、9月で前年を抜いている。両業態とも6〜7月の落ち込みは水準の谷というより「前年の谷より深い谷」であり、季節形状そのものは前年と大きく変わっていないといえる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
10月以降については確定値がまだ無い。参考までに2026年10月の現時点推定を並べると、ビジネス¥12,459(N=164)・旅館¥14,246(N=502)・リゾート¥18,357(N=123)・シティ¥17,116(N=17)となるが、これらは現時点で販売中のプラン水準から推定した値で、月内の販売進捗に応じて動く。確定値である前年10月(ビジネス¥7,774・旅館¥12,820・リゾート¥16,638・シティ¥13,305)との単純比較は月末の確定を待ちたい。紅葉期の需要の立ち上がり方については、紅葉の見頃2026、長野は平年より9日遅れ予想 — 連休とずれる旅館の予約進捗を5府県で検証で予約進捗の側から確認できる。
| 業態 | 2025年10月(確定) | 2025年11月(確定) | 2025年12月(確定) | 2026年10月(現時点推定) |
|---|---|---|---|---|
| ビジネスホテル | ¥7,774 N=162 | ¥7,824 N=161 | ¥7,304 N=166 | ¥12,459 N=164・変動し得る |
| 旅館 | ¥12,820 N=499 | ¥14,256 N=485 | ¥15,912 N=497 | ¥14,246 N=502・変動し得る |
| リゾートホテル | ¥16,638 N=114 | ¥14,578 N=111 | ¥20,060 N=131 | ¥18,357 N=123・変動し得る |
| シティホテル | ¥13,305 N=16 | ¥12,714 N=16 | ¥11,276 N=16 | ¥17,116 N=17・変動し得る |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
長野県のビジネス・旅館・リゾート・シティホテルを運営するレベニューマネージャーへ — 示唆とアクションプラン
運営目線のインサイト
1. 自館の9月実績を市場の伸び率と並べてみる。市場はビジネス+11.6%・リゾート+8.8%・旅館+4.7%・シティ+5.0%で着地した。自館の9月ADRの前年比がこの幅を下回っているなら、需要が戻った月に単価を乗せ切れなかった可能性があり、どの曜日・どのプランで前年の単価を下回ったかを振り返る余地がある。逆に上回っているなら、稼働を落とさずに実現できたかを併せて確認したい。
2. 夏の前年割れは「前年の高さ」との比較であって、水準の崩れではない。6〜7月の下げ幅は6月のシティ-9.2%とリゾート-7.3%を除けば3%以内で、8月には旅館・リゾートが前年超えへ戻っている。来年の初夏に向けては、前年の高い水準をそのまま基準にするのではなく、6〜7月だけ別枠で前年の着地を見直し、設定の根拠を整理しておくことが考えられる。
3. 10〜12月の「物差し」は前年の確定値に置く。2025年10月はビジネス¥7,774・旅館¥12,820・リゾート¥16,638、12月は旅館¥15,912・リゾート¥20,060と、旅館とリゾートは年末にかけて水準が切り上がる。紅葉期からスキーシーズン初期の設定を組む際には、この前年確定値を基準に自館の価格帯の位置を確認しておきたい。現時点推定(10月)は参考値であり、確定後に改めて照合するのが安全である。
4. ビジネスホテルの9か月連続前年超えは、平日を中心とする需要の底堅さを示唆する。1月+10.4%から9月+11.6%まで途切れず前年を上回った業態はビジネスだけだった。県内のビジネス需要を取り込む施設であれば、週中の設定を前年比で見直す余地がある一方、旅館・リゾートは夏と冬の二つの山の高さが収益の大半を決めるため、ピーク月の設定を前年確定値に対してどこまで乗せるかが論点になる。
アクションプラン(時間軸つき)
| 時間軸 | 打ち手 | 判断トリガー(記事中の数値に紐づく) | 狙い |
|---|---|---|---|
| 今日〜今週 | 9月実績の前年比を業態別の市場値と照合 | 自館の9月ADR前年比が市場(ビジネス+11.6%/リゾート+8.8%/旅館+4.7%/シティ+5.0%)を下回っている | 単価を乗せ切れなかった曜日・プランの特定 |
| 今日〜今週 | 10月の設定水準を前年10月確定値と並べる | 自館の10月設定が前年10月の市場確定値(ビジネス¥7,774/旅館¥12,820/リゾート¥16,638/シティ¥13,305)を下回ったままである | 紅葉期の残り日程での取りこぼし防止 |
| 2週間以内 | 11月の価格帯を前年11月確定値に対して点検 | 自館の11月設定が前年11月の市場確定値(旅館¥14,256/リゾート¥14,578/ビジネス¥7,824/シティ¥12,714)に対しどの位置にあるかを確認する | 端境期の値付けの根拠づくり |
| 2週間以内 | 6〜7月の前年割れ月を自館でも振り返る | 自館の6月または7月のADRが前年を下回り、かつ市場の下げ幅(シティ-9.2%/リゾート-7.3%/旅館-2.8%)より大きかった | 来期の初夏設定の修正点の洗い出し |
| 来月に向けて | 12月〜1月のスキーシーズン初期の設定を前年確定値基準で組む | 前年12月の市場確定値(旅館¥15,912/リゾート¥20,060)と、2026年1月の前年比(旅館+21.9%/リゾート+22.9%)を踏まえ、自館の冬季設定が前年水準のままになっている | 冬の山の高さを前年以上に確保 |
| 来月に向けて | 10月確定値が出た時点で現時点推定との差を記録 | 本稿の10月現時点推定(ビジネス¥12,459/旅館¥14,246/リゾート¥18,357)と確定値の乖離を確認する | 先行推定の読み方を自館のカレンダーに合わせて調整 |
まとめ — 長野県の2026年を読む3つの物差し
第一に、9月の確定値は4業態そろって前年超えであり、ビジネス+11.6%・リゾート+8.8%・旅館+4.7%・シティ+5.0%が自館の9月を評価する基準線になる。第二に、6〜7月の前年割れは3業態で同時に起きたが下げ幅は限定的で、8月に旅館・リゾート、9月にシティが戻した。前年の高い水準に追いつけなかった月があった、と理解しておけば来期の初夏の設定に過度な修正を加えずに済む。第三に、ビジネスホテルは1〜9月を通して前年超えを継続しており、4業態の中で最も安定した推移を示した(曜日別の内訳は本稿の集計範囲外)。10月以降は現時点推定しか無いため、前年10〜12月の確定値(旅館¥15,912・リゾート¥20,060を年末の山として)を物差しに置き、確定が出るたびに自館の位置を更新していくのが現実的だろう。
よくある質問
Q. 長野県の2026年9月の推定成約ADRは前年と比べてどうだったか。
A. 確定月同士の比較で、ビジネスホテルが¥8,622(前年同月比+11.6%)、リゾートホテルが¥16,759(+8.8%)、旅館が¥12,970(+4.7%)、シティホテルが¥11,638(+5.0%)と、4業態すべてが前年を上回りました。
Q. 夏に前年割れした業態はどれか。
A. 6月はシティ-9.2%・リゾート-7.3%・旅館-0.1%、7月はシティ-2.1%・旅館-2.8%・リゾート-2.5%が前年を下回りました。ビジネスホテルは6月+2.9%・7月+5.6%と前年超えを保っています。
Q. 10月以降の数値は使えるか。
A. 10月以降は現時点の販売状況に基づく推定値のため、前年比には使っていません。前年10〜12月の確定値を基準に置き、月末の確定を待ってから照合することをおすすめします。
データについて
| 推定成約ADR | OTA等の販売データ(最安プラン水準×業態別係数・複数チャネルのアンサンブル)から推定した成約価格水準(税抜相当)。エリア値は施設ごとの値の中央値。過去月は確定値、現在・未来月は現時点の販売状況に基づく推定値。公表運営実績との照合で誤差中央値6.6%。 |
| 前年同月比 | 2026年1〜9月と2025年の同じ宿泊月の確定値同士の比較。2026年10月は現時点推定のため前年比を算出していない。 |
| 対象 N= | 長野県の業態別集計対象施設数(2026年9月): シティホテル16施設・ビジネスホテル168施設・旅館510施設・リゾートホテル123施設。月ごとのNは表に併記。シティホテルはNが小さいため伸び率は幅を持って読む必要がある。 |
| 業態区分 | シティホテル・ビジネスホテル・旅館・リゾートホテルはホテルバンクの施設分類に基づく。個別施設・チェーンの特定はせず、業態単位の集計のみを扱う。 |
| 全国比較 | 業態ごとに2026年9月の集計対象が10施設以上ある都道府県について、確定月同士の前年同月比を算出し、その中央値と長野県の順位を示した(ビジネスホテル・旅館47、リゾートホテル35、シティホテル41都道府県)。データ時点は2026年10月24日。 |
| データ時点 | 2026年10月23日。販売状況・在庫は日々変動するため、本記事の数値は取得時点のスナップショットである。 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
あわせて読みたい
- 長野県の推定成約ADR、6月にシティホテルだけ−9.2%へ反転 — 2026年上期の確定月YoY分析
- 長野県の旅館・リゾートホテル、確定ADRは1月+21.9%から6月−0.1%へ — 閑散月だけが前年割れした2026年
- 紅葉の見頃2026、長野は平年より9日遅れ予想 — 連休とずれる旅館の予約進捗を5府県で検証
- 紅葉3連休11/21〜23の予約進捗、京都の旅館は残室18%・長野32% — 10月9日断面を5県で読む
- 長野県宿泊税、導入2か月でADR下落なし — 白馬・野沢の実効税率は最大21倍差
- 長野県の朝食プレミアムは業態で3倍差 — シティ+11.1%・ビジネス+4.8%・リゾート+3.2%(2026年8月)
- 松本のホテル単価13,400円・駅前上限18,300円 — 中信南信7市町の価格階層と222室の吸収余地
- ビジネスホテルの推定成約ADR、2026年9月は44都道府県が前年超え・中央値+7.9% — 5連休・愛知・大阪をどう読み分けるか
- 北海道のシティ確定9月+0.1%・ビジネス+8.9% — 8月−11.3%から戻した推定成約ADRと冬季価格の論点
- 広島県シティホテル確定9月+18.9%・ビジネス+12.1% — 6〜7月の前年割れから戻した推定成約ADRと業態別の値付け見直しの順序
- 三重県の確定9月・推定成約ADRはビジネス+19.9%・シティ+11.8%・旅館−0.1% — 5連休で割れた業態差を読む
- 青森の推定成約ADR、確定7月は旅館+19.1%・ビジネスホテル+0.6% — 上期7ヶ月で開いた業態差