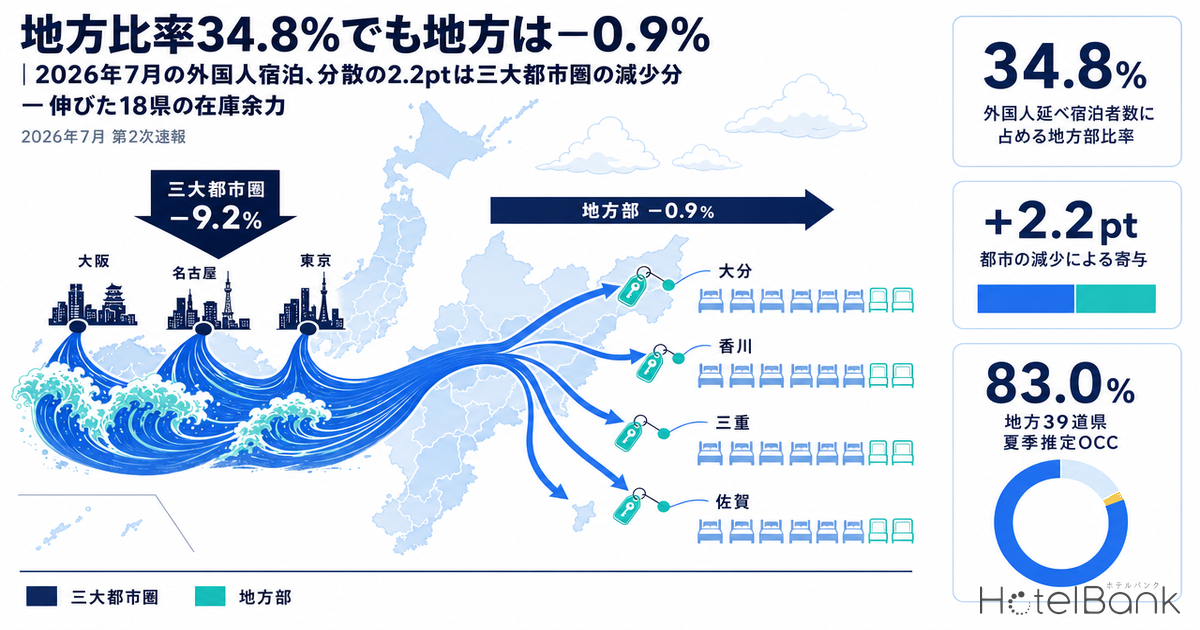
観光庁が9月30日に公表した「宿泊旅行統計調査」の2026年7月・第2次速報を圏域別に読むと、外国人延べ宿泊者数に占める地方部の比率は34.8%と前年同月の32.9%から1.9pt上がった一方、地方部の実数は464万人泊で前年比−0.9%にとどまっていた。比率が上がったのに実数が減る——この組み合わせは、分子(地方)が伸びたのではなく、分母を構成する三大都市圏が868万人泊・前年比−9.2%と大きく縮んだことを意味する。本稿では比率の変化を「地方の増減による寄与」と「都市の減少による寄与」に分解し、都市部の減少が中国市場に集中している構造を国籍別×圏域の実数で確かめたうえで、メトロエンジンリサーチの推定稼働率から、人泊が地方に回ったときに受け皿となる在庫がどの県にどれだけ残っているかを県別に示す。
本記事における指標の定義
- 延べ宿泊者数・三大都市圏・地方部:観光庁「宿泊旅行統計調査」の定義に従う。三大都市圏は埼玉・千葉・東京・神奈川・愛知・京都・大阪・兵庫の8都府県、地方部はそれ以外の39道県。7月分は2026年9月30日公表の第2次速報値、6月分は8月31日公表の第2次速報値、8月分は9月30日公表の第1次速報値を用いる。
- 国籍(出身地)別の圏域内訳:同調査の参考第1表(客室数20室以上の施設を対象とした国籍別集計)を都道府県単位で三大都市圏・地方部に合算した値。全施設を対象とする推計値(本文の868万・464万人泊)とは母集団が異なるため、両者の数値は直接足し引きしない。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。主要予約サイトに掲載された在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。本稿では2026年6〜8月の月平均を単純平均した3ヶ月値を使い、対象施設数・客室数は2026年8月の集計対象を記載する(月により数%変動する)。
- 余力(室/日):対象客室数×(1−推定OCC)で求めた、夏季3ヶ月の平均的な1日あたり未販売客室数の推定値。
- データ出典:観光庁「宿泊旅行統計調査」、日本政府観光局(JNTO)「訪日外客数」、メトロエンジンリサーチ
- — 地方部比率34.8%(前年同月32.9%、+1.9pt)に上がったが、地方部の実数は464万人泊・前年比−0.9%。分解すると地方の寄与は−0.2pt、三大都市圏の減少(−9.2%)の寄与が+2.2ptで、上昇はほぼ分母効果。
- — 6月も同じ構造で、地方の寄与−1.6ptを都市の減少の寄与+4.0ptが上回り、地方比率を+2.3pt押し上げた。
- — 都市部の減少は中国市場に集中。20室以上施設ベースで中国は三大都市圏−114.7万人泊(−45.8%)、中国以外は都市部+9.7%・地方部+19.3%と伸びている。
- — 地方39道県の夏季推定OCC(2026年6〜8月平均)は83.0%、1日あたり未販売は約7.8万室(9,121施設/462,016室)。
- — 外国人が2桁増の18県のうち大分・香川・三重・佐賀は夏季推定OCC80%未満で計約7,200室/日の余力、青森・福岡・長野・宮城は86%以上で逼迫。
7月は三大都市圏−9.2%・地方部−0.9% — 比率上昇のほぼ全部が分母効果
まずは観光庁の公表値を圏域別に並べる。2026年7月の外国人延べ宿泊者数は1,331万人泊(前年同月比−6.5%)で、8月31日公表の第1次速報値1,358万人泊(同−4.6%)から27万人泊下方に改定された。圏域別では三大都市圏が868万人泊(−9.2%)、地方部が464万人泊(−0.9%)であり、構成比は三大都市圏65.2%・地方部34.8%となる。前年同月は956万人泊(67.1%)・468万人泊(32.9%)、2024年7月は1,027万人泊(70.4%)・432万人泊(29.6%)だった。
この3年の推移を見ると、地方部は2024年から2025年にかけて+8.5%伸びた後、2026年は横ばい圏に入った一方で、三大都市圏は2年連続で減少している。つまり「地方分散が進んだ」と読める構成比の変化は、2025年までは地方の実数増が支えていたが、2026年7月については都市側の減少が作った比率に近い。
出典:観光庁「宿泊旅行統計調査」(2026年7月・第2次速報、図4)よりホテルバンク編集部作成
比率の変化を分解する — 地方の寄与は−0.2pt、都市の減少の寄与は+2.2pt
比率の変化を分子と分母に切り分けるには、片方だけを動かした仮想の構成比を計算すればよい。三大都市圏を前年の956万人泊に固定して地方部だけを464万人泊に置き換えると、地方比率は32.7%となり、前年の32.9%から−0.2pt動く。これが「地方の増減による寄与」である。逆に地方部を前年の468万人泊に固定し、三大都市圏だけを868万人泊に置き換えると地方比率は35.0%となり、+2.2ptの変化になる。これが「都市の減少による寄与」で、両者を足すと実際の変化+1.9ptにほぼ一致する(端数と交互作用で0.1pt程度ずれる)。
同じ計算を6月(8月31日公表の第2次速報)に当てると、分母効果はさらに大きい。6月の外国人延べ宿泊者数は1,222万人泊(−14.0%)で、三大都市圏は829万人泊(−16.8%)、地方部は393万人泊(−7.4%)だった。構成比は70.1%/29.9%から67.8%/32.2%へと地方が+2.3pt上がったが、地方の実数は31万人泊減っており、分解すると地方の寄与が−1.6pt、都市の減少の寄与が+4.0ptとなる。6月は地方自体が減っているにもかかわらず比率が上がった月であり、7月はその減少幅が縮んで横ばいに戻った月、と整理できる。
出典:観光庁「宿泊旅行統計調査」(2026年6月・7月 第2次速報)よりホテルバンク編集部試算
この分解が示すのは、2026年夏の「地方比率上昇」を地方側の成果として読むのは慎重であるべき、ということである。ただし、分母効果を差し引いたうえでなお注目すべき点が2つある。ひとつは7月の地方部が−0.9%とほぼ前年水準を維持し、三大都市圏の−9.2%とは明確に差がついたこと。もうひとつは、8月の第1次速報で外国人全体が1,264万人泊(−10.3%)と再び減少幅を広げており、圏域別の内訳は9月30日時点で未公表であるため、7月の横ばいが秋以降も続くかは次回の公表で確認する必要があることだ。速報値が第2次速報・確定値の段階でどの程度動くかは、宿泊旅行統計調査とは|速報値は最大3.4%改定されるで13ヶ月分を実測している。
都市の減少は中国市場に集中 — 三大都市圏の減少115万人泊は中国だけで説明がつく
なぜ三大都市圏だけが大きく減ったのか。背景にあるのは中国市場の縮小である。JNTOが8月19日に公表した7月の訪日外客数は344万2,100人(前年同月比+0.1%)と7月として過去最高を更新したが、中国は42万8,200人・前年同月比−56.1%で8ヶ月連続の前年割れとなった。JNTOは要因として、中国政府から日本への渡航を避けるよう注意喚起があったこと、航空便の減便の影響等を挙げている。一方で韓国は89万4,700人(+31.9%)、台湾は76万3,800人(+26.4%)、香港は27万2,500人(+54.8%)と東アジアの他市場が補った形である。第1次速報の段階で7月の減少分の大半を中国が占めていた構造は、7月の外国人延べ宿泊−4.6%、減少の93%は中国で国籍別に分解している。
この市場構成の変化が宿泊地にどう効いたかは、観光庁の国籍別集計(客室数20室以上の施設対象、参考第1表)を都道府県から圏域に合算すると見える。2026年7月の中国の延べ宿泊者数177万人泊のうち三大都市圏が136万人泊・76.5%を占め、上位5市場の中では米国(82.2%)に次いで都市集中度が高い。対して台湾は49.8%、韓国は44.9%、香港は52.7%と、伸びている市場はいずれも地方部に半分前後を落とす構造である。台湾市場が県別にどこへ厚みを持つかは、台湾の訪日客はどこに泊まる?地方が54.6%で24か月分を集計している。
前年同月との差分を圏域別に取ると、中国は三大都市圏で−114.7万人泊(−45.8%)、地方部で−28.4万人泊(−40.6%)減った。同じ集計ベースでの三大都市圏の外国人合計の減少は−57.9万人泊なので、中国の減少分だけで都市部全体の減少を上回り、中国以外の市場は都市部で+56.8万人泊(+9.7%)増えていた計算になる。地方部では中国以外が+56.3万人泊(+19.3%)増え、台湾(+17.0万人泊)・韓国(+14.4万人泊)・香港(+8.7万人泊)が中国の減少を吸収して余りある形だった。
出典:観光庁「宿泊旅行統計調査」2026年7月第2次速報・2025年年間確定値(いずれも参考第1表。2026年は客室数20室以上、2025年は従業者数10人以上の施設)よりホテルバンク編集部集計
なお、この国籍別集計ベースでは地方部の合計が+7.7%(+28.0万人泊)と増加しており、全施設を対象とした推計値の−0.9%とは符号が異なる。差分は20室未満の小規模施設に帰属するが、2026年1月分調査から層化基準が従業者数から客室数へ変更された影響も含まれるため、本稿では「20室以上のホテル・旅館に限れば地方部の外国人宿泊は増えていた」という範囲で読むにとどめる。
受け皿側を見る — 地方39道県の夏季推定OCCは83.0%、1日あたり余力は約7.8万室
ここからは自社データで受け皿側に目を移す。メトロエンジンリサーチが主要予約サイトの掲載在庫から推定した2026年6〜8月の稼働率(OTA掲載在庫ベース・推定)を地方39道県で合算すると、対象9,121施設/客室462,016室(主要予約サイト掲載ベース、2026年8月時点)の3ヶ月平均OCCは83.0%で、1日あたり約78,500室が未販売だった計算になる。カテゴリ別の内訳を見ると、ビジネスホテルが最も高く、旅館・リゾートはやや低い県が多い。地方に人泊が回ったときに吸収できる在庫は、総量としては残っている。
ただし県ごとの差は大きい。7月の外国人延べ宿泊者数が前年同月比で2桁増となった地方19県のうち福井(8,630人泊)を除く18県について、推定OCCの3ヶ月平均を並べたのが次のチャートである。青森(91.9%)・福岡(88.6%)・長野(86.8%)・宮城(86.2%)は夏季を通じて86%以上で推移し、外国人の増加分をさらに積み上げる在庫余地は限られる。逆に大分(77.1%)・香川(78.3%)・三重(79.6%)・佐賀(79.7%)は80%を下回り、外国人の増加を受け止めてなお余力が残る。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定OCCは2026年6〜8月の月平均の単純平均、対象18県3,716施設/188,134室、主要予約サイト掲載ベース)
県別一覧 — 外国人宿泊が伸びた18県の施設タイプ構成と在庫余力
下表は18県について、観光庁の7月実数と前年同月比、外国人延べ宿泊者数の施設タイプ構成(同調査第4表)、メトロエンジンリサーチの推定OCCをカテゴリ別に並べ、夏季の平均的な1日あたり余力室数を添えたものである。18県の外国人延べ宿泊者数は合計175.8万人泊で、地方部全体の464万人泊の約38%を占める。
| 県 | 7月外国人延べ宿泊(人泊) | 前年同月比 | 外国人の主な施設タイプ | 推定OCC 全体 | ビジネス | リゾート | 旅館 | 余力(室/日) | 対象施設/客室 | 判定 |
|---|---|---|---|---|---|---|---|---|---|---|
| 福島 | 26,900 | +73.1% | ビジネス34%・リゾート34% | 83.4% | 84.3% | 79.6% | 83.5% | 1,915 | 224/11,539 | 中間 |
| 三重 | 37,730 | +58.8% | ビジネス39%・リゾート36% | 79.6% | 79.7% | 83.7% | 77.0% | 2,789 | 242/13,649 | 余力あり |
| 山形 | 20,080 | +55.2% | ビジネス50%・旅館37% | 83.9% | 89.2% | 79.6% | 80.5% | 976 | 165/6,047 | 中間 |
| 高知 | 13,010 | +45.5% | ビジネス43%・旅館13% | 84.6% | 84.9% | — | 79.5% | 762 | 89/4,959 | 中間 |
| 愛媛 | 59,780 | +41.5% | ビジネス40%・シティ15% | 80.8% | 78.0% | — | 89.0% | 1,553 | 149/8,072 | 中間 |
| 青森 | 58,470 | +35.4% | ビジネス43%・旅館26% | 91.9% | 93.1% | — | 86.8% | 555 | 81/6,874 | 逼迫 |
| 宮城 | 89,050 | +32.0% | ビジネス50%・シティ22% | 86.2% | 89.7% | 79.5% | 78.0% | 1,791 | 167/13,007 | 逼迫 |
| 山口 | 15,320 | +31.1% | ビジネス52%・旅館40% | 81.2% | 81.0% | 76.2% | 83.4% | 1,227 | 115/6,540 | 中間 |
| 佐賀 | 17,470 | +25.7% | ビジネス50%・旅館22% | 79.7% | 84.3% | — | 74.4% | 811 | 116/4,002 | 余力あり |
| 熊本 | 141,620 | +24.9% | ビジネス36%・リゾート21% | 82.6% | 84.6% | 76.9% | 77.0% | 2,308 | 312/13,262 | 中間 |
| 茨城 | 27,000 | +22.1% | ビジネス78%・シティ13% | 80.4% | 80.0% | — | 83.1% | 1,771 | 164/9,019 | 中間 |
| 秋田 | 12,870 | +19.3% | 旅館31%・ビジネス23% | 84.4% | 83.3% | — | 81.7% | 685 | 87/4,381 | 中間 |
| 岡山 | 58,670 | +19.2% | ビジネス65%・シティ19% | 81.4% | 83.2% | 78.3% | 72.6% | 1,448 | 134/7,797 | 中間 |
| 福岡 | 693,780 | +18.0% | ビジネス60%・シティ17% | 88.6% | 89.8% | 85.1% | 71.7% | 3,255 | 381/28,550 | 逼迫 |
| 広島 | 168,460 | +16.7% | ビジネス44%・シティ24% | 83.7% | 84.6% | — | 83.3% | 2,424 | 220/14,870 | 中間 |
| 香川 | 76,640 | +16.1% | ビジネス45%・旅館12% | 78.3% | 78.7% | 76.8% | 75.7% | 1,237 | 133/5,694 | 余力あり |
| 長野 | 139,040 | +14.9% | ビジネス30%・リゾート17% | 86.8% | 89.2% | 87.4% | 83.4% | 2,582 | 557/19,508 | 逼迫 |
| 大分 | 101,790 | +12.0% | リゾート47%・旅館31% | 77.1% | 80.3% | 67.3% | 78.2% | 2,373 | 380/10,364 | 余力あり |
出典:観光庁「宿泊旅行統計調査」(2026年7月・第2次速報、都道府県別外国人延べ宿泊者数・第4表)、メトロエンジンリサーチ、ホテルバンク編集部より作成。推定OCCは2026年6〜8月平均、対象施設/客室は2026年8月時点の主要予約サイト掲載ベース。リゾートは対象施設が少ない県で「—」。山形県は観光庁が標準誤差率20%超と注記。判定は全体OCC86%以上(2026年6〜8月平均)を「逼迫」、80%未満を「余力あり」とした
表を判定別に読むと、受け皿の形が3つに分かれる。第一に、既に逼迫している4県(青森・福岡・長野・宮城)は、いずれもビジネスホテルの推定OCCが89%を超えている。外国人延べ宿泊者数の施設タイプ構成を見ると福岡はビジネス60%、宮城はビジネス50%、青森はビジネス43%と、ホテル型の在庫で外国人を受けている県である。ここでは客室数の積み増しよりも、閑散曜日・閑散週への平準化と単価の改善に成長余地がある。福岡の旅館(71.7%)、宮城の旅館(78.0%)のように、同じ県内でもカテゴリを変えれば在庫が残っている点も見逃せない。
第二に、余力のある4県(大分・香川・三重・佐賀)は合計で1日あたり約7,200室の未販売在庫を持つ。大分は外国人のタイプ構成がリゾート47%・旅館31%と宿泊特化型が中心で、推定OCCもリゾート67.3%・旅館78.2%と、まさに外国人が泊まるカテゴリに在庫が残っている。三重はリゾート36%・ビジネス39%で推定OCCは80%弱、佐賀は旅館の推定OCCが74.4%と、いずれも夏季のピークでも埋まりきらない客室がある。7月の外国人延べ宿泊者数が+12.0%〜+58.8%と伸びた県でこれだけ在庫が残っているのは、地方分散の受け皿として最もポテンシャルの高いグループといえる。
第三に、中間の10県(福島・山形・高知・愛媛・山口・熊本・茨城・秋田・岡山・広島)は全体の推定OCCが80〜85%で、カテゴリによって偏りがある。愛媛は旅館89.0%に対しビジネス78.0%、岡山はビジネス83.2%に対し旅館72.6%、熊本はビジネス84.6%に対しリゾート76.9%と、外国人が実際に泊まっているタイプと在庫が残っているタイプがずれている県が目立つ。ここでは、残っている側のカテゴリに外国人の送客を振り向ける商品設計が、客室を増やさずに受け皿を広げる手段になる。
中国比率の高い地方県は減少側 — 北海道・沖縄・静岡・山梨
地方部が合計で−0.9%にとどまったのは、18県の増加を打ち消す減少県があったためでもある。7月の外国人延べ宿泊者数が減った地方県のうち規模が大きいのは北海道(101万人泊、−14.9%)、静岡(16万人泊、−18.8%)、山梨(17万人泊、−30.8%)で、沖縄は86万人泊・−2.2%と小幅な減少だった。国籍別集計(20室以上施設)で中国の延べ宿泊者数を見ると、北海道は14.7万人泊から8.7万人泊、静岡は8.5万人泊から3.5万人泊、山梨は4.9万人泊から2.2万人泊、沖縄は9.2万人泊から4.4万人泊へと、いずれも4〜6割減っている。地方部の中でも中国市場への依存度が高かった観光地が、三大都市圏と同じ構造の減少を受けた形である。
これらの県の夏季推定OCCは北海道88.4%(対象671施設/52,816室)、沖縄86.6%(713施設/36,482室)、静岡82.5%(711施設/29,451室)、山梨80.7%(258施設/8,911室)と、外国人の減少を日本人需要と他市場が埋めており、在庫面での逼迫はむしろ続いている。中国市場が戻ったときに受け皿が再び逼迫する可能性を見込んで、台湾・韓国・香港といった現在伸びている市場の比率を高めておくことが、需要の振れ幅を小さくする方向性になるだろう。
まとめ — 分散が進んだ県と、そこに残る余力
2026年7月の外国人延べ宿泊者数に占める地方部の比率は34.8%へ1.9pt上がったが、分解すると地方の実数の寄与は−0.2pt、三大都市圏の減少の寄与が+2.2ptであり、比率の上昇はほぼ分母効果である。6月に至っては地方の寄与が−1.6ptと負で、都市の減少の寄与+4.0ptがそれを上回って比率を押し上げていた。都市側の減少は中国市場の縮小(三大都市圏で−114.7万人泊、都市集中度76.5%)に集中しており、中国以外の市場は都市部でも+9.7%、地方部では+19.3%と伸びている。
そのうえで、地方側の成長余地は県とカテゴリを特定すれば具体的に示せる。7月の外国人延べ宿泊者数が2桁増となった県(福井を除く18県)のうち、大分・香川・三重・佐賀は夏季の推定OCCが80%未満で1日あたり約7,200室の余力を持ち、特に大分はリゾート・旅館という外国人が泊まるカテゴリに在庫が残っている。青森・福岡・長野・宮城はビジネスホテルが89%以上で推移しており、客室数の積み増しよりも曜日平準化と単価面に機会がある。中間の10県では、外国人が泊まっているタイプと在庫が残るタイプのずれを埋める商品設計が、客室を増やさずに受け皿を広げる手段になる。8月の第1次速報では外国人全体が−10.3%と減少幅が再び広がっており、圏域別の内訳が公表される10月末の第2次速報で、7月の地方横ばいが維持されたかを確認したい。
あわせて読みたい
- 7月の外国人延べ宿泊−4.6%、減少の93%は中国 — 除けば−1.0%で地方18県は増加
- 台湾の訪日客はどこに泊まる?地方が54.6% — 県別2,148万人泊と受け皿
- 欧米豪の宿泊が伸びた県2026上半期|長崎+65%、単価に乗ったのは北海道・宮城
- 宿泊旅行統計調査とは|速報値は最大3.4%改定される — 13ヶ月の実測と読み方
- 冬のインバウンド、非雪国で厚いのは鹿児島・大分・佐賀・山口
- 地方インバウンドは客室61.7%・宿泊33.7% — 1.3億人泊目標に年16.5%成長
- 訪日客は過去最高でも延べ宿泊者数は減少 — 1人あたり3.96泊とADRの二極化
- 首位交代は米国、2位台湾・3位韓国 — 国籍別宿泊の県別受け皿マップ2026
参考資料・出典一覧
■ データソース
外国人延べ宿泊者数は観光庁「宿泊旅行統計調査」(2026年7月・第2次速報、6月・第2次速報、8月・第1次速報)、国籍別の圏域内訳は同調査の参考第1表、施設タイプ構成は第4表、訪日外客数はJNTO「訪日外客数」(2026年7月推計値)。推定OCCはメトロエンジンリサーチが主要予約サイトの掲載在庫から推定した都道府県×カテゴリ別の稼働率(2026年6〜8月)。
■ 試算前提
比率変化の寄与分解は、三大都市圏または地方部の一方を前年同月値に固定した仮想構成比との差で算出(交互作用・端数で0.1pt程度の残差が出る)。推定OCCは2026年6〜8月の月平均を単純平均した3ヶ月値、余力(室/日)は対象客室数×(1−推定OCC)。判定は全体OCC86%以上(夏季3ヶ月平均)を「逼迫」、80%未満を「余力あり」とした。
■ 限界・留意点
推定OCCはOTA掲載在庫ベースで、施設全体の実稼働率とは異なる。国籍別集計(20室以上施設)は全施設推計値と母集団が異なり、2026年1月分から層化基準が従業者数から客室数へ変わったため前年比較には制度差を含む。7月・6月は速報値で、確定値で改定され得る。8月の圏域別内訳は10月末の第2次速報で公表予定。
- 観光庁「宿泊旅行統計調査(2026年8月・第1次速報、2026年7月・第2次速報)」(2026年9月30日公表) 報道発表資料PDF 集計結果Excel(第4表・参考第1表)
- 観光庁「宿泊旅行統計調査(2026年7月・第1次速報、2026年6月・第2次速報)」(2026年8月31日公表) 報道発表資料PDF
- 観光庁「宿泊旅行統計調査」2025年(令和7年)年間確定値 集計結果(参考第1表・7月)
- 日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」(2026年8月19日) 報道発表資料PDF
- メトロエンジンリサーチ — 主要予約サイト掲載在庫に基づく都道府県×カテゴリ別の推定稼働率(2026年6〜8月、地方39道県 9,121施設/462,016室)