
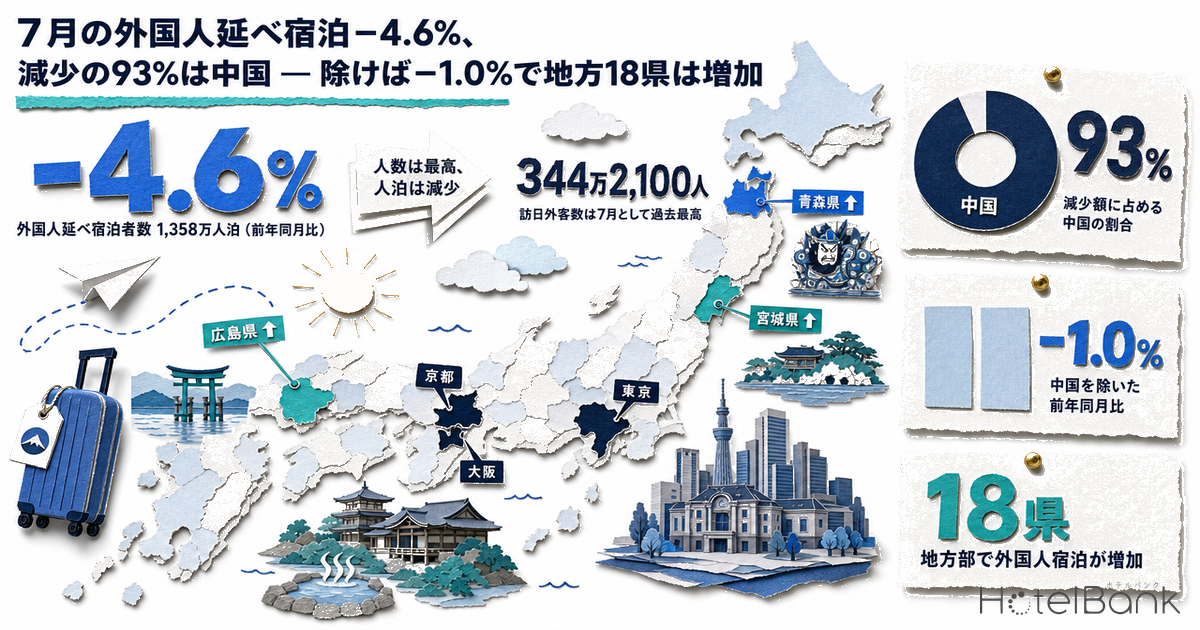
観光庁は2026年8月31日、宿泊旅行統計調査の「2026年7月・第1次速報」と「2026年6月・第2次速報」を公表した。7月の延べ宿泊者数は5,467万人泊で前年同月比−3.5%、うち外国人は1,358万人泊で同−4.6%である。一方、日本政府観光局(JNTO)が8月19日に公表した7月の訪日外客数は344万2,100人で、7月として過去最高を更新した。人数は最高、人泊は減少——この乖離が何によって生じているのかを、観光庁の一次資料とメトロエンジンリサーチの価格データで分解する。
本記事における指標の定義
- 延べ宿泊者数(人泊):観光庁「宿泊旅行統計調査」による、調査対象の宿泊施設に宿泊した延べ人数。1人が2泊すれば2人泊と数える。
- 訪日外客数:JNTOが法務省の出入国管理統計を基に算出する入国者数。宿泊施設の利用有無を問わないため、延べ宿泊者数とは母集団が異なる。
- 客室稼働率:観光庁「宿泊旅行統計調査」の公表値。本記事の稼働率はすべて同調査の値であり、当社推定値は使用していない。
- 第1次速報・第2次速報:第1次速報は調査翌月末に、第2次速報はさらに1ヶ月後に公表される。回収票が増えるため数値は改定される。2026年7月分は第1次速報値であり、2026年9月30日公表予定の第2次速報値で改定される。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- データ出典:観光庁「宿泊旅行統計調査」、JNTO「訪日外客統計」、メトロエンジンリサーチ
- — 7月の外国人延べ宿泊者数は1,358万人泊(前年同月比−4.6%)。一方で訪日外客数は344万2,100人と7月として過去最高。1〜7月累計では人数−1.7%に対し人泊−8.2%と、6.5ポイントの開きがある。
- — 6月の国籍別で見ると、外国人延べ宿泊者数の減少額の93.3%を中国一国が占める。中国を除いた前年同月比は−1.0%にとどまり、需要全体の縮小ではなく市場構成の入れ替わりで説明できる。
- — 地域別は三大都市圏−16.8%に対し地方部−7.4%。地方部39道県のうち22道県が増加し、標準誤差率20%超の4県を除いても18県が前年同月を上回った。
- — 量の増加を単価で削らずに取り込めている県は限られる。量・単価ともプラスは茨城・秋田・滋賀の3県、単価がほぼ横ばいなのは青森・山形・福島・高知・石川・長崎の6県。一方岡山県は人泊+20.9%/推定成約ADR−11.3%と逆方向に動いた。
- — 受け皿としての客室は地方部が61.7%(78万1,936室)を占めるが、外国人人泊のシェアは32.2%。1室あたり人泊は三大都市圏17.1に対し地方部5.0で、物理的な客室は制約になっていない。
人数は7月過去最高、人泊は全体で7ヶ月連続の前年割れ
まず両統計の実数を並べる。2026年1〜7月の外国人延べ宿泊者数は累計9,682万人泊で、前年同期の1億549万人泊から−8.2%。同じ期間の訪日外客数は2,452万7,200人で−1.7%である。減少幅に6.5ポイントの開きがある。
月次で見ると、外国人延べ宿泊者数は2026年2月(+1.8%)を唯一の例外として、1月−15.8%、3月−3.9%、4月−10.8%、5月−9.0%、6月−14.0%、7月−4.6%と推移している。7月の−4.6%は4月以降では最も小さい下げ幅であり、減少ペース自体は鈍化した。
出典:観光庁「宿泊旅行統計調査」よりホテルバンク編集部作成(2026年1〜6月は第2次速報値、7月は第1次速報値)
季節性を重ねると、2026年の各月はおおむね2024年の水準まで下がっている。2025年に積み上がった上乗せ分が剥落した、という形状である。ただし7月は1,358万人泊で、2024年7月の1,459万人泊を下回りつつも、6月の落ち込みからは持ち直している。
次に、訪日外客数と延べ宿泊者数の前年同月比を同じ軸に置く。6月は訪日外客数−6.8%に対し延べ宿泊者数−14.0%、7月は訪日外客数+0.1%に対し−4.6%、1〜7月累計では−1.7%に対し−8.2%となる。いずれの期間でも、人泊の減り方が人数の減り方を4〜7ポイント上回っている。
出典:観光庁「宿泊旅行統計調査」、JNTO「訪日外客統計」よりホテルバンク編集部作成。1人あたり人泊数は両統計の単純比であり、母集団が異なるため実際の平均泊数とは一致しない
両統計の比をとると、訪日外客1人あたりの延べ宿泊者数は1〜7月累計で4.23泊から3.95泊へ−6.6%、7月単月では4.14泊から3.94泊へ−4.7%となる。ただしこの比は、宿泊施設を利用しない入国者(クルーズ寄港、親族・知人宅、調査対象外の施設)も分子から外れた形で分母に含まれるため、実際の平均宿泊日数そのものではない。あくまで「入国1人あたり、調査対象施設に何泊分の需要が落ちたか」を示す指標として読む必要がある。
乖離の93%は中国一国で説明できる
国籍別の内訳は第2次速報でしか公表されないため、直近で分解できるのは6月分である。6月の国籍別外国人延べ宿泊者数(客室数20室以上の施設を対象とした集計、合計1,086万人泊・前年同月比−11.8%)を市場別に見ると、第1位は台湾185万7,580人泊(+14.7%)、第2位が米国182万7,880人泊(+0.5%)、第3位が韓国131万2,780人泊(−8.1%)、第4位が中国130万7,940人泊(−50.9%)と続く。
ここで注目すべきは減少の内訳である。公表された前年同月比から前年実績を逆算すると、同ベースの合計は前年の1,232万人泊から約145万人泊減少している。このうち中国一国の減少分が約136万人泊であり、全体の減少額の93.3%を中国が占める計算になる。中国を除いた集計では956万人泊対965万人泊で、前年同月比は−1.0%にとどまる。
出典:観光庁「宿泊旅行統計調査」(2026年6月・第2次速報)よりホテルバンク編集部作成。客室数20室以上の施設を対象とした集計(合計1,086万人泊)。前年実績は公表された前年同月比からの逆算値
つまり、外国人宿泊需要全体が縮んでいるのではなく、中国市場の縮小がほぼ単独で総数を押し下げている構図である。中国以外の市場に限れば、6月の人泊はほぼ前年並みで踏みとどまっている。伸び率で見ると、ロシア+44.9%、インド+34.6%、ベトナム+30.0%、香港+20.7%、マレーシア+16.3%、台湾+14.7%と、二桁成長の市場は少なくない。この「中国が抜けても総額は落ちない」構図が支出面でどう現れているかは、中国客半減でも宿泊費総額は+12.1%で地域別に分解している。
この構図は、訪日外客数の側とも整合する。7月の市場別実績は、韓国89万4,700人(+31.9%)、台湾76万3,800人(+26.4%、単月として初の70万人超)、香港27万2,500人(+54.8%)、米国28万6,200人(+3.3%)に対し、中国は42万8,200人(−56.1%)である。頭数としては東アジア近距離市場の伸びが中国の減少を埋め合わせ、総数は前年並みに戻った。
ところが人泊は埋め合わせきれていない。韓国は7月の訪日外客数の26.0%を占めるが、6月の外国人延べ宿泊者数に占めるシェアは12.1%にとどまる(集計月が異なるため厳密な対応ではない点に留意)。近距離市場は週末中心の短期滞在が主体で、1人あたりの泊数が相対的に少ない。中国の団体・周遊型需要が抜けた穴を、滞在日数の短い市場が人数で埋めた結果、人数と人泊の指標が分かれたと読むのが素直である。
見落とされやすい第3の要因——調査設計の変更
もう一つ、前年同月比を読むうえで外せない要因がある。観光庁は同じ資料のなかで、2026年1月分調査から層化基準を「従業者数」から「客室数」へ変更したことを明記し、「対前年(同月)比、対前年(同月)差については、見直しの影響が含まれている可能性がある点に留意」と注記している。
具体的には、従来は従業者数10人以上を全数調査としていたのに対し、2026年1月以降は客室数20室以上を全数調査とし、1〜19室の施設は都道府県ごとに抽出率を設定したサンプル調査に切り替えられている。母集団の層の切り方が変わっているため、2026年の各月と2025年の各月の比較には、需要変動以外の要素が含まれうる。
この影響の大きさを外部から定量化することはできないが、少なくとも「1〜7月累計−8.2%」という数字を、すべて需要の減少として読むのは適切ではない。1人あたり泊数の低下、中国市場の縮小、そして調査設計の変更——この3つが重なった結果として、現在の数字があると理解しておきたい。
三大都市圏−16.8%、地方部−7.4%——非対称はどこに出たか
6月の外国人延べ宿泊者数を三大都市圏(埼玉・千葉・東京・神奈川・愛知・京都・大阪・兵庫の8都府県)と地方部で分けると、シェアは67.8%対32.2%。前年同月比は三大都市圏−16.8%に対し地方部−7.4%で、9.4ポイントの差がついた。減少は都市部に偏っている。
都道府県別に落とし込むと、減少額が大きいのは東京都(422万7,120人泊・−17.0%)、大阪府(168万2,500人泊・−18.0%)、京都府(123万90人泊・−19.2%)、沖縄県(65万7,940人泊・−20.2%)の順である。逆算した減少分は東京都だけで約87万人泊に達し、全国の減少分(約199万人泊)の4割強を占める。中国市場の依存度が高いゴールデンルート沿いに、減少が集中した形である。
これに対し、地方部39道県のうち22道県で外国人延べ宿泊者数が増加している。観光庁が標準誤差率20%超として留意を促している県のうち、増加している栃木・群馬・福岡・宮崎を除いても、18県が増加している。
ただし、伸び率の上位には母数の小さい県が並ぶ。青森県+51.4%、茨城県+47.2%、山口県+39.6%といった数字は、月間の外国人延べ宿泊者数がそれぞれ4.5万人泊、2.9万人泊、1.6万人泊という規模の上での変化である。実際にどれだけの人泊が積み上がったかを見るには、公表された前年同月比から前年実績を逆算した増加分で並べ直す必要がある。
| 都道府県 | 外国人延べ 宿泊者数(人泊) |
前年 同月比 |
増加分 (逆算) |
客室数 | 1室あたり 人泊 |
推定ADR 前年同月比 |
|---|---|---|---|---|---|---|
| 広島県 | 163,330 | +12.0% | +17,500 | 25,385 | 6.4 | −5.5% |
| 青森県 | 44,630 | +51.4% | +15,152 | 14,426 | 3.1 | −0.9% |
| 宮城県 | 75,270 | +23.6% | +14,372 | 27,547 | 2.7 | −2.4% |
| 岡山県 | 57,250 | +20.9% | +9,897 | 14,951 | 3.8 | −11.3% |
| 茨城県 | 29,150 | +47.2% | +9,347 | 16,041 | 1.8 | +2.5% |
| 長野県 | 113,110 | +8.6% | +8,957 | 45,283 | 2.5 | −3.5% |
| 石川県 | 142,950 | +4.1% | +5,630 | 18,641 | 7.7 | −1.0% |
| 福島県 | 25,720 | +27.3% | +5,516 | 24,673 | 1.0 | −1.0% |
| 鳥取県 | 20,900 | +30.3% | +4,860 | 7,893 | 2.6 | −7.1% |
| 山口県 | 16,190 | +39.6% | +4,593 | 12,764 | 1.3 | −2.3% |
| 高知県 | 12,570 | +31.8% | +3,033 | 7,639 | 1.6 | −1.0% |
| (参考)東京都 | 4,227,120 | −17.0% | −865,796 | 160,298 | 26.4 | −3.9% |
| (参考)京都府 | 1,230,090 | −19.2% | −292,299 | 43,967 | 28.0 | −8.6% |
出典:観光庁「宿泊旅行統計調査」(2026年6月・第2次速報)、メトロエンジンリサーチよりホテルバンク編集部作成。増加分は公表された前年同月比からの逆算値。客室数は当社が稼働を確認している施設の合計(全国27,249施設・126万6,938室)。1室あたり人泊は6月(30日間)の外国人延べ宿泊者数を客室数で除した値。推定ADRのNは県ごとに123〜796施設
絶対量で並べ替えると、順位は入れ替わる。増加分が最も大きいのは広島県の約1万7,500人泊で、伸び率では12.0%と控えめだが、母数が16万3,330人泊と大きいため積み上がりは最大となる。次いで青森県(約1万5,200人泊)、宮城県(約1万4,400人泊)が続く。つまり「伸び率が高い県」と「実際に人泊が積み上がった県」は必ずしも一致しない。事業判断に使うなら、後者で見るほうが実態に近い。
量が増えた県で単価は保てているか
次に、同じ6月について、メトロエンジンリサーチの推定成約ADRを都道府県別に重ねる。横軸に外国人延べ宿泊者数の前年同月比、縦軸に推定ADRの前年同月比をとると、4つの象限に分かれる。
出典:観光庁「宿泊旅行統計調査」(2026年6月・第2次速報)、メトロエンジンリサーチよりホテルバンク編集部作成。円の大きさは当社が稼働を確認している客室数。標準誤差率20%超の栃木・群馬・千葉・富山・福岡・宮崎は除外。図は主要20都道府県を抽出して作図(本文の県別比較は47都道府県ベース)
量・単価ともプラスの象限に入るのは茨城県(人泊+47.2%/ADR+2.5%)、秋田県(+16.7%/+0.3%)、滋賀県(+6.4%/+1.7%)の3県である。人泊が増えつつ単価がほぼ横ばい(−1%程度)を保っているのは青森県、山形県、福島県、高知県、石川県、長崎県の6県で、ここは量の増加を単価で削らずに取り込めている。
対照的に、岡山県は人泊+20.9%に対し推定ADR−11.3%、鳥取県は人泊+30.3%に対し−7.1%と、量の伸びと単価の下落が同時に起きている。広島県(+12.0%/−5.5%)、兵庫県(+6.3%/−5.6%)も同じ傾向である。人泊が積み上がっても単価が下がっていれば、1室あたりの収益は伸びない。同じ「増えた県」でも、中身は分かれている。
減少側では、沖縄県が特徴的である。外国人延べ宿泊者数は−20.2%と全国有数の下げ幅ながら、推定ADRは+15.8%と大きく上昇している。量を追わず単価を優先する運びになっている、と読める。北海道も人泊−6.8%に対しADR+0.1%とほぼ横ばいを維持した。
大阪府は推定ADRが−32.3%と突出して大きい。ただしこれは、比較対象である2025年6月が大阪・関西万博の開催期間にあたり、前年の水準そのものが高かったことによる反動である。2024年6月の推定成約ADRは8,400円で、2026年6月の8,100円とはほぼ同水準にある。単年の前年同月比だけで判断すべきではない典型例といえる。
受け皿は地方にある——客室の61.7%で人泊の32.2%
需要の分散を語るとき、受け皿としての客室ストックを同時に見ておく必要がある。メトロエンジンリサーチが稼働を確認している全国27,249施設・126万6,938室を三大都市圏と地方部で分けると、客室数のシェアは三大都市圏38.3%(48万4,661室)に対し地方部61.7%(78万1,936室)である。
これに対し、6月の外国人延べ宿泊者数のシェアは三大都市圏67.8%、地方部32.2%。客室1室あたりの外国人人泊数に直すと、三大都市圏17.1人泊に対し地方部5.0人泊となり、3.4倍の開きがある。
出典:観光庁「宿泊旅行統計調査」(2026年6月・第2次速報)、メトロエンジンリサーチよりホテルバンク編集部作成。客室数は当社が稼働を確認している施設(全国27,249施設・126万6,938室)の合計であり、OTA等に掲載のない施設は含まれない
県単位で見ると、この差はさらに鮮明になる。京都府は1室あたり28.0人泊、東京都26.4人泊、大阪府18.1人泊と、既存ストックが外国人需要で高密度に使われている。対して、外国人宿泊が伸びている県は福島県1.0人泊、山口県1.3人泊、高知県1.6人泊、茨城県1.8人泊と、1桁台前半にとどまる。客室1室あたりの宿泊者数から47都道府県の需給余地を読む視点は、2026年6月の稼働率56.2%で読む47都道府県の需給余地でも整理している。
この数字は「地方に余力がある」ことを示す一方で、単純な伸びしろとして読むには注意が必要である。地方部の客室には旅館・簡易宿所など、そもそも国内レジャー需要を主軸とする業態が多く含まれる。1室あたり人泊が低いことは、外国人需要の受け入れ余地であると同時に、受け入れ体制や送客経路がまだ細いことの裏返しでもある。少なくとも、物理的な客室が制約になっている状況ではない、という点は確認できる。
業態別の稼働率の動きは、この構図と整合している。2026年7月(第1次速報)の全国客室稼働率は60.8%で前年同月差−0.4ポイント。内訳を見ると、旅館40.6%(+3.4ポイント)、リゾートホテル59.6%(+2.7ポイント)が前年同月を上回ったのに対し、ビジネスホテル74.2%(−0.5ポイント)、簡易宿所30.9%(−1.9ポイント)は下回っている。シティホテルは71.9%(+0.3ポイント)とほぼ横ばいだった。
出典:観光庁「宿泊旅行統計調査」(2026年7月・第1次速報)よりホテルバンク編集部作成
稼働率を伸ばしたのは、国内レジャー需要の比重が高い旅館とリゾートホテルである。インバウンド密度の高い都市型業態が横ばいから微減にとどまったのに対し、この2業態が前年を上回った点は、中国市場の縮小が需要構造のどこに効いているかを示している。
第1次速報と第2次速報で何が変わったか
最後に、速報値の扱いについて触れておきたい。今回の公表では6月分が第2次速報に改定されたが、7月31日公表の第1次速報からの変化は小さくない。
| 2026年6月分 | 第1次速報 (7月31日公表) |
第2次速報 (8月31日公表) |
改定幅 |
|---|---|---|---|
| 延べ宿泊者数(全体) | 4,678万人泊 (−6.5%) | 4,582万人泊 (−8.4%) | 約−96万人泊 前年比 −1.9pt |
| 外国人延べ宿泊者数 | 1,251万人泊 (−11.9%) | 1,222万人泊 (−14.0%) | 約−29万人泊 前年比 −2.1pt |
| 全国客室稼働率(2026年6月) | 56.2% (−2.6pt) | 57.2% (−1.6pt) | +1.0pt 前年差 +1.0pt |
| 有効回収率 | 36.1% | 44.6% | +8.5pt |
出典:観光庁「宿泊旅行統計調査」2026年6月・第1次速報(2026年7月31日公表)および同2026年6月・第2次速報(2026年8月31日公表)よりホテルバンク編集部作成
注目したいのは、改定の向きが指標によって逆であることだ。延べ宿泊者数は下方に改定され、前年同月比の下げ幅は全体で1.9ポイント、外国人で2.1ポイント拡大した。ところが2026年6月時点の客室稼働率は56.2%から57.2%へ1.0ポイント上方に改定されている。回収票が36.1%から44.6%へ増えた結果、人泊は減り、稼働率は上がった。速報値がどの指標でどれだけ動くかの実測については、宿泊旅行統計調査とは — 第1次速報は稼働率で平均0.6pt動くが過去分をまとめている。
したがって、本記事で扱っている7月分(第1次速報、有効回収率32.9%)の数値も、9月30日公表予定の第2次速報で相応に動く可能性がある。7月の外国人延べ宿泊者数−4.6%という数字は、現時点での暫定値として扱うのが妥当である。第1次速報の段階で断定的に語らないこと、そして前年同月比を論じる際には層化基準の変更を織り込んでおくこと。この2点は、今後しばらく宿泊統計を読むうえでの前提になる。
まとめ
2026年7月の宿泊市場は、訪日外客数が7月として過去最高を更新する一方で、外国人延べ宿泊者数は前年同月比−4.6%と減少した。1〜7月累計では、人数−1.7%に対し人泊−8.2%と6.5ポイントの開きがある。
この乖離を分解すると、6月の国籍別データでは減少額の93.3%を中国一国が占め、中国を除いた前年同月比は−1.0%にとどまる。需要全体が縮小しているのではなく、滞在日数の長い中国の団体・周遊需要が抜けた穴を、韓国・台湾・香港といった短期滞在型の近距離市場が人数で埋めた結果、人数と人泊の指標が分かれた——というのが最も整合的な説明である。これに加えて、2026年1月分調査からの層化基準変更が前年同月比に影響している可能性を、観光庁自身が注記している。
地域別では、三大都市圏−16.8%に対し地方部−7.4%と、減少は都市部に偏った。地方部39道県のうち22道県で外国人延べ宿泊者数が増加し、標準誤差率の大きい4県を除いても18県が増えている。ただし伸び率上位は母数が小さく、実際に積み上がった人泊で並べると広島県、青森県、宮城県が上位に来る。
単価まで見ると、量・単価がともに前年を上回ったのは茨城県、秋田県、滋賀県の3県、量が増えつつ単価がほぼ横ばいにとどまったのは青森県、山形県、福島県、高知県、石川県、長崎県の6県に限られ、岡山県や鳥取県では量の伸びと単価の下落が同時に起きている。受け皿としての客室は地方部が61.7%を保有しながら外国人人泊のシェアは32.2%にとどまり、1室あたり人泊は三大都市圏の3分の1以下である。物理的な客室が制約になっている段階ではない。
よくある質問
Q. 2026年7月の延べ宿泊者数と外国人延べ宿泊者数は?
A. 観光庁「宿泊旅行統計調査」の第1次速報によると、2026年7月の延べ宿泊者数は5,467万人泊(前年同月比−3.5%)、うち日本人が4,110万人泊(同−3.1%)、外国人が1,358万人泊(同−4.6%)です。全国の客室稼働率は60.8%(前年同月差−0.4ポイント)でした。第1次速報値であり、2026年9月30日公表予定の第2次速報値で改定されます。
Q. 訪日外客数が7月として過去最高なのに、延べ宿泊者数が減っているのはなぜですか?
A. 主因は市場構成の変化です。2026年6月の国籍別データでは、外国人延べ宿泊者数の減少額の93.3%を中国が占めており、中国を除くと前年同月比は−1.0%にとどまります。滞在日数の長い中国の団体・周遊需要が減り、その人数分を韓国・台湾・香港といった短期滞在型の近距離市場が埋めたため、人数は維持されても人泊が減る構造になっています。加えて、観光庁は2026年1月分調査から層化基準を「従業者数」から「客室数」に変更しており、前年同月比にはこの見直しの影響が含まれる可能性があると注記しています。
Q. 第1次速報と第2次速報では数値がどれくらい変わりますか?
A. 2026年6月分の場合、外国人延べ宿泊者数は第1次速報の1,251万人泊(−11.9%)から第2次速報では1,222万人泊(−14.0%)へ下方改定されました。これに対し、全国客室稼働率は56.2%から57.2%へ上方改定されています。有効回収率が36.1%から44.6%に上がった結果、指標によって改定の向きが逆になりました。第1次速報の数値は暫定値として扱う必要があります。
Q. 地方で外国人の宿泊が増えているのはどの県ですか?
A. 2026年6月・第2次速報では、三大都市圏以外の39道県のうち22道県で外国人延べ宿泊者数が前年同月を上回りました。標準誤差率20%超として留意が示されている県を除くと18県です。伸び率では青森県(+51.4%)、茨城県(+47.2%)、山口県(+39.6%)が上位ですが、実際に積み上がった人泊の量で見ると広島県(約+1万7,500人泊)、青森県(約+1万5,200人泊)、宮城県(約+1万4,400人泊)の順になります。
Q. 外国人の宿泊が増えた県では、宿泊単価も上がっているのですか?
A. 一致しません。2026年6月に人泊・推定成約ADRがともに前年同月を上回ったのは茨城県(人泊+47.2%/ADR+2.5%)、秋田県(+16.7%/+0.3%)、滋賀県(+6.4%/+1.7%)の3県です。人泊が増えつつ単価がほぼ横ばい(−1%程度)にとどまったのは青森県、山形県、福島県、高知県、石川県、長崎県の6県。一方、岡山県は人泊+20.9%に対し推定成約ADR−11.3%、鳥取県は人泊+30.3%に対し−7.1%と、量の伸びと単価の下落が同時に起きています。推定成約ADRは各施設が公開する最安プラン水準に業態別の補正係数を適用した推定値で、県単位では対象施設(県により123〜796施設)の中央値です。
あわせて読みたい
- 訪日客は過去最高でも延べ宿泊者数は減少 — 1人あたり3.96泊とADRの二極化
- 中国客半減でも宿泊費総額は+12.1% — 沖縄+22.6%・福岡+14.2%、大阪は-4.3%
- 地方インバウンドは客室61.7%・宿泊33.7% — 1.3億人泊目標に年16.5%成長
- 台湾の訪日客はどこに泊まる?地方が54.6% — 県別2,148万人泊と受け皿
- 欧州インバウンドが押し上げる地方ADR — 9市場が4月過去最高、非中国需要の地方分散マップ
- 宿泊旅行統計調査とは — 第1次速報は稼働率で平均0.6pt動く|3指標の定義と読み方
- 2026年6月の稼働率56.2% — 「客室1室あたり宿泊者数」で読む47都道府県の需給余地
- シティホテル宿泊の45.9%は訪日客 — 業態別インバウンド比率と旅館の+3.7%
参考資料・出典一覧
■ データソース
延べ宿泊者数・外国人延べ宿泊者数・客室稼働率・業態別稼働率・都道府県別および国籍別の内訳は、観光庁「宿泊旅行統計調査」(2026年7月・第1次速報、2026年6月・第2次速報/2026年8月31日公表)。改定幅の比較に用いた2026年6月・第1次速報は2026年7月31日公表分。訪日外客数はJNTO(日本政府観光局)「訪日外客統計」(2026年7月推計値/2026年8月19日公表、2026年6月推計値/2026年7月15日公表)。都道府県別の推定成約ADR(2025年5月〜2026年7月)および稼働を確認している宿泊施設の客室数集計(全国27,249施設・126万6,938室)はメトロエンジンリサーチ集計。
■ 試算前提
「増加分(逆算)」は公表された前年同月比から前年実績を逆算して差分を取った推計値であり、公表値そのものではない。中国を除く前年同月比(−1.0%)は、国籍別内訳が公表されている客室数20室以上の施設を対象とした集計(2026年6月・合計1,086万人泊)から中国分を控除して算出した。1室あたり人泊は当該月の外国人延べ宿泊者数を当社が稼働を確認している客室数で除した値。推定成約ADRは各施設が公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)で、県単位では対象施設の中央値(県の標準的な施設の水準)を用いた。対象施設数は県により123〜796施設。
■ 限界・留意点
2026年7月分は第1次速報値(有効回収率32.9%)であり、2026年9月30日公表予定の第2次速報値で改定される。2026年6月分の実績では、外国人延べ宿泊者数が第1次速報比で約29万人泊下方に、全国客室稼働率が1.0ポイント上方に改定されており、指標によって改定の向きが異なる。観光庁は2026年1月分調査から標本の層化基準を従業者数から客室数へ変更しており、前年同月比にはこの見直しの影響が含まれる可能性があると注記している。標準誤差率20%超として留意が示されている栃木・群馬・千葉・富山・福岡・宮崎は単価比較の図から除外した。訪日外客数と延べ宿泊者数は母集団が異なるため、両者の比は実際の平均宿泊日数とは一致しない。推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。
■ 政府統計・一次資料
- 観光庁「宿泊旅行統計調査(2026年7月・第1次速報、2026年6月・第2次速報)」(2026年8月31日公表)
- 観光庁「宿泊旅行統計調査(2026年5月・第2次速報、2026年6月・第1次速報)」(2026年7月31日公表)
- 観光庁「宿泊旅行統計調査」統計トップページ
- JNTO(日本政府観光局)「訪日外客数(2026年7月推計値)」(2026年8月19日公表)
- JNTO(日本政府観光局)「訪日外客数(2026年6月推計値)」(2026年7月15日公表)
- JNTO「訪日外客統計」データページ
■ 市場データ
- メトロエンジンリサーチ — 都道府県別の推定成約ADR(2025年5月〜2026年7月、対象施設数は県により123〜796施設)、および稼働を確認している宿泊施設の客室数集計(全国27,249施設・1,266,938室)