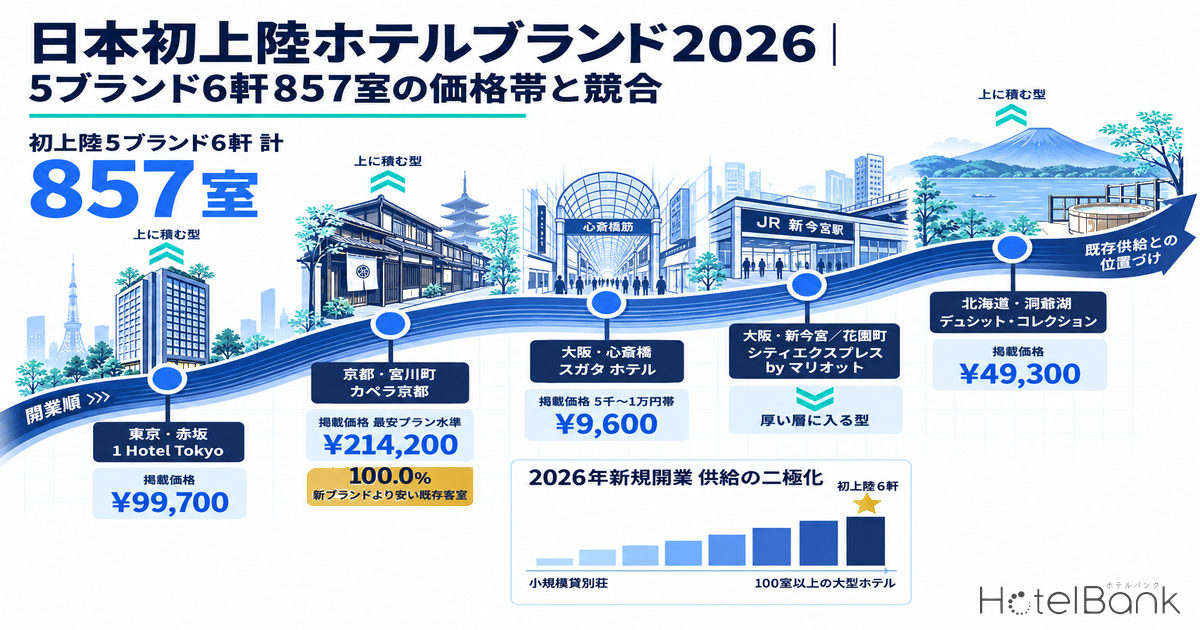
2026年、日本に初めて進出したホテルブランドは、各社の公式発表で確認できた範囲で5ブランド・6軒・計857室ある。京都・宮川町のカペラ京都(89室)、東京・赤坂の1 Hotel Tokyo(211室)、大阪・心斎橋のスガタ ホテル 大阪心斎橋 シリーズ byマリオット(256室)、大阪・西成区のシティエクスプレス by マリオット2軒(計243室)、北海道・洞爺湖町のWE Hotel Toya – Dusit Collection(58室)だ。本稿では、各施設の半径1km(洞爺湖は10km)圏で2026年6〜8月に販売が確認できた既存施設と掲載価格を突き合わせ、新ブランドが既存供給の「上に積んだ」のか「厚い層に入った」のかを定量化する。あわせて、同じ2026年に開業した1,612施設の中で、こうした大型ブランド案件がどれほど少数かも確認する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格(最安プラン水準):各施設が販売している最も安いプランの料金(2名1室利用時・1室あたり・税込)の月次水準を、2026年6〜8月の3ヶ月で平均したもの。推定成約ADRの補正係数が検証されていない業態(デラックス等)を含めて全施設を同じ物差しで並べるため、価格帯の位置づけにはこの値を使います。ADRではありません。旅館等では食事付きプランが最安となる場合があります。
- 既存競合:各施設から半径1km(洞爺湖のみ10km)圏内で、2026年6〜8月のうち2ヶ月以上販売が確認できた施設。新ブランド施設自身と、同時開業したシティエクスプレス2軒(リブランド前の旧館名での掲載を含む)は除外。
- データ出典:メトロエンジンリサーチ
- — 5ブランド・6軒・857室 — 2026年に日本へ初上陸したホテルブランド(各社公式発表で確認できた範囲、2026年9月時点)
- — カペラ京都 ¥214,200 — 半径1km圏の既存客室(392施設・8,668室)のほぼ全て(100.0%)より高い掲載価格帯に新しい最上位層をつくった
- — 大阪の2ブランドは5千〜1万円帯 — スガタ ホテルは既存客室の60.5%、シティエクスプレス新今宮は68.7%より上の、最も厚い層に入った
- — 6軒中4軒が既存ホテルのブランド転換 — ミッドスケール帯でも使えるグローバルブランドが増え、既存オーナーの転換先の選択肢が広がった
- — 100室以上は8.2%で客室の65.0% — 2026年開業1,601施設(客室数判明分)の二極化の中で、初上陸6軒は客室全体の約2%
2026年に日本へ初上陸した5ブランド・6軒
まず、対象を厳密に絞っておく。ここでいう「初上陸」は、ホテル会社としての初進出ではなく、そのブランド名を冠したホテルが日本で初めて開業したことを指す。たとえばデュシット・インターナショナルはすでに京都で施設を運営しているが、「デュシット・コレクション」ブランドとしては洞爺湖が国内1軒目となる。以下は、各社の公式リリースまたはそれを報じた報道で開業日・客室数・所在地を確認できた案件だけを並べたものである。
| ブランド(本拠) | 施設名 | 所在地 | 開業日 | 客室数 | 開業形態 |
|---|---|---|---|---|---|
| 1 Hotels(米国) | 1 Hotel Tokyo | 東京都港区赤坂 | 2026年3月5日 | 211室 | 新築(東京ワールドゲート赤坂 赤坂トラストタワー38〜43階)。森トラスト保有、MT&SHホテルマネジメント合同会社が運営 |
| カペラ ホテルズ&リゾーツ(シンガポール) | カペラ京都 | 京都市東山区(宮川町) | 2026年3月22日 | 89室 | 新築(元新道小学校跡地)。NTT都市開発が開発・保有、NTT都市開発ホテルマネジメントが経営、カペラ・ホテル・グループが運営 |
| シリーズ byマリオット(米国) | スガタ ホテル 大阪心斎橋 シリーズ byマリオット | 大阪市中央区南船場 | 2026年4月1日 | 256室 | 既存ホテル(旧ビスポークホテル心斎橋)のブランド転換。ブラックストーンとの契約 |
| シティエクスプレス by マリオット(米国) | シティエクスプレス by マリオット大阪新今宮 | 大阪市西成区萩之茶屋 | 2026年5月7日 | 100室 | 既存ホテル(旧FP HOTELS難波南)のブランド転換。フランチャイズ契約で、運営は新今宮ホスピタリティ合同会社 |
| 同上 | シティエクスプレス by マリオット大阪難波南 | 大阪市西成区花園北 | 2026年5月7日 | 143室 | 既存ホテル(旧ホテルブルーメン花園北)のブランド転換。契約・運営は同上 |
| デュシット・コレクション(タイ) | WE Hotel Toya – Dusit Collection | 北海道虻田郡洞爺湖町 | 2026年7月1日 | 58室 | 既存ホテル(WE Hotel Toya)のブランド転換 |
| 合計 | 5ブランド・6軒 | 857室 |
出典:各社公式リリース・報道(末尾「参考資料・出典一覧」参照)よりホテルバンク編集部作成。客室数は各社公表値
6軒のうち、既存建物をそのまま新ブランドに切り替えた案件が4軒(シリーズ byマリオット、デュシット・コレクション、シティエクスプレス2軒)ある。シティエクスプレスはマリオットのフランチャイズで、アジア太平洋地域(中華圏を除く)への初進出を大阪で2軒同時に果たした。価格帯も、2名1室で20万円を超えるウルトララグジュアリーから1万円未満のミッドスケールまで幅広い。「外資の初上陸=高級ホテル」という図式は、2026年に限って言えば半分しか当てはまらない。
なお、2027年開業予定として公表されている大型案件については、本稿執筆時点(2026年9月)で、ブランドとして日本初進出と公式に発表されたものは確認できなかった。すでに国内に拠点を持つブランドの2軒目以降が中心である。公表が出た段階で追記したい。
新ブランドが入った5市区町の推定成約ADR
次に、新ブランドが入った市区町村の標準的な単価水準を押さえておく。以下は各市区町の推定成約ADR(エリア中央値)を、2026年6〜8月と前年同期の3ヶ月平均で比べたものだ。
| 市区町 | 2025年6〜8月 | 2026年6〜8月 | 前年同期比 | 対象施設数(N) |
|---|---|---|---|---|
| 京都市東山区 | ¥19,992 | ¥17,886 | -10.5% | 46〜51 |
| 東京都港区 | ¥15,592 | ¥14,675 | -5.9% | 131〜133 |
| 大阪市中央区 | ¥15,033 | ¥9,791 | -34.9% | 193〜194 |
| 大阪市西成区 | ¥4,250 | ¥4,589 | +8.0% | 31〜32 |
| 北海道洞爺湖町 | ¥14,746 | ¥14,816 | +0.5% | 15 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定成約ADR(税抜相当)の月次エリア中央値を3ヶ月単純平均。Nは月ごとの対象施設数
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
大阪市中央区の−34.9%は、前年同期が大阪・関西万博の会期中で比較の基準が高いことの反映と読むのが自然だ。港区・東山区も前年を下回ったが、水準そのものは東山区が約1万7,900円、港区が約1万4,700円と5市区町の中で高い。一方、西成区は約4,600円と低く、簡易宿所型の低価格帯施設が多い市場構造がそのまま表れている。洞爺湖町はN=15と対象が少なく、ほぼ横ばいだった。
つまり、新ブランドが選んだ立地は「単価の高い観光中心地」と「単価の低いゲートウェイ周辺」に分かれている。どちらに入ったかで、既存供給との関係はまったく違ってくる。
既存供給のどこに入ったか — 1km圏の価格帯構成
ここからが本題である。各施設の周辺で2026年6〜8月に販売が確認できた既存施設を集め、客室数ベースで価格帯の分布を描いた。新ブランド施設の掲載価格(最安プラン水準)が、この分布のどこに位置するかを見る。
| エリア(新ブランド) | 既存競合 | 既存客室数 | 既存の中央値 | 新ブランド | 新ブランドより安い既存客室の割合 | 新ブランドの価格帯 |
|---|---|---|---|---|---|---|
| 京都・宮川町(カペラ京都) | 392施設 | 8,668室 | ¥26,700 | ¥214,200 | 100.0% | 20万円〜 |
| 東京・赤坂(1 Hotel Tokyo) | 59施設 | 10,302室 | ¥13,300 | ¥99,700 | 94.5% | 5〜10万円 |
| 大阪・心斎橋(スガタ ホテル) | 170施設 | 21,867室 | ¥8,900 | ¥9,600 | 60.5% | 5千〜1万円 |
| 大阪・新今宮/花園町(シティエクスプレス) | 96施設 | 5,824室 | ¥7,500 | ¥8,300 | 68.7% | 5千〜1万円 |
| 北海道・洞爺湖(デュシット・コレクション) | 46施設 | 1,819室 | ¥30,800 | ¥49,300 | 84.6% | 3〜5万円 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。価格はいずれも掲載価格(最安プラン水準・2名1室・税込、2026年6〜8月平均)。シティエクスプレスは新今宮(100室)の値、難波南(143室)は¥7,800。洞爺湖は半径10km、その他は半径1km。客室数は当社集計値
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。既存競合の客室数を掲載価格帯別に積み上げ、各エリア100%に正規化
結果は明確に二つに分かれた。カペラ京都と1 Hotel Tokyoは既存客室の9割以上を下に置く「上に積む」型で、洞爺湖のデュシット・コレクションもこれに近い。対照的に、大阪の2ブランドは既存客室のちょうど真ん中あたり、最も客室が集中する5千〜1万円帯に入った「厚い層に入る」型である。以下、エリアごとに見ていく。
京都・宮川町:カペラ京都は既存の価格帯の上に新しい層をつくった
カペラ京都の半径1km圏には、2026年6〜8月に販売が確認できた既存施設が392施設・8,668室ある。祇園・河原町・清水五条を含むこの圏域の既存客室は、掲載価格5千〜1.5万円帯に過半が集まり、既存施設の中央値は¥26,700だ。
カペラ京都の掲載価格(最安プラン水準)は6〜8月平均で¥214,200と、圏内でこれを上回るのは1室貸しの1施設だけだった。100室以上の客室を持つ既存施設は27施設あるが、そのうち23施設は3万円未満の帯にあり、10万円を超えるのは1施設にとどまる。20万円以上の帯に客室を持つ既存施設は圏内に2施設・計10室しかない。つまりカペラ京都は既存の厚い層とは価格で重ならず、89室分の新しい最上位層を積み上げた格好になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。カペラ京都 半径1km圏の既存競合(N=392施設)の客室数を掲載価格帯別に集計
この構図では、既存ホテルと新ブランドが同じ顧客を価格で取り合う関係になりにくい。むしろ、宮川町の花街という立地に世界的なラグジュアリーブランドの顧客基盤が加わることで、エリア全体の認知と滞在目的が厚くなる効果の方が大きいと考えられる。カペラ京都の開業経緯と投資の考え方はカペラ京都の投資分析で詳しく取り上げている。
大阪ミナミ:マリオット2ブランドは最も厚い5千〜1万円帯へ
大阪の2ブランドは、正反対の入り方をしている。心斎橋のスガタ ホテル(シリーズ byマリオット)の半径1km圏には既存施設が170施設・21,867室あり、そのうち約6割(13,250室)が掲載価格5千〜1万円帯に集中している。スガタ ホテルの掲載価格は¥9,600で、まさにこの帯の中にある。既存客室のうちスガタ ホテルより安いのは60.5%で、中央よりやや上という位置取りだ。
新今宮・花園町のシティエクスプレス2軒も同様である。新今宮の半径1km圏には既存施設が96施設・5,824室あり、5千円未満と5千〜1万円の2帯で客室の8割強を占める。シティエクスプレス新今宮は¥8,300、難波南は¥7,800と、既存の中央値¥7,500をわずかに上回る水準に置かれた。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。スガタ ホテル半径1km圏(N=170施設)とシティエクスプレス大阪新今宮半径1km圏(N=96施設)の既存競合客室数を掲載価格帯別に集計
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。円の大きさは客室数、色は掲載価格帯(濃い青ほど高価格帯)。星印は新ブランド3軒
ここで注目したいのは、両ブランドとも「価格で上に抜ける」のではなく、既存の価格帯の中で世界的な会員プログラムと標準化された品質を持ち込むという戦略をとっている点だ。厚い層に入る以上、差別化の軸は価格ではなく、ブランドの送客力とサービス品質の分かりやすさになる。周辺の既存ホテルにとっては、同じ価格帯に「予約サイト上で比較されやすい新しい選択肢」が加わったことを意味し、客室タイプや朝食など価格以外の訴求を磨く機会にもなる。西成の2軒が南大阪の市場に与える影響はマリオット系2軒・大阪西成同時開業の分析でも検証している。
赤坂と洞爺湖:既存の上位層に加わる形
1 Hotel Tokyoの半径1km圏には既存施設が59施設・10,302室ある。既存の中央値は¥13,300で、1万〜1.5万円帯に客室の約4割(4,185室)が集まる。1 Hotel Tokyoの掲載価格は¥99,700と、既存客室の94.5%を下に置く。ただし京都と違い、同じ5万〜10万円帯にすでに1,733室、10万〜20万円帯にも569室の既存客室がある。赤坂・虎ノ門の上位層はすでに一定の厚みを持っており、1 Hotel Tokyoは「サステナブル・ラグジュアリー」という独自のコンセプトでその層に加わった形だ。
洞爺湖は半径10km圏で見た。既存施設は46施設・1,819室と小さな市場で、客室の半数強(994室)は2万〜3万円帯の温泉ホテルに集まる。WE Hotel Toya – Dusit Collectionの掲載価格は¥49,300で、既存客室の84.6%を下に置く。55室のレイクビュー客室すべてにヒノキの露天風呂付きバルコニーを備えるという商品特性が、この位置取りを支えている。アジア系ラグジュアリーブランドの日本での参入ルートについてはデュシット・コレクションの記事で整理した。
「初上陸」を投資家目線で読む — 既存オーナーの転換先が増える
ブランドの初上陸は、宿泊客にとっては新しいホテルの誕生だが、投資家やオーナーにとっては意味が少し違う。日本で使えるブランドの選択肢、つまり運営受託やフランチャイズの「新しい受け皿」が増えたということである。
| 類型 | 該当案件 | 既存オーナーにとっての意味 |
|---|---|---|
| 新築×運営受託型 | カペラ京都、1 Hotel Tokyo | 大型開発・再開発の最上位テナントとしての選択肢。デベロッパーが保有し、ブランド側が運営を担う |
| 既存ホテルのブランド転換型 | シリーズ byマリオット、デュシット・コレクション | 建物を活かしたまま、世界的な送客網と会員基盤に接続できる。取得後の価値向上策の選択肢になる |
| フランチャイズ型 | シティエクスプレス by マリオット(2軒とも既存ホテルからの転換) | 運営は国内事業者が担い、ブランドと予約網を借りる。ミッドスケール帯で使えるグローバルブランドが増えた |
出典:各社公式リリース・報道よりホテルバンク編集部作成
特に注目したいのは、シリーズ byマリオットとシティエクスプレスという2つのミッドスケール・ブランドが同じ年に日本へ入ってきたことだ。これまでグローバルブランドへの転換は、ある程度の単価が取れる上位クラスの施設に限られやすかった。1万円未満の価格帯でも使えるブランドが増えたことで、ビジネスホテル規模の既存施設にも転換という選択肢が現実味を帯びてきた。
転換の経済性については、札幌の事例で「既存ホテルを外資ブランドに転換した場合の1室あたり原価は新築の約7分の1」という試算を示した(既存ホテルの外資ブランド転換、1室原価は新築の7分の1)。建設費が高止まりするなかで、新築よりも既存ストックの転換で新ブランドが入ってくる流れは、今後も続く可能性が高い。
2026年の新規開業1,612施設の中の6軒 — 供給の二極化
最後に、この6軒を2026年の新規開業全体の中に置いてみる。メトロエンジンリサーチが把握する範囲で、主要OTA等への掲載から開業日を確認できた2026年開業(予定を含む)の施設は1,612施設・計39,699室(客室数判明分)あった。平均は24.8室だが、中央値はわずか2室で、施設数の約半分(777施設)を貸別荘が占める。
| 客室規模 | 施設数 | 施設数の構成比 | 客室数 | 客室数の構成比 |
|---|---|---|---|---|
| 1〜2室 | 861 | 53.8% | 924 | 2.3% |
| 3〜9室 | 268 | 16.7% | 1,465 | 3.7% |
| 10〜29室 | 183 | 11.4% | 3,071 | 7.7% |
| 30〜99室 | 157 | 9.8% | 8,443 | 21.3% |
| 100〜199室 | 71 | 4.4% | 10,170 | 25.6% |
| 200室以上 | 61 | 3.8% | 15,626 | 39.4% |
| 合計 | 1,601 | 100% | 39,699 | 100% |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,601施設。客室数不明の11施設を除く)
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,601施設)
施設数では1〜2室の小規模施設が53.8%を占める一方、客室数では100室以上の132施設(8.2%)が65.0%を供給している。新規供給は「ごく小さな貸別荘・1棟貸し」と「100室を超える大型ホテル」に割れており、今回の初上陸ブランド6軒(857室)はその大型側のさらに一部にすぎない。6軒の客室数は2026年開業の客室全体の約2%にとどまる。
それでも、この少数の案件が市場に与える意味は小さくない。京都・赤坂では価格の上限を押し上げ、大阪では最も厚い価格帯にグローバルブランドの標準を持ち込んだ。供給の大半を占める小規模施設が「量」を担い、少数の大型ブランド案件が「価格帯の構造」を変える——2026年の新規供給はそうした役割分担として描ける。
先の供給にも触れておく。国土交通省「建築物動態統計調査」の確認申請ベースでは、今回の5市区町のうち京都市東山区で53室、大阪市中央区で117室の宿泊施設が2028年の竣工予定となっている。※調査時点での確認申請ベース。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照されたい。
よくある質問
Q. 2026年に日本へ初上陸したホテルブランドは?
A. 各社の公式発表で確認できた範囲では、カペラ ホテルズ&リゾーツ(カペラ京都・89室)、1 Hotels(1 Hotel Tokyo・211室)、シリーズ byマリオット(スガタ ホテル 大阪心斎橋・256室)、シティエクスプレス by マリオット(大阪新今宮100室・大阪難波南143室)、デュシット・コレクション(WE Hotel Toya・58室)の5ブランド・6軒・計857室です。
Q. 初上陸ブランドは既存ホテルと価格で競合しますか?
A. 立地によって異なります。カペラ京都と1 Hotel Tokyoは周辺1km圏の既存客室の9割以上より高い価格帯にあり、直接の価格競合は限定的です。一方、大阪のシリーズ byマリオットとシティエクスプレスは、周辺で最も客室が多い5千〜1万円帯(掲載価格)に入っています。
Q. 既存ホテルのオーナーにとって、新ブランドの上陸にはどんな意味がありますか?
A. ブランド転換やフランチャイズ加盟の選択肢が増えることを意味します。2026年は既存ホテルの転換で開業した案件が4軒あり、ミッドスケール帯で使えるグローバルブランドも2つ加わりました。
まとめ
2026年に日本へ初上陸したホテルブランドは、確認できた範囲で5ブランド・6軒・857室だった。周辺の既存供給との関係で見ると、カペラ京都と1 Hotel Tokyo、デュシット・コレクションは既存の価格帯の上に層を積む型、シリーズ byマリオットとシティエクスプレスは最も厚い5千〜1万円帯に入る型と、はっきり二つに分かれる。前者は市場の上限を押し上げ、後者はミッドスケールにグローバルブランドの選択肢を加えた。
2026年の新規開業1,612施設のうち100室以上は8.2%にすぎないが、客室の65.0%を供給している。初上陸ブランドはその大型側のごく一部であり、量ではなく「価格帯の構造」と「オーナーの選択肢」を変える存在として捉えるのが適切だろう。既存ホテルにとっては、同じ価格帯に比較対象が増える局面であると同時に、自らの転換先の選択肢が広がる局面でもある。
集計方法と注記:初上陸ブランドの一覧は各社の公式リリースおよびそれを報じた報道で確認できたもののみを掲載しており、全数を網羅したものではありません。価格帯の比較は、メトロエンジンリサーチが主要OTA等に掲載されている範囲で把握した掲載価格(最安プラン水準・2名1室・税込)の2026年6〜8月平均で、調査時点の値です。新規開業施設数は主要OTA等への掲載から開業日を確認できたもので、OTA掲載は開業の数ヶ月前から出るため、2026年後半の月は今後の掲載で増加する可能性があります。市区町別の推定成約ADRはエリアの標準的な施設の水準を示す推定値であり、個別施設の実際の成約価格とは異なります。
あわせて読みたい
- 既存ホテルの外資ブランド転換、1室原価は新築の7分の1 — 札幌15施設の実測ADR
- 新規開業ホテル2026 都市別一覧
- 新規開業ホテルの単価、初月から市場の1.16倍|2025年137施設・12ヶ月実測
- 2026年開業ホテルで読み解く最適規模戦略|30室高ADRと300室規模効率の二極化
- カペラ京都3/22開業×宮川町花街ラグジュアリー
参考資料・出典一覧
■ データソース
初上陸ブランドの一覧・開業日・客室数・開業形態は各社公式リリースおよびそれを報じた報道。市区町別の推定成約ADR、周辺既存施設の掲載価格(最安プラン水準)と客室数、2026年の新規開業施設数はメトロエンジンリサーチが主要OTA等への掲載で把握した範囲の集計。2028年竣工予定の客室数は国土交通省「建築物動態統計調査」の確認申請ベース。
■ 試算前提
価格帯の位置づけは掲載価格(最安プラン水準・2名1室・税込)の2026年6〜8月3ヶ月平均で比較。既存競合は新ブランド施設から半径1km(洞爺湖のみ10km)圏内で同期間に2ヶ月以上販売が確認できた施設とし、新ブランド施設自身とシティエクスプレス2軒(リブランド前の旧館名での掲載を含む)を除外。「新ブランドより安い既存客室の割合」は客室数ベース。推定成約ADRは月次エリア中央値の3ヶ月単純平均。
■ 限界・留意点
初上陸ブランドは確認できた案件のみで全数ではない。掲載価格はADR(成約単価)ではなく、旅館等では食事付きプランが最安となる場合がある。新規開業施設数はOTA掲載ベースのため2026年後半の月は今後増える可能性があり、客室数不明の11施設は規模別集計から除外。確認申請ベースの竣工予定は確定パイプラインの下限値。
- NTT都市開発「日本初進出『カペラ京都』3/22(日)開業」
- MT&SHホテルマネジメント「日本初進出 米国発サステナブルラグジュアリーホテル『1 Hotel Tokyo』が2026年3月上旬に開業予定」(PR TIMES、2026年1月26日)
- 観光経済新聞「自然との共生を掲げる『1 Hotel Tokyo』が赤坂に誕生」
- マリオット・インターナショナル「日本における『Series by Marriott』初進出に向け契約を締結」(PR TIMES、2026年2月24日)
- トラベル Watch「『シリーズ byマリオット』日本初進出。『スガタ ホテル 大阪心斎橋』4月開業、既存ホテルをリブランド」
- マリオット・インターナショナル「『シティエクスプレス by マリオット』大阪に2軒を開業、アジア太平洋地域に初進出」(PR TIMES)
- トラベル Watch「大阪に2軒の『シティエクスプレス by マリオット』開業。新今宮駅の100室と花園町駅の143室」
- マイナビニュース「大阪西成に日本初進出ホテル『シティエクスプレス by マリオット』2軒誕生」
- トラベルボイス「タイの高級ホテル『デュシット』が日本初上陸、北海道・洞爺湖で開業」(2026年7月1日)
- トラベルボイス「2026年、ラグジュアリーホテルはどこへ向かうのか?」
- 国土交通省「建築物動態統計調査」
- 観光庁「宿泊旅行統計調査」
- メトロエンジンリサーチ — 掲載価格・推定成約ADR(市区町村別)、新規開業施設(OTA掲載確認ベース)