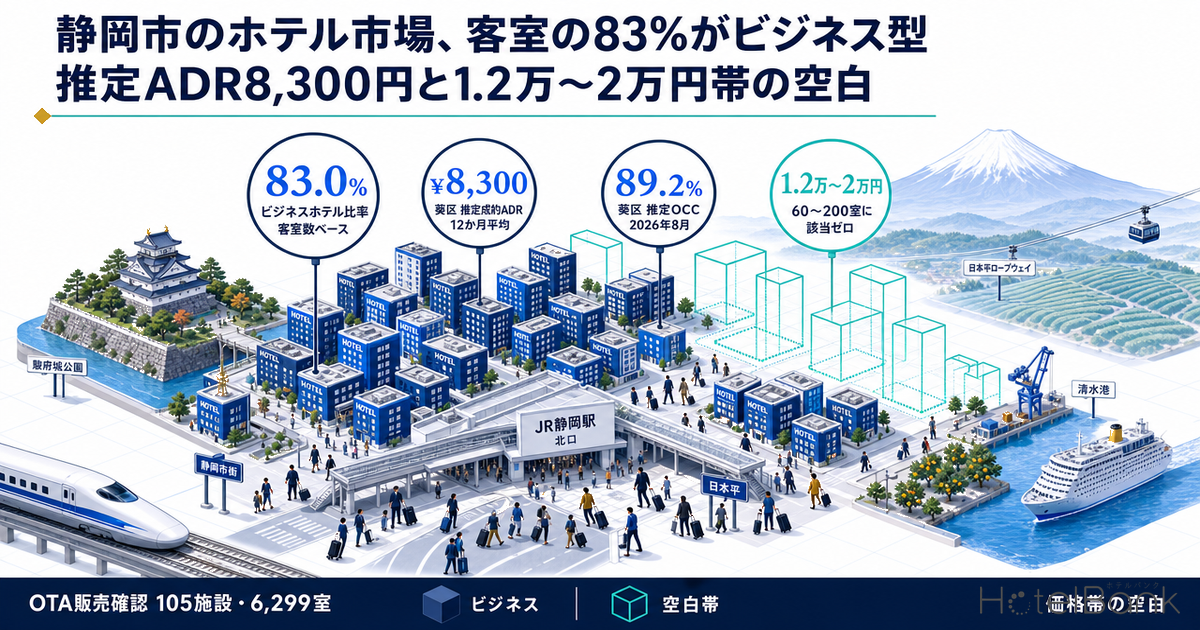
静岡市(葵区・駿河区・清水区)のホテル市場は、OTA等で販売が確認できる105施設・6,299室のうち、ビジネスホテルが5,226室(83.0%)を占める。推定成約ADRは直近12か月(2025年9月〜2026年8月)の平均で葵区8,300円・駿河区7,400円・清水区7,500円と、県内の沼津市(8,600円)と並ぶ水準にある。本稿では、需給・地価・既存ストックの築年・価格帯ポジショニング・開発採算の5つの軸で、静岡市のどの価格帯に空白があり、その空白を埋める投資がどの条件で成り立つのかを定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。施設全体の実稼働率とは異なります。個別施設のOCCは算出していません。
- 掲載価格:2名1室利用時の1室あたり料金(税込)・全プラン平均。ADRとは別の指標です。
- LT(リードタイム):チェックイン日までの日数。本稿ではLT45〜LT1の観測のみを使用しています。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 静岡市3区でOTA販売が確認できる105施設・6,299室のうち、ビジネスホテルは45施設・5,226室(83.0%)。シティホテルは5施設・553室(8.8%)にとどまる。
- — 推定成約ADRの12か月平均(2025年9月〜2026年8月)は葵区約8,300円(前年同期比+5.4%)、駿河区約7,400円(+5.5%)、清水区約7,500円(−0.1%)。
- — 30室以上の46施設・5,713室のうち77.0%が1万円未満に集中し、「1.2万〜2万円×60〜200室」に該当する施設はゼロ。2万円以上×30〜120室も1施設のみ。
- — 2026年のシルバーウィーク5連休初日(9月19日)、静岡市のビジネスホテル22施設・2,436室のOTA在庫ベース稼働率はLT1で98.0%に達した。
- — 駅北口の商業地(地価公示74.3万円/㎡)で延床3,600㎡を新築する試算では、GOP利回りはビジネス型5.8%に対しアッパーミドル型4.1%。後者がビジネス型と並ぶには推定成約ADR約2.3万円(通年OCC75%の場合)が必要になる。
エグゼクティブサマリー — 静岡市は「駅前ビジネスホテルの都市」、上位価格帯に空白
結論から述べると、静岡市のホテル市場は「高い需要密度」と「価格帯の単層性」が同居している。葵区のOTA在庫ベース稼働率は2026年7月89.3%・8月89.2%と、同時期の静岡県全体(82.5%・87.4%)を上回る。一方で、30室以上の施設の客室の大半は推定成約ADR1万円未満の価格帯に集まり、1.2万〜2万円の中規模帯と2万円以上の都市型ハイグレード帯はほぼ空いている。
それでは、この空白は新規開発で埋めるべきものなのだろうか。本稿の開発試算では、建設費の高止まりにより新築のアッパーミドル型はビジネス型より利回りが1.7pt低い。つまり、空白帯は「需要がない」のではなく「新築では採算の届きにくい価格帯」と読むのが妥当であり、既存ストックの改修・リポジショニングが現実的な入口になると考えられる。以下、その根拠を順に示す。
市場動向 — 県の外国人延べ宿泊は+18.2%、静岡市の単価は葵区・駿河区が5%台の伸び
マクロ環境から確認する。観光庁「宿泊旅行統計調査」の2025年年間値(確定値、2026年7月6日公表)によると、静岡県の客室稼働率は全体56.0%、ビジネスホテル72.6%、シティホテル68.3%であった。延べ宿泊者数は2,240.7万人泊(前年比−2.6%)と減少した一方、外国人延べ宿泊者数は222.9万人泊と前年比+18.2%伸びている。インバウンドの伸びが国内需要の一服を補う構図である。
静岡市固有の要素としては、清水港のクルーズ需要が挙げられる。報道によれば2025年の清水港のクルーズ船寄港は105回と過去最多を更新し、その9割以上が外国船であった。寄港は日帰り滞在が中心であるものの、乗船・下船を伴う発着クルーズや前後泊は清水区の宿泊需要の下支えになり得る。主要港の寄港回数と周辺の客室の受け皿については、クルーズ寄港と主要10港の宿泊受け皿の分析も参考になる。
推定成約ADRを12か月平均で見ると、葵区は約8,300円で前年同期(約7,900円)から+5.4%、駿河区は約7,400円(前年約7,000円)で+5.5%と、いずれも静岡県のビジネスホテル平均(約7,000円、前年比+1.3%、N=216〜222施設)を上回るペースで伸びた。清水区は約7,500円と前年並み(−0.1%)である。県東部の沼津市(約8,600円、+1.3%)と三島市(約8,000円、+0.4%)と比べても、葵区・駿河区の伸び率が際立つ。沼津市の単価を駅前の業務帯と観光帯に分けて読む視点は、静岡県東部4市のホテル単価と投資の空白価格帯で詳しく分析している。
葵区の月次推移では、2026年8月が約9,100円と前年同月(約8,500円)比+7.5%で、8月としては直近2年間で最も高い水準となった(月次の最高は2026年5月の約9,500円)。5月(GW)と8月(お盆)が年2回の山を形成し、6月が谷になる季節性は2年間で変わっていない。しかしながら、谷の水準も底上げされつつあり、2026年1月は約8,300円と前年同月比+9.6%であった。閑散月の単価が上がっている点は、平日のビジネス需要が価格を支えていることを示唆する。
需給 — 葵区の推定OCCは2026年8月89.2%、県平均を1.8pt上回る
OTA販売在庫に基づく推定OCCを月次で比較する。当社の在庫推移データは2026年5月7日以降のチェックイン日から十分な観測期間が蓄積されているため、ここでは2026年5〜8月を対象とする。区単位で集計対象が十分に確保できる葵区と、比較対象の静岡県全体・沼津市を並べた。
| エリア・区分 | 5月 | 6月 | 7月 | 8月 | 対象施設/客室(8月) |
|---|---|---|---|---|---|
| 静岡県 全施設 | 82.2% | 77.6% | 82.5% | 87.4% | 711施設/29,451室 |
| 静岡県 ビジネスホテル | 84.9% | 80.1% | 84.7% | 86.8% | 109施設/11,700室 |
| 葵区 全施設 | — | 85.4% | 89.3% | 89.2% | 28施設/2,315室 |
| 葵区 ビジネスホテル | — | 86.0% | 89.5% | 89.8% | 15施設/2,015室 |
| 駿河区 全施設 | — | 75.2% | 81.8% | 80.0% | 11施設/596室 |
| 沼津市 全施設 | — | 74.4% | 83.1% | 85.0% | 20施設/1,288室 |
2026年8月の葵区の推定OCCは89.2%(28施設/2,315室)で、静岡県全体(87.4%、711施設/29,451室)を1.8pt上回った。7月は差がさらに大きく、葵区89.3%に対し県全体82.5%と6.8ptの開きがある。観光地を多く抱える県全体が夏休みの行楽需要で8月に追い上げる一方、葵区は7月時点ですでに9割近い水準に達しており、季節に左右されにくい平日需要の厚さがうかがえる。なお駿河区(2026年8月80.0%)は集計対象が11施設と少ないため、傾向の参考値として扱いたい。
2026年シルバーウィーク実績 — 5連休初日はLT1で98.0%、掲載価格は通常土曜の約1.8倍
2026年は9月19日(土)から23日(水・秋分の日)までが5連休となった。9月19日は第20回アジア競技大会(愛知・名古屋、9月19日〜10月4日)の開幕日とも重なる。チェックイン日を過ぎて結果が確定した直近の土曜・水曜と比較し、静岡市のビジネスホテルの在庫消化を見る。
葵区のビジネスホテル16施設(2,122室)で比べると、5連休初日の2026年9月19日はLT45の時点で推定OCC72.0%と、1週前の土曜(9月12日、63.7%)より8.3pt先行していた。LT14では92.0%に達し、9月12日の同時点(76.4%)を15.6pt上回る。さらにLT7では96.2%、LT1では98.5%とほぼ売り切りの水準で推移した。平日の9月16日(水)はLT45で58.3%と出足こそ遅いものの、LT1で95.7%まで伸びており、出張需要の直前予約が厚いことが読み取れる。
価格面では、同じ16施設の掲載価格(全プラン平均・税込)がLT7時点で9月19日は約30,000円、9月12日は約16,600円、9月16日は約10,000円であった。連休初日の掲載価格は通常土曜の約1.8倍に設定されており、需要の先行を価格に反映させる運用が広がっていることが確認できる。
| チェックイン日 | 対象施設 | 客室 | LT14 | LT7 | LT1 |
|---|---|---|---|---|---|
| 9月5日(土) | 24 | 3,043 | 65.7% | 69.6% | 78.0% |
| 9月9日(水) | 25 | 2,715 | 60.0% | 67.5% | 81.8% |
| 9月12日(土) | 24 | 2,845 | 70.8% | 76.4% | 89.2% |
| 9月16日(水) | 22 | 2,392 | 65.3% | 74.3% | 92.6% |
| 9月19日(土)連休初日 | 22 | 2,436 | 86.5% | 94.0% | 98.0% |
| 9月20日(日) | 22 | 2,594 | 90.9% | 99.4% | 92.7% |
| 9月21日(月・敬老の日) | 25 | 3,057 | 86.9% | 96.8% | 92.6% |
| 9月22日(火・国民の休日) | 25 | 3,074 | 73.3% | 78.5% | 87.1% |
静岡市3区全体で見ても、連休の前半3日間(9月19〜21日)はLT7で94.0〜99.4%に到達した。9月20日と21日はLT7からLT1にかけて推定OCCが4〜7pt下がっており、直前期にキャンセル等で在庫が戻ったと推定される。一方、連休4日目の9月22日はLT1で87.1%と、平日の9月16日(92.6%)を下回った。連休後半の夜は出張需要が入りにくく、行楽需要も帰路につくため、終盤の在庫をどう埋めるかは静岡市のホテルにとって収益機会の一つといえる。同じ連休の県内の旅館・リゾートホテルの在庫消化は、静岡の旅館・リゾートホテルのシルバーウィーク分析が掘り下げている。
エリア分析・立地評価 — 駅北口の商業地は鷹匠+11.4%・伝馬町+9.9%と上昇が加速
立地面では、静岡駅と清水駅の2つの拠点で性格が大きく異なる。総務省・経済産業省「経済センサス-活動調査(2021年)」によると、静岡駅から半径1kmには事業所6,075・従業者69,069人が集まり、オフィス系比率は24.4%である。清水駅半径1kmは事業所1,470・従業者10,248人(オフィス系比率14.7%)で、就業集積は静岡駅圏の約7分の1にとどまる。静岡駅圏のビジネスホテルが平日にも高い稼働を維持する背景には、県庁所在地としての行政・金融・商業機能の集積がある。
| 葵区(20地点) | 38.7万円/㎡・+2.26% |
| 駿河区(8地点) | 29.2万円/㎡・+1.30% |
| 清水区(9地点) | 10.5万円/㎡・+0.16% |
地価の面でも中心部の上昇が鮮明である。令和8年地価公示(基準日2026年1月1日)の静岡市の商業地は、標準地37地点の単純平均で前年比+1.54%上昇した。区別では葵区+2.26%、駿河区+1.30%に対し、清水区は+0.16%とほぼ横ばいである。個別地点では、呉服町2丁目が150万円/㎡(+2.0%)で最高価格を維持し、静岡駅北口に近い伝馬町は74.3万円/㎡(+9.9%)、鷹匠2丁目は49.0万円/㎡(+11.4%)と、駅北側の周縁部で上昇率が大きい。駅南口の南町は76.5万円/㎡(+2.0%)であった。
ホテル開発の観点では、地価上昇は土地取得費を押し上げる一方、中心部の不動産価値が上がっていること自体は既存ホテル資産の評価を支える要因でもある。駅北の上昇地点がホテルの集積地(伝馬町・鷹匠周辺)と重なる点は、既存ストックの改修投資を検討する際の追い風といえる。
競合動向・供給構造 — 105施設・6,299室の83%がビジネス型、30室以上の客室の58%は2009年以前の開業
| 区 | 施設数 | 客室数 | うちビジネス | うちシティ | うち旅館 | ビジネス比率(客室) |
|---|---|---|---|---|---|---|
| 葵区 | 48 | 3,097 | 23施設/2,718室 | 2施設/214室 | 14施設/130室 | 87.8% |
| 駿河区 | 31 | 1,602 | 11施設/1,079室 | 2施設/259室 | 4施設/44室 | 67.4% |
| 清水区 | 26 | 1,600 | 11施設/1,429室 | 1施設/80室 | 4施設/45室 | 89.3% |
| 3区計 | 105 | 6,299 | 45施設/5,226室 | 5施設/553室 | 22施設/219室 | 83.0% |
静岡市3区の供給は、ビジネスホテルが45施設・5,226室で客室の83.0%を占める。シティホテルは5施設・553室、旅館は22施設・219室と、いずれも小規模である。旅館は葵区の梅ヶ島・油山温泉などの山間部に点在する小規模施設が中心で、都市部の宿泊需要とは別の商圏を形成している。
30室以上の47施設・5,795室を開業時期別に見ると、2009年以前に開業した施設が32施設・3,341室(57.7%)を占める。2010〜2017年は4施設・609室にとどまり、2018年以降に9施設・1,687室(29.1%)が加わった。直近の新規供給は、いずれも静岡駅・清水駅至近の150〜300室級の宿泊特化型であり、全国チェーンの進出が駅前の客室供給を押し上げてきた。
| 開業 | 施設名 | 区 | 客室数 |
|---|---|---|---|
| 2018年11月 | 東横INN静岡駅南口 | 駿河区 | 232 |
| 2019年3月 | アパホテル〈静岡駅北〉 | 葵区 | 269 |
| 2019年3月 | 東横INN静岡清水駅前 | 清水区 | 246 |
| 2019年9月 | ホテルカプセルイン静岡 | 駿河区 | 62 |
| 2020年2月 | 東横INN静岡駅北口 | 葵区 | 155 |
| 2020年7月 | ホテルオーレイン | 葵区 | 305 |
| 2021年11月 | くれたけインプレミアム静岡アネックス | 葵区 | 196 |
| 2023年3月 | HOTELニューマスターチ | 葵区 | 36 |
| 2023年8月 | KOKO HOTEL 静岡 | 葵区 | 186 |
既存ストックの側でも動きがある。静岡駅北口から徒歩3分の静鉄ホテルプレジオ 静岡駅北(107室)は、2026年5月18日から全館改修工事に着手し、2026年12月10日から2027年3月4日まで全館休業したうえで、2027年3月5日から全室禁煙の新客室で営業を再開する予定である。築年の進んだ駅前ストックが改修で商品力を高める事例として注目される。
上場REITの保有物件では、インヴィンシブル投資法人(8963)が清水駅前のホテルマイステイズ清水(152室、2015年7月取得、取得価格2,198百万円)を保有する。同投資法人の開示によると、2026年7月の同ホテルの実績はOCC84.1%・ADR約8,100円・RevPAR約6,800円であった。当社の同月の推定成約ADR(約7,500円)とは約7%の差で、推定値の水準感を裏づける参照点になる。
ポジショニング分析 — 「1.2万〜2万円×60〜200室」に該当施設ゼロ
OTA販売が確認できる施設のうち、12か月の推定成約ADRが算出できる71施設を、客室数と単価の2軸にプロットした。個別施設名は表示せず、業態別に色分けしている。
30室以上の46施設・5,713室を価格帯別に分けると、推定成約ADR8,000円未満が31施設・3,163室(55.4%)、8,000〜1万円が9施設・1,237室(21.7%)で、1万円未満に客室の77.0%が集中する。1万〜1.2万円は3施設・678室、1.2万〜2万円は2施設・555室(いずれも200室超の大型施設)、2万円以上は1施設・80室のみであった。つまり、「1.2万〜2万円×60〜200室」の中規模アッパーミドル帯には該当施設が存在しない。2万円以上の価格帯も、日本平の丘陵に立つ1施設を除けば、梅ヶ島などの山間部や三保の小規模旅館に限られる。
密集埋まっている領域
10,000円未満 × 30〜310室
駅前の宿泊特化型40施設・4,400室が集中。新規参入は立地と商品での差別化が前提になる。
WS①中規模アッパーミドル
12,000〜20,000円 × 60〜200室
該当施設ゼロ。ラウンジ・大浴場・朝食で滞在価値を上げた駅近の都市型ホテル像。
WS②都市型ハイグレード
20,000円以上 × 30〜120室
中心市街地には該当施設がない。会食・MICE・富士山眺望と組み合わせた小規模高単価型。
ただし、空白の存在がそのまま需要の存在を意味するわけではない。静岡市の高い稼働は主に平日の出張需要と週末の広域行楽需要に支えられており、1泊1.2万円以上を支払う層の厚さは、東京・名古屋から新幹線で約1時間という近さによって日帰り化しやすい面もある。そこで次章では、この空白帯を新築で埋める場合の採算を試算する。
開発シナリオ試算 — 駅北口・延床3,600㎡で4業態を比較
静岡駅北口の商業地を想定し、敷地600㎡・延床3,600㎡(容積率600%相当と仮定)で4つの業態を比較した。土地価格は令和8年地価公示の伝馬町の標準地(74.3万円/㎡)を参照し、4.46億円とした。建設費は国土交通省の建築着工統計に基づく2025年のS造坪単価240.5万円を基準に、業態の仕様差を加味して設定している。
| 項目 | A. ビジネス標準 | B. 上位ビジネス | C. アッパーミドル(WS①) | D. ハイエンド(WS②) |
|---|---|---|---|---|
| 1室面積/客室部分比率 | 18㎡/68% | 20㎡/62% | 28㎡/60% | 40㎡/55% |
| 客室数 | 136室 | 111室 | 77室 | 49室 |
| 推定成約ADR前提 | ¥8,800 | ¥10,500 | ¥16,000 | ¥28,000 |
| OCC前提 | 82% | 82% | 75% | 65% |
| RevPAR | ¥7,216 | ¥8,610 | ¥12,000 | ¥18,200 |
| 総売上(料飲等含む) | 3.58億円 | 3.66億円 | 4.05億円 | 4.72億円 |
| GOP率/GOP | 50%/1.79億円 | 45%/1.65億円 | 35%/1.42億円 | 25%/1.18億円 |
| 建設坪単価 | 240.5万円 | 250万円 | 280万円 | 330万円 |
| 建設費 | 26.2億円 | 27.2億円 | 30.5億円 | 35.9億円 |
| 総投資額(土地込み) | 30.6億円 | 31.7億円 | 34.9億円 | 40.4億円 |
| GOP利回り(2025年単価ベース) | 5.8% | 5.2% | 4.1% | 2.9% |
| 単純回収年数 | 17.1年 | 19.2年 | 24.7年 | 34.2年 |
| 建設費(インフレ織込み後) | 30.3億円 | 31.5億円 | 35.2億円 | 41.5億円 |
| 総投資額(インフレ織込み後) | 34.7億円 | 35.9億円 | 39.7億円 | 46.0億円 |
| GOP利回り(インフレ織込み後) | 5.2% | 4.6% | 3.6% | 2.6% |
| 単純回収年数(インフレ織込み後) | 19.4年 | 21.8年 | 28.0年 | 39.0年 |
ADR前提は、ポジショニング分析で確認した実在の価格帯から置いている。Aは2019年以降に開業した駅前の宿泊特化型の上位水準(推定成約ADR8,600〜8,800円前後)、Bは1万〜1.3万円帯の既存施設の実績レンジ、C・Dはそれぞれ空白帯の中位に置いた。GOP率は、インヴィンシブル投資法人が開示するMHM運営ホテルのGOP率(38.9%、2024年12月期)と、宿泊特化型50〜60%・フルサービス10〜30%という業界目安の間で、業態ごとに保守側の値を採用した。
インフレ織込み後の行は、2029年開業を想定し、建設期間の中間時点まで建設費が年5%前後(Turner & Townsendの予測:2026年+5.3%、2027年+5.0%。2028年は+4.5%と仮定)上昇すると置いたケースである。建設費の上昇は新規参入の採算を押し下げる一方、裏を返せば新規供給を抑える効果を持ち、既存ホテルにとっては競争環境が緩やかに保たれるアップサイド要因にもなる。
感度分析と逆算 — アッパーミドル型がビジネス型と並ぶ推定成約ADRは約2.3万円
中間案であるB(上位ビジネス)について、ADRと稼働が下振れした場合のGOP利回りを確認する。
| 項目 | ベースケース | ADR −10% | OCC −5pt | 両方 |
|---|---|---|---|---|
| 総売上 | 3.66億円 | 3.30億円 | 3.44億円 | 3.10億円 |
| GOP | 1.65億円 | 1.48億円 | 1.55億円 | 1.39億円 |
| GOP利回り(2025年単価ベース) | 5.2% | 4.7% | 4.9% | 4.4% |
| GOP利回り(インフレ織込み後) | 4.6% | 4.1% | 4.3% | 3.9% |
逆算すると、C(アッパーミドル、77室・通年OCC75%・GOP率35%の試算前提)がA(ビジネス標準)と同じ5.8%のGOP利回りに届くには、推定成約ADR約23,100円が必要になる。これは葵区の12か月平均(約8,300円)の約2.8倍、現状で最も単価の高い駅前大型ホテルの水準(推定1.7万円前後)も上回る。空白帯は需要側の空白であると同時に、新築の採算上の空白でもあるといえる。
ADRとOCCを同時に動かした場合も確認しておく。下表はC(アッパーミドル・77室、総投資額34.9億円・GOP率35%で固定)のGOP利回り(2025年単価ベース)を、推定成約ADR6水準×通年OCC5水準で試算したものである。料飲等を含む総売上はRevPARに比例すると置いた。
| 推定成約ADR \ 通年OCC | 65% | 70% | 75% | 80% | 85% |
|---|---|---|---|---|---|
| ¥12,000 | 2.6% | 2.8% | 3.0% | 3.2% | 3.4% |
| ¥14,000 | 3.1% | 3.3% | 3.5% | 3.8% | 4.0% |
| ¥16,000 | 3.5% | 3.8% | 4.1% | 4.3% | 4.6% |
| ¥18,000 | 4.0% | 4.3% | 4.6% | 4.9% | 5.2% |
| ¥20,000 | 4.4% | 4.7% | 5.1% | 5.4% | 5.7% |
| ¥23,100 | 5.1% | 5.5% | 5.9% | 6.2% | 6.6% |
表からわかるとおり、Cがビジネス型の5.8%に並ぶ組み合わせは、推定成約ADR2万円なら通年OCC約87%以上、2.31万円ならOCC75%と、いずれも空白帯の上限付近の単価か、葵区全施設の2026年8月の推定OCC(89.2%)に近い稼働を通年で維持することが前提になる。
そのため、WS①の現実的な入口は既存ストックの取得・改修だと考えられる。土地・躯体を既存のまま活用できれば総投資額は新築の数分の一に抑えられ、1.2万〜1.6万円の単価帯でも採算を組み立てやすい。30室以上の客室の57.7%が2009年以前の開業であり、前述の駅北口の全館改修のように、築年の進んだ駅前ストックを滞在価値の高い商品へ組み替える余地は大きい。
投資判断サマリー・リスク評価
以上をまとめると、静岡市のホテル投資は「高稼働・単価上昇局面にあるビジネス型の保有・取得」と「既存ストック改修による上位価格帯への展開」の2本立てで考えるのが整合的である。新築で空白帯を狙う場合は、推定成約ADR2万円超を支える需要(MICE・会食・インバウンドの高単価層)の裏づけが前提になる。
| 区分 | 内容 | 見立て |
|---|---|---|
| 需要 | 高単価の宿泊需要が東京・名古屋からの日帰りに流れやすい | 中。上位価格帯は平日の出張需要だけでは支えにくく、週末・連休の広域需要の取り込みが鍵 |
| 供給 | 駅前の宿泊特化型の追加供給、改修休業明けの客室の再投入(2027年3月) | 低〜中。建設費の高止まりで大型の新規供給は限定的とみられる |
| 建設 | 建設費の年5%前後の上昇が続くシナリオ | 高。新築の利回りを0.3〜0.6pt押し下げる(試算上) |
| 制度 | 静岡県が宿泊税を含む観光財源の確保策を検討(2026年度中に方針を示す考え) | 中。導入時は税込価格の上昇分を価格設計に織り込む必要 |
| 地価 | 駅北の商業地で+10%前後の上昇地点 | 中。取得費は上がるが、既存資産の評価を支える方向にも働く |
よくある質問
Q. 静岡市のホテルの平均客室単価(ADR)はいくらですか?
A. 当社の推定成約ADRは、2025年9月〜2026年8月の12か月平均で葵区約8,300円(N=36〜38施設)、駿河区約7,400円(N=19〜20施設)、清水区約7,500円(N=17〜18施設)です。前年同期比では葵区+5.4%、駿河区+5.5%、清水区−0.1%でした。
Q. 静岡市のホテルの客室はどの業態が多いですか?
A. 2026年8月にOTA販売が確認できた105施設・6,299室のうち、ビジネスホテルが45施設・5,226室(83.0%)を占めます。シティホテルは5施設・553室です。
Q. 静岡市で供給が手薄な価格帯はどこですか?
A. 推定成約ADR1.2万〜2万円・60〜200室の中規模アッパーミドル帯に該当施設がなく、2万円以上・30〜120室の都市型ハイグレード帯も1施設のみです。
Q. 静岡駅周辺でホテルを新築した場合の利回りの目安は?
A. 駅北口・延床3,600㎡の試算では、GOP利回りはビジネス型5.8%、上位ビジネス型5.2%、アッパーミドル型4.1%、ハイエンド型2.9%です(2025年の建設単価ベース)。建設費上昇を織り込むと各0.3〜0.6pt低下します。
Q. 2026年のシルバーウィークに静岡市のホテルはどれくらい埋まりましたか?
A. 5連休初日の9月19日、静岡市3区のビジネスホテル22施設・2,436室のOTA在庫ベース推定OCCはLT7で94.0%、LT1で98.0%でした。
集計方法と出典
■ データソース
ホテルの供給・推定成約ADR・推定OCC・ブッキングカーブは、メトロエンジンリサーチが追跡するうち稼働が確認できる約27,000施設の公開価格・在庫データから、静岡市葵区・駿河区・清水区の施設を抽出して集計した。供給は2026年8月のチェックイン日で10日以上の販売が確認できた施設を対象とする。推定OCCとブッキングカーブは主要予約サイト掲載ベースで、日別の施設別集計はOTA公開枠が総客室の30%以上の施設に限定した。上場ホテルREIT7法人(いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A))の保有物件を照合し、静岡市内の保有はインヴィンシブル投資法人の1物件であった。
■ 試算前提
開発シナリオは敷地600㎡・延床3,600㎡・土地単価74.3万円/㎡(令和8年地価公示・伝馬町の標準地)を置いた簡易試算である。建設単価はS造240.5万円/坪(2025年)を基準に業態別に加算し、インフレ織込み後は2029年開業を想定して建設費を1.155倍とした。GOP利回りはGOPを総投資額で割った値で、賃料・保険・固定資産税・FF&E積立等の控除前である。ADR×OCCの2軸感度では、GOP率と総投資額を固定し、料飲等を含む総売上がRevPARに比例すると置いた。
■ 限界・留意点
推定成約ADR・推定OCCはOTA上の公開情報に基づく推定値であり、各施設の実際の成約価格・稼働率とは異なる。区単位の推定OCCは対象施設数が少ない月を掲載していない。本稿で扱ったチェックイン日はすべて調査時点(2026年9月23日)までに到来済みで、将来日程の価格は用いていない。開発試算は簡易試算であり、実際の投資判断には個別敷地の法規制・事業計画に基づく詳細なフィージビリティ・スタディが必要である。
関連記事
- 静岡・伊豆熱海の10月三連休、旅館は土曜83.1%・祝日61.5% — ブッキングカーブ3定点で読む「谷」の埋め方
- 三重の5連休、中日は売り切り・最終夜9/23だけ旅館73.7% — 翌平日を下回る「連休最終夜」をどう埋めるか
- ホテルのリーシングとは|賃貸借・運営委託・FCの違いと収益構造をREIT開示52物件で解説
- 完売後に在庫が戻る宿は73.9% — お盆2026実測、戻りLTと直前期の値付け
- ホテル客室数ランキング2026|全国TOP30・沖縄TOP20と大箱が立つ4条件
- 静岡県東部4市のホテル単価 — 沼津¥7,290<三島¥8,216、投資の空白価格帯を探す
- ホテル単価が県都を上回る第2都市は5市 — 浜松+29%・松本+20%、16市の供給密度2026
- 静岡の旅館・リゾートホテル、シルバーウィークは「前半3日」で完売 — 9/23と10月初旬の週末をどう埋めるか
- 寄港3,117回は過去最多 — クルーズ客は港町に泊まっているか、主要10港の受け皿を数える
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 公開価格データ(静岡市3区105施設)、推定成約ADR、推定OCC、ブッキングカーブ分析
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査(2025年・年間値(確定値))」(2026年7月6日公表)
- 静岡市「地価情報(地価公示・地価調査)」令和8年地価公示 市内の公示価格表
- 静岡県「令和8年地価公示結果」
- 総務省・経済産業省「経済センサス-活動調査(2021)」
- 国土交通省「建築着工統計調査」
■ REIT・業界レポート
■ ニュース・プレスリリース
- 静鉄ホテルプレジオ 静岡駅北 公式サイト(改修工事・休業のお知らせ)
- 社説「清水港の客船増加 地域潤す仕掛け必要だ」(静岡新聞)
- 清水港客船誘致委員会「令和7年度入港予定」
- 静岡県 観光産業強化に向け宿泊税含め財源確保策を検討へ(NHKニュース)
- 静岡知事、26年度に宿泊税の検討委 財源確保の「有力な選択肢」(中日BIZナビ)
- 日本オリンピック委員会「愛知・名古屋アジア大会」