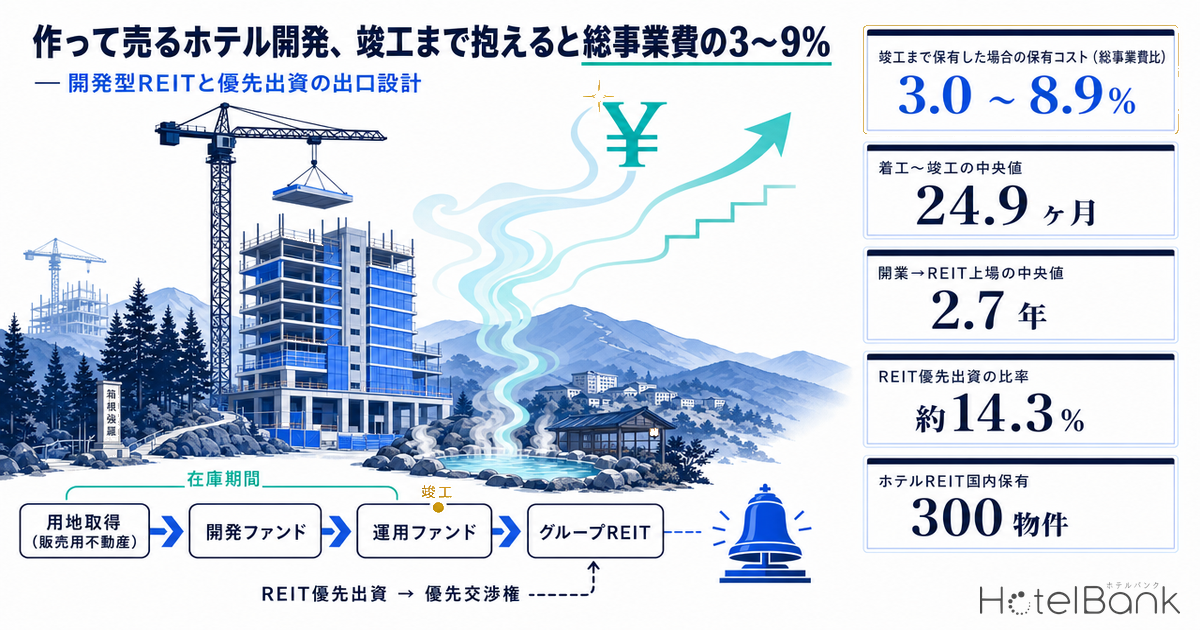
ホテル開発の資金は、誰が、どの段階で、いつまで抱えるのか。2026年の開示を並べると、二つの対照的な設計が見えてくる。一方は、開発事業者が用地を販売用不動産(棚卸資産)として取得し、開発ファンド・運用ファンドを経て、自らがスポンサーを務める上場REITまで出口を用意する型。もう一方は、総合型REITが開発用の特定目的会社(SPC)に優先出資し、竣工後の取得に向けた優先交渉権を得る型である。本稿では、この二つを「開発リスクの配分」「資金拘束期間」「出口の設計」という三つの軸で読み解き、100室級のモデルで竣工まで抱えた場合の保有コストをレンジで示す。
既刊との線引きを先に置く。2027-28年ホテル竣工26件、竣工前に買い手を決める契約の実務は、買い手側から見た契約実務(違約金・引渡条件)を扱った。開発と取得の利回り差を比べる記事は投資家の選択肢比較であり、建築主の類型を集計した記事は「誰が建てているか」の分布を扱っている。本稿の主語は売り手である開発事業者のバランスシート、すなわち用地から売却までの在庫期間と、その出口をグループ内に持つ設計である。
本記事における用語・指標の定義
- 販売用不動産:売却を目的として保有する不動産で、会計上は固定資産ではなく棚卸資産として計上される。本稿でいう「在庫期間」は、用地取得から外部(ファンド・REIT等)へ移すまでの期間を指す。
- 優先出資/優先交渉権:資産流動化法に基づく特定目的会社(TMK)が発行する出資証券のうち、配当・残余財産で優先する持分。優先交渉権は、竣工物件の売買契約について他者に先立って交渉できる権利で、取得義務は伴わない。
- 保有関係マスター:上場ホテルREIT 7法人の保有物件(取得日・取得価格・客室数)を各社IRから集計したメトロエンジンリサーチ&コンサルティングのデータ。2026年9月14日時点、登録302物件のうち国内300物件を集計対象とする。
- 着工〜竣工期間:国土交通省「建築物動態統計調査」の確認申請ベースの計画データで、着工(予定)日から竣工(予定)日までの月数。
- 保有コスト(本稿の試算):借入利息+固定資産税・都市計画税+管理費の現金支出ベース。自己資本の機会費用は含めない。
- データ出典:メトロエンジンリサーチ&コンサルティング、各社プレスリリース・適時開示、国土交通省
- — 用地を販売用不動産として回す型は、用地を開発ファンドへ早く移すほど自社の資金拘束が短くなる。霞ヶ関キャピタルは「土地を取得し、企画を行い、開発ファンドに移します。竣工後に運用ファンドに移し、最終的に長期運用型のREITへ組み入れます」と説明している(2026年4月3日 決算説明)。
- — REIT側から開発に入る型では、ユナイテッド・アーバン投資法人が箱根強羅の開発SPCの優先出資の約14.3%を引き受け、竣工後から2031年9月末日までの優先交渉権を得る。下振れは出資額が上限となる。
- — 出口を内製した結果として、霞ヶ関ホテルリート投資法人の15物件は、当社マスター上の開業から上場(2025年8月13日)まで中央値2.7年(0.7〜4.8年)で組み入れられている。
- — 100室モデルで竣工まで自社保有すると、期間は26.5〜49ヶ月、保有コストは¥0.87億〜¥4.26億(1室87万〜426万円)。用地段階で移せば¥1,100万〜¥6,200万に収まる。
二つの設計 — 開発事業者が出口を持つ型と、REITが開発に入る型
ホテル開発のバリューチェーンは、用地取得、企画・許認可、建設、開業・立ち上げ、安定稼働、長期保有という段階に分かれる。段階ごとに求められるリスク許容度と資本コストが違うため、誰がどの段階を担うかという「リスクの配分」がそのまま事業モデルの違いになる。2026年に公表された開示から、対照的な二つの型を整理しておく。
| 項目 | 開発事業者が出口を持つ型 | REITが開発SPCに出資する型 |
|---|---|---|
| 代表的な開示 | 霞ヶ関キャピタル「ホテル開発用地の取得2件に関するお知らせ」(2026年7月31日) | ユナイテッド・アーバン投資法人「国内資産の取得に関するお知らせ」(2026年9月4日) |
| 用地の持ち主 | 開発事業者(販売用不動産として取得) | 特定目的会社(2026年9月30日付で取得予定) |
| 開発期間中の資金 | 開発ファンドへ移管(同社説明) | シニアローン・メザニンローン・優先出資 |
| REITの関与 | スポンサーを務める上場REITへ最終的に組み入れ | 優先出資の約14.3%を引受け、優先交渉権を取得 |
| 出口の確度 | グループ内に受け皿を持つ | 権利であり取得義務はない。価格は売上実績等を勘案し協議 |
| 取引価格の開示 | 守秘義務契約により非公表 | 出資金額を開示(第1回166,500,000円・第2回77,300,000円) |
両者は対立する選択肢ではない。前者は開発事業者が自社の回転率を上げるために「出口を先に作る」設計であり、後者は長期保有者が「竣工物件の取得機会を早い段階で確保する」設計である。同じ対象、すなわち竣工後の安定稼働物件をめぐって、売り手側と買い手側からそれぞれ時間を前倒ししている点で、構造は相似形といえる。
販売用不動産として用地を回す — 2026年の開示から
霞ヶ関キャピタルは2026年7月31日、千葉県木更津市と東京都荒川区日暮里の2か所でホテル開発用地を取得したと公表した。開示文では、同社グループの多人数向けホテルブランドの開発用地として「販売用不動産として取得」したと明記し、取引先と取引価格は守秘義務契約により非公表、2026年8月期の連結業績への影響は軽微としている。同様の開示は2026年4月15日、6月30日(山梨県山中湖)にも出ており、用地の仕入れが四半期単位で継続していることが分かる。
この会計上の位置づけが本稿の出発点である。用地を固定資産ではなく棚卸資産として持つということは、保有そのものではなく売却によって収益を実現する前提に立つということだ。同社は2026年8月期第2四半期の決算説明で、事業の流れを「土地を取得し、企画を行い、開発ファンドに移します。竣工後に運用ファンドに移し、最終的に長期運用型のREITへ組み入れます」と説明し、「開発中または開業済みの案件はすべてオフバランス」であると述べている。貸借対照表では前期末比で販売用不動産が31億円、前払金が77億1,000万円増加したとも説明された(ログミーファイナンスの書き起こしによる)。
開業ペースについては、同じ説明会で「年間10棟という開業ペースで、2028年以降には50棟を超える予定です」と述べている。また上場REITについては「現在15物件、約492億円の資産規模」、REIT向けパイプラインは「53物件で事業規模は3,110億円」と示した。なお、開発用地を販売用不動産として売却する取引も過去に開示されている(2025年5月29日、東京都渋谷区のホテル開発用地)。用地の段階で外部に移すか、開発ファンドで竣工まで進めるかという選択肢を、案件ごとに持っていることになる。
こうした設計の要点は、自社のバランスシートに用地が載る期間を短くし、その分を次の用地取得に回すことにある。在庫期間が短いほど同じ自己資本で扱える案件数は増え、開業ペースを上げやすい。逆に、開発ファンドへの移管が遅れると、用地の資金コストと保有税が棚卸資産の上に積み上がっていく。後半の試算は、この「移すタイミング」の差を金額で示すためのものだ。
REITが開発に入る — 箱根強羅SPCの優先出資と優先交渉権
対極にあるのが、ユナイテッド・アーバン投資法人(8960)が2026年9月4日に公表した取得である。取得対象は土地や建物そのものではなく、箱根上強羅プロジェクト特定目的会社の優先出資証券だ。裏付けとなる不動産は「(仮)ノワ・バイ・リーガ 箱根強羅」で、開示によれば同SPCが2026年9月30日付で開発予定地を取得し、同年10月末からホテルの開発に着手、2028年9月竣工を予定している。計画は鉄筋コンクリート造地下1階地上4階建ほか、ホテル90室、土地9,359.78㎡、建物10,104.86㎡。すべての客室に露天風呂を備え、テラスを含め50㎡以上の客室で構成される。
運営は株式会社ロイヤルホテルが担う。開示では、SPCと同社の間で法的拘束力のある定期建物賃貸借予約契約を2026年9月7日付で締結する予定とされた。同社は同日、「ノワ・バイ・リーガ 箱根強羅」を2028年12月に開業すると発表している。投資法人側の開示スケジュールでは、2028年9月末日にホテルオペレーターによる営業開始、SPCにおける賃料発生は2029年1月を予定としている。
資本構成も開示されている。SPCの資産4,912.2百万円(主に開発予定地と現預金)に対し、シニアローン2,957.9百万円、メザニンローン116.7百万円、消費税ローン134.6百万円、優先出資1,703百万円、特定出資0.1百万円という想定値だ。ユナイテッド・アーバン投資法人の出資は第1回166.5百万円、第2回77.3百万円の計243.8百万円で、優先出資全体の約14.3%に当たる。SPCのアセット・マネージャーはクリアル株式会社が務め、プロジェクトマネジメント業務の受託者として丸紅都市開発株式会社が関与する。さらに、工事代金の支払いに向けて2027年9月末日と2028年8月末日に優先出資の追加発行が予定されている。
この設計で開発リスクがどう配分されているかは、開示の説明が明快である。投資法人は、建物が竣工しない等の開発リスクやテナントリスクによりSPCに下振れが生じた場合、出資の取得価格を上限として影響を受ける可能性がある。その一方で、許認可と建築確認済証の交付後に出資すること、施工者の完工能力、定期建物賃貸借予約契約の締結を理由に、開発の遅延・変更・中止リスクやテナントリスクは軽微と判断している。優先交渉権は、SPCが建物の引渡しを受けた日(2028年9月頃予定)から2031年9月末日まで付与され、売買価格はホテル営業の売上実績、金融・経済動向、資金調達条件を勘案して協議で決まる。
読み替えると、REITは約14.3%分の出資という限定的な金額で、竣工から最長3年間の稼働実績を見てから取得を判断できる選択肢を持つことになる。開発期間中の資金の大部分はシニアローンと他の優先出資者が担い、REITの資金拘束は小さい。同投資法人の開示によれば、2029年5月25日時点(予定)のポートフォリオでホテルは26物件・取得(予定)価格168,198百万円(23.5%)を占めており、ホテルの外部成長をこうした開発型の関与で補う位置づけと読める。
出口の内製化を保有関係マスターで確認する
出口をグループ内に持つ設計が、実際の保有構造にどう表れるかを、上場ホテルREIT 7法人の保有関係マスターで確認する。2026年9月14日時点で登録302物件のうち国内300物件、取得価格合計¥1,804,161百万円、客室52,337室が集計対象である。表は証券コード順に並べており、規模の序列を示すものではない。
| 投資法人(証券コード) | 国内物件数 | 取得価格合計 | 客室数 | 1室あたり取得価格(中央値) |
|---|---|---|---|---|
| 星野リゾート・リート投資法人(3287) | 71 | ¥233,906百万円 | 8,667 | 19.3百万円 |
| いちごホテルリート投資法人(3463) | 29 | ¥71,903百万円 | 4,418 | 13.8百万円 |
| 日本ホテル&レジデンシャル投資法人(3472) | 16 | ¥48,083百万円 | 1,991 | 26.5百万円 |
| 霞ヶ関ホテルリート投資法人(401A) | 15 | ¥49,210百万円 | 726 | 45.3百万円 |
| 森トラストリート投資法人(8961) | 6 | ¥142,217百万円 | 1,937 | 52.2百万円 |
| インヴィンシブル投資法人(8963) | 110 | ¥603,134百万円 | 19,260 | 23.3百万円 |
| ジャパン・ホテル・リート投資法人(8985) | 53 | ¥655,708百万円 | 15,338 | 25.8百万円 |
| 合計 | 300 | ¥1,804,161百万円 | 52,337 | — |
霞ヶ関ホテルリート投資法人は、2025年8月13日に東京証券取引所に上場した、霞ヶ関キャピタルをスポンサーとするホテル特化型REITである。保有関係マスター上は15物件・取得価格合計¥49,210百万円・726室で、1物件あたり平均48室、1室あたり取得価格の中央値は45.3百万円となる。取得価格合計を客室数で割った加重平均は67.8百万円で、中央値との差は石垣の121室・¥18,700百万円の1物件の寄与が大きい。多人数向けの広い客室を中心とする商品設計と、新しい取得時期がこの水準に表れている。他の6法人は取得時期が2010年代前半から分散しているため、1室単価の横比較は取得年次の違いを含む点に留意したい。
出口の内製化をより直接に示すのが、開業から組み入れまでの時間である。15物件の当社ホテルマスター上の開業日から上場日までを測ると、中央値は2.7年、最短0.7年(FAV LUX 鹿児島天文館)、最長4.8年(fav 飛騨高山)だった。開業後およそ1〜5年の間、運用ファンド等で稼働実績を積んだうえで、グループのREITに移る流れが数字で確認できる。
全体供給のどこにあるか — 新規開業と100室以上の計画
こうした「作って売る」案件が、ホテル供給全体のどこに位置するかも見ておく。メトロエンジンリサーチが把握する範囲で、OTA等の掲載確認ベースの新規開業は2024年1,979件(平均20室)、2025年1,751件(平均24室)、2026年1,560件(平均25室)だった。2026年はカテゴリ別に貸別荘759件、ビジネスホテル198件、ホステル114件、リゾートホテル93件と続き、件数の大半を小規模施設が占める。なお2026年の数値は、掲載が開業の数か月前から出る性質上、9月以降の月が今後の掲載で増える見込みである。
一方、国土交通省「建築物動態統計調査」の確認申請ベースで客室100室以上のホテル計画は63件・15,104室、客室数の中央値は200室だった。このうち竣工予定日が本稿執筆日(2026年9月16日)以降のものは29件・5,992室で、2027年に16件・3,685室、2028年に7件・1,375室が集中する。件数では新規開業全体のごく一部だが、客室数と投下資本の規模では存在感が大きい帯である。霞ヶ関ホテルリートの保有物件(平均48室)や箱根強羅(90室)は、この大型計画と小規模開業の間にある中規模帯に当たる。
資金拘束期間の試算に使うのが、左の着工〜竣工の月数である。主用途がホテルで着工日と竣工日の両方が登録されている36件の中央値は24.9ヶ月、四分位は19.5〜34.0ヶ月だった。箱根強羅の開示(2026年10月末着工、2028年9月竣工予定)は約23ヶ月で、この分布の中央付近に収まる。用地取得から着工までの企画・許認可期間はこの統計に含まれないため、試算では6〜12ヶ月を別に置く。自治体ごとの条例手続にかかる日数はホテル用地の条例手続は15〜60日で整理している。
資金拘束の試算 — 100室モデルで「在庫として何年寝るか」
ここからは、開発事業者が用地を販売用不動産として持つ場合に、どの段階で外部へ移すかによって保有コストがどれだけ変わるかを試算する。単一の断定値ではなく、前提をレンジで置いた低位・中位・高位の3ケースで示す。自己資本の機会費用を含めた用地の保有コストはホテル用地の保有コストで扱っているため、本稿では現金支出(借入利息・保有税・管理費)に限定する。
| 前提 | 低位 | 中位 | 高位 | 根拠 |
|---|---|---|---|---|
| 用地価格 | 8億円 | 11.5億円 | 15億円 | 仮定(立地により大きく変わる) |
| 延床面積(100室) | 3,500㎡ | 4,000㎡ | 4,500㎡ | 100室以上の計画の1室あたり延床中央値42.8㎡(N=41)を参考 |
| 建築単価 | 200万円/坪 | 220万円/坪 | 240万円/坪 | 2025年 建築着工統計ベース RC造202.6万円・S造240.5万円 |
| 建設費 | 21.2億円 | 26.6億円 | 32.7億円 | 延床×建築単価 |
| 借入金利(全額に適用) | 2.00% | 2.50% | 3.15% | 仮定 |
| 固定資産税・都市計画税(用地) | 0.70% | 0.83% | 0.90% | 標準税率1.4%+0.3%に評価・課税標準の割合を乗じた実効率 |
| 管理費等(用地) | 0.05% | 0.075% | 0.10% | 仮定 |
| 企画・許認可期間 | 6ヶ月 | 9ヶ月 | 12ヶ月 | 仮定 |
| 着工〜竣工 | 19.5ヶ月 | 24.9ヶ月 | 34.0ヶ月 | 計画データの四分位・中央値(N=36) |
| 竣工〜売却 | 1ヶ月 | 2ヶ月 | 3ヶ月 | 箱根強羅は竣工2028年9月・開業2028年12月予定 |
ケースは二つに分ける。用地段階で移管する型は、企画・許認可が終わった時点で開発ファンド等へ移し、自社が抱えるのは用地の6〜12ヶ月分だけという設計である。竣工まで自社で保有する型は、用地取得から竣工後の売却まで、用地と建設資金の両方を自社のバランスシートで抱える設計である。
| ケース | 保有期間 | 総事業費 | 保有コスト | 1室あたり | 総事業費比 |
|---|---|---|---|---|---|
| 用地段階で移管(低位) | 6ヶ月 | — | ¥1,100万 | 11万円 | — |
| 用地段階で移管(高位) | 12ヶ月 | — | ¥6,200万 | 62万円 | — |
| 竣工まで保有(低位) | 26.5ヶ月 | 29.2億円 | ¥0.87億 | 87万円 | 3.0% |
| 竣工まで保有(中位) | 35.9ヶ月 | 38.1億円 | ¥1.97億 | 197万円 | 5.2% |
| 竣工まで保有(高位) | 49.0ヶ月 | 47.7億円 | ¥4.26億 | 426万円 | 8.9% |
竣工まで自社で抱えると、保有期間は26.5〜49ヶ月、保有コストは¥0.87億〜¥4.26億で、総事業費に対して3.0〜8.9%に達する。内訳を見ると、中位ケースでは用地由来が¥1.17億、建設資金由来が¥0.80億であり、期間が長くなるほど用地側の比重が増す。高位ケースの8.9%は、開発利益の見込み幅と並べて検討すべき水準といえる。これに対し、用地段階で開発ファンドへ移す型では、自社が負担する保有コストは¥1,100万〜¥6,200万(1室11万〜62万円)にとどまる。
金利と保有期間の2軸感度 — 総事業費比はどこまで振れるか
上の3ケースは前提を一括で動かしているため、どの変数がどれだけ効いているかは分離できない。そこで中位ケース(用地11.5億円・建設費26.6億円・総事業費38.1億円)を固定したうえで、用地取得から売却までの総期間と借入金利の2軸だけを動かした感度を示す。企画・許認可9ヶ月と竣工〜売却2ヶ月は中位のまま据え置き、残りを建設期間として配分している。網掛けの濃い側ほど総事業費比が大きい。中位ケース(36ヶ月・2.50%)は枠で囲んだセルに当たる。
| 総期間 / 借入金利 | 1.50% | 2.00% | 2.50% | 3.00% | 3.50% |
|---|---|---|---|---|---|
| 24ヶ月 | 2.2%¥0.84億 | 2.7%¥1.05億 | 3.3%¥1.25億 | 3.8%¥1.46億 | 4.4%¥1.67億 |
| 30ヶ月 | 2.8%¥1.07億 | 3.5%¥1.35億 | 4.2%¥1.62億 | 5.0%¥1.89億 | 5.7%¥2.16億 |
| 36ヶ月 | 3.4%¥1.31億 | 4.3%¥1.65億 | 5.2%¥1.98億 | 6.1%¥2.31億 | 6.9%¥2.65億 |
| 42ヶ月 | 4.1%¥1.55億 | 5.1%¥1.95億 | 6.1%¥2.34億 | 7.2%¥2.74億 | 8.2%¥3.13億 |
| 48ヶ月 | 4.7%¥1.79億 | 5.9%¥2.25億 | 7.1%¥2.70億 | 8.3%¥3.16億 | 9.5%¥3.62億 |
振れ幅は2.2%〜9.5%で、最小と最大の差は総事業費比で7.3ポイント、金額では¥0.84億と¥3.62億の差になる。期間を24ヶ月から48ヶ月へ倍にすると総事業費比はおおむね2.1〜2.2倍に伸び、金利を1.50%から3.50%へ2ポイント上げると同じ期間でも1.9〜2.0倍になる。期間と金利はほぼ同等の効き方をするため、金利環境が上がる局面では、在庫期間の短縮が金利上昇をそのまま相殺する手段になる。たとえば2.50%・42ヶ月(6.1%)は、金利が3.50%へ上がっても期間を30ヶ月に縮めれば5.7%とほぼ同じ水準に収まる。
実務上の読み方としては、総事業費比が開発利益の見込み幅に対してどの位置にあるかが判断の軸になる。開発利益率を仮に10%台前半と置けば、48ヶ月・3.50%の9.5%はその大半を保有コストが食う領域に入る。用地取得の段階で外部へ移す設計が選ばれる理由は、この上端をバランスシートから外すことにある。
この差が、販売用不動産として用地を回す設計の核心である。移管が早いほど自社の資金拘束は短くなり、同じ自己資本でより多くの案件を並行させられる。ただし、保有コストが消えるわけではなく、開発ファンドやSPCの出資者・貸し手へと移り、その対価は開発利益の配分に反映される。箱根強羅の資本構成で見たとおり、開発期間の資金はシニアローン約6割と優先出資約3.5割で賄われる想定であり、誰がどの期間の資金コストを負うかを契約で切り分けることが、開発型ホテル投資の設計そのものといえる。
試算総事業費を客室数で割ると1室あたり29〜48百万円となる。前述の霞ヶ関ホテルリート15物件の1室あたり取得価格の中央値45.3百万円は、このレンジの上端付近にある。取得価格には開発原価に加えて開発利益や稼働実績の評価が反映されるため単純比較はできないが、出口価格と開発原価のあいだにどれだけの幅があるかを見る目安にはなるだろう。
読者別の示唆 — 資金の出し手と出口の設計
開発事業者の企画・財務
在庫期間の管理指標として「用地取得から外部移管までの月数」を置く。竣工まで抱える場合の保有コストは総事業費の3.0〜8.9%に達するため、移管時期は開発利益の配分交渉と一体で設計する余地がある。
REIT・私募ファンドのアクイジション
優先出資で開発SPCに入る型は、出資額を上限としたリスクで竣工後最長3年の稼働実績を見る選択肢を得られる。許認可取得後の出資、予約賃貸借契約の締結といった条件設定がリスクを抑える要件になる。
プロジェクトファイナンスの貸し手
箱根強羅の想定ではシニアローンが資産の約6割。出口の受け皿(グループREIT、優先交渉権)の有無と行使期間は、返済原資の確度を見る材料として整理できる。
まとめ
ホテル開発の資金設計は、「誰が建てるか」よりも「誰がどの期間を抱えるか」で整理すると見通しがよくなる。用地を販売用不動産として取得し、開発ファンド、運用ファンド、グループREITへと段階的に移す型は、開発事業者の在庫期間を短くし、開業ペースを上げる方向に働く。その成果は、霞ヶ関ホテルリート投資法人の15物件が開業から中央値2.7年で組み入れられている事実に表れている。一方、REITが開発SPCの優先出資を約14.3%引き受け、竣工後の優先交渉権を得る型は、長期保有者が限定的な出資額で取得機会を前倒しで確保する設計である。
100室モデルの試算では、竣工まで自社で保有すると総事業費の3.0〜8.9%が保有コストとなり、用地段階で移管すれば¥1,100万〜¥6,200万に収まる。着工から竣工までの中央値が24.9ヶ月(N=36)という工期を前提にすれば、この差は開発事業の採算を左右する水準である。開発リスクと資金コストの配分を契約でどう切り分けるかが、今後の中規模ホテル開発における投資機会の広がりを決めていくと考えられる。
あわせて読みたい
参考資料・出典一覧
■ データソース
保有関係マスター(上場ホテルREIT7法人の保有物件。2026年9月14日時点、登録302物件のうち国内300物件を集計)、自社ホテルマスター(開業日はOTA等の掲載確認ベース、N=15施設)、新規開業集計(2024年1,979件・2025年1,751件・2026年1,560件、掲載確認ベース)、国土交通省「建築物動態統計調査」の確認申請ベース計画データ(客室100室以上63件・15,104室、うち主用途がホテルで着工日・竣工日とも登録されているものN=36、1室あたり延床N=41)、同「建築着工統計調査」、および各社の適時開示・プレスリリース(発表日は本文に併記)。
■ 試算前提
100室モデルの保有コストは現金支出ベース(借入利息+固定資産税・都市計画税+管理費)で、低位・中位・高位の3ケースに加え、中位を固定した総期間×借入金利の2軸感度を併記した。用地は取得から売却まで全期間を金利・保有税・管理費の対象とし、建設資金は建設期間中の平均残高を建設費の50%、竣工〜売却期間は100%として利息を計上している。保有税は標準税率1.4%+0.3%に評価・課税標準の割合を乗じた実効率、建築単価は2025年建築着工統計のRC造202.6万円/S造240.5万円を参照レンジの根拠とした。用地価格・金利・管理費・企画許認可期間は仮定値で、立地と調達条件により大きく変わる。
■ 限界・留意点
試算は自己資本の機会費用・開発利益・税効果・解体や造成の個別費用を含まない簡易モデルであり、個別案件のフィージビリティ・スタディに代わるものではない。計画データは確認申請ベースのため今後の申請追加で件数・客室数は増える見込みで、現時点の確定パイプラインの下限値として読む必要がある。新規開業件数は掲載確認ベースのため直近月は今後増加する。REITの1室あたり取得価格は取得年次が2010年代前半から分散しており、法人間の横比較には取得時期の違いが含まれる。開発案件のスケジュール・室数・資本構成はいずれも開示時点の予定値であり、竣工・開業・取得の確定を示すものではない。優先交渉権は権利であって取得義務を伴わない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 保有関係マスター(2026年9月14日時点、国内300物件)、自社ホテルマスター(開業日・OTA等の掲載確認ベース)、新規開業集計
■ 適時開示・プレスリリース
- ユナイテッド・アーバン投資法人「国内資産の取得に関するお知らせ(箱根上強羅プロジェクト(ホテル開発)特定目的会社 優先出資証券)」(2026年9月4日)
- 株式会社ロイヤルホテル「リーガロイヤルホテルズ 温泉リゾートブランド『ノワ・バイ・リーガ 箱根強羅』2028年12月開業」(2026年9月4日)
- 霞ヶ関キャピタル株式会社「【木更津/日暮里】ホテル開発用地の取得2件に関するお知らせ」(2026年7月31日)
- 霞ヶ関キャピタル株式会社「【山梨県山中湖】ホテル開発用地の取得に関するお知らせ」(2026年6月30日)
- 霞ヶ関キャピタル株式会社「ホテル開発用地の取得に関するお知らせ」(2026年4月15日)
- 霞ヶ関キャピタル株式会社「【東京都渋谷区】販売用不動産(ホテル開発用地)売却に関するお知らせ」(2025年5月29日)
- 霞ヶ関キャピタル株式会社「2026年8月期第2四半期決算説明資料」(2026年4月3日)
- ログミーファイナンス「霞ヶ関キャピタル 2026年8月期第2四半期決算説明」書き起こし(2026年4月)
- ユナイテッド・アーバン投資法人 ポートフォリオ一覧
- 霞ヶ関ホテルリート投資法人 ポートフォリオ一覧
- 霞ヶ関ホテルリート投資法人 上場情報(上場日2025年8月13日)
■ 政府統計・公的データ
- 国土交通省「建築着工統計調査」
- 国土交通省「建築物動態統計調査」(確認申請ベースのホテル計画データ)
- archi-book「構造別建築単価 2025年版」