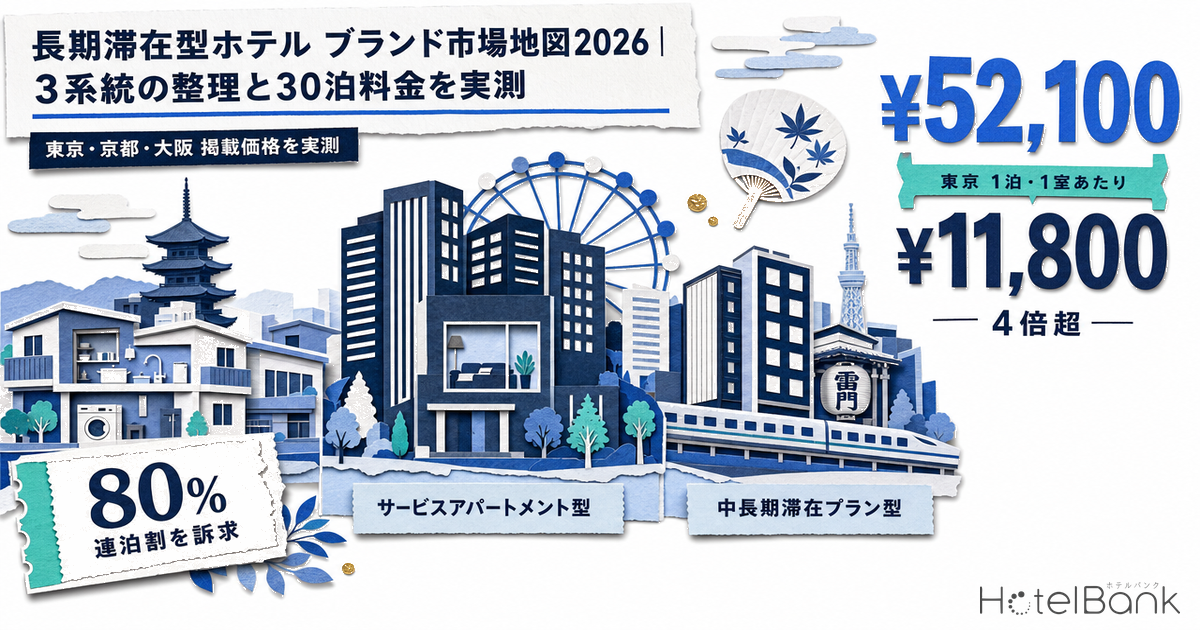
ホテルを「泊まる場所」ではなく「一定期間住まう場所」として売る業態が、国内でも供給側の選択肢として定着しつつある。2026年に入ってからだけでも、三菱地所ホテルズ&リゾーツが新ブランド「WAYPOINT」の1号物件を東京・築地に開業し、アパートメントホテル「MIMARU」は28施設目の開業で総客室数1,500室に到達した。一方で、この領域は「長期滞在型ホテル」「アパートメントホテル」「サービスアパートメント」「マンスリーマンション」といった呼称が混在し、契約形態も収益認識も異なるものが同じ言葉でくくられている。
本稿では、B2Bの読者(投資家・運営者・法人の宿泊手配担当)に向けて、この市場の境界を契約形態から整理したうえで、東京・大阪・福岡の3都市について、メトロエンジンリサーチのOTA掲載価格データから30泊換算の実勢価格帯を実測する。分析対象は、長期滞在・アパートメント型として公表されているブランドを施設名から特定した163施設(東京都105・大阪府23・福岡県35)である。価格の集計は、このうち直近3ヶ月に掲載価格の観測があった施設に限定した。
本記事における指標の定義
- 掲載価格(最安プラン水準):各施設がOTA等に公開している最安プランの月次平均価格。2名1室利用時の1室あたり料金(税込)。本稿の「30泊換算」はこの水準を30倍した参考値であり、実際の連泊契約・法人契約の単価とは異なります。
- 掲載価格(全プラン平均):素泊まりから食事付きまでを含む全公開プランの平均値。同じく2名1室利用時の1室あたり料金(税込)。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- データ出典:メトロエンジンリサーチ
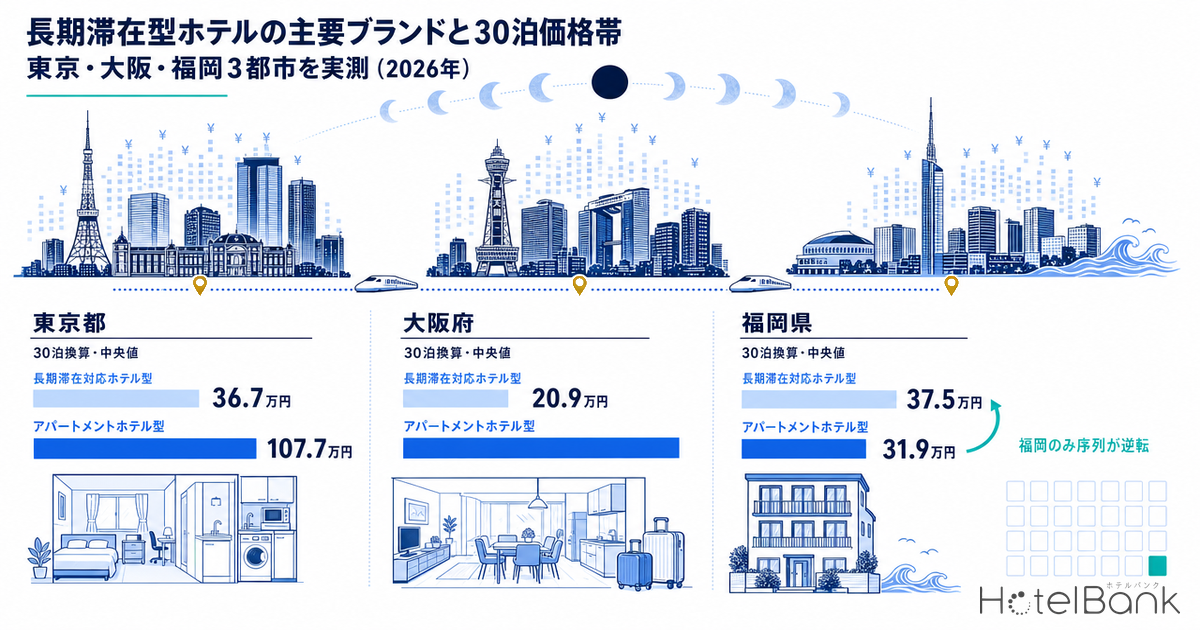
- — 30泊換算の中央値は東京で約37万円〜約108万円。同じ「長期滞在」でも長期滞在対応ホテル型とアパートメントホテル型で1室単価は約3倍開く。
- — 市場の境界は設備ではなく契約形態。旅館業法の宿泊契約型は日単位で価格を動かせ、定期借家型は期間固定で収益認識も賃料収入になる。
- — 福岡だけ類型の序列が逆転。アパートメントホテル型(約32万円)が長期滞在対応ホテル型(約38万円)を下回る。客室数中央値19.5室の独立系主体という供給構造の差による。
- — 3都市の在庫消化は高水準(2026年8月時点の推定稼働率:東京88.2%・大阪80.8%・福岡89.6%)。1室を30日押さえる商品には機会費用の判断が伴う。
- — 国際ブランドの長期滞在型は国内に空白。ヒルトンの長期滞在型4ブランド計1,481軒は同社資料上、国内運営ホテルに計上されていない。
市場の境界は「設備」ではなく「契約形態」で引かれる
長期滞在型の宿泊商品を比較するとき、キッチンの有無や洗濯乾燥機の有無といった設備仕様に目が向きやすい。しかし事業者側から見た本質的な違いは、根拠となる法制度と契約形態にある。ここが違うと、収益認識(宿泊売上か賃料収入か)も、在庫のコントロール手段も、必要な許認可も変わる。
整理すると、長期滞在型ホテル・アパートメントホテル・サービスアパートメントの3つは、いずれも旅館業法に基づく宿泊契約で提供される。日単位で価格を動かせるため、レベニューマネジメントの対象になる。これに対してマンスリーマンションは定期借家契約または建物一時使用契約が用いられ、1ヶ月以上の継続的な居住を前提とする不動産賃貸の領域に入る。ウィークリーマンションはその中間にあり、営業形態によっては旅館業に該当すると整理される場合がある。
| 類型 | 根拠法・契約形態 | 価格の可変性 | 敷金・礼金・保証人 | 収益認識 |
|---|---|---|---|---|
| 長期滞在対応ホテル型 | 旅館業法(宿泊契約) | 日単位で可変 | 不要 | 宿泊売上 |
| アパートメントホテル型 | 旅館業法(宿泊契約) | 日単位で可変 | 不要 | 宿泊売上 |
| サービスアパートメント型 | 旅館業法(宿泊契約)。長期は個別見積・月額提示も併用 | 日単位で可変(長期は固定提示が中心) | 不要 | 宿泊売上 |
| ウィークリーマンション | 定期借家契約等。営業形態により旅館業に該当する場合がある | 期間単位で固定 | 原則不要(事業者により異なる) | 賃料収入 |
| マンスリーマンション | 定期借家契約・建物一時使用契約。1ヶ月以上の居住が前提 | 期間単位で固定 | 原則不要(事業者により異なる) | 賃料収入 |
出典:厚生労働省「旅館業の概要」および各契約形態に関する公開解説をもとにホテルバンク編集部作成
この線引きが実務上効いてくる場面は明確だ。法人が単身赴任者の住まいを確保するのであれば、賃料収入型のマンスリーマンションのほうが単価は下がる。一方、出張期間が確定していない、あるいは3日単位で人が入れ替わるようなプロジェクト型の滞在では、日単位で解約・延長ができる宿泊契約型に分がある。前者は総務・人事の予算、後者は事業部門の旅費予算から出るという違いもあり、同じ「30泊」でも社内の意思決定プロセスが別物になる。個人・家族の滞在を前提にした場合の両者の使い分けは、サービスアパートメントとマンスリーマンションの違いと選び方で整理している。
国内供給は3つの類型に分かれる — 各社の公表情報から
宿泊契約型の3類型は、客室規模と滞在単位の設計思想がそれぞれ異なる。本稿では以下のように区分した。メトロエンジンリサーチが把握する範囲で、東京・大阪・福岡の3都府県における各類型の1施設あたり客室数の中央値は、サービスアパートメント型が160室(東京)、アパートメントホテル型が39.5室(東京)・19.5室(福岡)、長期滞在対応ホテル型が146.5室(東京)となっており、アパートメントホテル型だけが明確に小規模フォーマットである。
| 類型 | 主なブランド(掲載順は類型別・規模の序列ではありません) | 公表されている情報 |
|---|---|---|
| サービスアパートメント型 駐在員・エグゼクティブの数ヶ月単位滞在 | アスコット/サマセット/シタディーン/オークウッド/lyf フレイザースイート | アスコットジャパンは日本で5ブランド21プロパティを東京・横浜・大阪・京都・福岡で展開。2026年10月28日に「シタディーンノース新宿東京」開業予定(同社発表)。フレイザースイート赤坂東京はフレイザーズ・ホスピタリティと積水ハウスにより2020年8月7日開業(同社リリース)。 |
| アパートメントホテル型 家族・グループの複数泊、キッチン付き広型客室 | MIMARU MONday Apart WAYPOINT | MIMARUは2026年9月1日に28施設目「MIMARU大阪 心斎橋CENTRAL」(66室)を開業し総客室数1,500室、2030年3,000室体制を目標(大和ハウス工業リリース)。客室は約40㎡からでキッチン・ダイニングを備える。hotel MONdayグループは東京24施設・京都5施設・大阪1施設(JHAT発表)。WAYPOINTは2026年4月1日に「WAYPOINT TSUKIJI TOKYO」(52室、デラックス37.28㎡/スイート68.28㎡、最大6名、一部客室にミニキッチン・洗濯乾燥機)を開業し、2030年までに10軒の展開を目標(三菱地所ホテルズ&リゾーツリリース)。 |
| 長期滞在対応ホテル型 単身の中期出張・研修、都心の駅前立地 | 東急ステイ ヴィラフォンテーヌ ホテルマイステイズ ほか | 東急ステイは客室内に洗濯乾燥機・ミニキッチン・電子レンジを備え、客室の平均面積は約20㎡。31泊までの中長期滞在プランと定額制の長期滞在プランを公式に用意している(同社公式サイト)。ヴィラフォンテーヌは都心部および羽田空港に大型館を構え、ホテルマイステイズとともに都心ビジネス立地に厚みのある供給を持つ。 |
出典:各社公表資料・公式サイト(本文中に個別記載)、施設規模はメトロエンジンリサーチ
グローバルに目を向けると、この領域はブランドポートフォリオとして体系化されている。ヒルトンの「会社概要」(2026年8月25日更新)によれば、同社のオール・スイート系には長期滞在を明示したブランドが並ぶ。ホームウッド・スイーツbyヒルトンが562軒(5ヶ国)、ホーム2スイーツbyヒルトンが913軒(4ヶ国)、20泊以上の滞在を対象とするリヴスマート・スタジオbyヒルトンが3軒(1ヶ国)、家具付きアパートメントを扱う新設のアパートメント・コレクションが3軒(1ヶ国)である。同資料の「国内」欄はこの4ブランドいずれも「—」で、国内運営ホテルには計上されていない。世界で1,481軒を数える長期滞在型のブランド群が、日本では未展開のまま残っているという構図になる。
東京の掲載価格は類型ごとに別の動き方をする
まず東京都の3類型について、掲載最安プラン水準の月次中央値を2025年1月から2026年8月まで追った。前年同月と重ねて描くと、3つの類型が同じ市場の中で異なるリズムで動いていることがわかる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(東京都/対象プールはサービスアパートメント型7施設・アパートメントホテル型38施設・長期滞在対応ホテル型60施設。各月の中央値、観測3施設未満の月は非表示)
長期滞在対応ホテル型は、2026年8月に1泊¥11,200まで下がった。前年同月の¥12,700からの低下で、都心ビジネス立地の夏季の需要の谷が素直に出ている。これに対してサービスアパートメント型は2026年8月に¥59,600と、この20ヶ月で最も高い水準をつけた。駐在員の着任時期や企業の人事異動サイクルに紐づくこの類型は、レジャー需要の季節性とは別の軸で動く。アパートメントホテル型は2026年3月の¥57,500をピークに夏にかけて緩やかに下げており、訪日ファミリー需要の季節性を映している。
読み方として重要なのは、この3本の線を「高い順・安い順」として見ないことである。サービスアパートメント型は1室あたり100㎡近い住戸を含み、アパートメントホテル型は定員4〜6名の広型客室が主体、長期滞在対応ホテル型は約20㎡の単身向け客室が中心だ。掲載価格はいずれも2名1室利用時の1室あたり料金であるため、1名あたり・1㎡あたりに直すと序列は入れ替わる。
30泊換算の実勢価格帯 — 東京・大阪・福岡
直近の確定3ヶ月(2026年6〜8月)の掲載最安プラン水準を施設ごとに平均し、その30倍を「30泊換算」として類型別・都市別に集計した。中央値に加え、第1四分位(P25)と第3四分位(P75)を併記することで、同じ類型の中でも価格帯がどこまで広がるかを示している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6〜8月の掲載最安プラン水準の施設別平均×30泊、中央値。大阪府・福岡県のサービスアパートメント型は対象がN=2・N=1のためグラフには表示していません)
| 都市 | 類型 | 施設数 | 客室数 | 30泊換算 P25 | 30泊換算 中央値 | 30泊換算 P75 | 推定成約ADR (1泊・中央値) |
|---|---|---|---|---|---|---|---|
| 東京都 | サービスアパートメント型 | 6 | 1,014 | 75.8万円 | 128.7万円 | 189.7万円 | ¥57,300 |
| アパートメントホテル型 | 34 | 1,521 | 75.1万円 | 107.7万円 | 148.2万円 | — | |
| 長期滞在対応ホテル型 | 60 | 11,328 | 29.9万円 | 36.7万円 | 47.8万円 | ¥15,100 | |
| 大阪府 | サービスアパートメント型 ※N=2 | 2 | 427 | 60.1万円 | 64.9万円 | 69.8万円 | ¥24,300 |
| アパートメントホテル型 | 7 | 339 | 100.0万円 | 114.7万円 | 125.7万円 | — | |
| 長期滞在対応ホテル型 | 9 | 1,707 | 16.8万円 | 20.9万円 | 31.7万円 | ¥10,200 | |
| 福岡県 | サービスアパートメント型 ※N=1 | 1 | 130 | — | 48.5万円 | — | ¥19,900 |
| アパートメントホテル型 | 11 | 304 | 31.3万円 | 31.9万円 | 36.7万円 | — | |
| 長期滞在対応ホテル型 | 4 | 862 | 33.8万円 | 37.5万円 | 45.1万円 | ¥15,900 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6〜8月)。30泊換算は掲載最安プラン水準(2名1室・1室あたり・税込)の30倍。推定成約ADRは検証済カテゴリの施設のみ(東京・長期滞在対応ホテル型はN=59、他はN=1〜9)で算出し、該当がない欄は「—」。N=1〜2の欄は参考値。
3都市を並べると、市場構造の違いが見えてくる。東京では長期滞在対応ホテル型が30泊約37万円、アパートメントホテル型が約108万円と、およそ3倍の開きがある。ただしこれは客室サイズと定員の差でもあり、アパートメントホテル型の客室を4名で使えば1名あたり約27万円、長期滞在対応ホテル型を2名で使えば約18万円となり、1室単位で約3倍あった開きは1名あたりでは約1.5倍に縮まる。法人手配の観点では、滞在人数の前提が単価判断を左右する。
大阪は対照的だ。長期滞在対応ホテル型の30泊換算は約21万円と3都市で最も低い一方、アパートメントホテル型は約115万円と東京を上回る。2026年6〜8月の大阪府全体の推定成約ADRは約¥8,600と東京(約¥12,200)を下回っており、市場全体の水準が低いなかで、訪日ファミリー向けの広型客室だけが別の価格帯を形成している構図が読み取れる。
福岡は、アパートメントホテル型の中身が東京・大阪と異なる。同県で該当する30施設の客室数中央値は19.5室で、東京の39.5室、大阪の40室と比べて明確に小さい。全国ブランドではなく、独立系の小規模レジデンス型ホテルが供給の主体になっている。結果として30泊換算は約32万円と、同じ福岡の長期滞在対応ホテル型(約38万円)を下回る。3都市で唯一、この2類型の序列が逆転している。
供給は都心の限られた回廊に集まっている
東京都の対象105施設(合計14,017室)を地図上に置くと、供給の偏りが視覚的に確認できる。円の大きさは客室数、色は類型を示している。
出典:メトロエンジンリサーチ。東京都内105施設・計14,017室(2026年9月時点)
分布を見ると、長期滞在対応ホテル型は新宿・渋谷・五反田・浜松町といった山手線沿いの業務地と、東京・日本橋・茅場町の都心東側に並ぶ。単身の中期出張という需要の性格上、勤務地への近さが立地条件になるためだ。一方、アパートメントホテル型は上野・浅草・錦糸町・八丁堀など、下町側と観光導線上に集中している。同じ「長期滞在」でも、狙っている客層が地図上ではっきり分かれる。
需給環境 — 3都市の在庫消化は高水準で推移
価格帯の話に需給の視点を加えておく。2026年8月時点のOTA掲載在庫ベースの推定稼働率は、東京都が88.2%(792施設・103,904室)、大阪府が80.8%(409施設・58,700室)、福岡県が89.6%(381施設・28,550室)である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年8月・OTA掲載在庫ベースの推定稼働率)
同月のビジネスホテル区分に限ると、福岡県が90.6%(173施設)、東京都が88.8%(529施設)と、いずれも2026年8月時点・OTA掲載在庫ベースの推定稼働率で都市部の宿泊需要は高い水準で推移している。長期滞在型の商品は、この逼迫した都市在庫に対して「1室を30日押さえる」ことになるため、運営側から見れば機会費用の判断が伴う。ピーク日に短期の高単価需要が乗る立地ほど、長期滞在プランの提示単価は短期の期待収益を織り込んだ水準に設定される。東京のサービスアパートメント型が2026年8月に最高値をつけたのは、この構造の表れとも読める。
法人需要と投資家への示唆
需要側では、滞在日数の長い訪問者層が制度面から後押しされている。外務省統計をもとにした集計によれば、日本版デジタルノマドビザ(特定活動)の2025年の発給は646件で、前年(2024年3月31日以降の9ヶ月間)の257件から2.51倍に増えた。滞在日数は平均22日と、訪日外国人旅行者全体の平均9.5泊の2倍を超える。母数はまだ小さいが、1人あたりの延べ宿泊数で見れば通常の訪日客の2倍以上を消費する層であり、供給側にとっては1件あたりの獲得価値が高い。
法人の宿泊手配担当にとって、本稿の数字は次のように使える。第一に、30泊換算の中央値は「交渉の出発点」であって到達点ではない。掲載価格は日単位販売の価格であり、月単位の直接契約ではこの水準を下回るのが通例だ。第二に、P25とP75の開きが交渉余地の目安になる。東京のアパートメントホテル型はP25とP75で約2倍の開きがあり、同じ類型・同じエリアでも施設選定次第で総額が大きく変わる。第三に、単価だけでなく契約形態を先に決めることだ。3日単位で人が入れ替わる案件なら宿泊契約型、着任期間が確定している単身赴任なら賃貸契約型と、前提が違えば比較する土俵そのものが変わる。宿泊契約型と賃貸契約型のどちらが安くなるかを泊数で切り分けた試算は、ウィークリーマンションとホテルの費用比較で扱っている。
投資家・運営者の視点では、3つの論点がある。ひとつは客室フォーマットの選択だ。アパートメントホテル型の1施設あたり客室数中央値は東京で39.5室と小さく、既存ビルのコンバージョンや小規模用地でも成立しやすい。用地取得競争が激しい都心部では、この可分性そのものが優位性になる。
ふたつめは、単価の季節分散である。東京の長期滞在対応ホテル型は2026年8月に1泊¥11,200まで下げた一方、サービスアパートメント型は同月に¥59,600と最高値をつけた。需要の源泉が観光ではなく企業の人事サイクルにある類型は、レジャー市場の谷と反対の位相で動く。ポートフォリオに組み込めば、都市型ホテルの季節変動を平準化する効果が期待できる。
みっつめは、ブランドの空白である。ヒルトンの「会社概要」(2026年8月25日更新)が示すとおり、世界で1,481軒を擁する同社の長期滞在型4ブランドは、資料上、国内運営ホテルには計上されていない。三菱地所ホテルズ&リゾーツのWAYPOINTが2030年までに10軒、MIMARUが2030年に3,000室体制を掲げるなど、国内プレーヤーが先行してフォーマットを確立しつつある段階だ。国際ブランドの本格導入が進む局面では、既存の独立系・小規模事業者にとっては運営受託やブランド加盟という選択肢が現実味を帯びる。福岡のように独立系の小規模レジデンス型が供給の主体になっているエリアでは、この転換余地が相対的に大きい。国際ブランドの国内開業計画の全体像については、外資系15軒2,709室の2026〜2031年開業パイプラインでまとめている。
まとめ
長期滞在型ホテルという呼称のもとには、契約形態も客室フォーマットも顧客層も異なる3つの類型が同居している。宿泊契約型である以上、いずれも日単位で価格を動かせる点は共通だが、需要の源泉は観光・企業人事・プロジェクト滞在とばらばらであり、季節の位相も立地条件も一致しない。
OTA掲載価格から見た30泊換算の実勢価格帯は、東京で長期滞在対応ホテル型が約30万〜48万円、アパートメントホテル型が約75万〜148万円、サービスアパートメント型が約76万〜190万円。大阪では長期滞在対応ホテル型が約17万〜32万円と最も低く、福岡ではアパートメントホテル型(約31万〜37万円)が長期滞在対応ホテル型(約34万〜45万円)を下回るという逆転が起きている。この逆転は需要の差ではなく、福岡のアパートメントホテル型が客室数中央値19.5室の独立系を主体とするという供給構造の違いから生じている。
数字を比較するときは、1室あたりか1名あたりか、掲載価格か契約単価か、宿泊契約型か賃貸契約型かという3つの前提を揃えることが先決である。前提を揃えないまま並べた単価は、意思決定を誤らせる。
あわせて読みたい
- 長期滞在型ホテル市場の本格始動 — 三菱地所WAYPOINT・ヒルトン参入で変わる東京宿泊
- 三菱地所WAYPOINT×ヒルトンApartment Collection — アパートメントホテル投資の坪当たりNOI構造を分析
- 日本の長期滞在型ホテル主要ブランド一覧と高級プラン7選
- サービスアパートメントとは?マンスリーマンションとの違いと家族の長期滞在での選び方【東京・京都・大阪】
- ウィークリーマンションとホテルどっちが安い?7泊以上ならマンション、分岐点は約4泊【東京・2026年8月】
- 長期滞在のビジネスホテルは6項目で選ぶ|東京の掲載価格は1泊16,722円・費用を抑える3手段【2026年8月】
- サラリーマンのホテル暮らしは30泊いくら — 東京49万・大阪24万・名古屋23万を駅前ビジネスホテルで実測
- ヒルトン高山283室・長崎313室ほか外資15軒2,709室 — 2026〜2031年開業パイプライン
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが収集するOTA掲載価格データ。長期滞在・アパートメント型として公表されているブランドを施設名から特定した163施設(東京都105・大阪府23・福岡県35)を母集団とし、価格の集計は直近3ヶ月に掲載価格の観測があった施設に限定した。推定稼働率は2026年8月のOTA掲載在庫ベース(東京都792施設・103,904室、大阪府409施設・58,700室、福岡県381施設・28,550室)。
■ 試算前提
「30泊換算」は掲載最安プラン水準(2名1室・1室あたり・税込)の施設別月次平均(2026年6〜8月)を30倍した参考値で、類型別・都市別に中央値とP25/P75を併記した。推定成約ADRは最安プラン水準に業態別の補正係数を適用した推定値(税抜相当)で、検証済カテゴリの施設のみを対象とする。エリア単位のADRは対象施設の中央値。
■ 限界・留意点
掲載価格は日単位販売の価格であり、月単位の直接契約・法人契約の実際の単価とは異なる。N=1〜2の欄は参考値、観測3施設未満の月はグラフに表示していない。推定稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。類型区分は施設名・各社公表情報に基づく当編集部の分類であり、各社の定義と一致しない場合がある。
■ 市場データ
- メトロエンジンリサーチ — OTA掲載価格データ(対象163施設)、推定成約ADR、OTA掲載在庫ベースの推定稼働率
■ ブランド・企業公表資料
- 大和ハウス工業「アパートメントホテル『MIMARU』、2030年3,000室に向け新規開業を再始動」(2026年8月26日)
- コスモスイニシア「APARTMENT HOTEL MIMARU」
- 三菱地所ホテルズ&リゾーツ「アパートメントホテル事業に本格参入/新ブランド『WAYPOINT』1号物件を2026年4月1日 東京・築地に開業」
- 三菱地所「アパートメントホテル事業に本格参入」(2026年2月2日)
- 月刊ホテレス「アスコット(The Ascott Limited)が営業戦略を発表」
- アスコットジャパン「シタディーン、東京・新宿エリアに新たな滞在拠点「シタディーンノース新宿東京」2026年10月28日開業」(同社リリース)
- フレイザーズ・ホスピタリティ/積水ハウス「フレイザースイート赤坂東京」開業リリース
- hotel MONday「ウィークリー・マンスリープランのご案内」
- 東急ステイ「東急ステイの魅力」/「中長期滞在プランについて(31泊まで)」
- ヒルトン「会社概要」(2026年8月25日更新)
■ 政府統計・公的データ
- 厚生労働省「旅館業の概要」
- 観光経済新聞「日本のデジタルノマドビザ、2025年発給646件で前年比2.5倍」(外務省統計をもとにした集計)
- 日本デジタルノマド協会「【外務省統計】日本版『デジタルノマドビザ』2025年の発給は646件、前年比2.5倍に」
■ 制度・契約形態の解説
出典: ヒルトン「会社概要」(2026年8月25日更新)