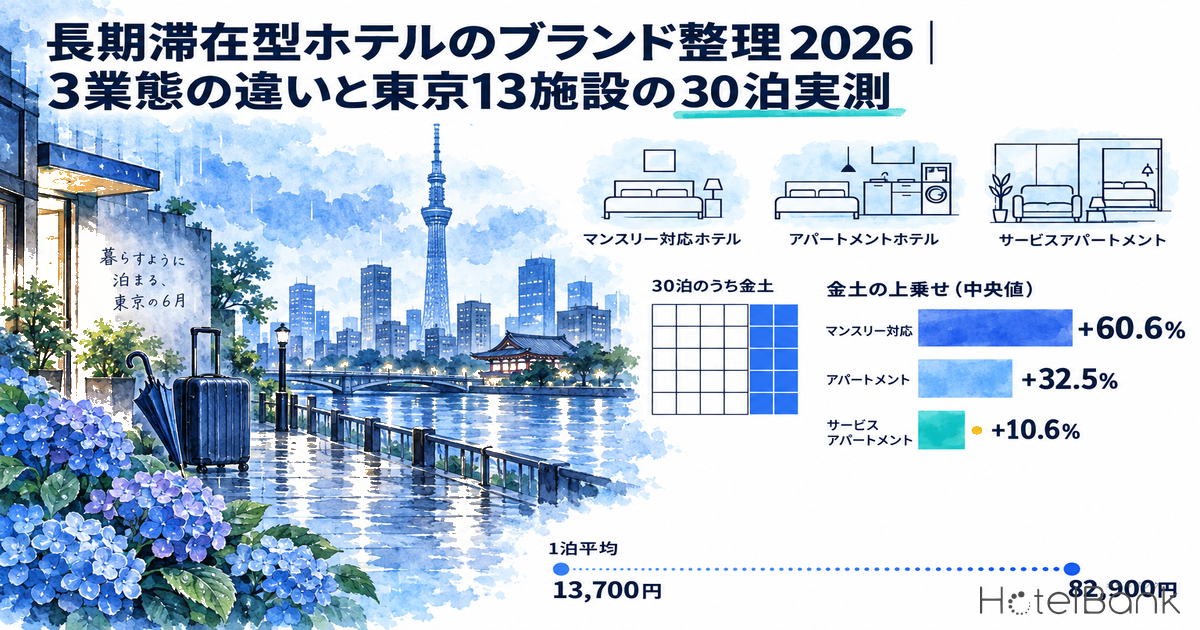
「長期滞在型ホテル」は、ひとつの業態を指す言葉ではない。マンスリー・ウィークリープランを用意した通常のホテル、キッチンと洗濯乾燥機を備えたアパートメントホテル、30泊以上の滞在を前提に設計されたサービスアパートメント——この3つは、客室の見た目以上に、契約の形と課金の単位、そして価格の動かし方が異なる。本稿では3業態の線引きを整理したうえで、各社が公表しているブランド情報を並列に並べ、東京13施設の「30泊」を掲載価格で実測する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格(最安プラン):調査時点で各施設が公開していた、その宿泊日の最も安いプランの1室あたり料金(2名1室利用時・税込)。本記事の施設別実測はこの値を用いており、上記のADR(推定成約単価)とは別の指標です。
- 30泊総額:連続する30泊それぞれの掲載価格(最安プラン)を積み上げた金額。各社が公式に販売するマンスリープラン料金とは異なります。
- データ出典:メトロエンジンリサーチ
- — 3業態:マンスリー・ウィークリー対応ホテル/アパートメントホテル/サービスアパートメントは、客室よりも最低泊数と課金単位で分かれる。いずれも1か月以上の利用でも消費税の課税取引(国税庁 No.6226)。
- — 1泊平均13,700円〜82,900円:東京13施設の2026年6月30泊実測(掲載最安・2名1室・税込)。業態のラベルと価格帯は一対一で対応しない。
- — 金土の上乗せ中央値 +60.6%/+32.5%/+10.6%:長期滞在に振り切った業態ほど、曜日で価格を動かしていない。
- — 4名でも1室の価格がほぼ不変:MIMARU東京 八丁堀は1名・2名・4名とも71,000円で、4名利用なら1人1泊約17,800円。
- — 季節差が総額を動かす:東京都のADR(推定成約単価)は6月12,100円が年間の谷、10月は18,800円(推定)。マンスリー対応4施設の10月30泊総額は6月比+69.6%〜+74.8%。
長期滞在型ホテルの3分類 — 分けているのは客室ではなく契約と課金単位
長期滞在セグメントを扱うときに最初に必要なのは、業態の線引きである。実務上は次の3つに分けると整理しやすい。契約不要で1か月連泊できる商品そのものの仕組みについては、マンスリーホテルとは?契約不要で1か月連泊できるプランで費用目安とあわせて整理している。
第一に、マンスリー・ウィークリー対応ホテル。通常のホテル客室をそのまま使い、7泊・14泊・30泊といった連泊専用プランを設定する形である。設備投資が小さく、既存の宿泊主体型ホテルがそのまま参入できる。1泊単位の一般販売と在庫を共有するため、繁忙期には短期需要を優先し、閑散期に長期滞在で埋めるという運用が可能になる。
第二に、アパートメントホテル。客室にキッチン・冷蔵庫・洗濯乾燥機を備え、40㎡を超える広さと4〜6名の定員を持たせた設計である。旅館業法上の営業許可で運営される点は通常のホテルと変わらないが、客室が「住まい」に近い構成になっているため、家族・グループの中期滞在を正面から取りにいける。
第三に、サービスアパートメント。滞在期間そのものを商品設計の前提に置き、最低宿泊泊数を設ける施設が含まれる。アスコットジャパンが2026年6月25日に開業した「オークウッド大井町トラックス東京」(全78室)は、30泊以上からの滞在に限定した長期滞在専用のサービスレジデンスで、客室は約27㎡のスタジオタイプから107㎡の3ベッドルームまでを揃える(同社ニュースリリース)。
ここで実務上見落とされやすいのが、税務上の取り扱いである。国税庁のタックスアンサー「住宅の貸付け」(No.6226)は、旅館業法第2条第1項に規定する旅館業に係る施設の貸付けは非課税の対象外であると明記し、「旅館、ホテル、貸別荘、リゾートマンション、ウィークリーマンション等は、その利用期間が1か月以上となる場合であっても、非課税とはなりません」としている。つまり、本稿で扱う3業態はいずれも1か月を超えても課税取引であり、賃貸借契約に基づくマンスリーマンション(住宅の貸付け)とは経理上の性質が異なる。法人の出張・赴任精算で選ばれる理由も、料金水準だけでなくこの契約形態の違いに根がある。
| 観点 | マンスリー/ウィークリー対応ホテル | アパートメントホテル | サービスアパートメント |
|---|---|---|---|
| 契約 | 宿泊契約(旅館業法) | 宿泊契約(旅館業法) | 宿泊契約(旅館業法)。長期滞在専用の施設もある |
| 消費税 | いずれも1か月以上の利用でも課税(国税庁 No.6226)。賃貸借契約のマンスリーマンションは住宅の貸付けとして非課税 | ||
| 客室設備 | 通常のホテル客室。共用ランドリーが中心 | キッチン・洗濯乾燥機を客室内に標準装備 | キッチン・洗濯乾燥機に加え、スタジオ〜複数ベッドルームのユニット構成 |
| 最低泊数 | 1泊から。連泊プランは7泊・14泊・30泊など | 1泊から | 30泊以上に限定する施設がある |
| 課金単位(実測) | 人数連動の傾向(後述) | 1室定額の傾向(後述) | ユニットタイプで変動 |
| 想定滞在 | 出張・工事・研修・受験 | 家族・グループの旅行と中期滞在 | 赴任・帯同家族・長期プロジェクト |
出典:国税庁タックスアンサーNo.6226、各社公表資料よりホテルバンク編集部作成
分類ごとの主要ブランド — 各社が公表している数値で並べる
次に、3分類それぞれに国内でどのようなブランドが存在するかを並列に整理する。ここに挙げる施設数・客室数は、いずれも各社が自ら公表している数値をそのまま引用したものである。事業者によって直営のみを数える場合、加盟店・パートナー施設やグループ会社を含める場合があり、数え方の定義が揃っていない。したがってこの表は各社の展開状況を把握するための一覧であり、規模の優劣を比較する目的では用いていない。
| 分類 | ブランド/運営 | 各社が公表している内容 |
|---|---|---|
| マンスリー/ ウィークリー 対応ホテル | アパホテル | 同一ホテルに30日間連泊できるマンスリープランを公式サイトで案内。長期出張の利用を想定した専用ページを設けている |
| 東急ステイ | 洗濯乾燥機付き客室を備え、31泊までの中長期滞在プランと定額制の長期滞在プランを公式に用意 | |
| ドーミーイン(共立メンテナンス) | 大浴場を備えた施設で「都市型ワーケーション」としてウィークリー・マンスリー利用を公式に案内 | |
| hotel MONday/イチホテル(JHAT) | 7泊〜・14泊〜・30泊〜の3区分でウィークリー・マンスリープランを設定。通常料金より10%割引、敷金・礼金0円、光熱費とWi-Fi込みと明示 | |
| ウィークリー翔(希望社) | 2001年開業。「一週間〜数ヶ月の滞在先」を対象とし、繁忙期と閑散期で料金を変えない365日同一料金を公式に掲げる | |
| アパートメント ホテル | MIMARU(コスモスホテルマネジメント/大和ハウスグループ) | 公式サイト掲載は東京15・京都7・大阪7の計29施設。客室は約40〜100㎡、最大10名。2026年9月1日開業の大阪 心斎橋CENTRAL(66室)で計1,500室となり、2030年3,000室に向けて新規開業を再始動と発表 |
| MONday Apart/GRAND MONday(JHAT) | キッチンと全自動洗濯機を備えたアパートメント型。GRAND MONday 浅草は2026年4月1日にMONday Apart Premium 浅草からリブランドし、全室スイート仕様のグループ最上位ブランド2号店と発表 | |
| GRAND BASE(REQREA) | 西日本を中心に全国12都市・50箇所と公表。キッチンと洗濯機を備え、一般的なビジネスホテルの2倍以上の広さ、無人フロント運営を掲げる | |
| Minn(SQUEEZE) | キッチン等を備えたアパートメントタイプの客室で、グループ・家族の滞在を想定した企画・運営を公表 | |
| サービス アパートメント | アスコット/サマセット/シタディーン/オークウッド/lyf(アスコットジャパン) | 日本国内で5ブランド・21プロパティを運営と公表(2026年3月のニュースリリース時点)。2022年のオークウッド買収を経てブランドを統合 |
| オークウッド大井町トラックス東京 | 2026年6月25日開業、全78室。30泊以上からの長期滞在専用として、約27〜107㎡のスタジオ〜3ベッドルームを用意 |
出典:各社公式サイト・ニュースリリースよりホテルバンク編集部作成(数値は各社公表値をそのまま引用。数え方の定義は各社で異なる)
東京13施設の30泊を実測 — 1泊平均は13,700円から82,900円まで
では、実際に30泊するといくらになるのか。東京都内で3業態それぞれに該当する13施設を選び、2026年6月1日から6月30日までの連続30泊について、各宿泊日に掲載されていた最安プランの価格(2名1室利用時・1室あたり・税込)を積み上げた。各施設とも30泊すべてで価格を観測できている(N=30泊/施設、計390施設日)。
2026年6月1日〜30日チェックイン、各日の掲載最安プラン(2名1室・1室あたり・税込)の30泊合計/N=13施設×30泊。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
結果は1泊平均13,700円から82,900円、30泊総額では411,800円から2,487,900円まで開いた。注目したいのは、業態のラベルと価格帯が一対一で対応していない点である。最も安かったのはアパートメントホテルに分類されるMinn 葛西(55室・30泊411,800円)で、通常のホテル客室を使うイチホテル浅草橋(103室・413,300円)やHotel MONday豊洲(263室・415,100円)とほぼ同水準に並ぶ。一方でサービスアパートメントのlyf銀座東京(140室・605,400円)は、同じ分類のアスコット丸の内東京(130室・2,487,900円)の4分の1以下である。業態名は設計思想を示すラベルであり、価格帯を決めているのは立地とユニットの大きさだと読むのが正確だろう。
| 分類 | 施設 | 客室数 | 1泊平均 | 30泊総額 | 変動係数 | 金土の上乗せ |
|---|---|---|---|---|---|---|
| マンスリー対応 | イチホテル浅草橋 | 103 | ¥13,778 | ¥413,334 | 27.0% | +55.6% |
| マンスリー対応 | Hotel MONday豊洲 | 263 | ¥13,836 | ¥415,072 | 36.5% | +74.6% |
| マンスリー対応 | イチホテル上野新御徒町 | 108 | ¥14,121 | ¥423,630 | 30.3% | +64.1% |
| マンスリー対応 | HOTEL MONday 浅草 | 115 | ¥16,611 | ¥498,322 | 29.4% | +57.1% |
| アパートメント | Minn 葛西 | 55 | ¥13,727 | ¥411,800 | 27.1% | +54.0% |
| アパートメント | MIMARU東京 上野NORTH | 40 | ¥56,858 | ¥1,705,740 | 18.2% | +32.5% |
| アパートメント | GRAND MONday 浅草 | 25 | ¥61,569 | ¥1,847,068 | 27.6% | +39.0% |
| アパートメント | MIMARU東京 八丁堀 | 74 | ¥71,013 | ¥2,130,400 | 17.4% | +25.6% |
| アパートメント | MIMARU東京 赤坂 | 40 | ¥73,243 | ¥2,197,300 | 12.8% | +13.6% |
| サービスアパートメント | lyf銀座東京 | 140 | ¥20,180 | ¥605,388 | 18.4% | +26.4% |
| サービスアパートメント | シタディーン新宿東京 | 160 | ¥27,462 | ¥823,872 | 15.7% | +9.5% |
| サービスアパートメント | オークウッドホテル&アパートメンツ麻布 | 171 | ¥36,327 | ¥1,089,812 | 8.3% | +11.7% |
| サービスアパートメント | アスコット丸の内東京 | 130 | ¥82,928 | ¥2,487,850 | 8.2% | -0.6% |
2026年6月1日〜6月30日チェックイン、各日の掲載最安プラン(2名1室・1室あたり・税込)/N=30泊×13施設。変動係数=30泊の価格のばらつきを平均で割った値。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
なお、アパートメント型とサービスアパートメントの客室は40〜100㎡・定員4〜6名の設計が中心であり、通常のホテル客室とは広さも定員も異なる。1室あたりの価格差をそのまま「割高」と読むのは適切ではない。
業態を分けているのは曜日の効き方 — 金土の上乗せは60.6%対10.6%
価格の絶対水準よりも業態差がはっきり出たのは、30泊のなかでの価格の動き方だった。金曜・土曜チェックインの平均を、それ以外の曜日の平均と比べた「金土の上乗せ」を分類ごとの中央値でみると、マンスリー・ウィークリー対応ホテルが+60.6%、アパートメントホテルが+32.5%、サービスアパートメントが+10.6%と、きれいに段階を作る。30泊のばらつきを示す変動係数も、順に29.9%、18.2%、12.0%と縮んでいく。
2026年6月1日〜30日チェックイン、各施設の平日中央値=100とした指数/N=3施設×30泊。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
各分類から1施設ずつ取り出し、平日の中央値を100として30泊の推移を並べたのが上のグラフである。Hotel MONday豊洲は79から265まで振れ、6月20日(土)には平日水準の2.65倍まで上がる。MIMARU東京 赤坂は68から128、オークウッドホテル&アパートメンツ麻布に至っては100から130の帯にほぼ収まり、30泊のうち12泊がまったく同じ価格だった。30泊の滞在は週末を8〜9回またぐため、この差は総額に直接効いてくる。
長期滞在を主戦場にする設計の施設ほど、曜日で価格を振らずに一定の水準を維持している——この構図は、価格運用の意思そのものと読める。ウィークリー翔が公式に「繁忙期と閑散期で料金を変えない」365日同一料金を掲げているのも、同じ発想の極端な形である。滞在者にとっては総額が読みやすく、宿側にとっては長期の在庫が先に固まるという利点がある。逆にいえば、曜日で大きく振る運用のホテルが長期滞在を取りにいく場合は、週末の高単価を諦めずに済む設計(週末だけ短期需要に開ける、連泊プランの適用日を限定する等)を組み合わせる余地がある。
4名で泊まっても1室の価格が変わらない業態がある
もうひとつ、業態を分けるはっきりした違いが課金単位である。同じ13施設のうち、1名・2名・4名それぞれの検索で価格が確認できた施設について、30泊の掲載最安価格の平均を人数別に並べた。
2026年6月1日〜30日チェックイン、1名・2名・4名それぞれの検索条件での掲載最安価格の30泊平均/N=7施設×30泊。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
MIMARU東京 八丁堀は1名・2名・4名のいずれでも71,000円で完全に一致し、MIMARU東京 上野NORTHも約56,900円の水準で3条件が1円差に収まる。MIMARU東京 赤坂とGRAND MONday 浅草も、4名時は2名時の1.02倍・1.04倍にとどまった。キッチン付きの広いユニットをそのまま1室として売るため、人数が増えても1室の価格が動かない。4名で使えば1人あたりの単価は4分の1になり、MIMARU東京 八丁堀なら1人1泊あたり約17,800円という計算になる。
一方、通常のホテル客室を使うHotel MONday豊洲は2名13,800円に対して4名33,900円(約2.5倍)、HOTEL MONday 浅草は16,600円に対して33,100円(約2倍)と、人数に応じて上位の客室タイプへ切り替わる。サービスアパートメントも、スタジオから複数ベッドルームまでユニットが階層化されているため人数で水準が動き、アスコット丸の内東京は2名82,900円に対し4名236,200円だった。Minn 葛西は1.20倍で中間的な挙動を示す。
同じ実測値を「1人1泊あたり」に割り直すと、課金単位の違いは利用者側の負担としてはっきり現れる。1室定額に近いMIMARUの3施設とGRAND MONday 浅草は、4名利用の1人あたり単価が2名利用時の約0.5倍まで下がる。一方、人数に応じて上位の客室タイプへ切り替わるHotel MONday豊洲では、4名利用の1人あたり単価が2名利用時の1.23倍に上がり、HOTEL MONday 浅草は1.00倍でほぼ変わらない。
| 分類 | 施設 | 1名利用 | 2名利用 | 4名利用 | 4名÷2名 |
|---|---|---|---|---|---|
| アパートメント | MIMARU東京 赤坂 | ¥74,493 | ¥36,622 | ¥18,623 | 0.51倍 |
| アパートメント | MIMARU東京 八丁堀 | ¥71,013 | ¥35,507 | ¥17,753 | 0.50倍 |
| アパートメント | GRAND MONday 浅草 | ¥61,569 | ¥30,785 | ¥15,972 | 0.52倍 |
| アパートメント | MIMARU東京 上野NORTH | ¥56,858 | ¥28,429 | ¥14,214 | 0.50倍 |
| アパートメント | Minn 葛西 | ¥13,770 | ¥6,864 | ¥4,117 | 0.60倍 |
| マンスリー対応 | HOTEL MONday 浅草 | ¥16,474 | ¥8,306 | ¥8,282 | 1.00倍 |
| マンスリー対応 | Hotel MONday豊洲 | ¥13,450 | ¥6,918 | ¥8,475 | 1.23倍 |
2026年6月1日〜30日チェックイン、1名・2名・4名それぞれの検索条件での掲載最安価格(1室あたり・税込)の30泊平均を利用人数で割った単純計算/N=7施設×30泊。4名利用時は施設により客室タイプが異なる。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
セグメントの需要側から見れば、この課金単位の違いはそのまま「誰の予算で泊まるか」の違いになる。単身の出張者には人数連動型のホテルが効率的で、家族帯同や複数名のプロジェクトチームには1室定額型が効く。運営・投資の観点では、客室を大きくすることは1室あたり単価を引き上げるだけでなく、同じ1室で取り込める人数の幅を広げる打ち手でもある。
需要背景 — 訪日は平均9.5泊、ノマドビザは646件、そして市況の谷と山
長期滞在セグメントの追い風は複数の方向から来ている。観光庁「インバウンド消費動向調査」2025年暦年の結果(2026年1月21日発表)によると、訪日外国人1人当たりの旅行支出は22.9万円(前年比+0.9%)、旅行消費額は9兆4,559億円(同+16.4%)で過去最高を更新した。平均泊数は全体で9.5泊と前年から0.5泊延び、国籍別ではフランス18.4泊、ドイツ18.0泊といった長期滞在型の市場が存在する。費目別構成比では宿泊費が36.6%(3兆4,617億円)と最大費目を占める。滞在が延びれば延びるほど、1泊あたりの快適性よりも「30泊の総額」と「自炊・洗濯ができるか」が選択軸に上がってくる。
制度面では、2024年3月に運用が始まった在留資格「特定活動」によるデジタルノマド向けの枠組みがある。外務省の査証発給統計にもとづく集計では、発給件数は2024年の257件(3月31日以降の9か月)から2025年は646件へと2.51倍に増えた(日本デジタルノマド協会、2026年8月3日発表)。在留可能期間は最長6か月で更新が認められないため、住民票を伴う賃貸ではなく宿泊契約で滞在するニーズと相性がよい。件数の規模自体はまだ小さいが、伸び方と滞在期間の長さは、受け入れ側の商品設計を考えるうえで見逃せない。
国内側の需要も根強い。ウィークリー翔が2001年に「工事に関わる労働者が安く泊まれる施設をつくろう」という発想から始まったように、工事・プラント・電力といった現場を伴う事業は、数週間から数か月単位の宿泊需要を継続的に生む。近年は洋上風力のように、地方の特定エリアで中期滞在需要が集中的に立ち上がる案件も増えている(基地港湾周辺の客室ストックは洋上風力の基地港湾7港、周辺客室を実測を参照)。検索行動の面でも、長期滞在型ホテルやブランドを比較検討するクエリは一定量が継続的に発生しており、情報を探している層が実在することを示している。
もっとも、長期滞在の総額は市況そのものに強く連動する。東京都のADR(推定成約単価)は2026年6月が12,100円(N=1,137施設)で年間の谷にあたり、10月は18,800円(N=1,097施設)と5割以上高い水準が示されている。本稿の実測に6月を選んだのは、市況の谷という条件を13施設で揃えるためである。参考までに同じ13施設で10月チェックインの30泊を集計すると、マンスリー・ウィークリー対応ホテルの4施設は総額が+69.6%〜+74.8%動いた。長期滞在を「安定した底堅い需要」とだけ捉えると、季節による水準の移動を見落とすことになる。
2025年1月〜2026年12月、東京都のADR(推定成約単価・対象施設の中央値)/N=1,034〜1,151施設。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
⚠ 将来日程の価格に関する注意:2026年10月チェックイン分および東京都の2026年9月以降のADRは、調査時点でOTA等に公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点の水準がそのまま実現するとは限らない点にご留意ください。
運営・投資への示唆
第一に、OTA等の掲載価格と各社のマンスリープラン料金は別のものだという点である。本稿が実測したのは1泊単位で販売されている掲載価格であり、hotel MONdayグループが「通常料金より10%割引、敷金・礼金0円、光熱費・Wi-Fi込み」と明示しているような長期滞在専用の料金は、公式サイトを中心とした別の販売設計になっている。長期滞在を取りにいくなら、掲載在庫とは別の直販導線を持つことが、そのまま利益率の差になる。
第二に、長期滞在は運営コスト構造を変える余地がある。清掃頻度を週1〜2回に設計できれば人時は圧縮でき、チェックイン・チェックアウトの発生件数も1室あたりで大きく減る。GRAND BASEが無人フロント運営を掲げているように、省人化と長期滞在は設計上の相性がよい。稼働の谷を長期滞在で埋める発想は、既存のホテルにとっても現実的なアップサイドになる。
第三に、価格運用である。実測が示したのは、長期滞在に振り切った施設ほど曜日で価格を動かしていないという事実だった。これは短期需要の週末単価を取りにいかない選択でもあるため、どちらが正解という話ではない。重要なのは、自社がどちらの設計で戦っているかを意識したうえで、連泊プランの適用曜日や最低泊数を組み立てることだろう。30泊のうち週末が8〜9回含まれる以上、週末の扱いを決めないまま連泊割引だけを用意しても、総額の見え方は整わない。
第四に、投資判断の観点では、客室面積と定員の設計が回収シナリオを左右する。1室定額型は4名で使われても価格が変わらないため、1室あたり単価を高く保てる一方で、単身出張の需要層とは競合しにくい。逆に人数連動型は幅広い層を取れるが、1室あたりの上限は客室の広さに縛られる。MIMARUが2030年3,000室という客室数の目標を掲げていることが示すように、このセグメントの成長は「何棟建てるか」ではなく「どの広さの客室を何室積むか」の議論になりつつある。立地別の坪当たり収益性については、サービスアパートメント投資の坪当たり経済性で詳しく分析している。
まとめ
長期滞在型ホテルは、マンスリー・ウィークリー対応ホテル、アパートメントホテル、サービスアパートメントの3業態に整理できる。いずれも旅館業法にもとづく宿泊契約であり、1か月を超えても課税取引という点では共通するが、最低泊数の設計と課金単位は大きく異なる。東京13施設の30泊実測では、1泊平均13,700円から82,900円まで価格帯が広がり、業態のラベルと価格帯は必ずしも一致しなかった。一方で、金土の上乗せ幅(中央値+60.6%/+32.5%/+10.6%)と人数別の価格の動き方は業態ごとに明確に分かれ、長期滞在に最適化された施設ほど価格を平準化し、1室定額で売っていることが確認できた。訪日客の平均泊数が9.5泊まで延び、デジタルノマド向けの在留枠が2.5倍に伸びるなかで、このセグメントは「どの業態として設計するか」を先に決めることが、価格運用とコスト構造の設計を同時に決めることになる。
あわせて読みたい
- サービスアパートメントとは?マンスリーマンションとの違いと家族の長期滞在での選び方【東京・京都・大阪】
- マンスリーホテルとは?契約不要で1か月連泊できるプラン — マンスリーマンションとの違いと費用目安【2026年8月】
- サービスアパートメント投資の坪当たり経済性 — 都心業務立地とリゾート立地の成立条件
- 二地域居住の指定28市町村、長期滞在型の客室は6.0%|1,363施設27,123室を集計
- ホテルの長期滞在割引は何泊から効く?7泊で15%・30泊で20%が実測相場【2026年8月】
- リゾートマンション宿泊転用の採算2026|越後湯沢79泊・熱海48泊が分岐点
- インバウンド2026予測 4,137万〜4,314万人 — 訪日外国人の進捗57.5%と計算方法
- 洋上風力の基地港湾7港、周辺客室を実測 — 能代30km圏はビジネス系676室
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが収集する掲載価格データ(東京13施設、2026年6月1日〜30日および10月1日〜30日チェックイン、各宿泊日の最安プラン、1室あたり・税込。施設別実測は2名1室、人数別比較は1名・2名・4名の検索条件)と、東京都のADR(推定成約単価)月次推計(2025年1月〜2026年12月、N=1,034〜1,151施設)。ブランド情報は各社公式サイト・ニュースリリースの公表値。
■ 試算前提
30泊総額は各宿泊日の掲載最安価格を単純合計した値で、連泊割引や各社のマンスリープラン料金は含まない。「金土の上乗せ」は金曜・土曜チェックインの平均を他の曜日の平均と比べた比率、変動係数は30泊の価格の標準偏差を平均で割った値で、分類ごとの値は施設値の中央値。1人1泊あたり単価は1室あたり価格を利用人数で割った単純計算。
■ 限界・留意点
13施設は3業態の代表例として選んだもので、各業態の平均や規模を示す標本ではない。掲載価格はプラン・客室タイプ・取得時点により変わり、実際の成約価格や各社の長期滞在専用料金とは異なる。10月チェックイン分と2026年9月以降のADRは調査時点の掲載水準にもとづく推定で、今後変動する。ブランドの施設数・客室数は各社の定義で数えられており、相互比較には用いていない。
■ 市場データ
- メトロエンジンリサーチ — 掲載価格データ(東京13施設・2026年6月/10月チェックイン、N=30泊/施設)、東京都のADR推定(N=1,034〜1,151施設)
■ 政府統計・公的資料
- 国税庁 タックスアンサー No.6226「住宅の貸付け」
- 観光庁「インバウンド消費動向調査2025年暦年(速報)及び10-12月期(1次速報)の結果について」(2026年1月21日)
- 観光庁「訪日外国人の消費動向 インバウンド消費動向調査結果及び分析 2025年 年次報告書」
■ 各社公表資料・プレスリリース
- 大和ハウスグループ「アパートメントホテル『MIMARU』、2030年3,000室に向け新規開業を再始動/『MIMARU大阪 心斎橋CENTRAL』2026年9月1日開業」(2026年8月26日)
- APARTMENT HOTEL MIMARU 公式サイト「About MIMARU」
- アスコットジャパン「都心と空港をつなぐ長期滞在拠点(30泊〜)が誕生『オークウッド大井町トラックス東京』2026年6月25日開業」
- 株式会社JHAT「『GRAND MONday 浅草』2026年4月1日リブランドオープン」
- hotel MONday「ウィークリー・マンスリープランのご案内」
- GRAND BASE 公式サイト(REQREA INC.)
- SQUEEZE「『Minn(みん)』なで泊まれる、アパートメントホテルの企画・運営」
- アパホテル「アパホテルマンスリープランのすすめ」
- 東急ステイ「中長期滞在プランについて(31泊まで)」
- ドーミーイン「dormy innだからできる新しい働き方『都市型ワーケーション』」
- ウィークリー翔「どんなホテル?」(株式会社希望社)
- 一般社団法人日本デジタルノマド協会「【外務省統計】日本版『デジタルノマドビザ』2025年の発給は646件、前年比2.5倍に」(2026年8月3日)
- やまとごころ「2025年インバウンド消費額9.5兆円で過去最高を更新」(平均泊数・費目別構成比の集計)