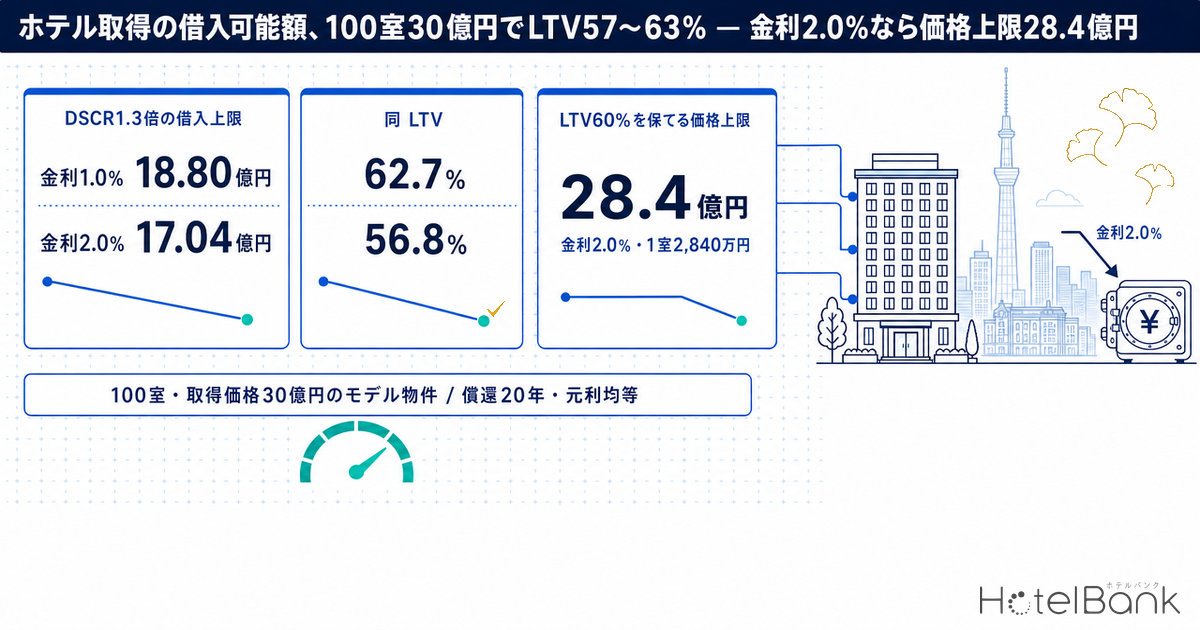
ホテルを1棟取得するとき、資金計画の出発点は「いくら借りられるか」である。本稿では、既刊『政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する』が金利から必要ADRを求めたのとは逆向きに、物件が生むNOI(純収益)から借入可能額(デットキャパシティ)を逆算する。100室・取得価格30億円のモデル物件にDSCR(年間元利返済に対するNOIの倍率)1.3倍・償還20年を置くと、借入金利1.0%ならLTV62.7%、2.0%なら56.8%までが返済余力の範囲に収まる。日本銀行の貸出統計で資金の出し手と調達コストの現在地を確かめ、上場ホテルREIT7社のLTV開示を比較のアンカーに置いて、金利が付いた市場で成立する価格帯とLTVの組み合わせを示す。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿では都道府県別のビジネスホテル区分の月次値を、2025年8月〜2026年7月の12ヶ月で単純平均して用いています。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿のモデル試算で置く80%は前提値(稼働率(前提))であり、推定値・実績値ではありません。
- NOI(本稿の定義):GOP(営業粗利益)から運営管理費・固定資産税等・損害保険料・FF&E(家具・什器・備品)積立を控除した額。
- DSCR:NOI ÷ 年間元利返済額。LTV:借入額 ÷ 取得価格(モデル試算)。上場REITのLTVは各投資法人の開示定義(総資産ベース・時価ベース等)によります。
- ローンコンスタント:年間元利返済額 ÷ 借入額(元利均等返済・年払い換算)。デットイールド:NOI ÷ 借入額。必要エクイティ:取得価格 − 借入額 + 取得諸費用。
- 宿泊業向け貸出残高:日本銀行「貸出先別貸出金」の業種「宿泊業」。同統計は「飲食業」を別系列で公表しており、本稿の宿泊業の数値に飲食業は含まれません。
- 貸出約定平均金利(新規・長期):当月中に新規実行された期間1年以上の貸出の約定金利を金額で加重平均した値。全業種ベースであり、宿泊業に限定した金利ではありません。
- データ出典:メトロエンジンリサーチ(ADR。追跡する国内約168,000施設のうち、稼働が確認できる約27,000施設が分析対象)/日本銀行/各投資法人IR資料/日本不動産研究所
Key Takeaways
— 金利1.0%→2.0%で借入上限は18.80億円→17.04億円。DSCR1.3倍・償還20年の条件で、LTVは62.7%から56.8%へ5.9ポイント動く。
— 償還年限の方が大きく効く。金利2.0%のままでも償還を25年にすればLTVは67.8%。20年→25年の延長は+11.0ポイントで、金利1ポイント分の約1.9倍にあたる。
— 制約の切替点は金利1.5%前後。1.0%ではLTV上限60%が、1.5%以上ではDSCRが借入額を決める。
— LTV60%を保てる価格上限は金利2.0%で28.4億円(1室2,840万円)、1.0%なら31.3億円。
— 上場REIT7社のLTVは総資産ベースで40.8〜49.2%(ジャパン・ホテル・リートは時価LTV34.5%)。単一物件の融資とは分母も担保構造も違うが、上場市場のレバレッジ水準を測るアンカーになる。
資金の出し手 — 宿泊業向け国内銀行貸出は2兆5,850億円、コロナ前比+10.2%
日本銀行「貸出先別貸出金」によると、国内銀行(銀行勘定・信託勘定・海外店勘定の合計)の宿泊業向け貸出残高は2026年6月末で2兆5,850億円となった。コロナ前の最後の四半期末である2019年12月末(2兆3,466億円)と比べて+10.2%である。このうち設備資金は1兆5,804億円で、同じ期間に+15.9%と残高全体より伸びが大きい。設備資金が残高に占める比率は58.1%から61.1%へ上がった。緊急融資で膨らんだ運転資金が返済で縮み、建物取得や改装に向かう長期資金の比重が高まっている構図は、既刊『ホテル・宿泊業向け貸出は4.1兆円 — 設備資金61%、運転資金は5年で25%減』で業態別に分解したとおりである。
統計の読み方として2点を押さえておきたい。第一に、同統計は「宿泊業」と「飲食業」を別々の系列で公表しており、本稿の宿泊業の数値は飲食業を含まない単独の値である。産業分類の大分類「宿泊業,飲食サービス業」をまとめた合算値ではない。第二に、業種は借り手の主たる事業で分類される。ホテルを保有する不動産会社や、ノンリコースローンの借り手となる特定目的会社(特定目的会社・合同会社)向けの貸出は、それぞれ「不動産業」「不動産流動化等を目的とするSPC」に計上される。したがって宿泊業の残高は、主として運営会社や旅館経営者が自ら借りる資金の規模を表すものと読むのが適切である。
業種を横に並べると、同じ期間に国内銀行の総貸出は+31.4%、不動産業向けは+44.7%、SPC向けは3.20倍に増えた。総貸出に占める宿泊業の比率は0.457%から0.383%へ下がっている。宿泊業勘定の伸びは総貸出の約3分の1のペースだが、ホテルへの長期資金は宿泊業の勘定と不動産金融の勘定に分かれて供給されている。私募ファンドのノンリコースローンは後者に、事業会社や運営会社のコーポレート融資は前者に入る、という見方で両方を追うのが実務的である。
| 業態 | 業種 | 2019年12月末 | 2026年6月末 | 増減率 |
|---|---|---|---|---|
| 国内銀行 | 総貸出 | 5,137,127 | 6,750,336 | +31.4% |
| 国内銀行 | 不動産業 | 850,830 | 1,231,038 | +44.7% |
| 国内銀行 | 不動産流動化等を目的とするSPC | 58,344 | 186,865 | 3.20倍 |
| 国内銀行 | 飲食業 | 25,891 | 30,735 | +18.7% |
| 国内銀行 | 宿泊業(残高) | 23,466 | 25,850 | +10.2% |
| 国内銀行 | 宿泊業(うち設備資金) | 13,638 | 15,804 | +15.9% |
| 国内銀行 | 宿泊業(うち中小企業向け) | 17,048 | 20,059 | +17.7% |
| 信用金庫 | 総貸出 | 724,666 | 830,412 | +14.6% |
| 信用金庫 | 宿泊業(残高) | 6,097 | 6,105 | +0.1% |
| その他金融機関 | 宿泊業(残高) | 5,140 | 9,215 | +79.3% |
調達コスト — 新規・長期の約定金利は1.895%、2019年12月の2.6倍
日本銀行「貸出約定平均金利」によれば、国内銀行が2026年7月に新規実行した長期貸出(期間1年以上)の約定平均金利は1.895%だった。2019年12月の0.734%から1.161ポイント上がり、水準では2.6倍である。業態別では、都市銀行2.014%、地方銀行1.870%、第二地方銀行1.821%、信用金庫2.157%。2019年12月時点で信用金庫は国内銀行平均より0.825ポイント高かったが、2026年7月の差は0.262ポイントまで縮まった。地域の出し手と大手行の金利差が詰まり、案件ごとの条件比較がしやすくなっている。
ただし同統計は全業種・全案件の加重平均であり、特定のホテル案件の金利を示すものではない。月次の振れも大きく、国内銀行の新規・長期は2026年5月に2.066%、6月に1.944%、7月に1.895%と動いた。本稿の試算で置く借入金利1.0%・1.5%・2.0%は、それぞれ2024年半ば、2025年後半、足元の新規・長期平均にほぼ対応する水準である。一方で既存貸出(ストック)の長期平均は2026年7月で1.397%にとどまり、新規との差は0.498ポイントある。借り換えのたびに利払いが新規水準へ段階的に近づく経路は、保有中の物件のDSCRを点検するうえで押さえておきたい。日本銀行の政策金利(無担保コール翌日物の誘導目標)は1.00%程度である。
| 業態 | 2019年12月 | 2024年7月 | 2025年7月 | 2026年7月 | 2019年12月比 |
|---|---|---|---|---|---|
| 国内銀行 | 0.734% | 1.057% | 1.492% | 1.895% | +1.161pt |
| 都市銀行 | 0.701% | 1.181% | 1.775% | 2.014% | +1.313pt |
| 地方銀行 | 0.752% | 1.003% | 1.343% | 1.870% | +1.118pt |
| 第二地方銀行 | 0.900% | 1.135% | 1.352% | 1.821% | +0.921pt |
| 信用金庫 | 1.559% | 1.608% | 1.917% | 2.157% | +0.598pt |
| 国内銀行(既存貸出・長期) | 0.809% | 0.802% | 1.080% | 1.397% | +0.588pt |
地域の貸出全体 — 都道府県別の国内銀行貸出は2019年12月末比+30.7%
地域金融機関の側から見ると、宿泊業向けの伸びはどの程度の位置にあるのか。日本銀行「都道府県別預金・現金・貸出金」で国内銀行の店舗所在地別の貸出金を比べると、2026年7月末の全国計は6,652,060億円で、2019年12月末(5,090,765億円)から+30.7%増えた。東京都(+41.6%)を除いても+22.5%である。伸びの大きい順に愛知県(+55.6%)、山梨県(+45.6%)、東京都(+41.6%)、愛媛県(+36.3%)が並び、47都道府県のうち36都道府県で貸出全体の伸びが宿泊業向け(+10.2%)を上回った。マイナスは新潟県(-3.3%)。
この統計は都市銀行を含む国内銀行の店舗ベースの数値で、信用金庫は含まない。業種の内訳もないため、地域ごとの宿泊業向け残高までは分からない。それでも、地域の貸出全体が伸びるなかで宿泊業勘定の伸びが相対的に緩やかだという事実は、地銀・信金の与信ポートフォリオのなかでホテル案件の比重に広げる余地があることを示している。案件単位では、次章以降で示すDSCRとLTVの組み合わせが通るかどうかが、その余地を実際の融資に変える条件になる。
| 都道府県 | 2019年12月末 | 2026年7月末 | 増減率 |
|---|---|---|---|
| 愛知県 | 202,330 | 314,921 | +55.6% |
| 山梨県 | 11,591 | 16,876 | +45.6% |
| 東京都 | 2,178,852 | 3,086,028 | +41.6% |
| 愛媛県 | 61,492 | 83,783 | +36.3% |
| 京都府 | 62,577 | 85,231 | +36.2% |
| 岡山県 | 54,673 | 73,940 | +35.2% |
| 熊本県 | 43,564 | 56,738 | +30.2% |
| 福岡県 | 194,298 | 250,754 | +29.1% |
| … | |||
| 静岡県 | 97,814 | 102,290 | +4.6% |
| 青森県 | 26,611 | 27,767 | +4.3% |
| 長野県 | 36,481 | 37,258 | +2.1% |
| 富山県 | 33,873 | 34,458 | +1.7% |
| 新潟県 | 50,971 | 49,313 | -3.3% |
| 全国計 | 5,090,765 | 6,652,060 | +30.7% |
| 全国計(東京を除く) | 2,911,913 | 3,566,032 | +22.5% |
モデル物件のNOI — 100室・30億円を既刊の実測費目で積み上げる
試算のモデル物件は、客室数100室の宿泊特化型ホテル、取得価格30億円(1室あたり3,000万円)とした。ADRは、東京都のビジネスホテル区分の推定成約ADR(2025年8月〜2026年7月の12ヶ月平均、N=894〜924施設/月)である¥14,300を置く。稼働率(前提)は80%。上場REITの月次開示では、インヴィンシブル投資法人(8963)の国内ホテル101物件の稼働率が2026年7月に86.3%であり、これより保守側の置き方である。客室売上が総売上に占める比率92%とGOP率42%は、既刊『政策金利1.00%とホテル開発』の100室モデルと同じ値を用いた。
GOPから下の費目は、ホテルバンクのOpex細目シリーズの実測値を積み上げた。固定資産税は1室あたり年16万〜24万円、都市計画税を加えると19.4万〜29.1万円で(『ホテル誘致の奨励金・固定資産税減免 市町村12制度』)、その中位の24.25万円を置く。損害保険料は、『ホテル火災保険の水災等地で年101万円差』と同じ1室2,250万円の保険金額(建物+動産)に料率0.15%を掛けた年338万円で、地震補償は含まない。FF&E積立は総売上の3%、運営管理費(運営委託の基本報酬、または自社運営の本部費に相当)も総売上の3%とした。
上下水道・ごみ処理・法定点検の3費目は、GOPの内側(運営費)に入る。100室モデルに当てはめると、上下水道費は東京都区部の料金表で年1,193万円(総売上の2.63%)、ごみ処理費は東京23区・発生原単位1.0kg/人泊で年188万円(同0.42%)、法定点検・報告費は100〜199室帯の1室単価を用いて年50万〜78万円(同0.11〜0.17%)となる。3費目の合計は総売上の3.2%前後で、GOP率42%の前提はこれらを内包した水準として置いている。
積み上げの結果、NOIは年1億3,546万円、取得価格に対するNOI利回りは4.52%、1室あたり135.5万円となった。日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)の宿泊特化型ホテル・東京の期待利回り4.1%と、上場ホテルREITの鑑定評価における100〜299室帯の直接還元利回り中央値4.70%(『ホテルREIT鑑定評価額、取得価格の1.25倍』)のあいだに入る水準である。
| 項目 | 年額 | 1室あたり | 対総売上 | 前提・出典 |
|---|---|---|---|---|
| 客室売上 | 416.8百万円 | 416.8万円 | 92.0% | ADR¥14,273 × 稼働率(前提)80% × 365日 × 100室 |
| 総売上 | 453.0百万円 | 453.0万円 | 100.0% | 客室売上比率92% |
| GOP | 190.3百万円 | 190.3万円 | 42.0% | 既刊100室モデルと同一のGOP率 |
| うち上下水道費(GOP内) | 11.9百万円 | 11.9万円 | 2.63% | 東京都区部の料金表・400L/人泊(既刊) |
| うちごみ処理費(GOP内) | 1.9百万円 | 1.9万円 | 0.42% | 東京23区・1.0kg/人泊(既刊) |
| うち法定点検・報告費(GOP内) | 0.5〜0.8百万円 | 5,041〜7,831円 | 0.11〜0.17% | 100〜199室帯の1室単価(既刊) |
| 運営管理費 | −13.6百万円 | −13.6万円 | 3.0% | 基本報酬または本部費相当 |
| 固定資産税・都市計画税 | −24.3百万円 | −24.3万円 | 5.4% | 1室19.4万〜29.1万円の中位 |
| 損害保険料 | −3.4百万円 | −3.4万円 | 0.7% | 保険金額22.5億円 × 0.15%(地震補償なし) |
| FF&E積立 | −13.6百万円 | −13.6万円 | 3.0% | 総売上の3% |
| NOI | 135.5百万円 | 135.5万円 | 29.9% | 取得価格30億円に対し4.52% |
DSCR1.3倍から逆算 — 金利1.0%でLTV62.7%、2.0%で56.8%
借入可能額は、NOIをDSCRで割って年間に払える元利返済額を出し、それをローンコンスタントで割り戻せば求まる。NOI1億3,546万円・DSCR1.3倍なら、年間の元利返済上限は1億420万円である。償還20年・元利均等の場合、ローンコンスタントは金利1.0%で5.54%、1.5%で5.82%、2.0%で6.12%となり、借入上限はそれぞれ18億8,000万円(LTV62.7%)、17億8,900万円(59.6%)、17億400万円(56.8%)になる。金利が1.0%から2.0%へ1ポイント上がると、借入上限は約1億7,700万円、LTVにして5.9ポイント縮む計算である。
実務ではDSCRと並んでLTVの上限も置かれる。本稿ではレンダー側のLTV上限を60%と仮定した(既刊と同じ前提)。この場合、金利1.0%ではDSCRの上限(62.7%)よりLTV上限(60%)が先に効き、借入額は18億円、DSCRは1.36倍と余裕を残す。金利1.5%ではDSCRベースの上限が59.6%とLTV上限をわずかに下回り、それ以降はDSCRが借入額を決める。つまりこの物件では、金利1.5%前後が、借入額を縛る制約がLTVからDSCRへ切り替わる分岐点になる。金利が上がる局面の審査では、LTVよりもDSCRとデットイールド(金利2.0%で7.95%)を先に確認する方が、返済余力を正確に測れる。
エクイティ側の数字も並べておく。取得諸費用は既刊『ホテル取得の諸費用は価格の7.1%』の30億円ケース(2億864万円・価格比6.95%)を用いた。必要エクイティは金利1.0%で14.09億円、2.0%で15.05億円。元本返済後のキャッシュ・オン・キャッシュ利回りは2.1〜2.5%だが、これは償還20年の元本返済(初年度で年7,000万〜8,200万円)がキャッシュフローから出ていくためで、返済した元本はそのまま持分の積み上げになる。元本返済前の利払後利回りで見ると6.7〜8.3%である。
10年保有の内部収益率(IRR)も試算した。NOIを10年間横ばい、売却時の還元利回りを取得時より0.25ポイント高い4.77%、売却費用2%と置く保守的な前提で、借入なし(アンレバード)のIRRは3.08%。これに対し、金利2.0%・LTV56.8%のレバードIRRは3.99%、金利1.0%・LTV60%では4.98%と、いずれもアンレバードを上回る。借入が利回りを押し上げる「正のレバレッジ」は、金利2.0%でも成立している。NOIが年2%伸びるケースでは、金利2.0%のレバードIRRは7.76%に上がる。
| 項目(100室・取得価格30億円・NOI135.5百万円) | 金利1.0% | 金利1.5% | 金利2.0% | 金利2.5%(参考) |
|---|---|---|---|---|
| ローンコンスタント(償還20年・元利均等) | 5.54% | 5.82% | 6.12% | 6.41% |
| DSCR1.3倍を満たす借入上限 | 18.80億円 | 17.89億円 | 17.04億円 | 16.24億円 |
| 同 LTV | 62.7% | 59.6% | 56.8% | 54.1% |
| デットイールド(NOI÷借入額) | 7.20% | 7.57% | 7.95% | 8.34% |
| 借入額を決める制約(LTV上限60%を併用) | LTV上限60% | DSCR1.3倍 | DSCR1.3倍 | DSCR1.3倍 |
| 採用する借入額 | 18.00億円 | 17.89億円 | 17.04億円 | 16.24億円 |
| 年間元利返済額 | 99.7百万円 | 104.2百万円 | 104.2百万円 | 104.2百万円 |
| DSCR(実績) | 1.36倍 | 1.30倍 | 1.30倍 | 1.30倍 |
| 必要エクイティ(取得諸費用込み) | 14.09億円 | 14.20億円 | 15.05億円 | 15.84億円 |
| キャッシュ・オン・キャッシュ(元本返済後) | 2.54% | 2.20% | 2.08% | 1.97% |
| 利払後利回り(元本返済前) | 8.34% | 7.65% | 6.74% | 5.99% |
| 10年レバードIRR(NOI横ばい) | 4.98% | 4.52% | 3.99% | 3.53% |
| 10年レバードIRR(NOI年+2%) | 8.76% | 8.36% | 7.76% | 7.24% |
借入可能額を動かすのは金利だけではない。償還年限を変えた場合の上限LTVを、金利ごとに描いたのが次の図である。金利2.0%のまま償還を25年に延ばすと、DSCR1.3倍での上限LTVは67.8%、30年なら77.8%に広がる。20年から25年への延長だけで+11.0ポイントと、金利1ポイントの低下(+5.9ポイント)の約1.9倍の効果がある。建物の経済的耐用年数と整合する範囲で償還期間をどう設計するかが、金利水準と同じかそれ以上に借入可能額を左右する。
成立する価格帯 — LTV60%を保てる上限は金利2.0%で28.4億円
今度はLTVの目標を先に決め、払える価格の上限を逆算する。NOIが同じ1億3,546万円なら、LTV60%とDSCR1.3倍を同時に満たす取得価格の上限は、金利1.0%で31.3億円(1室3,130万円)、1.5%で29.8億円、2.0%で28.4億円(1室2,840万円)、2.5%で27.1億円となる。30億円という価格は金利1.5%近辺まではLTV60%で組めるが、2.0%ではLTVを56.8%に下げるか、償還期間を延ばすかのどちらかで設計を合わせることになる。売り手・買い手の双方にとって、金利水準ごとの価格上限は価格交渉の共通言語として使いやすい。
| 目標LTV | 金利1.0% | 金利1.5% | 金利2.0% | 金利2.5% |
|---|---|---|---|---|
| LTV50% | 37.6億円 1室3,761万円 | 35.8億円 1室3,578万円 | 34.1億円 1室3,408万円 | 32.5億円 1室3,249万円 |
| LTV55% | 34.2億円 1室3,419万円 | 32.5億円 1室3,253万円 | 31.0億円 1室3,098万円 | 29.5億円 1室2,953万円 |
| LTV60% | 31.3億円 1室3,134万円 | 29.8億円 1室2,982万円 | 28.4億円 1室2,840万円 | 27.1億円 1室2,707万円 |
| LTV65% | 28.9億円 1室2,893万円 | 27.5億円 1室2,752万円 | 26.2億円 1室2,621万円 | 25.0億円 1室2,499万円 |
同じ考え方を商圏の単価水準に広げる。稼働率(前提)80%・GOP率42%・固定費を共通とし、ADRだけを動かすと、1室あたりの借入可能額はADRにほぼ比例して動く。ビジネスホテル区分の推定成約ADRで見ると、愛知県水準の¥7,800では金利2.0%で1室780万円、大阪府の¥10,400で1,145万円、福岡県の¥10,900で1,216万円、東京都の¥14,300で1,704万円となり、愛知県と東京都で2.2倍の開きがある。LTV60%で割り戻せば、それぞれの商圏で成立する1室あたり価格の目安になる。なお本試算は固定資産税・保険料を全国一律の中位値で置いているため、地価の低い商圏では実際の借入可能額はこれより上振れする。
| 都道府県 | 推定成約ADR | N(施設/月) | NOI/室 | 借入可能額/室(1.0%) | 借入可能額/室(2.0%) | LTV60%の価格上限/室(2.0%) |
|---|---|---|---|---|---|---|
| 愛知県 | ¥7,844 | 322〜329 | 62.0万円 | 861万円 | 780万円 | 1,300万円 |
| 北海道 | ¥8,857 | 417〜441 | 73.6万円 | 1,021万円 | 925万円 | 1,542万円 |
| 大阪府 | ¥10,386 | 487〜499 | 91.0万円 | 1,264万円 | 1,145万円 | 1,909万円 |
| 福岡県 | ¥10,880 | 330〜341 | 96.7万円 | 1,342万円 | 1,216万円 | 2,027万円 |
| 京都府 | ¥14,046 | 314〜329 | 132.9万円 | 1,844万円 | 1,671万円 | 2,785万円 |
| 東京都 | ¥14,273 | 894〜924 | 135.5万円 | 1,880万円 | 1,704万円 | 2,840万円 |
上場REIT7社のLTV — 総資産ベースで40.8〜49.2%
比較のアンカーとして、上場ホテルREIT7社が開示するLTVを並べる。総資産ベースでは星野リゾート・リート投資法人(3287)の40.8%から、インヴィンシブル投資法人の49.2%までの幅に収まり、いちごホテルリート投資法人(3463)・日本ホテル&レジデンシャル投資法人(3472)・森トラストリート投資法人(8961)が46.8%、霞ヶ関ホテルリート投資法人(401A)が46.4%で並ぶ。ジャパン・ホテル・リート投資法人(8985)は時価LTVで34.5%を開示しており、インヴィンシブルも鑑定評価ベースでは41.9%である。運用方針としては、星野リゾート・リートが当面の目安を総資産ベース42.0〜43.0%以内、霞ヶ関ホテルリートが40〜50%を目安としている。
上場REITのLTVは、無担保中心の借入で複数物件の分散ポートフォリオ全体を支える比率であり、分母も簿価ベースの総資産である。物件を担保に単一物件で借りる私募ファンドや事業会社の案件とは物差しが違う。それでも「金利が付いた市場で、上場市場の出し手と投資家が許容するレバレッジ」の水準として参照する価値は大きい。本稿のモデル(DSCR1.3倍・金利2.0%でLTV56.8%)は上場REITの総資産LTVより7.6〜16.0ポイント高い。単一物件の融資は、物件のキャッシュフローそのものを返済原資とする分、DSCRとLTVの組み合わせで上限を設計する構造になる。
平均借入金利では、インヴィンシブルが1.46%(2026年6月期末)、いちごホテルが1.29%(2026年1月期末)と、銀行の新規・長期平均1.895%より低い。既往の固定金利借入が残っているためで、借り換えの進み具合に応じて新規金利の水準に近づいていく構造にある。個別物件の新規融資を検討する際は、上場REITの平均金利ではなく、表2の新規・長期の水準を起点に置くのが整合的である。上場REITの財務構成の詳細は、社債・ノンリコース・プライベートクレジットの資本コストを比べた既刊『金利1%時代のホテル資金調達』も参照されたい。
| 投資法人 | 基準日 | LTV | 開示上の定義 | 出典 |
|---|---|---|---|---|
| ジャパン・ホテル・リート投資法人(8985) | 2026年6月30日 | 34.5% | 有利子負債比率(時価LTV) | 財務サマリー |
| インヴィンシブル投資法人(8963) | 2026年6月30日 | 49.2% | 有利子負債÷総資産(鑑定評価ベースLTVは41.9%) | 2026年6月期 決算短信 |
| 星野リゾート・リート投資法人(3287) | 2026年4月30日 | 40.8% | 総資産ベース | 2026年4月期 決算説明資料 |
| いちごホテルリート投資法人(3463) | 2026年1月31日 | 46.8% | 借入金38,020百万円÷総資産81,291百万円(貸借対照表より算出) | 2026年1月期 決算短信 |
| 日本ホテル&レジデンシャル投資法人(3472) | 2026年5月31日 | 46.8% | 総資産に占める有利子負債の割合 | 2026年5月期 決算短信 |
| 森トラストリート投資法人(8961) | 2026年2月28日 | 46.8% | 期末総資産有利子負債比率(オフィス等を含む総合型) | 2026年2月期 決算短信 |
| 霞ヶ関ホテルリート投資法人(401A) | 2026年1月31日 | 46.4% | 総資産ベース(第1期末) | 2026年1月期 決算説明資料 |
感応度 — ADR1割でLTVは6.8ポイント動く
NOIの前提が動いたときに、金利2.0%での上限LTVがどれだけ変わるかを確かめる。ADRが1割下がるとNOIは1億1,915万円となり、上限LTVは50.0%へ6.8ポイント動く。稼働率(前提)が75%なら52.5%。更新投資の積立を上場REIT5社の実績(取得価格の1.46〜1.70%、中位1.58%。『ホテルの資本的支出は1室あたり年13万〜62万円』)並みに厚く見る場合は、上限LTVが42.6%まで下がる。レンダーが更新投資をどの厚さで見るかは借入可能額に直結するため、取得前に修繕履歴と今後10年の更新計画を示せることが、借入余力を広げる具体的な材料になる。
逆方向の感応度も大きい。DSCRの基準を1.2倍に置けば上限LTVは61.5%、1.4倍なら52.7%。償還25年なら67.8%、30年なら77.8%である。ADRの上積み、償還設計、DSCR基準の3つは、いずれも金利1ポイントと同等以上にLTVを動かす。
| シナリオ(金利2.0%) | NOI | NOI利回り | 上限LTV | 基準比 |
|---|---|---|---|---|
| 基準ケース | 135.5百万円 | 4.52% | 56.8% | — |
| ADR −10% | 119.2百万円 | 3.97% | 50.0% | -6.8pt |
| 稼働率(前提)75% | 125.3百万円 | 4.18% | 52.5% | -4.3pt |
| 更新投資をREIT実績並みに積立(取得価格の1.58%) | 101.6百万円 | 3.39% | 42.6% | -14.2pt |
| DSCR 1.2倍 | 135.5百万円 | 4.52% | 61.5% | +4.7pt |
| DSCR 1.4倍 | 135.5百万円 | 4.52% | 52.7% | -4.1pt |
| DSCR 1.5倍 | 135.5百万円 | 4.52% | 49.2% | -7.6pt |
| 償還25年 | 135.5百万円 | 4.52% | 67.8% | +11.0pt |
| 償還30年 | 135.5百万円 | 4.52% | 77.8% | +21.0pt |
読み手別の設計ポイント
地銀・信金の融資担当
DSCRとLTVの双方を置くと、この物件では金利1.5%前後で制約が入れ替わる。金利上昇局面ではDSCRとデットイールド(金利2.0%で7.95%)を先に確認すると、返済余力を正確に測れる。宿泊業向け設備資金はコロナ前比+15.9%で供給が続いている。
ノンリコースを引く私募ファンド
償還条件の設計がLTVを最も大きく動かす。20年→25年で+11.0ポイント。利払いのみ・期限一括の条件と比べる際は、DSCRの定義(利払いベースか元利ベースか)を条件表で揃えてから比較したい。
初回取得を検討する事業会社
30億円の物件で諸費用込みの必要エクイティは14.09億〜15.05億円(取得価格の47〜50%)。LTV60%を保つ価格上限は金利2.0%で28.4億円、1室2,840万円が目安。修繕履歴と更新計画の提示が借入余力を広げる。
まとめ
金利が付いた市場でも、ホテル取得の資金計画は組める。100室・30億円・NOI利回り4.52%のモデルでは、DSCR1.3倍・償還20年の条件で金利2.0%ならLTV56.8%・17億400万円まで借りられ、10年のレバードIRRはアンレバードを上回る。金利1ポイントの差はLTVで5.9ポイント、償還5年の差は11.0ポイント、ADR1割の差は6.8ポイントに相当する。
借入可能額を広げる手段は、金利の低い出し手を選ぶことに限らない。償還期間の設計、更新投資計画の提示、そして運営によるADRの上積みが、同じかそれ以上に効く。宿泊業向けの設備資金はコロナ前を上回る水準で供給されており、新規・長期金利は1.895%、上場REITのLTVは総資産ベースで40.8〜49.2%にある。案件ごとにDSCRとLTVを同時に満たす価格帯を先に置くことが、調達を組み立てる出発点になる。
※本稿の試算はモデル前提に基づく簡易試算であり、実際の融資条件・投資判断には個別の審査とフィージビリティ・スタディが必要です。借入金利・DSCR・LTV上限・償還年限は金融機関や案件により異なります。
関連記事
参考資料・出典一覧
■ データソース
推定成約ADRはメトロエンジンリサーチの都道府県別・ビジネスホテル区分の月次値(2025年8月〜2026年7月の12ヶ月単純平均、東京都N=894〜924施設/月)。貸出残高・約定金利・都道府県別貸出金は日本銀行の時系列統計(「貸出先別貸出金」2026年6月末/「貸出約定平均金利」2026年7月/「都道府県別預金・現金・貸出金」2026年7月末)。上場REITのLTVは各投資法人の最新決算期末の開示値、GOPから下の費目はホテルバンク既刊のOpex細目シリーズの実測値。
■ 試算前提
モデル物件は100室・取得価格30億円の宿泊特化型。ADR¥14,273・稼働率(前提)80%・客室売上比率92%・GOP率42%、運営管理費とFF&E積立は各総売上の3%、固定資産税・都市計画税は1室24.25万円、損害保険料は年338万円。融資条件はDSCR1.3倍・償還20年・元利均等(年払い換算)、レンダーのLTV上限60%、取得諸費用2億864万円。10年IRRは売却費用2%、売却価格=保有11年目の想定NOI÷還元利回り4.77%で、NOI年+2%のケースは初年度から成長させている。
■ 限界・留意点
ADRは推定値で、各施設の実際の成約価格・会計数値とは異なる。稼働率(前提)80%は置いた前提値であり実績ではない。宿泊業向け貸出残高は借り手の主たる事業で分類され、ホテルを保有する不動産会社・SPC向けの貸出を含まない。約定平均金利は全業種の加重平均で、個別のホテル案件の金利ではない。上場REITのLTVは定義(総資産・時価・鑑定評価ベース)が各社で異なり、単一物件の融資とは分母も担保構造も違う。固定資産税・保険料は全国一律の中位値で、法人税・金利ヘッジ・期限一括返済は考慮していない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(都道府県別・ビジネスホテル区分、2025年8月〜2026年7月、東京都N=894〜924施設/月ほか)、モデル試算
■ 政府統計・公的データ
- 日本銀行 時系列統計データ検索サイト — 「貸出先別貸出金」(2026年6月末、2026年8月10日更新)、「貸出約定平均金利」(2026年7月、2026年9月1日更新)、「都道府県別預金・現金・貸出金」(2026年7月末、2026年8月28日更新)
- 日本銀行「金融政策」
- 一般財団法人 日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)
■ REIT・IR資料
- ジャパン・ホテル・リート投資法人「財務サマリー」(2026年6月30日現在)
- インヴィンシブル投資法人「2026年6月期 決算短信」(2026年8月25日)
- インヴィンシブル投資法人「月次運用状況(2026年7月)」
- 星野リゾート・リート投資法人「2026年4月期(第26期)決算説明資料」(2026年6月15日)
- いちごホテルリート投資法人「2026年1月期 決算短信」
- 日本ホテル&レジデンシャル投資法人「2026年5月期 決算短信」(2026年7月22日)
- 森トラストリート投資法人「2026年2月期 決算短信」(2026年4月22日)
- 霞ヶ関ホテルリート投資法人「2026年1月期(第1期)決算説明資料」(2026年3月19日)
■ ホテルバンク既刊(モデル前提の出典)