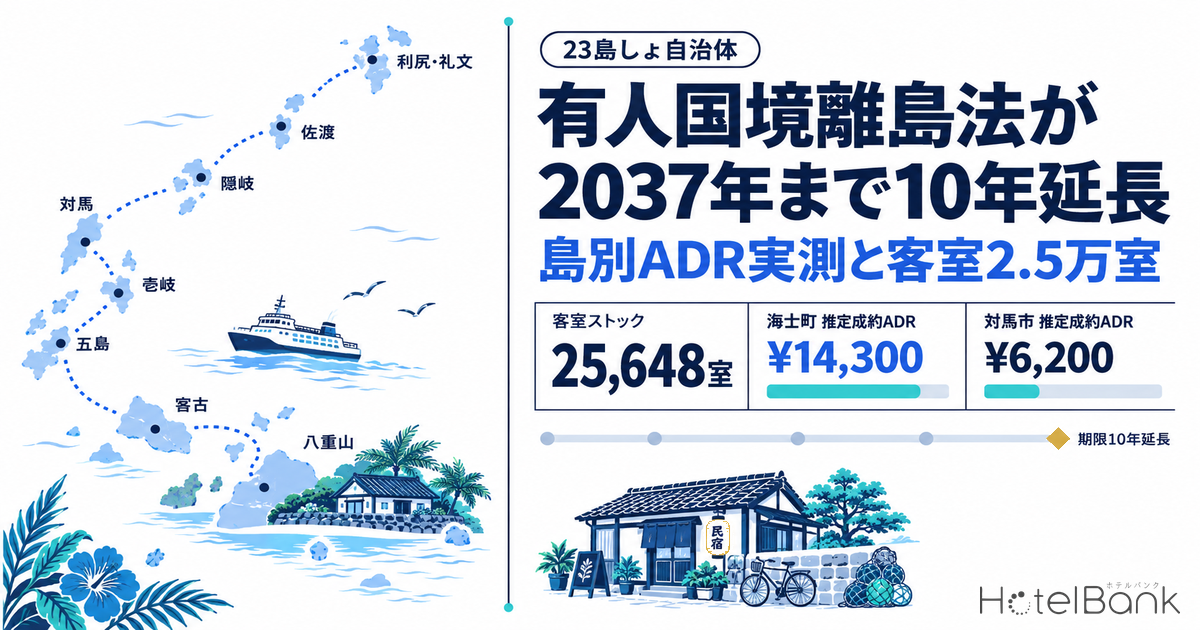
2026年7月8日、改正有人国境離島法が参議院本会議で可決・成立した。2027年3月末で切れるはずだった期限は、2037年3月末まで10年延ばされる。同時に天売島・焼尻島(北海道羽幌町)、飛島(山形県酒田市)、新島・式根島(東京都新島村)、粟島(新潟県粟島浦村)の6島が新たに支援対象へ加わった。制度の期限が10年先に動くということは、島の宿に投じた資金を何年で回収する計画なら組めるのか、その前提が動くということでもある。
本稿では、有人国境離島法の支援対象に関わる23の島しょ自治体について、メトロエンジンリサーチ&コンサルティングが追跡する客室ストック2,083施設・25,648室と、推定成約ADRの実測値を並べた。そのうえで、10年という政策の時間軸が正当化する1室あたりの投資上限を試算する。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)で、本稿では直近12ヶ月(2025年9月〜2026年8月)の平均値を用いています。
- 掲載価格:主要予約サイト上の全プラン平均(素泊まり〜食事付きを含む、2名1室利用時・1室あたり料金・税込)。ADRとは基準が異なるため、両者を直接比較しないでください。
- 客室ストック:メトロエンジンリサーチが追跡する範囲の宿泊施設数と客室数の合計。全数調査ではなく、旅館業法上の許可施設をすべて網羅するものではありません。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 改正有人国境離島法は2026年7月8日成立、期限は2027年3月末から2037年3月末へ10年延長。投資の回収年数を制度の裏づけ付きで設計できる期間が10年確保された。
- — 対象23島しょ自治体の客室ストックは2,083施設・25,648室。南西諸島5自治体で客室の63.8%を占め、宮古島市・石垣市の2市だけで57.1%と、同じ制度下でも市場規模は1桁違う。
- — 推定成約ADRは海士町¥14,300〜対馬市¥6,200の2.3倍幅。南西諸島は那覇市(¥10,198)を1.10〜1.28倍上回る一方、日本海側は県都の62〜83%にとどまる。
- — 新規供給は4年で223件・2,117室、85.2%が10室以下。貸別荘・コテージ系136件は平均2.0室で、島の供給はすでに小口化している。
- — 10年回収が成立する投資額は1室あたり¥300万〜¥930万(推定稼働率45〜65%)。新築1室コスト¥2,118万〜3,403万との乖離は2.7〜5.7倍で、制度が支えるのは新築ではなく既存ストックの再生である。
10年延長で何が確定したか — 期限・対象島・交付金55億円
改正の骨格はシンプルである。2017年4月に施行された有人国境離島法は10年の時限立法で、期限は2027年3月31日だった。今回の改正で、これが2037年3月31日まで延びる。加えて支援対象に6島が追加された。
制度の対象範囲を整理しておく。内閣府によると、有人国境離島地域は29地域148島。このうち継続的な居住が特に必要とされる地域が「特定有人国境離島地域」として15地域71島指定され、交付金の対象となってきた。今回追加された6島は、この特定有人国境離島地域の枠に加わるものだ。
財源となるのが特定有人国境離島地域社会維持推進交付金で、令和8年度予算額は55億円。使途は大きく4類型に分かれる。
| 事業類型 | 主な内容 | 宿泊施設への関わり方 |
|---|---|---|
| 航路・航空路運賃の低廉化 | 島民向けの運賃をJR相当・新幹線相当まで引き下げ | 間接的(従業員の往来コスト)。観光客運賃は対象外 |
| 物資輸送費の低廉化 | 生活物資の海上・航空輸送コストを補助 | 間接的。建設資材は対象外 |
| 雇用機会の拡充 | 雇用増を伴う創業・事業拡大の設備投資資金と、最長5年の運転資金を支援 | 直接的。宿泊事業の創業・建物改修が該当しうる |
| 滞在型観光の促進 | 宿泊を伴う旅行商品(滞在プラン)の造成と、それを構成する地域観光サービスの向上 | 送客・商品づくりの支援。宿泊施設の新築整備そのものは対象外 |
出典:内閣府「特定有人国境離島地域社会維持推進交付金 制度概要」、国土交通省 令和8年度予算資料よりメトロエンジンリサーチ&コンサルティング作成
誤解が生じやすいのはここである。この交付金はホテルや旅館を新しく建てるための建設補助金ではない。宿泊施設の資本投下に直接届きうるのは「雇用機会の拡充」の枠であり、対象は雇用増を伴う創業または事業拡大に要する設備費・建物改修費などだ。金額感も自治体の公募要領で公表されている。鹿児島県三島村が令和6年度に公募した例では、創業が対象経費上限600万円・補助上限450万円、設備投資を伴う事業拡大が上限1,600万円・補助上限1,200万円、その他の事業拡大が上限1,200万円・補助上限900万円となっている。上限額は自治体ごとに設計されるため、島によって条件は異なる。
つまり、1棟あたり数億円規模の新築案件に対して、この制度から出る額は補助上限1,200万円が上限側の目安になる。制度が支えているのは建物そのものというより、島で事業を始め、人を雇い続けることの不利性である。累計の新規雇用は令和3年度までに1,704人に達している。
23島しょ自治体の客室ストックは25,648室 — 6割強が南西諸島に偏在
制度の話を、客室という物理的なストックに置き換える。メトロエンジンリサーチが追跡する範囲で、有人国境離島法に関わる23の島しょ自治体には2,083施設・25,648室が存在する。分布は均等ではない。
| 島しょ群 | 自治体数 | 施設数 | 客室数 | 客室シェア |
|---|---|---|---|---|
| 南西諸島(宮古・八重山・与那国・多良間) | 5 | 1,182 | 16,351 | 63.8% |
| 日本海・対馬海峡側(対馬・壱岐・五島・隠岐・佐渡・利尻礼文) | 13 | 701 | 8,006 | 31.2% |
| 今回追加された6島側の自治体 | 4 | 134 | 893 | 3.5% |
| 小笠原村 | 1 | 66 | 398 | 1.6% |
出典:メトロエンジンリサーチ&コンサルティング(追跡ベース、23自治体・2,083施設)
南西諸島の5自治体だけで客室の63.8%を占める。宮古島市7,641室と石垣市6,993室の2市で全体の57.1%であり、有人国境離島という同じ制度の傘の下にありながら、市場としてのスケールは1桁違う。日本海側13自治体を合計しても8,006室で、宮古島市1市(7,641室)を365室上回るにすぎない。
出典:メトロエンジンリサーチ&コンサルティング
島別の推定成約ADR — 最上位と最下位で2.3倍
次に単価を見る。直近12ヶ月(2025年9月〜2026年8月)の推定成約ADRを島しょ自治体別に並べたのが下図である。
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR、直近12ヶ月平均)
最上位は海士町の¥14,300、最下位は対馬市の¥6,200で、その差は2.3倍にとどまる。都市部のADR格差と比べれば圧縮された分布であり、島しょ市場は価格帯の階層が浅い(主要離島の価格階層の成り立ちは島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差を参照)。ただし海士町・西ノ島町・与那国町・羽幌町・礼文町・利尻町は推定の基礎となる施設数が8軒に満たず、少数施設の値決めがそのまま平均を動かす。数値は幅を持って読む必要がある。
より安定した規模を持つのは、宮古島市¥13,000(前年同期比+12.4%)、竹富町¥12,900(同+2.5%)、石垣市¥11,200(同+7.0%)、佐渡市¥10,300(同+9.0%)といったところだ。宮古島市の伸びが最も大きい。一方で対馬市は¥6,200と水準は低いが前年同期比+5.6%、五島市は¥7,600で同+12.2%と、日本海側にも上昇局面にある市場がある。
| 島しょ自治体 | 施設数 | 客室数 | 掲載施設N | ADR算定N | 推定成約ADR | 前年同期比 | 掲載価格 |
|---|---|---|---|---|---|---|---|
| 宮古島市 | 506 | 7,641 | 307 | 76 | ¥13,024 | +12.4% | ¥25,887 |
| 石垣市 | 475 | 6,993 | 298 | 60 | ¥11,227 | +7.0% | ¥24,010 |
| 竹富町 | 157 | 1,410 | 57 | 20 | ¥12,914 | +2.5% | ¥24,121 |
| 与那国町 | 36 | 270 | 14 | 1 | ¥9,142※ | — | ¥24,106 |
| 多良間村 | 8 | 37 | — | — | — | — | — |
| 佐渡市 | 168 | 2,067 | 72 | 27 | ¥10,306 | +9.0% | ¥23,697 |
| 隠岐の島町 | 36 | 438 | 18 | 10 | ¥8,976 | +10.8% | ¥20,053 |
| 海士町 | 18 | 109 | 7 | 2 | ¥14,281※ | +0.1% | ¥29,902 |
| 西ノ島町 | 19 | 147 | 5 | 4 | ¥10,475※ | +7.7% | ¥28,295 |
| 知夫村 | 5 | 19 | — | — | — | — | — |
| 対馬市 | 94 | 1,459 | 36 | 10 | ¥6,189 | +5.6% | ¥15,806 |
| 壱岐市 | 90 | 851 | 53 | 17 | ¥7,995 | -4.2% | ¥22,335 |
| 五島市 | 124 | 1,065 | 66 | 19 | ¥7,610 | +12.2% | ¥20,032 |
| 新上五島町 | 56 | 573 | 18 | 8 | ¥8,254 | +8.5% | ¥21,950 |
| 小値賀町 | 15 | 72 | 3 | 0 | — | — | ¥30,127 |
| 利尻富士町 | 27 | 452 | 13 | 11 | ¥8,390 | +4.7% | ¥23,176 |
| 利尻町 | 15 | 240 | 7 | 3 | ¥13,760※ | +39.2% | ¥20,521 |
| 礼文町 | 34 | 514 | 14 | 6 | ¥9,412※ | +1.9% | ¥24,608 |
| 小笠原村 | 66 | 398 | 3 | 0 | — | — | ¥31,218 |
| 新島村(新島・式根島) | 75 | 530 | 8 | 0 | — | — | ¥29,576 |
| 粟島浦村(粟島) | 28 | 114 | — | — | — | — | — |
| 羽幌町(天売島・焼尻島) | 17 | 181 | 4 | 4 | ¥6,866※ | +4.4% | ¥18,437 |
| 酒田市(飛島) | 14 | 68 | 21 | 15 | ¥6,211 | +8.8% | ¥16,155 |
※印はADR算定の対象施設が8軒未満で、推定幅が大きい自治体。掲載施設N・ADR算定Nが空欄の自治体は主要予約サイト上での価格観測が成立していない。出典:メトロエンジンリサーチ&コンサルティング(直近12ヶ月平均、客室数は追跡ベース)
同一県内の本土側との対比 — 南西諸島は県都超え、日本海側は県都の6〜8割
島しょ市場の水準は、同じ県の本土側と並べると性格が分かれる。同一の定義・同一期間(直近12ヶ月)で県庁所在市と比較したのが下表である。
| 県 | 県庁所在市のADR | 島しょ側(代表) | 対県都比 | 同県内の他の島しょ自治体 | 対県都比 |
|---|---|---|---|---|---|
| 沖縄県 | 那覇市 ¥10,198 | 宮古島市 ¥13,024 | 1.28倍 | 石垣市 ¥11,227 / 竹富町 ¥12,914 | 1.10〜1.27倍 |
| 長崎県 | 長崎市 ¥9,952 | 対馬市 ¥6,189 | 0.62倍 | 壱岐市 ¥7,995 / 五島市 ¥7,610 / 新上五島町 ¥8,254 | 0.76〜0.83倍 |
| 島根県 | 松江市 ¥12,699 | 隠岐の島町 ¥8,976 | 0.71倍 | 海士町 ¥14,281(N=2・推定幅大) | 1.12倍 |
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR、直近12ヶ月=2025年9月〜2026年8月の月次平均。ADR算定N:那覇市143・長崎市64・松江市56・宮古島市76・石垣市60・竹富町20・対馬市10・壱岐市17・五島市19・新上五島町8・隠岐の島町10・海士町2)
南西諸島の3自治体はいずれも那覇市を上回る。宮古島市は1.28倍、竹富町は1.27倍で、県庁所在市より島のほうが高いという逆転が起きている。リゾート需要が価格をつくる市場では、都市の宿泊需要とは別の値決めが働くためである。対して日本海側は逆で、対馬市は長崎市の0.62倍、隠岐の島町は松江市の0.71倍にとどまる。海士町だけは松江市を1.12倍上回るが、ADR算定の対象施設が2軒であり、少数施設の値決めがそのまま平均を動かす水準にある点は割り引いて読む必要がある。
この対比が投資判断に効くのは、後段の1室あたり投資上限の試算においてである。県都を上回る単価が成立している南西諸島と、県都の6〜7割にとどまる日本海側とでは、同じ10年という時間軸で正当化される投資額が倍以上変わる。
追加された6島 — 893室のストックと「観測できない」ということ
今回追加された6島側は、客室シェアで3.5%にすぎない。しかしこの規模の小ささこそが、制度が想定する対象の姿でもある。
| 追加された島 | 所在自治体 | 追跡施設数 | 客室数 | 推定成約ADR |
|---|---|---|---|---|
| 新島・式根島 | 東京都新島村 | 75 | 530 | —(掲載価格¥29,600) |
| 天売島・焼尻島 | 北海道羽幌町 | 17 | 181 | ¥6,900(町全体・N=4) |
| 粟島 | 新潟県粟島浦村 | 28 | 114 | —(価格観測なし) |
| 飛島 | 山形県酒田市 | 14 | 68 | ¥6,200(市全体・N=15) |
出典:メトロエンジンリサーチ&コンサルティング(追跡ベース)。羽幌町・酒田市のADRは本土側の施設を含む自治体全体の値であり、島内施設のみの水準ではない
粟島浦村では28施設・114室を追跡しているが、主要予約サイト上での継続的な価格観測が成立していない。これは需要がないことを意味しない。電話・宿の直接予約・民宿組合経由といった、オンライン掲載を経由しない予約導線で回っている市場では、価格データはそもそも生成されない。データの欠損と市場の不在は別物である。逆に言えば、こうした島でオンライン掲載を整えることは、それ自体が単価と稼働の可視化につながる余地でもある。
新島村と小笠原村も同様で、追跡施設数はそれぞれ75軒・66軒あるが、ADR算定に用いる業態分類の検証対象となる施設が確保できていない。掲載価格(全プラン平均)はそれぞれ¥29,600・¥31,200と観測されているが、これは基準が異なるため本稿のADRと並べて比較することはできない。
新規供給の実像 — 4年で223件、うち85%が10室以下
供給側はどう動いてきたか。2023年から2026年(調査時点まで)に、対象23自治体で開業が確認できた宿泊施設は223件・2,117室。1件あたり平均9.5室である。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=223施設)。掲載は開業の数ヶ月前から出るため、2026年の値は今後の掲載で増加する見込み
この分布が示すのは、島の新規供給が小口化しているという事実だ。223件のうち190件(85.2%)が10室以下。業態別では貸別荘113件・コテージ22件・グランピング1件の計136件が平均2.0室と、1〜数室単位の小規模型が過半を占める。30室以上の案件は14件・1,372室しかなく、そのうち12件は宮古島市と石垣市に集中している。宮古島・八重山で続く大型供給の構造については、宮古島・八重山の分譲リゾート投資が背景を掘り下げている。
南西諸島以外の18自治体に限れば、4年間の新規開業は64件・260室、1件あたり平均4.1室にとどまる。日本海側・北方の島々で起きているのは、ホテル1棟の開発ではなく、空き家や既存建物を1〜5室の宿として再生する動きである。これは後段の投資試算とも整合する。
出典:メトロエンジンリサーチ&コンサルティング(円の大きさ=追跡施設数、横軸は対数目盛)
客室ストックと推定成約ADRの関係をとると、規模と単価に明確な相関はない。海士町は109室で¥14,300、竹富町は1,410室で¥12,900、対馬市は1,459室で¥6,200である。規模の経済が単価に効いていないというより、島ごとに需要の性格が違うと読むほうが実態に近い。小規模でも高単価が成立している島がある一方、まとまったストックを持ちながら単価帯が低位に張り付いている島もある。後者は、既存ストックの再生によって単価帯を1段上げる余地が残っている領域といえる。
10年の時間軸が正当化する投資は1室あたり300万〜930万円
ここからが本題である。制度の期限が2037年3月まで延びたことで、島の宿に対する投資は「10年で回収する」という時間軸を、制度の裏づけを持って設計できるようになった。では10年回収を成立させる投資額はいくらか。
試算の前提を明示する。年間GOP(売上高総利益)が投資額の10%あれば10年で回収できるという単純な考え方を採り、1室あたりの投資上限を次式で求めた。
GOP率30%は、インヴィンシブル投資法人が開示する運営受託91物件のGOP実績38.9%(2024年12月期)を踏まえつつ、規模が小さく固定費の吸収が効きにくい島しょの小規模施設向けに保守的に置いた値である。推定稼働率は45%・55%・65%の3水準で感応度を見る。
出典:メトロエンジンリサーチ&コンサルティング試算(前提:GOP率30%、回収年数10年、推定稼働率45%・55%・65%は通年ベースの仮定値。ADRは直近12ヶ月=2025年9月〜2026年8月の平均)
| ADR帯 | 稼働45% | 稼働55% | 稼働65% | 新築の1室コスト目安 | 乖離(稼働55%比) |
|---|---|---|---|---|---|
| 対馬・飛島 帯 推定成約ADR ¥6,200 | ¥306万 | ¥373万 | ¥441万 | ¥2,118万〜3,403万 | 5.7倍 |
| 五島・利尻 帯 推定成約ADR ¥8,300 | ¥409万 | ¥500万 | ¥591万 | ¥2,118万〜3,403万 | 4.2倍 |
| 佐渡・西ノ島 帯 推定成約ADR ¥10,300 | ¥508万 | ¥620万 | ¥733万 | ¥2,118万〜3,403万 | 3.4倍 |
| 宮古・竹富 帯 推定成約ADR ¥13,000 | ¥641万 | ¥783万 | ¥925万 | ¥2,118万〜3,403万 | 2.7倍 |
新築コストは坪単価200万〜250万円、1室あたり延床35〜45㎡(共用部込み)で算出。坪単価は近年のホテル新築工事費の水準を踏まえた想定レンジである。離島特有の資材輸送・職人派遣の割増は含んでいない。出典:メトロエンジンリサーチ&コンサルティング試算
結論ははっきりしている。推定稼働率55%(試算前提・通年ベース)を置いたとき、10年回収が成立する1室あたり投資額は最も高い宮古・竹富帯で¥783万、対馬・飛島帯では¥373万にとどまる。これに対して新築ホテルの1室コストは最低でも¥2,118万。乖離は宮古・竹富帯で2.7倍、対馬・飛島帯では5.7倍に開く。離島の資材輸送コストを織り込めば差はさらに広がる。
つまり、新築による大型開発は、10年という時間軸のなかでは成立しにくい。逆に言えば、10年回収の枠に収まるのは1室あたり300万〜930万円の投資、すなわち既存建物の取得・改修による再生である。前節で見た「223件中190件が10室以下」「貸別荘・コテージ系136件が平均2.0室」という供給の実像は、市場がすでにこの経済性に従って動いていることを示している。
そして交付金の位置づけがここで効いてくる。雇用機会拡充事業の設備投資型は補助上限1,200万円。1室あたり300万〜900万円という再生コストに当てはめれば、おおむね1.3室分から4室分の原資に相当する。10室規模の宿を丸ごと賄う額ではないが、5室前後の小規模再生であれば、投資額の相当部分を制度側で吸収できる計算になる。制度が支えているのは、まさにこのサイズの案件である。
実務上の論点 — 何が使えて、何が使えないか
投資判断に落とす際、押さえておくべき点を整理する。
第一に、滞在型観光促進事業は送客と商品づくりの支援であり、宿泊施設の整備費に充てられるものではない。対象となるのは滞在プランの提供に要する経費や、それを構成する地域観光サービスの向上を目的とする経費である。宿にとっては需要側を厚くする施策として位置づけるのが正確で、資本支出の財源として計画に織り込むべきではない。
第二に、雇用機会拡充事業は雇用増を伴うことが要件になる。設備投資だけを目的とした申請は想定されていない。島で人を採用し、雇い続ける前提とセットで初めて成立する制度設計であり、運営体制の計画が資金計画と不可分になる。
第三に、上限額と運用は自治体ごとに異なる。本稿で引いた600万円/1,600万円/1,200万円という区分は鹿児島県三島村の令和6年度公募の例であり、対馬市・壱岐市・佐渡市・宮古島市などはそれぞれ独自に公募要領を出している。検討にあたっては、対象島の当該年度の公募要領を直接確認することになる。
第四に、税制側のレバーは別建てで存在する。離島振興法・過疎法に基づく割増償却や固定資産税の減免は、有人国境離島法の交付金とは異なる制度であり、併用の可否は個別に判断が要る。割増償却と固定資産税減免が投資利回りをどれだけ動かすかは、ホテルの割増償却48%と固定資産税3年免除 — 過疎・離島・半島でIRRは0.6pt動くで詳しく試算している。
第五に、10年という期限そのものが、出口の設計に影響する。2037年3月末という終期は、いま着手する案件にとって「制度が確実に効いている期間」の上限を意味する。運賃低廉化と輸送費支援が続く前提で運営コストを組むなら、その前提が保証されるのは10年である。10年を超える回収計画を組む場合、11年目以降は制度がない前提でのストレスをかけておくのが実務的だろう。
まとめ
改正有人国境離島法によって、島の宿泊投資には2037年3月末までという明確な時間軸が与えられた。この10年をどう使うかが論点である。
対象23自治体の客室ストックは2,083施設・25,648室。うち63.8%が南西諸島に集中し、日本海側13自治体は8,006室にとどまる。推定成約ADRは海士町の¥14,300から対馬市の¥6,200まで2.3倍の幅で、都市部に比べれば階層の浅い市場だ。新規供給は4年間で223件・2,117室、85.2%が10室以下という小口化が進んでいる。
この単価と稼働の水準で10年回収が成立するのは、1室あたり¥300万〜¥930万の投資規模である。新築ホテルの1室コスト¥2,118万〜¥3,403万との乖離は2.7〜5.7倍あり、大型新築は10年の枠には収まらない。制度が現実に支えているのは、既存ストックを1〜5室単位で再生し、雇用を伴って回していく形の投資であり、雇用機会拡充事業の補助上限1,200万円はその規模に照準が合っている。
10年の政策継続性が生むのは、大型開発の呼び水ではなく、小さく確実に回収できる案件を積み上げる時間である。島ごとの単価水準と既存ストックの厚みを突き合わせれば、どの島でどのサイズが成立するかは、ここまでの数値から逆算できる。
※試算に関する注意:本稿の投資試算は、推定成約ADR・仮定の稼働率・GOP率30%・回収年数10年という単純な前提に基づく簡易試算であり、実際の投資判断には個別のフィージビリティ・スタディが必要です。ADR算定の対象施設が8軒未満の自治体(海士町・西ノ島町・与那国町・羽幌町・礼文町・利尻町)は推定幅が大きく、数値は幅を持って参照してください。制度の適用可否・補助上限額は自治体および年度により異なります。
あわせて読みたい
- 宮古島・八重山の分譲リゾート投資|供給ラッシュと利回りの非対称を読む
- 漁港用地の最長30年賃借が可能に|漁港施設等活用事業の8計画・110地区を投資家目線で読む
- ホテルの割増償却48%と固定資産税3年免除 — 過疎・離島・半島でIRRは0.6pt動く
- ホテル建設費は1室870万〜7,140万円|業態別3層と12商圏の成立ADR
- 長崎のホテル相場2026 — 20市町の推定成約ADRを3層で比較、離島は口コミ4.29で県内最高
- 島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差、価格の階層はこうできている
- 奄美大島に50室以上の高価格帯リゾートは0軒 — 世界遺産5年の価格帯ホワイトスペース
参考資料・出典一覧
■ データソース
推定成約ADR・掲載価格は、有人国境離島法に関わる23島しょ自治体および比較対象の県庁所在市について、直近12ヶ月(2025年9月〜2026年8月)の月次値を平均したもの。客室ストック(2,083施設・25,648室)と新規開業(2023〜2026年、223件・2,117室)は当社が追跡する宿泊施設データベースの集計。制度・予算・交付金の要件は内閣府および国土交通省の公表資料、成立日と追加6島は報道各社と対象自治体の公表による。
■ 試算前提
1室あたり投資上限=推定成約ADR×推定稼働率×365日×GOP率30%×10年。推定稼働率は45%・55%・65%の3水準(通年ベースの仮定値であり、各自治体の実績稼働ではない)。GOP率30%は上場REITが開示する運営受託物件の実績を踏まえ、固定費の吸収が効きにくい島しょの小規模施設向けに保守的に置いた値。新築1室コストは坪単価200万〜250万円、1室あたり延床35〜45㎡(共用部込み)で算出し、離島特有の資材輸送・職人派遣の割増および建設期間中の物価上昇は含まない。
■ 限界・留意点
(1) ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。(2) ADR算定の対象施設が8軒未満の自治体(海士町・西ノ島町・与那国町・羽幌町・礼文町・利尻町)は推定幅が大きい。粟島浦村・多良間村・知夫村など価格観測が成立していない自治体は「データの欠損」であって需要の不在ではない。(3) 羽幌町・酒田市のADRは本土側の施設を含む自治体全体の値で、客室ストック(島内)とは集計範囲が一致しない。(4) 本稿は供給側(客室ストック・新規供給・単価)の実測を主題とし、延べ宿泊者数・航路輸送人員といった需要側の実績は扱っていない。稼働率は仮定値であり、需要の裏づけは個別のフィージビリティ・スタディで確認する必要がある。(5) 補助上限額・対象経費は自治体および年度により異なる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(23島しょ自治体、直近12ヶ月)、客室ストック(2,083施設・25,648室、追跡ベース)、新規開業(2023〜2026年、N=223施設)
■ 制度・政府資料
- 内閣府 総合海洋政策推進事務局「有人国境離島法 法令・関係資料」
- 内閣府「有人国境離島」(基本方針・状況報告書)
- 国土交通省「特定有人国境離島地域社会維持推進交付金 令和8年度予算額55億円」
- 壱岐市「有人国境離島法が改正・延長されました」(2026年7月8日成立)
- 新上五島町「有人国境離島法が10年間延長されます」
- 令和6年度 特定有人国境離島地域社会維持推進交付金【雇用機会拡充事業】公募情報(鹿児島県三島村)
■ 報道
■ REIT開示
- インヴィンシブル投資法人 決算説明資料(運営受託91物件のGOP実績、2024年12月期)