
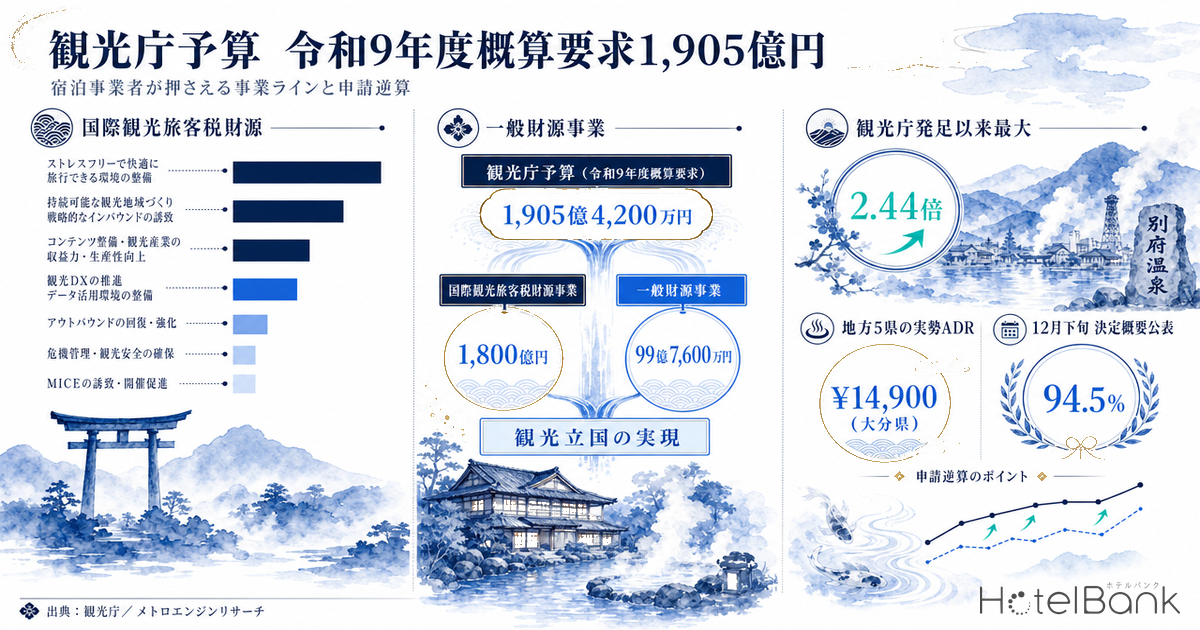
観光庁は2026年8月28日、令和9年度(2027年度)予算の概算要求を公表した。要求総額は1,905億4,200万円で、2008年10月の観光庁発足以降で最大となる。増額の中心は国際観光旅客税を財源とする事業で、要求額は1,800億円(前年度予算額1,300億円の1.38倍)に積み上がった。本稿では公表資料の実数値をもとに、要求から予算成立までの流れ、宿泊事業者が実際に使う事業ラインの位置づけ、そして自館の設備投資・採用計画へ織り込む際の時期の逆算を整理する。あわせて、補助が入る前の地方エリアの実勢単価を内部データで示す。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本記事では観測が確定した2026年7月までの月に限定して掲載しています。
- 予算額の単位:官庁公表資料は百万円単位のため、本文では億円単位に換算して表記しています。端数処理の関係で内訳の合計が総額と一致しない場合があります。
- データ出典:予算関係は観光庁「令和9年度観光庁関係予算概算要求概要」(令和8年8月)、単価はメトロエンジンリサーチ
- — 1,905億4,200万円 令和9年度概算要求の総額。観光庁発足以来の最大規模だが、94.5%にあたる1,800億円は国際観光旅客税財源で、事業の中身は2026年12月下旬まで確定しない。
- — 99億7,600万円 宿泊事業者が公募で使う事業の多くが乗る一般財源事業の要求額。令和8年度の要求→決定は0.78倍だったため、実務上は80億〜100億円のレンジで置くのが妥当。
- — 2.44倍/1.63倍 一般財源で伸び率が高いのは国内交流・アウトバウンド拡大と観光地・観光産業の強靱化。人材確保・育成、観光DX・省力化投資、宿泊施設の整備促進はこの区分にある。
- — 交付決定は2027年6〜8月 多くの事業が交付決定前の発注・着工を対象外とする。年度内完了と実績報告まで含めると実質半年しか使えず、大規模改修は複数年度に分ける設計が要る。
- — 大分県 ¥14,900 > 東京都 ¥14,600 補助対象になりやすい地方の単価は既に高い(直近12ヶ月平均の推定成約ADR)。補助は「単価の底上げ」ではなく「高単価を取れる時期と日数の拡張」として設計したほうが回収の説明がつく。
令和9年度概算要求1,905億円の内訳 — 94%が旅客税財源
観光庁の予算は、性格の異なる3つの財源で構成されている。国際観光旅客税を財源とする事業、通常の一般財源事業、そして東日本大震災復興特別会計である。令和9年度の要求はこの3本立てで以下のとおりとなった。
| 区分 | 令和9年度要求額 | 令和8年度予算額 | 対前年度倍率 |
|---|---|---|---|
| 国際観光旅客税財源事業 | 1,800億円 | 1,300億円 | 1.38倍 |
| 一般財源事業 | 99億7,600万円 | 83億4,500万円 | 1.20倍 |
| (1)インバウンドの戦略的な誘客と住民生活の質の確保との両立 | 66億7,100万円 | 63億1,700万円 | 1.06倍 |
| (2)国内交流・アウトバウンド拡大 | 12億2,000万円 | 5億円 | 2.44倍 |
| (3)観光地・観光産業の強靱化 | 11億8,700万円 | 7億2,700万円 | 1.63倍 |
| (4)その他(経常事務費等) | 8億9,800万円 | 8億円 | 1.12倍 |
| 東日本大震災復興特別会計 | 5億6,600万円 | 6億6,500万円 | 0.85倍 |
| 合計 | 1,905億4,200万円 | 1,390億1,000万円 | 1.37倍 |
出典:観光庁「令和9年度観光庁関係予算概算要求概要」(令和8年8月)総括表よりホテルバンク編集部作成
ここで最初に押さえておきたいのは、総額の94.5%にあたる1,800億円が国際観光旅客税財源であるという構成比である。旅客税は令和8年7月1日以後の出国から1人1,000円が3,000円へ引き上げられており、令和9年度は税率引き上げ後の税収が通年で入る最初の年度にあたる。つまり総額の伸びは、新たな政策判断というより税収基盤の拡大がそのまま要求額に反映された結果と読むのが素直である。
一方、宿泊事業者が公募に応募して直接使う事業の多くは、金額としては小さい一般財源事業99億7,600万円の側に置かれている。総額の大きさと、自館が使える事業の規模は別の話として分けて見る必要がある。
概算要求とは何か — 8月要求・12月政府案・3月成立の3段階
概算要求は、各省庁が翌年度に必要と考える予算を財務省へ提出する手続きであり、8月末が提出期限となっている。この時点の数字はあくまで要求であって、確定した予算ではない。ここから以下の段取りで金額と事業内容が固まっていく。
| 時期 | 起きること | 宿泊事業者から見た意味 |
|---|---|---|
| 8月末 令和8年8月28日 | 概算要求を公表。区分ごとの要求額と主要事項が示される | 政策の方向性が読める。事業名・要件はまだ確定していない |
| 11〜12月 | 財務省査定。並行して補正予算が編成される年度もある | 補正予算は年度内執行のため、公募が短期間で立つことがある |
| 12月下旬 | 政府予算案を閣議決定。観光庁が「決定概要」を公表。旅客税財源の具体的な充当先も観光立国推進閣僚会議で決定される | 事業名と予算額が判明する最重要タイミング。ここで自館が狙う事業を特定する |
| 1〜3月 | 通常国会で審議。1月下旬に予算概要資料が公表される | 見積取得・図面・体制づくりなど申請書の材料をそろえる期間 |
| 3月末 | 予算成立 | 執行の前提が整う |
| 4月以降 | 事業ごとに公募が順次開始 | 交付決定前の発注・着工は対象外となる事業が多く、発注時期の設計が要る |
出典:観光庁公表資料の掲載履歴(令和6〜9年度)よりホテルバンク編集部作成
観光庁予算の推移を、当初予算の一般財源、当初予算の旅客税財源、補正予算等の3つに分けて見ると、この十数年の構造変化がはっきりする。
出典:観光庁「令和9年度観光庁関係予算概算要求概要」掲載の予算推移よりホテルバンク編集部作成。2027年度は要求額(補正予算等は計上前)
2020年度から2022年度にかけては補正予算が900億〜1,500億円規模で積まれ、当初予算より補正の方が大きい年度が続いた。その後は補正の規模が落ち着き、代わって旅客税財源が当初予算の主軸になっている。令和8年度は当初予算だけで1,383億4,500万円(一般会計ベース、復興特別会計を除く)に達し、令和9年度要求はこれをさらに上回る約1,900億円となった。当初予算の比重が上がったということは、年度当初から公募スケジュールが読める事業の割合が増えたということでもある。この令和8年度1,383億円が実際にどの地域へ向かったかは、観光庁2026年度予算1,383億円の使い道で地方分散の実像を検証している。
令和8年度は要求813億円→決定1,383億円 — 伸びたのは旅客税財源だけ
要求額から決定額がどう動くかを知るうえで、直前の令和8年度は格好の材料になる。令和8年度の概算要求は総額813億5,900万円だったが、成立した当初予算は1,383億4,500万円(復興特別会計を除く)で、1.70倍に膨らんだ。この数字だけを見ると「要求は決定で7割増しになる」と読みたくなるが、内訳を開くと様相が異なる。
出典:観光庁 令和8年度・令和9年度予算概算要求概要および令和8年度予算概要よりホテルバンク編集部作成
旅客税財源は要求700億円に対して決定1,300億円と1.86倍になった。これは要求の提出後、令和8年度税制改正で税率の1,000円から3,000円への引き上げが決まり、財源そのものが拡大したためである。制度改正が要求と決定の間に挟まった、特殊な年度だったと言える。
これに対し一般財源事業は、要求106億9,400万円に対して決定83億4,500万円の0.78倍。復興特別会計は要求・決定とも6億6,500万円で1.00倍だった。宿泊事業者が公募で使う事業の多くが乗っている一般財源側は、要求額をそのまま前提に置くと実際の予算規模より大きく見積もることになる。
旅客税財源1,800億円の中身は12月に決まる — 令和8年度の配分から読む
概算要求の資料には、旅客税財源について次のように明記されている。「概算要求時点では要求額のみ示し、具体的な事業については、(中略)予算編成過程において検討され、民間有識者の意見も踏まえ、観光立国推進閣僚会議(本部長:総理)において決定される」。つまり総額の94.5%を占める1,800億円は、現時点で事業名が確定していない。
ではどこへ流れるのか。参考になるのが、同じ資料に収録されている令和8年度の充当実績である。旅客税財源1,300億円は、観光庁に一括計上したうえで関係省庁へ移し替えて執行される仕組みになっている。
| 使途の3分野 | 執行官庁 | 令和8年度金額 |
|---|---|---|
| ① ストレスフリーで快適に旅行できる環境の整備 小計 597億円 | 出入国在留管理庁 | 128億円 |
| 財務省 | 71億円 | |
| 観光庁 | 223億円 | |
| 外務省 | 175億円 | |
| ② 我が国の多様な魅力に関する情報の入手の容易化 | 観光庁 | 92億円 |
| ③ 地域固有の文化、自然等を活用した観光資源の整備等による地域での体験滞在の満足度向上 小計 613億円 | 文化庁 | 224億円 |
| 環境省 | 178億円 | |
| 観光庁 | 153億円 | |
| 宮内庁 | 58億円 | |
| 合計(うち観光庁計上分 468億円・36.0%) | 1,302億円 | |
出典:観光立国推進閣僚会議「国際観光旅客税の使途に関する基本方針等について」(令和7年12月26日一部変更)よりホテルバンク編集部作成。端数処理の関係で合計は総額と一致しない
1,300億円のうち観光庁が執行するのは468億円で、全体の36.0%にとどまる。残りは出入国審査の高度化(出入国在留管理庁)、通関・免税関連(財務省)、在外公館を通じた発信(外務省)、文化財の公開促進(文化庁)、国立公園の環境整備(環境省)などに配分されている。宿泊施設が直接応募できる事業は、この観光庁計上分と一般財源事業のなかに置かれていると考えるのが実務的な見立てになる。
なお令和9年度の資料では、旅客税財源で実施しうる取組の例示として、地域一体となった持続可能な観光地域づくりの推進、国際競争力の高いスノーリゾートの形成促進、廃屋撤去・再生による地方温泉地等のまちづくり支援、自然災害からの復興に向けた観光再生支援事業などが挙げられている。いずれも令和8年度事業の例示という位置づけであり、令和9年度に同名の事業が立つと確定したものではない。
宿泊事業者が見るべき5つの事業ライン
要求資料の主要事項と、令和8年3月に閣議決定された第5次観光立国推進基本計画の施策一覧を突き合わせると、宿泊事業者に関係の深い取組がどの区分に置かれているかが整理できる。
| 取組 | 令和9年度要求上の位置づけ | 該当区分の要求額 | 前年比 |
|---|---|---|---|
| 人材の確保・育成 | 一般財源「観光地・観光産業の強靱化」— 観光地・観光産業における人材育成等推進事業(国内外の人材確保・育成に向けた魅力発信、育成環境整備、観光地経営人材・宿泊人材の育成) | 11億8,700万円 (区分計) | 1.63倍 |
| 観光DX・省力化投資 | 同上区分(3)観光DX・地域交通DXの推進/基本計画では「観光DX、省力化投資等による生産性向上」として明記 | 11億8,700万円 (区分計) | 1.63倍 |
| 宿泊施設の整備促進 | 同上区分(4)観光産業の経営力強靱化。廃屋撤去・再生による地方温泉地等のまちづくり支援は旅客税財源側にも例示 | 11億8,700万円+ 旅客税財源の内数 | 1.63倍/1.38倍 |
| ユニバーサルツーリズム | 「国内交流・アウトバウンド拡大」(2)新たな交流市場の開拓、および「観光地・観光産業の強靱化」(7)多様なニーズに対応した受入環境整備の両方に位置づけ | 12億2,000万円 (国内交流区分計) | 2.44倍 |
| 地方誘客・受入環境整備 | 旅客税財源「地域固有の文化、自然等を活用した観光資源の整備等」— DMO支援、スノーリゾート形成促進、国立公園等の環境整備、地域の観光資源充実のための環境整備 | 1,800億円の内数 (事業は12月確定) | 1.38倍 |
| 被災地の観光復興 | 復興特別会計(福島県における観光関連復興支援事業)/能登地域は旅客税財源側で宿泊施設の営業再開計画作成・誘客コンテンツ造成を例示 | 5億6,600万円 +旅客税財源の内数 | 0.85倍 |
出典:観光庁「令和9年度観光庁関係予算概算要求概要」主要事項・主な施策一覧、および「観光立国推進基本計画(第5次)」(令和8年3月27日閣議決定)よりホテルバンク編集部作成
伸び率で見ると、国内交流・アウトバウンド拡大が2.44倍、観光地・観光産業の強靱化が1.63倍と、一般財源側では上位2つの区分に増額が寄っている。前者にはユニバーサルツーリズムの推進、関係人口の創出や二地域居住の促進、多様な旅行需要に対応した需要創出、国内教育旅行のプログラム開発などが含まれる。後者には人材、観光DX・省力化、宿泊施設の整備促進、健全な競争環境の整備が並ぶ。つまり宿泊事業者にとって関心の高い領域は、金額規模こそ小さいものの伸び率の高い区分に集まっていることになる。このうち観光DX・省力化投資については、現行制度でどの補助が使えるかをホテル・旅館の観光DX補助金完全ガイドで7制度に分けて整理しているので、令和9年度事業を待つ前の選択肢としてあわせて確認しておきたい。
令和9年度の着地レンジをどう置くか
ここから先は確定情報ではないため、前提を明示したうえで幅で置く。決定額が判明するのは2026年12月下旬の政府予算案閣議決定であり、それまでは要求額しか手元にない。
本記事による試算(推計であり確定値ではありません)
- 一般財源事業:要求99億7,600万円。令和8年度の要求→決定倍率0.78倍を当てはめると約78億円、1.00倍なら約100億円。実務上は80億〜100億円のレンジで置くのが無理がない。
- 旅客税財源事業:要求1,800億円。令和8年度は税率引き上げの決定が要求後に入ったため1.86倍に伸びたが、令和9年度の要求は3,000円という現行税率をすでに前提としている。同じ幅の上振れが起きる構図ではない点に留意する。
- 補正予算:直近では令和6年度543億円、令和7年度225億円が計上された。編成の有無・規模は年度ごとに異なるため、事業計画には織り込まず、立った場合の上振れ要因として扱う。
要求額をそのまま自館の計画に置くと、特に一般財源側で実際より大きい規模を想定してしまう。逆に旅客税財源側は、事業名が12月まで出ないという理由で見送るのではなく、令和8年度の例示事業(スノーリゾート形成促進、廃屋撤去・再生、地域の観光資源充実のための環境整備など)と自館の投資テーマが重なるかを先に点検しておくと、12月の公表直後に動ける。
補助が入る前の実勢単価 — 地方5県の推定成約ADR
補助事業の多くは地方誘客・地方の受入環境整備を目的としている。そこで、要求資料に事業として名前が挙がっている地域類型に近い5県について、補助が入る前の現在の単価水準を内部データで確認しておく。取り上げるのは、能登の観光復興が明記されている石川県、東日本大震災からの観光復興が復興特別会計に置かれている福島県、スノーリゾート形成促進の主要地である長野県・新潟県、地方温泉地のまちづくり支援が想定される大分県である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| エリア | 直近12ヶ月平均ADR | 東京都比 | 2026年7月ADR | 前年同月比 | N(2026年7月) |
|---|---|---|---|---|---|
| 大分県 | ¥14,900 | 101.9% | ¥12,600 | -9.4% | 466施設 |
| 長野県 | ¥12,100 | 82.6% | ¥11,100 | +0.3% | 820施設 |
| 石川県 | ¥11,200 | 76.8% | ¥9,700 | -3.3% | 242施設 |
| 新潟県 | ¥9,700 | 66.5% | ¥9,000 | -3.4% | 421施設 |
| 福島県 | ¥7,500 | 51.4% | ¥7,300 | -1.2% | 439施設 |
| 東京都(参照) | ¥14,600 | 100.0% | ¥12,600 | -4.8% | 1,136施設 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。直近12ヶ月は2025年8月〜2026年7月の推定成約ADR中央値の平均
直近12ヶ月平均で見ると、大分県が¥14,900と東京都の¥14,600をわずかに上回っている。地方=低単価という一括りの見方は、少なくとも温泉地を抱える県には当てはまらない。石川県も¥11,200、長野県は¥12,100の水準にある。補助事業の対象になりやすいエリアであっても、単価の出発点はすでに一定の高さにあるということになる。大分県の温泉地で割引原資が実勢単価にどう乗るかは、黒川温泉と由布院の実質単価差を県境の制度差から読み解いた記事も参考になる。
さらに月次で追うと、季節の形が都心とは逆になっている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年は7月まで確定観測分)
東京都は4月に年間のピークを迎え、6〜7月に落ち込む形をとる。対する大分県は12月・1月が最も高く、2025年12月は¥17,300、2026年1月は¥17,300と、いずれも同月の東京都(¥15,800、¥13,200)を上回った。つまり冬季の温泉需要では、地方の温泉地が都心のシティ・ビジネス市場を単価で追い越している。
この事実は、補助事業を検討する際の見方を変える。受入環境整備や廃屋の再生といった投資は「単価の低いエリアを底上げするもの」というより、「すでに高単価を実現できている時期の稼働可能日数を増やす、あるいは端境期の水準を引き上げるもの」として設計したほうが、投資回収の説明がつきやすい。補助が入る前の水準を先に押さえておくことは、事業計画に置く効果額の妥当性を示すうえでも有効である。
設備投資・採用計画への織り込み — 申請時期からの逆算
補助事業の多くは、交付決定より前に契約・発注・着工した経費を対象外とする。したがって設備投資の意思決定は「いつ工事したいか」ではなく「いつ交付決定が出るか」から逆算する必要がある。令和9年度事業に乗せることを想定した標準的な段取りは以下のとおりになる。
| 時期 | 設備投資でやること | 採用・人材でやること |
|---|---|---|
| 2026年9〜11月 | 要求資料の主要事項と自館の投資テーマの重なりを点検。概算見積を1本取っておく | 育成対象とする職種・人数を仮置き。既存の研修計画を棚卸し |
| 2026年12月下旬 | 決定概要の公表を確認。事業名・予算額が判明する | 人材育成等推進事業の枠組みを確認 |
| 2027年1〜3月 | 正式見積・図面・工程表を確定。自己資金と借入の組み合わせを決める | 翌年度の採用計画を確定。育成事業の想定と整合させる |
| 2027年4〜6月 | 公募開始。申請書を提出 | 公募開始。年度前半に立つことが多い |
| 2027年6〜8月 | 交付決定。ここで初めて発注・契約に進む | 研修の開始時期を確定 |
| 2027年秋〜2028年2月 | 施工。年度内完了と実績報告までを工程に入れる | 実施と実績報告 |
出典:観光庁の予算公表スケジュールをもとにホテルバンク編集部作成。個別事業の公募時期・要件は各事業の公募要領によります
ここから導かれる実務上の含意は3つある。第一に、繁忙期を避けた工事を望むなら、交付決定が夏になる前提で秋以降の施工枠を押さえる必要がある。第二に、年度内完了と実績報告が求められる事業では、着工から完了まで実質半年程度しか使えないため、工期の長い大規模改修は複数年度に分けるか、補助を前提としない資金計画と並走させておくほうが動きやすい。第三に、採用・育成系の事業は年度前半に公募が立つ傾向があるため、翌春の採用計画と同じタイミングで検討を始めておくと接続がよい。
なお、令和9年度税制改正要望として観光庁が挙げているのは、電子渡航認証制度(JESTA)の令和10年度中の導入に伴う外国人旅行者向け消費税免税制度の確認事務等の見直しである。免税店を併設する宿泊施設にとっては、令和10年度以降の運用変更を見込んでおく論点になる。
まとめ
令和9年度の概算要求1,905億4,200万円は観光庁発足以来の最大規模だが、その94.5%は国際観光旅客税財源であり、事業の中身は2026年12月下旬の予算編成で確定する。宿泊事業者が実際に応募する事業の多くが乗る一般財源事業は99億7,600万円で、令和8年度の要求→決定の動き(0.78倍)を踏まえれば、実務的には80億〜100億円のレンジで想定しておくのが妥当である。
伸び率で目立つのは国内交流・アウトバウンド拡大の2.44倍と、観光地・観光産業の強靱化の1.63倍。前者にはユニバーサルツーリズムと関係人口・二地域居住、後者には人材の確保・育成、観光DXと省力化投資、宿泊施設の整備促進が置かれている。いずれも金額規模は大きくないが、方向性としては宿泊事業者の投資テーマと重なりが深い。
そして単価面では、補助対象となりやすい地方エリアの水準はすでに一定の高さにある。大分県の直近12ヶ月平均¥14,900は東京都の¥14,600を上回り、冬季には月次でも都心を超える。補助事業を「単価を底上げする手段」ではなく「高単価を取れる時期と日数を広げる手段」として設計できるかどうかが、投資回収の説明力を左右する。次の節目は2026年12月下旬の決定概要公表である。
あわせて読みたい
- 観光庁2026年度予算1,383億円の使い道―地方分散の理想とADR2.5倍格差の現実
- 【2026年度版】ホテル・旅館の観光DX補助金完全ガイド|PMS・スマートチェックイン導入に使える7制度を徹底解説
- 観光DX推進事業(最大1,500万円)— 宿泊事業者のための補助金申請ステップガイド
- 九州応援割155億円は自館の10月を何%カバーするか — 7県別に按分した割引原資の到達点
- ホテル・宿泊業向け貸出は4.1兆円 — 設備資金61%、運転資金は5年で25%減(日銀2026)
- ホテルの割増償却48%と固定資産税3年免除 — 過疎・離島・半島でIRRは0.6pt動く
- 箱根町の宿泊税350円、実効税率2.6% — 全国初「普通税」条例案が8月25日提出
- ワーケーション導入事例2026|企業・自治体・宿の三層と、長期滞在言及29万件の県別地図
- 農泊は673地域・868万人泊 — 収穫期9〜11月の受け皿を施設数と価格で読む
- 九州応援割、黒川温泉と由布院の実質単価差は665円に縮小 — 県境31kmに走る10ptの制度差
参考資料・出典一覧
■ 一次資料(観光庁・国土交通省)
- 観光庁「令和9年度観光庁関係予算概算要求概要」(令和8年8月28日公表、PDF) — 総括表、主要事項、主な施策一覧、令和9年度税制改正要望、国際観光旅客税の使途に関する基本方針
- 観光庁「予算・税制」ページ(各年度の概算要求・決定概要・予算概要の一覧)
- 観光庁「国際観光旅客税の活用」(最終更新 2026年5月21日) — 税収の使途3分野、および2026年7月1日からの税率3,000円への引上げ
- 観光立国推進閣僚会議「国際観光旅客税の使途に関する基本方針等について」(令和3年12月24日決定、令和7年12月26日一部変更)
- 「観光立国推進基本計画(第5次)」(令和8年3月27日閣議決定、計画期間 令和8〜12年度)
■ 報道(令和8年度・令和9年度概算要求)
- トラベルボイス「観光庁の概算要求2027、過去最大規模の約1900億円、国内・アウトバウンドは2.44倍」(2026年8月28日)
- 観光経済新聞「【速報】観光庁の来年度予算 概算要求は1900億円 旅客税引き上げで増加」(2026年8月)
- 訪日ラボ「2027年度観光庁予算概算要求、旅客税引き上げにより過去最大規模の1,905億円に」(2026年9月4日)
- トラベルボイス「観光庁の概算要求2026、総額は4割増の814億円」(2025年8月26日) — 令和8年度要求額813億5,900万円の内訳
- トラベルビジョン「観光庁2026年度概算要求813億円、旅客税700億円で過去最大」(2025年8月)
■ 市場データ
- メトロエンジンリサーチ — 都道府県別 推定成約ADR(2025年1月〜2026年7月、石川県N=242、福島県N=439、長野県N=820、大分県N=466、新潟県N=421、東京都N=1,136/いずれも2026年7月時点)